

Tamaño y participación en el mercado de aeronaves para misiones especiales
Visión general del mercado
| Periodo de estudio | 2019 - 2031 |
|---|---|
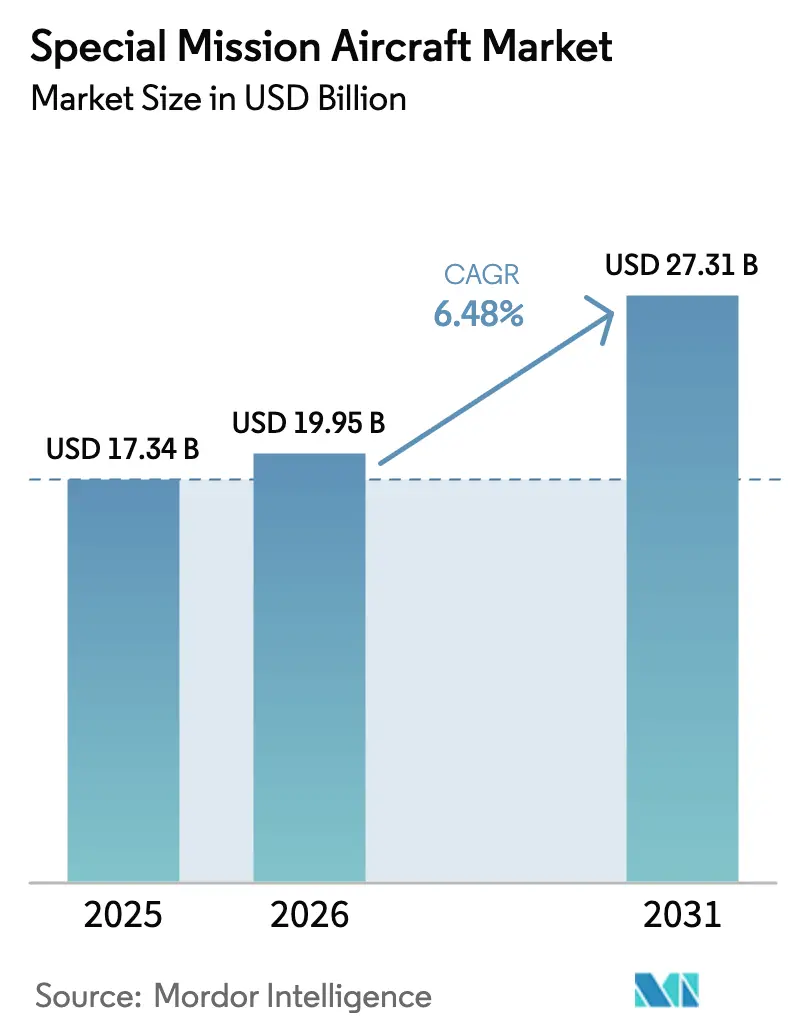
| Tamaño del mercado (2026) | USD 19.95 mil millones |
| Tamaño del mercado (2031) | USD 27.31 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.48% CAGR |
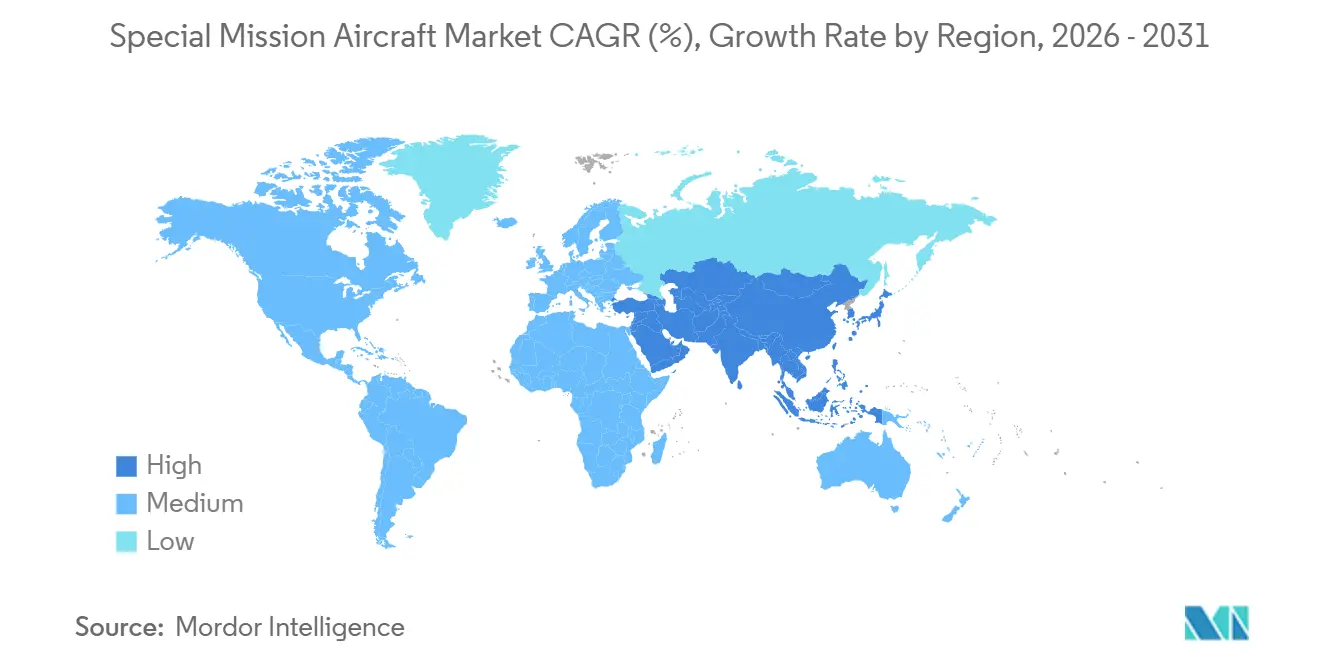
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
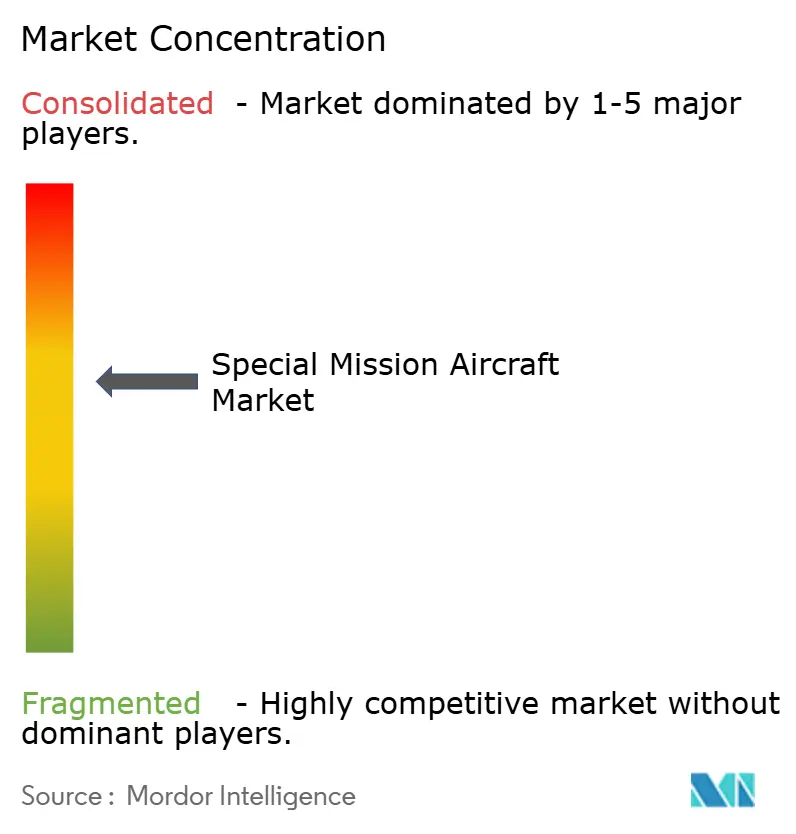
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de aeronaves para misiones especiales realizado por Mordor Intelligence
Se espera que el tamaño del mercado de aeronaves para misiones especiales crezca de USD 18.66 millones en 2025 a USD 19.95 millones en 2026 y se pronostica que alcance los USD 27.31 millones para 2031 con una CAGR del 6.48% durante 2026-2031. La expansión sostenida del presupuesto para capacidades de ISR multidominio, el reemplazo acelerado de flotas obsoletas y la rápida adopción de los UAV HALE y MALE respaldan esta trayectoria. El gasto de defensa de EE. UU. en programas de ISR y EW aerotransportados aumentó un 7.2% interanual en el año fiscal 2025, mientras que las suites de misión modulares que se basan en arquitecturas abiertas han comprimido los plazos de integración a la mitad, lo que permite un despliegue más rápido de nuevos sensores. Las conversiones de jets comerciales, junto con las opciones de arrendamiento que limitan el riesgo de adquisición, reducen la barrera de entrada para operadores emergentes y agencias civiles. Las adquisiciones globales de UAV continúan diversificando la demanda del usuario final, proporcionando una cobertura persistente a un costo operativo aproximadamente un tercio del de las plataformas tripuladas comparables.
Conclusiones clave del informe
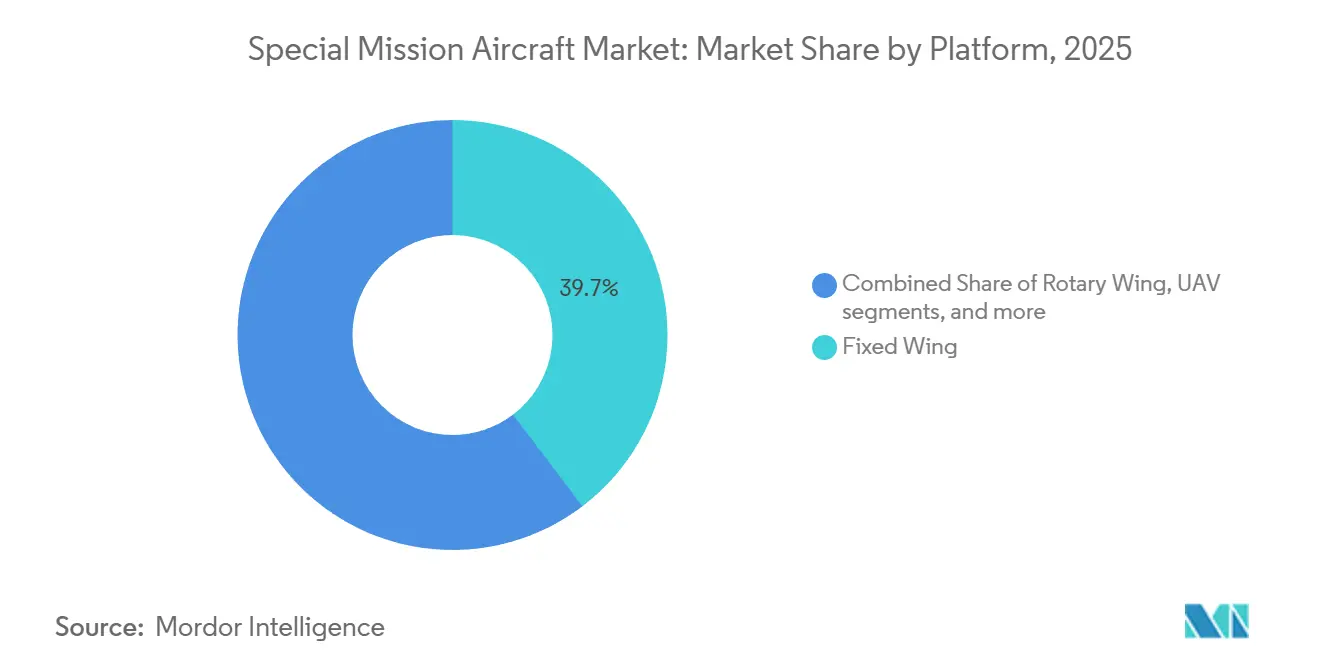
- Por plataforma, las aeronaves de ala fija lideraron con una participación de ingresos del 39.67 % en 2025; se proyecta que los vehículos aéreos no tripulados (UAV) se expandirán a una CAGR del 12.21 % hasta 2031.
- Por aplicación, la inteligencia, la vigilancia y el reconocimiento (ISR) representaron el 55.42 % del valor en 2025; se prevé que la guerra electrónica (EW) y la inteligencia de señales (SIGINT) crezcan a una CAGR del 8.89 % hasta 2031.
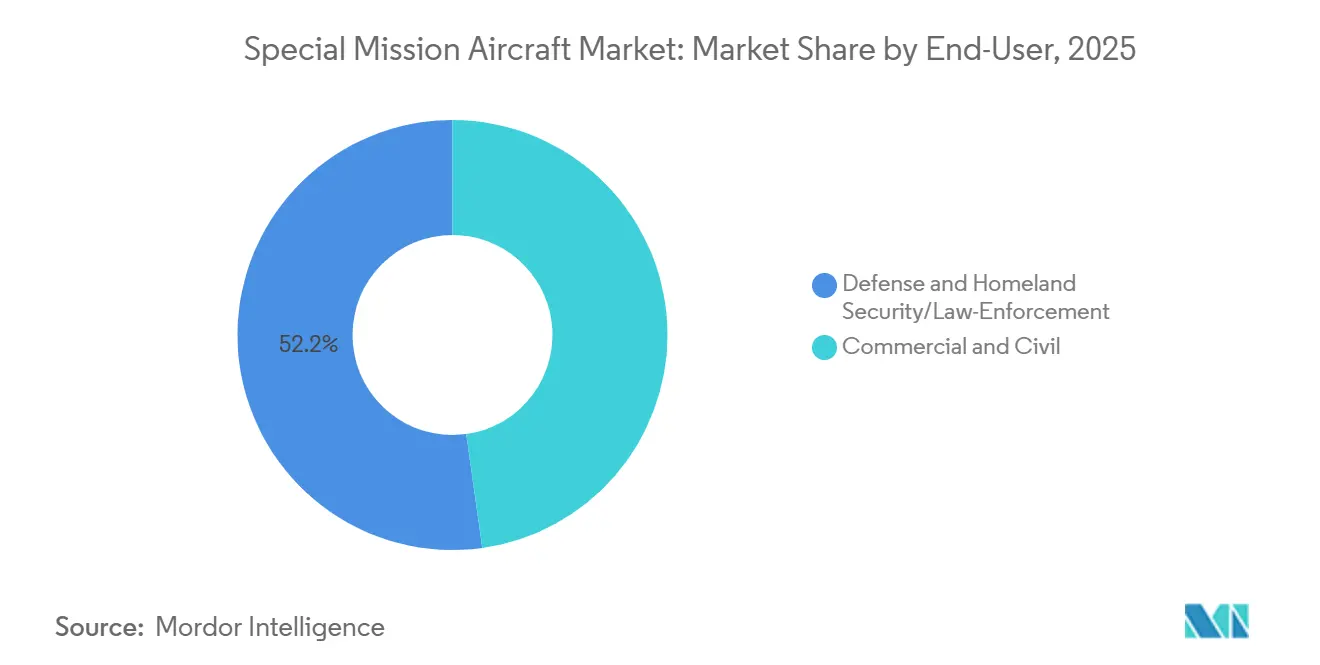
- Por usuario final, la defensa y la seguridad nacional representaron el 52.21% del gasto de 2025; se espera que el segmento comercial y civil avance a una CAGR del 7.75% hasta 2031.
- Por geografía, América del Norte representó el 41.56% de los ingresos de 2025; se espera que la región Asia-Pacífico registre la CAGR regional más rápida del 8.51% durante el período de pronóstico.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de aeronaves para misiones especiales
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de los presupuestos de ISR multidominio | + 1.8% | Norteamérica, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Ciclo de reemplazo de flota para las antiguas familias P-3/C-130 y CN-235 | + 1.5% | América del Norte, Europa, Japón, Australia | Largo plazo (≥ 4 años) |
| Adopción acelerada de vehículos aéreos no tripulados HALE/MALE para misiones rentables | + 1.2% | Adopción temprana en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Conjuntos de misiones modulares preparados para IA que reducen drásticamente los plazos de integración | + 0.9% | América del Norte, Europa, contagio a Oriente Medio y Asia-Pacífico | Mediano plazo (2-4 años) |
| La expansión de las conversiones de aviones comerciales reduce el costo total de propiedad | + 0.7% | Oriente Medio, Asia-Pacífico y naciones europeas más pequeñas | Mediano plazo (2-4 años) |
| Arrendamiento llave en mano por parte de arrendadores especializados que permiten la entrada de pequeñas naciones | + 0.5% | África, Sudamérica, Sudeste Asiático, Europa del Este | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Los crecientes presupuestos de ISR multidominio impulsan el gasto
Los ministerios de defensa de la OTAN y la región del Indo-Pacífico incrementaron sus asignaciones para ISR en 2025, reflejando la necesidad imperiosa de contar con conocimiento de dominios múltiples en tiempo real en el mercado de aeronaves de misiones especiales. Estados Unidos destinó 13.9 millones de dólares a programas de ISR y EW aerotransportados en el año fiscal 2025, una clara señal de un impulso sostenido en la financiación. Japón, el Reino Unido y Australia reflejaron esta tendencia con aprobaciones presupuestarias para flotas de P-1, P-8A, E-7 Wedgetail y MQ-4C Triton. Estas asignaciones impulsan pedidos constantes de nuevas aeronaves y modernizaciones de aviónica de media vida. Las arquitecturas de sistemas abiertos facilitan la integración de motores de IA que fusionan datos multiespectrales, lo que aumenta el valor de cada plataforma entregada. A medida que los presupuestos establecen líneas de adquisición plurianuales, los proveedores aseguran ingresos futuros y amplían sus líneas de producción para satisfacer horizontes de demanda cada vez más amplios.
El ciclo de reemplazo de flota acelera la modernización de la plataforma
Las aeronaves de patrulla y transporte de la Guerra Fría se retiraron en 2024-2025, lo que obligó a los operadores a seleccionar sucesores con menor mantenimiento. El último escuadrón P-3C Orion fue dado de baja por la Armada estadounidense en diciembre de 2024, lo que marcó la transición completa al P-8A Poseidon, una variante a reacción con un radio de misión un 30 % mayor. España y Canadá iniciaron concursos o adjudicaciones para reemplazar las flotas CN-235 y CP-140, priorizando las bahías de misión modulares y la aviónica de arquitectura abierta. Los operadores ahora exigen el cumplimiento de los estándares VICTORY y buses de datos de alto ancho de banda para evitar la obsolescencia futura. Los proyectos de reemplazo se extienden a las cadenas de suministro, impulsando a los proveedores de sensores, enlaces de datos y formación. La oleada de adquisiciones resultante sustenta una cartera de pedidos predecible que sustentará el mercado de aeronaves para misiones especiales durante la próxima década.
La adopción acelerada de los vehículos aéreos no tripulados HALE/MALE transforma la economía
La vigilancia persistente a un menor costo por hora posiciona a los UAV HALE y MALE como alternativas principales a las aeronaves tripuladas. General Atomics entregó 24 sistemas MQ-9B SeaGuardian en 2025, cada uno capaz de realizar salidas de más de 30 horas y certificado para operar en espacio aéreo no segregado. Northrop Grumman extendió la vida útil del RQ-4 Global Hawk hasta 2035 con una nueva adjudicación de actualización de sensores en marzo de 2025. [1] Northrop Grumman, “Northrop Grumman adjudica contrato de actualización de sensores para RQ-4”, northropgrumman.com Los gobiernos con presupuestos limitados ahora pueden duplicar la cobertura diaria a un tercio del costo de una operación tripulada, lo que desplaza las prioridades de adquisición hacia estaciones de control terrestre y enlaces satelitales. A medida que aumenta el riesgo de desgaste en zonas disputadas, los sistemas no tripulados están absorbiendo misiones que antes requerían patrullas de tripulación múltiple. Esta modalidad transforma los programas de capacitación, los modelos de mantenimiento y la doctrina de mando y control (C2), reforzando las perspectivas de crecimiento del mercado de aeronaves para misiones especiales.
Suites de misión modulares listas para IA que reducen drásticamente los plazos de integración
Las suites de misión de arquitectura abierta con procesadores de IA integrados redujeron los tiempos de integración de dos años a menos de 12 meses. L3Harris implementó su paquete SkyVision AI en un Bombardier Global 6500 en 2025, logrando la preparación operativa en 11 meses, la mitad del estándar anterior. [2] L3Harris Technologies, “L3Harris Unveils SkyVision AI Mission Suite”, l3harris.com Israel Aerospace Industries y Rafael incorporaron algoritmos de detección de cambios dentro de nuevos pods ISR, lo que permite el reconocimiento de anomalías a bordo y reduce las cargas de ancho de banda. Los ciclos más rápidos permitirían a los operadores desplegar nuevas combinaciones de sensores sin requerir visitas prolongadas al depósito. Las interfaces estandarizadas que cumplen con STANAG 4586 fomentan un ecosistema donde los proveedores de sensores compiten en capacidad, no en pines de conectores. Esta modularidad aumenta el valor residual, incentivando a los arrendadores a expandir flotas dedicadas a misiones especiales y ampliando las opciones de financiamiento en los mercados emergentes.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aplazamientos de adquisiciones en medio del ajuste fiscal | -1.1% | Europa Occidental, América del Norte y mercados emergentes con restricciones de deuda | Corto plazo (≤ 2 años) |
| Burbujas A2/AD de alta gama que reducen la capacidad de supervivencia de las plataformas tripuladas | -0.8% | Asia-Pacífico (Mar de China Meridional, Estrecho de Taiwán), Europa del Este | Mediano plazo (2-4 años) |
| Constelaciones de satélites LEO que sustituyen algunas tareas aerotransportadas | -0.4% | Global; impacto temprano en la vigilancia marítima y fronteriza | Mediano plazo (2-4 años) |
| Controles de exportación ITAR/de doble uso sobre cargas útiles de sensores avanzados | -0.6% | Global; exportaciones desde América del Norte a países no aliados | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Los sistemas A2/AD de alta gama cambian las preferencias de plataforma
Los sistemas integrados de defensa aérea, equipados con misiles tierra-aire de largo alcance, reducen la seguridad operativa de las aeronaves ISR tripuladas. Los modelos RAND indican que el riesgo de desgaste supera el 15 % para las plataformas tripuladas que se aventuran a menos de 300 millas náuticas de las costas en disputa en un escenario de alta intensidad. Las tácticas de enfrentamiento de la OTAN ahora priorizan los vuelos de los RC-135 y E-7 Wedgetail más allá de los arcos de misiles enemigos, delegando la persistencia cercana a la costa a los UAV MQ-4C Triton. La adopción más amplia de activos sin tripulación mitiga las preocupaciones sobre la supervivencia de los pilotos, pero introduce nuevos requisitos de ancho de banda satelital y enlaces de comando ciberseguros. Para el mercado de aeronaves para misiones especiales, este cambio modera la demanda de variantes con tripulación pesada, a la vez que estimula los pedidos de escoltas de guerra electrónica y módulos de sensores de baja observabilidad que pueden operar fuera de las zonas de negación.
ITAR y controles de exportación de doble uso en cargas útiles de sensores avanzados
En el mercado de aeronaves para misiones especiales, los estrictos regímenes de control de exportaciones siguen ralentizando las entregas de sensores de alta gama a clientes que carecen de alianzas de defensa sólidas con Estados Unidos o la Unión Europea. La denegación de licencias para sistemas de radar de apertura sintética durante 2024-2025 obligó a varios compradores de Oriente Medio a aceptar cargas útiles reducidas, lo que incrementó los plazos y los costes de los programas. Las normas de doble uso de la UE, que entraron en vigor en enero de 2025, añadieron una extensa documentación de uso final a los sistemas electroópticos que contienen algoritmos automatizados de seguimiento de objetivos. Israel Aerospace Industries informó de 120 millones de dólares en ingresos diferidos vinculados a las aprobaciones de exportación de pods de radar en 2024, lo que subraya la sensibilidad del flujo de caja al ritmo regulatorio. Como resultado, las economías emergentes invierten en el desarrollo de sensores propios, lo que fragmenta la base de proveedores global y modera el crecimiento impulsado por las exportaciones para las principales empresas occidentales.
Análisis de segmento
Por plataforma: el aumento de vehículos aéreos no tripulados reestructura la flota
Se prevé que los vehículos aéreos no tripulados (UAV), el grupo de plataformas de más rápido crecimiento, registren una CAGR del 12.21 % hasta 2031, lo que refleja la expansión de sus funciones en la vigilancia marítima y fronteriza permanente. Las aeronaves de ala fija mantuvieron la mayor participación en 2025 con un 39.67 %, lideradas por las flotas P-8A Poseidon y C-295 Persuader, que ofrecen versatilidad multimisión y una amplia trayectoria logística. [3] Boeing, “P-8 Poseidon”, boeing.com La cuota de mercado de las aeronaves de misión especial para plataformas de ala fija pone de manifiesto las arraigadas preferencias de flota entre las naciones marítimas. Aun así, el creciente atractivo de las ventajas de coste de los UAV está modificando las hojas de ruta de adquisición a favor de las opciones pilotadas a distancia.
Se espera que el tamaño del mercado de aeronaves para misiones especiales, captado por los UAV, se expanda a medida que los organismos reguladores aprueben operaciones en el espacio aéreo no segregado, como lo demuestra el certificado de la Autoridad de Aviación Civil emitido al MQ-9B en 2024. Los helicópteros mantienen su relevancia nicho en búsqueda y rescate y funciones a bordo, mientras que los conceptos híbridos y opcionalmente pilotados obtienen financiación exploratoria de las agencias fronterizas. Las conversiones de jets ejecutivos, como el G550 CAEW, ofrecen una capacidad rápida sin las cargas de la certificación de nuevo tipo, lo que resulta atractivo para países con flotas pequeñas y un programa de formación limitado. Los proveedores que ofrecen cabinas modulares y aviónica abierta se preparan para aprovechar los ciclos de actualización a medida que evolucionan los entornos de amenazas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: la guerra electrónica gana impulso
El ISR representó el 55.42 % de los ingresos de 2025 y sigue siendo la columna vertebral de la asignación de tareas a la flota, ya que las misiones marítimas, fronterizas y antiterroristas requieren una cobertura de sensores constante. El tamaño del mercado de aeronaves para misiones especiales relacionado con el ISR se mantendrá alto, ya que los comandantes navales y de la guardia costera dependen del radar de área amplia, las torretas electroópticas y los sistemas de identificación automática para monitorear las zonas económicas exclusivas.
Los roles de EW y SIGINT, que se prevé que crezcan a una tasa anual del 8.89 %, reflejan la creciente congestión del espectro y el despliegue por parte del adversario de radares de frecuencia ágil. El programa EC-37B Compass Call encarna este cambio, integrando algoritmos de interferencia cognitiva que adaptan de forma autónoma las formas de onda en tiempo real. [4] L3Harris Technologies, “L3Harris recibe contrato para EC-37B Compass Call”, l3harris.com ASW se mantiene estable, impulsado por los avances en sonoboyas que permiten bucles de procesamiento de aeronaves individuales. Los activos de alerta temprana aerotransportada (AEW) están ganando terreno a medida que los operadores de la OTAN y Asia-Pacífico buscan resiliencia de mando y control (C2). La demanda de servicios de emergencia crece dentro de las agencias civiles a medida que los incendios forestales, huracanes e inundaciones impulsan la adopción de turbohélices multisensor que cambian de misión a través de consolas paletizadas.
Por el usuario final: la participación comercial se expande
Los clientes de defensa y seguridad nacional representaron el 52.21 % del valor para 2025, lo que refleja una financiación constante para la protección de la soberanía y los compromisos de alianza. El tamaño del mercado de aeronaves para misiones especiales sigue estando dominado por la defensa. Sin embargo, la expansión de los complejos favorece a las agencias comerciales y civiles, ya que buscan una recopilación de datos aéreos rentable para la gestión ambiental y la supervisión de infraestructuras críticas.
Se prevé que el segmento comercial y civil crezca un 7.75 % hasta 2031, impulsado por contratos como el de monitoreo de incendios forestales en California y el servicio de vigilancia del tráfico costero de Noruega, adjudicado en 2025. A medida que maduran los marcos regulatorios para los vuelos más allá de la línea de visión (BVLOS), las organizaciones de energía, seguros y respuesta ante desastres contratan cada vez más servicios de UAV llave en mano en lugar de poseer y operar sus propias flotas. Los integradores que ofrecen aeronaves, estaciones terrestres y análisis de datos bajo un contrato de servicios generarán nuevos ingresos direccionables y reducirán la sensibilidad a los presupuestos cíclicos de defensa.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado norteamericano de aeronaves para misiones especiales
Norteamérica mantuvo su liderazgo con el 41.56% de los ingresos de 2025, gracias a las líneas de adquisición de EE. UU. y Canadá, que combinan la adquisición de plataformas con importantes compensaciones industriales nacionales. La región se beneficia de un sólido ecosistema de proveedores, financiación segura y fondos dedicados a la investigación militar. La modernización de la flota de las variantes P-8A Poseidon, E-7 Wedgetail y RC-135 domina la demanda, mientras que las operaciones de UAV de la Oficina de Aduanas y Protección Fronteriza (CBP) ilustran la expansión de las funciones de seguridad nacional. La cuota de mercado de aeronaves para misiones especiales en Norteamérica destaca la consolidada base industrial de la región y sus rápidos ciclos de despliegue.
Mercado de aeronaves para misiones especiales en Asia-Pacífico y Europa
Asia-Pacífico presenta las perspectivas de crecimiento más dinámicas, proyectadas con una tasa de crecimiento anual compuesta (TCAC) del 8.51 %. Entre los impulsores se incluyen los pedidos adicionales de P-8I de la India, la expansión del P-8A de Corea del Sur y la estructura combinada de fuerzas MQ-4C Triton y P-8A de Australia. Japón continúa mejorando su flota autóctona de P-1, integrando sistemas mejorados de procesamiento de sonar y soporte electrónico. El aumento de las disputas marítimas en el Indo-Pacífico impulsa nuevas necesidades de ISR entre las naciones del Sudeste Asiático, impulsando adquisiciones tanto tripuladas como no tripuladas. La demanda europea avanza a un ritmo más sostenido, impulsada por programas de colaboración de la OTAN, como las adquisiciones del E-7 Wedgetail y el P-8A Poseidon por parte del Reino Unido, Alemania y Noruega. La modernización de las flotas Atlantique 2 de Francia y ATR 72MP de Italia sustenta los ingresos provenientes de las actualizaciones de sensores y sistemas de misión. Los estados de Europa central y oriental se centran en paquetes de inteligencia de señales aerotransportadas integrados en transportes de turbohélice, logrando un equilibrio entre coste y rapidez de despliegue.
Mercado de aeronaves para misiones especiales en Oriente Medio, África y Sudamérica
Oriente Medio y África canalizan capital selectivo hacia plataformas de alta gama, como lo demuestra la flota GlobalEye de los Emiratos Árabes Unidos, que integra AEW&C, vigilancia marítima e indicación de blancos móviles en tierra en una sola aeronave. Arabia Saudí amplió su inventario de patrullaje marítimo CN-235, optimizando la vigilancia del litoral y las iniciativas contra el contrabando. Sudamérica sigue siendo de escala modesta, pero las entregas del C-390 Millennium de búsqueda y rescate de Brasil inyectan producción y apoyo regional a la cadena de suministro de Embraer, lo que ilustra la creciente importancia de las plataformas nacionales.
Panorama regulatorio
Los requisitos de certificación y aeronavegabilidad continua determinan las conversiones para misiones especiales, ya que la mayoría de los programas dependen de fuselajes comerciales modificados y equipos de misión fuera de las configuraciones estándar. En Estados Unidos, la FAA está impulsando iniciativas de modernización que afectan las vías de certificación para fines especiales, incluido el marco de certificación de aeronavegabilidad especial y el paquete de reglas MOSAIC para la certificación de aeronaves deportivas ligeras, cuyas enmiendas restantes entrarán en vigor en julio de 2026. A nivel de aeronave, la FAA continúa emitiendo condiciones especiales para diseños de tipo específicos, incluidas las condiciones especiales de marzo de 2026 aplicadas al modelo G300 de Gulfstream relacionadas con un sistema de distribución de oxígeno, lo que pone de manifiesto el trabajo de cumplimiento programa por programa común en las plataformas de misiones especiales basadas en jets ejecutivos.
En Europa, las acciones de la EASA endurecen y aclaran el cumplimiento básico para aeronaves que ya están en producción o en servicio a través de la guía de implementación de la Parte 26 publicada en abril de 2026, y la Decisión EASA 2026/005/R actualiza los medios aceptables de cumplimiento vinculados a los procesos de importación de aeronaves y revisión de aeronavegabilidad. Para las flotas operadas por la defensa, los marcos nacionales de adquisición también influyen en la elección de plataformas y el ritmo de actualización. Los materiales presupuestarios del Departamento de Defensa de EE. UU. para el año fiscal 2026 describen una financiación sustancial para la adquisición de aviación y la I+D+E en todas las categorías de aeronaves que incluyen plataformas a menudo adaptadas o combinadas con sistemas de misión especial, como el E-7A y el C-130J, lo que refuerza el vínculo entre la autoridad presupuestaria de defensa y los ciclos de adquisición y modificación de aeronaves de misión especial.
Análisis de la cadena de valor
La cadena de valor comienza con los fabricantes de equipos originales (OEM) de fuselajes (aeronaves de ala fija, rotatorias y UAV), y luego se traslada a las empresas proveedoras de sistemas de misión que suministran sensores (radar, EO/IR, SIGINT/EW), comunicaciones y enlaces de datos, procesamiento a bordo y consolas de operador. Los centros de integración y modificación realizan cambios estructurales, cableado, instalación de antenas y carenados, mejoras de alimentación y refrigeración, e integración de software alineada con interfaces de arquitectura abierta. Este modelo de conversión es cada vez más visible en programas basados en aviones ejecutivos, incluido el programa HADES del Ejército de EE. UU., que recibió su primer avión Bombardier Global 6500 en noviembre de 2024, y el programa SIGINT de Francia, que avanzó con el avión Archange, basado en el Falcon 8X, que completó su primer vuelo en julio de 2025.
En la fase posterior, la cadena incluye pruebas y evaluación, procesos de certificación y liberación de aeronavegabilidad, sistemas de capacitación, suministro de repuestos y mantenimiento, reparación y revisión (MRO) a largo plazo tanto para la estructura base como para el conjunto de misión. Los contratistas principales y los integradores de subsistemas coordinan equipos multipartitos complejos, como el papel de Northrop Grumman como integrador de sistemas de misión seleccionado en diciembre de 2024 para la modernización del E-130J TACAMO de la Armada de los EE. UU., y el proyecto SAOC de Sierra Nevada que entró en actividad de vuelo en 2025. Los ciclos de mantenimiento y actualización constituyen una fuente importante de valor, ya que las capacidades de guerra electrónica (EW) e inteligencia, vigilancia y reconocimiento (ISR) definidas por software y las actualizaciones de sensores impulsan el trabajo de integración recurrente a lo largo de la vida útil de la flota.
Panorama competitivo
El mercado de aeronaves para misiones especiales muestra una concentración moderada. RTX Corporation, The Boeing Company y Lockheed Martin Corporation mantienen amplias carteras que abarcan patrullaje marítimo, guerra electrónica (AEW) y C2. General Atomics domina el nicho HALE/MALE, aprovechando el rápido desarrollo iterativo y su éxito en la exportación de estos sistemas. RTX Corporation aprovechó la fusión de Collins Aerospace con Raytheon Intelligence & Space para crear ofertas integrales de radar, guerra electrónica (EW) y comunicaciones que reducen el riesgo de integración para los compradores. The Boeing Company amplió la producción del P-8A para satisfacer los pedidos superpuestos de Estados Unidos, Australia y Canadá, beneficiándose de la eficiencia de las compras en bloque y de los canales de entrenamiento estándar. Lockheed Martin colaboró con Embraer en una variante de vigilancia marítima del C-390 Millennium, ampliando el acceso a los mercados sudamericano y africano.
Integradores de sistemas de misión, como L3Harris Technologies, Inc. y Sierra Nevada Company, LLC, aprovechan la demanda de conversiones rápidas de fuselajes comerciales, completando a menudo soluciones ISR llave en mano en menos de un año. Turkish Aerospace Industries y Korea Aerospace Industries se posicionan como disruptores, ofreciendo plataformas de patrullaje e ISR autóctonas que superan las restricciones de ITAR. Los especialistas en arrendamiento expanden sus flotas gestionadas, lo que permite a los clientes gubernamentales desplegar activos de vigilancia sin inversión de capital ni largos ciclos de depreciación.
La diferenciación tecnológica se centra en algoritmos de guerra electrónica cognitiva, la fusión de sensores basada en IA y estándares abiertos que permiten futuras actualizaciones sin necesidad de recertificar la estructura de la aeronave. L3Harris Technologies, Inc., presentó 14 patentes sobre interferencias adaptativas entre 2023 y 2025, lo que ilustra la carrera innovadora hacia contramedidas con agilidad de frecuencia. Las hojas de ruta de los proveedores indican un aumento en el procesamiento a bordo que filtra datos en el borde, reduciendo así la carga de ancho de banda y permitiendo decisiones más rápidas en la cadena de desconexión. Las alianzas entre empresas de primera línea y de análisis en la nube probablemente definirán la próxima frontera de creación de valor en el mercado de aeronaves para misiones especiales.
Líderes de la industria de aeronaves para misiones especiales
La compania boeing
Lockheed Martin Corporation
Corporación Northrop Grumman
Bombardier Inc.
Dassault Aviation
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Korean Air formalizó la compra de dos aviones Bombardier Global 6500 adicionales que se configurarán para el programa de guerra electrónica de la Fuerza Aérea de la República de Corea. Esta transacción refuerza la posición del Global 6500 como una plataforma de avión ejecutivo versátil para misiones de alta gama, lo que permite un proceso de producción e integración más extenso para sistemas de misión específicos de guerra electrónica y trabajos de modificación.
- Septiembre de 2025: La Dirección General de Armamento (DGA) de Francia realizó un pedido de cinco aviones de vigilancia marítima Falcon 2000 Albatros en el marco del programa AVSIMAR, elevando así el total previsto de la flota a doce aeronaves. Este pedido adicional refuerza el segmento de vigilancia marítima, que se basa en la conversión de aeronaves, y aporta capacidad para operar con múltiples aviones, facilitando la instalación de sistemas de misión, la formación y el soporte a largo plazo.
- Julio de 2024: Diamond Aircraft firmó un contrato para suministrar tres aeronaves de vigilancia aérea DA62 MPP al Ministerio de Crisis Climática y Protección Civil de Grecia para misiones de extinción de incendios, búsqueda y rescate, y vigilancia aérea. Este contrato refleja la continua adquisición de plataformas más pequeñas y económicas para misiones especiales por parte de organismos civiles que necesitan cobertura multisensor sin la huella operativa de aeronaves militares de mayor tamaño.
Alcance y metodología
Los aviones de misión especial son aviones equipados con una amplia gama de sensores y equipos militares para apoyar una amplia gama de misiones que no son de combate, como búsqueda y rescate, inteligencia, vigilancia y reconocimiento (ISR), guerra electrónica, etc. El mercado incluye adquisiciones. , actualización y mantenimiento de aviones de misiones especiales. El alcance no incluye vehículos aéreos no tripulados (UAV) ni helicópteros utilizados para ISR, búsqueda y rescate y otras misiones de las fuerzas armadas que no sean de combate.
El mercado de aviones para misiones especiales está segmentado por aplicación y geografía. Según la aplicación, el mercado se segmenta en ISR, aviones de patrulla marítima y otras aplicaciones. El segmento de otras aplicaciones incluye aviones utilizados para guerra electrónica, ambulancia aérea y transporte VIP. El informe también cubre los tamaños de mercado y las previsiones para el mercado de aviones de misiones especiales en los principales países de diferentes regiones. Para cada segmento, el tamaño del mercado se proporciona en términos de valor (USD).
| Ala fija |
| Ala giratoria |
| Vehículo aéreo no tripulado (UAV) |
| Plataformas híbridas/otras |
| Inteligencia, Vigilancia y Reconocimiento (ISR) |
| Patrulla marítima y guerra antisubmarina (ASW) |
| Guerra electrónica (EW) e inteligencia de señales (SIGINT) |
| Alerta temprana y control aerotransportado (AEW&C) |
| Servicios de emergencia (evacuación médica, gestión de desastres, búsqueda y rescate, etc.) |
| Defensa y Seguridad Nacional/Aplicación de la Ley |
| Comercial y Civil |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Reino Unido | |
| Francia | ||
| Alemania | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Resto de Sudamérica | ||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos |
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Resto de Africa | ||
| Por Plataforma | Ala fija | ||
| Ala giratoria | |||
| Vehículo aéreo no tripulado (UAV) | |||
| Plataformas híbridas/otras | |||
| por Aplicación | Inteligencia, Vigilancia y Reconocimiento (ISR) | ||
| Patrulla marítima y guerra antisubmarina (ASW) | |||
| Guerra electrónica (EW) e inteligencia de señales (SIGINT) | |||
| Alerta temprana y control aerotransportado (AEW&C) | |||
| Servicios de emergencia (evacuación médica, gestión de desastres, búsqueda y rescate, etc.) | |||
| Por usuario final | Defensa y Seguridad Nacional/Aplicación de la Ley | ||
| Comercial y Civil | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Europa | Reino Unido | ||
| Francia | |||
| Alemania | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japan | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| Sudamérica | Brazil | ||
| Resto de Sudamérica | |||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos | |
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de aviones para misiones especiales en 2026?
El tamaño del mercado de aeronaves para misiones especiales alcanzó los 19.95 millones de dólares en 2026 y se proyecta que aumente a 27.31 millones de dólares en 2031 con una CAGR del 6.48 %.
¿Qué segmento de plataforma tiene la mayor participación en los ingresos?
Los aviones de ala fija lideraron con el 39.67% de los ingresos de 2025, liderados por el P-8A Poseidon y variantes similares de patrulla marítima.
¿Qué segmento de plataforma está creciendo más rápido?
Se pronostica que los vehículos aéreos no tripulados (UAV) se expandirán a una tasa compuesta anual del 12.21 % hasta 2031, a medida que los operadores buscan una cobertura persistente a un costo por hora más bajo.
¿Qué región experimentará el mayor crecimiento?
Se espera que Asia-Pacífico registre la CAGR regional más rápida, con un 8.51 %, impulsada por las adquisiciones en India, Japón, Australia y Corea del Sur.
¿Qué limita el crecimiento a corto plazo?
Los aplazamientos presupuestarios en Europa y las limitaciones en el control de las exportaciones de sensores avanzados retrasan algunos programas, recortando alrededor de 1.3 puntos porcentuales de la CAGR de corto plazo.
¿Cuál es el área de aplicación más grande?
La inteligencia, la vigilancia y el reconocimiento (ISR) siguen siendo dominantes, representando el 55.42% del valor de mercado en 2025 y siguen atrayendo financiación.


