

Tamaño y participación en el mercado de aceros especiales
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
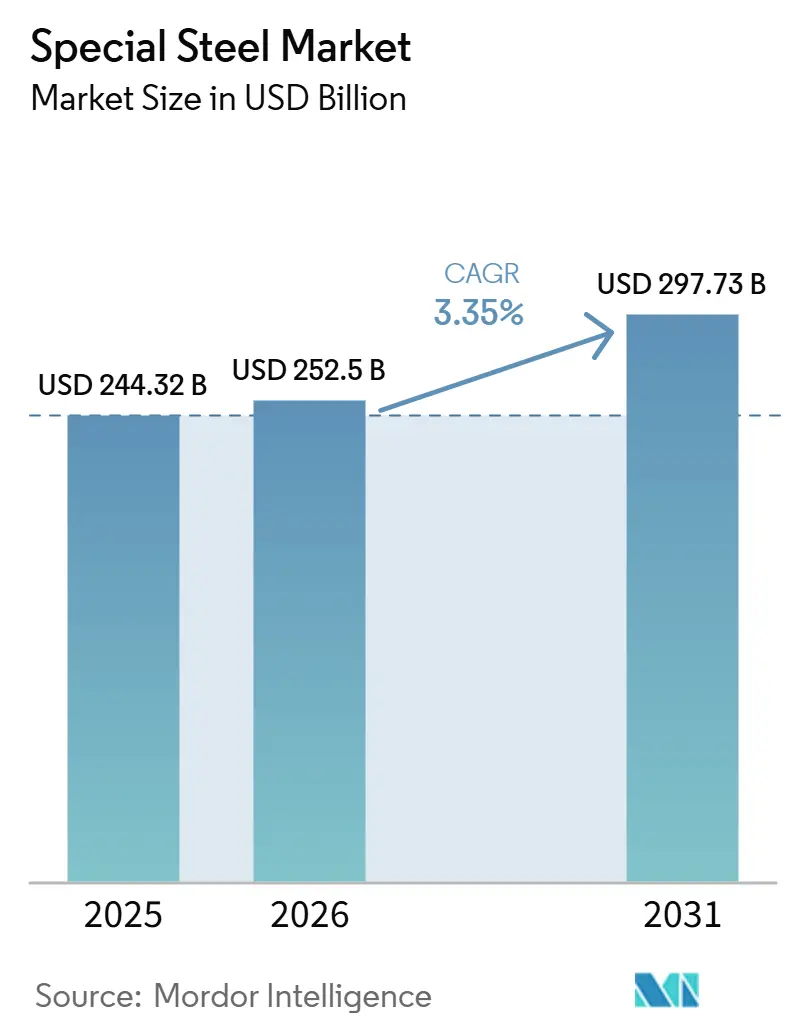
| Tamaño del mercado (2026) | USD 252.5 mil millones |
| Tamaño del mercado (2031) | USD 297.73 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.35% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado del acero especial por Mordor Intelligence
Se espera que el tamaño del mercado de aceros especiales crezca de USD 244.32 mil millones en 2025 a USD 252.5 mil millones en 2026 y se prevé que alcance USD 297.73 mil millones para 2031 con un CAGR del 3.35% durante 2026-2031. Los grados de acero inoxidable, el desarrollo de aleaciones preparadas para hidrógeno y la demanda de torres eólicas marinas sustentan esta trayectoria de crecimiento. La adopción acelerada de las rutas de horno de arco eléctrico (EAF) y hierro de reducción directa de hidrógeno (H₂-DRI) está reduciendo las huellas de carbono y reescribiendo las curvas de costos, mientras que los programas de infraestructura respaldados por políticas en toda la India y la ASEAN amplifican los volúmenes de metales básicos. La volatilidad de las materias primas en níquel y cromo continúa presionando los márgenes de los productores, pero las acerías con materias primas propias o capacidad integrada de ferrocromo defienden la rentabilidad. El panorama competitivo está cambiando hacia las empresas conjuntas que distribuyen el gasto de capital en descarbonización, especialmente las alianzas entre JSW-JFE y POSCO-Nippon Steel, al tiempo que las miniacerías amplían su capacidad de producción de chapa con bajas emisiones de carbono para clientes de los sectores automotriz y de energías renovables.
Conclusiones clave del informe
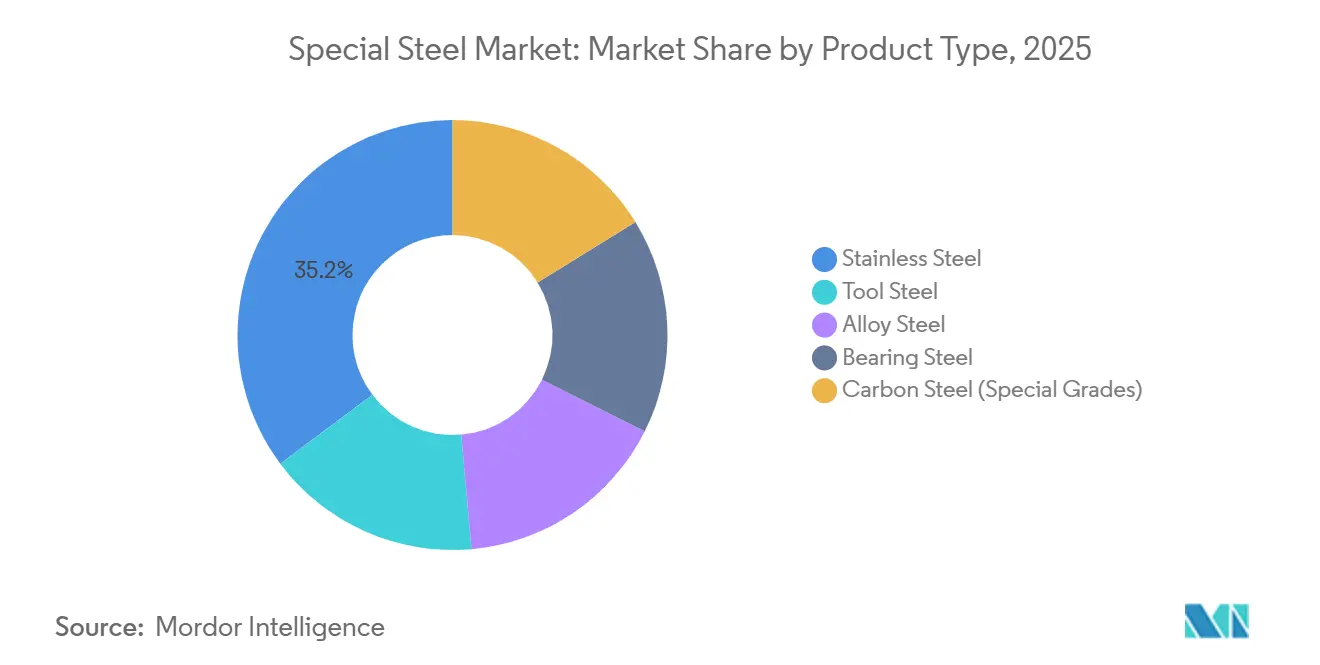
- Por tipo de producto, el acero inoxidable lideró con una participación de ingresos del 35.22 % en 2025, y se proyecta que su segmento avance a una CAGR del 3.67 % hasta 2031.
- Por forma, las láminas y placas representaron una participación del 40.56% del tamaño del mercado de acero especial en 2025 y se prevé que registren una CAGR del 3.51% hasta 2031.
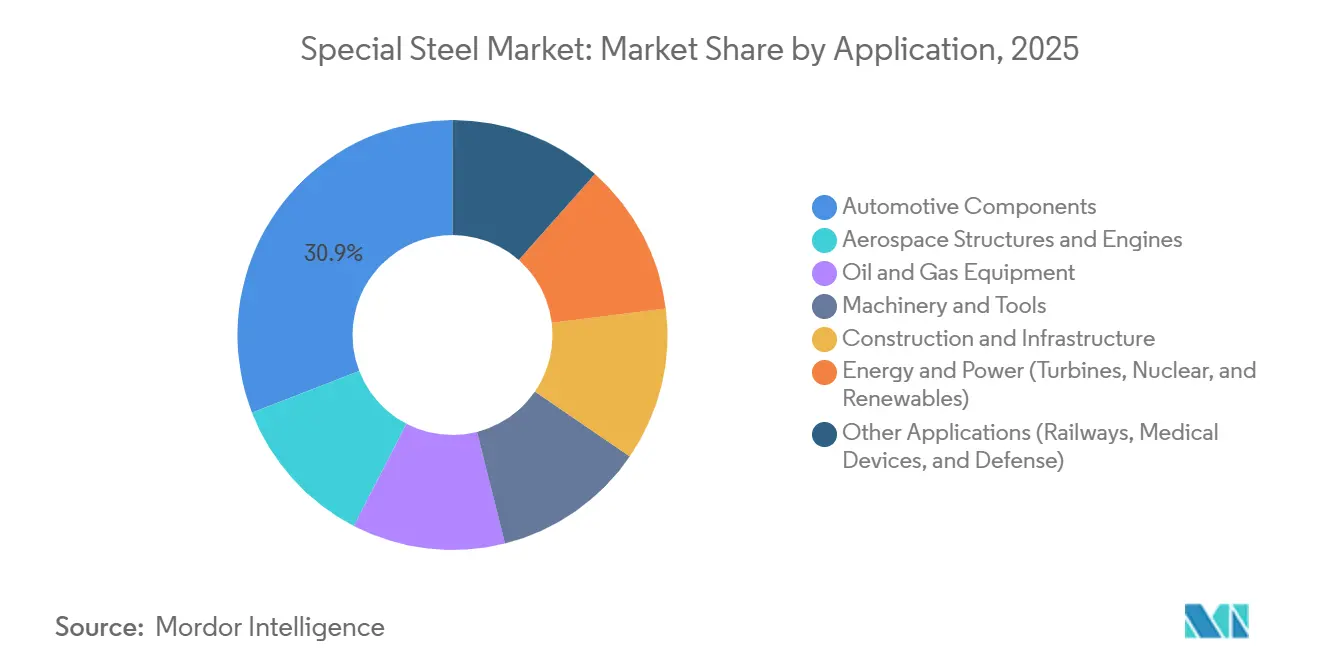
- Por aplicación, los componentes automotrices capturaron el 30.88% de la participación de mercado de acero especial en 2025, mientras que el segmento de energía y potencia exhibe la CAGR más alta del 4.65% hasta 2031.
- Por geografía, Asia-Pacífico lideró con una participación de ingresos del 43.35 % en 2025, y se proyecta que su segmento avance a una CAGR del 3.45 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de aceros especiales
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Transición a rutas EAF y H₂-DRI impulsada por la descarbonización | + 0.8% | UE, América del Norte, Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión del hardware de energías renovables | + 0.9% | América del Norte, UE, Asia-Pacífico costera | Mediano plazo (2-4 años) |
| Plataformas de diseño de aleaciones con soporte digital que acortan los ciclos de desarrollo de grados. | + 0.3% | Centros globales de I+D | Corto plazo (≤ 2 años) |
| Estímulo de infraestructura en las economías emergentes | + 0.7% | Asia-Pacífico, América del Sur, Oriente Medio | Largo plazo (≥ 4 años) |
| Aumento de la producción de aceros preparados para el hidrógeno verde. | + 0.5% | UE, América del Norte, Australia | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Cambio impulsado por la descarbonización hacia las rutas EAF y H₂-DRI
Los proyectos EAF y H₂-DRI reducen hasta un 70 % de las emisiones de CO₂ a nivel de planta en comparación con los altos hornos. SSAB espera una producción libre de combustibles fósiles de Oxelösund para 2026, mientras que H₂ Green Steel apunta a 5 millones de toneladas de acero verde en Suecia para 2030 [1] World Nuclear News, “Global Steelmakers Fast-Track Hydrogen-DRI Projects,” worldnuclearnews.com . La intensidad de capital sigue siendo alta en USD 1,200-1,500 por tonelada de capacidad anual, pero los precios del carbono de la Unión Europea (UE) superiores a 90 EUR por tonelada están acelerando los períodos de recuperación de la inversión. Las conversiones norteamericanas, como el programa de CAD 700 millones de Algoma Steel, se alinean con los mandatos de abastecimiento bajo en carbono de los fabricantes de automóviles. El riesgo de ejecución persiste cuando el suministro de hidrógeno y la energía renovable se retrasan con respecto a los plazos del proyecto, evidenciado por la transición retrasada de Thyssenkrupp en Duisburg.
Expansión del hardware de energías renovables
Los proyectos de energía eólica marina, electrolizadores y gasoductos de hidrógeno están ampliando la diversidad de usos finales para los grados de acero especiales del mercado. Estados Unidos destinó 42 millones de dólares a la infraestructura eólica marina, con el objetivo de alcanzar los 30 GW para 2030, lo que equivale a una demanda de 1.5 a 20 millones de toneladas de chapa al año. El programa REPowerEU de la UE tiene como objetivo 300 GW de energía eólica marina para 2050, lo que requerirá entre 15 y 2.0 millones de toneladas de acero para monopilotes y torres. Las instalaciones de electrolizadores podrían alcanzar los 8 GW en 2026, y cada gigavatio consumirá alrededor de 4,000 toneladas de acero inoxidable especial. Los grados de tubería API 5L X70/X80 dominan los marcos de transmisión de hidrógeno, y la Red Troncal Europea de Hidrógeno prevé 81,000 km de infraestructura para 2040.
Plataformas de diseño de aleaciones con soporte digital que acortan los ciclos de desarrollo de grados
Plataformas como DENS integran CALPHAD con aprendizaje automático para modelar la evolución de la microestructura, reduciendo los tiempos de cualificación a menos de 12 meses. El desarrollo de la aleación BR-1200 de Rosatom demuestra una estabilidad a 600 °C en un año tras la evaluación computacional, mientras que las aleaciones H13 y D2 para herramientas de fabricación aditiva alcanzan ahora una dureza equivalente a la del acero forjado con un 80 % menos de residuos. Los ciclos más rápidos permiten a las acerías adaptar las composiciones químicas a las especificaciones de electrolizadores y plataformas marinas, asegurando precios superiores y la certificación de ser pioneras en el sector.
Estímulo a la infraestructura en economías emergentes
El presupuesto de la Unión de la India para 2024-25 elevó el gasto en infraestructura a 11.11 billones de rupias (133 millones de dólares), lo que impulsó el consumo de acero acabado a 136.09 millones de toneladas en el año fiscal 25. Los incentivos vinculados a la producción fomentan la sustitución de importaciones en los grados automotriz y de defensa, mientras que las ampliaciones de oleoductos y ferrocarriles de la ASEAN mejoran la visibilidad de la demanda regional. Las medidas antidumping brasileñas buscan proteger los márgenes, aunque la inversión de capital se está reduciendo a medida que Gerdau prioriza el flujo de caja libre.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Procesos de alto consumo energético y endurecimiento de los regímenes de fijación de precios del carbono | -0.6% | UE, América del Norte, China | Corto plazo (≤ 2 años) |
| Competencia de los metales ligeros fabricados mediante manufactura aditiva. | -0.4% | América del Norte, UE, Japón | Mediano plazo (2-4 años) |
| Volatilidad en la cadena de suministro de minerales críticos | -0.5% | Global, alta exposición a Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Procesos de alto consumo energético y fijación de precios del carbono
La producción de acero en altos hornos consume entre 18 y 22 gigajulios por tonelada de acero bruto, y los mecanismos de fijación de precios del carbono están elevando los costos operativos más rápido de lo que las acerías pueden repercutirlos en los clientes. Los precios de los derechos de emisión de la Unión Europea (UE) superiores a 90 euros (103 dólares) añaden entre 18 y 20 euros (20 y 23 dólares) por tonelada a los costos integrados, mientras que el CBAM elimina la vía de importación de bajo costo para 2026. El creciente mercado de carbono de China y el temor de la India a los ajustes fronterizos están impulsando a los productores nacionales hacia la inversión en hornos de arco eléctrico (EAF) a pesar de los mayores costos iniciales.
Competencia de los metales ligeros fabricados mediante manufactura aditiva
Los procesos de fusión láser de lecho de polvo y deposición de energía dirigida permiten la fabricación de superaleaciones de aluminio, titanio y níquel con forma casi final, lo que reduce la demanda de componentes de acero especial forjados y mecanizados en la industria aeroespacial y de defensa. Las rutas aditivas ofrecen ahorros de tiempo de entrega del 30-50% para matrices H13 y permiten la fabricación de álabes de titanio-aluminuro que reducen el peso de las turbinas entre un 20 y un 30%. La participación del acero para herramientas en las forjas aeroespaciales ya está disminuyendo, y los obstáculos de certificación siguen siendo la barrera final. Los plazos de certificación para piezas críticas para el vuelo fabricadas aditivamente se extienden de 3 a 5 años, y los costos de calificación pueden superar los 5 millones de dólares por número de pieza, lo que crea una barrera para la sustitución generalizada en plataformas heredadas.
Análisis de segmento
Por tipo de producto: El acero inoxidable domina, las herramientas se enfrentan a obstáculos en la fabricación aditiva.
La participación del 35.22 % del acero inoxidable en 2025 subraya su papel fundamental en la protección contra la corrosión en pilas de electrolizadores y estructuras marinas. El auge del arrabio de níquel en Indonesia y la expansión de la capacidad de la India respaldan una tasa de crecimiento anual compuesta (TCAC) del 3.67 % hasta 2031. La demanda de acero para herramientas se está estancando, ya que la participación de la fabricación aditiva en la producción de herramientas alcanzó el 11 % en 2023, lo que ejerce presión sobre los suministros tradicionales.
El acero aleado sigue siendo relevante para componentes de sistemas de transmisión y maquinaria pesada, pero la transición hacia los vehículos eléctricos favorece el uso de metales más ligeros. La innovación en aceros para rodamientos, como la unidad de eje para vehículos eléctricos de alta velocidad de NSK, está impulsando el uso de aleaciones refundidas por electroescoria en la industria automotriz. Los programas nucleares, como el grado BR-1200 de Rosatom, están llevando las aleaciones austeníticas al servicio a altas temperaturas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por forma: Láminas y placas de plomo, bobinas de aceleración
Las chapas y planchas representaron el 40.56 % de los ingresos de 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 3.51 % durante el período de previsión (2026-2031), impulsadas por la fabricación de torres eólicas marinas, paneles de carrocería para automóviles y aplicaciones en recipientes a presión que requieren laminado de gran anchura y tolerancias de espesor estrictas. Estados Unidos necesitará hasta 2 millones de toneladas de planchas al año una vez que alcance su objetivo de 30 GW de energía eólica marina.
Las bobinas, beneficiadas por la reducción de peso en la industria automotriz y la producción de electrodomésticos, presentan la trayectoria de mayor crecimiento, con la planta de Nucor en Virginia Occidental lista para comenzar a operar en 2027. Las barras y varillas siguen vinculadas a los cubos mecanizados y las operaciones de trefilado, aunque la penetración de los vehículos eléctricos está reduciendo los volúmenes de ejes largos. Otros componentes, como las forjas y los lingotes, se utilizan en discos de turbinas, ruedas de ferrocarril y materia prima para laminación, donde la certificación y la trazabilidad generan precios superiores.
Por aplicación: Sobretensiones y picos de potencia, Ajustes automotrices
Los componentes automotrices representaron el 30.88 % de los ingresos de 2025; sin embargo, la electrificación de los sistemas de propulsión está desplazando la combinación hacia componentes de alta resistencia y secciones transversales más delgadas, en lugar de engranajes de transmisión pesados. El sector de energía y electricidad lidera el crecimiento del segmento con una tasa de crecimiento anual compuesta (CAGR) del 4.65 % hasta 2031, a medida que los reactores de cuarta generación, las mejoras en las turbinas de gas y los proyectos eólicos marinos de gran envergadura aumentan la complejidad de los materiales.
Las estructuras aeroespaciales emplean matrices de acero especiales para piezas de titanio conformadas mediante superplasticidad, pero la metalurgia aditiva está reduciendo la demanda de grandes piezas forjadas. Los sectores del petróleo y el gas, la maquinaria, la construcción y el ferrocarril mantienen perfiles de demanda específicos y rigurosos, protegidos por largos ciclos de certificación y códigos de seguridad.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
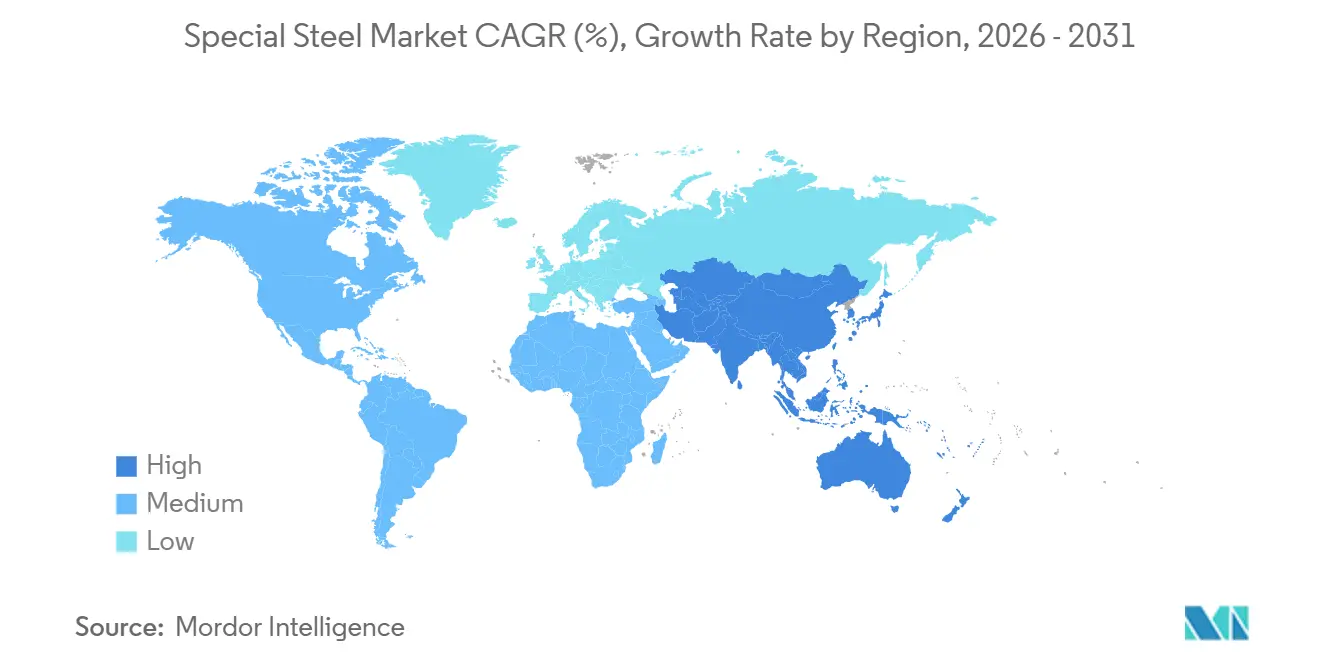
La participación del 43.35 % de Asia-Pacífico en 2025 se debe a la escala de China, el estímulo de la India y la integración del níquel en Indonesia. China Baowu produjo 131.85 millones de toneladas de acero bruto en 2024 y busca la neutralidad de carbono para 2050 mediante la metalurgia del hidrógeno. India tiene como objetivo alcanzar una capacidad de 300 millones de toneladas para 2030-31, respaldada por incentivos vinculados a la producción que reducen la dependencia de las importaciones de aceros especiales. Las acerías de la ASEAN se expanden, aunque los retrasos en la adquisición de terrenos y la financiación limitan su concreción.
América del Norte aprovecha la abundancia de chatarra y el impulso a la relocalización de la producción. La planta de chapa de Nucor, con una inversión de 3.1 millones de dólares, y la modernización de Calvert, de ArcelorMittal, con una inversión de 1 millones de dólares, se alinean con los programas de aligeramiento de peso de los fabricantes de equipos originales (OEM). Una posible fusión entre Nippon Steel y US Steel crearía una plataforma especializada transpacífica, mientras que el EBITDA de Gerdau ahora se concentra en un 62% en su red estadounidense.
Europa se enfrenta a los costes más elevados de descarbonización. SSAB suministrará acero libre de combustibles fósiles para 2026, y la integración del ferrocromo de Outokumpu amortigua la volatilidad del cromo. Thyssenkrupp busca socios ante la presión que ejercen los precios del sistema de comercio de emisiones sobre la rentabilidad de los altos hornos, y la reconversión de Port Talbot en el Reino Unido demuestra un apoyo político condicionado por los recortes de empleo.
Sudamérica depende de las defensas comerciales brasileñas y de mejoras en la minería sostenible [2] Gerdau, “Informe Anual 2025”, gerdau.com.br . Los fallos antidumping previstos para 2026 podrían estabilizar los precios internos. La austeridad de Argentina frena la demanda, aunque los canales de exportación regionales abren focos de oportunidad.
En Oriente Medio y África, la demanda de la construcción saudí se combina con el predominio del suministro de ferrocromo sudafricano. Los costes energéticos amenazan la producción de las fundiciones, pero los megaproyectos de la Visión 2030 impulsan la demanda de productos largos.
Panorama competitivo
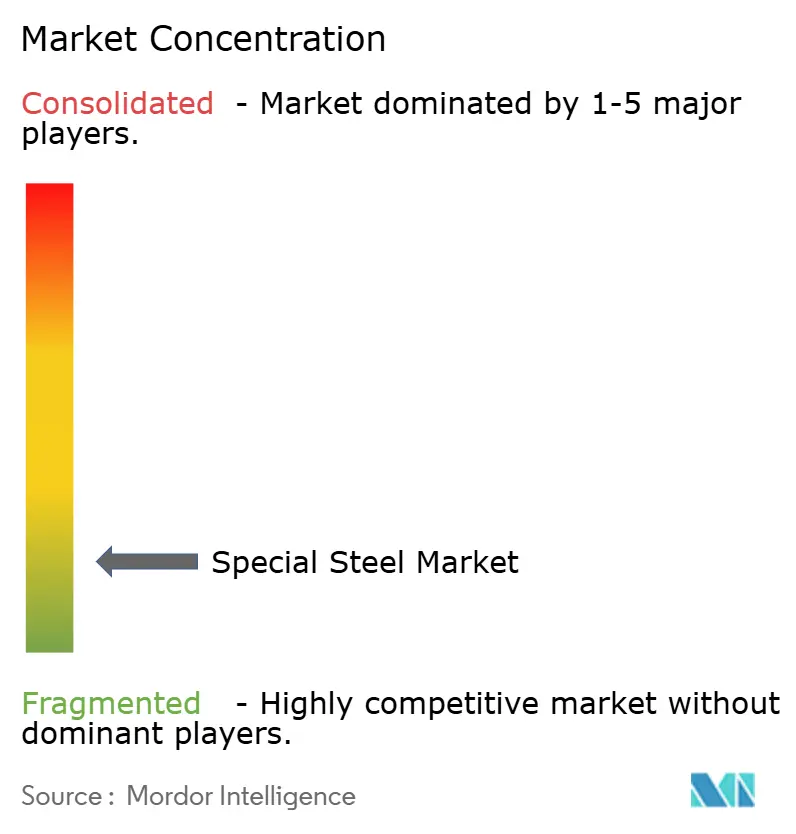
El mercado de aceros especiales está muy fragmentado. Nucor y SSAB se centran en la chapa de bajo contenido de carbono a partir de chatarra, mientras que TsNIITMASH de Rosatom ejemplifica la diferenciación de aleaciones basada en I+D. Las plataformas digitales de aleaciones reducen el tiempo de comercialización, optimizando la relación entre las especificaciones del cliente y la producción de la fábrica. Las empresas de fabricación aditiva actúan como agentes disruptivos en los volúmenes de herramientas y prototipos, equilibrando el sector.
Líderes de la industria del acero especial
ArcelorMittal
Corporación Nippon Steel
POSCO
Corporación de acero JFE
Grupo de acero de China Baowu
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2026: AM/NS India, una empresa conjunta de ArcelorMittal y Nippon Steel, inició la construcción de una planta siderúrgica integrada en Andhra Pradesh, India. Con una inversión de entre 7.500 y 8.000 millones de dólares, la planta tendrá una capacidad anual de 8.2 millones de toneladas. Se prevé que la producción comience en el primer trimestre de 2029, centrándose en una amplia gama de productos de acero.
- Junio de 2025: Thyssenkrupp presentó el acero eléctrico de grano orientado Bluemint Powercore en CWIEME 2025. Este acero especial mejora la eficiencia energética de motores y generadores eléctricos, especialmente para aplicaciones de movilidad. El producto reduce las emisiones de CO2, apoyando así las iniciativas medioambientales en los sectores de energía y movilidad.
Alcance del informe del mercado mundial de aceros especiales
Los aceros especiales comprenden diversos tipos de acero con propiedades mecánicas mejoradas y mayor facilidad de procesamiento, que son esenciales para aplicaciones especiales en la industria aeroespacial, la generación de energía, la industria nuclear, la defensa, la criogenia y otras industrias de ingeniería en general.
El mercado de aceros especiales se segmenta por tipo de producto, forma, aplicación y geografía. Por tipo de producto, el mercado se divide en acero inoxidable, acero para herramientas, acero aleado, acero para rodamientos y acero al carbono (grados especiales). Por forma, el mercado se divide en láminas y placas, barras, varillas, bobinas y otros (forjas, alambres y palanquillas). Por aplicación, el mercado se divide en componentes para automóviles, estructuras y motores aeroespaciales, equipos para la industria del petróleo y el gas, maquinaria y herramientas, construcción e infraestructura, energía (turbinas, energía nuclear y energías renovables) y otras aplicaciones (ferrocarriles, dispositivos médicos y defensa). El informe también abarca el tamaño del mercado y las previsiones para aceros especiales en 17 países de las principales regiones. Los tamaños del mercado y las previsiones se proporcionan en términos de valor (USD).
| Acero Inoxidable |
| Herramienta de acero |
| Aleación de acero |
| Teniendo acero |
| Acero al carbono (calidades especiales) |
| Hojas y Placas |
| Bares |
| Varillas |
| bobinas |
| Otros (Forjas, Alambres y Palanquillas) |
| Componentes automotrices |
| Estructuras y motores aeroespaciales |
| Equipos de petróleo y gas |
| Maquinaria y herramientas |
| Construcción e Infraestructura |
| Energía y potencia (turbinas, energía nuclear y energías renovables) |
| Otras aplicaciones (ferrocarriles, dispositivos médicos y defensa) |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| Países nórdicos | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por tipo de producto | Acero Inoxidable | |
| Herramienta de acero | ||
| Aleación de acero | ||
| Teniendo acero | ||
| Acero al carbono (calidades especiales) | ||
| Por formulario | Hojas y Placas | |
| Bares | ||
| Varillas | ||
| bobinas | ||
| Otros (Forjas, Alambres y Palanquillas) | ||
| por Aplicación | Componentes automotrices | |
| Estructuras y motores aeroespaciales | ||
| Equipos de petróleo y gas | ||
| Maquinaria y herramientas | ||
| Construcción e Infraestructura | ||
| Energía y potencia (turbinas, energía nuclear y energías renovables) | ||
| Otras aplicaciones (ferrocarriles, dispositivos médicos y defensa) | ||
| Por geografía | Asia-Pacífico | China |
| Japan | ||
| India | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| Países nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de aceros especiales en 2031?
Se espera que el tamaño del mercado de aceros especiales crezca de 244.32 millones de dólares en 2025 a 252.5 millones de dólares en 2026, y se prevé que alcance los 297.73 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 3.35% durante el período 2026-2031.
¿Cuál es la tasa de crecimiento anual compuesta (CAGR) prevista para los aceros especiales entre 2026 y 2031?
Se proyecta que el mercado crecerá a una tasa compuesta anual del 3.35 % durante el período 2026-2031.
¿Qué tipo de producto genera mayores ingresos en el sector de los aceros especiales?
El acero inoxidable representó el 35.22% de los ingresos de 2025 y seguirá liderando el mercado durante el período previsto.
¿Por qué la energía y la electricidad son las aplicaciones de más rápido crecimiento?
Las torres eólicas marinas, los buques nucleares de cuarta generación y la infraestructura de hidrógeno requieren grados de alta resistencia a la corrosión, lo que impulsa una tasa de crecimiento anual compuesta del 4.65 %.


