

Tamaño y participación en el mercado de seguros especializados
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 147.76 mil millones |
| Tamaño del mercado (2031) | USD 235.44 mil millones |
| Tasa de crecimiento (2026 - 2031) | 9.77% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Europa |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de seguros especializados por Mordor Intelligence
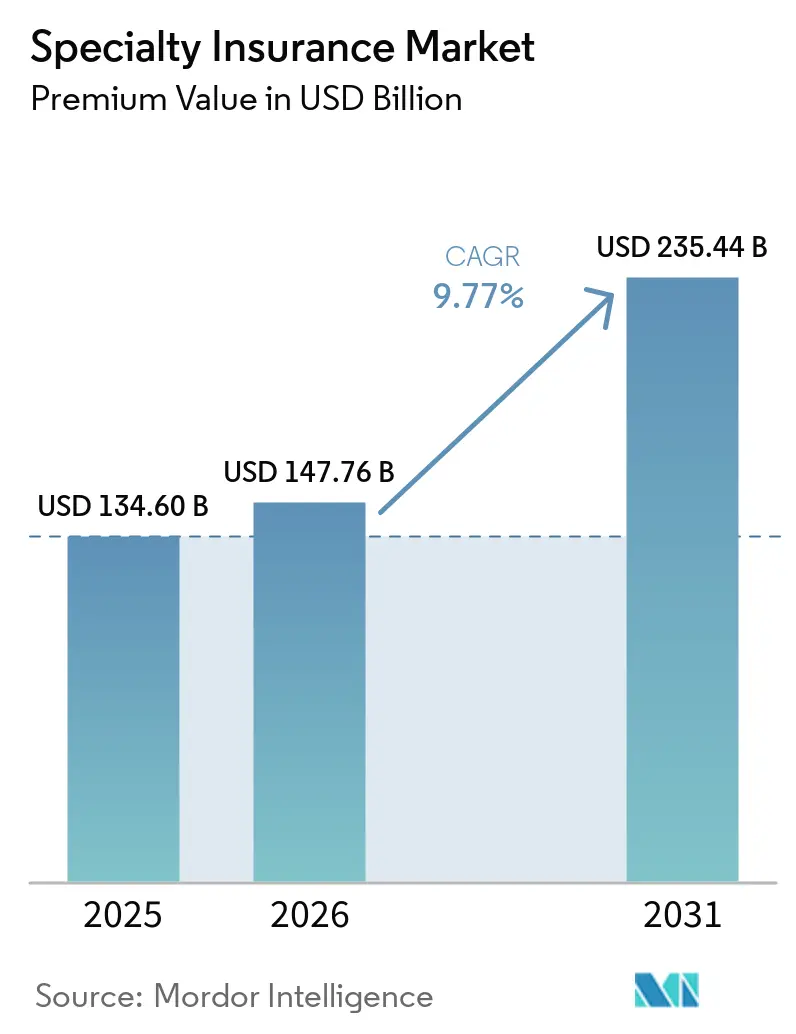
El tamaño del mercado de seguros especializados, en términos de valor de las primas, se valoró en 134.60 millones de dólares en 2025 y se estima que crecerá desde los 147.76 millones de dólares en 2026 hasta alcanzar los 235.44 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 9.77% durante el período de previsión (2026-2031).
La profundización de los vínculos comerciales globales, la intensificación de las pérdidas por catástrofes naturales y la llegada de riesgos no convencionales, como los satélites de órbita baja y los pasivos vinculados a criterios ESG, están reorientando la transferencia de riesgos corporativos hacia coberturas personalizadas que las pólizas estándar de daños no pueden cubrir. Las entradas de capital provenientes de bonos de catástrofe y otros valores vinculados a seguros complementan el reaseguro tradicional; sin embargo, la experiencia técnica en la modelización de exposiciones complejas sigue siendo la verdadera limitación para el crecimiento del mercado de seguros especializados. La distribución integrada está reduciendo las fricciones de compra al vincular la cobertura en el momento en que surge un riesgo, mientras que las estructuras paramétricas están desbloqueando la protección para riesgos secundarios que desafían el ajuste de pérdidas convencional. Por lo tanto, el mercado de seguros especializados se basa en el análisis de datos, la suscripción en tiempo real y la capacidad de cubrir brechas que, de otro modo, obstaculizarían la actividad económica de alto riesgo.
Conclusiones clave del informe
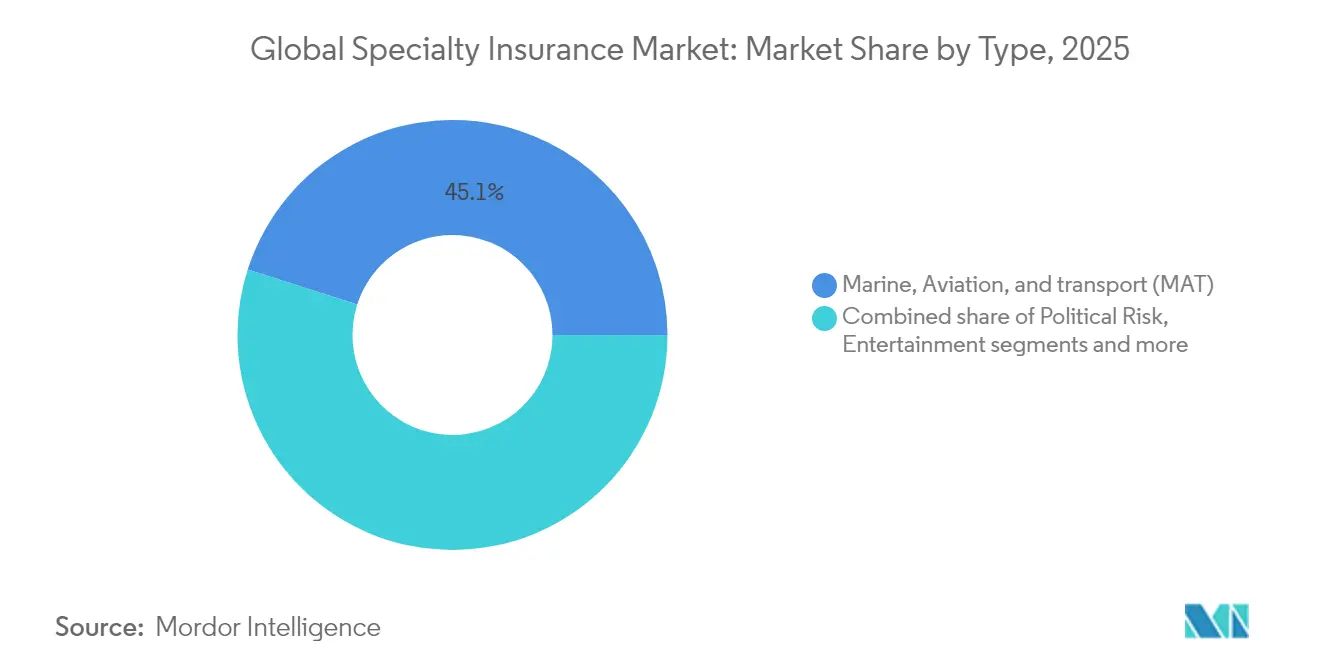
- Por tipo, el sector marítimo, de aviación y transporte capturaron el 45.08 % de la participación de mercado mundial de seguros especializados en 2025, mientras que se prevé que el entretenimiento y los medios de comunicación crezcan a una CAGR del 10.25 % hasta 2031.
- Por usuario final, las grandes empresas poseían el 49.62% de las primas de 2025; se proyecta que las pequeñas y medianas empresas registren una CAGR del 8.58% hasta 2031.
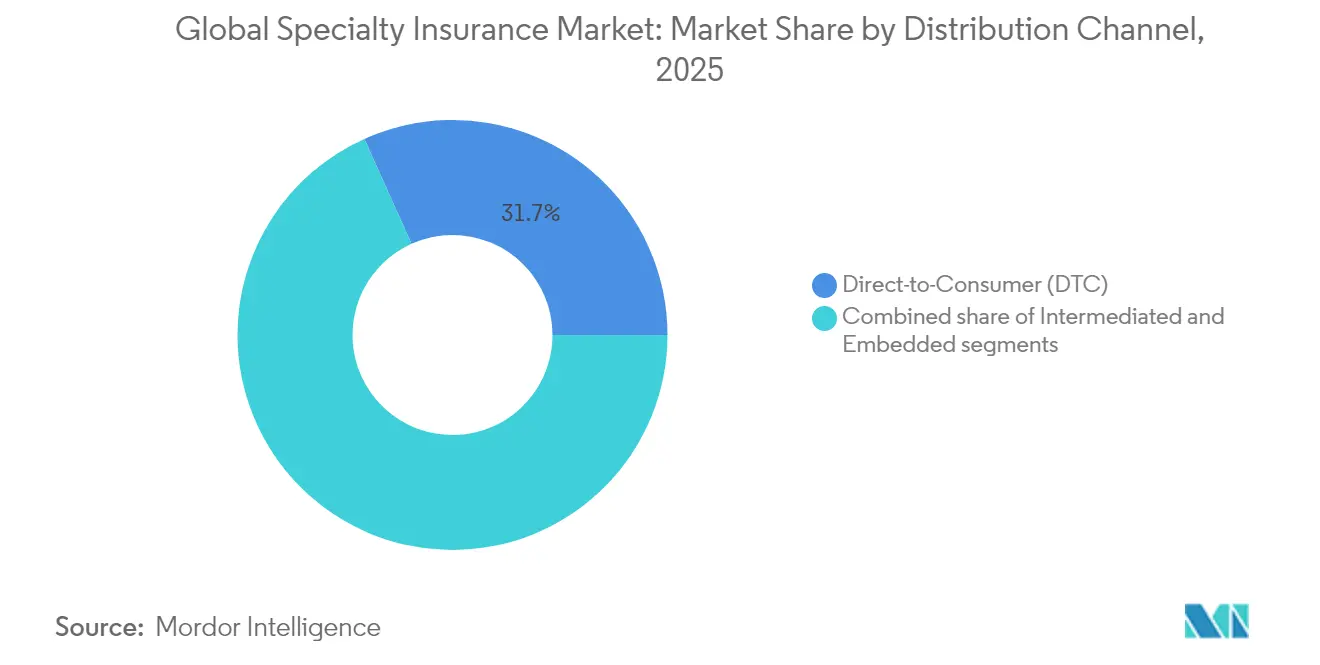
- Por distribución, los canales directos al consumidor representaron el 31.72% de los ingresos de 2025, mientras que se prevé que las plataformas integradas avancen un 7.9% anual hasta 2031.
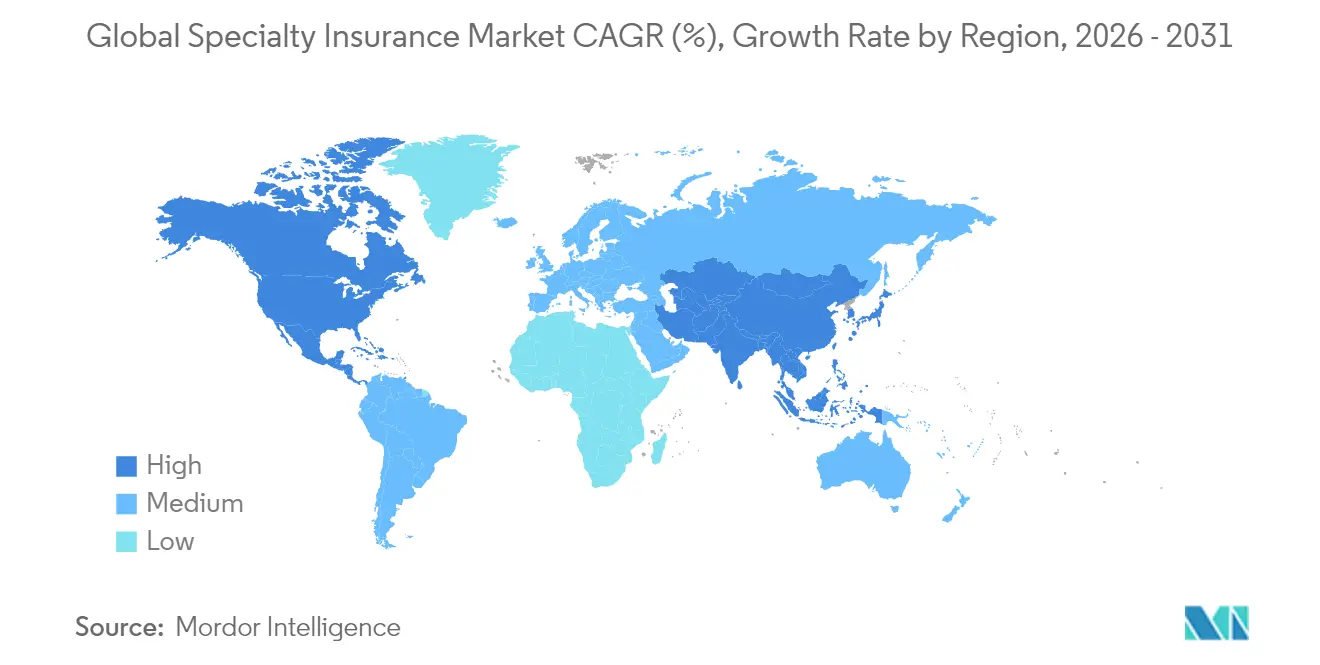
- Por geografía, el mercado de seguros especializados en América del Norte lideró con una participación en los ingresos del 39.02 % durante 2025; Asia-Pacífico se está expandiendo a una CAGR del 8.37 % gracias a la demanda de infraestructura y manufactura.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de seguros especializados
Análisis del impacto de los impulsores
| Destornillador | (~ ) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento del volumen del comercio mundial | + 2.1% | Global con corredores Asia-Pacífico | Mediano plazo (2–4 años) |
| Mayor exposición a catástrofes naturales | + 1.8% | América del Norte y Europa primaria | Largo plazo (≥ 4 años) |
| Demanda de portadas coleccionables por parte de personas de alto patrimonio | + 1.3% | Núcleo de América del Norte y Europa | Mediano plazo (2–4 años) |
| Plataformas de seguros integradas | + 1.6% | Global, liderado por América del Norte y Europa | Corto plazo (≤ 2 años) |
| Despliegue de activos espaciales en órbita terrestre baja | + 0.9% | Estados Unidos, Europa, China | Largo plazo (≥ 4 años) |
| Cláusulas de crédito y riesgo político vinculadas a criterios ESG | + 1.2% | primarias de Europa | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento del volumen del comercio mundial
El rendimiento de contenedores aumentó un 6.6 % interanual hasta agosto de 2024, enmascarando cambios hacia buques más grandes que concentran valores asegurados y complican el modelado de acumulación [1] Swiss Re Institute, “Global Container Throughput Trends”, swissre.com . Los aranceles a las importaciones estadounidenses aumentaron los valores de carga declarados en un 20-30 %, inflando las bases de primas para el mercado de seguros especializados. La diversificación de rutas geopolíticas alarga los tiempos de tránsito, aumentando las ventanas de exposición e impulsando la demanda de extensiones de viaje y endosos de interrupción de negocios contingentes. Los suscriptores especializados que aprovechan el análisis de seguimiento de buques ahora fijan precios de escenarios de acumulación más precisos que las pólizas marítimas estándar, lo que permite mayores retenciones sin erosionar la capacidad. Los transportistas que utilizan inventario justo a tiempo descubren que incluso retrasos breves provocan impactos importantes en el balance, lo que aumenta aún más la adopción de coberturas marítimas a medida.
Mayor exposición a catástrofes naturales
En 2024, las pérdidas aseguradas por catástrofes se acercaron a los USD 130 mil millones, con apenas un 14% reasegurado, lo que amplificó la volatilidad para las aseguradoras primarias [2] Guy Carpenter, “Reinsurer Capital Review 2025”, guycarp.com . Esta baja penetración del reaseguro pone de manifiesto una creciente carga de riesgo para las aseguradoras primarias, haciéndolas más susceptibles a la inestabilidad financiera durante eventos climáticos extremos. Más del 60% de estas pérdidas se originaron por riesgos secundarios, consecuencia de la expansión urbana que invade zonas previamente seguras. El desplazamiento de las bases de activos hacia áreas históricamente consideradas de bajo riesgo ha aumentado significativamente la exposición a desastres naturales. En 2024, las presentaciones paramétricas se dispararon un 500%, lo que subraya el atractivo de las liquidaciones rápidas basadas en índices para las empresas que se enfrentan a gastos de recuperación inducidos por el clima. Estas soluciones ofrecen pagos más rápidos y mayor previsibilidad, lo que las convierte en una opción atractiva para las empresas que buscan mitigar las perturbaciones financieras. Las inversiones en adaptación climática están generando pasivos basados en el desempeño vinculados a la infraestructura verde. Esta tendencia está orientando el mercado de seguros especializados hacia pólizas híbridas que combinan consideraciones patrimoniales y ambientales, adaptándose así al panorama de riesgos en constante evolución. Las aseguradoras que se centran en modelos de microclima se encuentran ahora a la vanguardia, disfrutando de un gran poder de fijación de precios y márgenes sólidos. Al aprovechar técnicas de modelado avanzadas, estas compañías pueden evaluar mejor los riesgos localizados, lo que permite una suscripción más precisa y una diferenciación competitiva.
Demanda de portadas coleccionables por parte de personas de alto patrimonio neto
Mientras Estados Unidos presencia una monumental transferencia de riqueza de 90 billones de dólares, el panorama de los seguros de arte y joyería está evolucionando. Los herederos más jóvenes ahora priorizan la protección del arte digital, los NFT y los activos alternativos, lo que refleja un cambio en las preferencias de activos y las estrategias de gestión de riesgos. Las proyecciones indican que para 2030, las carteras de alto patrimonio en la región de Asia-Pacífico podrían acumular 4.4 billones de dólares, lo que generará una creciente demanda de seguros flotantes para obras de arte, coberturas para aeronaves privadas y otros productos de seguros especializados adaptados a las necesidades de las personas adineradas. Si bien el mayor escrutinio contra el lavado de dinero está elevando los costos de suscripción, la adopción de blockchain para la verificación de procedencia no solo agiliza los tiempos de aprobación, sino que también refuerza el cumplimiento al garantizar la transparencia y la autenticidad en las transacciones de activos. El auge de las plataformas de propiedad fraccionada introduce complejidades en la liquidación de siniestros, ya que participan múltiples partes interesadas. Sin embargo, las aseguradoras especializadas que elaboran pólizas basadas en la propiedad proporcional se están ganando la confianza de los cobradores que valoran la agilidad, la transparencia y las soluciones innovadoras para abordar los desafíos emergentes en el mercado de seguros especializados.
Plataformas de seguros integradas
En 2024, el 31.6 % de los ejecutivos de la industria identificaron la distribución integrada como el principal motor de crecimiento, destacando su potencial transformador en la remodelación de los modelos de entrega de seguros [3] Insurance Business, “Munich Re to Acquire Next Insurance”, insurancebusinessmag.com . Para 2030, se proyecta que las primas integradas alcancen los USD 70 mil millones en EE. UU. y la asombrosa cifra de USD 700 mil millones a nivel mundial, impulsadas por la integración de productos de seguros en plataformas no aseguradoras. Las coberturas complejas, como las averías de equipos y las responsabilidades específicas de proyectos, liderarán este crecimiento, ya que satisfacen demandas de nicho y necesidades cambiantes de los clientes. Los datos recopilados en el punto de venta mejoran la precisión de la suscripción y reducen los costos de adquisición, lo que refuerza aún más el cambio digital en el mercado de seguros especializados. Para contrarrestar la selección adversa, las principales aseguradoras aplican salvaguardas basadas en reglas en sus plataformas de emisión automática, logrando un equilibrio entre la facilidad en tiempo real y la evaluación de riesgos meticulosa, lo que garantiza un crecimiento sostenible en este panorama en constante evolución.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Datos escasos del historial de pérdidas | –1.4% | Global, agudo en riesgos emergentes | Largo plazo (≥ 4 años) |
| Ajuste de la capacidad de reaseguro | –1.1% | Norteamérica y Europa | Mediano plazo (2–4 años) |
| Desplazamiento premium paramétrico/ILS | –0.8% | Primaria de América del Norte | Corto plazo (≤ 2 años) |
| Cumplimiento de AML/KYC en líneas de arte y joyería | –0.6% | Europa y América del Norte | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Datos dispersos del historial de pérdidas
En menos de una década, los sectores cibernético y espacial han enfrentado pérdidas considerables, desafiando los métodos actuariales tradicionales y generando incertidumbre en la evaluación de riesgos. El sector espacial enfrentó en 2023 una pérdida de 438 millones de dólares, una cifra que demuestra ser de utilidad predictiva limitada debido a la falta de datos históricos. En cinco años, los incidentes de ransomware cibernético se dispararon un 1,281%, desorganizando los modelos de frecuencia-gravedad y complicando los esfuerzos para establecer marcos de precios confiables. En los mercados emergentes, la escasez de informes de siniestros compromete la integridad de los datos, lo que genera mayores cargos de capital y una menor demanda de suscripción. Esta falta de datos robustos agrava aún más los desafíos para evaluar con precisión los riesgos y las políticas de precios. Como resultado, el mercado de seguros especializados recurre cada vez más a la modelización de escenarios y a índices de referencia externos para subsanar estas deficiencias, un cambio que está amplificando la volatilidad de los precios para los asegurados y añadiendo complejidad a la dinámica del mercado.
Ajuste de la capacidad de reaseguro
En 2025, el capital global de reaseguradoras alcanzó los 607 mil millones de dólares. Sin embargo, las líneas de catástrofes patrimoniales y de riesgo financiero experimentaron importantes contracciones del 50-60%, lo que refleja los desafíos que enfrenta la industria de reaseguros . Desde 2018, las tasas de violencia política se han disparado un 80%, impulsadas por pérdidas sustanciales de 10 mil millones de dólares en SRCC (huelgas, disturbios y conmoción civil). Este aumento pone de manifiesto los crecientes riesgos en el panorama global de seguros, particularmente en regiones propensas a la inestabilidad política. A medida que menos contrapartes están dispuestas a asumir los riesgos máximos, las aseguradoras primarias están aumentando las retenciones o reduciendo los límites para gestionar su exposición al riesgo. Este cambio está limitando la capacidad del mercado de seguros especializados para absorber y gestionar eficazmente la creciente exposición, lo que podría generar brechas en la cobertura para áreas de alto riesgo.
Análisis de segmento
Por tipo: Las líneas MAT impulsan la complejidad premium
Las pólizas de seguros marítimos, de aviación y de transporte generaron el 45.08 % de las primas de 2025, lo que subraya su papel fundamental en el mercado de seguros especializados. El aumento de tamaño de los buques y el redireccionamiento de la cadena de suministro amplían los valores asegurados y la duración de los tránsitos, manteniendo la firmeza de las tarifas hasta 2025. Se proyecta que el sector de entretenimiento y medios de comunicación crezca un 10.25 % anual hasta 2031, a medida que los gigantes del streaming financian rodajes globales y la extorsión cibernética se dirige a las productoras de posproducción. La cobertura de riesgo político y crédito experimenta presiones bidireccionales: un elevado potencial de impago aumenta la demanda, pero la escasez de reaseguros limita la capacidad. El crecimiento de arte y objetos de colección se ralentiza gracias al cumplimiento de la normativa AML, aunque la tokenización del arte digital abre nuevas fronteras para la valoración y la verificación de reclamaciones. El sector de ganadería y acuicultura aprovecha los desencadenantes de sequía basados en índices que mejoran la transparencia de las reclamaciones para los agricultores. Las clases emergentes, como el espacio, la compensación de carbono y los rangos paramétricos, se encuentran en "Otros", actualmente modestas, pero estratégicamente cruciales para la futura expansión del mercado de seguros especializados.
Los avances en la suscripción, adaptados a líneas específicas, ponen de relieve el delicado equilibrio entre complejidad y rentabilidad. Las aseguradoras del sector marítimo y de transporte (MAT) incorporan datos satelitales de AIS y de congestión portuaria en sus paneles de acumulación, lo que les permite proteger sus márgenes de beneficio incluso ante riesgos mayores. Mientras tanto, las aseguradoras del sector de entretenimiento y medios de comunicación (E&M) utilizan la tecnología de IA para analizar minuciosamente guiones y calendarios de rodaje, identificando posibles indicadores de responsabilidad. En el ámbito de los objetos de colección, las aseguradoras utilizan los registros blockchain para autenticar la procedencia. Las aseguradoras ganaderas, por otro lado, combinan datos de teledetección con índices de precios de materias primas para ajustar sus calibraciones de pagos. Esta creciente competencia en el análisis de datos refuerza las barreras de entrada al mercado y consolida el liderazgo de las aseguradoras expertas en ciencia de datos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por usuario final: el segmento de pymes acelera la adopción digital
Las grandes empresas controlaron el 49.62 % de las primas globales en 2025, buscando estructuras de torre que combinen propiedad, responsabilidad civil y activadores paramétricos que se alineen con las retenciones cautivas. Cada vez más, solicitan garantías alineadas con ESG y cobertura para costos de transición no asegurables, lo que impulsa la redacción de manuscritos multilínea que solo equipos especializados con amplia experiencia pueden elaborar. Sin embargo, se espera que el tamaño del mercado global de seguros especializados para pymes crezca a una tasa de crecimiento anual compuesta (CAGR) del 8.58 %, a medida que los portales de contratación en línea eliminan los obstáculos tradicionales de incorporación. Las ofertas integradas en el software de contabilidad o en los procesos de pago de comercio electrónico permiten a los comerciantes incorporar las primas a los presupuestos operativos sin interrumpir el flujo de caja.
Las personas con un alto patrimonio neto buscan cada vez más seguros de artículos personales con límite elevado, coberturas para el casco de aeronaves privadas y seguros de responsabilidad civil paraguas superiores a 50 millones de dólares. Esta tendencia está estrechamente vinculada al aumento del valor de los activos, la acumulación de activos de lujo y el estilo de vida global de estas personas, que exigen soluciones de seguros integrales y personalizadas. Además, los seguros basados en resultados se están consolidando en los sectores de las pymes y los grandes patrimonios. Este tipo de seguro vincula los pagos a métricas específicas, como los ingresos o el tiempo de actividad operativa, lo que ofrece un enfoque más personalizado para la gestión de riesgos. Las aseguradoras que pueden supervisar e interpretar de forma segura los datos de rendimiento de los clientes para una suscripción precisa están cosechando los beneficios, creando nuevas fuentes de ingresos y mejorando su posición competitiva en el mercado.
Por canal de distribución: las plataformas integradas transforman el acceso
Los canales de venta directa al consumidor (D2C) captaron el 31.72 % de las primas de seguros globales en 2025 mediante el uso de sitios web agregadores, campañas digitales segmentadas y alianzas con grupos de afinidad. Estas vías resultan atractivas para los clientes nativos digitales, quienes priorizan la transparencia, la rapidez y la comodidad en el proceso de cotización y contratación. Sin embargo, si bien el crecimiento del D2C se mantiene sólido, se enfrenta a una creciente competencia por parte de los modelos de seguros integrados , estrechamente incorporados a los ecosistemas digitales. Las alianzas con arrendadores de equipos, plataformas SaaS y redes logísticas permiten incluir sin problemas las ofertas de seguros en el punto de venta, brindando una cobertura fluida y alineada con los patrones de uso reales.
Se espera que estas plataformas integradas superen el crecimiento del D2C, con una tasa de crecimiento anual compuesta (TCAC) del 7.9 % hasta 2031, en gran medida gracias a su capacidad para transmitir datos granulares de primera mano, como métricas operativas, intensidad de uso y geolocalización, directamente a las aseguradoras. Este flujo de información en tiempo real permite a los suscriptores cerrar brechas de datos persistentes, especialmente en líneas especializadas donde la experiencia de siniestralidad es escasa o difícil de modelar. Mientras tanto, los corredores tradicionales siguen siendo cruciales en la estructuración de colocaciones complejas que requieren límites estratificados, pólizas personalizadas o un servicio intensivo posterior a la vinculación. A medida que se reducen los márgenes de comisión, los corredores se inclinan cada vez más hacia funciones de asesoría basadas en honorarios. Para impulsar la distribución omnicanal, las aseguradoras están adoptando sistemas de vinculación de cotizaciones basados en API que unifican la lógica de precios en las rutas D2C, integradas y gestionadas por corredores, lo que ayuda a mantener la coherencia y el cumplimiento normativo en todo el mercado.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de seguros especializados de Norteamérica
Norteamérica mantuvo el liderazgo con el 39.02% de las primas de 2025. La adecuación de las tarifas persiste en los segmentos de ciberseguridad, violencia política y catástrofes, mientras que los ramos con excedentes y excedentes de EE. UU. crecieron hasta representar el 34% del negocio comercial, generando más de 115 2023 millones de dólares en primas de XNUMX. La estabilidad regulatoria, el desarrollo de los fondos de datos de siniestros y la abundante capacidad de seguros de vida (ILS) sustentan este crecimiento. Canadá y México satisfacen la demanda incremental mediante proyectos de recursos y fabricación en zonas cercanas a la costa, lo que exige coberturas de deterioro ambiental y créditos comerciales.
Mercado de seguros especializados de Asia-Pacífico
Asia-Pacífico es la región de mayor expansión en el mercado de seguros especializados, con una tasa de crecimiento anual compuesta (TCAC) del 8.37 % prevista hasta 2031. La diversificación de la cadena de suministro, la infraestructura de la Iniciativa de la Franja y la Ruta y el dinamismo del comercio electrónico impulsan la demanda de soluciones para carga marítima, responsabilidad civil logística y riesgo político. Los reguladores de China, India y el Sudeste Asiático están reduciendo progresivamente la participación de las reaseguradoras extranjeras, ampliando la oferta de productos y las opciones competitivas en el mercado de seguros especializados. El análisis avanzado de los patrones regionales de inundaciones y tifones permite a las empresas pioneras escalar de forma rentable sin sobreprecios.
Mercado europeo de seguros especializados
Europa crece a un ritmo más constante, pero domina la innovación vinculada a criterios ESG. El estricto marco de sostenibilidad de la UE impulsa la demanda de coberturas que garanticen los ingresos de los bonos verdes y protejan a los directores de demandas por riesgo de transición. El Brexit ha elevado los costes administrativos al forzar acuerdos de doble licencia; sin embargo, Londres sigue siendo el centro global de operaciones especializadas gracias a su histórica infraestructura de corretaje y a la capacidad sindicada de Lloyd's. El sur de Europa registra una creciente adopción de bonos paramétricos de sequía para la agricultura, mientras que Escandinavia implementa pilotos de coberturas de invalidación de créditos de carbono.
Mercado de seguros especializados de Oriente Medio, África y Sudamérica
Sudamérica, Oriente Medio y África se quedan atrás en volumen de primas, pero ofrecen un potencial alcista a largo plazo en el mercado de seguros especializados. La extracción de materias primas, la implantación de energías renovables y los megaproyectos de infraestructura intensifican la demanda de seguros de construcción a todo riesgo, riesgo político y responsabilidad civil ambiental. La escasez de datos sobre siniestros, la volatilidad de las divisas y la imprecisión de los marcos legales frenan el crecimiento a corto plazo, pero las alianzas estratégicas permiten a las compañías globales consolidar su presencia de marca y perfeccionar sus modelos locales antes de implantaciones más amplias.
Panorama competitivo
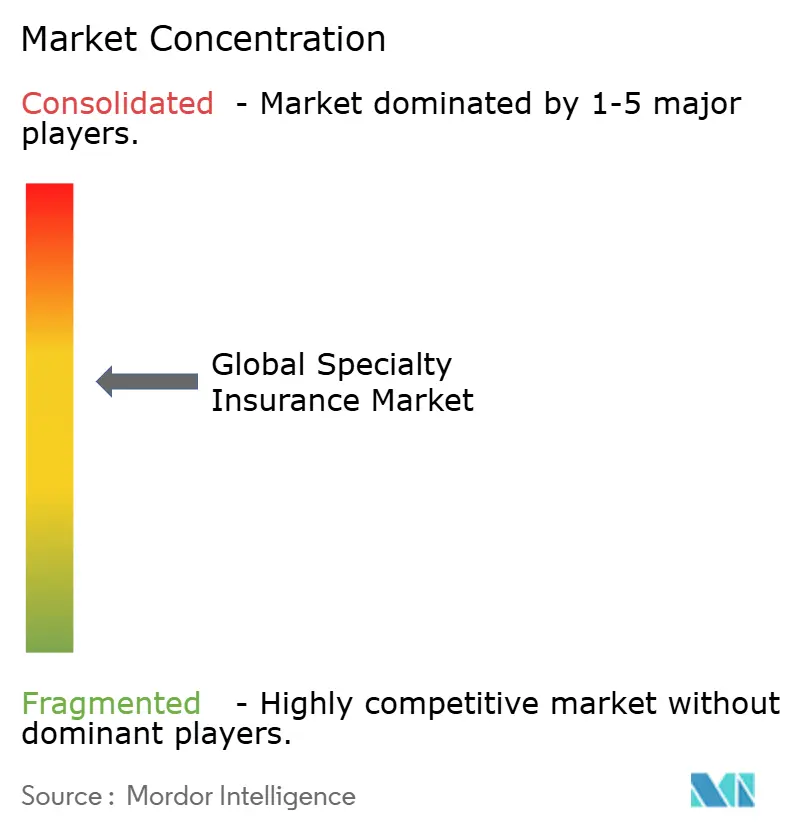
En el mercado global de seguros especializados, se observa una concentración moderada. Grandes compañías como AIG, Chubb, AXA SA, Berkshire Hathaway Specialty y Allianz aprovechan sus diversificados fondos de riesgo, sus extensas redes de corredores y sus bases de capital multidivisa para mantener su posición. Estas aseguradoras globales multirramo aprovechan su escala y recursos para defender eficazmente su posición en el mercado. Mientras tanto, sindicatos especializados en nichos de mercado, como Beazley y Hiscox, se centran en áreas como ciberseguridad, salud y bellas artes. Gracias a su experiencia técnica, estos sindicatos logran ratios combinados inferiores al 90%, lo que garantiza la rentabilidad en sus segmentos seleccionados. La adquisición de Next Insurance por parte de Munich Re por 2.6 millones de dólares no solo consolida su presencia digital en el sector de las pymes, sino que también integra un motor de suscripción basado en IA en sus operaciones. Además, el aumento de la participación de Samsung Fire & Marine en Canopus pone de manifiesto el creciente interés de las compañías asiáticas por ampliar la capacidad de Lloyd's y su presencia global. Estos avances ponen de relieve la naturaleza dinámica del mercado de seguros especializados, en el que tanto los actores establecidos como los emergentes compiten por ventajas estratégicas.
La integración tecnológica se ha convertido en un factor crucial para obtener una ventaja competitiva en el mercado de seguros especializados. Los líderes del sector utilizan cada vez más datos de dispositivos IoT, satélites y fuentes ESG para refinar sus métricas de calificación. Esta integración avanzada de datos permite a las aseguradoras suscribir clases de datos delgados sin comprometer su solvencia de capital. Al mismo tiempo, el capital alternativo sigue ejerciendo presión sobre los precios, y los inversores en bonos catastróficos se adentran en capas paramétricas que las reaseguradoras tradicionales suelen evitar. A pesar de ello, las aseguradoras especializadas siguen siendo demandadas, especialmente para la gestión de siniestros activos en áreas como incidentes cibernéticos y violencia política. La capacidad de estas compañías para abordar riesgos complejos garantiza su relevancia en un panorama competitivo. Además, la adopción de herramientas de IA y aprendizaje automático está mejorando la precisión de la suscripción y la gestión de siniestros, lo que permite a las aseguradoras afrontar mejor los desafíos que plantean la evolución de los riesgos y los requisitos regulatorios.
Persisten oportunidades emergentes en áreas como la responsabilidad civil espacial, los seguros de créditos de carbono y las garantías de transición climática. Estos segmentos requieren una combinación de solidez financiera y experiencia científica, lo que presenta desafíos y oportunidades para las aseguradoras dispuestas a innovar. A medida que el mercado evoluciona, las aseguradoras que logran equilibrar la competencia técnica con la estabilidad financiera están bien posicionadas para impulsar el crecimiento en estas áreas sin explotar. La integración continua de la tecnología y el análisis basado en datos probablemente desempeñará un papel fundamental para abordar estas necesidades especializadas, configurando aún más el futuro del mercado de seguros especializados. Además, se espera que el creciente enfoque en la sostenibilidad y los riesgos relacionados con el clima impulse la demanda de soluciones de seguros innovadoras, creando nuevas vías de crecimiento. Las aseguradoras que inviertan proactivamente en investigación y alianzas para abordar estos riesgos emergentes probablemente obtendrán una ventaja competitiva en el período de pronóstico.
Líderes de la industria de seguros especializados
American International Group (AIG)
AXA S.A.
Allianz SE
chubb ltd
Especialidad de Berkshire Hathaway
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2025: Munich Re Specialty lanzó pólizas de responsabilidad civil para ciencias biológicas para empresas farmacéuticas y de tecnología médica, expandiéndose a una CAGR del 10 %.
- Abril de 2025: Zurich invirtió 194 millones de dólares en una participación minoritaria significativa en Icen Risk, con el objetivo de crecer en seguros de fusiones y adquisiciones en América del Norte y Europa.
- Marzo de 2025: Munich Re completó la compra de Next Insurance por USD 2.6 millones para acelerar la penetración digital de las pymes en el mercado de seguros especializados.
- Mayo de 2024: Travelers adquirió Corvus Insurance por USD 435 millones y obtuvo análisis de riesgos cibernéticos y algoritmos de suscripción de inteligencia artificial.
Alcance del informe del mercado global de seguros especializados
El mercado de seguros especializados, un segmento dinámico de la industria de seguros más amplia, aborda riesgos únicos y atípicos que a menudo pasan desapercibidos en las pólizas estándar. A medida que los riesgos se vuelven cada vez más complejos, tanto las empresas como los individuos recurren a este mercado en busca de soluciones de cobertura personalizadas. El mercado de seguros especializados está segmentado en tipo, usuario final, canal de distribución y geografía. Por tipo, el mercado está segmentado en seguros marítimos, de aviación y transporte (MAT), seguros de riesgo político y crédito, seguros de entretenimiento, seguros de arte, seguros de ganado y acuicultura y otros. Por usuario final, el mercado está segmentado en empresas e individuos. Por canal de distribución, el mercado está segmentado en corredores y no corredores, y por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, América del Sur y Medio Oriente y África). El informe ofrece el tamaño del mercado en términos de valor en USD para todos los segmentos mencionados anteriormente.
| Marina, aviación y transporte (MAT) |
| Riesgo político y seguro de crédito |
| Seguros para entretenimiento y medios de comunicación |
| Seguro de arte y objetos de colección |
| Seguros de Ganadería y Acuicultura |
| Otros |
| Grandes empresas |
| Pequeñas y medianas empresas (pymes) |
| Individuos de alto valor neto |
| Directo al consumidor (DTC) |
| Intermediado |
| Embedded |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |
| Países nórdicos (Suecia, Noruega, Dinamarca, Finlandia) | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Australia | |
| Sureste de Asia | |
| Indonesia | |
| Resto de asia |
| Por Tipo | Marina, aviación y transporte (MAT) | |
| Riesgo político y seguro de crédito | ||
| Seguros para entretenimiento y medios de comunicación | ||
| Seguro de arte y objetos de colección | ||
| Seguros de Ganadería y Acuicultura | ||
| Otros | ||
| Por usuario final | Grandes empresas | |
| Pequeñas y medianas empresas (pymes) | ||
| Individuos de alto valor neto | ||
| Por canal de distribución | Directo al consumidor (DTC) | |
| Intermediado | ||
| Embedded | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| Países nórdicos (Suecia, Noruega, Dinamarca, Finlandia) | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia | ||
| Sureste de Asia | ||
| Indonesia | ||
| Resto de asia | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño previsto del mercado de seguros especializados?
Se proyecta que el tamaño del mercado de seguros especializados alcance los USD 235.44 mil millones para 2031, aumentando desde los USD 147.76 mil millones en 2026 a una CAGR del 9.77%.
¿Qué línea de productos domina actualmente?
El sector marítimo, de aviación y de transporte posee la mayor participación, con un 45.08 % de las primas de 2025, dentro del mercado de seguros especializados.
¿Por qué son importantes las plataformas integradas?
La distribución integrada integra la cobertura en el punto de venta, lo que permite la suscripción en tiempo real, y se espera que crezca un 7.9 % anual, el más rápido entre los canales.
¿Qué región crecerá más rápido hasta 2031?
Asia-Pacífico lidera con una CAGR del 8.37 % debido a la inversión en infraestructura y la expansión de la manufactura que elevan la demanda de coberturas de riesgos especiales.
¿Cómo afecta la capacidad de reaseguro a los precios?
Si bien el capital reasegurador global aumentó a USD 607 mil millones en 2025, la capacidad sigue siendo limitada en las líneas de riesgo inmobiliario, de catástrofes naturales y de riesgo financiero, lo que respalda tasas primarias firmes y suscripción selectiva.


