

Tamaño y participación del mercado de polímeros especiales
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
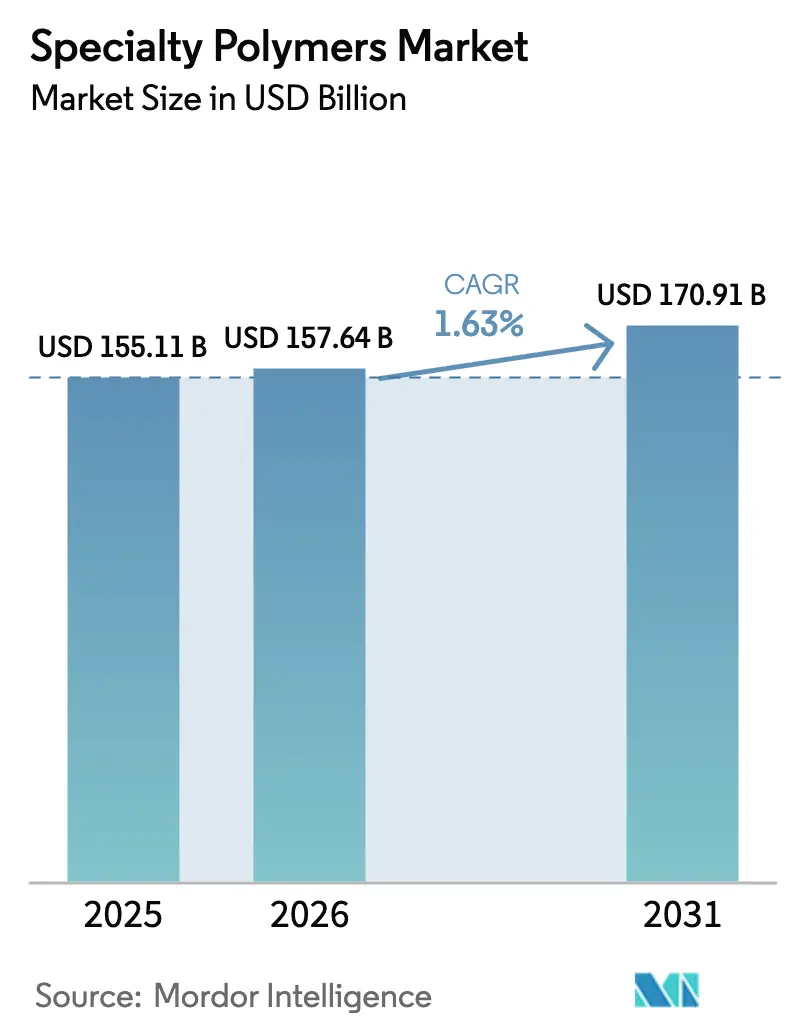
| Tamaño del mercado (2026) | USD 157.64 mil millones |
| Tamaño del mercado (2031) | USD 170.91 mil millones |
| Tasa de crecimiento (2026 - 2031) | 1.63% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de polímeros especiales por Mordor Intelligence
Se espera que el tamaño del mercado de polímeros especiales aumente de USD 155.11 millones en 2025 a USD 157.64 millones en 2026 y alcance los USD 170.91 millones en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 1.63 % entre 2026 y 2031. La demanda es desigual entre las clases de materiales: los termoplásticos especiales se mantienen afianzados en los sistemas de bajo capó de automóviles y las herramientas para semiconductores, mientras que los compuestos de fibra de carbono se aceleran gracias a los programas de aeronaves de nueva generación y las instalaciones eólicas marinas a gran escala. El impulso del uso final también está dividido: el sector automotriz lidera la mayor base de ingresos, pero el sector salud registra la expansión más rápida, a medida que los grados biocompatibles se integran más en los dispositivos implantables y de administración de fármacos. Asia-Pacífico concentra casi la mitad del consumo mundial, impulsada por el crecimiento de las baterías de vehículos eléctricos en China y las mejoras en la fabricación de productos farmacéuticos en India, mientras que América del Norte y Europa se orientan hacia mandatos de economía circular que favorecen el reciclaje químico y las materias primas de origen biológico. La intensidad competitiva sigue siendo alta porque los especialistas regionales crean nichos rentables, mientras que las grandes empresas mundiales defienden su participación con aumentos de capacidad y gastos en I+D vinculados a las cadenas de suministro de baterías y productos electrónicos.
Conclusiones clave del informe
- Los termoplásticos especiales lideraron con una participación de ingresos del 38.46 % en 2025, mientras que se prevé que los compuestos especiales se expandan a una CAGR del 6.28 % hasta 2031.
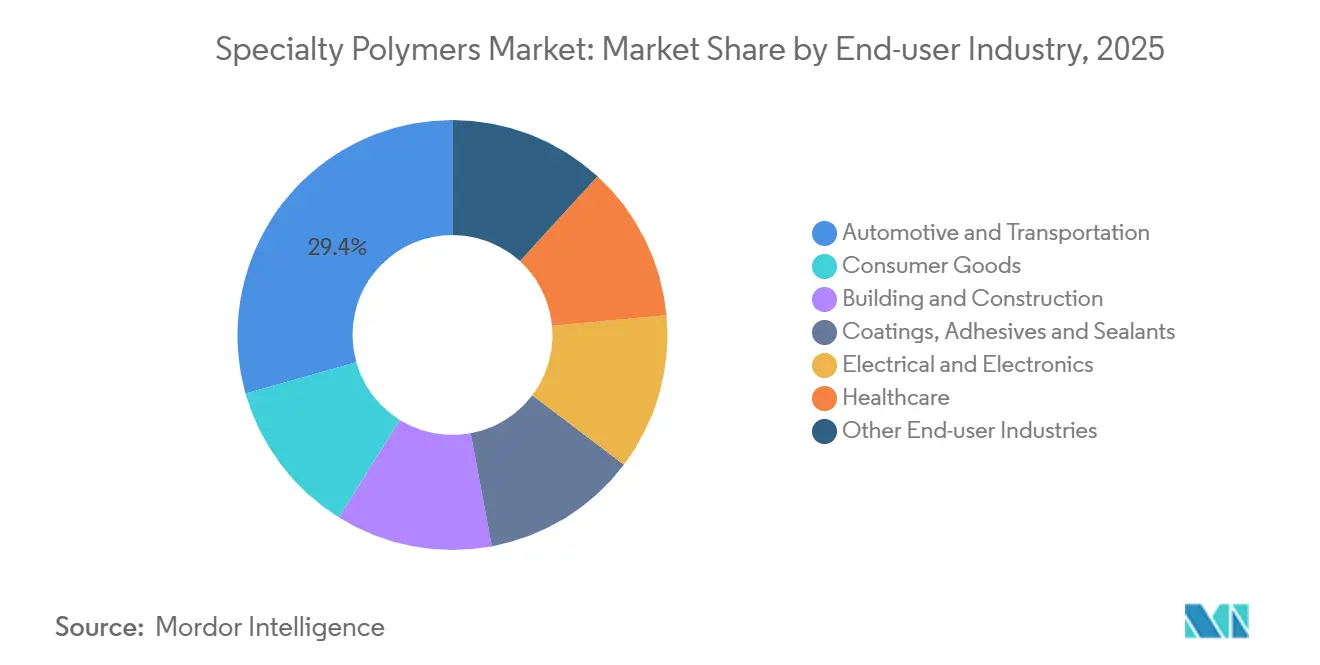
- El sector automotriz y de transporte representaron el 29.38% de la participación de mercado de polímeros especiales en 2025, mientras que el sector de atención médica está avanzando a una CAGR del 6.41% hasta 2031.
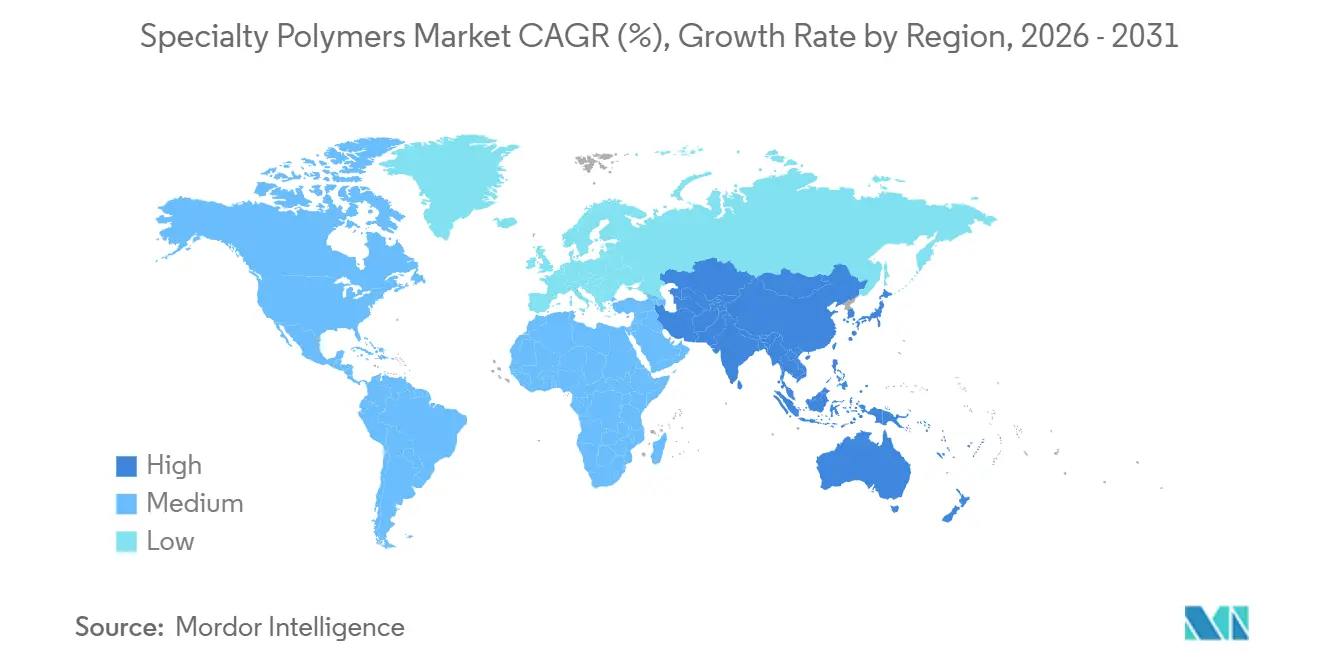
- Asia-Pacífico representó el 45.27% de la demanda mundial en 2025, y se proyecta que la región crecerá a una CAGR del 5.94% durante el período de pronóstico.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de polímeros especiales
Análisis del impacto del conductor
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Demanda de aligeramiento en automoción y aeroespacial | + 2.1% | Global, concentrado en América del Norte, Europa y centros automotrices de Asia-Pacífico | Mediano plazo (2–4 años) |
| Expansión de los usos en la construcción y la electrónica | + 1.8% | Núcleo de Asia y el Pacífico, con repercusiones en América del Norte y Europa | Largo plazo (≥4 años) |
| Abundantes materias primas basadas en gas | + 0.9% | Oriente Medio, Costa del Golfo de EE. UU., Apalaches | Corto plazo (≤2 años) |
| Captación de filamentos de polímeros especiales imprimibles en 3D | + 0.7% | América del Norte y Europa, adopción temprana en Asia-Pacífico | Mediano plazo (2–4 años) |
| Auge de las películas de encapsulación solar de perovskita | + 0.5% | China, Japón, Europa emergente y Oriente Medio | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
Demanda de aligeramiento en la industria automotriz y aeroespacial
Las regulaciones más estrictas de ahorro de combustible y emisiones instan a los fabricantes de automóviles y fabricantes de equipos originales de aeronaves a reducir el peso mediante el intercambio de acero y aluminio con compuestos estructurales de fibra de carbono y termoplásticos reforzados con fibra de vidrio que reducen la masa en un 30-50% sin sacrificar el rendimiento en caso de choque. El 787 Dreamliner de Boeing, rico en compuestos, reduce el consumo de combustible en un 20% en comparación con sus predecesores de aluminio, lo que valida las matrices de polímeros que resisten 60,000 ciclos de presurización. Los paquetes de baterías de vehículos eléctricos dependen cada vez más del policarbonato ignífugo y la poliamida 6,6 para alcanzar rangos de 400 millas y cumplir con los estándares UL 94 V-0. El Departamento de Energía de EE. UU. dirigió USD 200 millones en 2025 para reducir los costos de la fibra de carbono por debajo de USD 10 por kg, un umbral considerado crítico para la adopción de vehículos para el mercado masivo.
Expansión de los usos en la construcción y la electrónica
Las películas de poliimida con una temperatura de transición vítrea superior a 400 °C sustituyen ahora a los laminados epoxi en las placas de circuitos de las estaciones base 5G, lo que protege la integridad de la señal en las frecuencias de 28 GHz. China instaló más de 3.6 millones de estaciones base 5G para finales de 2025, lo que generó una demanda sostenida de polímeros de cristal líquido y fluoropolímeros de baja pérdida. En la construcción, el aislamiento de espuma de poliuretano en aerosol con un R-6.5 por pulgada es obligatorio en las revisiones actualizadas del Código Internacional de Conservación de la Energía, lo que reduce la carga energética de los edificios hasta en un 40 %. Alemania destinó 1.5 millones de euros en 2025 para modernizar las envolventes de inmuebles comerciales con aislamiento de polímero de alto rendimiento.
Abundantes materias primas basadas en gas
La planta de craqueo de etano de 1.5 Mt/a de Saudi Aramco en Jubail comenzó a operar en 2024, lo que permitió que los costos del etileno se redujeran entre un 25 % y un 30 % con respecto a las rutas europeas de nafta. Los precios del gas natural Henry Hub promediaron USD 2.80 por MMBtu en 2025, lo que permitió que los costos en efectivo del etileno en la Costa del Golfo de EE. UU. se acercaran a USD 300 por tonelada y favoreció las exportaciones de polietileno especial y copolímeros de EVA. La producción de esquisto de los Apalaches alcanzó los 35 Bcf/d en 2025, lo que impulsó el suministro de propileno para elastómeros termoplásticos a base de polipropileno en interiores de automóviles. La Agencia Internacional de la Energía prevé que los precios mundiales del GNL converjan para 2028, reduciendo las diferencias de costos.
Captación de filamentos de polímeros especiales imprimibles en 3D
ASTM F3091, publicado en 2024, estandarizó las pruebas mecánicas para grados de fabricación por filamento fundido y aceleró la certificación de la FAA de piezas de PEEK y PEI para interiores de aeronaves [1] ASTM International, “Standard F3091 — 24”, astm.org . El filamento VESTAKEEP i4 G de Evonik logró el cumplimiento de ISO 10993 en 2025, lo que permite implantes craneales específicos para pacientes que se osteointegran en 12 semanas. La guía de la FDA publicada en 2025 aclaró la validación de esterilización para dispositivos médicos fabricados aditivamente, reduciendo las barreras de adopción hospitalaria. Stratasys capturó el 40% de las aplicaciones de herramientas aeroespaciales en 2025 con su filamento de PEEK relleno de nanotubos de carbono Antero 840CN03 seguro contra ESD.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad de los precios de las materias primas | -1.4% | Global, agudo en Europa y Asia-Pacífico, que dependen de las importaciones | Corto plazo (≤2 años) |
| Ciclos rápidos de reemplazo de tecnología | -0.8% | Centros de electrónica de América del Norte y Asia-Pacífico | Mediano plazo (2–4 años) |
| El mandato de biodegradable supone un lastre para los grados convencionales | -0.6% | Europa, China, India | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad de los precios de las materias primas
Los precios del Brent oscilaron entre 70 y 90 USD por barril durante 2024-2025, y el precio del Henry Hub osciló entre 2.50 y 4.20 USD por MMBtu, lo que impulsó una fluctuación del 35 % en los costos del etileno y el propileno. Los productores europeos que dependen de la nafta indexada al Brent se enfrentaron a desventajas en el costo en efectivo superiores a 400 USD por tonelada frente a sus pares estadounidenses de gas de esquisto, lo que redujo sus márgenes. BASF calculó que un aumento de 10 USD por barril en el precio del petróleo reduce los márgenes operativos de los polímeros especiales en aproximadamente 150 puntos básicos cuando la transmisión de precios se retrasa. Los productores de compuestos más pequeños carecen de escala de cobertura, lo que hace que los contratos a largo plazo sean arriesgados cuando surgen picos al contado.
Ciclos rápidos de reemplazo de tecnología
La transición de sustratos de antena 4G a 5G redujo la vida útil de las películas de poliimida de cinco años a 18 meses, lo que obligó a los proveedores a amortizar la I+D en volúmenes más pequeños. Los fabricantes de equipos originales (OEM) de pantallas plegables cambiaron del PET a la poliimida incolora ultrafina en menos de dos años, lo que dejó obsoleta la capacidad dedicada a los grados tradicionales. La hoja de ruta de semiconductores prevé una transición de compuestos de moldeo epoxi a sustratos LCP para 2027, lo que obliga a los proveedores de polímeros a ejecutar programas de desarrollo paralelos hasta que se alcance el consenso del mercado. La modernización de reactores puede costar más de 50 millones de dólares por línea y requerir entre 12 y 18 meses de inactividad, lo que perjudica a las empresas con una infraestructura de producción inflexible.
Análisis de segmento
Por tipo: Los termoplásticos impulsan los ingresos, los compuestos lideran el crecimiento
Los termoplásticos especiales representaron el 38.46 % de los ingresos de 2025, lo que refleja su sólida posición en los sectores de la protección bajo el capó de automóviles, los bancos de pruebas de semiconductores y las carcasas de dispositivos médicos de un solo uso. El PEEK, el PPS y los polímeros de cristal líquido cumplen con los estándares de resistencia térmica y química que las resinas convencionales no alcanzan, lo que mantiene los sobreprecios y los márgenes operativos superiores al 20 %. Los compuestos especiales, si bien de menor tamaño absoluto, experimentarán un crecimiento anual compuesto (TCAC) del 6.28 % hasta 2031, a medida que la industria aeroespacial y la eólica marina adopten polímeros reforzados con fibra de carbono que alcanzan resistencias a la tracción superiores a 600 MPa y soportan 10 millones de ciclos de fatiga. Dado que los compuestos reducen el consumo de combustible de las aeronaves entre un 20 % y un 25 %, la adopción de programas (A350 XWB, 787 y futuros diseños de fuselaje estrecho) valida la propuesta de valor incluso con un alto coste del material en dólares por libra.
Los termoestables siguen siendo importantes en placas de circuito impreso y adhesivos estructurales, pero su crecimiento es inferior al promedio del mercado debido a que las redes reticuladas desafían los objetivos de reciclabilidad de las regulaciones automotrices de la UE y EE. UU. Por lo tanto, el tamaño del mercado de polímeros especiales para termoestables se encuentra por debajo de la tasa de crecimiento anual compuesta (TCAC) de los compuestos, a medida que los fabricantes de equipos originales (OEM) examinan minuciosamente las vías de fin de vida útil. Los elastómeros especiales ocupan nichos lucrativos en los sellos de baterías de vehículos eléctricos y la manipulación de obleas de semiconductores, donde los fluoroelastómeros resisten electrolitos y reactivos de grabado de plasma. El polietileno de peso molecular ultraalto y el PTFE completan la cartera con funciones críticas en implantes ortopédicos y revestimientos para procesos químicos, respaldados por las certificaciones ISO 21304 y ASTM D3159 que protegen a los operadores tradicionales de los nuevos competidores.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de usuario final: la automoción domina, la atención médica se acelera
La automoción y el transporte representaron el 29.38 % del consumo de polímeros especiales en 2025. Las bandejas ligeras de batería de poliamida 6 reforzada con fibra de vidrio redujeron la masa en un 40 %, lo que permite una autonomía de 400 km con baterías de 80 kWh. Sin embargo, la atención médica avanza con mayor rapidez, registrando una tasa de crecimiento anual compuesta (TCAC) del 6.41 % hasta 2031, ya que las jaulas implantables de PEEK y los instrumentos quirúrgicos de PEI resisten la esterilización por vapor a 134 °C, preservando al mismo tiempo su integridad mecánica. Se proyecta que el tamaño del mercado de polímeros especiales para la atención médica superará al del sector automotriz a mediados de la década, ya que la fabricación aditiva ofrece dispositivos específicos para cada paciente que reducen las cirugías de revisión en un 30 %.
Los usos finales en electrónica dependen de dieléctricos de baja pérdida para antenas 5G y encapsulantes de semiconductores, lo que impulsa la demanda de LCP y fluoropolímeros con constantes dieléctricas inferiores a 3.0 y factores de disipación inferiores a 0.005. Las aplicaciones en edificación y construcción se basan en espuma de poliuretano en aerosol y aislamiento de poliisocianurato, conformes con los umbrales de valor R del Código Internacional de Conservación de la Energía, lo que subraya la contribución de los polímeros a la descarbonización del sector de la construcción. Los bienes de consumo y los equipos recreativos adoptan elastómeros termoplásticos que combinan una sensación similar a la goma con la moldeabilidad por inyección. Los recubrimientos, adhesivos y selladores aprovechan las dispersiones de poliuretano a base de agua para cumplir con los límites de COV en Norteamérica y Europa.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de polímeros especiales en la región Asia-Pacífico
Asia-Pacífico tenía el 45.27% de la cuota de mercado mundial de polímeros especiales en 2025 y se prevé que se expanda a una CAGR del 5.94% hasta 2031. La producción nacional china de baterías de iones de litio superó los 750 GWh en 2025, consumiendo aproximadamente 150,000 t de separadores de polipropileno y polietileno [2] Ministerio de Industria y Tecnología de la Información, “Estadísticas de producción de baterías de China 2025”, miit.gov.cn. Las exportaciones de polímeros especiales de la India para sistemas de administración de fármacos aumentaron un 28% en 2025 a medida que la hidroxipropilmetilcelulosa y el PVA ganaron terreno en tabletas de liberación controlada. Vietnam y Tailandia obtienen inversión en ensamblaje de productos electrónicos que requiere películas de poliimida de alta pureza que cumplan con las especificaciones IPC-4101, mientras que Japón y Corea del Sur canalizan fondos gubernamentales hacia sustratos de poliimida incoloros para pantallas plegables.
Mercado de polímeros especiales en Norteamérica
Norteamérica aprovecha la economía del gas de esquisto y los incentivos de la Ley de Reducción de la Inflación. El Departamento de Energía (DOE) otorgó 3.1 millones de dólares en 2025 a megafábricas de baterías, impulsando la demanda de aglutinantes de PVDF y separadores de polietileno. La canadiense Nova Chemicals dio luz verde a un proyecto de polietileno de alta densidad de 2 millones de dólares canadienses destinado a aplicaciones de tuberías y revestimientos. La producción mexicana de 3.5 millones de vehículos ligeros en 2025 depende de termoplásticos reforzados compuestos en Querétaro y Nuevo León para las cadenas de suministro del T-MEC.
Mercado de polímeros especiales en Europa, Oriente Medio y Sudamérica
El mercado europeo de polímeros especiales está condicionado por el cumplimiento de REACH y las directivas de reciclaje al final de su vida útil. Los recicladores mecánicos alemanes procesaron 180,000 toneladas de termoplásticos de ingeniería en 2025, un 22% más que en 2023. Francia destinó 800 millones de euros en 2025 a proyectos piloto de reciclaje químico para la recuperación de monómeros de PET y PLA. La inversión de 150 millones de libras esterlinas del Reino Unido se centra en el reciclaje de fibra de carbono, recuperando el 95% de la resistencia a la tracción para su reutilización en la industria aeroespacial. Los productores de Oriente Medio aprovechan los costes de etileno inferiores a 250 dólares por tonelada, exportando polietileno especial y EVA a transformadores asiáticos. Sudamérica sigue centrada en los puntos de venta brasileños de automoción y embalaje, atendidos por el centro de compuestos de polipropileno de Braskem en São Paulo.
Análisis de la cadena de valor
La cadena de valor de los polímeros especiales comienza con materias primas e intermedios (derivados petroquímicos y monómeros especiales), junto con catalizadores, disolventes y aditivos de alto rendimiento (retardantes de llama, estabilizadores y cargas conductoras). La polimerización y la fabricación de resinas dan paso a la composición, la formulación y la conversión en formas semielaboradas (películas, fibras, compuestos y masterbatches) que son homologadas por los usuarios finales, incluidos los sectores automotriz, electrónico, sanitario, de la construcción y aeroespacial. Los distribuidores son particularmente influyentes para muchos grados especiales, ya que agrupan volúmenes, gestionan la documentación regulatoria y brindan asistencia técnica a los transformadores que necesitan lotes pequeños y cambios frecuentes de grado.
Las principales fricciones se manifiestan en la volatilidad de los costos de las materias primas y la energía, las limitaciones de programación de lotes, las altas cantidades mínimas de pedido y la concentración geográfica de algunos monómeros y grados de alta pureza. Estos factores pueden aumentar el riesgo de retrasos en los plazos de entrega cuando se interrumpen la logística o los puertos. En 2026, varias iniciativas apuntaron a una colaboración más estrecha y a una mayor regionalización de las rutas entre productores y usuarios finales: Covestro firmó un memorando de entendimiento con BYD para el desarrollo conjunto a largo plazo de materiales avanzados para vehículos eléctricos y almacenamiento de energía (julio de 2026), Teknor Apex formó una empresa conjunta con Shriram Polytech en India para suministrar compuestos poliméricos avanzados (abril de 2026), y Evonik amplió su asociación de distribución de metacrilatos especiales VISIOMER con IMCD para incluir a Estados Unidos (marzo de 2026).
Panorama competitivo
El mercado global de polímeros especiales está moderadamente consolidado, y los cinco principales fabricantes que operan en él representan una cuota de mercado considerable. Recientemente, empresas líderes como BASF registraron márgenes operativos significativos al centrarse en sistemas de combustible de seguridad crítica y carcasas médicas. Líderes de nicho como Invibio dominan el PEEK de grado implantable gracias a sus sistemas de calidad ISO 13485 y extensos expedientes de biocompatibilidad que imponen plazos de calificación de entre 18 y 24 meses para los nuevos participantes. Las solicitudes de patentes para filamentos de impresión 3D de alta temperatura aumentaron un 40 % entre 2024 y 2025, lo que pone de manifiesto la intensificación de la competencia por las herramientas y las piezas de uso final para la industria aeroespacial.
Líderes de la industria de polímeros especiales
BASF SE
Evonik Industries AG
Covestro
Grupo Arkema
3M
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Julio de 2026: BASF amplió su cartera de aditivos con balance de biomasa para recubrimientos arquitectónicos. Esta actualización ayuda a los formuladores a reducir el impacto ambiental de los insumos, manteniendo el rendimiento en aplicaciones de recubrimientos, adhesivos y selladores que utilizan sistemas de polímeros especiales.
- Marzo de 2026: Evonik amplió su alianza estratégica de distribución con IMCD para los metacrilatos especiales VISIOMER, incluyendo ahora a Estados Unidos. Esta medida mejora el alcance del producto y la continuidad del suministro de metacrilatos especiales utilizados en formulaciones de alto valor, lo que permite una cualificación más rápida de los clientes y una mayor penetración en Norteamérica.
- Marzo de 2025: Covestro inauguró un centro de innovación en Shanghái con una línea piloto para el reciclaje químico de policarbonato y TPU, con el objetivo de alcanzar una pureza de monómero de aproximadamente el 90 %. Esta incorporación refuerza la capacidad regional de I+D y de desarrollo piloto para la creación de rutas de materias primas circulares, lo que permite a los usuarios finales probar soluciones con contenido reciclado para aplicaciones reguladas y de alto rendimiento.
Alcance del informe sobre el mercado mundial de polímeros especiales
Los polímeros especiales son polímeros de alto rendimiento (HPP) que incluyen plásticos, fluidos, membranas, hidrogeles inteligentes y elastómeros. Estos materiales son cruciales en industrias como la automotriz, la aeronáutica y los dispositivos inteligentes, y abordan necesidades complejas de ingeniería. Se distinguen por su capacidad para mantener su rendimiento en condiciones extremas, como altas temperaturas, presiones y entornos corrosivos.
El mercado de polímeros especiales está segmentado por tipo, industria del usuario final y geografía. Por tipo, el mercado se segmenta en elastómeros especiales, compuestos especiales, termoplásticos especiales, termoestables especiales y otros tipos. Por industria del usuario final, el mercado se segmenta en automoción y transporte, bienes de consumo, construcción, recubrimientos, adhesivos y selladores, electricidad y electrónica, salud y otras industrias de usuarios finales. El informe también abarca el tamaño del mercado y las previsiones para el mercado de polímeros especiales en 16 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se basan en los ingresos (USD).
| Elastómeros especiales |
| Compuestos especiales |
| Termoplásticos especiales |
| Termoestables especiales |
| Otros tipos |
| Automoción y transporte |
| Bienes de consumo |
| Maquinaria de construcción usada |
| Recubrimientos, adhesivos y selladores |
| Eléctrica y electrónica |
| Sector Sanitario |
| Otras industrias de usuarios finales |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Russia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo | Elastómeros especiales | |
| Compuestos especiales | ||
| Termoplásticos especiales | ||
| Termoestables especiales | ||
| Otros tipos | ||
| Por industria del usuario final | Automoción y transporte | |
| Bienes de consumo | ||
| Maquinaria de construcción usada | ||
| Recubrimientos, adhesivos y selladores | ||
| Eléctrica y electrónica | ||
| Sector Sanitario | ||
| Otras industrias de usuarios finales | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Russia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor del mercado de polímeros especiales en 2026?
Se estima que el mercado alcanzará un valor de USD 157.64 mil millones en 2026.
¿Qué tan rápido está creciendo la demanda de polímeros especiales en Asia-Pacífico?
Se prevé que la demanda de Asia-Pacífico aumente a una tasa compuesta anual del 5.94 % hasta 2031.
¿Qué tipo de material se expande más rápido?
Se proyecta que los compuestos especiales reforzados con fibra de carbono crecerán a una CAGR del 6.28 %.
¿Por qué el sector sanitario es el sector con mayor crecimiento de usuarios finales?
Los polímeros biocompatibles para implantes y dispositivos de administración de fármacos están generando una CAGR del 6.41 % en aplicaciones sanitarias.
¿Qué factor amenaza más los márgenes de los polímeros especiales?
La volatilidad de los precios de las materias primas puede comprimir los diferenciales operativos hasta en 150 puntos básicos por cada aumento de 10 dólares por barril en los precios del crudo.


