

Tamaño y cuota de mercado de las gafas
Visión general del mercado
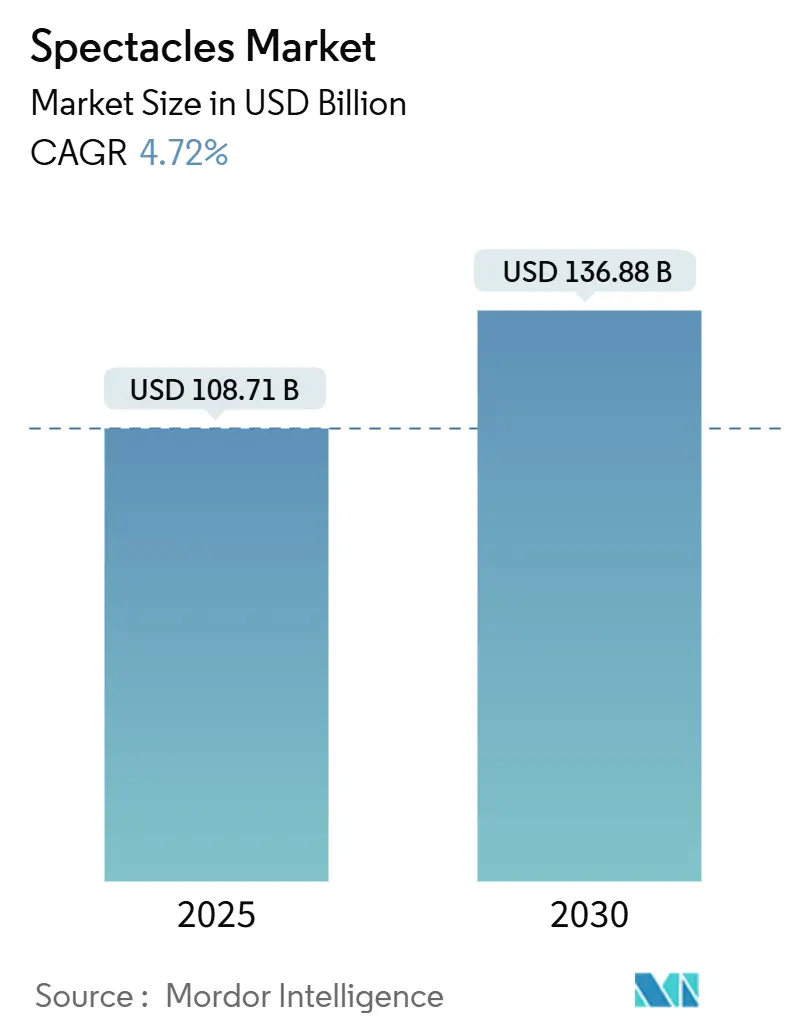
| Periodo de estudio | 2020 - 2030 |
|---|---|
| Tamaño del mercado (2025) | USD 108.71 mil millones |
| Tamaño del mercado (2030) | USD 136.88 mil millones |
| Tasa de crecimiento (2025 - 2030) | 4.72% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de gafas por Mordor Intelligence
El mercado global de gafas está valorado en 108.71 millones de dólares en 2025 y se prevé que alcance los 136.88 millones de dólares en 2030, con una tasa de crecimiento anual compuesta (CAGR) del 4.72% entre 2025 y 2030. El mercado de las gafas está evolucionando, pasando de ser simplemente una herramienta para corregir la visión a convertirse en una plataforma donde la moda, la tecnología y el cuidado de la visión se fusionan a la perfección. Esta transformación está impulsada por cambios demográficos, en particular el envejecimiento de la población y el aumento del tiempo frente a las pantallas, lo que acelera la miopía, especialmente entre los jóvenes. El envejecimiento de la población contribuye a una mayor prevalencia de la presbicia, mientras que la exposición prolongada a las pantallas digitales agrava los problemas de visión en los jóvenes, creando una amplia demanda de soluciones ópticas. Las innovaciones en óptica de forma libre, aleaciones ligeras y realidad aumentada permiten a las marcas mejorar sus ofertas premium y acortar los plazos de producción.
Además, el auge de la distribución digital y las tecnologías de prueba virtual están llegando a segmentos de clientes anteriormente inaccesibles. El software de prueba virtual, en particular, está mejorando la experiencia de compra en línea al permitir a los clientes visualizar los productos antes de la compra, reduciendo así las tasas de devolución y aumentando la satisfacción del cliente. Esta evolución obliga a las empresas consolidadas a compaginar la interacción con los clientes en todos los canales y la gestión de los riesgos de la cadena de suministro. Esto sienta las bases para un mercado de gafas dinámico, que se prevé que evolucione significativamente para 2030.
Conclusiones clave del informe
- Por tipo de lente, las lentes monofocales lideraron con el 47.65 % de la participación de mercado de anteojos en 2024, y se proyecta que las lentes progresivas registrarán la CAGR más rápida del 5.87 % hasta 2030 en todas las regiones.
- Por usuario final, los adultos representaron el 87.43% de la demanda en 2024, mientras que se prevé que la categoría de niños tenga una CAGR del 5.42% hasta 2030, impulsada por la creciente prevalencia de la miopía en Asia-Pacífico.
- Por material de marco, el plástico/acetato capturó el 54.82 % de los ingresos en 2024, pero se espera que los marcos de metal se expandan a una CAGR del 5.16 %, lo que refleja las tendencias de premiumización en América del Norte y Europa.
- Por canal de distribución, las ventas minoristas fuera de línea representaron el 87.61% de los ingresos de 2024; sin embargo, las ventas en línea están en camino de una CAGR del 5.27% hasta 2030, ayudadas por la adopción de pruebas virtuales en todo el mundo.
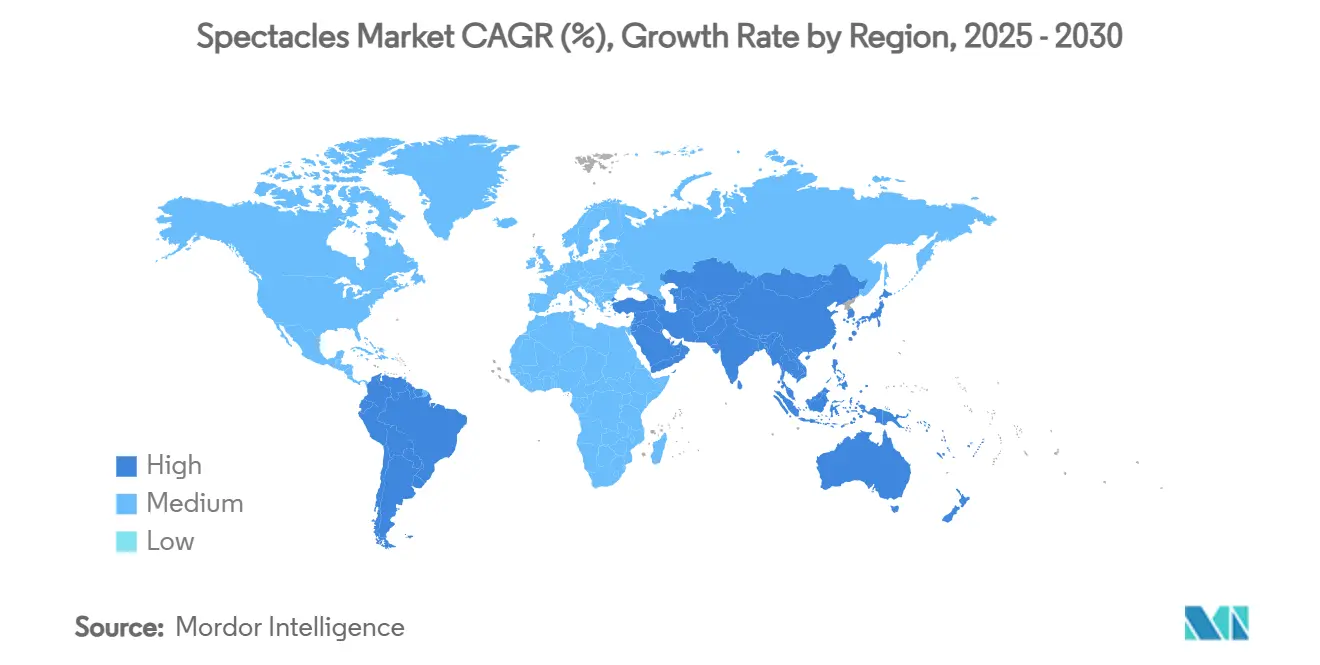
- Por geografía, América del Norte conservó el 34.24% de la participación del mercado de gafas en 2024, mientras que se prevé que Asia-Pacífico presente la CAGR más rápida del 5.38% durante 2025-2030.
Tendencias y perspectivas del mercado mundial de gafas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la presbicia impulsado por el envejecimiento de la población | + 1.2% | Global, mayor en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Miopía inducida por el tiempo de pantalla entre la Generación Z | + 0.9% | Global, más fuerte en las ciudades de Asia y el Pacífico | Mediano plazo (2-4 años) |
| Crecimiento de las monturas de moda rápida y de bajo coste | + 0.7% | Global, liderado por los mercados emergentes | Corto plazo (≤ 2 años) |
| Expansión del seguro de visión en los mercados emergentes | + 0.6% | Núcleo de Asia y el Pacífico, derrame en América Latina | Largo plazo (≥ 4 años) |
| Quioscos de refracción personalizados con inteligencia artificial | + 0.4% | América del Norte y la UE, expandiéndose a Asia-Pacífico | Mediano plazo (2-4 años) |
| El auge del filtrado de luz azul como mandato de seguridad en el trabajo | + 0.3% | Enfoque regulatorio global en la UE y América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la presbicia impulsado por el envejecimiento de la población
Para 2050, se prevé que la población de 65 años o más se duplique, lo que pone a 2 mil millones de personas en riesgo de presbicia. Este aumento impulsa una creciente demanda de lentes progresivas premium, que ofrecen una corrección perfecta de la visión de cerca y satisfacen la necesidad de soluciones funcionales y estéticas de la población mayor. Según la Fundación Americana para Ciegos, el 15.2 % de los adultos mayores de 75 años ya enfrentan una pérdida de visión significativa, lo que pone de relieve la urgente necesidad de soluciones ópticas avanzadas para mejorar la calidad de vida. En los mercados desarrollados, se observa una rápida adopción de lentes progresivas, y los consumidores prefieren diseños discretos y sin líneas que mantienen una apariencia profesional a la vez que abordan los problemas de visión. La iniciativa SPECS 2030 de la OMS, que busca una mejora del 40 % en la cobertura, subraya el respaldo político dirigido a mejorar el acceso a la atención óptica, incluso en zonas con recursos limitados.[ 1 ]Fuente: Organización Mundial de la Salud, "Lanzamiento de la iniciativa SPECS 2030 de la OMS, incluida la reunión inaugural de la Red Mundial SPECS", www.who.intEsta iniciativa también enfatiza la importancia de una distribución equitativa de las soluciones de corrección de la visión a nivel mundial. Dadas estas tendencias, el mercado de gafas se perfila como la principal vía para el manejo de la presbicia en la próxima década, impulsado por la innovación, el apoyo político y la creciente concienciación del consumidor.
Miopía inducida por el tiempo de pantalla entre la generación Z
El tiempo promedio semanal frente a pantallas de la Generación Z ha alcanzado la asombrosa cifra de 96 horas, lo que ha elevado la prevalencia mundial de la miopía al 50 %. Este aumento en el tiempo frente a pantallas ha intensificado la demanda de lentes monofocales especializadas y para el control de la miopía. Estudios realizados en el Reino Unido indican que, entre 2020 y 2022, el tiempo de pantalla de los niños aumentó un 52 %. Este incremento se correlaciona con una elongación axial acelerada del ojo y un aumento en las graduaciones de dioptrías, como se destaca en un informe de 2024. La miopía, una afección en la que los objetos distantes se ven borrosos, se está convirtiendo en un importante problema de salud pública debido a su asociación con la exposición prolongada a pantallas.[ 2 ]Fuente: Centro Nacional de Información Biotecnológica, "La asociación entre la exposición a pantallas y la miopía en niños y adolescentes: un metaanálisis", pmc.ncbi.nlm.nih.govAdemás, datos del entorno laboral revelan que el 54% de los empleados de la Generación Z relacionan el deterioro de su visión con las tareas digitales prolongadas. Esta tendencia subraya la necesidad de intervenciones y campañas de concienciación en el entorno laboral para mitigar el impacto del uso excesivo de pantallas en la salud ocular. En respuesta a esta creciente preocupación, se ha producido un notable aumento de innovaciones como el filtrado de luz azul, los recubrimientos antirreflejos y los diseños de lentes ergonómicos. Estos avances buscan aliviar la fatiga visual, manteniendo el estilo y la asequibilidad. La tecnología de filtrado de luz azul, por ejemplo, ayuda a reducir los efectos nocivos de la exposición prolongada a pantallas digitales, mientras que los recubrimientos antirreflejos mejoran la claridad visual y la comodidad. Los diseños de lentes ergonómicos se adaptan a las necesidades específicas de cada persona, garantizando un rendimiento óptimo durante el uso prolongado de pantallas. En el ámbito regulatorio, existe un creciente interés en establecer estándares de seguridad frente a las pantallas. Esto podría allanar el camino para que las gafas protectoras se vuelvan obligatorias en los lugares de trabajo centrados en la tecnología, garantizando que los empleados cuenten con las herramientas necesarias para proteger su visión en entornos cada vez más digitales.
Expansión del seguro de visión en los mercados emergentes
Reconociendo el aumento de la productividad asociado con la corrección de la visión, los gobiernos están integrando cada vez más la atención oftalmológica en los marcos de salud universal para abordar los problemas de visión generalizados. Medicare Advantage ha anunciado un aumento en los reembolsos de gafas para 2025, en consonancia con actualizaciones similares de Medicaid, cuyo objetivo es mejorar el acceso a los servicios de corrección de la visión. En India, la ambiciosa iniciativa gubernamental "Gafas para todos" se centra en 550 millones de casos de visión sin tratamiento, con el potencial de aumentar la productividad de los trabajadores en un 21.7 % si se implementa con éxito. Esta iniciativa subraya los importantes beneficios económicos y sociales de priorizar la salud visual a escala nacional. En Kenia, programas piloto sin fines de lucro demuestran que las gafas microfinanciadas pueden llegar eficazmente a los consumidores de bajos ingresos, manteniendo al mismo tiempo márgenes de beneficio sostenibles, ofreciendo un modelo replicable para otras economías en desarrollo. Además, la expansión de la cobertura de seguros está transformando las gafas, de bienes discrecionales a dispositivos médicos reembolsables. Este cambio está impulsando un crecimiento sustancial en el mercado de gafas, especialmente en regiones sensibles a los precios, al hacer que la corrección de la visión sea más accesible y asequible para las poblaciones desatendidas.
El auge del filtrado de luz azul como mandato de seguridad en el trabajo
Con hasta el 97% de los usuarios de dispositivos experimentando fatiga visual digital, empleadores y reguladores consideran cada vez más la filtración de luz azul como una protección esencial para la salud, en lugar de una simple mejora. La fatiga visual digital, a menudo causada por la exposición prolongada a pantallas, provoca síntomas como dolores de cabeza, visión borrosa y molestias, que pueden afectar significativamente la productividad en el trabajo. En respuesta a estudios que vinculan la fatiga visual con pérdidas de productividad, los planes de salud visual han comenzado a reembolsar el costo de las lentes recubiertas para mitigar estos efectos. Si bien algunas investigaciones cuestionan los beneficios terapéuticos de la filtración de luz azul, el impulso político se mantiene firme; por ejemplo, las autoridades europeas han clasificado el tiempo prolongado frente a pantallas como un riesgo laboral, exigiendo el uso de gafas protectoras para proteger la salud de los trabajadores. Estas regulaciones de cumplimiento han impulsado la demanda de lentes recubiertas, que tienen un precio de venta promedio más alto, lo que beneficia al mercado de gafas, especialmente a través de los canales de compra corporativos. Esta tendencia resalta el creciente reconocimiento de la salud ocular como un componente crítico para la seguridad laboral y la mejora de la productividad.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Ventas en línea no reguladas de lentes de baja calidad | -0.8% | Global, concentrado en mercados sensibles a los precios | Corto plazo (≤ 2 años) |
| Repunte en la aceptación de la cirugía ocular correctiva | -0.6% | América del Norte y Europa, expandiéndose a Asia-Pacífico | Mediano plazo (2-4 años) |
| Fragilidad de la cadena de suministro en recubrimientos de acetato y tierras raras | -0.5% | Global, fabricación centrada en China | Largo plazo (≥ 4 años) |
| Las monturas de lujo falsificadas erosionan el valor de la marca | -0.4% | Global, más fuerte en los mercados emergentes | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Ventas en línea no reguladas de lentes de baja calidad
Al eludir la verificación de recetas, las plataformas de comercio electrónico venden lentes de contacto, lo que mina la confianza del consumidor y plantea importantes riesgos para la visión. Esta práctica permite a los consumidores comprar lentes sin la supervisión adecuada, lo que aumenta la probabilidad de recetas incorrectas y posibles complicaciones de salud ocular. Mientras tanto, los proveedores de bajo precio, aprovechándose de la escasa supervisión regulatoria, presionan a los minoristas legítimos, quienes asumen los costos de cumplimiento asociados con la normativa. Estos proveedores suelen priorizar la reducción de costos sobre la calidad, lo que lleva a una disminución de los estándares del producto. Esta disminución no solo empaña la reputación de las marcas, sino que también incita a los clientes a optar por alternativas quirúrgicas, percibidas como soluciones más permanentes y confiables para la corrección de la visión. Si bien las campañas educativas y las normas más estrictas en las plataformas digitales buscan frenar esta tendencia mediante la concienciación y el cumplimiento, las persistentes lagunas en el marco regulatorio continúan dificultando la tasa de crecimiento a medio plazo del mercado de gafas, como se refleja en su tasa de crecimiento anual compuesta (TCAC).
Repunte en la aceptación de la cirugía ocular correctiva
A medida que los consumidores recurren cada vez más a soluciones de corrección visual permanente, la demanda de gafas tradicionales se enfrenta a un desafío debido a la recuperación de las cirugías LASIK y refractivas, que se habían pospuesto durante la pandemia. A pesar de una disminución del 50% en los procedimientos LASIK desde 2007, los procedimientos anuales de cirugía refractiva de cataratas han aumentado a 350,000, lo que pone de manifiesto una creciente aceptación de las alternativas quirúrgicas entre ciertos grupos demográficos. Este cambio refleja los avances en las tecnologías quirúrgicas y una mayor concienciación sobre los beneficios de las cirugías refractivas, como una mejor calidad de visión y una menor dependencia de las gafas correctivas. Para atender la creciente demanda de procedimientos oftalmológicos ambulatorios, los centros de cirugía ambulatoria están aumentando su capacidad. Esta expansión no solo mejora la accesibilidad, sino que también reduce los costos, que anteriormente se inclinaban a favor de las gafas. Además, la comodidad de los centros ambulatorios y los tiempos de recuperación más cortos contribuyen a la creciente preferencia por las opciones quirúrgicas. Sin embargo, persisten los desafíos: las complicaciones quirúrgicas, como el ojo seco o el deslumbramiento, y los cambios en la visión relacionados con la edad, hacen que un segmento de la población posquirúrgica siga dependiendo de las gafas, lo que modera el abandono a largo plazo de su uso. Además, los altos costos iniciales de las cirugías y la limitada cobertura de seguros en algunas regiones siguen representando barreras para ciertos grupos de consumidores, lo que mantiene la demanda de gafas tradicionales.
Análisis de segmento
Por tipo de lente: La innovación progresiva impulsa el cambio premium
En 2024, las lentes monofocales dominarían el 47.65% del mercado. Este liderazgo se atribuye en gran medida a la creciente epidemia de miopía, especialmente entre los jóvenes de la región Asia-Pacífico. En esta región, el mayor tiempo frente a las pantallas ha impulsado un aumento en la adopción de gafas graduadas. La rentabilidad y la simplicidad de este segmento lo hacen especialmente atractivo para quienes usan gafas por primera vez y para quienes se preocupan por el precio. Además, la mayor eficiencia en la fabricación permite a los fabricantes mantener sus márgenes de beneficio, incluso en medio de intensas disputas de precios con minoristas en línea y marcas de gafas de moda rápida. El sólido volumen de ventas de lentes monofocales consolida aún más su estabilidad en el mercado. En esencia, las lentes monofocales siguen siendo una opción predilecta, ofreciendo soluciones prácticas y económicas para un público amplio.
Por otro lado, las lentes progresivas están en rápido ascenso, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 5.87 % hasta 2030. Este auge se debe a la preferencia del consumidor por productos premium que garantizan una corrección visual suave, superando las líneas de expresión de las bifocales tradicionales. A medida que los consumidores mayores se adaptan a las lentes progresivas, la demanda de bifocales disminuye gracias a su estética y funcionalidad superiores. Innovaciones como las superficies de forma libre y el diseño digital de las lentes no solo han acortado los periodos de adaptación, sino que también han mejorado la claridad de la visión periférica. Esto ha aumentado la disposición de los consumidores a invertir en estas innovaciones premium. Por lo tanto, el segmento de lentes progresivas aprovecha al máximo tanto el envejecimiento de la población como la tecnología de vanguardia, impulsando su sólido crecimiento en el mercado.
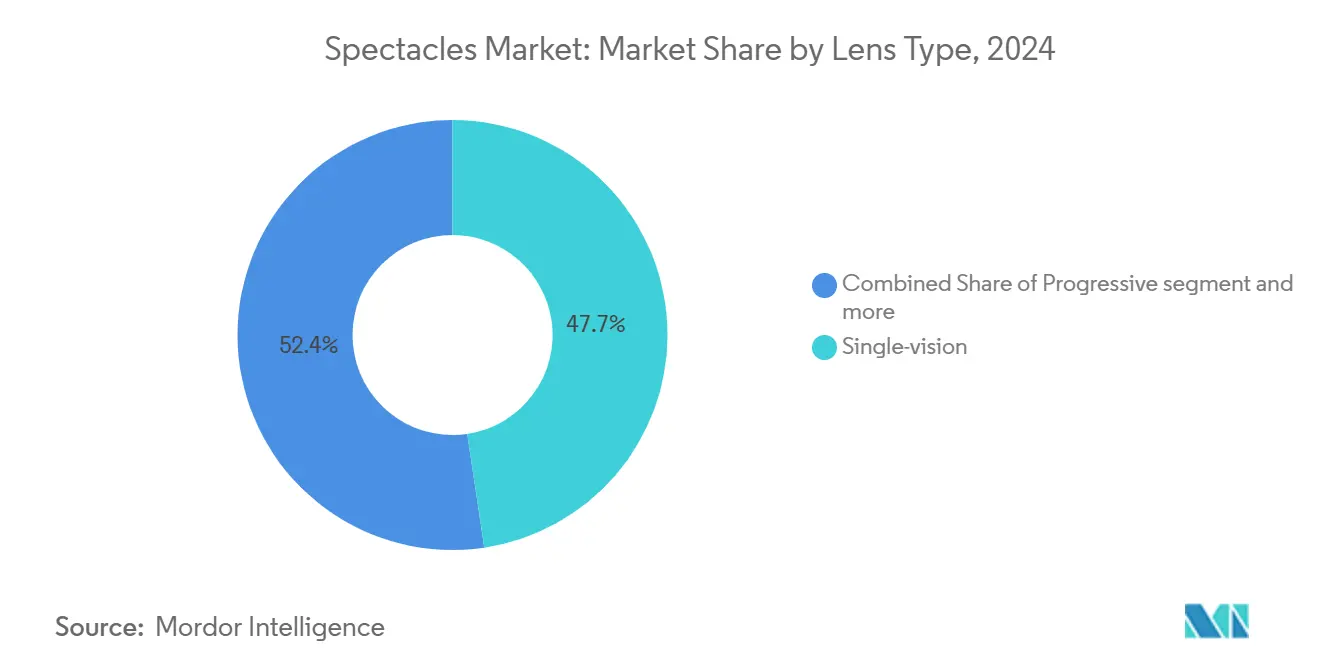
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: La aceleración pediátrica altera la curva de demanda a largo plazo
En 2024, los adultos dominaron el mercado de gafas, representando el 87.43 % de los ingresos totales. Sin embargo, a medida que regiones como Norteamérica y Europa se acercan a la saturación, el crecimiento de este segmento adulto se desacelera. Para contrarrestar el estancamiento del crecimiento poblacional y mantener estables las ventas de unidades para adultos, las marcas están innovando. No solo actualizan las tendencias de moda, sino que también introducen gafas inteligentes y mejoran las gafas de seguridad para el trabajo. Una estrategia fundamental es la venta adicional premium, con características como lentes con filtro de luz azul, monturas compatibles con realidad aumentada (RA) y programas de reemplazo por suscripción que aumentan el valor de vida del cliente. Estas tácticas son esenciales para mantener los ingresos en un panorama altamente competitivo. Si bien el segmento adulto sigue siendo dominante, su dependencia de la innovación y las características de valor añadido subraya los desafíos de un mercado en maduración.
Por otro lado, el segmento pediátrico está experimentando el crecimiento más rápido, expandiéndose a una tasa anual del 5.42 %. Este aumento se debe a una aparición más temprana de la miopía en niños y a la creciente disposición de los padres a invertir en lentes premium que retarden su progresión. En la región Asia-Pacífico, las políticas de apoyo, como los exámenes de la vista escolares subvencionados por el gobierno, impulsan aún más la aceptación de las recetas. En respuesta, los fabricantes están creando monturas duraderas con materiales hipoalergénicos y bisagras de resorte flexibles. Estas innovaciones no solo minimizan las roturas y las devoluciones, sino que también mejoran la rentabilidad, incluso a precios más bajos. Las proyecciones sugieren que los usuarios pediátricos actuales harán la transición a lentes progresivas para 2035, lo que impulsará el crecimiento compuesto de los ingresos. Además, este grupo experto en tecnología está preparado para adoptar las gafas inteligentes, lo que presenta a las marcas una oportunidad de oro para fomentar la fidelidad temprana y aprovechar el crecimiento futuro.
Por Material del marco: Metal La reinvención impulsa un reposicionamiento premium
En 2024, las monturas de plástico y acetato dominaron el mercado, acaparando el 54.82 % de las ventas totales. Su atractivo reside en su producción rentable, una gama de colores vibrantes y una sólida presencia en el sector de la moda rápida. Gracias a la tecnología de moldeo por inyección, los minoristas pueden adaptar rápidamente sus nuevas colecciones a las tendencias de moda de temporada, en constante evolución. Ante la creciente preocupación por la sostenibilidad, la industria ha innovado con materiales de bioacetato, reduciendo la dependencia de los plásticos derivados del petróleo y aliviando las inquietudes de los consumidores. Estos avances permiten a las marcas armonizar estilo, asequibilidad y conciencia ecológica. En esencia, la versatilidad de las monturas de plástico y acetato, sumada a su popularidad entre los consumidores más a la moda y los que cuidan su presupuesto, consolida su dominio del mercado.
Las monturas metálicas están en alza, con una tasa de crecimiento anual compuesta (TCAC) del 5.16 %, gracias a innovaciones en mezclas de aleaciones como el titanio beta. Estas mezclas ofrecen una combinación armoniosa de ligereza, comodidad y robustez. La superior resistencia a la tracción de las monturas metálicas facilita el uso de patillas ultrafinas, lo que reduce la presión de contacto. Esta característica es muy popular en entornos profesionales que priorizan una estética minimalista. La imagen premium de las monturas metálicas no solo genera mayores márgenes de beneficio, sino que también impulsa a los consumidores a optar por monturas metálicas con lentes progresivas o tratamientos especiales, lo que aumenta el valor promedio de la transacción. Además, los diseños híbridos que combinan frentes de acetato con patillas metálicas amplían su atractivo y ofrecen una protección contra las fluctuaciones de precios de las materias primas. Los consumidores con conciencia ecológica se sienten atraídos por las nuevas iniciativas de reciclaje de aluminio y acero inoxidable, lo que crea una narrativa de sostenibilidad que justifica el precio elevado. Sin embargo, la dependencia de los recubrimientos PVD de tierras raras para la resistencia a los arañazos y los acabados a medida plantea desafíos en la cadena de suministro, lo que subraya la urgente necesidad de diversificar el abastecimiento para salvaguardar el crecimiento del mercado de monturas metálicas.
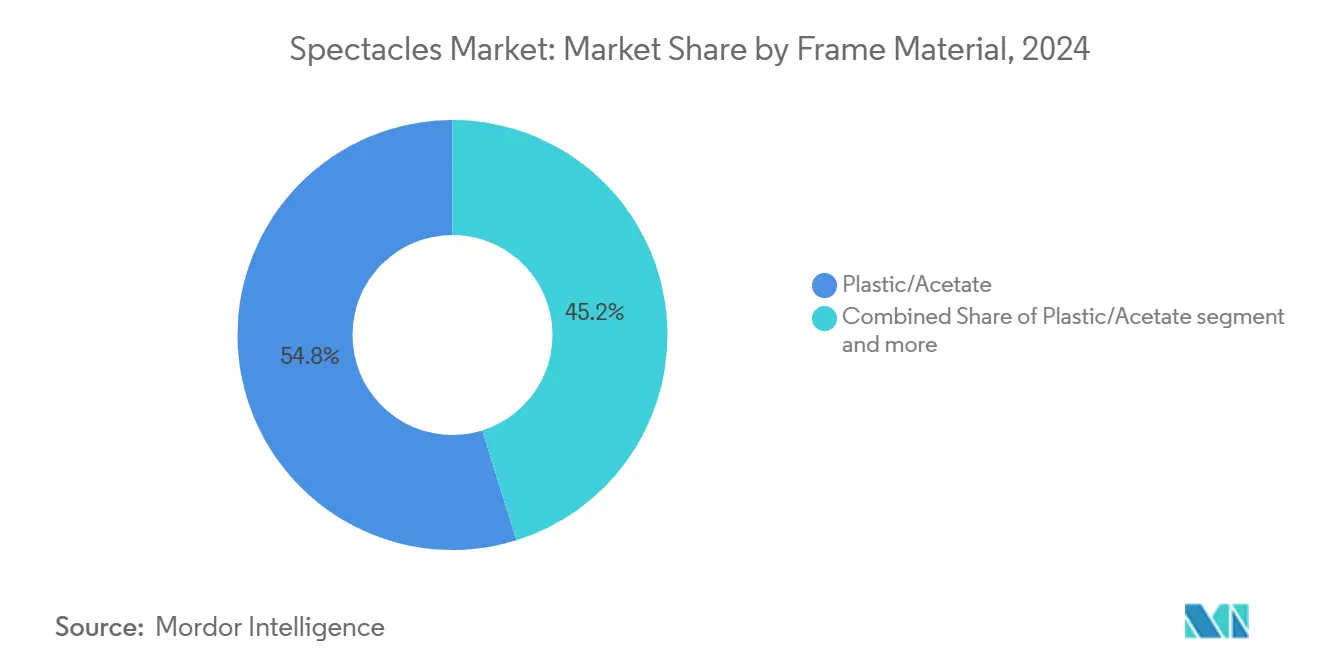
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: el omnicanal redefine la experiencia del cliente
En 2024, las ópticas físicas dominaron el mercado mundial de gafas, captando una importante cuota de mercado del 87.61%. Este auge se debe, en gran medida, al valor que los consumidores otorgan a los servicios profesionales de ajuste y al atractivo de las compras inmediatas en persona. Estos minoristas tradicionales atienden con destreza las necesidades de los clientes, como los ajustes personalizados y el acceso instantáneo a los productos, que son difíciles de replicar en el ámbito online. Las cadenas tradicionales refuerzan esta ventaja offline introduciendo quioscos digitales con cita previa, que no solo agilizan el proceso de venta, sino que también mejoran la experiencia general del cliente. Además, la tendencia de los paquetes omnicanal, donde los clientes realizan compras online pero buscan ajustes en tienda, está ganando terreno, especialmente en zonas urbanas. A pesar de los cambios en las preferencias de los consumidores, las tiendas físicas siguen siendo centros clave para la generación de ingresos.
Por otro lado, el comercio minorista en línea se perfila como el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta cercana al 5.27 %. Este auge se debe a innovaciones como la tecnología de prueba de realidad aumentada (RA), la medición remota de la distancia pupilar y la verificación eficiente de recetas electrónicas, que mejoran significativamente la experiencia de compra en línea. Para reducir aún más la brecha entre la facilidad digital y el servicio físico, los minoristas online especializados están implementando microsalas de exposición para ajustes de productos e intercambio de lentes. La pandemia de COVID-19 actuó como catalizador, impulsando la adopción del comercio electrónico e inculcando hábitos de compra en línea duraderos. Este cambio se ve impulsado por una mejor logística de devolución y las garantías regulatorias en EE. UU. y Europa con respecto a la validez de las recetas. Mientras tanto, los mercados emergentes están dejando de lado las infraestructuras tradicionales y aprovechando las plataformas de comercio social y centrado en teléfonos inteligentes para impulsar las compras impulsivas entre una creciente base de consumidores. En este panorama en constante evolución, el éxito depende de la agilidad de las tecnologías digitales, un análisis de datos eficaz y un enfoque en la entrega eficiente en la última milla.
Análisis geográfico
Mercado de gafas de Norteamérica
En 2024, Norteamérica alcanzó una participación del 34.24 % en el mercado mundial de gafas, impulsada por un sólido seguro de visión y una mayor propensión al gasto discrecional. La región muestra una marcada inclinación hacia las gafas progresivas e inteligentes de alta gama. Cabe destacar que la cartera de gafas con inteligencia artificial de Google y Warby Parker subraya la ventaja innovadora de Norteamérica, posicionándola como líder en avances tecnológicos en el mercado de gafas. Sin embargo, con un lento crecimiento demográfico y un aumento en las cirugías, la expansión de unidades enfrenta desafíos. Este cambio impulsa a las marcas a explorar ingresos basados en servicios, como el reemplazo de lentes por suscripción, que ofrece fuentes de ingresos recurrentes y fomenta la fidelización de los clientes.
Mercado de gafas en la región Asia-Pacífico
Asia-Pacífico, impulsada por las tendencias de miopía urbana, una clase media floreciente y una selección nacional proactiva, ostenta la tasa de crecimiento anual compuesta (TCAC) más alta, del 5.38 %. En 2023, China lideró el crecimiento con exportaciones de monturas por valor de 3.31 millones de dólares, lo que refleja su dominio en la fabricación global. Por otro lado, Lenskart, de la India, que prevé una salida a bolsa de 10 XNUMX millones de dólares, es un testimonio de la destreza local y del espíritu emprendedor de la región. En este caso, un enfoque centrado en el volumen compensa la reducción de los precios medios de venta (PVV), lo que impulsa a las empresas a adoptar estrategias de fabricación y distribución localizadas para satisfacer las diversas necesidades de los consumidores y mejorar la eficiencia operativa.
Mercado de gafas en EMEA
Europa se encuentra a caballo entre la madurez y el crecimiento. Italia, con su enfoque en el lujo, exporta monturas por valor de 1.64 millones de dólares, pero al mismo tiempo importa colecciones premium para satisfacer a su clientela vanguardista.[ 3 ]Fuente: Observatorio de la Complejidad Económica, "Exportadores de monturas para gafas en 2023", oec.worldLa reciente incautación de la Operación Dolce Vita pone de relieve la estricta vigilancia europea contra las falsificaciones, que refuerza la protección de las marcas genuinas y garantiza la integridad del mercado. En Oriente Medio y África, si bien el mercado de gafas aún se encuentra en sus inicios, se vislumbra un futuro prometedor. A medida que el desarrollo de infraestructuras mejora la cobertura óptica, los pioneros se fijan en las ventajas demográficas, en particular en la población joven y en crecimiento de la región. Sin embargo, se avecinan desafíos: las fluctuaciones monetarias y las interrupciones en la cadena de suministro dificultan una expansión rápida, lo que obliga a las empresas a adoptar estrategias de adaptación para sortear estos obstáculos con eficacia.
Panorama competitivo
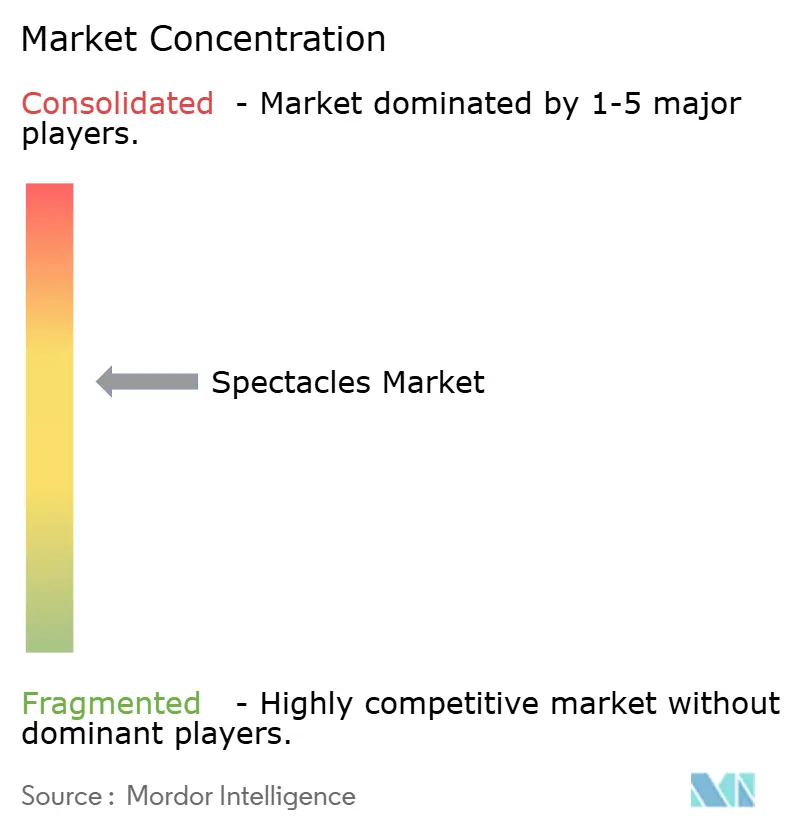
El mercado de gafas muestra una consolidación moderada. EssilorLuxottica se encuentra en plena consolidación vertical, absorbiendo fabricantes de monturas, laboratorios de lentes e incluso clínicas oftalmológicas, creando un ecosistema integral difícil de igualar para la competencia. Esta estrategia le permite controlar toda la cadena de valor, desde la fabricación hasta la venta minorista, garantizando la calidad y la rentabilidad. Mientras tanto, marcas de venta directa al consumidor como Warby Parker y Lenskart están revolucionando el statu quo. Con cadenas de suministro ágiles y una comercialización inteligente basada en datos, atraen a los clientes con precios y comodidad inigualables. Estas marcas aprovechan la tecnología para predecir las preferencias de los consumidores y optimizar el inventario, lo que mejora aún más su ventaja competitiva. Las alianzas están transformando el panorama competitivo: Google respalda las gafas con inteligencia artificial de Warby Parker, Meta se ha asociado con Ray-Ban, y la adquisición de Eyemart Express por parte de VSP Vision refuerza su presencia en zonas rurales, facilitando el acceso a los mercados desatendidos.
Las valoraciones de los inversores se ven ahora influidas por activos de propiedad intelectual en óptica de guía de ondas, detección biométrica y gestión de prescripciones en la nube. Un notable aumento del 35 % en la presentación de solicitudes de patente entre 2023 y 2025 pone de manifiesto la transición de la industria hacia la integración de pantallas de realidad aumentada y la convergencia digital. Se espera que estos avances redefinan la experiencia del usuario, combinando la funcionalidad de las gafas tradicionales con tecnología de vanguardia.
Las empresas de mediana capitalización están consolidando sus nichos de mercado, centrándose en áreas como el control de la miopía infantil, materiales ecológicos y monturas deportivas ergonómicas, a la vez que aprovechan las comunidades online para fidelizar a la marca. Al abordar las necesidades específicas de los consumidores y priorizar la sostenibilidad, estas empresas están creando una sólida diferenciación en el mercado. Con la convergencia de la óptica tradicional, la electrónica de consumo y la tecnología para la salud, la industria de las gafas experimenta un auge competitivo, impulsando la innovación y ampliando la oferta.
Líderes de la industria de las gafas
-
Essilor Luxottica SA
-
Corporación Hoya
-
Safilo Group SpA
-
Fieldmann AG
-
Marchon Eyewear Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2025: en colaboración con Meta y EssilorLuxottica, Prada presentó sus primeras gafas inteligentes con IA integrada. Estas gafas presentan un diseño elegante con monturas ligeras de acetato y patillas metálicas esculpidas, combinando tecnología avanzada con la moda más sofisticada para satisfacer a los consumidores amantes de la tecnología.
- Junio de 2025: Lenskart presentó su última novedad, las Smart Glasses Phonic, equipadas con conectividad Bluetooth, acceso a asistente de IA y otras funciones avanzadas. Estas gafas, supuestamente desarrolladas en colaboración con Qualcomm, buscan mejorar la comodidad del usuario integrando tecnología de vanguardia en las gafas de uso diario.
- Mayo de 2025: EssilorLuxottica reforzó su presencia con la adquisición de Optegra, integrando más de 70 hospitales y centros de diagnóstico en el Reino Unido, la República Checa, Polonia, Eslovaquia y los Países Bajos. Esta adquisición amplía su cartera de tecnología médica, ofreciendo servicios como tratamiento de cataratas, intercambio de lentes y atención oftalmológica basada en IA, consolidando así su posición en el mercado de la atención oftalmológica integrada.
- Mayo de 2025: Warby Parker unió fuerzas con Google para diseñar, en colaboración, unas gafas inteligentes con IA. Google invirtió aproximadamente 150 millones de dólares en el proyecto, utilizando IA multimodal y tecnología Android XR para desarrollar soluciones de gafas innovadoras que combinan funcionalidad y estilo.
Alcance del informe del mercado global de gafas
| Monofocal |
| Bifocal |
| Progresivo |
| Adultos |
| Kids |
| Metal |
| Plástico/Acetato |
| Combinación y otros |
| Tiendas minoristas fuera de línea |
| Tiendas minoristas en línea |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| Netherlands | |
| Bélgica | |
| Suecia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Australia | |
| Indonesia | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por tipo de lente (valor) | Monofocal | |
| Bifocal | ||
| Progresivo | ||
| Por usuario final | Adultos | |
| Kids | ||
| Por material del marco (valor) | Metal | |
| Plástico/Acetato | ||
| Combinación y otros | ||
| Por canal de distribución | Tiendas minoristas fuera de línea | |
| Tiendas minoristas en línea | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| Netherlands | ||
| Bélgica | ||
| Suecia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia | ||
| Indonesia | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de gafas en 2025?
El tamaño del mercado de gafas alcanzará los 108.71 mil millones de dólares en 2025, con una CAGR del 4.72 % proyectada hasta 2030.
¿Qué tipo de lente está creciendo más rápido en todo el mundo?
Los lentes progresivos lideran el crecimiento con una CAGR del 5.87 %, ya que los consumidores prefieren la corrección multifocal perfecta.
¿Por qué Asia Pacífico es una región de crecimiento clave para las gafas?
Las altas tasas de miopía urbana, el aumento de los ingresos disponibles y la rápida adopción digital se combinan para generar una CAGR del 5.38 % hasta 2030.
¿Cómo están afectando los canales online a las ventas de gafas?
Las ventas minoristas en línea registran una CAGR del 5.27 % al aprovechar la prueba virtual y la verificación simplificada de recetas, mientras que las ventas fuera de línea mantienen el liderazgo en volumen.


