

Tamaño y participación del mercado de gestión de combustible nuclear gastado y residuos nucleares
| Periodo de estudio | 2020 - 2030 |
| Año base para la estimación | 2024 |
| Período de datos de pronóstico | 2025 - 2030 |
| CAGR | 1.50% |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular |

Análisis de mercado de la gestión del combustible nuclear gastado y los residuos nucleares por Mordor Intelligence
Se espera que el mercado de gestión de combustible gastado y residuos nucleares registre una CAGR de menos del 1.5% durante el período de pronóstico.
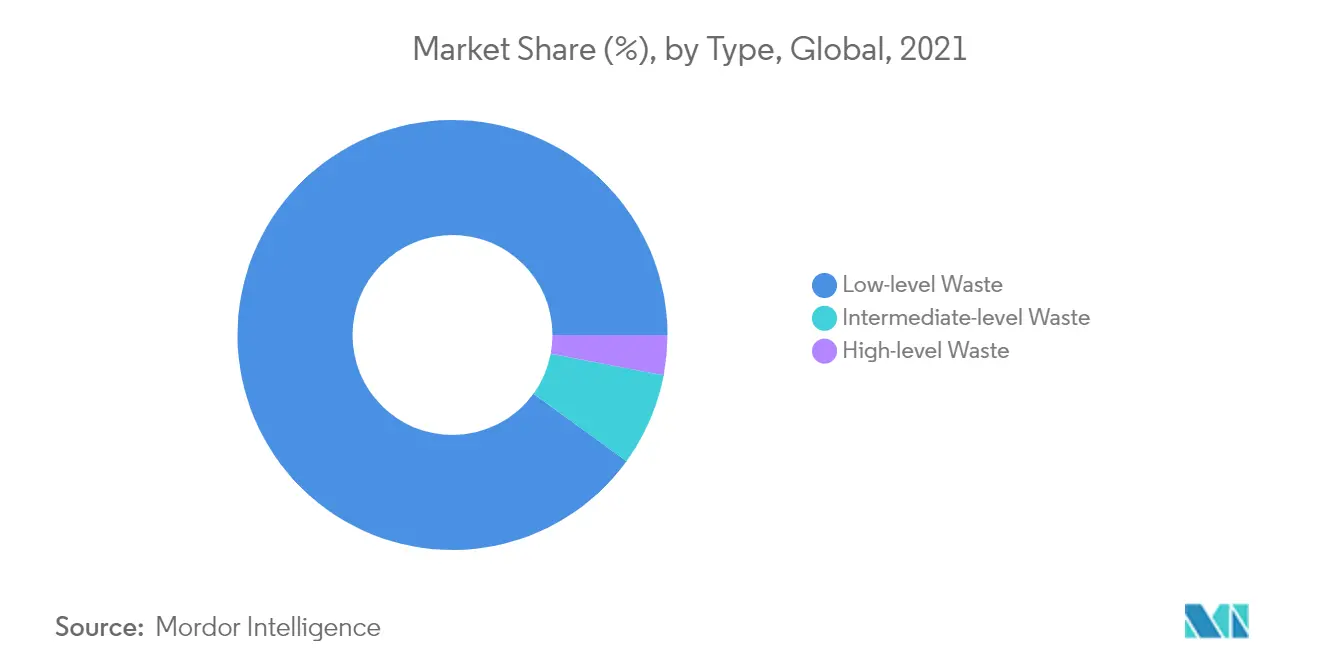
- El segmento de residuos de baja actividad dominó el mercado en el pasado y es probable que domine el mercado durante el período de pronóstico.
- Los principales países de Oriente Medio y África, acompañados de algunas empresas importantes, están invirtiendo en tecnologías de generación de energía basadas en combustibles no fósiles, especialmente en reactores nucleares pequeños. Arabia Saudita planea lograr entre un 30 % y un 50 % de contenido local para su programa nuclear antes de 2030. De manera similar, Jordania y algunos países más se encuentran en la fase inicial de construcción de plantas de energía nuclear, lo que probablemente brinde la oportunidad de aumentar el gasto mundial. mercado de la gestión de residuos nucleares y combustibles en el futuro próximo.
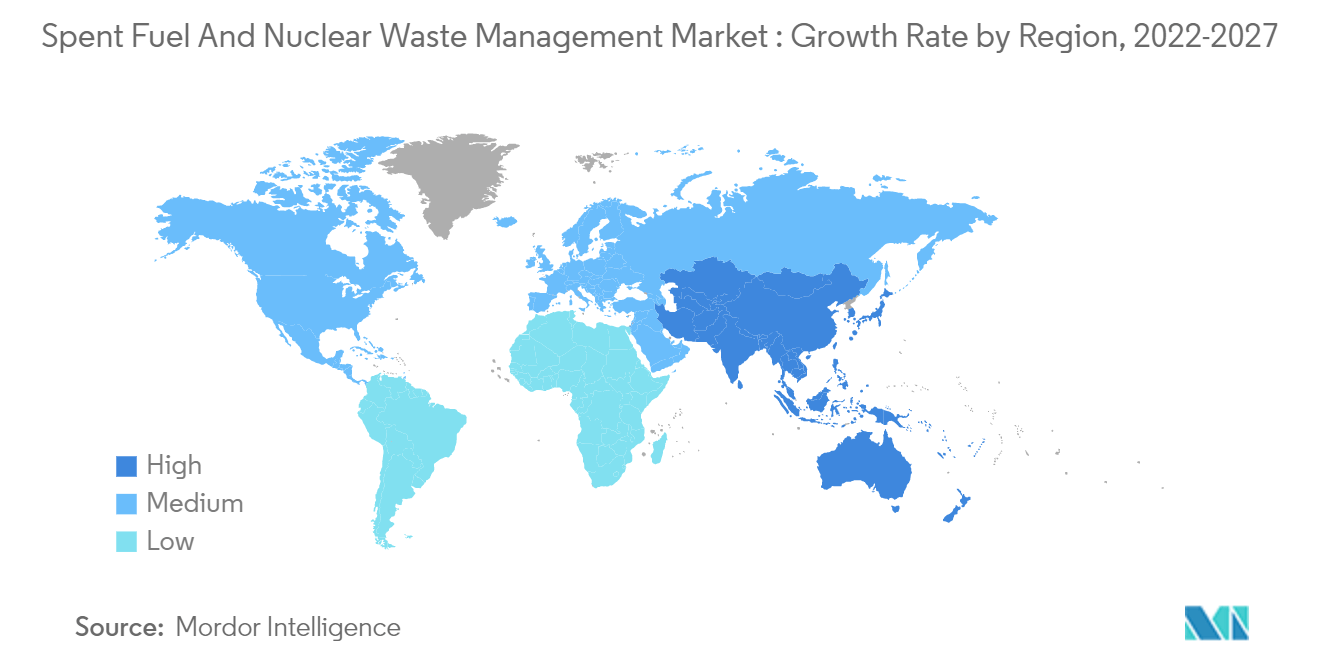
- Se espera que Asia-Pacífico experimente un crecimiento significativo en el mercado mundial de gestión de residuos nucleares y combustible gastado, debido a la presencia de varios países en desarrollo importantes, como China e India.
Tendencias y perspectivas del mercado mundial de gestión de combustible nuclear gastado y residuos nucleares
Se espera que los residuos de actividad baja dominen el mercado
- Los residuos nucleares radiactivos incluyen cualquier material que sea intrínsecamente radiactivo o esté contaminado por la radiactividad y que se considere que ya no tiene uso. Los residuos de baja actividad (LLW) generados en el ciclo del combustible nuclear tienen un contenido radiactivo que no supera los 4 gigabecquerelios por tonelada (GBq/t) de actividad alfa o los 12 GBq/t de actividad beta-gamma. Para reducir su volumen, los LLW suelen compactarse o incinerarse antes de su eliminación.
- No requiere blindaje durante su manipulación y transporte, y es apto para su eliminación en instalaciones cercanas a la superficie.
- El mercado estudiado está dominado por los LLW, que representan el 90% del volumen pero sólo el 1% de la radiactividad de todos los residuos radiactivos. Las prácticas de gestión para la eliminación de LLW (adoptadas o en consideración) abarcan tres opciones principales, como la eliminación cerca de la superficie, la eliminación en cavernas a profundidad intermedia y la eliminación en formaciones geológicas profundas.
- Dado que más del 90 % de los desechos nucleares pertenecen a la categoría LLW, se necesita más infraestructura para almacenar los desechos radiactivos de manera adecuada y segura. Además, a medida que la energía nuclear se vuelve popular debido a las fuentes de energía limpias y sostenibles, varios países están invirtiendo en plantas de energía nuclear e instalaciones relacionadas, lo que se espera que impulse el mercado de gestión de residuos nucleares y combustible gastado.
- Por lo tanto, la larga durabilidad y una alternativa prometedora para la generación de energía en forma de generación de energía nuclear han estado afectando enormemente la demanda de plantas de energía nuclear a nivel mundial.
- Además, se están construyendo varias centrales eléctricas en toda la región de Asia y el Pacífico, debido a las ventajas y la confiabilidad que ofrece la generación de energía nuclear. Esto, a su vez, está impulsando la demanda del mercado de combustible gastado y residuos nucleares.
- Por lo tanto, debido a los puntos anteriores, se espera que el segmento de residuos de actividad baja domine el mercado durante el período de pronóstico.
Se espera que Asia-Pacífico sea testigo de un crecimiento significativo
- Se espera que Asia-Pacífico sea el mercado de más rápido crecimiento durante el período previsto. A diferencia de América del Norte y Europa, donde el crecimiento de la capacidad de generación de electricidad, en particular la energía nuclear, ha sido limitado durante muchos años. Varios países de Asia están planificando y construyendo nuevos reactores nucleares para satisfacer su creciente demanda de electricidad limpia. China, Japón, Corea del Sur e India son los principales países que se espera que impulsen el mercado de gestión de residuos nucleares y combustible gastado en Asia y el Pacífico durante el período previsto.
- China utiliza la tecnología más avanzada y los estándares más estrictos para el desarrollo de la energía nuclear, y gestiona estrictamente todo el ciclo de vida de las instalaciones nucleares, desde el emplazamiento, el diseño, la construcción y la operación hasta la gestión de residuos. En febrero de 2022, China tiene 54 reactores nucleares en funcionamiento, 14 en construcción y más a punto de iniciar su construcción. La capacidad combinada de los reactores nucleares en funcionamiento en 2021 fue de 50.71 Gwe, que generaron alrededor de 375 TWh de electricidad en el mismo año, lo que representa el 4.9% de la generación eléctrica total del país.
- El país planea ampliar su flota de reactores nucleares en los próximos años. En junio de 2020, China tenía alrededor de 12 reactores con una capacidad combinada de 12.24 GWe y más de 50 GWe en construcción y en fases planificadas. En abril de 2020, el director del Departamento de Inspección de Seguridad Nuclear del Ministerio de Ecología y Medio Ambiente declaró que las 15 unidades de reactores sin terminar habían reanudado su construcción y que los reactores que ya estaban en funcionamiento no se vieron afectados debido al brote de COVID-19.
- Se espera que el sector nuclear chino continúe expandiéndose a un ritmo sólido, con un aumento de la capacidad en un promedio anual del 10.3% entre 2018 y 2027, lo que resultará en más de 95 GW de capacidad nuclear instalada para fines de la próxima década. Esto está en línea con los ambiciosos objetivos de China de descarbonizar su generación de carga base y acumular experiencia nuclear para exportar. Por lo tanto, se espera que los volúmenes de residuos sean significativamente mayores que los residuos existentes de las centrales nucleares, lo que puede impulsar el mercado durante el período previsto.
- Además, según la Asociación Nuclear Mundial, se espera que la demanda de uranio en el país supere las 11,000 TU (con 58 reactores en funcionamiento) en 2020, unas 18,500 TU (para 100 reactores) en 2025 y unas 24,000 TU (para 130 reactores) en 2030. A medida que China aumenta rápidamente el número de nuevos reactores, se espera que se establezca una política a largo plazo para el reprocesamiento del combustible y el almacenamiento del combustible gastado, lo que impulsará el mercado estudiado.
- India tenía 6.885 GW de capacidad nuclear instalada a finales de 2021 y alrededor de 4.2 GW de capacidad neta en construcción. India ha mostrado un interés significativo en expandir su sector nuclear nacional como medio para satisfacer la creciente demanda de electricidad, reducir las emisiones mediante la adopción de fuentes de energía bajas en carbono y capitalizar sus reservas locales de uranio y torio.
- Por lo tanto, debido a los puntos anteriores, se espera que Asia-Pacífico experimente un crecimiento significativo en el mercado de gestión de residuos nucleares y combustible gastado durante el período de pronóstico.
Panorama competitivo
El mercado de gestión de combustible gastado y residuos nucleares está moderadamente consolidado debido a que pocas empresas operan en la industria debido a la compleja tecnología. Los actores clave en este mercado incluyen Fluor Corporation, Bechtel Group Inc., Westinghouse Electric Company LLC, Perma-Fix Environmental Services Inc. y Veolia Environnement SA.
Líderes de la industria de gestión de combustible gastado y residuos nucleares
Fluor Corporation
Grupo Bechtel Inc.
Westinghouse Electric Company LLC.
Veolia Medio Ambiente S.A.
Servicios ambientales de Perma-Fix, Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- El Departamento de Energía de EE. UU., en agosto de 2020, anunció que autorizó el inicio de operaciones radiactivas en la Instalación de Procesamiento de Residuos de Sal (SWPF) en su Sitio del Río Savannah (SRS). Se espera que la instalación, primera en su tipo, procese 31 millones de galones de desechos de sales radiactivas actualmente almacenados en tanques subterráneos en Carolina del Sur. La instalación fue diseñada y construida e inicialmente se esperaba que fuera operada por Parsons Corporation. Además, se espera que comience a operar normalmente a finales de este año, una vez que se complete la puesta en servicio en caliente.
- En agosto de 2021, las empresas de servicios públicos alemanas PreussenElektra, RWE, ENBW y Vattenfall firmaron una serie de contratos con Orano por un importe total superior a 1 XNUMX millones EUR para la devolución de todos los residuos nucleares alemanes que aún se encuentran almacenados en la planta de Orano la Hague. .
Alcance del informe sobre el mercado mundial de gestión de combustible nuclear gastado y residuos nucleares
El informe de mercado de gestión de residuos nucleares y combustible gastado incluye:
| Residuos de actividad baja |
| Residuos de actividad intermedia |
| Residuos de actividad alta |
| Ciclo del combustible nuclear | Reactores de energía nuclear |
| Actividades de minería, molienda y extracción radiactivas | |
| Fuente de investigación, médica e industrial | |
| Programas Militares y de Defensa | |
| Otras fuentes |
| Norteamérica |
| Europa |
| Asia-Pacífico |
| Sudamérica |
| Oriente Medio y África |
| Tipo | Residuos de actividad baja | |
| Residuos de actividad intermedia | ||
| Residuos de actividad alta | ||
| Fuente | Ciclo del combustible nuclear | Reactores de energía nuclear |
| Actividades de minería, molienda y extracción radiactivas | ||
| Fuente de investigación, médica e industrial | ||
| Programas Militares y de Defensa | ||
| Otras fuentes | ||
| Geografía | Norteamérica | |
| Europa | ||
| Asia-Pacífico | ||
| Sudamérica | ||
| Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado Gestión de residuos nucleares y combustible gastado?
Se proyecta que el mercado Gestión de residuos nucleares y combustible gastado registre una tasa compuesta anual de menos del 1.5% durante el período de pronóstico (2025-2030)
¿Quiénes son los actores clave en el mercado Gestión de residuos nucleares y combustible gastado?
Fluor Corporation, Bechtel Group Inc, Westinghouse Electric Company LLC., Veolia Environnement SA y Perma-Fix Environmental Services, Inc. son las principales empresas que operan en el mercado de gestión de combustible gastado y residuos nucleares.
¿Cuál es la región de más rápido crecimiento en el mercado de gestión de combustible gastado y residuos nucleares?
Se estima que Asia Pacífico crecerá a la CAGR más alta durante el período de pronóstico (2025-2030).
¿Qué región tiene la mayor participación en el mercado Gestión de residuos nucleares y combustible gastado?
En 2025, América del Norte representa la mayor cuota de mercado en el mercado de gestión de residuos nucleares y combustible gastado.
¿Qué años cubre este mercado de Gestión de residuos nucleares y combustible gastado?
El informe cubre el tamaño histórico del mercado de gestión de combustible gastado y residuos nucleares durante los años: 2020, 2021, 2022, 2023 y 2024. El informe también pronostica el tamaño del mercado de gestión de combustible gastado y residuos nucleares durante los años: 2025, 2026, 2027, 2028, 2029 y 2030.
Última actualización de la página:
Informe sobre el mercado de gestión de combustible gastado y residuos nucleares
Estadísticas sobre la cuota de mercado, el tamaño y la tasa de crecimiento de los ingresos de la gestión de combustible gastado y residuos nucleares en 2025, creadas por Mordor Intelligence™ Industry Reports. El análisis de la gestión de combustible gastado y residuos nucleares incluye una previsión del mercado para el período 2025 a 2030 y una descripción general histórica. Obtenga una muestra de este análisis de la industria como un informe gratuito en formato PDF.


