

Tamaño y participación en el mercado de dispositivos de estimulación de la médula espinal
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 3.38 mil millones |
| Tamaño del mercado (2031) | USD 4.94 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.92% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
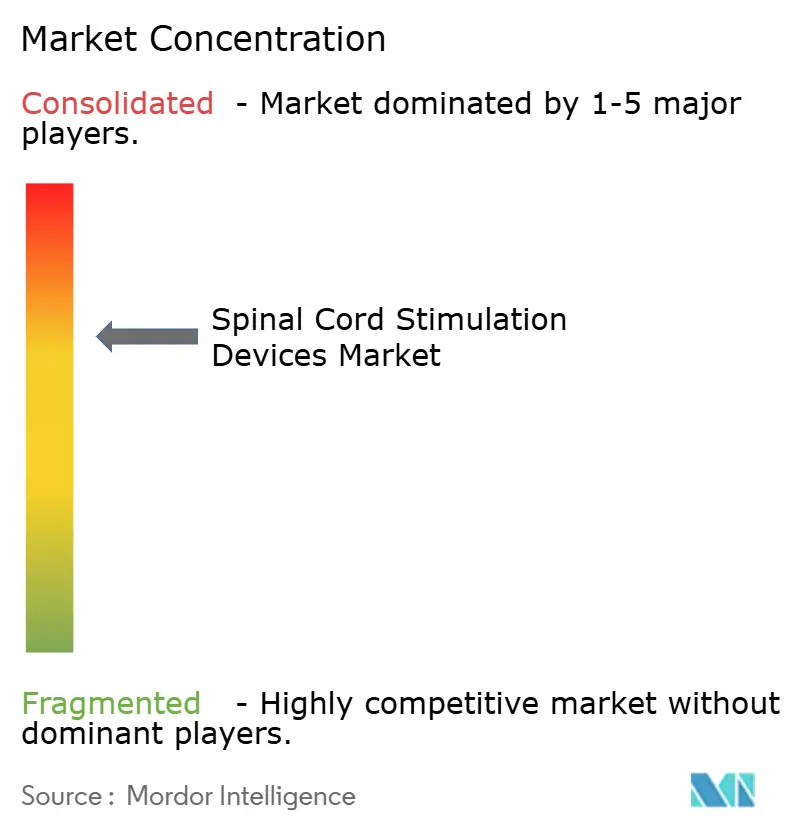
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de dispositivos de estimulación de la médula espinal por Mordor Intelligence
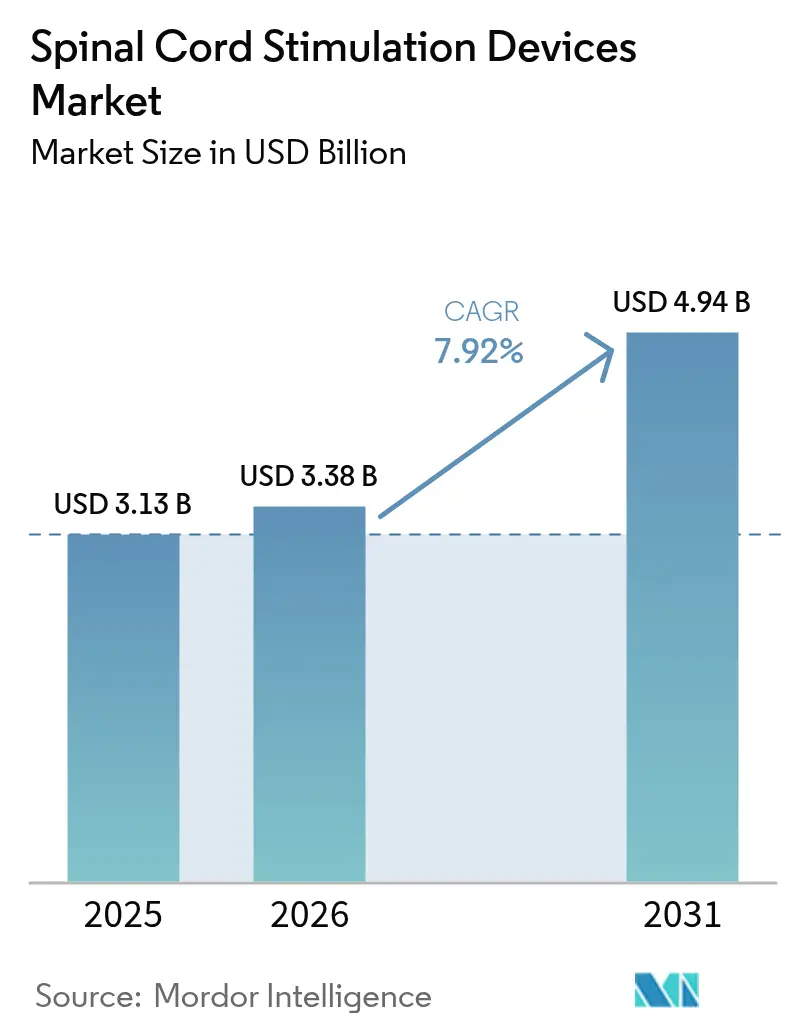
El tamaño del mercado de dispositivos de estimulación de la médula espinal en 2026 se estima en USD 3.38 mil millones, creciendo desde el valor de USD 3.13 mil millones en 2025 con proyecciones de USD 4.94 mil millones para 2031, creciendo a 7.92% CAGR durante 2026-2031. La adopción se acelera a medida que los médicos pasan de implantes de salida fija a sistemas de bucle cerrado habilitados por IA que personalizan la terapia en tiempo real, reduciendo la sobreestimulación y el riesgo de revisión. La creciente evidencia de formas de onda de alta frecuencia y ráfaga de 10 kHz, junto con un reembolso favorable para la neuropatía diabética y el dolor de espalda no quirúrgico, mantiene la demanda a largo plazo. [1] Center for Devices and Radiological Health Staff, “Spectra WaveWriter, WaveWriter Alpha, WaveWriter Alpha Prime Spinal Cord Stimulation Systems”, US Food and Drug Administration, fda.gov Los hospitales siguen siendo el entorno dominante de implantes, pero los centros ambulatorios ganan cuota de mercado a medida que las técnicas mínimamente invasivas acortan los tiempos de recuperación. A nivel regional, Norteamérica lidera gracias a la temprana adopción de tecnología, mientras que Asia-Pacífico registra un crecimiento de dos dígitos a medida que se expande la infraestructura sanitaria y aumenta la prevalencia del dolor crónico.
Conclusiones clave del informe
- Por tipo de dispositivo, los sistemas recargables representaron el 66.20 % de la participación de mercado de dispositivos de estimulación de la médula espinal en 2025, mientras que se prevé que las plataformas controladas por ECAP de circuito cerrado crezcan a una CAGR del 12.08 % hasta 2031.
- Según la tecnología de forma de onda, la estimulación tónica convencional retuvo el 41.90 % de los ingresos en 2025; se espera que la terapia de alta frecuencia de 10 kHz avance a una CAGR del 10.52 % entre 2026 y 2031.
- Por aplicación, el síndrome de cirugía de espalda fallida contribuyó con el 30.70 % del tamaño del mercado de dispositivos de estimulación de la médula espinal en 2025, mientras que se proyecta que las neuropatías periféricas se expandan a una CAGR del 11.05 % hasta 2031.
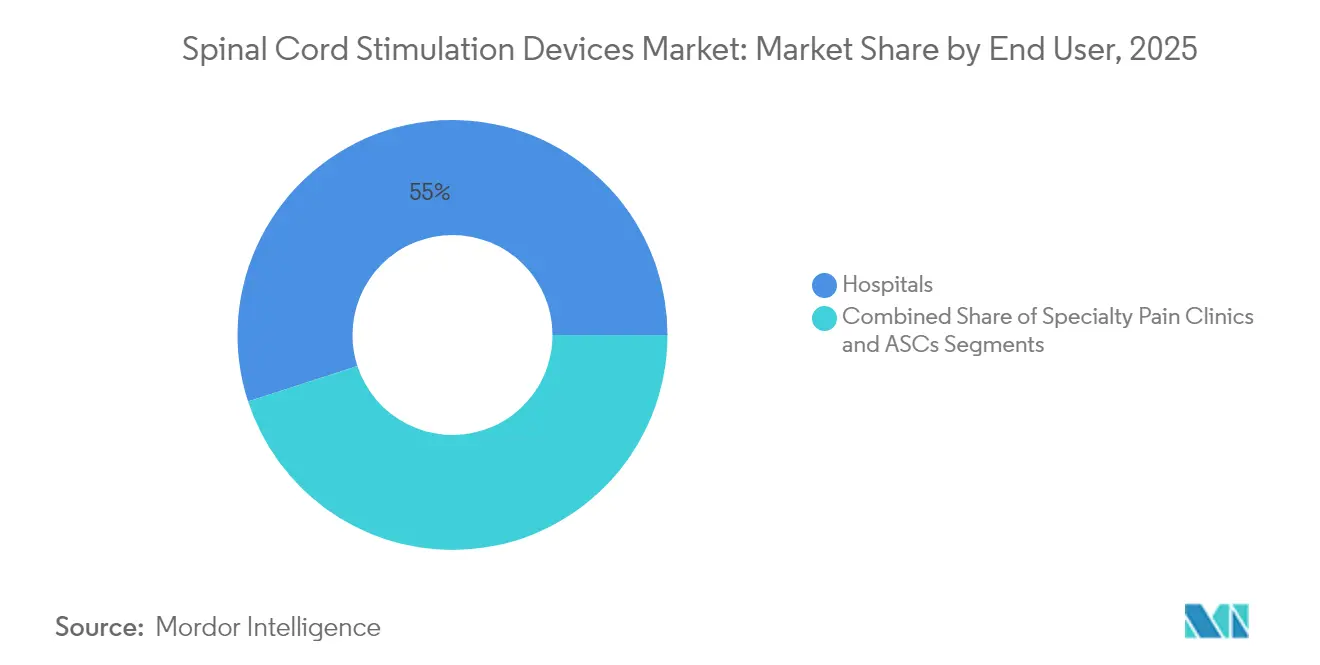
- Por usuario final, los hospitales representaron el 55.00% de los procedimientos en 2025, mientras que los centros quirúrgicos ambulatorios están creciendo más rápido con una CAGR del 10.28% hasta 2031.
- Por tipo de cable de implante, los cables percutáneos capturaron el 62.90 % de participación en 2025; se prevé que los cables de paleta registren una CAGR del 10.93 % hasta 2031.
- Por geografía, América del Norte lideró con una participación en los ingresos del 41.60 % en 2025, mientras que Asia-Pacífico está en camino de lograr una CAGR del 10.26 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de dispositivos de estimulación de la médula espinal
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Prevalencia del dolor neuropático crónico | + 1.8% | Global, el más alto en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Rápida adopción de implantes mínimamente invasivos | + 1.5% | América del Norte y Europa, con expansión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Ampliaciones de reembolso | + 1.2% | América del Norte primaria, Europa secundaria | Mediano plazo (2-4 años) |
| Aumento del volumen de implantes de ASC en pacientes ambulatorios | + 1.0% | Norteamérica y Europa | Corto plazo (≤ 2 años) |
| Algoritmos de circuito cerrado impulsados por IA | + 1.3% | Global, liderado por los mercados desarrollados | Mediano plazo (2-4 años) |
| IPG miniaturizados de larga duración, condicionales a la resonancia magnética | + 0.9% | Global | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente prevalencia del dolor neuropático crónico
El dolor neuropático crónico afecta a una creciente población diabética y alimenta una demanda sostenida de neuromodulación que los fármacos no logran controlar. La terapia de alta frecuencia de 10 kilohercios proporcionó un 90 % de respuesta al alivio del dolor a los 24 meses frente al 2 % con el tratamiento médico, lo que impulsó cambios en las guías que se alejan de la dependencia de los opioides. [2] Erika Petersen, “Spinal Cord Stimulation Provides Pain Relief in Diabetic Neuroopathy,” Cleveland Clinic Journal of Medicine, ccjm.org Los reguladores ahora autorizan la estimulación de la médula espinal para la neuropatía diabética y el dolor de espalda no quirúrgico, ampliando el grupo elegible. A medida que convergen el envejecimiento, la obesidad y los estilos de vida sedentarios, los médicos consideran cada vez más la neuromodulación al inicio del proceso de atención. Este cambio fundamental afianza un crecimiento estable de las unidades y sustenta la expansión a largo plazo del mercado de dispositivos de estimulación de la médula espinal.
Adopción rápida de la neuromodulación mínimamente invasiva
Los electrodos percutáneos insertados con una sola aguja ahora compiten con los sistemas de paletas en eficacia, a la vez que reducen el tiempo de quirófano y el riesgo de infección. Esta transición facilita el alta el mismo día, se alinea con la compra basada en el valor y amplía el acceso para pacientes con alta comorbilidad. La programación remota y la guía de imágenes optimizan aún más los flujos de trabajo, permitiendo a los centros ambulatorios gestionar el creciente volumen de casos. A medida que las aseguradoras premian la atención rentable, los protocolos mínimamente invasivos aceleran el crecimiento general de los procedimientos y amplían la base instalada que impulsa la futura demanda de reemplazo en el mercado de dispositivos de estimulación de la médula espinal.
Expansiones favorables de reembolso
Las revisiones del código de Medicare de 2025 establecieron un pago separado para los estimuladores adaptativos de circuito cerrado, reconociendo su valor clínico distintivo. Las aseguradoras privadas imitan estas medidas, integrando métricas de reducción de opioides en las decisiones de cobertura. Europa sigue el ejemplo, ya que las evaluaciones de tecnología sanitaria muestran ahorros de costos a largo plazo en comparación con las cirugías repetidas. Las señales económicas más claras tranquilizan a los hospitales y centros de atención ambulatoria (CAA) de que las inversiones en generadores avanzados se recuperarán, lo que refuerza la cartera de pedidos para los principales proveedores.
Algoritmos de estimulación de circuito cerrado impulsados por IA
La detección de potenciales de acción compuestos evocados ajusta la salida hasta 50 veces por segundo, manteniendo a los pacientes dentro de una ventana terapéutica óptima, independientemente de su postura. En un estudio de 12 meses, el 93 % reportó una menor sobreestimulación y el 88 % prefirió la regulación automática. Los motores de aprendizaje automático perfeccionan la configuración con el tiempo, ofreciendo un control personalizado del dolor y reduciendo las visitas clínicas no programadas. A medida que los primeros usuarios publican los resultados, aumenta la presión competitiva sobre las carteras de productos heredados, lo que impulsa un nuevo ciclo de actualización en el mercado de dispositivos de estimulación de la médula espinal.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Tarifas de revisión quirúrgica y explantación | -1.4% | Global, mayor en los mercados en desarrollo | Mediano plazo (2-4 años) |
| Intensidad de capital para las pequeñas empresas entrantes de ASC | -0.8% | Norteamérica y Europa | Corto plazo (≤ 2 años) |
| Preocupaciones sobre ciberseguridad y privacidad de datos | -0.6% | Global, el más alto en los mercados regulados | Largo plazo (≥ 4 años) |
| Volatilidad del suministro de baterías de iones de litio | -0.7% | Global | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Tarifas de revisión quirúrgica y explantación
Las extracciones de dispositivos alcanzan el 38% en ciertas cohortes, donde la pérdida de eficacia impulsa el 79% de los explantes y la infección el 12.4%. El riesgo acumulado aumenta a lo largo de la vida útil del dispositivo, incrementando el coste total de la atención entre 35,000 y 70,000 USD por revisión. Las altas tasas de revisión incitan a las aseguradoras a una revisión cautelosa y pueden retrasar la adopción como primera opción. Los fabricantes responden con un anclaje mejorado, redundancia de contactos y mejores recubrimientos para el control de infecciones; sin embargo, la durabilidad sigue siendo una de las principales preocupaciones de los profesionales sanitarios, lo que frena el mercado de dispositivos de estimulación de la médula espinal.
Preocupaciones sobre ciberseguridad y privacidad de datos
Los estimuladores con Wi-Fi y Bluetooth exponen nuevas áreas de ataque, ya que la configuración de la terapia se puede ajustar remotamente. Los reguladores ahora exigen evaluaciones de vulnerabilidad y la posibilidad de aplicar parches inalámbricos, lo que alarga los ciclos de desarrollo. Los hospitales, recelosos del ransomware, a veces restringen los implantes en red, lo que ralentiza la implementación de dispositivos conectados. Los proveedores invierten en arquitecturas de confianza cero y comunicación cifrada, pero la percepción persistente de riesgos frena el crecimiento, especialmente en el caso de las plataformas de circuito cerrado que dependen de la nube.
Análisis de segmento
Por tipo de dispositivo: Los sistemas recargables impulsan la evolución del mercado
Los generadores recargables dominaron con una cuota del 66.20 % en 2025, lo que refleja la demanda de los pacientes de menos operaciones de reemplazo y la mayor vida útil de las modernas celdas de iones de litio. Esto se tradujo en el 66.20 % del tamaño del mercado de dispositivos de estimulación de la médula espinal ese mismo año. Las hojas de ruta de los proveedores ahora prometen una vida útil de la batería de 15 años y cinco recargas anuales, lo que reduce las visitas a la clínica y ahorra hasta 168 833 USD a lo largo de su vida útil en comparación con las unidades no recargables. La creciente experiencia con la carga inductiva en el hogar alivia las preocupaciones sobre la usabilidad entre las personas mayores. Los dispositivos no recargables persisten donde las limitaciones cognitivas o de destreza dificultan el cumplimiento de la carga; sin embargo, se espera que su cuota disminuya a medida que mejoren las herramientas de capacitación.
El crecimiento unitario se mantiene sólido porque cada nuevo implante recargable amplía el mercado de reemplazo futuro, una renta vitalicia bien comprendida por los fabricantes. Mientras tanto, la disminución de los precios promedio por unidad (ASP) y la miniaturización facilitan un acceso más amplio a los mercados emergentes, lo que mantiene un crecimiento de volumen de dos dígitos incluso con la intensificación de la presión de precios. A medida que se extienden los contratos basados en el valor, la longevidad de las baterías se convierte en un factor diferenciador crucial que influye en las decisiones de adquisición en los sistemas de salud.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por Waveform Technology: Los sistemas de circuito cerrado transforman los paradigmas terapéuticos
La producción tónica convencional sigue representando el mayor bloque de ingresos, con un 41.90 % en 2025, pero las plataformas guiadas por ECAP de circuito cerrado presentan el mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 12.08 %. Los implantes de alta frecuencia de 10 kHz muestran una tasa de respuesta del 76.5 %, en comparación con el 49.3 % de sus homólogos de baja frecuencia, lo que amplía la brecha de rendimiento. La estimulación en ráfaga imita los patrones naturales de disparo y ofrece un alivio sin parestesia, ideal para pacientes sensibles al hormigueo.
La capacidad multiforma de onda de los nuevos generadores permite a los médicos cambiar de modo sin necesidad de revisiones quirúrgicas, lo que prolonga la duración de la terapia y aumenta la satisfacción del paciente. Los proveedores explotan algoritmos propietarios para restringir a los médicos a ecosistemas, mientras que las aseguradoras examinan la evidencia clínica antes de cubrir las actualizaciones premium. A medida que el aprendizaje automático personaliza la selección de formas de onda, la terapia evoluciona de protocolos poblacionales a firmas de dolor individualizadas, una transformación que se espera que redibuje las barreras competitivas en el mercado de dispositivos de estimulación de la médula espinal.
Por aplicación: Las neuropatías periféricas surgen como motor de crecimiento
El síndrome de cirugía de espalda fallida representó el 30.70 % de la cuota de mercado de dispositivos de estimulación de la médula espinal en 2025. Se prevé que las neuropatías periféricas, principalmente las diabéticas, sean las que tengan el mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 11.05 %, ya que datos históricos muestran un alivio del dolor del 72.6 % en el dolor de espalda no quirúrgico, en comparación con el 7.1 % con tratamiento médico. Los resultados sólidos impulsan una intervención más temprana, lo que permite que la neuromodulación pase de ser una terapia de rescate a ser un tratamiento de punto medio.
El síndrome de dolor regional complejo se beneficia de las variantes del ganglio de la raíz dorsal, que alcanzan tasas de éxito del 81.2 %, mientras que las indicaciones relacionadas con el cáncer y la fibromialgia siguen en fase de investigación. A medida que los algoritmos específicos de la enfermedad evolucionan, las clínicas clasifican cada vez más a los pacientes mediante perfiles electrodiagnósticos para asignarles las formas de onda óptimas, lo que aumenta las tasas de respuesta general y refuerza la confianza de los pagadores.
Por el usuario final: Los centros ambulatorios aceleran la adopción de pacientes ambulatorios
Los hospitales retuvieron el 55.00% del volumen en 2025, equivalente al 55.00% de la cuota de mercado de dispositivos de estimulación de la médula espinal; sin embargo, los centros de cirugía ambulatoria (CSA) están creciendo más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 10.28%. Las aseguradoras incentivan la migración ambulatoria debido a la reducción del 30% en los costos por episodio. La mejora de las imágenes y los protocolos de anestesia más cortos hacen que el alta el mismo día sea una rutina. Para competir, los hospitales forman empresas conjuntas con especialistas en dolor y crean salas híbridas de quirófano y CSA que conservan las derivaciones de pacientes hospitalizados para la colocación de palas complejas.
La expansión de los centros de atención ambulatoria (CAA) amplía el acceso geográfico, lo que reduce los tiempos de espera y fomenta la demanda incremental. Sin embargo, las inversiones en fluoroscopia, neuromonitorización e inventario disuaden a los centros más pequeños, lo que frena la penetración en las zonas rurales. El arrendamiento de equipos financiado por proveedores y los precios combinados buscan superar estos obstáculos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de cable de implante: los cables de paleta ganan preferencia quirúrgica
Las derivaciones percutáneas, con una cuota del 62.90 % en 2025, siguen siendo la opción preferida para anatomías sencillas. Las derivaciones de pala, con un crecimiento previsto del 10.93 % CAGR, ahora cuentan con hasta 32 contactos que ofrecen una cobertura más amplia y un menor riesgo de migración, lo que reduce los costes de revisión a largo plazo. Sin embargo, la colocación de palas requiere laminotomía y una habilidad quirúrgica avanzada, lo que limita su uso en centros con gran volumen de pacientes.
Está surgiendo una convergencia tecnológica: los sistemas híbridos combinan ensayos percutáneos seguidos de implantes permanentes de paletas para obtener un beneficio duradero. Innovaciones como la laminoplastia en bloque acortan el tiempo operatorio, mientras que los polímeros más blandos disminuyen las molestias postoperatorias. Se espera que estos avances aceleren la adopción de las paletas en estados de dolor multidermatómicos complejos.
Análisis geográfico
Mercado norteamericano de dispositivos de estimulación de la médula espinal
Norteamérica representó el 41.60 % de los ingresos globales en 2025, gracias a la cobertura integral de Medicare y a las vías de innovación optimizadas de la FDA que permiten comercializar rápidamente generadores de circuito cerrado. El elevado gasto sanitario per cápita respalda el uso rutinario de plataformas avanzadas de imagenología y programación remota, lo que aumenta las tasas de éxito terapéutico. Centros académicos estadounidenses lideran ensayos clínicos cruciales, lo que refuerza la confianza de los profesionales sanitarios locales. La adopción en Canadá es ligeramente inferior debido a las evaluaciones más largas de los dispositivos, pero se beneficia de la uniformidad en los reembolsos a nivel nacional una vez obtenida la aprobación.
Mercado europeo de dispositivos de estimulación de la médula espinal
Europa presenta un potencial de crecimiento considerable, aunque la entrada al mercado se ve limitada por la heterogeneidad de las evaluaciones de los pagadores. Alemania y el Reino Unido implementan programas de tratamiento del dolor consolidados y ahora reembolsan los estimuladores con IA, mientras que Francia e Italia actúan con cautela bajo límites presupuestarios más estrictos. El nuevo Reglamento Europeo de Dispositivos Médicos exige datos clínicos más completos, lo que favorece a los operadores con una amplia cartera de ensayos clínicos. La reciente autorización de la marca CE del HFX iQ de Nevro subraya la apertura regulatoria a la IA, lo que posiciona a la región para una adopción acelerada de circuito cerrado.
Mercado de dispositivos de estimulación de la médula espinal en la región Asia-Pacífico
Asia-Pacífico es el clúster de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 10.26 %. El reembolso en Japón por terapia de alta frecuencia y el envejecimiento de su población impulsan una demanda sostenida. Los hospitales de primer nivel de China invierten en centros de neuromodulación a medida que aumenta la prevalencia de la diabetes, aunque las licitaciones provinciales generan una compresión de precios. La retirada temporal de ciertos modelos por parte de Australia por motivos de seguridad abre la posibilidad de participación a empresas con una vigilancia posterior a la comercialización más sólida. Las cadenas de hospitales privados de la India exploran generadores de valor diseñados para equilibrar la asequibilidad con el rendimiento, mientras que Corea del Sur integra rápidamente la monitorización en la nube de acuerdo con las políticas nacionales de salud digital. En conjunto, estos factores impulsan la expansión de la cobertura de procedimientos y la constante difusión de la tecnología en toda la región.
Panorama regulatorio
Los sistemas de estimulación de la médula espinal (SCS) están regulados como dispositivos de neuromodulación implantables activos, y el acceso al mercado se rige por vías distintas en Estados Unidos y Europa. En Estados Unidos, los productos SCS generalmente se tramitan a través del CDRH de la FDA mediante la autorización 510(k) para configuraciones específicas (comúnmente asociadas con el código de producto GZB) o la vía PMA para sistemas y declaraciones de mayor riesgo. Entre las actividades recientes se incluye la autorización 510(k) de la FDA para el sistema de neuroestimulación Nalu (K233801) en agosto de 2024 y la aprobación suplementaria de la FDA para el generador de impulsos implantable Proclaim SCS de Abbott (P010032/S227) en enero de 2025. Las expectativas de la FDA también hacen hincapié en la documentación del rendimiento y la seguridad para las solicitudes de sistemas espinales, y los requisitos de ciberseguridad para dispositivos conectados, como la programación y las actualizaciones remotas, pueden prolongar los ciclos de desarrollo y revisión.
En Europa, la transición al Reglamento de Dispositivos Médicos (MDR) sigue siendo un factor limitante para los neuroestimuladores implantables. Esta transición aumenta las exigencias en cuanto a evidencia clínica y vigilancia posterior a la comercialización, e incrementa la dependencia de la capacidad de los organismos notificados. La implementación se realiza de forma escalonada, con una fecha límite en mayo de 2026 para los dispositivos implantables personalizados de Clase III con plazos ampliados, mientras que otros dispositivos implantables de Clase III y Clase IIb se posponen a fechas límite posteriores. En todas las regiones, los fabricantes suelen alinear la verificación del diseño y la gestión de riesgos con las normas reconocidas para neuroestimuladores implantables activos, incluida la ISO 14708-3, para facilitar las aprobaciones y las solicitudes de control de cambios.
Análisis de la cadena de valor
La cadena de valor de los dispositivos de estimulación de la médula espinal comienza con componentes especializados como generadores de impulsos implantables (electrónica, baterías, pasamuros herméticos), electrodos (percutáneos y de paleta), programadores, cargadores y software para programación y monitorización remota. Las dependencias iniciales se centran en celdas de iones de litio de grado médico y componentes electrónicos específicos (por ejemplo, condensadores y microelectrónica), mientras que la fabricación y el microensamblaje del dispositivo final requieren procesos de sala limpia de alta precisión. La producción se concentra en centros de dispositivos médicos consolidados, como Estados Unidos, Irlanda y Puerto Rico. Dado que las baterías de iones de litio se consideran materiales peligrosos durante el transporte, y los implantes y accesorios requieren una gestión de esterilidad estricta, la logística y los sistemas de calidad se convierten en factores clave de coste y plazos, especialmente para los envíos internacionales y la reposición de inventario en campo.
En la fase posterior, la distribución y la comercialización dependen en gran medida de modelos de venta directa que respaldan la capacitación de médicos, la cobertura de casos en quirófanos y centros quirúrgicos ambulatorios, y los sistemas de inventario en consignación en hospitales y centros quirúrgicos ambulatorios. Los controles de reembolso y utilización también influyen en la planificación de la demanda. En Estados Unidos, la cobertura de Medicare se implementa frecuentemente mediante Determinaciones de Cobertura Local que definen la selección de pacientes, los requisitos de prueba y la documentación previa al implante permanente, lo que puede influir en el flujo de procedimientos para los proveedores de dispositivos. La vigilancia posterior a la comercialización, el mantenimiento del software para plataformas conectadas y la gestión de revisiones y explantes añaden capas de servicio que extienden la participación del fabricante a lo largo de ciclos de vida más extensos que en las categorías de implantes únicamente.
Panorama competitivo
Cuatro multinacionales —Medtronic, Abbott, Boston Scientific y Nevro— controlan aproximadamente el 75 % de las ventas mundiales, lo que refleja una concentración moderada. Medtronic es líder en detección de bucle cerrado, Abbott destaca en plataformas de ráfagas y DRG, Boston Scientific aprovecha la versatilidad de múltiples formas de onda y Nevro domina la experiencia en alta frecuencia. La adquisición de Nevro por parte de Globus Medical por 250 millones de dólares en febrero de 2025 ilustra una consolidación estratégica orientada a combinar las carteras de cirugía de columna vertebral con franquicias de neuromodulación.
La carrera de I+D se centra en la inteligencia artificial, la densidad energética y el etiquetado condicional a RM. Se forman barreras de patentes en torno a algoritmos de forma de onda y generadores de pulsos miniaturizados. Los nuevos participantes se centran en la pediatría, el dolor oncológico y las interfaces nerviosas periféricas, lo que impulsa a los operadores tradicionales a defender su cuota de mercado mediante contratos basados en resultados y la formación de médicos. La resiliencia de la cadena de suministro se ha convertido en un factor diferenciador ante la persistencia de las interrupciones en el suministro de iones de litio y la escasez de semiconductores. En respuesta, los principales proveedores recurren a un doble proveedor de componentes clave y ensamblaje local para garantizar las entregas.
La presión sobre los precios se intensifica a medida que los pagadores comparan el reembolso con la reducción documentada del consumo de opioides y las mejoras en el estado funcional. Por lo tanto, los proveedores combinan los implantes con portales de análisis digital que cuantifican los niveles de actividad y las puntuaciones de dolor, lo que permite elaborar expedientes con evidencia real. Quienes logran vincular el rendimiento del dispositivo con compensaciones de costos mensurables obtienen un estatus preferencial en el formulario, lo que refuerza la ventaja de ser pioneros y eleva el listón para los nuevos en el mercado de dispositivos de estimulación de la médula espinal.
Líderes de la industria en dispositivos de estimulación de la médula espinal
Boston Scientific Corporation
Medtronic
NEVRO CORP.
Salud Médica Pty Ltd.
Abbott
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Enero de 2026: Medtronic presentó los resultados de un estudio de dos años sobre la estimulación de la médula espinal (SCS) en circuito cerrado, junto con evidencia independiente del mundo real sobre Inceptiv, durante la reunión de la Sociedad Norteamericana de Neuromodulación (NANS) de 2026. Esta actualización reforzó la transición hacia una terapia con sensores que ajusta automáticamente la estimulación y genera confianza en el rendimiento a largo plazo. Asimismo, fortaleció su posición competitiva en hospitales y centros de cirugía ambulatoria (ASC) que priorizan la reducción de la sobreestimulación y la disminución de las visitas de programación.
- Abril de 2025: Globus Medical completó la adquisición de Nevro Corp., incorporando la plataforma de alta frecuencia HFX (10 kHz) a una cartera más amplia de productos para cirugía musculoesquelética y de columna. Esta combinación reforzó la alineación entre los canales de procedimientos de columna y las ofertas de neuromodulación, influyendo en la dinámica de venta cruzada y contratación. La integración también puso de manifiesto la continua consolidación entre los principales proveedores de estimulación de la columna vertebral (SCS).
- Noviembre de 2024: Nevro recibió la marca CE para HFX iQ, que combina la terapia de 10 kHz con análisis de IA en la nube para personalizar los algoritmos del dolor. Esta autorización permitió la comercialización de la gestión de la terapia basada en datos en Europa, conforme a los requisitos del Reglamento de Dispositivos Médicos (MDR). Asimismo, elevó el nivel de exigencia en cuanto a software, conectividad y capacidad de generar evidencia del mundo real entre los ecosistemas de estimulación de la médula espinal (SCS) de la competencia.
Alcance del informe de mercado global de dispositivos de estimulación de la médula espinal
Según el alcance, el estimulador de la médula espinal (SCS) es un tipo de dispositivo de neuromodulación implantable que se utiliza para enviar señales eléctricas a áreas seleccionadas de la médula espinal para el tratamiento de ciertas condiciones de dolor. Los estimuladores de la médula espinal consisten en cables delgados (electrodos) y un pequeño paquete de baterías similar a un marcapasos. Los electrodos se colocan entre la médula espinal y las vértebras (el espacio epidural), y el generador se coloca debajo de la piel. El mercado de Dispositivos de estimulación de la médula espinal está segmentado por Tipo de dispositivo (recargable y no recargable), Aplicación (Enfermedad degenerativa del disco, Síndrome de espalda fallida, Cirugía de disco fallida y otros) y Geografía (América del Norte, Europa, Asia-Pacífico, Medio -Oriente y África, y América del Sur). El informe de mercado también cubre los tamaños y tendencias de mercado estimados para 17 países diferentes en las principales regiones, a nivel mundial. El informe ofrece el valor (en millones de USD) para los segmentos anteriores.
| Batería recargable |
| No recargable |
| Convencional (Tónico) |
| Ráfaga |
| Alta frecuencia (10 kHz y superior) |
| Circuito cerrado / controlado por ECAP |
| Otras formas de onda novedosas |
| Síndrome fallido de la cirugía de la espalda |
| Síndrome de dolor regional complejo |
| Enfermedad degenerativa del disco |
| Neuropatías periféricas |
| Otros |
| Hospitales |
| Centros Quirúrgicos Ambulatorios |
| Clínicas especializadas del dolor |
| Cables percutáneos |
| Cables de remo |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por tipo de dispositivo | Batería recargable | |
| No recargable | ||
| Por Waveform Technology | Convencional (Tónico) | |
| Ráfaga | ||
| Alta frecuencia (10 kHz y superior) | ||
| Circuito cerrado / controlado por ECAP | ||
| Otras formas de onda novedosas | ||
| por Aplicación | Síndrome fallido de la cirugía de la espalda | |
| Síndrome de dolor regional complejo | ||
| Enfermedad degenerativa del disco | ||
| Neuropatías periféricas | ||
| Otros | ||
| Por usuario final | Hospitales | |
| Centros Quirúrgicos Ambulatorios | ||
| Clínicas especializadas del dolor | ||
| Por tipo de cable de implante | Cables percutáneos | |
| Cables de remo | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de dispositivos de estimulación de la médula espinal?
El mercado de dispositivos de estimulación de la médula espinal está valorado en USD 3.38 mil millones en 2026 y se prevé que alcance los USD 4.94 mil millones para 2031.
¿Qué tipo de dispositivo lidera los ingresos globales?
Los implantes recargables lideraron el mercado con una participación del 66.20% en 2025, lo que refleja la preferencia de los pacientes por una batería de mayor duración y menos cirugías de reemplazo.
¿Qué tan rápido está creciendo la región Asia-Pacífico?
Se proyecta que Asia-Pacífico se expandirá a una CAGR del 10.26 % entre 2026 y 2031, la más rápida entre todas las regiones.
¿Qué tendencia tecnológica está transformando la prestación de la terapia?
La estimulación de circuito cerrado impulsada por IA que ajusta la salida utilizando retroalimentación ECAP en tiempo real está redefiniendo el manejo del dolor e impulsando una CAGR del 12.08 % en ese segmento.
¿Por qué los centros de cirugía ambulatoria están ganando participación?
La colocación de cables percutáneos mínimamente invasivos y los incentivos de los pagadores para una atención ambulatoria de menor costo están impulsando los volúmenes de procedimientos de ASC a una CAGR del 10.28 %.
¿Qué indicación clínica se espera que crezca más rápido?
Se pronostica que las neuropatías periféricas, en particular la neuropatía diabética, crecerán a una tasa compuesta anual del 11.05 % debido a la expansión de la evidencia clínica y los reembolsos recientemente aprobados.


