

Tamaño y participación en el mercado de sistemas de aire acondicionado split
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 134.01 mil millones |
| Tamaño del mercado (2031) | USD 171.12 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.01% CAGR |
| Mercado de más rápido crecimiento | África |
| Mercado más grande | Asia-Pacífico |
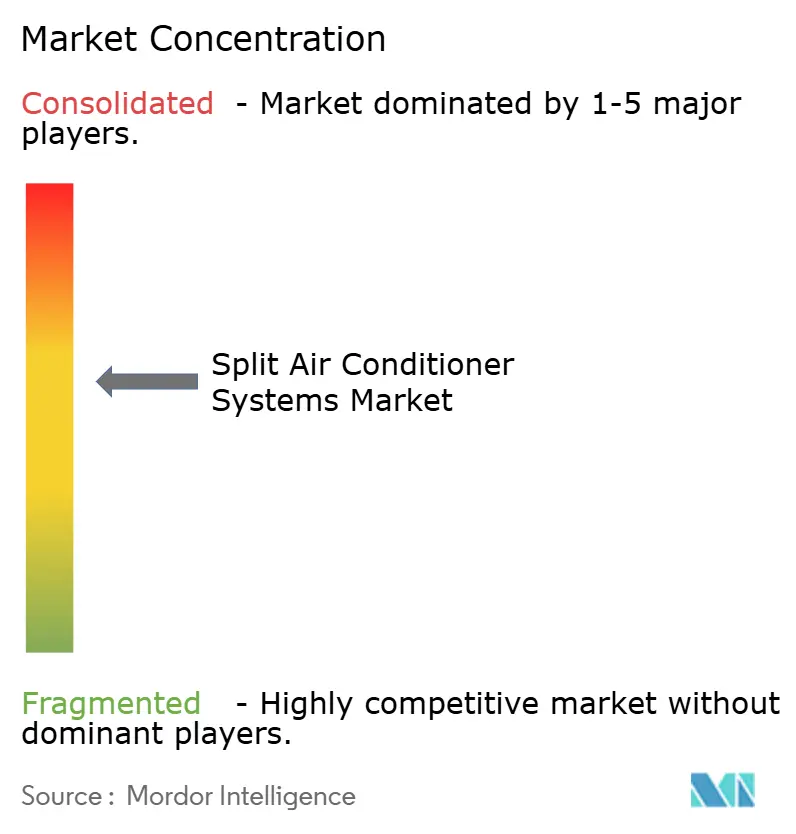
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de sistemas de aire acondicionado split por Mordor Intelligence
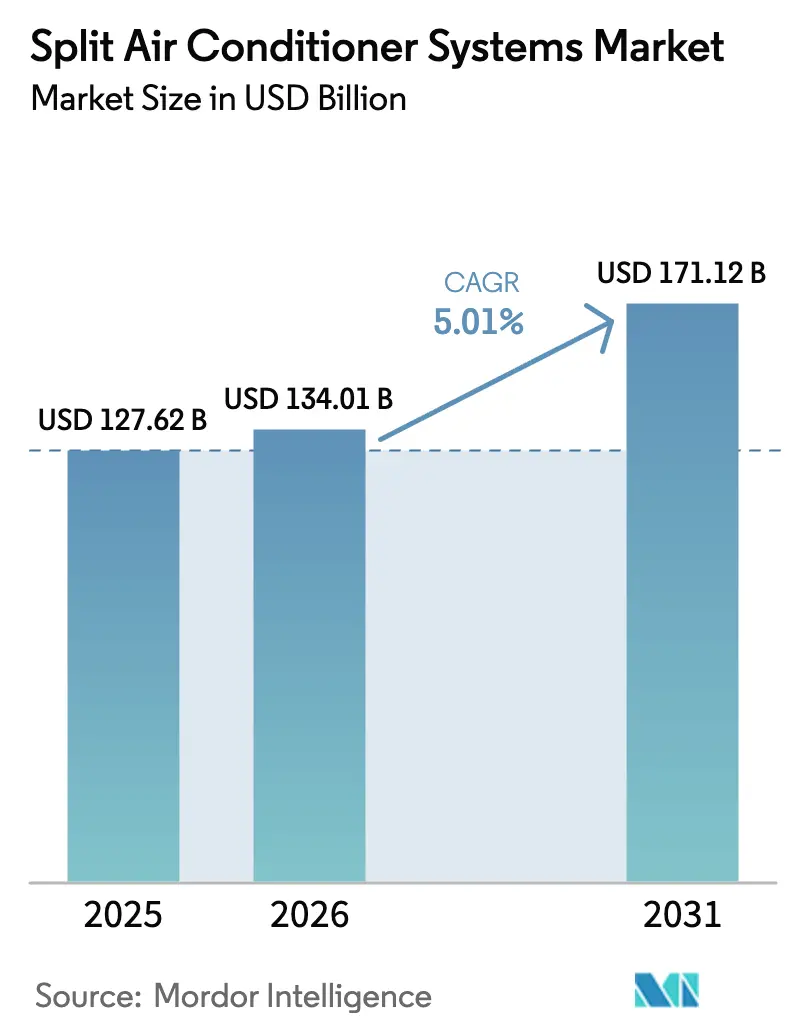
El tamaño del mercado de sistemas de aire acondicionado dividido se valoró en USD 127.62 mil millones en 2025 y se estima que crecerá de USD 134.01 mil millones en 2026 para alcanzar USD 171.12 mil millones en 2031, a una CAGR de 5.01% durante el período de pronóstico (2026-2031).
El mercado de sistemas de aire acondicionado split avanza gracias a los compresores con inversor, los controladores IoT integrados y las normativas de eficiencia energética cada vez más estrictas que acortan los ciclos de reemplazo. Asia-Pacífico sigue siendo el centro de gravedad de las nuevas instalaciones gracias a la urbanización en China e India, mientras que los programas de electrificación temprana y las políticas de resiliencia climática están abriendo nuevos nichos de demanda en África. Las renovaciones comerciales están adoptando el flujo de refrigerante variable (VRF) para una zonificación granular, y las plataformas de comercio electrónico están transformando la forma en que los hogares y las pequeñas empresas compran y dan servicio a sus equipos. La intensidad competitiva aumenta a medida que las empresas japonesas y surcoreanas consolidan sus ventajas competitivas en materia de propiedad intelectual, mientras que los competidores chinos escalan gracias al liderazgo en costos y la rápida iteración de productos.
Conclusiones clave del informe
- Por tipo de equipo, las configuraciones minisplit tenían el 51.76% de la participación de mercado de los sistemas de aire acondicionado split en 2025, mientras que se proyecta que los sistemas VRF crezcan a una CAGR del 5.76% hasta 2031.
- Por aplicación, el segmento residencial representó una participación del 66.43% del tamaño del mercado de sistemas de aire acondicionado split en 2025, mientras que se espera que las instalaciones comerciales se expandan a una CAGR del 5.43% hasta 2031.
- Por tecnología, las unidades inversoras representaron el 77.16 % de los ingresos de 2025 y están avanzando a una CAGR del 5.51 %, superando a las alternativas sin inversor.
- Por capacidad de enfriamiento, el segmento de 12,001 a 24,000 BTU capturó el 37.34% de la participación de mercado de los acondicionadores de aire split en 2025, mientras que las unidades superiores a 36,000 BTU son las de más rápido crecimiento, con una CAGR del 5.84%.
- Por canal de distribución, las tiendas minoristas multimarca lideraron con una participación del 42.81 % en 2025, aunque el comercio electrónico es el canal más rápido con una CAGR del 5.67 %.
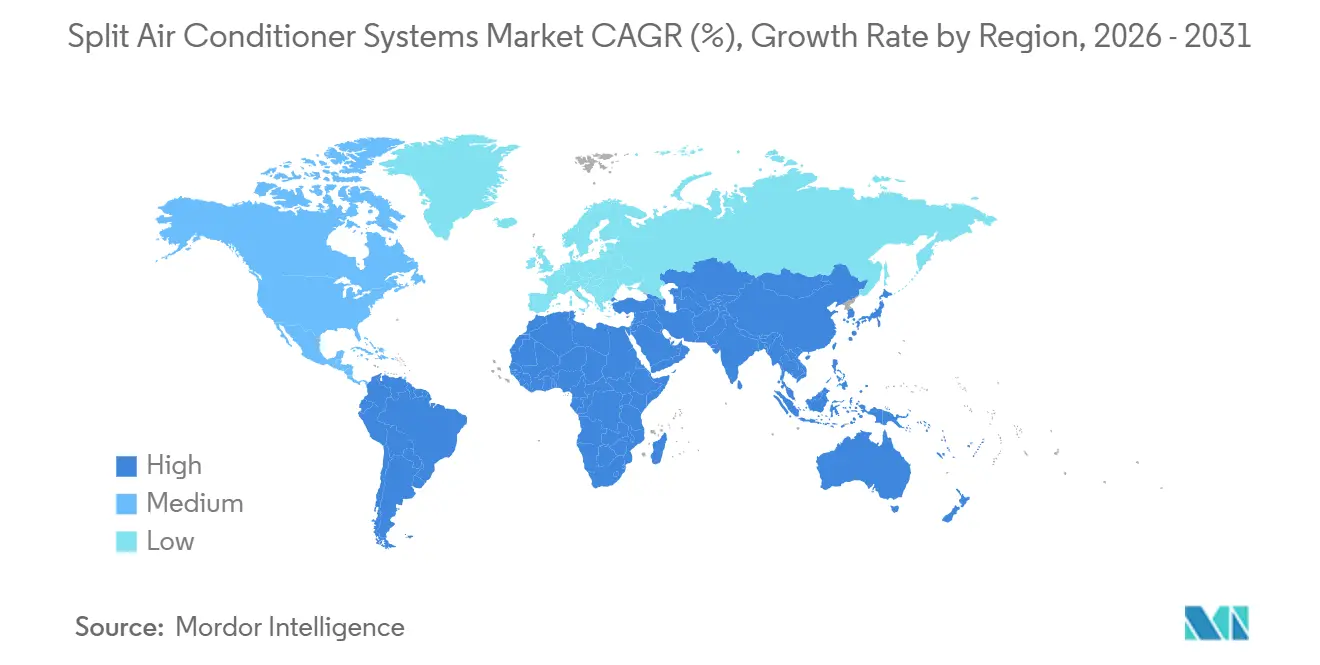
- Por geografía, Asia-Pacífico generó el 63.31% de los ingresos globales en 2025, mientras que se prevé que África registre el mayor crecimiento regional, con una CAGR del 6.04% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de sistemas de aire acondicionado split
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Frecuencia de las olas de calor inducidas por el cambio climático | + 1.2% | Global con exposición aguda en el sur de Asia, Oriente Medio y África subsahariana | Largo plazo (≥ 4 años) |
| Auge de las modernizaciones de hogares y oficinas inteligentes | + 0.9% | América del Norte, Europa, Asia-Pacífico urbana | Mediano plazo (2 a 4 años) |
| Plataformas de mantenimiento predictivo basadas en IoT que reducen el TCO | + 0.7% | Adopción temprana y global en América del Norte y Europa | Mediano plazo (2 a 4 años) |
| Programas gubernamentales de reembolso por eficiencia energética | + 0.8% | Estados Unidos, Unión Europea, India, China | Corto plazo (≤ 2 años) |
| Aumento del ingreso disponible en los países en desarrollo | + 0.6% | Asia-Pacífico, África, Sudamérica | Largo plazo (≥ 4 años) |
| Electrificación rápida en ciudades asiáticas y africanas aisladas de la red (microrredes) | + 0.4% | África subsahariana, India rural, Sudeste asiático | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Frecuencia de las olas de calor inducidas por el cambio climático
La duración y la severidad de las olas de calor se están acelerando, elevando las cargas de refrigeración de referencia en las regiones tropicales y subtropicales. Los datos revisados por pares muestran que la duración global de las olas de calor ha aumentado en 0.37 días por década desde 1979, con el sur de Asia y Oriente Medio experimentando el aumento más pronunciado. [1] RJH Dunn, “Aceleración no lineal de la duración de las olas de calor”, Nature Geoscience, nature.com La Organización Meteorológica Mundial clasificó a 2025 como el tercer año más cálido registrado, y la Administración Nacional Oceánica y Atmosférica de los Estados Unidos vinculó las temperaturas terrestres 1.8 °C por encima de las normas preindustriales con una mayor adopción de sistemas residenciales divididos en el noroeste del Pacífico. [2] Administración Nacional Oceánica y Atmosférica, “2025 fue el tercer año más cálido registrado”, NOAA, noaa.gov La Autoridad Nacional de Gestión de Desastres de la India implementó planes de acción contra el calor en 23 ciudades que financian centros de refrigeración comunitarios y subsidian modelos inverter. Ante el aumento de la demanda máxima, los propietarios de edificios prefieren la tecnología inverter, que modula la velocidad del compresor, en lugar de sobredimensionar los equipos para situaciones extremas. La Agencia Internacional de Energía advierte que, sin mejoras en la eficiencia, la demanda de electricidad para la climatización podría triplicarse para 2050.
Auge de las modernizaciones de hogares y oficinas inteligentes
Las renovaciones de edificios inteligentes están integrando divisiones en ecosistemas conectados que alinean la operación con la ocupación y las tarifas en tiempo real. Los proyectos piloto del Departamento de Energía de EE. UU. demostraron que la combinación de termostatos inteligentes con divisiones con inversor redujo las facturas de refrigeración hasta en un 20 % en Texas y Arizona durante 2025. Samsung SmartThings y LG ThinQ gestionan conjuntamente más de 10 millones de terminales de HVAC, emitiendo alertas predictivas que reducen las visitas de los técnicos entre un 25 % y un 30 %. La Directiva Europea revisada sobre el Rendimiento Energético de los Edificios exige el uso de sistemas de automatización en los nuevos edificios no residenciales de más de 1,000 m² para 2026, un catalizador directo para las divisiones compatibles con el IoT. Si bien los protocolos propietarios han ralentizado la interoperabilidad, el estándar Matter, respaldado por Apple, Google y Amazon, aspira a unificar la comunicación entre dispositivos para finales de 2026.
Plataformas de mantenimiento predictivo basadas en IoT que reducen el TCO
Los algoritmos de aprendizaje automático que monitorizan la vibración, la presión del refrigerante y la temperatura del serpentín pueden predecir fallos con 30 a 60 días de antelación con una precisión del 85 %, lo que reduce drásticamente los costes de propiedad a lo largo de su vida útil hasta en un 30 %. La plataforma Service Intelligence de Daikin registró una reducción del 28 % en las paradas no planificadas en 500 000 unidades comerciales conectadas en 2025. El software Abound de Carrier optimiza la asignación de zonas VRF y genera un ahorro energético del 12 % al 15 % en edificios de uso mixto. La analítica de borde está migrando a procesadores integrados en el dispositivo, vitales para instalaciones en microrredes con acceso a internet intermitente. El reto de la modernización sigue siendo considerable, ya que solo el 15 % de la base dividida instalada cuenta con conjuntos de sensores adecuados para diagnósticos de alta resolución.
Programas gubernamentales de reembolso por eficiencia energética
Los incentivos fiscales están acelerando el retiro de unidades antiguas de baja eficiencia. La Ley de Reducción de la Inflación de Estados Unidos asignó USD 8.800 millones en reembolsos, que cubren hasta USD 8,000 por hogar que cumple los requisitos. La Oficina de Eficiencia Energética de la India respalda los splits de 5 estrellas con subsidios estatales por valor de INR 5,000-10,000 (USD 60-120). La Unión Europea destinó EUR 3.000 millones (USD 3.300 millones) para instalaciones de bombas de calor y splits en viviendas sociales. El programa de intercambio de China de 2025 otorgó descuentos del 10-15% en splits con inversor, lo que generó 12 millones de ventas de reemplazo en el primer semestre de 2025. Estos incentivos aceleran la demanda, pero corren el riesgo de distorsionar el mercado si los subsidios caducan sin una reducción proporcional de los costos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad de la cadena de suministro de refrigerantes clave (HFC-32, R-410A) | -0.6% | Global, agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Regulaciones SEER/EER más estrictas que inflan el gasto de capital para las actualizaciones | -0.5% | Estados Unidos, Unión Europea, China | Mediano plazo (2 a 4 años) |
| Altos costos de instalación y mantenimiento | -0.3% | Mercados emergentes en Asia-Pacífico, África y Sudamérica | Largo plazo (≥ 4 años) |
| Escasez de mano de obra calificada para la puesta en servicio de VRF | -0.3% | América del Norte, Europa, Asia-Pacífico urbana | Mediano plazo (2 a 4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad de la cadena de suministro de refrigerantes clave (HFC-32, R-410A)
La reducción acelerada de hidrofluorocarbonos bajo la Enmienda de Kigali ha endurecido las cuotas trimestrales en aproximadamente un 10% tanto en los Estados Unidos como en la Unión Europea. [3] Agencia de Protección Ambiental de los Estados Unidos, “AIM Act”, epa.gov El R-410A todavía representa el 60% de la base instalada mundial y tiene un potencial de calentamiento global de 2,088, muy por encima del límite de 700 que se aplica a los nuevos equipos de EE. UU. a partir de 2025. La sustitución por R-32 se ve obstaculizada por un incendio en la producción en Zhejiang que eliminó el 15% de la capacidad y elevó los precios al contado en un 40% durante el primer trimestre de 2025. El R-454B ofrece un GWP más bajo de 466 pero implica rediseños de compresores, lo que aumenta el costo y retrasa los despliegues. La infraestructura de recuperación está rezagada; los Estados Unidos recuperaron solo el 35% de los refrigerantes de las unidades retiradas en 2024, profundizando la presión sobre el suministro.
Regulaciones SEER/EER más estrictas que inflan el gasto de capital para las actualizaciones
Los umbrales mínimos de rendimiento están aumentando en todo el mundo. Estados Unidos elevó los mínimos SEER2 a 14.3 en los estados del norte y 15.2 en las zonas del sur a partir de enero de 2026, añadiendo USD 300-600 por unidad debido a los compresores de velocidad variable y los intercambiadores de calor más grandes. La Directiva de Ecodiseño de Europa ahora exige un índice de eficiencia energética estacional de 6.1 para pequeños splits, relegando la mayor parte del stock actual a la categoría C o inferior en la etiqueta energética. La norma china GB 21455-2024 elevó los puntos de referencia mínimos EER en un 10 % e introdujo métricas estacionales que favorecen las arquitecturas inverter. [ 4] Mapa de estándares ITC, “Estándar GB 21455-2024”, standardsmap.org Para los hogares de mercados emergentes, un aumento de precio del 20 % puede retrasar las decisiones de compra un año, especialmente cuando los ventiladores de techo cuestan una décima parte. En el ámbito comercial, los propietarios suelen recuperar los costes iniciales más altos en siete años, pero las pequeñas empresas siguen enfrentándose a limitaciones de capital.
Análisis de segmento
Por tipo de equipo: los minisplits dominan, los sistemas VRF aceleran
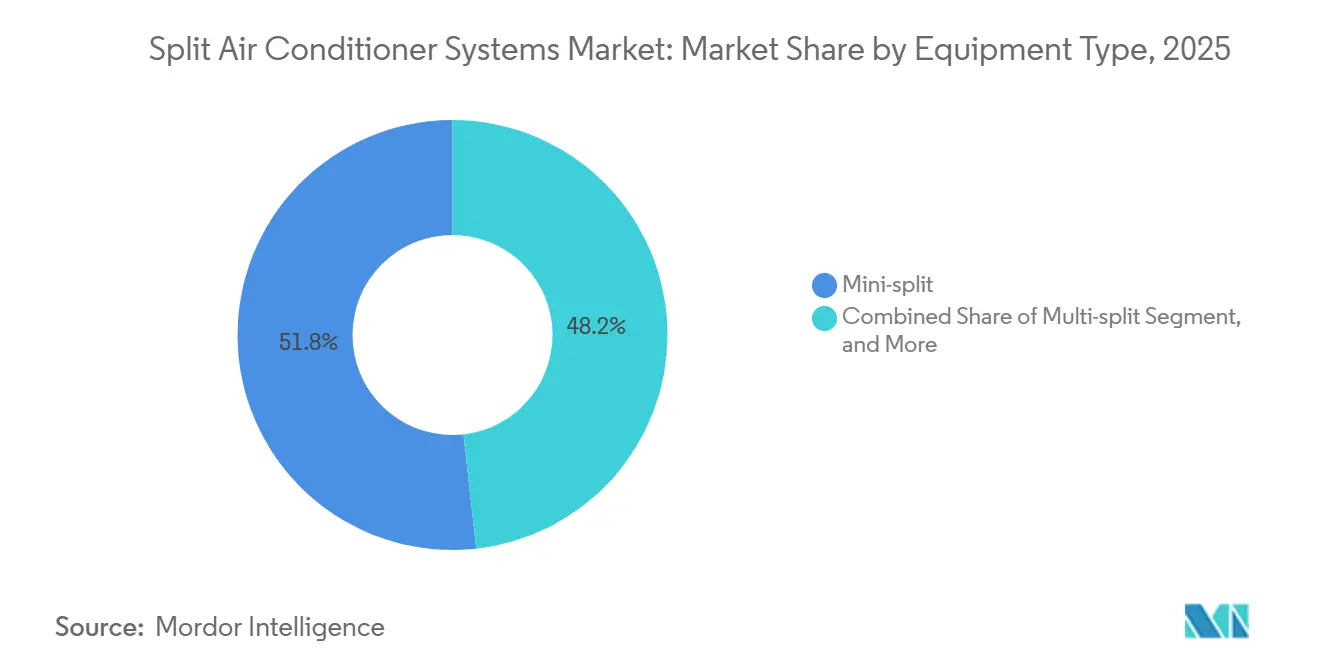
Los sistemas minisplit representaron el 51.76 % de los ingresos de 2025 debido a que las renovaciones sin ductos predominan en el espacio residencial, donde las cavidades en los techos son poco profundas y el cableado existente es limitado. Las unidades de flujo de refrigerante variable (VRF) captaron una base menor, pero se prevé que superen su crecimiento con una CAGR del 5.76 %, a medida que los propietarios de oficinas adoptan perfiles de demanda multizona. Se proyecta que el mercado de sistemas de aire acondicionado split para instalaciones VRF se expanda de forma constante, ya que los promotores se centran en el coste total de propiedad en lugar del precio de adquisición. Los VRF pueden dirigir tramos de refrigerante de hasta 150 m, lo que permite la distribución de unidades interiores sin necesidad de conductos en la azotea. Los estudios de modelado energético del Departamento de Energía de EE. UU. muestran un consumo entre un 20 % y un 30 % menor que las unidades compactas para azotea.
Los usuarios comerciales valoran la capacidad de VRF para calentar y enfriar simultáneamente, recuperando el calor residual de las zonas orientadas al sur y elevando el COP del sistema por encima de 4.0. La plataforma VRV X de Daikin amplió la longitud de las tuberías, mientras que la serie CITY MULTI de Mitsubishi Electric ofrece integración con BACnet y Modbus para los administradores de instalaciones. La cuota de mercado de los sistemas de aire acondicionado split de VRF se ve limitada por la complejidad de la puesta en servicio, que exige técnicos competentes en la carga precisa de refrigerante y en pruebas de fugas multipunto. La escasez de mano de obra, especialmente en Norteamérica, donde se reportaron 50,000 vacantes en HVAC en 2025, continúa limitando la adopción a corto plazo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: Las renovaciones comerciales se aceleran
Los compradores residenciales representaron el 66.43 % de las instalaciones en 2025, impulsados por la expansión de la clase media urbana y los programas de vivienda pública en India y China. Sin embargo, las renovaciones comerciales avanzan a una tasa de crecimiento anual compuesta (TCAC) del 5.43 %, impulsadas por las exigencias de las oficinas inteligentes y la certificación de edificios ecológicos. El mercado de sistemas de aire acondicionado split para renovaciones de oficinas está creciendo a medida que los propietarios de instalaciones migran de unidades de techo de volumen constante a sistemas VRF con control por zonas. Los proyectos con certificación LEED en Estados Unidos informaron que casi la mitad especificaron sistemas split con inversor o VRF en 2025.
Hoteles, hospitales y centros de coworking consideran el mantenimiento predictivo como una herramienta para la continuidad del servicio, reduciendo las interrupciones imprevistas que perjudican la satisfacción del cliente. La toma de decisiones en el sector residencial sigue siendo sensible a los costos; los minisplits predominan porque la frecuencia de salida variable (VRF) con inversor a menudo supera el presupuesto familiar. Programas como Pradhan Mantri Awas Yojana en India preinstalan el cableado de viviendas de bajos ingresos para que acepten splits después de su ocupación, lo que genera una demanda reprimida de reemplazo. Los propietarios comerciales, en cambio, calculan el valor actual neto (VPN) en un horizonte de 10 a 15 años, favoreciendo los equipos de alta eficiencia a pesar de los precios más altos.
Por capacidad de enfriamiento: Las unidades más grandes sirven para placas de piso expandibles
Las unidades con potencia de 12 001 a 24 000 BTU representaron el 37.34 % de los envíos de 2025, ya que esta categoría se adapta a dormitorios típicos y locales comerciales pequeños. Sin embargo, se prevé que la demanda de unidades superiores a 36 000 BTU se expanda a una tasa de crecimiento anual compuesta (TCAC) del 5.84 %, a medida que proliferan las oficinas de planta abierta y las grandes salas de exposición. La cuota de mercado de los sistemas de aire acondicionado split en los segmentos de alta capacidad está aumentando gracias a las fachadas de cristal que amplifican la captación solar. La modulación del inversor hace innecesario el sobredimensionamiento; una unidad de 4 toneladas puede reducir la carga hasta el 30 %, manteniendo los valores de consigna sin desperdiciar energía con ciclos de encendido y apagado.
Las mediciones de campo realizadas por el Departamento de Energía de EE. UU. en 2025 mostraron que los sistemas split con inversor de más de 3 toneladas ahorraron entre un 18 % y un 22 % de electricidad en comparación con sus homólogos de velocidad fija. Software como EnergyPlus y eQUEST ahora optimizan el dimensionamiento según las cargas por hora al año, reduciendo drásticamente el margen histórico de sobredimensionamiento. A medida que los propietarios de edificios capacitan a su personal en los flujos de trabajo del software, el proceso de compras ha comenzado a cambiar del sobredimensionamiento conservador al dimensionamiento adecuado, impulsando una combinación de capacidad más granular en el mercado general de sistemas de aire acondicionado split.
Por tecnología: el dominio de los inversores se consolida
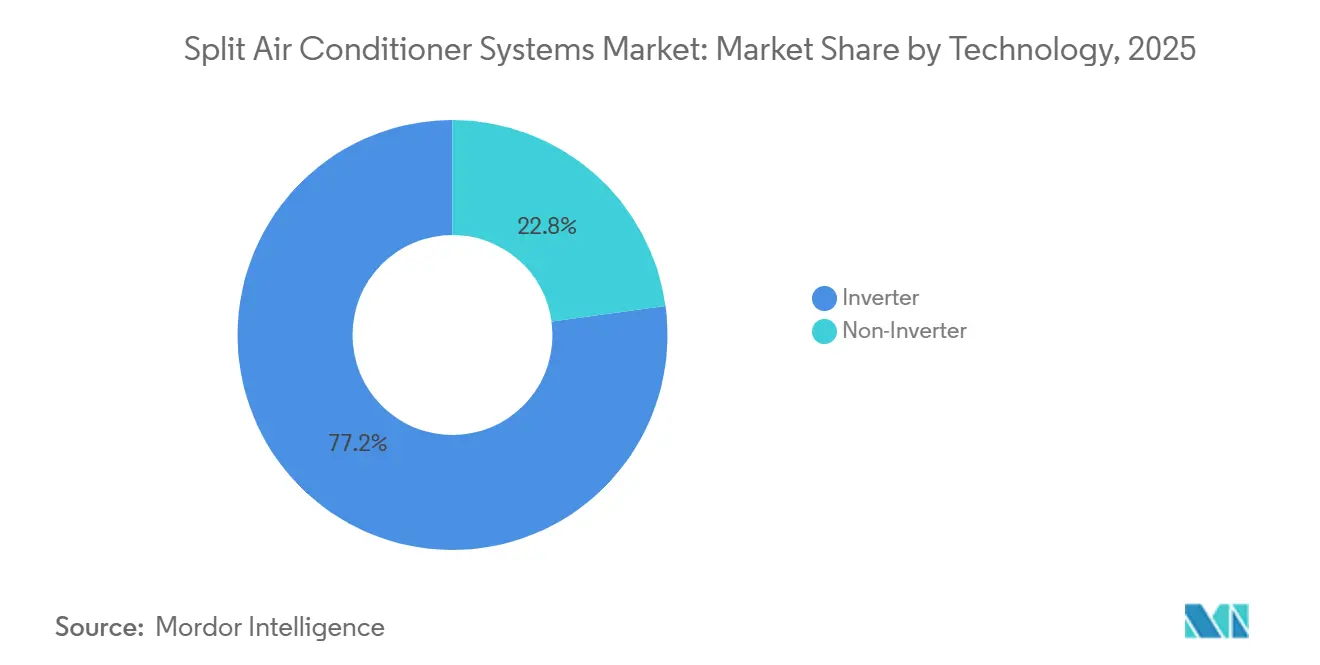
Los equipos inverter representaron el 77.16 % de la facturación global en 2025 y crecen a una tasa de crecimiento anual compuesta (TCAC) del 5.51 %, lo que indica su consolidación como la arquitectura por defecto para nuevos pedidos. La industria de sistemas de aire acondicionado split continúa eliminando gradualmente los diseños de velocidad fija, ya que los variadores de frecuencia reducen el consumo eléctrico hasta en un 40 % en hogares y un 25 % en oficinas. Los regímenes regulatorios refuerzan esta ventaja: el programa Top Runner de Japón y los Estándares Mínimos de Rendimiento Energético de Corea del Sur exigen compresores inverter para splits de mayor tamaño.
La compatibilidad con los nuevos refrigerantes sigue siendo una frontera de la ingeniería. El R-32 y el R-454B exigen aceites sintéticos y sellos mejorados, lo que impulsa la coordinación de la cadena de suministro entre los proveedores de compresores y refrigerantes. Los costos de los componentes están disminuyendo a medida que mejora la escala, reduciendo la diferencia de precio con los modelos tradicionales y expandiendo aún más el mercado de aires acondicionados split, impulsado por las unidades inverter.
Por canal de distribución: el comercio electrónico revoluciona los modelos tradicionales
Las salas de exhibición multimarca aún representaron el 42.81 % de los ingresos de 2025, ya que las consultas en persona y la instalación en paquetes tranquilizan a los compradores. Sin embargo, las plataformas en línea están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 5.67 %, a medida que los fabricantes implementan tiendas directas al consumidor. Amazon y Alibaba controlan conjuntamente aproximadamente entre el 8 % y el 10 % de las ventas residenciales divididas en EE. UU. y China, y ambas ofrecen entregas el mismo día en las principales ciudades.
La calidad de la instalación es un obstáculo. La aspiración y los niveles de carga inadecuados anulan las garantías, por lo que las marcas ahora asignan instaladores certificados y amplían los años de garantía cuando las compras en línea se realizan por encargo profesional. Los sistemas VRF de grado comercial siguen siendo competencia de los contratistas de HVAC, ya que el diseño del sistema requiere cálculos de carga y el tendido de tuberías. A medida que se difunden los videos instructivos y las guías de realidad aumentada, se espera que la cuota de mercado de los sistemas de aire acondicionado split para el comercio electrónico aumente en el sector residencial, sin dejar de ser un recurso auxiliar para proyectos complejos.
Análisis geográfico
Mercado de sistemas de aire acondicionado split en la región Asia-Pacífico
Asia-Pacífico generó el 63.31 % de los ingresos globales en 2025, lo que refleja la confluencia de la densidad de población, el aumento de la renta disponible y el grave estrés climático. Las ciudades de primer nivel de China alcanzan niveles de saturación superiores a 120 unidades por cada 100 hogares, pero la penetración rural es inferior a un tercio, lo que deja un amplio margen para la sustitución y la compra de equipos nuevos. India registró 47 días con temperaturas superiores a 45 °C en Delhi durante el verano de 2025, un aumento con respecto a los 32 días de 2020, y el gobierno abrió plazos de reembolso para acelerar la adopción de inversores. El mercado maduro de Japón se centra ahora en la sustitución y la transición a sistemas de bomba de calor en las prefecturas del norte, donde la combinación de calefacción y refrigeración impulsa las compras.
Mercado africano de sistemas de aire acondicionado split
África exhibe la trayectoria más rápida, con una tasa de crecimiento anual compuesta (TCAC) del 6.04 % hasta 2031, impulsada por la electrificación de microrredes y la expansión de la cadena de frío. La brecha de acceso a refrigeración en África subsahariana se situó en el 78 % en 2025; sin embargo, las minirredes solares financiadas por donantes abastecen a clínicas y escuelas, lo que permite instalaciones divididas por primera vez. Nigeria y Kenia lideran la adopción de la cadena de frío para vacunas y productos perecederos, implementando sistemas divididos con inversores de pequeña capacidad combinados con almacenamiento en baterías.
Mercado de sistemas de aire acondicionado split en América, Europa y Oriente Medio
Norteamérica y Europa se expanden de forma constante, impulsadas por ciclos de reemplazo e incentivos para la modernización. Estados Unidos enfrenta un déficit de 50,000 técnicos de climatización (HVAC), lo que prolonga los plazos de instalación. El sur de Europa sigue priorizando la refrigeración, mientras que los países del norte adoptan bombas de calor reversibles que eliminan las unidades monofuncionales. Oriente Medio registra la mayor intensidad de refrigeración per cápita y está endureciendo las regulaciones SEER por encima de las normas globales como parte de la Visión Saudí 2030. Sudamérica, con Brasil a la cabeza, se beneficia de la urbanización, aunque las fluctuaciones monetarias frenan periódicamente los volúmenes de importación.
Panorama competitivo
Los 10 principales fabricantes representaron aproximadamente el 55-60% de los ingresos de 2025, lo que dejó al mercado de sistemas de aire acondicionado split moderadamente fragmentado. Las empresas japonesas y surcoreanas Daikin, Mitsubishi Electric, LG y Samsung, que ya operan en el mercado, aprovechan las patentes de compresores y las redes de servicio globales. Las empresas chinas Gree y Midea aprovechan la integración vertical para superar a sus competidores, a la vez que expanden agresivamente su presencia en África y Sudamérica. Los análisis de patentes confirman las prioridades de liderazgo: Daikin lidera las innovaciones en control VRF con más de 1,200 solicitudes activas, Mitsubishi Electric domina la eficiencia de los compresores y LG se centra en la integración del IoT.
Estratégicamente, las empresas se centran en tres temas: asegurar el suministro de refrigerantes de bajo PCA, integrar productos en ecosistemas IoT patentados y penetrar en zonas con baja refrigeración. La adquisición de Goodman por parte de Daikin reforzó la distribución en EE. UU., mientras que Gree lanzó unidades fotovoltaicas de accionamiento directo que evitan la inestabilidad de las redes. El comercio electrónico introduce una compresión de márgenes, ya que los fabricantes deben diferenciarse en el soporte posventa en lugar de solo en las especificaciones del hardware.
Los especialistas regionales también están cobrando impulso. Voltas, en India, se centra en recubrimientos resistentes al polvo para entornos con alto contenido de partículas y se centra en unidades exteriores ultracompactas para apartamentos urbanos densos. Es probable que la intensidad de la competencia aumente a medida que las prohibiciones regulatorias sobre refrigerantes de alto PCA obliguen a renovar simultáneamente los productos, lo que nivela el terreno de juego entre los fabricantes tradicionales y los competidores.
Líderes de la industria de sistemas de aire acondicionado split
Industrias Daikin, Ltd.
lg electronics inc.
Corporación Eléctrica Mitsubishi
Gree Electric Appliances Inc. de Zhuhai
Grupo Midea Co., Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Enero de 2026: Daikin comprometió 500 millones de dólares para ampliar la capacidad de refrigerante R-32 en Alabama para aliviar las limitaciones de suministro y asegurar una posición de materia prima a largo plazo.
- Diciembre de 2025: Mitsubishi Electric presentó el CITY MULTI Z-Series VRF en Europa con un módulo de recuperación de calor que logra un COP de 4.2 en modo de calefacción y refrigeración simultáneos.
- Noviembre de 2025: LG Electronics integró los sistemas residenciales ThinQ con Google Nest para lograr un control unificado del hogar inteligente en toda América del Norte.
- Octubre de 2025: Gree inauguró una planta dividida con inversor de 2 millones de unidades en Hefei, China, dedicada a refrigerantes R-32.
Alcance del informe de mercado global de sistemas de aire acondicionado split
El informe de mercado de sistemas de aire acondicionado split está segmentado por tipo de equipo (minisplit, multisplit, flujo de refrigerante variable, sin ductos y otros tipos de equipos), aplicación (residencial, comercial), capacidad de enfriamiento (≤12,000 BTU, 12,001-24,000 BTU, 24,001-36,000 BTU, >36,000 BTU), tecnología (inversor, sin inversor), canal de distribución (contratistas directos de HVAC/distribuidores OEM, tiendas minoristas multimarca, comercio electrónico) y geografía (Norteamérica, Europa, Asia-Pacífico, Oriente Medio, África, Sudamérica). Las previsiones de mercado se proporcionan en términos de valor (USD).
| Mini split |
| División múltiple |
| Flujo de refrigerante variable (VRF) |
| Equipos empaquetados sin ductos y otros tipos de equipos |
| Residencial |
| Comercial |
| Menor o igual a 12 000 (1 tonelada) BTU |
| 12,001-24,000 (1-2 toneladas) BTU |
| 24,001-36,000 (2-3 toneladas) BTU |
| Más de 36,000 (más de 3 toneladas) BTU |
| Inversor |
| Sin inversor |
| Contratistas directos de HVAC / Distribuidores OEM |
| Tiendas minoristas multimarca |
| Comercio Electrónico |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Egipto | |
| Resto de Africa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por tipo de equipo | Mini split | |
| División múltiple | ||
| Flujo de refrigerante variable (VRF) | ||
| Equipos empaquetados sin ductos y otros tipos de equipos | ||
| por Aplicación | Residencial | |
| Comercial | ||
| Por capacidad de enfriamiento (toneladas) (BTU/hora) | Menor o igual a 12 000 (1 tonelada) BTU | |
| 12,001-24,000 (1-2 toneladas) BTU | ||
| 24,001-36,000 (2-3 toneladas) BTU | ||
| Más de 36,000 (más de 3 toneladas) BTU | ||
| por Tecnología | Inversor | |
| Sin inversor | ||
| Por canal de distribución | Contratistas directos de HVAC / Distribuidores OEM | |
| Tiendas minoristas multimarca | ||
| Comercio Electrónico | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de Africa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Qué tan rápido está creciendo la demanda de equipos VRF en todo el mundo?
Se proyecta que los sistemas de flujo de refrigerante variable registren una CAGR del 5.76 % entre 2026 y 2031, el ritmo más rápido dentro de los tipos de equipos.
¿Qué región muestra el mayor potencial de crecimiento futuro?
Se prevé que África alcance una CAGR del 6.04 % hasta 2031, respaldada por la electrificación de minirredes solares y la creciente exposición al calor.
¿Qué cuota de mercado ocupan ya las unidades inversoras?
La tecnología de inversores controló el 77.16% de los ingresos globales en 2025 y continúa expandiéndose más rápido que el mercado general.
¿Por qué es importante el comercio electrónico para las divisiones residenciales?
Los canales en línea ofrecen transparencia de precios, herramientas de dimensionamiento virtual y redes de instaladores certificados, lo que respalda una CAGR del 5.67 % para las ventas de comercio electrónico.
¿Cómo influirá la regulación del refrigerante en el diseño del producto?
Las prohibiciones de Estados Unidos y la UE a los refrigerantes de alto PCA están impulsando a los fabricantes a reequiparse para utilizar R-32 y R-454B, lo que aumenta los costos a corto plazo pero reduce las emisiones del ciclo de vida.
¿Cuál es el principal obstáculo para una modernización comercial más rápida?
La escasez de técnicos capacitados en la puesta en servicio de VRF retrasa los proyectos, especialmente en América del Norte y Europa.


