

Tamaño y participación en el mercado de suplementos deportivos
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 27.97 mil millones |
| Tamaño del mercado (2031) | USD 41.73 mil millones |
| Tasa de crecimiento (2026 - 2031) | 8.33% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
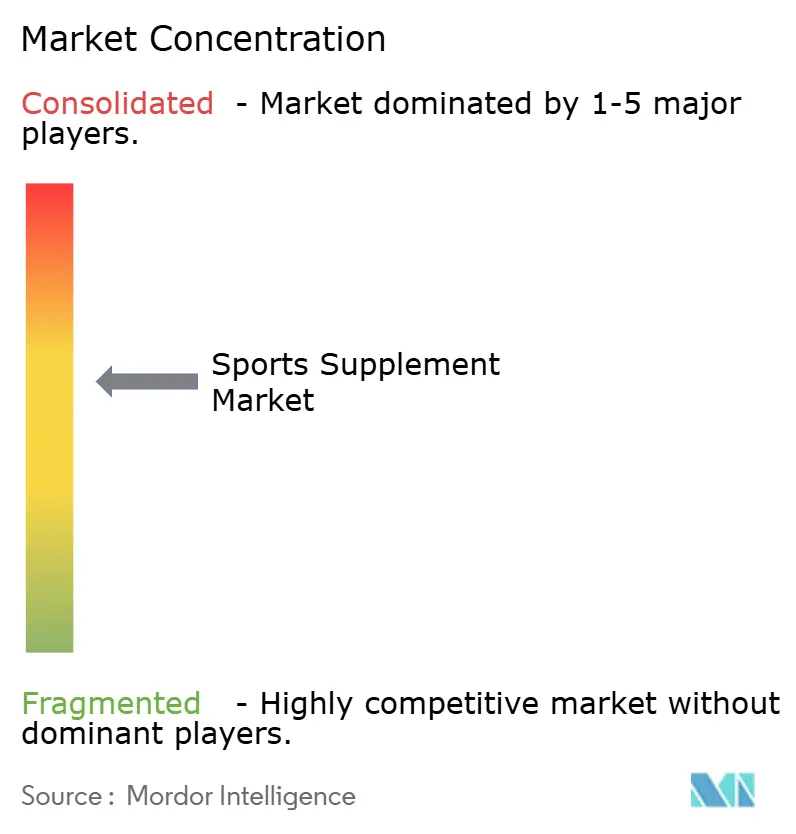
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de suplementos deportivos por Mordor Intelligence
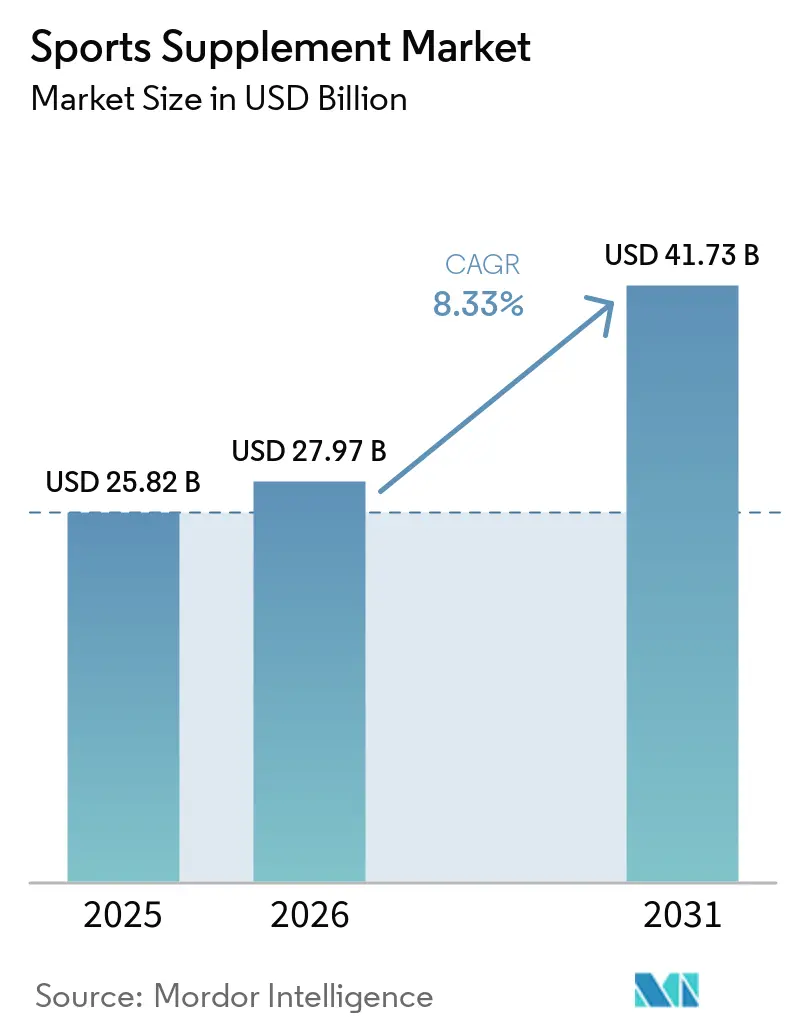
Se prevé que el mercado de suplementos deportivos crezca de 25.82 millones de dólares en 2025 a 27.97 millones de dólares en 2026, y que alcance los 41.73 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 8.33 % durante el periodo 2026-2031. Este crecimiento se debe a la creciente concienciación de los consumidores sobre la salud, el estado físico y la nutrición preventiva, así como a un mayor énfasis en los estilos de vida activos en diversos grupos de edad. La creciente participación en deportes recreativos, entrenamiento de fuerza, actividades de resistencia y rutinas centradas en el bienestar ha ampliado la base de consumidores de productos de nutrición deportiva más allá de los atletas profesionales. El mercado también se beneficia de la creciente validación científica de las proteínas de origen vegetal y otros ingredientes funcionales, lo que fomenta una mayor adopción de fuentes de proteínas alternativas. La expansión del comercio digital, el marketing personalizado y las redes sociales ha mejorado la accesibilidad a los productos y la interacción con el consumidor, permitiendo a las marcas llegar a un público más amplio. Unos marcos regulatorios más sólidos, mejores certificaciones de calidad y una mayor transparencia en el origen de los ingredientes refuerzan aún más la confianza del consumidor y respaldan el crecimiento del mercado a largo plazo. Además, las continuas innovaciones en nutrición de precisión están contribuyendo al surgimiento de ofertas de suplementos deportivos premium y personalizados, creando nuevas oportunidades para la expansión del mercado.
Conclusiones clave del informe
- Por tipo de producto, los productos de proteínas para deportistas representaron la mayor cuota de mercado, con un 72.48 % en 2025. Los productos deportivos sin proteínas constituyen la categoría de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 9.73 % entre 2026 y 2031.
- Por origen, los productos de origen animal dominaron con una cuota del 68.87 % en 2025. Se prevé que los productos de origen vegetal crezcan a la tasa más rápida, con un 9.12 % de CAGR entre 2026 y 2031.
- Por canal de distribución, los supermercados e hipermercados lideraron la distribución con una cuota del 42.61 % en 2025. Las tiendas minoristas en línea son el canal de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 10.03 % entre 2026 y 2031.
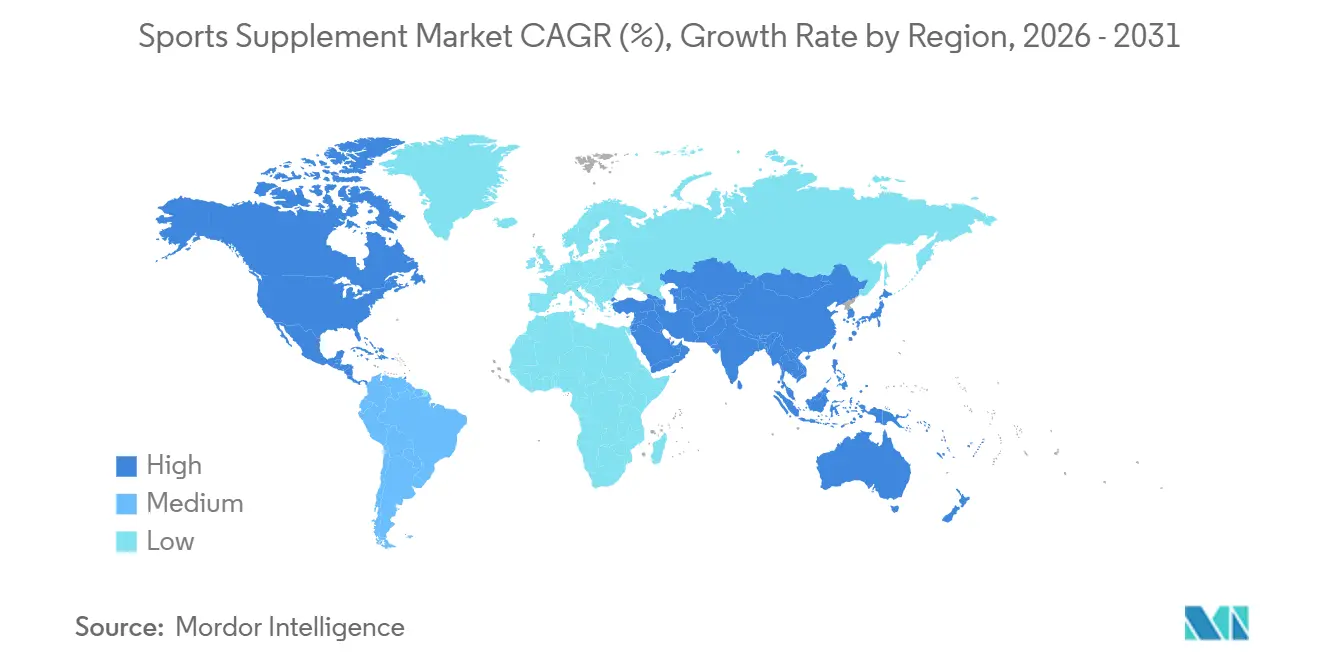
- Geográficamente, Norteamérica representó la mayor cuota regional, con un 38.15 % en 2025. Asia-Pacífico es la región de más rápido crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 9.43 % entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de suplementos deportivos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Ampliación de la membresía de clubes de fitness y gimnasios | + 1.8% | Ganancias globales y concentradas en Norteamérica, Europa y los centros urbanos de Asia-Pacífico. | Mediano plazo (2–4 años) |
| Aumentar la conciencia sobre la salud y la actividad física | + 1.5% | Global, con el mayor impacto en los mercados emergentes de Asia-Pacífico y Oriente Medio y África. | Largo plazo (≥ 4 años) |
| Creciente demanda de proteínas de origen vegetal | + 1.2% | Principalmente en Norteamérica y Europa; con repercusiones en Asia-Pacífico. | Mediano plazo (2–4 años) |
| Mayor preferencia por la comodidad y los formatos de recuperación para llevar. | + 1.0% | Adopción global y más rápida en Norteamérica, Reino Unido y Asia Oriental. | Corto plazo (≤ 2 años) |
| El impacto de las redes sociales y los influencers del fitness | + 0.9% | Global, concentrada en mercados con alta penetración de teléfonos inteligentes y plataformas sociales. | Corto plazo (≤ 2 años) |
| Avances científicos e innovaciones de productos | + 0.7% | América del Norte, Europa; aumento en los segmentos premium de Asia-Pacífico. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Ampliación de la membresía de clubes de fitness y gimnasios
El crecimiento del mercado de suplementos deportivos está estrechamente ligado a la expansión del sector del fitness, impulsado por una mayor concienciación, los avances tecnológicos y la evolución de las preferencias de los consumidores. A medida que más personas priorizan la salud y el bienestar, la demanda de actividades físicas organizadas y nutrición especializada sigue en aumento. La proliferación de gimnasios, junto con la oferta de estudios boutique, está impulsando el crecimiento general del mercado, especialmente porque los consumidores buscan experiencias de fitness personalizadas y orientadas a la comunidad. En países con una gran población, como la India, esta tendencia presenta un importante potencial sin explotar. En 2024, solo alrededor del 0.8 % de la población adulta era miembro de gimnasios, lo que representa aproximadamente 12.3 millones de miembros, según la Asociación de Salud y Fitness. Con casi 820 millones de indios de entre 18 y 62 años que permanecen inactivos, el mercado tiene un considerable margen de crecimiento.[ 1 ]Fuente: Health and Fitness Association, "Se prevé que el mercado del fitness en India se duplique para 2030", healthandfitness.orgPara 2030, se prevé que el número de miembros casi se duplique, alcanzando los 23.2 millones, lo que pone de relieve la oportunidad de ampliar el acceso mediante modelos asequibles que lleguen a pueblos más pequeños, mujeres y hogares de bajos ingresos.
Creciente demanda de proteínas de origen vegetal
El mercado de suplementos deportivos está experimentando un fuerte crecimiento, impulsado por el creciente interés de los consumidores en los productos de proteína vegetal. Esta tendencia está marcada por consideraciones de salud, sostenibilidad y preferencias alimentarias. A medida que más consumidores adoptan patrones de alimentación veganos, vegetarianos y flexitarianos, los fabricantes están ampliando sus catálogos de suplementos de proteína vegetal a base de guisantes, soja, arroz, cáñamo y mezclas de proteínas vegetales para satisfacer la demanda de productos de nutrición deportiva con etiquetas limpias, aptos para alérgicos y respetuosos con el medio ambiente. Las continuas mejoras en el sabor, la textura y las formulaciones de aminoácidos están aumentando aún más el atractivo de los suplementos deportivos de origen vegetal tanto para atletas como para consumidores de fitness recreativo. Las encuestas de preferencia del consumidor destacan la creciente aceptación de las fuentes de proteína vegetal. Según la encuesta Spotlight del Consejo Internacional de Información Alimentaria (IFIC) realizada en Estados Unidos en julio de 2025 entre 1,000 adultos, el 40 % de los estadounidenses declaró preferir obtener proteínas de frijoles, guisantes y lentejas, lo que convierte a las legumbres en una de las fuentes de proteína no animal más preferidas.[ 2 ]Fuente: IFIC, "Percepciones de los estadounidenses sobre las proteínas", ific.orgLa misma encuesta reveló que el 18 % de los encuestados prefería alternativas a la carne, lo que refleja una creciente apertura hacia las opciones de proteínas de origen vegetal. Esta creciente aceptación por parte de los consumidores está impulsando a las empresas de nutrición deportiva a invertir en formulaciones de origen vegetal, lo que favorece el crecimiento a largo plazo del mercado de suplementos deportivos.
Mayor preferencia por la comodidad y los formatos de recuperación para llevar.
La creciente preferencia por formatos de recuperación prácticos y para llevar está transformando el mercado de los suplementos deportivos. Los consumidores modernos, especialmente los profesionales ocupados y las personas activas, priorizan los productos rápidos y fáciles de consumir que se adaptan a su rutina diaria. Las bebidas proteicas listas para consumir y las barritas energéticas portátiles están ganando popularidad, ya que eliminan la necesidad de preparación o mezcla, proporcionando nutrición inmediata en cualquier momento y lugar. Este cambio hacia los formatos para llevar refleja la creciente demanda de soluciones rápidas y efectivas que apoyen el entrenamiento, la recuperación y las necesidades energéticas diarias sin alterar los horarios. Las innovaciones en suplementos deportivos también están ampliando la variedad y los sabores de productos prácticos, adaptándose a diversas preferencias dietéticas y objetivos de fitness. Estos formatos de recuperación ofrecen una dosificación precisa, ingredientes de alta calidad y beneficios adicionales como vitaminas, minerales y fibra, lo que los hace más atractivos que los snacks o polvos tradicionales. A medida que los consumidores buscan formas efectivas de mantener la energía, mejorar la recuperación muscular y conservar la movilidad mientras gestionan agendas apretadas, se espera que la demanda de suplementos deportivos portátiles y listos para consumir aumente.
Aumentar la conciencia sobre la salud y la actividad física
La creciente concienciación sobre la salud y el bienestar es un importante motor de crecimiento en el mercado de suplementos deportivos. El Global Wellness Institute informa que la economía del bienestar creció un 6.5 % anual entre 2013 y 2024, superando el crecimiento del PIB mundial, lo que refleja un mayor interés por la salud y el bienestar personal en todo el mundo.[ 3 ]Fuente: Global Wellness Institute, "Estadísticas y datos sobre la economía del bienestar", globalwellnessinstitute.orgEsta expansión ha ido acompañada de un aumento del gasto en actividad física, alimentación saludable, nutrición y control de peso, lo que refleja un mayor énfasis en el ejercicio, el bienestar físico y la atención médica preventiva. A medida que los consumidores priorizan cada vez más el ejercicio regular, la nutrición equilibrada y el cuidado de la salud a largo plazo, la demanda de productos que favorecen el rendimiento deportivo, la recuperación muscular y la ingesta diaria de proteínas sigue en aumento. El crecimiento de los segmentos de actividad física y nutrición dentro de la economía del bienestar indica que cada vez más personas incorporan el ejercicio físico a su estilo de vida, lo que crea condiciones favorables para el mercado de suplementos deportivos, ya que los consumidores buscan productos nutricionales con respaldo científico para complementar sus objetivos de salud y rendimiento.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente presencia de productos del mercado gris en el mercado. | -0.5% | Núcleo en Asia-Pacífico, con repercusión en Oriente Medio y África; observable en el comercio electrónico transfronterizo europeo. | Mediano plazo (2–4 años) |
| Mayor escrutinio en torno a las regulaciones sobre péptidos. | -0.4% | Principalmente Estados Unidos y Europa; efecto indirecto en los mercados que adoptan los marcos de etiquetado de Estados Unidos y Europa. | Corto plazo (≤ 2 años) |
| Preocupaciones sobre la sensibilidad a los precios en los mercados emergentes | -0.4% | América del Sur, Oriente Medio y África, y el Sudeste Asiático | Largo plazo (≥ 4 años) |
| Posibles efectos secundarios y riesgos para la salud asociados a los suplementos deportivos. | -0.3% | Global, amplificado en mercados con menor alfabetización sanitaria. | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Mayor escrutinio en torno a las regulaciones sobre péptidos.
El creciente escrutinio en torno a las regulaciones sobre péptidos representa un desafío significativo para el mercado de suplementos deportivos. A medida que agencias reguladoras como la FDA endurecen los controles sobre péptidos no aprobados, las empresas se enfrentan al riesgo de consecuencias legales y retiradas de productos, lo que puede afectar la confianza del consumidor y la estabilidad del mercado. El panorama regulatorio en constante evolución exige que los fabricantes mantengan el cumplimiento y la transparencia, lo que a menudo requiere ajustes sustanciales en las formulaciones de los productos y las estrategias de marketing. La creciente supervisión regulatoria también subraya la necesidad de una mayor transparencia en el origen de los ingredientes y su estado de aprobación. A medida que los péptidos no aprobados se enfrentan a un escrutinio cada vez mayor, los participantes del mercado deben adaptarse priorizando las sustancias aprobadas y respaldadas por la investigación para garantizar la seguridad y el cumplimiento legal. Es probable que este cambio regulatorio dé como resultado un entorno industrial más cauteloso y que cumpla con las normas en el futuro.
Creciente presencia de productos del mercado gris en el mercado.
La creciente presencia de productos del mercado gris en el mercado global de suplementos deportivos plantea importantes desafíos para consumidores, marcas y autoridades reguladoras. A medida que el mercado se expande por diversas regiones, el auge de productos no verificados ni regulados ha incrementado la preocupación por la calidad, la seguridad y la autenticidad. Muchos productos del mercado gris eluden los canales de distribución oficiales, lo que dificulta garantizar el cumplimiento de los estándares establecidos para la calidad de las materias primas y las prácticas de fabricación. Esto aumenta el riesgo de que los consumidores reciban suplementos contaminados, mal etiquetados o de calidad inferior, lo que erosiona la confianza en el mercado. La ausencia de verificación y certificación independientes para los productos del mercado gris agrava estos problemas. Los consumidores y los minoristas exigen cada vez más transparencia, seguridad y una garantía de calidad fiable, aspectos que los productos del mercado gris a menudo no ofrecen. Sin una supervisión adecuada, estos productos contribuyen al incumplimiento normativo, a las retiradas de productos del mercado y a posibles riesgos para la salud. Fortalecer los marcos de verificación y promover productos certificados y que cumplan con la normativa son pasos necesarios para proteger los intereses de los consumidores y mantener la integridad en el mercado global de suplementos deportivos.
Análisis de segmento
Por tipo de producto: Los compuestos proteicos crecen más rápido; los compuestos no proteicos.
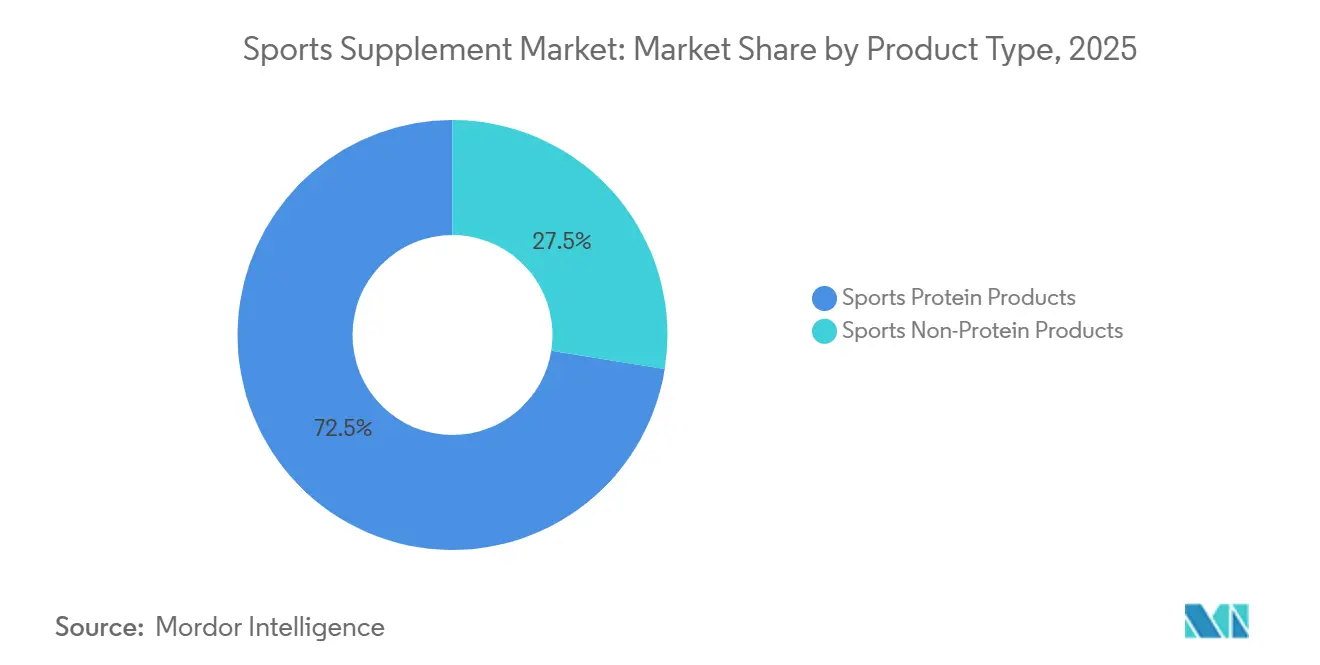
En 2025, los productos de proteína deportiva acapararon la mayor cuota de mercado, con aproximadamente el 72.48 %. Este dominio se debe a formatos populares como las proteínas de suero y caseína en polvo, las bebidas proteicas listas para consumir (RTD) y las barritas proteicas/energéticas, que se benefician de una amplia aceptación por parte de los consumidores, credibilidad clínica y una extensa distribución minorista. Entre estos, las barritas proteicas y las bebidas RTD están ganando cuota de mercado adicional al simplificar su preparación, facilitando así el acceso a la suplementación proteica para el consumo diario y fuera del gimnasio.
En contraste, se proyecta que los productos deportivos no proteicos, como la creatina, los BCAA y los péptidos de colágeno, experimenten el mayor crecimiento anual compuesto (CAGR) del 9.73 % entre 2026 y 2031. Este crecimiento se debe a la creciente evidencia científica que respalda sus beneficios más allá del rendimiento deportivo, incluyendo la mejora cognitiva y la salud articular. La creatina, en particular, está reorientándose hacia el bienestar general, con estudios clínicos que la vinculan con una mejor función cognitiva en situaciones de fatiga. Los péptidos de colágeno también están ganando terreno como ingredientes para la recuperación, resultando atractivos tanto para el mercado deportivo como para el del envejecimiento saludable, a medida que aumenta su aceptación regulatoria.
Por fuente: La aceleración basada en plantas desafía el dominio animal
En 2025, los productos de origen animal dominaron el mercado, representando aproximadamente el 68.87 % de los ingresos. Este predominio se atribuye en gran medida a los beneficios clínicos comprobados de la proteína de suero, en particular su alto contenido en leucina y su rápida digestión, características que resultan atractivas para atletas de competición y personas que entrenan regularmente en el gimnasio. A pesar de la creciente popularidad de las opciones de origen vegetal, las proteínas de origen animal mantienen una posición sólida gracias a su reconocido rendimiento y la confianza que generan entre los consumidores.
Por otro lado, se prevé que los productos de origen vegetal crezcan a la tasa de crecimiento anual compuesta (TCAC) más alta, del 9.12%, hasta 2031. Este crecimiento se debe a una creciente base de consumidores flexitarianos y a la mayor prevalencia de la intolerancia a la lactosa, factores que contribuyen a una transición sostenida de las fuentes de proteína de origen animal a las de origen vegetal. Dentro del segmento de origen animal, las proteínas de suero obtenidas mediante fermentación de precisión están comenzando a entrar en el mercado premium. En ambos segmentos, los fabricantes están invirtiendo en pruebas de terceros y en la transparencia de los ingredientes para abordar las inquietudes de los consumidores sobre su procedencia, una tendencia reforzada por el escrutinio de las formulaciones patentadas en las redes sociales.
Por canal de distribución: los supermercados lideran el valor de mercado; los canales online se expanden rápidamente.
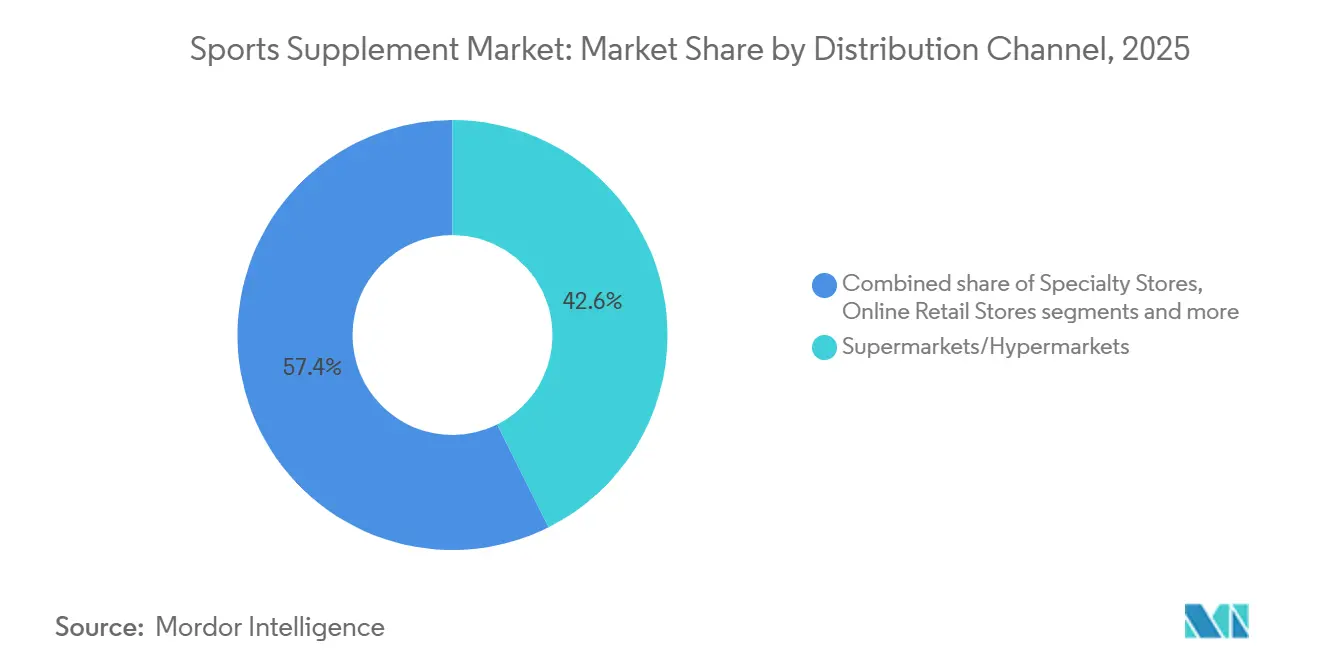
Los supermercados e hipermercados representaron el 42.61 % de los ingresos por distribución en 2025, lo que refleja la exitosa integración de vitaminas y suplementos en las compras semanales habituales. Este canal ofrece una generación de ingresos estable y un espacio constante en los estantes, lo que lo convierte en un punto de venta dominante para vitaminas y suplementos. Los consumidores se benefician de la comodidad de comprar productos para la salud junto con sus compras diarias, y los minoristas se benefician del alto flujo de clientes y los ciclos de compra recurrentes. Sigue siendo el canal principal para que los consumidores adquieran productos para la salud durante sus compras habituales.
Se prevé que las tiendas online experimenten el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 10.03 % entre 2026 y 2031, impulsado por los modelos de suscripción, las recomendaciones de reposición basadas en IA y el descubrimiento a través del comercio social, que reducen el tiempo entre el conocimiento del producto y la primera compra. Los modelos de suscripción, en particular, fomentan los ingresos recurrentes y mejoran la fidelización de clientes al automatizar los ciclos de reposición. Las recomendaciones basadas en IA personalizan aún más la experiencia de compra, aumentando el tamaño de la cesta y la frecuencia de compra. La creciente influencia de las plataformas de comercio social está transformando la forma en que los consumidores descubren y compran suplementos, acortando el embudo de compra tradicional y ampliando el alcance del canal online más allá de las plataformas de comercio electrónico convencionales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de suplementos deportivos en Norteamérica
América del Norte ostenta la mayor cuota del mercado de suplementos deportivos en 2025, representando el 38.15 % de los ingresos globales. Esta posición se sustenta en una base de consumidores maduros y preocupados por la salud que participan activamente en actividades físicas. La región se beneficia de una infraestructura minorista bien establecida, que incluye tiendas especializadas, gimnasios y plataformas en línea, lo que garantiza una amplia disponibilidad de productos. Las marcas consolidadas en América del Norte también impulsan la innovación de productos y las estrategias de marketing que refuerzan la fidelización del consumidor.
Mercado de suplementos deportivos en la región Asia-Pacífico
Se prevé que la región de Asia-Pacífico sea la de mayor crecimiento entre 2026 y 2031, con una tasa de crecimiento anual compuesta (TCAC) del 9.43 %. La rápida urbanización y el aumento de los ingresos disponibles están impulsando el gasto de los consumidores en productos de salud y bienestar. Países como China, India y otras naciones del sudeste asiático están experimentando una creciente concienciación sobre el fitness y una mayor participación en deportes. Este crecimiento se ve reforzado por la expansión de los canales de venta minorista y la adopción de las tendencias occidentales de fitness, lo que posiciona a Asia-Pacífico para captar una mayor cuota del mercado global.
Mercado de suplementos deportivos en EMEA y Sudamérica
Se prevé que otras regiones, como Europa, Sudamérica y Oriente Medio y África, crezcan a un ritmo más moderado. Estos mercados están aumentando gradualmente su participación a medida que aumenta la concienciación sobre los suplementos deportivos y mejora el acceso a los puntos de venta. Factores como el aumento de la participación deportiva, la creciente preocupación por la salud y la expansión de las redes de distribución impulsarán un crecimiento constante. Con el tiempo, se espera que estas regiones se conviertan en contribuyentes importantes al mercado global de suplementos deportivos.
Panorama competitivo
El mercado de suplementos deportivos está moderadamente consolidado, con unos pocos actores clave que controlan una cuota de mercado significativa. Si bien numerosas empresas más pequeñas y marcas especializadas operan en el mercado, las grandes corporaciones lo dominan gracias a su amplia distribución y fuerte reconocimiento de marca. Estas empresas utilizan sus recursos para expandir sus carteras de productos y mantener su posición competitiva. La consolidación del mercado permite a estos actores influir en las tendencias del sector y las estrategias de precios, aunque aún existen oportunidades para que nuevos participantes más pequeños se establezcan en segmentos de nicho.
Empresas líderes como Glanbia PLC, PepsiCo, Abbott Laboratories, Nestlé SA y Otsuka Pharmaceutical Co., Ltd. están ampliando su oferta de suplementos deportivos mediante lanzamientos de productos, adquisiciones y alianzas estratégicas. Algunas de estas compañías han introducido recientemente nuevas líneas de productos dirigidas a necesidades específicas de los consumidores, como suplementos de origen vegetal o funcionales. Asimismo, están invirtiendo en campañas de marketing y patrocinios para fortalecer la visibilidad de la marca y la interacción con el consumidor. Estas actividades reflejan un enfoque en la innovación, la expansión global y la captación de una mayor cuota del creciente mercado de suplementos deportivos.
Los nuevos actores del mercado están ganando terreno al centrarse en nichos especializados como los suplementos orgánicos, de origen vegetal o con ingredientes naturales. Estas empresas suelen adoptar formulaciones innovadoras y capitalizar la creciente demanda de los consumidores por productos que priorizan la salud. Muchas también utilizan plataformas en línea y redes sociales para llegar a su público objetivo. Si bien actualmente tienen una menor cuota de mercado, su agilidad y su enfoque en las tendencias del mercado las posicionan para crecer en los próximos años. Estas marcas emergentes influyen cada vez más en la dinámica del mercado e impulsan a los grandes actores a innovar aún más.
Líderes de la industria de suplementos deportivos
-
Glanbia plc
-
Abbott Laboratories
-
PepsiCo Inc.
-
Nestlé SA
-
Otsuka Pharmaceutical
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Lactalis adquirió Protein Works, una marca de nutrición deportiva con sede en el Reino Unido que ofrece proteínas en polvo, sustitutos de comidas, suplementos y productos de nutrición para el rendimiento. Esta adquisición refuerza la posición de Lactalis en el segmento de la nutrición proteica y amplía su cartera de productos de nutrición deportiva en toda Europa.
- Junio de 2026: Applied Nutrition adquirió la planta de fabricación de Nutrablend Group en Buffalo, Nueva York, por 16 millones de dólares, estableciendo así un centro de producción e innovación en Estados Unidos. La planta cuenta con una capacidad anual estimada de hasta 300 millones de dólares y tiene como objetivo mejorar la eficiencia de la cadena de suministro, reducir los costos logísticos y expandir la fabricación de marcas blancas en toda Norteamérica. Esta adquisición forma parte de la estrategia de la compañía para fortalecer sus capacidades operativas en la región.
- Marzo de 2026: Myprotein anunció el lanzamiento de MARS Impact Whey Protein como parte de su colaboración con Mars Wrigley. El producto ofrece 20 gramos de proteína de suero por porción y está disponible en sabores de chocolate, caramelo y malta. Este lanzamiento se suma al de los productos de proteína SNICKERS y se prevé su distribución a través de canales en línea y tiendas minoristas, incluyendo los principales supermercados, en 2026. La colaboración busca combinar la nutrición deportiva con sabores populares para ampliar el alcance del mercado.
- Agosto de 2025: THG PLC anunció una alianza de licencia entre su marca de nutrición deportiva, Myprotein, y SG Safety Corporation, filial de CJ Group, para expandir la presencia de Myprotein en Corea del Sur. En virtud de este acuerdo, SG Safety Corporation fabricará y distribuirá suplementos de nutrición deportiva, proteínas en polvo, bebidas listas para consumir y snacks proteicos de la marca Myprotein, al tiempo que ampliará el alcance de la marca a canales de venta minorista físicos y nuevos mercados en línea en todo el país.
Alcance del informe sobre el mercado mundial de suplementos deportivos
Este informe analiza el mercado de suplementos deportivos, segmentado por tipo de producto, origen, canal de distribución y geografía. Por tipo de producto, el informe abarca productos de proteínas deportivas, incluyendo polvos como suero de leche y caseína, proteínas vegetales en polvo y otros polvos de proteínas deportivas, así como bebidas proteicas listas para consumir y barritas proteicas/energéticas. También incluye productos deportivos no proteicos, como creatina, BCAA (aminoácidos de cadena ramificada), péptidos de colágeno y otros suplementos relacionados que favorecen el rendimiento y la recuperación deportiva.
Según su origen, el mercado se segmenta en ingredientes de origen animal y vegetal, lo que permite comprender las preferencias de los consumidores y la creciente tendencia hacia una alimentación basada en plantas. El informe también abarca los canales de distribución, incluyendo supermercados e hipermercados, tiendas especializadas, plataformas de venta online y otros canales como la venta directa, analizando su papel en la accesibilidad a los productos y el comportamiento de compra del consumidor, especialmente en el contexto del crecimiento del comercio electrónico.
Geográficamente, el informe abarca Norteamérica (Estados Unidos, Canadá, México y el resto de Norteamérica), Europa (Alemania, Reino Unido, Italia, Francia, España, Países Bajos, Polonia, Bélgica, Suecia y el resto de Europa), Asia-Pacífico (China, India, Japón, Australia, Indonesia, Corea del Sur, Tailandia, Singapur y el resto de Asia-Pacífico), Sudamérica (Brasil, Argentina, Colombia, Chile, Perú y el resto de Sudamérica) y Oriente Medio y África (Sudáfrica, Arabia Saudita, Emiratos Árabes Unidos, Nigeria, Egipto, Marruecos, Turquía y el resto de Oriente Medio y África). El informe analiza la dinámica del mercado regional, los factores de crecimiento, los desafíos y las oportunidades en estas regiones.
| Productos de proteína deportiva | Polvo | Suero y caseína en polvo |
| Polvo de proteína a base de plantas | ||
| Proteína en polvo para otros deportes | ||
| Proteína lista para beber | ||
| Barritas de proteínas/energéticas | ||
| Productos deportivos sin proteínas | La creatina | |
| BCAA | ||
| Péptido de colágeno | ||
| Otros productos deportivos no proteicos |
| Basado en animales |
| A base de plantas |
| Supermercados / Hipermercados |
| Tiendas Especializadas |
| Tiendas minoristas en línea |
| Otros Canales de Distribución |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Netherlands | |
| Polonia | |
| Bélgica | |
| Suecia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| Indonesia | |
| South Korea | |
| Thailand | |
| Singapore | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de Sudamérica | |
| Oriente Medio y África | Sudáfrica |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Productos de proteína deportiva | Polvo | Suero y caseína en polvo |
| Polvo de proteína a base de plantas | |||
| Proteína en polvo para otros deportes | |||
| Proteína lista para beber | |||
| Barritas de proteínas/energéticas | |||
| Productos deportivos sin proteínas | La creatina | ||
| BCAA | |||
| Péptido de colágeno | |||
| Otros productos deportivos no proteicos | |||
| Por fuente | Basado en animales | ||
| A base de plantas | |||
| Por canal de distribución | Supermercados / Hipermercados | ||
| Tiendas Especializadas | |||
| Tiendas minoristas en línea | |||
| Otros Canales de Distribución | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Resto de américa del norte | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Italia | |||
| Francia | |||
| España | |||
| Netherlands | |||
| Polonia | |||
| Bélgica | |||
| Suecia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japan | |||
| Australia | |||
| Indonesia | |||
| South Korea | |||
| Thailand | |||
| Singapore | |||
| Resto de Asia-Pacífico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Colombia | |||
| Chile | |||
| Perú | |||
| Resto de Sudamérica | |||
| Oriente Medio y África | Sudáfrica | ||
| Saudi Arabia | |||
| Emiratos Árabes Unidos | |||
| Nigeria | |||
| Egipto | |||
| Marruecos | |||
| Turquía | |||
| Resto de Medio Oriente y África | |||
Preguntas clave respondidas en el informe
¿Qué categoría de producto genera ingresos hoy en día?
Los productos de proteínas para deportistas lideran la categoría con el 72.48% de los ingresos de 2025, gracias al apoyo de los polvos, las bebidas listas para consumir y las barritas.
¿Por qué las fórmulas de origen vegetal están ganando cada vez más popularidad?
Se prevé que los productos de origen vegetal crezcan a una tasa de crecimiento anual compuesta (TCAC) del 9.12%, debido a que la demanda se ve impulsada por los hábitos flexitarianos, la intolerancia a los lácteos y un mejor sabor y textura.
¿Qué canal de ventas está creciendo más rápidamente?
Se prevé que las tiendas minoristas en línea crezcan a la tasa de crecimiento anual compuesta (CAGR) más rápida, del 10.03%, hasta 2031, gracias a los modelos de suscripción, una mayor variedad de productos y una mayor facilidad para repetir la compra.
¿Qué factores están cambiando la competencia en este sector?
El panorama competitivo se está configurando mediante la innovación de productos, la expansión de la capacidad productiva y la diversificación de la cartera de productos. Empresas como Glanbia, Abbott Laboratories, PepsiCo, Nestlé y Otsuka Pharmaceutical están invirtiendo en el desarrollo de productos de nutrición deportiva, ampliando sus capacidades de fabricación y fortaleciendo sus redes de distribución para mejorar su posición competitiva.


