

Tamaño y cuota de mercado de equipos deportivos y de ocio
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 511.56 mil millones |
| Tamaño del mercado (2031) | USD 715.45 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.94% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
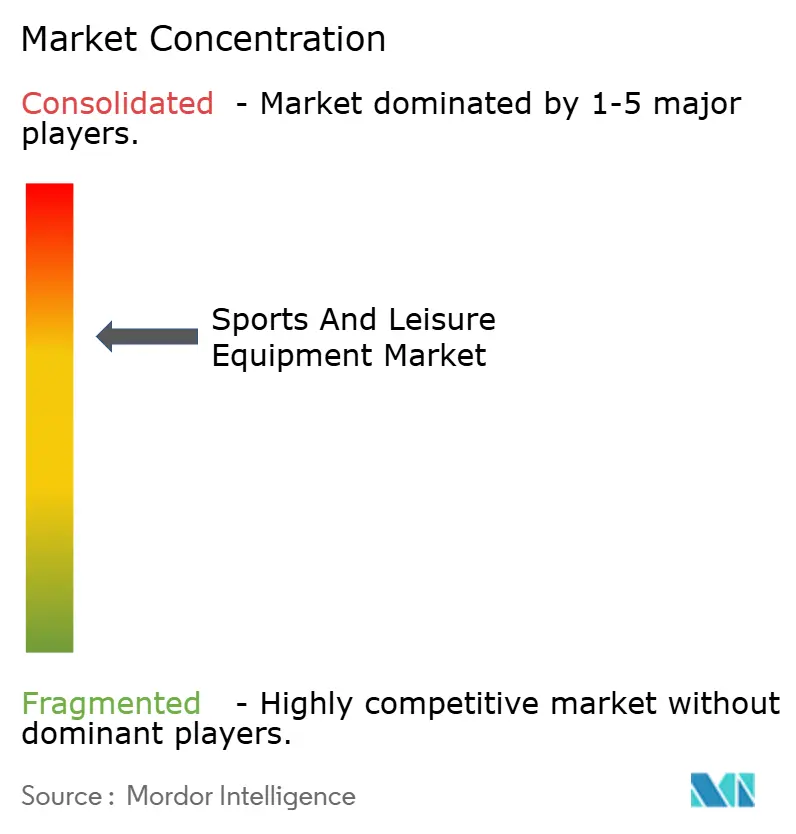
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de equipos deportivos y de ocio realizado por Mordor Intelligence.
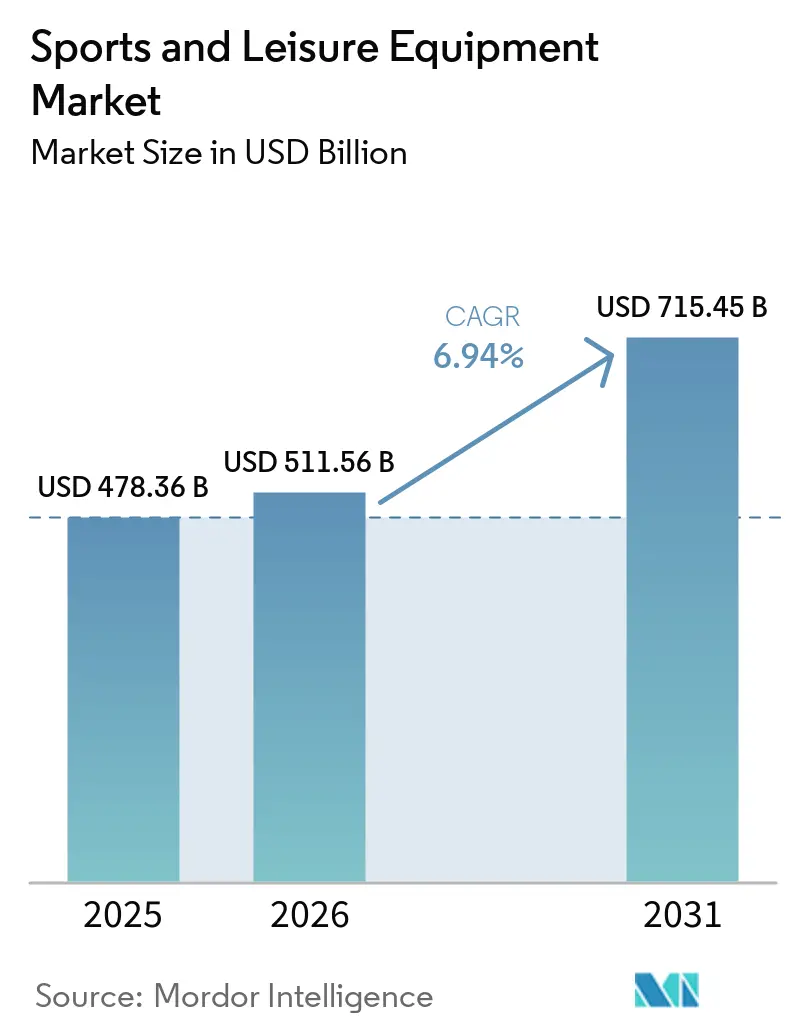
El tamaño del mercado de equipos deportivos y de ocio se valoró en 478.36 millones de dólares en 2025 y se estima que crecerá de 511.56 millones de dólares en 2026 a 715.45 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 6.94 % durante el período de pronóstico (2026-2031). Esta trayectoria refleja un cambio estructural en la forma en que los consumidores asignan el gasto discrecional, ya que las compras conscientes de la salud ahora compiten directamente con los presupuestos tradicionales para el entretenimiento. La Organización Mundial de la Salud documentó que el 31 % de los adultos a nivel mundial siguen siendo insuficientemente activos; sin embargo, paradójicamente, las membresías de fitness en Estados Unidos alcanzaron un pico histórico de 72.9 millones en 2024, lo que sugiere que la demanda de equipos proviene cada vez más de un grupo de edad más reducido, pero más comprometido, dispuesto a invertir en equipos de alta gama. Las estrategias de marca ahora se inclinan hacia la distribución directa al consumidor, mientras que los gobiernos enmarcan la actividad física como una prioridad de salud pública, redirigiendo los presupuestos discrecionales hacia equipos de alta gama. La inversión de capital de riesgo en equipos inteligentes genera mayores márgenes e ingresos recurrentes por software, lo que impulsa tanto a empresas consolidadas como a startups a integrar sensores y análisis en pelotas, bates y calzado. Mientras tanto, las regulaciones de sostenibilidad aceleran la innovación en materiales, impulsando a las marcas a integrar fibras recicladas y principios de diseño circular.
Conclusiones clave del informe
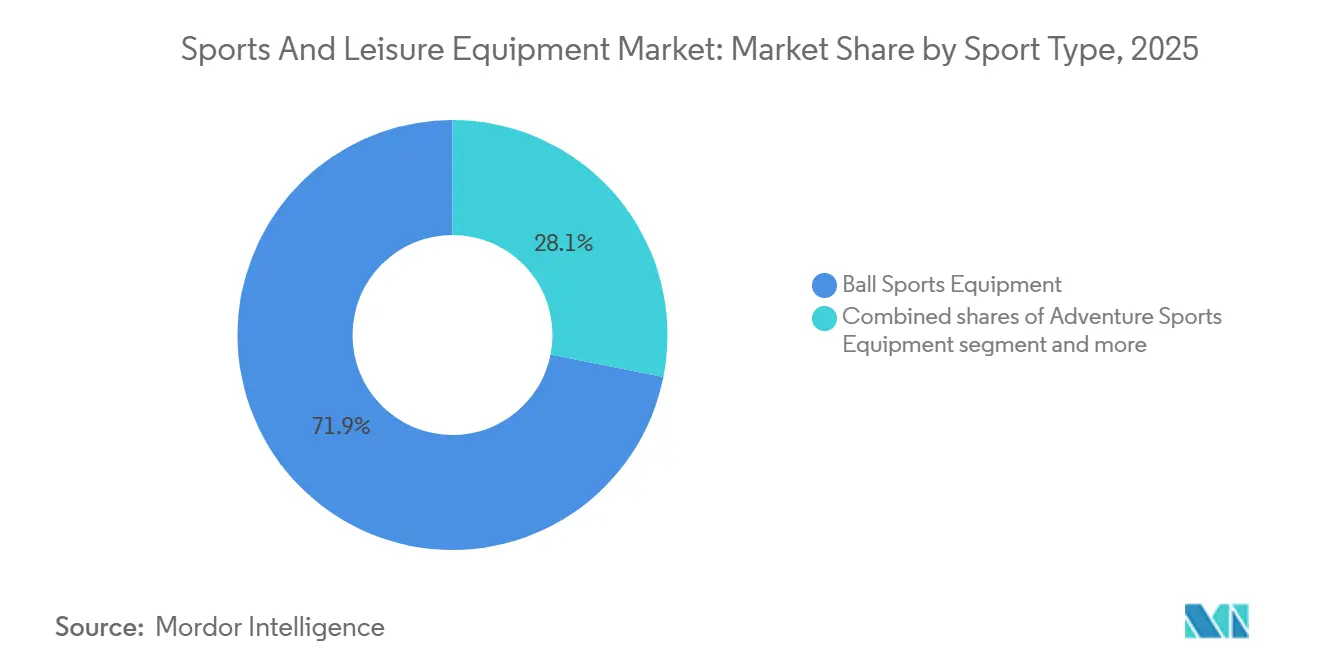
- Por tipo de deporte, los deportes de pelota lideraron con el 71.88% de la participación de mercado de equipos deportivos y de ocio en 2025, mientras que se prevé que los equipos para deportes de aventura se expandan a una CAGR del 7.02% hasta 2031.
- Por tipo de producto, la indumentaria representó el 49.71% del tamaño del mercado de equipos deportivos y de ocio en 2025; se proyecta que los equipos y accesorios crezcan a una CAGR del 7.06% hasta 2031.
- Por aplicación, el uso personal y doméstico capturó el 88.02% del tamaño del mercado de equipos deportivos y de ocio en 2025 y está avanzando a una CAGR del 6.98% hasta 2031.
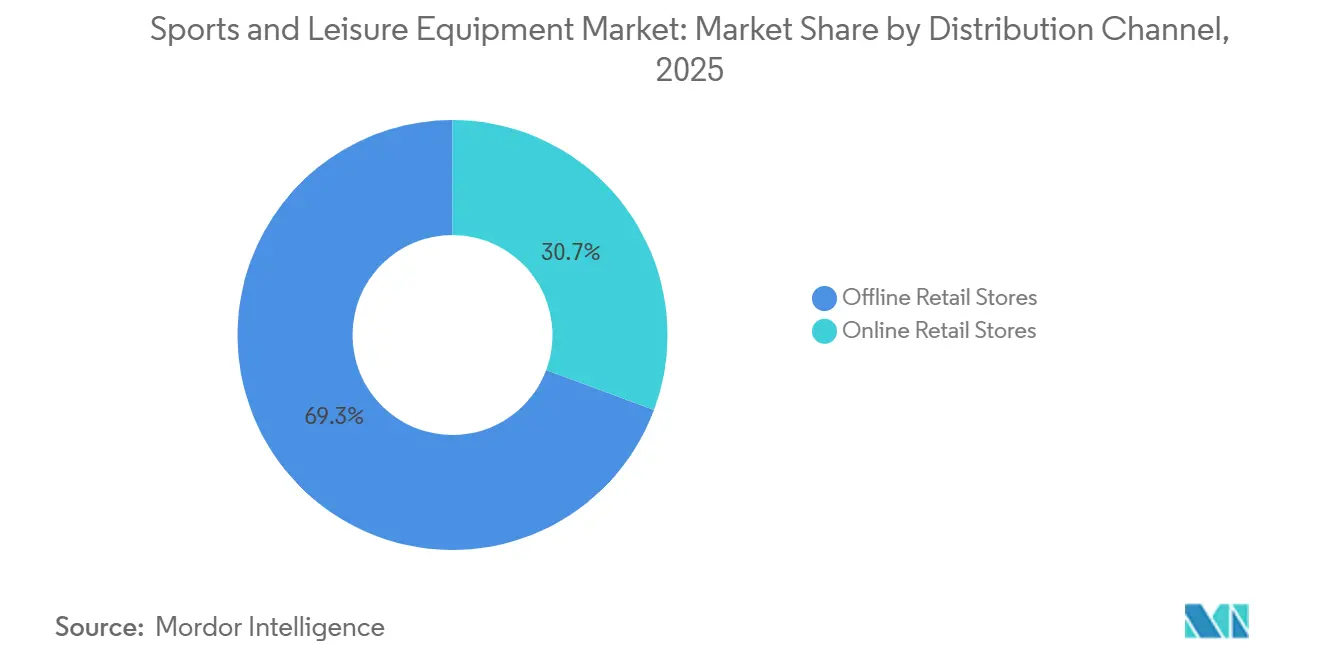
- Por canal de distribución, las tiendas minoristas fuera de línea retuvieron el 69.33 % de la participación en los ingresos en 2025, mientras que se prevé que los canales en línea registren la CAGR más alta, un 7.49 % durante 2026-2031.
- Por usuario final, el segmento masculino dominó con una participación de ingresos del 66.04 % en 2025; el segmento femenino está preparado para el crecimiento más rápido con una CAGR del 7.15 % hasta 2031.
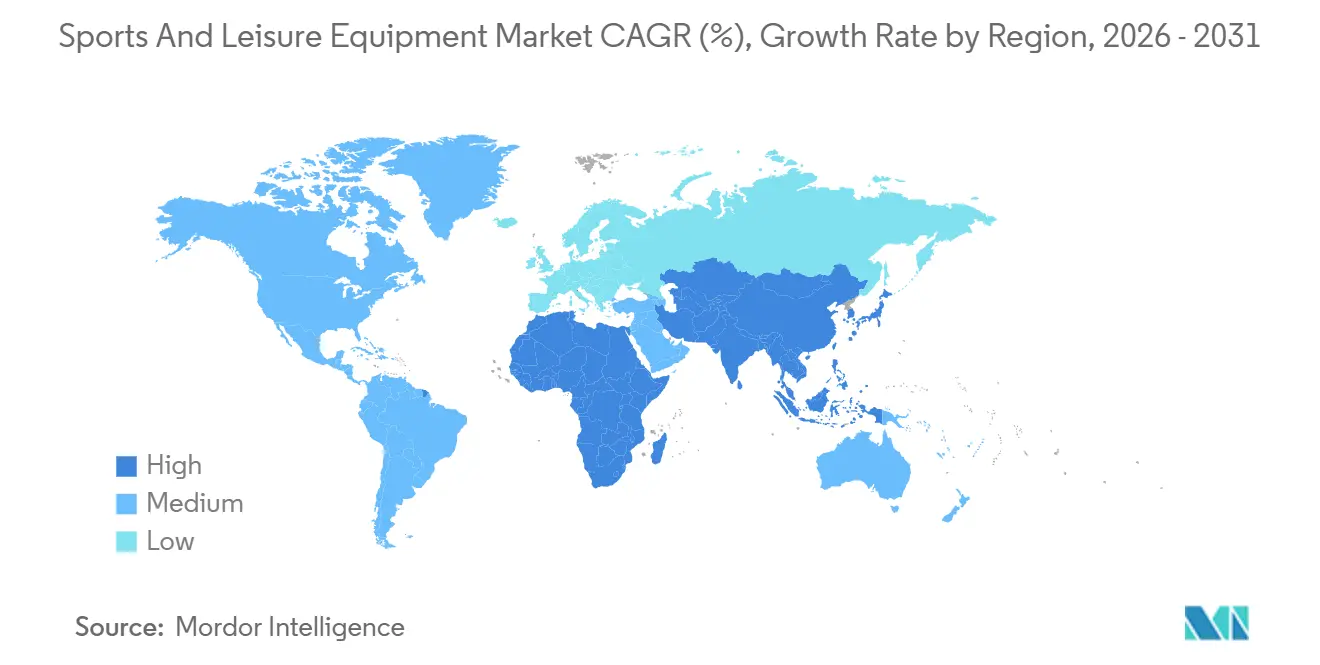
- Por geografía, el segmento de América del Norte dominó con una participación de ingresos del 38.36 % en 2025; el segmento de Asia-Pacífico está preparado para el crecimiento más rápido con una CAGR del 7.88 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de equipamiento deportivo y de ocio
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumentar la conciencia sobre la salud y la actividad física | + 1.2% | Global, con mayor impacto en América del Norte y Europa | Mediano plazo (2-4 años) |
| Creciente popularidad de los deportes al aire libre y de aventura | + 1.0% | América del Norte, Europa, núcleo de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Iniciativas gubernamentales y promoción del deporte | + 0.8% | Global, con ganancias tempranas en Irlanda, Sudáfrica e India | Corto plazo (≤ 2 años) |
| Aumentar la participación de las mujeres | + 0.7% | Global, con mayor impulso en América del Norte y Europa | Mediano plazo (2-4 años) |
| Avances tecnológicos en equipos | + 0.6% | Global, concentrado inicialmente en mercados desarrollados | Largo plazo (≥ 4 años) |
| Influencia de las plataformas de redes sociales y el patrocinio de celebridades | + 0.5% | Global, con mayor impacto en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Aumentar la conciencia sobre la salud y la actividad física
El creciente énfasis en la concienciación sobre la salud está transformando fundamentalmente el comportamiento del consumidor en el mercado de equipamiento deportivo y de ocio. Los consumidores están adoptando un enfoque más estratégico al considerar el equipamiento deportivo como una infraestructura sanitaria esencial, en lugar de compras discrecionales. Esta transformación se corresponde con las iniciativas de salud preventiva, donde la actividad física regular contribuye a la reducción de costes sanitarios. En Australia, el gasto sanitario como porcentaje del PIB ha mostrado una ligera disminución en los últimos años. Según el Instituto Australiano de Salud y Bienestar, Australia destinó 252.5 millones de dólares a bienes y servicios de salud, con un descenso del 0.3 % en el gasto sanitario en comparación con el periodo 2021-22.[ 1 ]Fuente: Instituto Australiano de Salud y Bienestar, "Gasto en salud", aihw.gov.auLas iniciativas de bienestar corporativo están generando una importante adquisición de equipos a través de compras al por mayor, mientras que los consumidores individuales demuestran una preferencia por equipos que mejoran el rendimiento y ofrecen resultados de salud cuantificables.
Creciente popularidad de los deportes al aire libre y de aventura
El mercado de equipos deportivos y de ocio continúa expandiéndose gracias a la creciente participación en actividades deportivas al aire libre y de aventura. Este crecimiento se debe a una mayor concienciación sobre la salud y el bienestar, el creciente interés en las actividades basadas en la experiencia y las mejoras tecnológicas en la fabricación de equipos. El mercado muestra un crecimiento constante en diversas actividades, como el senderismo, el ciclismo de montaña y los deportes acuáticos, a medida que los consumidores se centran en la condición física y el bienestar mental. Las plataformas de redes sociales contribuyen a la expansión del mercado, donde creadores de contenido y aficionados al deporte comparten experiencias que fomentan una mayor participación. Por ejemplo, según Sport England, aproximadamente 3.97 millones de personas practicaron deportes de aventura en Inglaterra entre 2023 y 2024.[ 2 ]Fuente: Sport England, "Número de personas que practican deportes de aventura en Inglaterra", sportengland.orgEste resurgimiento se debe menos a la adquisición de nuevos participantes que a la creciente frecuencia de los entusiastas existentes, con actividades de iniciación como el senderismo que atraen a millones de participantes que luego pasan a actividades que requieren un uso intensivo de equipo, como el ciclismo de montaña y la escalada.
Iniciativas gubernamentales y promoción del deporte
Los programas estatales de desarrollo deportivo acortan los plazos de adopción del mercado al generar demanda cautiva mediante mandatos de infraestructura y contratos de adquisición. La iniciativa china "China Saludable 2030" aspira a una industria deportiva de 5 billones de yuanes para 2025, con 2900 millones de visitas a recintos deportivos registradas en 2023 y una tasa de participación del 38.5 %. El programa Khelo India de la India asignó 3,165 millones de rupias para 2024-25, centrándose en infraestructura de base que estandariza las especificaciones de los equipos y favorece a los fabricantes nacionales. El programa Visión 2030 de Arabia Saudí destina más de 50 000 millones de riales saudíes a infraestructura deportiva, incluyendo la organización de la Copa Mundial de la FIFA 2034, y busca aumentar la participación deportiva semanal del 13 % al 40 % para 2030. Estos programas evitan las curvas de adopción orgánica, creando una demanda inmediata de equipos estandarizados que cumplen con las especificaciones gubernamentales, lo que beneficia a los proveedores consolidados con experiencia en contratación pública frente a las marcas nativas digitales optimizadas para los canales de consumo.
Influencia de las plataformas de redes sociales y el patrocinio de celebridades
La inversión en marketing de influencers aumentó en 2024, y las marcas de ropa y equipamiento deportivo captaron una cuota desproporcionada debido a la viralidad inherente del contenido visual. El patrocinio de famosos funciona ahora menos como vehículo de reconocimiento de marca que como colaboraciones para la cocreación de productos, donde los atletas contribuyen a las especificaciones de diseño y comparten los ingresos posteriores mediante participaciones accionarias en lugar de cuotas fijas. Las colaboraciones de Nike con atletas como LeBron James y Serena Williams van más allá del patrocinio tradicional para incluir líneas de productos exclusivas con precios premium y que generan seguidores fieles. La transición de la publicidad en televisión a las redes sociales permite a las marcas dirigirse a microsegmentos con precisión, reduciendo los costes de adquisición de clientes y fragmentando simultáneamente la identidad de marca entre múltiples influencers. Esta dinámica favorece a las marcas con sólidas capacidades de producción de contenido e infraestructura de interacción en tiempo real frente a las que dependen de los ciclos de campaña tradicionales.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Riesgo de lesiones y preocupaciones de seguridad | -0.8% | Global, con mayor impacto en los segmentos de deportes de contacto | Mediano plazo (2-4 años) |
| Falta de tiempo y limitaciones en el estilo de vida | -0.6% | Mercados desarrollados, áreas urbanas a nivel mundial | Largo plazo (≥ 4 años) |
| Acceso limitado a instalaciones e infraestructura | -0.5% | Regiones en desarrollo y zonas rurales a nivel mundial | Largo plazo (≥ 4 años) |
| Productos falsificados y de baja calidad | -0.4% | Global, concentrado en canales online | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Riesgo de lesiones y preocupaciones de seguridad
Los datos sobre lesiones deportivas indican importantes barreras para la participación en actividades deportivas. El Consejo Nacional de Seguridad informa un aumento del 8 % en las lesiones relacionadas con el ejercicio y el uso de equipos de ejercicio en 2023 en Estados Unidos. Estas preocupaciones de seguridad afectan a los deportes de contacto y las actividades de alta intensidad, donde las fallas del equipo o la protección inadecuada pueden causar lesiones graves. El programa de seguro por lesiones catastróficas de la NCAA, que cubre gastos médicos superiores a 90 000 USD para actividades interuniversitarias, demuestra el considerable impacto financiero de las lesiones deportivas.[ 3 ]Fuente: Asociación Nacional de Atletismo Universitario (NCAA), "Programa de Seguro contra Lesiones Catastróficas de la NCAA", ncaa.orgEl cambio climático intensifica los riesgos de seguridad, ya que el aumento de las temperaturas incrementa las enfermedades relacionadas con el calor entre los atletas jóvenes, lo que requiere medidas de seguridad mejoradas y modificaciones del equipo. La preocupación de los fabricantes de equipos por la responsabilidad legal lleva a enfoques de diseño conservadores, lo que puede restringir la innovación en tecnologías para mejorar el rendimiento. Si bien la integración de equipos de protección aborda las preocupaciones de seguridad, aumenta los costos y la complejidad de los productos, lo que podría limitar el acceso a los consumidores sensibles al precio.
Productos falsificados y de baja calidad
La OCDE estimó el comercio de falsificaciones en USD 464 mil millones a nivel mundial, y los artículos deportivos se encuentran entre las categorías más atacadas. La demanda de Nike contra StockX por la infracción de la marca registrada NFT demuestra cómo la falsificación se extiende más allá de los productos físicos a los activos digitales, lo que requiere que las marcas defiendan la propiedad intelectual en múltiples dominios simultáneamente. Adidas invierte fuertemente en tecnologías anti-falsificación, incluyendo la autenticación blockchain y el seguimiento serializado de productos, pero estas medidas agregan costos que los fabricantes legítimos no pueden trasladar completamente a los consumidores sensibles al precio. Las incautaciones de productos falsificados en la aduana estadounidense brindan solo una visión parcial del problema, ya que los envíos directos al consumidor y los mercados de las redes sociales eluden los cuellos de botella tradicionales. La proliferación de imitaciones de baja calidad erosiona la confianza del consumidor en los canales en línea, fortaleciendo paradójicamente el comercio minorista físico donde la inspección táctil reduce el riesgo de compra, lo que explica en parte por qué las tiendas físicas conservan la mayor parte de la participación de mercado a pesar de las ventajas de conveniencia del comercio electrónico.
Análisis de segmento
Por tipo de deporte: los deportes de pelota impulsan los ingresos, los artículos de aventura capturan el crecimiento
El equipamiento para deportes de pelota alcanzó una cuota de mercado del 71.88 % en 2025, reflejo de la arraigada participación en fútbol, baloncesto y tenis, que se beneficia de la infraestructura de ligas establecida y los programas escolares. El equipamiento para deportes de aventura, a pesar de una base más pequeña, se acelera a una tasa de crecimiento anual compuesta (TCAC) del 7.02 % hasta 2031, impulsado por el turismo experiencial y la difusión de actividades al aire libre a través de las redes sociales. El equipamiento de golf ocupa un nicho maduro donde los ciclos de innovación se han alargado y las compras de reemplazo dominan la captación de nuevos clientes, lo que limita el crecimiento a pesar de los altos valores promedio de las transacciones. Otros tipos de deportes, incluidos los deportes de invierno y los deportes acuáticos, presentan volatilidad estacional, lo que genera desafíos de inventario y capital de trabajo para los proveedores de equipamiento para deportes acuáticos de superficie que carecen de carteras de productos diversificadas.
La Asociación de la Industria del Deporte y el Fitness reportó un crecimiento de la industria en 2023, superior al del año anterior. Sin embargo, esta cifra agregada oculta trayectorias divergentes: los deportes de equipo se estancan, mientras que actividades individuales como el running y el ciclismo ganan terreno. Esta integración tecnológica genera costos de cambio que encierran a los consumidores en los ecosistemas de marca; sin embargo, la adopción se concentra en los atletas de competición, en lugar de los aficionados, que priorizan la asequibilidad sobre el análisis de datos. El predominio de los deportes de pelota persiste porque los ciclos de reemplazo de equipo son más cortos que los de los equipos de aventura, donde los bienes duraderos como los kayaks y los arneses de escalada duran varios años, lo que genera menores ingresos anuales por cliente a pesar de los mayores precios iniciales de compra.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de producto: Equipos y accesorios superan el volumen base de la ropa
La ropa mantuvo una cuota de mercado del 49.71 % en 2025, beneficiándose de los frecuentes ciclos de reemplazo y de la tendencia athleisure, que difumina los límites entre la ropa deportiva y la moda casual. Sin embargo, los equipos y accesorios se expandieron a una tasa de crecimiento anual compuesta (TCAC) del 7.06 % hasta 2031, impulsados por el auge de los equipos conectados y la disposición de los consumidores a invertir en herramientas especializadas que prometen mejoras de rendimiento mensurables. El calzado ocupa un punto intermedio estratégico donde la innovación técnica justifica precios elevados, pero la presión de la comoditización de los nuevos competidores de la moda rápida comprime los márgenes de las marcas de gama media que carecen de tecnología distintiva o valor de marca. La ropa FlyWeb impresa en 3D de Nike y la tecnología de refrigeración Aero-FIT demuestran cómo las empresas consolidadas defienden su cuota de mercado mediante innovaciones patentadas que justifican precios elevados.
La Asociación de la Industria de Actividades al Aire Libre señaló que el calzado y los accesorios registraron las mayores ganancias en 2024, mientras que las ventas de equipos disminuyeron y las de ropa se mantuvieron estables, lo que sugiere que los consumidores priorizan los productos versátiles y adaptables a múltiples actividades sobre el equipamiento deportivo específico. Los productos informales impulsaron más las ventas que el equipamiento técnico, lo que indica que el consumidor general valora el estilo y la comodidad por encima de las especificaciones de rendimiento, lo que desafía a las marcas a posicionarse como proveedores deportivos premium. Los wearables inteligentes representan una parte significativa de los ingresos por equipos conectados, difuminando la línea entre accesorios y dispositivos médicos, ya que funciones como la monitorización de la frecuencia cardíaca y el seguimiento del sueño atraen a compradores preocupados por la salud más allá de los atletas tradicionales. Los equipos y accesorios se benefician de un menor riesgo de inventario que la ropa, donde los ciclos de moda estacionales y la proliferación de tallas y colores generan exposición a rebajas, lo que permite a los proveedores especializados mantener márgenes brutos más saludables a pesar de tener una base de ingresos menor.
Por aplicación: Máscaras de dominio personal Recuperación comercial
Las aplicaciones personales y domésticas representaron el 88.02 % de la cuota de mercado en 2025, con un crecimiento anual compuesto (CAGR) del 6.98 % hasta 2031, ya que las inversiones en gimnasios domésticos durante la pandemia demuestran ser duraderas en lugar de temporales. Las aplicaciones comerciales, que abarcan gimnasios, escuelas e instalaciones deportivas, se recuperan de los cierres por la COVID-19, pero se enfrentan a dificultades estructurales, ya que los consumidores que invirtieron en equipos para el hogar muestran una menor disposición a pagar por las membresías. Los compradores comerciales priorizan la durabilidad y la facilidad de uso sobre la estética, lo que crea una propuesta de valor distintiva que favorece a proveedores industriales como Technogym y Johnson Health Tech frente a las marcas orientadas al consumidor.
Los programas gubernamentales de infraestructura en Asia-Pacífico y Oriente Medio benefician desproporcionadamente a los proveedores de equipos comerciales, ya que los contratos públicos especifican productos de calidad institucional con garantías extendidas y acuerdos de mantenimiento. La inversión de Arabia Saudí en infraestructura deportiva, de 50 000 millones de SAR, y el objetivo industrial de China de 5 billones de CNY, generan oportunidades de ingresos desiguales que pueden distorsionar los resultados trimestrales de los proveedores que ganan licitaciones importantes. Las aplicaciones personales presentan patrones de demanda más predecibles, pero se enfrentan a la presión de los márgenes de las plataformas de comercio electrónico que facilitan la comparación de precios y reducen los costes de cambio. La bifurcación entre los segmentos personal y comercial impide a la mayoría de los proveedores alcanzar el liderazgo en ambos, ya que los canales de distribución, las especificaciones de los productos y los ciclos de venta difieren fundamentalmente, lo que obliga a tomar decisiones estratégicas sobre la asignación de recursos.
Por canal de distribución: el canal online gana cuota de mercado a pesar de la ventaja táctil del offline
Las tiendas minoristas físicas mantuvieron una participación de mercado del 69.33 % en 2025, mientras que los canales en línea aumentaron a una tasa de crecimiento anual compuesta (TCAC) del 7.49 % hasta 2031, lo que refleja la creciente comodidad de los consumidores con las compras remotas para categorías que tradicionalmente requieren evaluación táctil. La Outdoor Industry Association informó que el comercio minorista de artículos para actividades al aire libre en EE. UU. alcanzó los 28 1 millones de dólares en 2024, un 1 % más que en 2023, con una penetración en línea que varía drásticamente según la categoría de producto. El calzado y la ropa técnica mantienen una mayor participación en el mercado físico debido a la complejidad del ajuste, mientras que los accesorios y consumibles migran al mercado en línea más rápido debido a las especificaciones estandarizadas y las menores tasas de devolución. Los ingresos directos al consumidor de Nike alcanzaron el 44 % de las ventas totales en el primer trimestre del año fiscal 2025, apuntando a la mayoría a medida que la empresa se retira de las asociaciones mayoristas, lo que demuestra cómo las marcas utilizan los canales propios para capturar los márgenes minoristas y controlar los datos de los clientes.
Dick's Sporting Goods y Decathlon aprovechan sus redes de tiendas como salas de exposición y centros de distribución, ofreciendo recogida en el mismo día que neutraliza la ventaja de conveniencia del comercio electrónico, a la vez que mantiene la evaluación táctil que impulsa la conversión en compras de alto nivel. La prevalencia de las falsificaciones en los mercados en línea impulsa a los consumidores preocupados por la calidad a volver a los minoristas autorizados, creando una fosa defensiva para las tiendas físicas que persiste a pesar de las ventajas de la estructura de costos del comercio electrónico. La división del canal de distribución refleja un período de transición en el que ni el comercio en línea ni el comercio físico logran una superioridad decisiva, lo que obliga a los proveedores a mantener una infraestructura dual que infla los costos operativos y dificulta la asignación de inventario.
Por el usuario final: La participación femenina impulsa el crecimiento
Los consumidores masculinos mantienen una posición dominante en el mercado, con una participación del 66.04 % en 2025, mientras que la participación femenina muestra un crecimiento significativo con una tasa de crecimiento anual compuesta (TCAC) del 7.15 % entre 2026 y 2031, lo que indica un cambio fundamental en la demografía de la participación en deportes y fitness. La creciente presencia de atletas femeninas en el deporte se evidencia en la influencia de atletas profesionales como Caitlin Clark en las tasas de participación juvenil. Los fabricantes de equipos han respondido implementando estrategias integrales de desarrollo de productos que incorporan las necesidades fisiológicas y las preferencias de diseño específicas de cada género, reemplazando así los enfoques tradicionales de modificación.
El aumento de la participación femenina en el deporte demuestra importantes beneficios sociales, lo que se traduce en una mayor inversión institucional en programas deportivos femeninos e iniciativas de desarrollo de equipamiento. A pesar de las barreras persistentes, como los costos de adquisición de equipos, la accesibilidad a las instalaciones y los factores socioculturales que afectan la participación femenina, las iniciativas sistemáticas y los paradigmas sociales en evolución siguen abordando estas limitaciones. La integración de principios de diseño inclusivos mejora la funcionalidad de los equipos en todos los grupos demográficos de usuarios, a la vez que aborda específicamente las necesidades históricamente desatendidas de las atletas femeninas.
Análisis geográfico
Mercado norteamericano de equipos deportivos y de ocio
Norteamérica controlaba el 38.36% del mercado en 2025, lo que refleja un alto gasto deportivo per cápita y una infraestructura minorista consolidada. Sin embargo, el crecimiento se modera a medida que las tasas de participación se estabilizan y los cambios demográficos favorecen actividades que requieren menos equipamiento. Estados Unidos asignó una financiación significativa a través de diversos programas, mientras que Canadá y México se benefician de las cadenas de suministro transfronterizas y de las disposiciones comerciales del T-MEC que reducen la exposición arancelaria. Sin embargo, la contribución de la recreación al aire libre a Estados Unidos, si bien sustancial, creció a un ritmo más lento que el PIB general, lo que indica una madurez relativa, según la Oficina de Análisis Económico de Estados Unidos. Persisten las disparidades regionales, y los centros urbanos costeros presentan mayores tasas de participación y adopción de productos premium que las regiones del interior, donde las limitaciones presupuestarias y el acceso a las instalaciones limitan el desarrollo del mercado.
Mercado de equipos deportivos y de ocio de Asia-Pacífico
Asia-Pacífico se acelera a una tasa de crecimiento anual compuesta (TCAC) del 7.88 % hasta 2031, impulsada por los programas deportivos exigidos por el gobierno que generan una demanda cautiva y el aumento de los ingresos de la clase media que permite un gasto deportivo discrecional. La Agencia Japonesa de Deportes presupuestó miles de millones para 2024, con Tokio como sede de los Juegos Olímpicos de Sordos de 2025, los primeros en 61 años, según la Agencia Japonesa de Deportes. El Plan Nacional de Deportes 2030 de Australia destina más de 200 millones de dólares australianos, y la mayoría de los adultos participan en actividades deportivas o físicas, según el Gobierno australiano. Estos programas acortan los plazos de adopción al obviar el desarrollo orgánico del mercado, favoreciendo a los proveedores con experiencia en contratación pública. Sin embargo, la desigualdad de ingresos dentro de la región crea un mercado bifurcado donde las ciudades costeras adineradas se asemejan a los mercados desarrollados, mientras que las regiones del interior siguen siendo sensibles a los precios y desatendidas por las marcas premium.
Mercado de equipos deportivos y de ocio de EMEA y Sudamérica
Europa equilibra los mercados occidentales maduros con los nichos de crecimiento emergentes de Europa del Este, mientras que las regulaciones de sostenibilidad redefinen el diseño de productos y las cadenas de suministro. El plan de acción de economía circular del Pacto Verde Europeo y las regulaciones de Responsabilidad Extendida del Productor obligan a los fabricantes a internalizar los costos al final de la vida útil, favoreciendo a las marcas con una infraestructura de reciclaje establecida, según la Comisión Europea. Sudamérica, Oriente Medio y África exhiben un desarrollo de mercado incipiente con nichos de aceleración liderados por el gobierno. Los Emiratos Árabes Unidos desarrollan centros deportivos en Dubái y Abu Dabi, albergando la Copa Mundial de Baloncesto de 2031, posicionándose como un centro regional, según el Gobierno de los Emiratos Árabes Unidos. Estas inversiones crean oportunidades de ingresos desiguales para los proveedores que obtienen contratos importantes, pero los mercados de consumo siguen subdesarrollados debido a las bajas tasas de participación y la limitada infraestructura minorista. La demografía joven del África subsahariana ofrece potencial a largo plazo, pero la pobreza y los déficits de infraestructura limitan la demanda a corto plazo de las élites urbanas y las comunidades de expatriados.
Panorama regulatorio
La regulación de los equipos deportivos y de ocio se centra en la seguridad del producto, la conformidad con los EPI (Equipos de Protección Individual) y las pruebas basadas en normas, con una mayor aplicación de la normativa en las principales regiones consumidoras. En la Unión Europea, el Reglamento General de Seguridad de los Productos (UE) 2023/988 se complementa con medidas de normalización actualizadas, incluida la Decisión de Ejecución (UE) 2026/901 de la Comisión (abril de 2026), que actualiza las referencias a las normas utilizadas para demostrar la conformidad de los productos de consumo, incluidas determinadas categorías de equipos de gimnasia.
Los requisitos de seguridad y rendimiento también se están reforzando mediante normas armonizadas, que facilitan el acceso al mercado para marcas e importadores. La UE impulsó la armonización de los equipos de protección individual mediante la Decisión de Ejecución (UE) 2026/1279 de la Comisión (junio de 2026), que armoniza las nuevas normas EN/EN ISO pertinentes para sectores como el hockey sobre hielo y el equipamiento de montaña. En Estados Unidos, la Comisión para la Seguridad de los Productos de Consumo (CPSC) anunció un cambio hacia requisitos de seguridad obligatorios para las baterías de iones de litio utilizadas en productos de micromovilidad mediante un aviso de propuesta de reglamentación publicado en el Registro Federal en junio de 2026. Esto aumenta el control del cumplimiento normativo de los productos deportivos y recreativos con baterías y reduce la dependencia de las normas voluntarias.
Panorama competitivo
El mercado de equipamiento deportivo y de ocio muestra una concentración moderada. Grandes empresas como Nike Inc., Adidas AG, PUMA SE, Under Armour, Inc. y New Balance Athletics, Inc. mantienen una sólida posición en el mercado gracias a su presencia global, la solidez de su marca y su capacidad de innovación. Estas empresas consolidadas se enfrentan a una creciente competencia de marcas emergentes y disruptores tecnológicos, lo que requiere adaptaciones estratégicas para mantener su dominio del mercado.
Los participantes del sector están implementando iniciativas estratégicas integrales para mantener sus ventajas competitivas. Las empresas están ampliando los canales de venta directa al consumidor, desarrollando programas de sostenibilidad e integrando tecnologías avanzadas en todas sus operaciones. Las inversiones sustanciales en infraestructura digital y capacidades de análisis de datos permiten una mejor interacción con el cliente y una mayor eficiencia operativa, lo que refleja la transformación tecnológica del mercado.
Las marcas emergentes siguen ganando cuota de mercado mediante una segmentación de consumidores específica y estrategias de marketing específicas para cada grupo demográfico. El panorama competitivo se diversifica aún más gracias a fabricantes especializados en equipamiento para actividades al aire libre, marcas boutique de fitness y startups tecnológicas que se expanden a otras categorías de productos tradicionales. Surgen oportunidades de mercado en la integración de equipos inteligentes, el desarrollo de materiales sostenibles y segmentos demográficos desatendidos, mientras que los nuevos participantes se diferencian mediante modelos de suscripción, opciones de personalización de productos y estrategias de desarrollo de marca centradas en la comunidad.
Líderes de la industria de equipos deportivos y de ocio
-
Nike Inc.
-
Adidas AG
-
PUMA ES
-
bajo armadura, inc.
-
New Balance Atletismo, Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: adidas lanzó las botas de fútbol Bad Bunny F50 Ghost Sprint, con disponibilidad prevista para mediados de julio de 2026. Este lanzamiento vincula el calzado deportivo con la generación de demanda impulsada por creadores de contenido, lo que ayuda a las marcas a convertir la atención de los grandes torneos en lanzamientos limitados con mayor margen de beneficio, manteniendo al mismo tiempo las historias de los productos centradas en las categorías propias del terreno de juego.
- Diciembre de 2025: Nike extendió su colaboración con la Universidad Estatal de Luisiana (LSU) hasta 2036 e introdujo el programa Blue Ribbon Elite NIL. Este acuerdo a largo plazo fortalece la presencia de Nike en el ámbito universitario y consolida su influencia en los deportes de equipo, lo que permite mantener una demanda constante de ropa, calzado y equipamiento deportivo con la imagen institucional en los principales programas atléticos.
- Octubre de 2024: Nike renovó su alianza global con la NBA, la WNBA y la NBA G League hasta 2037 para el suministro exclusivo de equipaciones para la cancha. Esta colaboración extendida con las ligas garantiza la visibilidad y el establecimiento de estándares de producto a nivel profesional, impulsando así los ciclos de compra de reemplazos y réplicas que se realizan tanto en tiendas físicas como en canales propios de la marca.
Alcance y metodología
El equipo deportivo y de ocio son las herramientas, los materiales, la ropa y el equipo que se utilizan para competir y varían según el deporte.
El mercado mundial de equipos deportivos y de ocio está segmentado según el tipo, el canal de distribución y la geografía. Por tipo, el mercado está segmentado en equipos de deportes de pelota, mercado de equipos de fitness, equipos de deportes de aventura, equipos de golf y otros tipos. Por canal de distribución incluye supermercados/hipermercados, tiendas especializadas, tiendas minoristas en línea y otros canales de distribución. Por geografía, el alcance incluye América del Norte, Europa, Asia-Pacífico, América del Sur, Medio Oriente y África.
El tamaño del mercado y las previsiones se han realizado para cada segmento en función del valor (en millones de USD).
| Equipo de deportes de pelota |
| Equipo de deportes de aventura |
| Equipo de golf |
| Otros tipos |
| Vestimenta |
| Calzado |
| Engranajes y accesorios |
| Personal/Hogar |
| Comercial |
| Tiendas minoristas fuera de línea |
| Tiendas minoristas en línea |
| Hombre |
| Mujer |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Netherlands | |
| Polonia | |
| Bélgica | |
| Suecia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| Indonesia | |
| South Korea | |
| Thailand | |
| Singapore | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de Sudamérica | |
| Oriente Medio y África | Sudáfrica |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Tipo de deporte | Equipo de deportes de pelota | |
| Equipo de deportes de aventura | ||
| Equipo de golf | ||
| Otros tipos | ||
| Tipo de Producto | Vestimenta | |
| Calzado | ||
| Engranajes y accesorios | ||
| Aplicación | Personal/Hogar | |
| Comercial | ||
| Canal de distribución | Tiendas minoristas fuera de línea | |
| Tiendas minoristas en línea | ||
| Usuario final | Hombre | |
| Mujer | ||
| Geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Netherlands | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| Indonesia | ||
| South Korea | ||
| Thailand | ||
| Singapore | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Sudáfrica | |
| Saudi Arabia | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de equipamientos deportivos y de ocio en 2026?
El tamaño del mercado de equipos deportivos y de ocio alcanzó los USD 511.56 mil millones en 2026 y está en camino de alcanzar los USD 715.45 mil millones en 2031.
¿Cómo abordan las marcas los riesgos de falsificación en los canales online?
Los líderes del mercado implementan autenticación blockchain, seguimiento serializado y canales directos al consumidor para verificar el origen del producto y proteger el valor de la marca.
¿Qué categoría de productos está creciendo más rápido?
Se proyecta que los engranajes y accesorios, en particular los artículos inteligentes y con sensores, crecerán a una CAGR del 7.06 % hasta 2031.
¿Por qué Asia-Pacífico es la región más atractiva para los proveedores?
Los proyectos de infraestructura financiados por el gobierno en China, India y Arabia Saudita comprimen los ciclos de adopción y generan grandes contratos de adquisición, lo que impulsa una CAGR regional del 7.88 %.


