

Tamaño y participación en el mercado del agua de manantial
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
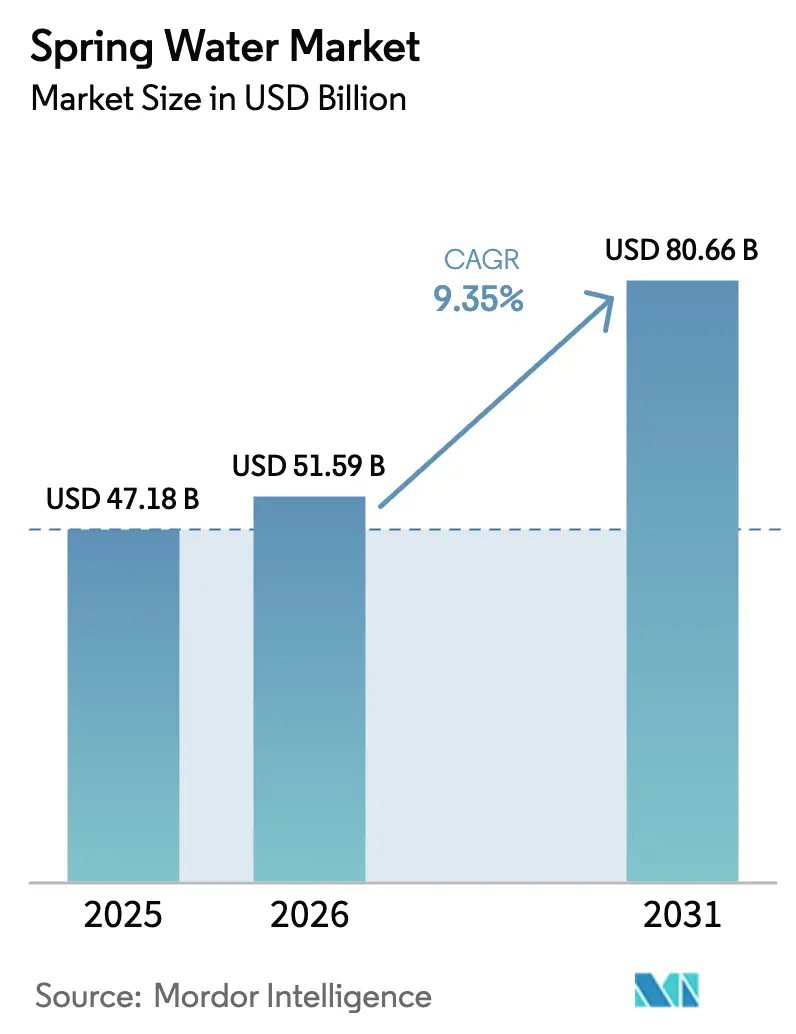
| Tamaño del mercado (2026) | USD 51.59 mil millones |
| Tamaño del mercado (2031) | USD 80.66 mil millones |
| Tasa de crecimiento (2026 - 2031) | 9.35% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Europa |
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado del agua de manantial por Mordor Intelligence
El mercado del agua mineral estaba valorado en 47.18 millones de dólares en 2025 y se prevé que crezca de 51.59 millones de dólares en 2026 a 80.66 millones de dólares en 2031, registrando una tasa de crecimiento anual compuesta (TCAC) del 9.35% durante el periodo de previsión (2026-2031). Este crecimiento se debe a la creciente preocupación de los consumidores por los contaminantes en el agua del grifo, la tendencia hacia la premiumización de las bebidas cotidianas y la creciente adopción de opciones de envasado sostenibles como el aluminio y el vidrio. En cuanto al tipo de producto, el agua mineral con gas está ganando popularidad y creciendo más rápido que el agua sin gas, a pesar de su base de mercado relativamente menor. En el envasado, las latas de aluminio están experimentando un crecimiento significativo en medio de un mayor enfoque en la sostenibilidad. En cuanto a los canales de distribución, el comercio electrónico está desempeñando un papel crucial en el impulso del cambio hacia las ventas directas al consumidor, ofreciendo a los consumidores comodidad y accesibilidad. El mercado sigue estando moderadamente fragmentado, con varios actores compitiendo por la cuota de mercado.
Conclusiones clave del informe
- Por tipo de producto, el agua mineral sin gas lideró el mercado con una cuota del 92.15% en 2025, mientras que se prevé que las variantes con gas crezcan a una tasa de crecimiento anual compuesta del 10.48% hasta 2031.
- En cuanto al tipo de envase, las botellas de PET representaron el 76.28% del mercado de agua mineral en 2025, y se prevé que las latas de aluminio crezcan a una tasa de crecimiento anual compuesta (CAGR) del 10.27% entre 2026 y 2031.
- En cuanto a la distribución, los supermercados e hipermercados representaron el 47.62% del mercado de agua mineral en 2025; se prevé que el comercio minorista en línea crezca a una tasa compuesta anual del 11.39% durante el mismo período.
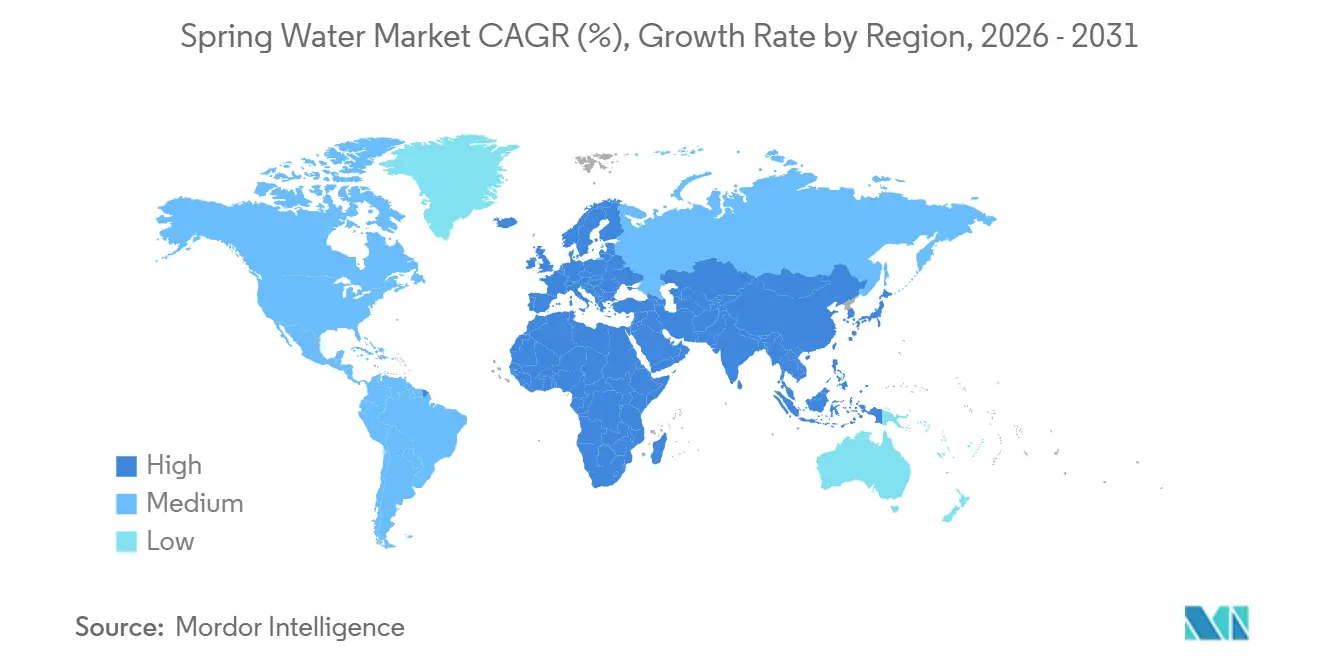
- Geográficamente, Europa acapararía el 31.76% del mercado de agua mineral en 2025, mientras que se prevé que Asia-Pacífico registre una tasa de crecimiento anual compuesta (CAGR) del 10.13% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial del agua de manantial
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Las tendencias de premiumización posicionan el agua mineral como un producto de estilo de vida. | + 1.8% | Global, con mayor adopción en Norteamérica, Europa Occidental y las zonas urbanas de Asia-Pacífico. | Mediano plazo (2-4 años) |
| La preocupación por la calidad y la seguridad del agua del grifo impulsa el uso de alternativas embotelladas. | + 2.1% | América del Norte, Europa y los mercados emergentes de Asia-Pacífico presentan deficiencias en infraestructura. | Corto plazo (≤ 2 años) |
| Ampliación de la gama de variantes de agua mineral aromatizada, funcional y mejorada. | + 1.5% | América del Norte, Europa, centros urbanos en Asia-Pacífico | Mediano plazo (2-4 años) |
| Enfoque en la sostenibilidad y adopción de envases ecológicos | + 1.3% | Europa (mandatos regulatorios), América del Norte (impulsada por el consumidor), efecto indirecto en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Conocimiento del consumidor sobre el contenido mineral y los beneficios de la hidratación. | + 1.0% | Global, con posicionamiento premium en mercados desarrollados | Mediano plazo (2-4 años) |
| El crecimiento del sector turístico y hotelero impulsa el consumo en establecimientos. | + 0.9% | Europa, destinos turísticos de Asia-Pacífico, centros urbanos de Norteamérica | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente preocupación por la calidad y la seguridad del agua del grifo.
La preocupación por la seguridad del agua del grifo está llevando a más personas a optar por agua embotellada de manantial, especialmente en áreas donde es difícil encontrar agua potable limpia y confiable. La Organización Mundial de la Salud (2025) informa que 1 de cada 4 personas en todo el mundo, o 2.1 millones de personas, todavía no tienen acceso a agua potable gestionada de forma segura.[ 1 ]Fuente: Organización Mundial de la Salud, "Una de cada cuatro personas en el mundo aún carece de acceso a agua potable segura – OMS, UNICEF", who.intEntre ellos, 106 millones de personas dependen de fuentes de agua superficial no tratada, como ríos y lagos. Esta falta de acceso a agua potable ha sensibilizado a los consumidores sobre la calidad del agua y los riesgos de contaminación. Como resultado, muchos optan por el agua mineral embotellada, considerada una opción más segura y confiable para el consumo. Esta creciente preferencia por el agua mineral embotellada pone de manifiesto la necesidad de mejorar la infraestructura hídrica y encontrar soluciones para abordar los desafíos globales de la seguridad del agua.
Crecimiento en los sectores turístico y hotelero.
Los sectores turístico y hotelero impulsan la demanda de agua mineral embotellada. A medida que los viajes internacionales siguen creciendo, aumenta la necesidad de agua potable segura, práctica y de alta calidad. Según la OMT, en 2025 se registraron aproximadamente 1.52 millones de turistas internacionales en todo el mundo, casi 60 millones más que en 2024.[ 2 ]Fuente: Organización Mundial del Turismo de las Naciones Unidas, "Las llegadas de turistas internacionales aumentan un 4 % en 2025, lo que refleja una fuerte demanda de viajes en todo el mundo", untourism.intEste aumento constante en el número de turistas ha propiciado un mayor consumo de agua mineral embotellada en hoteles, complejos turísticos, aerolíneas, cruceros y establecimientos de restauración. Los turistas suelen preferir el agua mineral embotellada por su reputación de pureza y calidad constante. En muchos destinos turísticos, la preocupación por la seguridad del agua del grifo hace que el agua mineral embotellada sea la opción preferida de los visitantes. Además, muchos proveedores de hostelería de alta gama y con conciencia ecológica ofrecen ahora agua mineral de origen local o de marca propia para mejorar la experiencia de los huéspedes y alinearse con las iniciativas de sostenibilidad.
Mayor énfasis en la sostenibilidad y los envases ecológicos.
La preocupación por la sostenibilidad y la creciente preferencia por los envases ecológicos impulsan el mercado mundial del agua mineral. Gobiernos y organizaciones están implementando regulaciones más estrictas para reducir el impacto ambiental, lo que lleva a las empresas a adoptar soluciones de envasado innovadoras. Por ejemplo, la Unión Europea introdujo el Reglamento sobre envases y residuos de envases (PPWR, por sus siglas en inglés) en diciembre de 2024, que entrará en vigor en febrero de 2025.[ 3 ]Fuente: Unión Europea, «Residuos de envases», ec.europa.euEsta normativa exige que, para 2030, al menos el 10 % de las bebidas se vendan en envases reutilizables y que todos los materiales de envasado sean reciclables. Estas normas fomentan el uso de materiales sostenibles como el aluminio y los plásticos reciclados. Las empresas están respondiendo a estos cambios modificando sus estrategias de envasado. Por ejemplo, Crown Holdings ha registrado un notable aumento en la demanda de latas de aluminio, mientras que marcas como Smartwater y Poland Spring han lanzado opciones de envases metálicos reciclables.
Ampliación de la gama de variantes de agua mineral aromatizada, funcional y mejorada.
El crecimiento del mercado del agua mineral se debe a la creciente popularidad de las opciones de agua saborizada, funcional y enriquecida. Hoy en día, los consumidores buscan productos de hidratación que no solo calmen la sed, sino que también ofrezcan beneficios adicionales para la salud y sabores agradables. Para satisfacer esta demanda, las empresas de bebidas están lanzando productos innovadores como agua mineral enriquecida con electrolitos, vitaminas y sabores naturales. Por ejemplo, The Coca-Cola Company lanzó Powerade Power Water en 2026, que contiene un 50 % más de electrolitos que productos similares y está dirigida específicamente a atletas que prefieren opciones de hidratación sin azúcar. De manera similar, Waterloo Sparkling Water amplió su oferta con sabores únicos como Banana Berry Bliss y Melon Medley, para satisfacer a los consumidores que disfrutan experimentando con nuevos sabores. Esta tendencia de innovación en sabores ha contribuido significativamente al crecimiento del mercado.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Competencia de agua purificada de bajo costo y alternativas del grifo. | -1.5% | Global, con una fuerte presión en los mercados emergentes sensibles a los precios. | Corto plazo (≤ 2 años) |
| Preocupaciones medioambientales por los residuos plásticos y la huella de carbono. | -1.2% | Europa (impulsada por la regulación), América del Norte (defensa del consumidor), efecto indirecto en Asia-Pacífico | Mediano plazo (2-4 años) |
| Escrutinio regulatorio sobre los permisos de extracción de agua y las declaraciones de etiquetado. | -0.9% | América del Norte (a nivel estatal), Europa, emergente en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Creciente adopción de sistemas de filtración domésticos y purificadores de agua. | -0.8% | América del Norte, Europa, Asia-Pacífico urbano con acceso a infraestructura | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Preocupaciones medioambientales relacionadas con los residuos plásticos y la huella de carbono del agua embotellada.
Las preocupaciones medioambientales sobre los residuos plásticos y las emisiones de carbono se están convirtiendo en importantes desafíos para el mercado mundial del agua mineral. Los consumidores son cada vez más conscientes del impacto ambiental de los envases de plástico, y los organismos reguladores están imponiendo normas más estrictas para abordar estos problemas. Los estudios demuestran que la producción de botellas de PET genera aproximadamente 5.093 kg de emisiones de CO₂ equivalente por kilogramo de resina, lo que pone de manifiesto la considerable carga ambiental del uso del plástico. A pesar de los esfuerzos por mejorar el reciclaje, la tasa de reciclaje de botellas de PET en EE. UU. cayó al 30.2 % en 2024, lo que evidencia las persistentes deficiencias de los sistemas de gestión de residuos. Además, las demandas presentadas en 2025 contra las principales empresas de bebidas por contribuir a la contaminación por plásticos han aumentado aún más la presión sobre las marcas. Estas acciones legales las impulsan a adoptar soluciones de envasado más sostenibles.
Alta competencia de alternativas de agua purificada y agua del grifo de bajo costo.
La competencia de opciones más económicas de agua purificada y agua del grifo representa un gran desafío para el mercado mundial del agua mineral. Muchos consumidores, especialmente en regiones con presupuestos ajustados, prefieren opciones más asequibles al agua mineral premium. El agua purificada, producida en masa y vendida a precios mucho más bajos, atrae a una gran parte de los compradores sensibles al precio, lo que dificulta la adopción generalizada del agua mineral. Además, en los mercados desarrollados, el agua del grifo tratada es fácilmente accesible y confiable, lo que reduce la necesidad de agua mineral embotellada para el consumo diario. Grandes empresas como C'estbon, que se benefician de ventajas de costos gracias a la producción a gran escala y extensas redes de distribución, intensifican aún más la competencia de precios. Esto obliga a las marcas de agua mineral premium a esforzarse más para justificar sus precios más altos, haciendo hincapié en la calidad, la autenticidad del origen y los beneficios para la salud, con el fin de retener y atraer clientes.
Análisis de segmento
Por tipo de producto: Las variantes con gas siguen superando a pesar de su nicho de mercado.
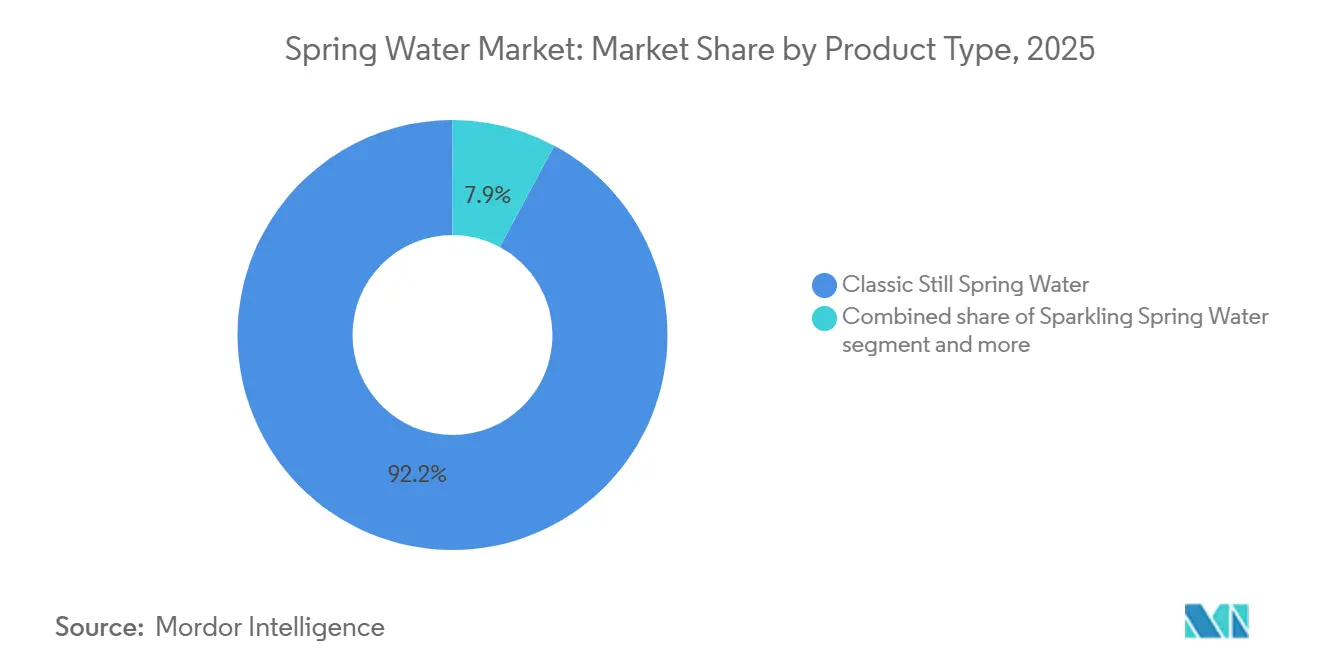
En 2025, el agua mineral natural sin gas acaparó la mayor cuota de mercado, con un 92.15%. Este dominio se debe a su papel como opción de hidratación fiable para hogares, restaurantes e instituciones. Los consumidores prefieren el agua mineral natural sin gas por su precio asequible, su amplia disponibilidad y su fácil acceso a través de diversos formatos de venta. Su sabor neutro y su adaptabilidad la convierten en una opción popular entre personas de diferentes edades y regiones, lo que garantiza una demanda constante.
Por otro lado, se prevé que el segmento de agua mineral con gas experimente un crecimiento significativo, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 10.48 % entre 2026 y 2031. Este crecimiento se debe al creciente interés de los consumidores por las bebidas premium y con sabor, especialmente entre la población joven y urbana. La demanda de opciones de bebidas más saludables, bajas en azúcar y funcionales está impulsando aún más su popularidad. Es probable que innovaciones como el agua mineral con gas carbonatada naturalmente y el agua mineral con infusiones atraigan a más consumidores, contribuyendo así a la expansión global del segmento.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de envase: Las latas de aluminio se disparan como imperativo de sostenibilidad
En 2025, las botellas de PET fueron el formato de envase más utilizado en el mercado mundial de agua mineral, con una cuota del 76.28 %. Su popularidad se debe a su asequibilidad, ligereza y compatibilidad con los sistemas de producción y distribución existentes. Los consumidores prefieren las botellas de PET por su comodidad y durabilidad, lo que las convierte en una opción habitual en los puntos de venta. Además, la sólida infraestructura que respalda la producción y distribución de botellas de PET garantiza su dominio continuo en el mercado.
En contraste, se espera que las latas de aluminio experimenten el mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 10.27 % entre 2026 y 2031. Este crecimiento se debe a la creciente demanda de soluciones de envasado sostenibles, ya que el aluminio es altamente reciclable y se considera más ecológico que el plástico. Los minoristas y los organismos reguladores también promueven alternativas ecológicas, lo que impulsa aún más la adopción de latas de aluminio. Además, su atractivo premium y su idoneidad para el consumo individual y para llevar contribuyen a su creciente popularidad en el mercado.
Por canal de distribución: el comercio electrónico acelera la transición directa al consumidor
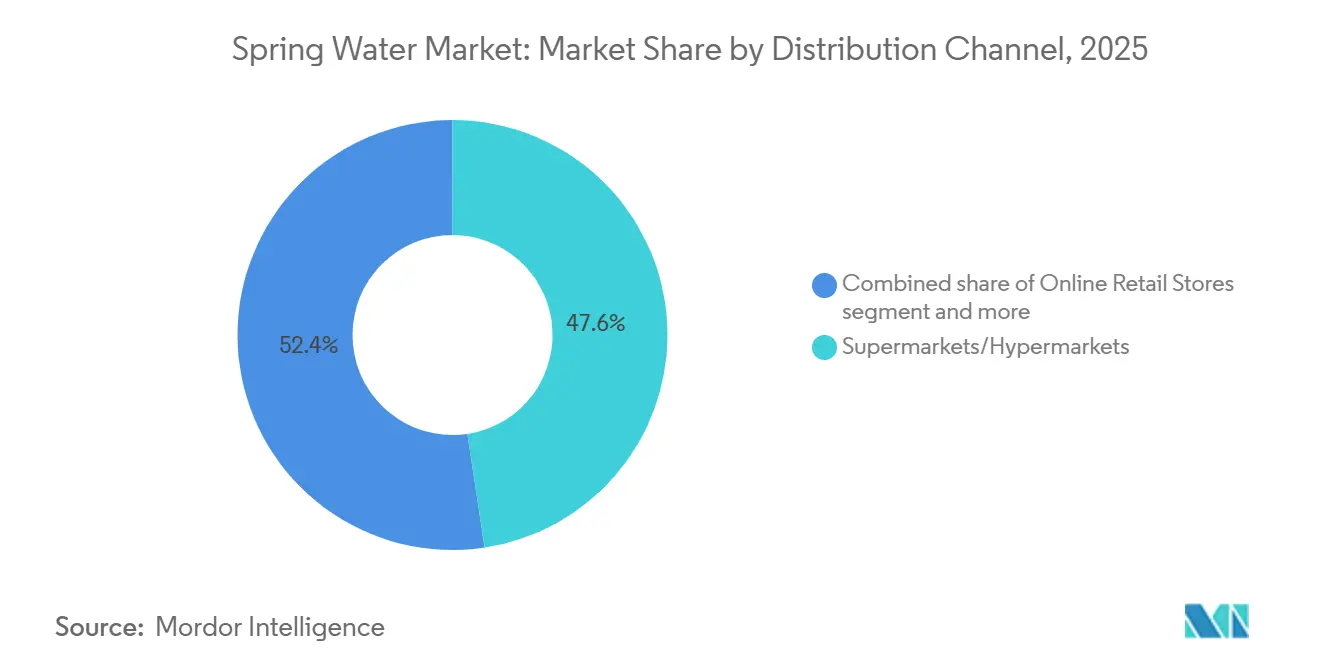
En 2025, los supermercados e hipermercados fueron los principales canales de distribución de agua mineral, representando el 47.62% de la cuota de mercado total. Estos establecimientos son populares porque ofrecen una amplia variedad de agua mineral, incluyendo diferentes marcas y tamaños, todo en un mismo lugar. A los consumidores les resulta conveniente comprar bebidas junto con sus compras habituales de alimentos. Los supermercados e hipermercados suelen ofrecer precios competitivos, opciones de compra al por mayor y descuentos frecuentes, lo que los convierte en una opción atractiva para los compradores. Su fuerte presencia en áreas urbanas y semiurbanas consolida aún más su papel como canal clave para la venta de agua mineral.
Se prevé que el comercio electrónico experimente el mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 11.39 % hasta 2031. Este crecimiento se debe a la creciente popularidad de las plataformas de comercio electrónico, que ofrecen la comodidad de la entrega a domicilio y los servicios de suscripción para compras regulares. Los consumidores también se sienten atraídos por la posibilidad de explorar una gama más amplia de productos, incluidas marcas de agua mineral premium y especializadas, que tal vez no estén fácilmente disponibles en tiendas físicas. Las plataformas en línea permiten a las empresas recopilar valiosos datos de los clientes, que pueden utilizar para personalizar sus estrategias de marketing y mejorar la fidelización. Se espera que estos factores impulsen la rápida expansión del comercio electrónico en los próximos años.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado europeo de agua mineral
Europa representó el 31.76 % de los ingresos del mercado de agua mineral en 2025, impulsada por la fuerte preferencia de los consumidores por el agua mineral y de manantial, así como por la presencia de marcas premium consolidadas. Los consumidores de la región valoran los productos de alta calidad, las marcas con tradición y los envases de primera categoría, lo que mantiene la demanda. Sin embargo, las normativas más estrictas en materia de sostenibilidad, reutilización y etiquetado están aumentando los desafíos de cumplimiento para los fabricantes. A pesar de estos obstáculos, las empresas líderes siguen confiando en su sólida reputación de marca y en su oferta de productos única para mantenerse competitivas en este mercado maduro.
Mercado de agua de manantial en la región Asia-Pacífico
Se prevé que la región de Asia-Pacífico experimente el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 10.13 % entre 2026 y 2031. Este crecimiento se ve impulsado por la rápida urbanización, el aumento de los ingresos disponibles y la creciente preocupación por la seguridad del agua potable en las economías emergentes. La creciente clase media opta cada vez más por el agua mineral embotellada como una opción de hidratación segura y fiable. Además, el auge del turismo y la demanda de consumo sobre la marcha impulsan las ventas de formatos de agua prácticos y de alta calidad. Las inversiones en plantas de producción y redes de distribución también contribuyen al potencial de crecimiento de la región.
Mercado de agua de manantial en Norteamérica, Latinoamérica y Oriente Medio y África
América del Norte sigue siendo un actor clave en la influencia de las tendencias del mercado mundial de agua mineral, especialmente en áreas como la regulación y el comportamiento del consumidor. La preocupación por la calidad y la seguridad del agua está marcando las decisiones de compra, mientras que los esfuerzos por la sostenibilidad impulsan un cambio hacia opciones de envasado ecológicas. Por otro lado, América Latina y Oriente Medio y África muestran patrones de crecimiento mixtos. En estas regiones, la demanda de agua embotellada se ve respaldada por una infraestructura pública de agua insuficiente. Sin embargo, la inestabilidad económica y la sensibilidad a los precios pueden afectar los hábitos de compra de los consumidores, lo que genera un crecimiento desigual en estos mercados.
Panorama competitivo
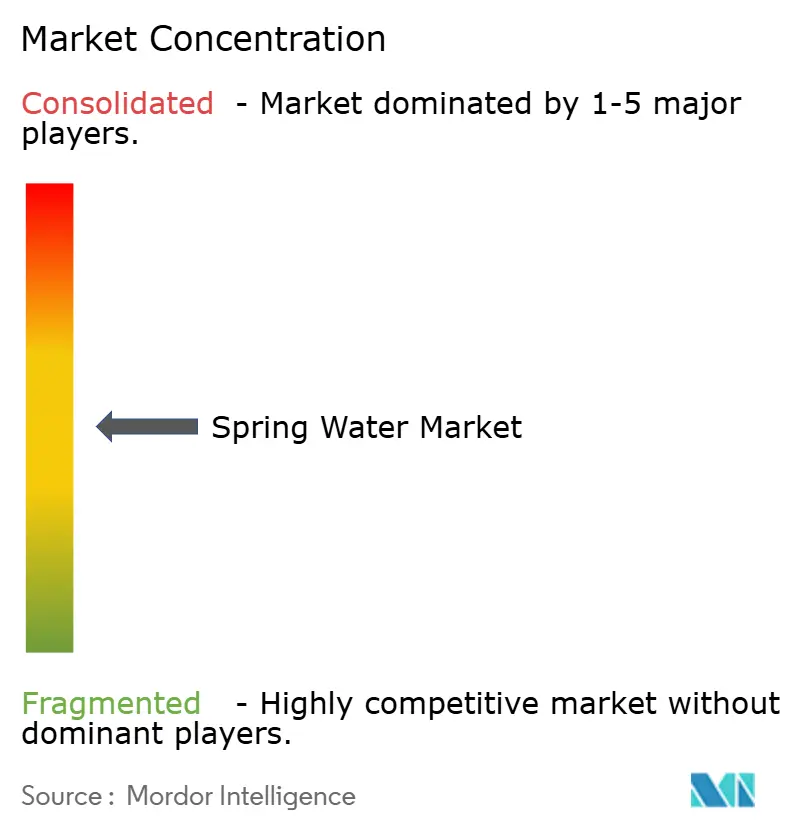
El mercado del agua mineral está moderadamente fragmentado e incluye a varios actores clave, como Nestlé SA, Danone SA, BlueTriton Brands, PepsiCo Inc. y Roxane (Cristaline). Estas empresas gozan de una sólida posición gracias a sus marcas consolidadas y amplias redes de distribución. Sin embargo, ninguna empresa domina el mercado por completo. Muchos grandes actores se centran en fusiones y adquisiciones para expandir su alcance y mejorar su eficiencia. Mientras tanto, las marcas regionales y de nicho más pequeñas se mantienen competitivas al dirigirse a demandas locales específicas y ofrecer productos de alta calidad.
La competencia en el mercado está en aumento, ya que las empresas se centran en asegurar fuentes de agua fiables, mejorar las cadenas de suministro e innovar en el envasado. Muchas empresas están adoptando tecnologías avanzadas, como la logística basada en IA, para optimizar las operaciones y reducir costes. La sostenibilidad también se está convirtiendo en un aspecto clave, y las empresas invierten en envases ecológicos para atraer a consumidores con conciencia ambiental. Además, algunos actores están integrando verticalmente sus operaciones, lo que les permite controlar el abastecimiento y la producción de forma más eficaz y diferenciarse en el mercado.
Entrar en el mercado del agua mineral se está volviendo más difícil debido a las estrictas regulaciones y los altos costos de establecer la infraestructura para el abastecimiento, el análisis y el envasado. Las empresas también deben cumplir con los estándares ambientales, como la conservación del agua y los requisitos de envases reciclables, lo que aumenta la complejidad operativa. En consecuencia, las empresas consolidadas con sólidos recursos financieros y tecnológicos están mejor posicionadas para prosperar. Estos desafíos dificultan la entrada de nuevas empresas al mercado, lo que afianza aún más el dominio de las empresas ya establecidas.
Líderes de la industria del agua de manantial
-
Nestlé SA
-
Danone SA
-
Marcas BlueTriton
-
PepsiCo Inc.
-
Roxane (Cristalina)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Diciembre de 2025: Billy, una empresa de bebidas con sede en Australia, lanzó agua mineral 100% natural envasada en latas de aluminio reciclables, destacando así su enfoque en la sostenibilidad. El agua provenía de manantiales naturales en Victoria y se ofrecía con y sin gas para satisfacer las diversas preferencias de los consumidores.
- Octubre de 2025: Eternal Water, una marca de agua mineral natural alcalina proveniente de manantiales de todo Estados Unidos, presentó su nueva botella de 800 ml (27 onzas líquidas) durante la feria NACS de este año. El lanzamiento puso de relieve el compromiso de la marca de ofrecer opciones de envasado prácticas y sostenibles para satisfacer las cambiantes demandas de los consumidores.
- Abril de 2025: RAIN Pure Mountain Spring Water lanzó un paquete de 24 botellas de agua mineral embotellada en aluminio, dirigido a consumidores con conciencia ecológica y ampliando su disponibilidad en las principales cadenas minoristas de EE. UU., como Kroger, Smart & Final y West Marine.
- Octubre de 2024: Flow Beverage Corp. presentó Flow Sparkling Mineral Spring Water en botellas de aluminio de 300 ml en Canadá, con sabores como OG, Mora + Hibisco, Limón + Jengibre y Pepino + Menta, utilizando envases sustentables con un 70 % de aluminio reciclado.
Alcance del informe del mercado mundial de agua de manantial
El agua de manantial es agua subterránea de origen natural que fluye a la superficie desde un acuífero subterráneo y se recoge en el manantial o cerca de él. El mercado global de agua de manantial se compone de tipo de producto, tipo de envase, canal de distribución y geografía. Según el tipo de producto, el mercado se segmenta en agua de manantial clásica sin gas, agua de manantial con gas, agua de manantial aromatizada y otras aguas de manantial. Según el tipo de envase, el mercado se clasifica en botellas de PET, botellas de vidrio, latas de aluminio y Tetra Pak. Según el canal de distribución, el mercado se clasifica en supermercados/hipermercados, tiendas de conveniencia/tiendas de comestibles, tiendas minoristas en línea y otros canales de distribución. Según la geografía, el mercado se clasifica en América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África. Las previsiones del mercado se proporcionan en términos de valor (USD) y volumen (litros).
| Agua de manantial sin gas clásica |
| Agua de manantial con gas |
| Agua de manantial saborizada |
| Otras aguas de manantial |
| Botellas de PET |
| Botellas de vidrio |
| Latas de aluminio |
| Tetra Pak |
| Supermercados / Hipermercados |
| Tiendas de conveniencia/supermercados |
| Tiendas minoristas en línea |
| Otros Canales de Distribución |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Polonia | |
| Bélgica | |
| Suecia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| Indonesia | |
| South Korea | |
| Thailand | |
| Singapore | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Sudáfrica |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Agua de manantial sin gas clásica | |
| Agua de manantial con gas | ||
| Agua de manantial saborizada | ||
| Otras aguas de manantial | ||
| Por tipo de embalaje | Botellas de PET | |
| Botellas de vidrio | ||
| Latas de aluminio | ||
| Tetra Pak | ||
| Por canal de distribución | Supermercados / Hipermercados | |
| Tiendas de conveniencia/supermercados | ||
| Tiendas minoristas en línea | ||
| Otros Canales de Distribución | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| Indonesia | ||
| South Korea | ||
| Thailand | ||
| Singapore | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Sudáfrica | |
| Saudi Arabia | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado del agua mineral en 2031?
Se proyecta que alcanzará los 80.66 millones de dólares en 2031, expandiéndose a una tasa compuesta anual del 9.35 % entre 2026 y 2031.
¿Qué formato de producto está creciendo más rápido?
Se prevé que el agua mineral con gas registre una tasa de crecimiento anual compuesta (CAGR) del 10.48%, superando a las líneas de agua sin gas, con sabor y funcional.
¿Qué formato de envase está ganando cuota de mercado más rápidamente?
Se prevé que el mercado de las latas de aluminio crezca a una tasa de crecimiento anual compuesta del 10.27 % gracias a su reciclabilidad y a una normativa favorable.
¿Cómo están respondiendo las marcas líderes a las presiones en materia de sostenibilidad?
Las estrategias incluyen el lanzamiento de formatos de aluminio y vidrio, la inversión en sistemas recargables y la garantía de cadenas de suministro ecológicas para cumplir con los nuevos mandatos de reutilización.


