

Tamaño y cuota de mercado de la infraestructura de stablecoins
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
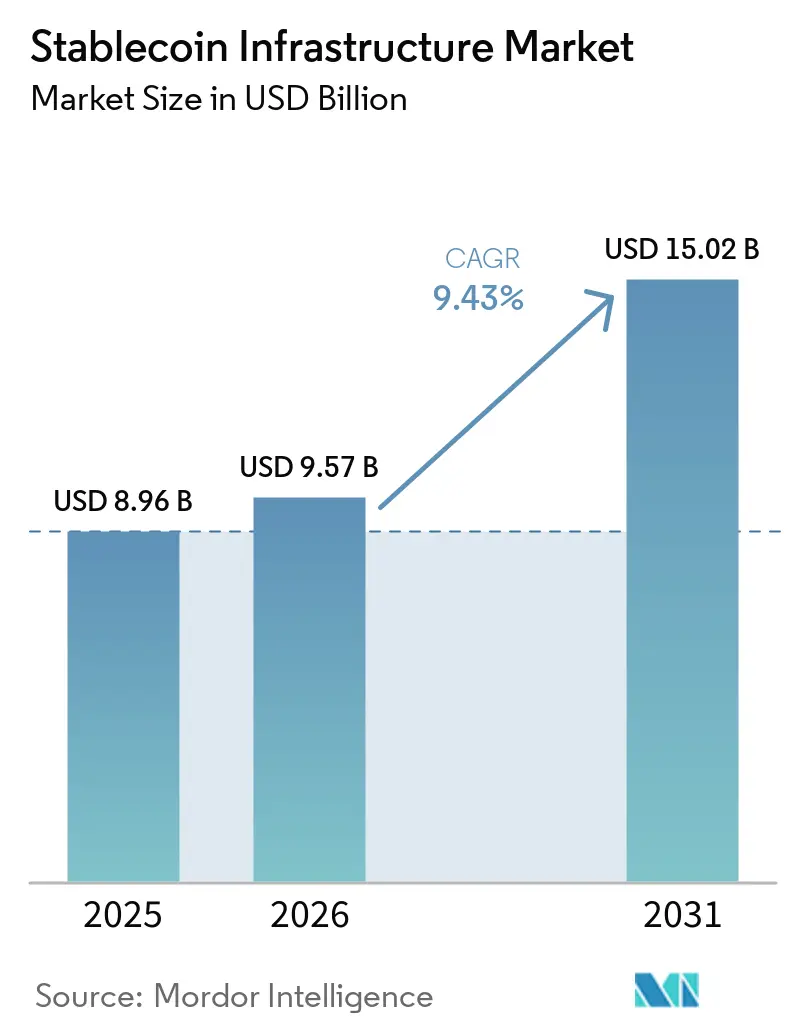
| Tamaño del mercado (2026) | USD 9.57 mil millones |
| Tamaño del mercado (2031) | USD 15.02 mil millones |
| Tasa de crecimiento (2026 - 2031) | 9.43% CAGR |
| Mercado de más rápido crecimiento | Europa |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de infraestructura de stablecoins realizado por Mordor Intelligence
Se prevé que el tamaño del mercado de infraestructura de stablecoins aumente de 8.96 millones de dólares en 2025 a 9.57 millones de dólares en 2026 y alcance los 15.02 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 9.43% durante el período 2026-2031.
Las normativas están impulsando la actividad de las stablecoins hacia la emisión con licencia, los controles de reservas, los sistemas de canje y la presentación de informes verificados. Los usuarios institucionales también están dejando atrás los proyectos piloto, ya que los bancos, las empresas de pago y los departamentos de tesorería integran la liquidación de stablecoins en sus flujos de trabajo existentes. La actividad de pagos transfronterizos sigue siendo fundamental, puesto que la liquidación programable puede operar las 24 horas y reduce la dependencia de los pasos de la banca corresponsal. El mercado de infraestructura de stablecoins también se enfrenta a la presión de desarrollar servicios basados en comisiones, dado que los ingresos por rendimiento de las reservas varían con los tipos de interés. Los pagos gestionados por agentes añaden una nueva fuente de demanda, ya que los sistemas automatizados necesitan métodos de pago que puedan integrarse en los flujos de trabajo digitales.
Conclusiones clave del informe
- En términos de funciones de gestión, emisión, reembolso y administración de reservas acapararon el 87.45% de la cuota de mercado de la infraestructura de stablecoins en 2025, mientras que se prevé que los servicios de gobernanza, certificación y cumplimiento crezcan a una tasa de crecimiento anual compuesta (CAGR) del 16.22% hasta 2031.
- Por denominación de moneda, el dólar estadounidense acaparó el 97.82% de la cuota de mercado de la infraestructura de stablecoins en 2025, mientras que se prevé que otras monedas fiduciarias crezcan a una tasa de crecimiento anual compuesta (CAGR) del 21.34% hasta 2031.
- Por aplicación, el comercio, la liquidez de los exchanges y la creación de mercado acapararon el 67.33 % de la cuota de mercado de la infraestructura de stablecoins en 2025, mientras que se prevé que los pagos y la liquidación crezcan a una tasa de crecimiento anual compuesta (CAGR) del 15.26 % hasta 2031.
- En términos económicos, las plataformas de intercambio y negociación de criptomonedas acapararon el 52.76% de la cuota de mercado de la infraestructura de stablecoins en 2025, mientras que se prevé que los bancos, las instituciones de pago y los operadores de transferencia de dinero crezcan a una tasa de crecimiento anual compuesta (CAGR) del 14.33% hasta 2031.
- En cuanto al canal de acceso, los canales de intercambio y de intermediarios capturaron el 48.12 % de la cuota de mercado de la infraestructura de stablecoins en 2025, mientras que se prevé que los canales bancarios y de instituciones de pago crezcan a una tasa de crecimiento anual compuesta (CAGR) del 16.88 % hasta 2031.
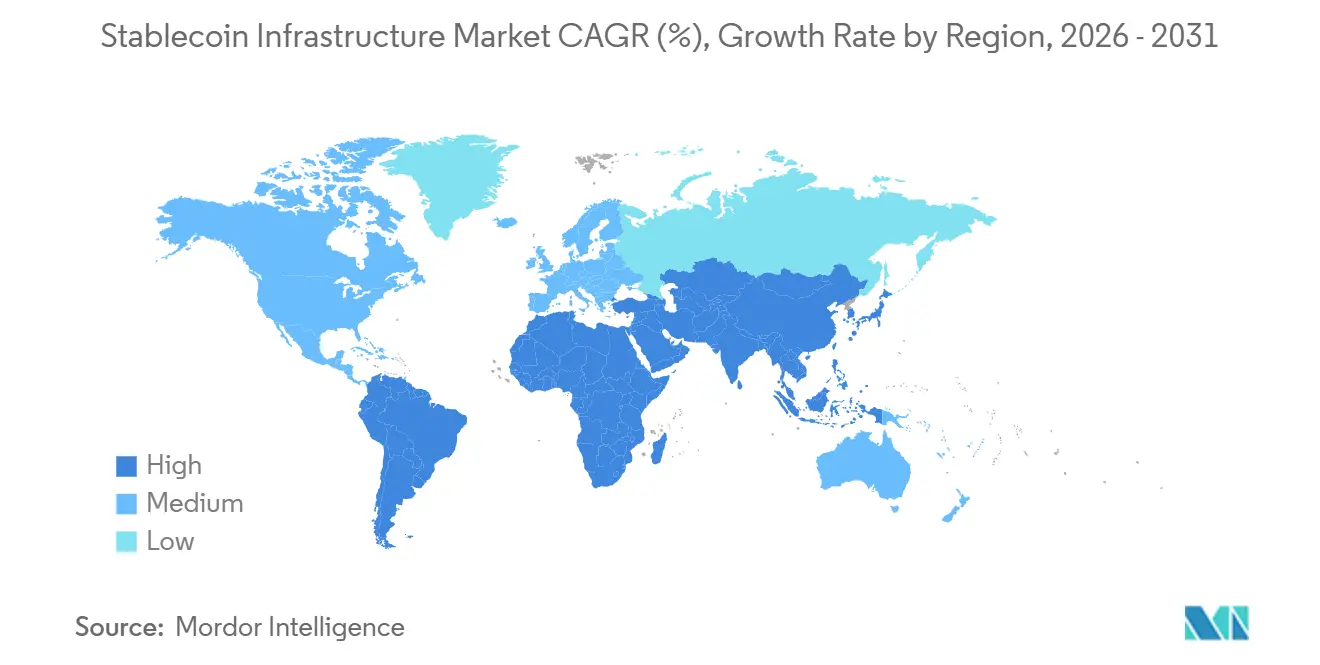
- Geográficamente, Norteamérica acaparó el 36.63% de la cuota de mercado de la infraestructura de stablecoins en 2025, mientras que se prevé que Europa crezca a una tasa de crecimiento anual compuesta (CAGR) del 12.74% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de infraestructura de stablecoins
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Habilitación regulatoria de infraestructura de stablecoins conforme a la normativa | + 1.8% | Global; las ganancias a corto plazo se concentran en Norteamérica y la UE. | Corto plazo (≤ 2 años) |
| Creciente demanda de infraestructura para la liquidación transfronteriza disponible las 24 horas del día, los 7 días de la semana. | + 1.5% | Global; con mayor atractivo en el sudeste asiático, África subsahariana y América Latina. | Corto plazo (≤ 2 años) |
| Integración institucional de las stablecoins en los flujos de trabajo de tesorería y pagos. | + 1.4% | América del Norte y el núcleo de la UE, con repercusiones en Asia-Pacífico y el CCG. | Mediano plazo (2–4 años) |
| Expansión de la liquidez y la liquidación de stablecoins multicadena | + 1.0% | Global; la demanda de la capa de protocolo se concentra en Asia-Pacífico y América del Norte. | Mediano plazo (2–4 años) |
| Distribución integrada a través de monederos, plataformas de pago y API. | + 0.9% | Global; la mayor velocidad de adopción se registra en el sudeste asiático y América Latina. | Corto a mediano plazo |
| Surgimiento de los pagos mediante máquinas y agentes basados en stablecoins | + 0.8% | Inicialmente en Norteamérica y la UE; expansión global a medida que maduren los estándares x402 y AP2. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Habilitación regulatoria de infraestructura de stablecoins conforme a la normativa
La Ley GENIUS se promulgó el 18 de julio de 2025, estableciendo requisitos para las stablecoins de pago, incluyendo reservas 1:1 en activos líquidos de alta calidad e informes mensuales con examen de terceros [1] https://www.whitehouse.gov/wp-content/uploads/2025/07/digital-Assets-Report-EO14178.pdf . El período de transición de MiCA finalizó el 1 de julio de 2026, reforzando los requisitos para la autorización y los tokens de dinero electrónico. Circle comenzó a emitir USDC y EURC compatibles con MiCA en la Unión Europea el 1 de julio de 2024, mientras que Qivalis fue formada por 10 bancos europeos en diciembre de 2025 para desarrollar una stablecoin del euro. Estos desarrollos aumentan la demanda de infraestructura para la gestión de reservas, custodia, cumplimiento y presentación de informes.
Creciente demanda de infraestructura para la liquidación transfronteriza disponible las 24 horas del día, los 7 días de la semana.
Las stablecoins pueden reducir los tiempos de liquidación y los pasos intermedios en la banca corresponsal al permitir transferencias programables las 24 horas del día, los 7 días de la semana. La Reserva Federal destacó su potencial para reducir las fricciones en los pagos transfronterizos y los costos de intermediación. En marzo de 2026, Thunes permitió que 11,500 instituciones financieras en la red SWIFT llegaran a más de 500 millones de billeteras de stablecoins en más de 140 países sin integración adicional [2] https://www.thunes.com/news/thunes-brings-stablecoin-payouts-to-11500-banks-via-swift-connectivity-bridging-traditional-finance-and-digital-assets/ . Esto crea demanda de infraestructura de liquidación, liquidez, custodia, cumplimiento y conversión de moneda fiduciaria a stablecoin.
Integración institucional de las stablecoins en los flujos de trabajo de tesorería y pagos.
La adopción institucional se está extendiendo cada vez más a los flujos de trabajo reales de pago y tesorería que requieren velocidad, gobernanza, custodia y auditabilidad. UBS completó pagos transfronterizos de stablecoins entre empresas con Merge en menos de dos minutos, en comparación con los múltiples días bancarios que requería la liquidación tradicional. En agosto de 2026, HSBC y Standard Chartered también completaron una transacción interbancaria en vivo en el libro mayor 24/7 basado en blockchain de SWIFT, en la que participaron 17 bancos de 6 continentes [3] https://www.sc.com/en/press-release/standard-chartered-and-hsbc-execute-first-live-tokenised-deposit-transaction-on-swifts-blockchain-based-ledger . Estos avances respaldan la demanda de infraestructura integrada directamente en los sistemas institucionales de pago, tesorería y cumplimiento normativo.
Surgimiento de los pagos mediante máquinas y agentes basados en stablecoins
Los agentes de IA y el software autónomo están generando demanda de infraestructura de pago programable que pueda operar con autorización y liquidación automatizadas. La Fundación x402 se lanzó bajo la Fundación Linux en julio de 2026, apoyando un estándar de pago abierto para transacciones máquina a máquina [4] https://www.linuxfoundation.org/blog/linux-foundation-newsletter-april-2026 . El Protocolo de Pagos de Agentes de Google también admite registros de autorización y mandato para pagos impulsados por agentes. Este caso de uso emergente aumenta la demanda de infraestructura de stablecoin que combine la liquidación automatizada con la identidad, el análisis de sanciones, el monitoreo de transacciones y los controles de cumplimiento auditables.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Regulación, concesión de licencias y cumplimiento fragmentados | -0.8% | Global, especialmente para operadores en Estados Unidos, la Unión Europea, Reino Unido, Japón, Singapur y Emiratos Árabes Unidos. | Mediano plazo (2-4 años) |
| Riesgos de reserva, reembolso y contraparte | -0.6% | Global, con exposición sistémica concentrada en las capas de emisión y custodia de América del Norte. | Mediano plazo (2-4 años) |
| Fragmentación del acceso a la liquidez y al dinero fiduciario | -0.5% | Asia-Pacífico, con repercusiones en Oriente Medio, África y América Latina. | Mediano plazo (2-4 años) |
| Presión sobre la economía de las infraestructuras | -0.4% | Global, con una mayor exposición a márgenes entre los emisores de nivel medio en Norteamérica y la Unión Europea. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Requisitos fragmentados de regulación, licencias y cumplimiento
Los proveedores de infraestructura de stablecoins se enfrentan a diferentes requisitos de licencia, reserva, informes, AML, KYC, sanciones y Travel Rule en los principales mercados, lo que aumenta los costos de cumplimiento y limita el uso de un único modelo operativo global. El marco prudencial del Comité de Basilea para las exposiciones de los bancos a criptoactivos entró en vigor el 1 de enero de 2026, añadiendo consideraciones sobre capital, liquidez, gestión de riesgos y divulgación para las exposiciones bancarias a criptoactivos, incluidas las stablecoins. La Comisión Europea también inició una consulta de revisión de MiCA el 20 de mayo de 2026, para examinar si el marco sigue siendo adecuado a medida que evoluciona el mercado. Los proveedores más pequeños pueden enfrentarse a mayores cargas de cumplimiento, ya que deben adaptar la infraestructura y los controles a múltiples regímenes regulatorios, lo que podría ralentizar la interoperabilidad transfronteriza.
Riesgos de reserva, reembolso y contraparte
La calidad de las reservas, la liquidez y los mecanismos de reembolso siguen siendo riesgos clave para la infraestructura de las stablecoins. La Reserva Federal informó que USDT mantenía aproximadamente 1.04 veces sus reservas por moneda, con alrededor de 0.74 veces en reservas de mayor calidad, como bonos del Tesoro, acuerdos de recompra respaldados por bonos del Tesoro y depósitos bancarios, mientras que USDC mantenía un respaldo de 1.0x con reservas de mayor calidad. Estas diferencias son importantes porque la estabilidad del reembolso depende de la liquidez y la calidad de los activos de reserva. La Reserva Federal también destaca los riesgos derivados de las complejas cadenas de infraestructura de terceros y la concentración entre los proveedores de servicios. Por otra parte, la Junta Europea de Riesgo Sistémico ha identificado riesgos en las estructuras de stablecoins multiemisor, tanto de la UE como de fuera de la UE, incluyendo posibles restricciones a la transferencia de reservas entre jurisdicciones durante períodos de tensión. Estos riesgos aumentan la necesidad de una gestión de reservas, custodia, liquidez, reembolso e infraestructura de contingencia sólidas.
Análisis de segmento
Función de acuerdo: Infraestructura de cumplimiento que se expande más allá del núcleo de emisión.
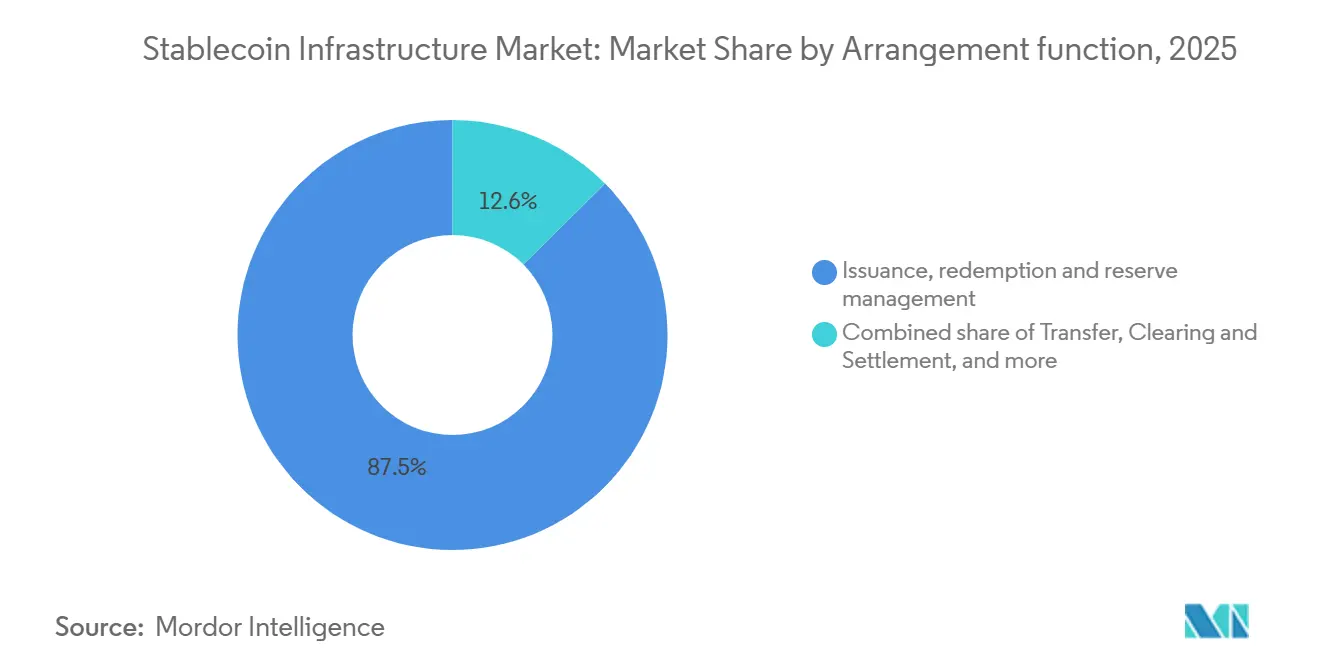
La emisión, el reembolso y la gestión de reservas representaron el 87.45 % de la cuota de mercado de la infraestructura de stablecoins en 2025. Esto refleja el papel intensivo en capital de la infraestructura de reservas, que respalda más de 307 mil millones de dólares en oferta circulante. El requisito de MiCA de activos líquidos de alta calidad al 100 % y los requisitos de custodia de la Ley GENIUS concentran la actividad en los mayores emisores. Las funciones de transferencia, compensación, liquidación, almacenamiento, intercambio y acceso a moneda fiduciaria respaldan la capa intermedia de la cadena de valor. Los servicios de entrada y salida se están convirtiendo en un área de competencia diferenciada, a medida que las instituciones buscan conexiones más sencillas con los sistemas de moneda fiduciaria.
Se prevé que los servicios de gobernanza, certificación y cumplimiento crezcan a una tasa de crecimiento anual compuesta (TCAC) del 16.22 % hasta 2031. Las certificaciones mensuales de reservas, las certificaciones ejecutivas y los paneles de control de reservas en cadena están pasando de ser funciones opcionales a requisitos operativos. Deloitte presta servicios de certificación de reservas a Circle. La decisión de Tether de alcanzar una cobertura de auditoría completa en 2025 también demostró cómo la situación regulatoria puede influir en la competencia entre emisores. Las directrices de FinCEN y el Grupo de Acción Financiera Internacional (GAFI), junto con el paquete de medidas contra el blanqueo de capitales de la Unión Europea que entrará en vigor en julio de 2027, aumentan la demanda de infraestructura de cumplimiento. Por lo tanto, el mercado de infraestructura de stablecoins para esta función puede beneficiarse de normas que exijan datos verificados y procesos operativos controlados.
Por denominación de moneda: El dominio del dólar bajo presión estructural de los emisores de monedas regionales
En 2025, el dólar estadounidense controlaba el 97.82 % del mercado de infraestructura de stablecoins. A mediados de 2026, USDT de Tether representaba el 59 % del suministro total de stablecoins, con un valor de 184 mil millones de dólares, mientras que USDC de Circle controlaba el 24 %. En conjunto, estas criptomonedas representaban más del 83 % de la base de suministro de 307 mil millones de dólares. Esta concentración refleja el papel del dólar estadounidense en el comercio global de activos digitales y en la liquidación transfronteriza. Asimismo, implica que la liquidez y la infraestructura actuales del mercado están fuertemente vinculadas a las redes basadas en el dólar.
Se prevé que otras monedas fiduciarias crezcan a una tasa de crecimiento anual compuesta (TCAC) del 21.34 % hasta 2031. La Ley de Servicios de Pago enmendada de Japón entró en vigor el 1 de junio de 2026 y permitió que JPYSC de SBI se convirtiera en una stablecoin en yenes de tipo fiduciario con la aprobación de la Agencia de Servicios Financieros. Qivalis, una empresa conjunta de 10 bancos europeos, tiene como objetivo lanzar una stablecoin en euros compatible con MiCA en la segunda mitad de 2026. La stablecoin en dírhams DDSC, con licencia del Banco Central de los Emiratos Árabes Unidos, también conecta la infraestructura fiduciaria regional con los usuarios de M-Pesa en África. Estos avances requieren liquidez en divisas y capacidades de liquidación que aún no han alcanzado la escala necesaria para denominaciones distintas al dólar. La industria del mercado de infraestructura de stablecoins necesitará una gestión de liquidez multidivisa si las stablecoins regionales se generalizan.
Por aplicación: Los pagos y la liquidación cobran impulso estructural a medida que maduran los casos de uso institucionales.
En 2025, las operaciones de compraventa, la liquidez de los exchanges y la creación de mercado representaron el 67.33 % de los ingresos de las aplicaciones. USDT acaparó el 74 % del volumen de operaciones en la cadena de bloques, representando el 59 % del suministro. Esto demuestra su importancia en la liquidez de los exchanges y la actividad de creación de mercado. La gestión de tesorería corporativa, la administración de efectivo, las garantías en los mercados de capitales y la liquidación siguen siendo usos menores, pero estratégicamente importantes. La integración de fondos del mercado monetario tokenizados y las garantías de activos del mundo real están impulsando su desarrollo.
Se prevé que los pagos y la liquidación crezcan a una tasa de crecimiento anual compuesta (TCAC) del 15.26 % hasta 2031. Visa integró las capacidades de stablecoins en Visa Direct en agosto de 2026. Circle lanzó CPN Managed Payments en abril de 2026 para ofrecer liquidación gestionada de USDC en más de 20 blockchains sin custodia directa de activos digitales. Estos servicios reducen las barreras operativas para las instituciones reguladas. Por lo tanto, el mercado de infraestructura de stablecoins se está orientando hacia herramientas de pago que ocultan la complejidad técnica a los usuarios de tesorería.
Por Economic Buyer: Bancos e instituciones de pago construyen la integración de infraestructura más profunda
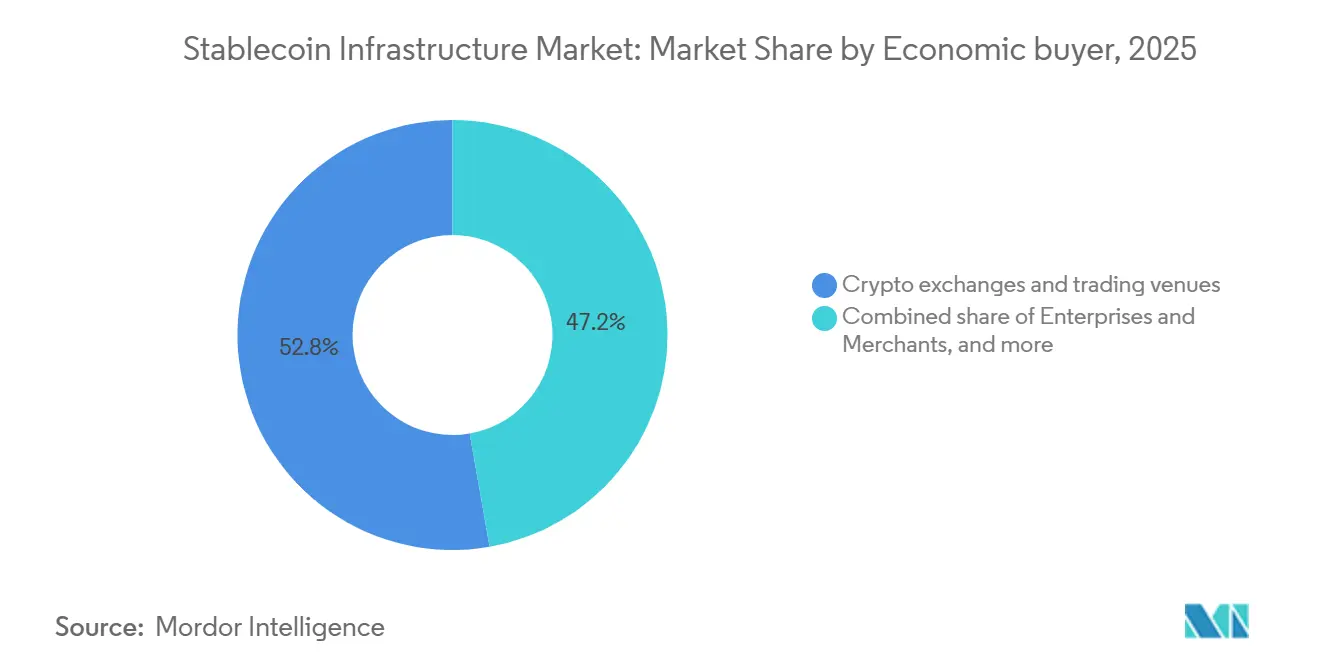
En 2025, las plataformas de intercambio y negociación de criptomonedas representaron el 52.76 % de la cuota de mercado de la infraestructura de stablecoins entre los compradores económicos. Siguen siendo los principales puntos de negociación para los pares USDT y USDC. Además, constituyen el principal punto de acceso para muchos usuarios institucionales que buscan liquidez en stablecoins. Esta posición les otorga un papel fundamental en la emisión, el reembolso, la custodia y el enrutamiento de liquidez. Su sólida base de usuarios respalda los fuertes efectos de red del modelo de infraestructura actual.
Se prevé que los bancos, las instituciones de pago y los operadores de transferencia de dinero crezcan a una tasa de crecimiento anual compuesta (TCAC) del 14.33 % hasta 2031. Shinhan Financial Group acordó con Visa en agosto de 2026 desarrollar una plataforma específica para Corea del Sur para la emisión, remesa y canje de tarjetas. JPMorgan, Citi y UBS participaron en el proyecto piloto Agorá del Banco de Pagos Internacionales (BPI) en julio de 2026, liquidando 1 millón de dólares estadounidenses en 6 divisas mediante un registro compartido de blockchain. Los gestores de activos y los inversores institucionales utilizan infraestructuras relacionadas para la liquidación en los mercados de capitales. Las empresas y los comercios aún presentan una baja penetración, aunque Lawson probó los pagos con JPYC en Japón a través de su tienda en Takanawa Gateway City, Tokio. Estos casos demuestran que la demanda de los compradores se está extendiendo desde las operaciones de cambio de divisas a los servicios financieros regulados y al uso por parte de los comercios.
Por canal de acceso: Los canales bancarios e institucionales captan el próximo desarrollo de infraestructura.
En 2025, los canales de intercambio y corretaje representaban el 48.12 % de la cuota de mercado de infraestructura de stablecoins. Los exchanges centralizados siguen siendo puntos de distribución consolidados para la emisión y el canje. La concentración combinada del 97 % del volumen de negociación de Tether y Circle refuerza las ventajas de escala de los canales establecidos. El acceso directo al emisor, la interfaz de programación de aplicaciones (API), la marca blanca y el acceso a monederos de autocustodia benefician a desarrolladores y empresas. Bridge, propiedad de Stripe, y Zero Hash proporcionan acceso integrado sin necesidad de que los usuarios desarrollen conexiones blockchain propietarias.
Se prevé que los canales bancarios y de instituciones de pago crezcan a una tasa de crecimiento anual compuesta (TCAC) del 16.88 % hasta 2031. Mastercard completó la adquisición de BVNK por 1.8 millones de dólares el 3 de agosto de 2026. Esta adquisición incorporó la infraestructura de pagos en cadena a la plataforma de distribución de Mastercard. Thunes también utiliza la conectividad SWIFT para extender el acceso a las billeteras de stablecoins a través de las redes bancarias existentes. Este enfoque permite a las instituciones financieras utilizar conexiones de corresponsalía establecidas en lugar de crear sistemas de distribución independientes. El mercado de infraestructura de stablecoins para canales bancarios puede crecer a medida que las instituciones busquen acceso regulado a la liquidación y la conectividad de billeteras.
Análisis geográfico
América del Norte concentraba el 36.63 % de la cuota de mercado de infraestructura de stablecoins en 2025. La región incluye a importantes emisores como Tether, Circle y Paxos, así como una amplia capacidad de custodia, cumplimiento normativo y liquidación. La Ley GENIUS, promulgada el 18 de julio de 2025, creó un marco de licencias federal para los emisores de stablecoins autorizados para pagos. Esta ley exige una garantía de reserva 1:1, auditorías mensuales por parte de firmas contables y custodia de reservas cualificada. Las normas de implementación se están finalizando en 2026 y podrían aclarar la división entre el ámbito federal y estatal para los emisores de mayor tamaño. La Superintendencia de Instituciones Financieras de Canadá y la política de pagos digitales de México también abren posibles vías de expansión a medida que se desarrolla la coordinación regional.
Se prevé que Europa crezca a una tasa de crecimiento anual compuesta (TCAC) del 12.74 % hasta 2031. MiCA permite a un emisor autorizado prestar servicios a los 27 estados miembros de la Unión Europea sin necesidad de obtener una autorización independiente en cada país. La autorización de Circle para USDC y EURC le otorga una posición ventajosa en el mercado regional. La consulta de la Comisión Europea examina los modelos de stablecoins con múltiples emisores, la equivalencia de emisores fuera de la Unión Europea y la autorización de tokens referenciados a activos. El proyecto Pontes del Banco Central Europeo tiene previsto ofrecer liquidación mayorista vinculada a la tecnología de registro distribuido a través de TARGET a partir de septiembre de 2026. Iniciativas privadas, como el consorcio de Qivalis y DekaBank, se desarrollan paralelamente a esta infraestructura pública.
Asia-Pacífico, Oriente Medio y África, y Sudamérica ofrecen oportunidades de crecimiento donde los sistemas de stablecoins abordan las débiles conexiones de la banca corresponsal. La enmienda a la Ley de Servicios de Pago de Japón creó una vía legal para las stablecoins extranjeras de tipo fiduciario, mientras que el Gabinete incluyó la promoción de las finanzas en cadena en su documento de política fiscal de julio de 2026. El marco BLOOM de la Autoridad Monetaria de Singapur respaldó el programa piloto de liquidación de stablecoins de Visa con Nium en agosto de 2026. En Sudamérica, Brasil y Argentina utilizan stablecoins denominadas en dólares como cobertura cambiaria. La stablecoin DDSC, con licencia del Banco Central de los Emiratos Árabes Unidos, se lanzó en ADI Chain con conectividad M-Pesa en 8 países africanos. Circle también se asoció con Cassava Technologies para extender la liquidación de USDC a 30 países africanos.
Panorama competitivo
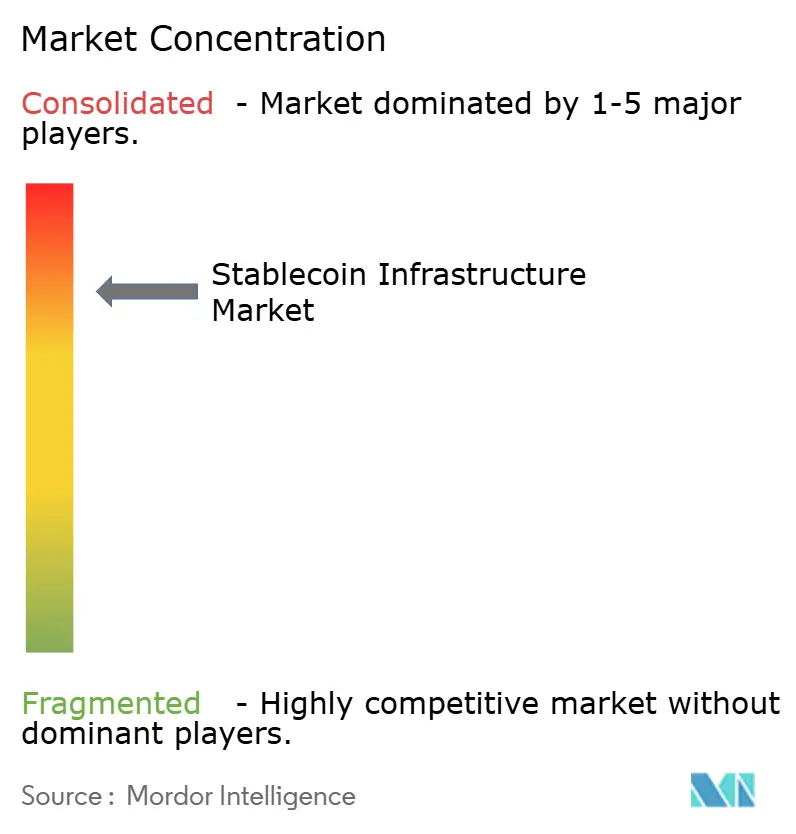
El mercado de infraestructura de stablecoins sigue concentrado en la emisión, con Tether y Circle representando en conjunto aproximadamente el 83 % del suministro global de stablecoins a principios de 2026. USDT de Tether se mantuvo como la stablecoin más grande, mientras que USDC de Circle alcanzó aproximadamente 73.300 millones de dólares en circulación en el segundo trimestre de 2026. La custodia, la orquestación de liquidaciones, el cumplimiento normativo y la distribución están más fragmentados. Decenas de proveedores compiten en cuanto a aprobación regulatoria, profundidad de integración, cobertura geográfica y fiabilidad del servicio. Fireblocks se ha convertido en un importante proveedor de custodia institucional para las actividades de liquidación de USDG de Mastercard y USDC de Visa. Esto hace que su fiabilidad operativa sea crucial en diversas rutas de pago.
Las grandes empresas de pagos están utilizando diferentes estrategias para asegurar las capacidades de las stablecoins. Mastercard completó la adquisición de BVNK por 1.8 millones de dólares en agosto de 2026, adoptando un enfoque basado en la propiedad para la infraestructura de pagos en cadena. Stripe adquirió Bridge por 1.1 millones de dólares en 2025, también utilizando una adquisición para desarrollar la conectividad de pagos. Visa, en cambio, ha trabajado con Zero Hash, Nium y Shinhan Financial a través de un modelo de asociación multioperador. Estas iniciativas demuestran que las redes establecidas ven la liquidación con stablecoins como una capacidad que puede fortalecer los pagos transfronterizos, los servicios de tesorería y la conectividad con monedas fiduciarias. El mercado de infraestructura de stablecoins sigue siendo competitivo porque ningún proveedor lidera todas las capas de la cadena de valor.
Paxos utiliza la licencia de la Oficina del Contralor de la Moneda, el Departamento de Servicios Financieros de Nueva York y la Autoridad Monetaria de Singapur para dar soporte a PayPal, SoFi y la Red Global del Dólar. El Protocolo de Transferencia entre Cadenas de Circle había procesado más de 110 mil millones de USD en 5.3 millones de transferencias para noviembre de 2025. Brale lanzó el Protocolo ION el 29 de julio de 2026 para dar soporte a stablecoins personalizadas mediante un enfoque de quema y acuñación que evita los fondos de liquidez prefinanciados. El protocolo x402 también apunta a una capa de pago para la actividad máquina a máquina que los proveedores establecidos no han comercializado completamente. La autorización MiCA, el cumplimiento de la Ley GENIUS y el cumplimiento de la regla de viaje del Grupo de Acción Financiera Internacional son requisitos básicos para el uso institucional. La puntuación de concentración de mercado es de 8 sobre 10 porque Tether y Circle juntos poseían más del 83 % del suministro global de stablecoins, aunque las otras capas de infraestructura siguen fragmentadas.
Líderes de la industria de infraestructura de stablecoins
atadura limitada
Grupo Circle Internet, Inc.
Coinbase Global, Inc.
Bloques de fuego Ltd.
PayPal Holdings, Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Agosto de 2026: Mastercard completó la adquisición de BVNK por 1.8 millones de dólares el 3 de agosto, convirtiéndose en la primera gran red de tarjetas cotizada en poseer directamente infraestructura de stablecoins en cadena, con el objetivo de facilitar los pagos B2B transfronterizos, los flujos de tesorería y la interoperabilidad entre moneda fiduciaria y en cadena para clientes institucionales a nivel mundial.
- Agosto de 2026: HSBC y Standard Chartered completaron la primera transacción interbancaria en tiempo real en el libro mayor de liquidación 24/7 basado en blockchain de SWIFT utilizando depósitos tokenizados, con 17 bancos participantes en 6 continentes, lo que demuestra que la liquidación de nivel bancario y siempre disponible es técnicamente viable a escala institucional.
- Agosto de 2026: Fasset recaudó 68 millones de dólares en una ronda de financiación Serie C con una valoración de 1 millones de dólares, liderada por SBI Group, para expandir su red de liquidación de stablecoins y su infraestructura de pagos con inteligencia artificial en el Consejo de Cooperación del Golfo, Asia y Europa.
- Junio de 2026: Paga Group y Crossmint anunciaron una asociación para implementar billeteras de stablecoins multicadena e infraestructura de pago bidireccional fiat/stablecoin en toda África, conectando las plataformas locales de entrada y salida de moneda fiduciaria con la plataforma de billetera empresarial de Crossmint, en la que confían las instituciones de Fortune 500.
Alcance del informe del mercado global de infraestructura de stablecoins
| Emisión, reembolso y gestión de reservas |
| Transferencia, compensación y liquidación |
| Tienda, cambio y acceso Fiat |
| Servicios de gobernanza, certificación y cumplimiento |
| Dólar estadounidense |
| Euro |
| Otras monedas fiduciarias |
| Negociación, liquidez de las bolsas y creación de mercado |
| Pagos y liquidación |
| Tesorería corporativa y gestión de efectivo |
| Garantías y liquidación en los mercados de capitales |
| Otro uso en la cadena |
| Bancos, instituciones de pago y operadores de transferencia de dinero |
| Plataformas de intercambio y negociación de criptomonedas |
| Empresas y comerciantes |
| Gestores de activos e inversores institucionales |
| Empresas Fintech y desarrolladores de plataformas |
| Canales de intercambio y corretaje |
| Canales bancarios y de instituciones de pago |
| Canales de emisión directa, API y marca blanca |
| Acceso a la billetera de autocustodia |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Indonesia | |
| Thailand | |
| Malaysia | |
| Singapore | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Medio Oriente y África |
| Función de acuerdo | Emisión, reembolso y gestión de reservas | |
| Transferencia, compensación y liquidación | ||
| Tienda, cambio y acceso Fiat | ||
| Servicios de gobernanza, certificación y cumplimiento | ||
| Por denominación de moneda | Dólar estadounidense | |
| Euro | ||
| Otras monedas fiduciarias | ||
| por Aplicación | Negociación, liquidez de las bolsas y creación de mercado | |
| Pagos y liquidación | ||
| Tesorería corporativa y gestión de efectivo | ||
| Garantías y liquidación en los mercados de capitales | ||
| Otro uso en la cadena | ||
| Por Comprador Económico | Bancos, instituciones de pago y operadores de transferencia de dinero | |
| Plataformas de intercambio y negociación de criptomonedas | ||
| Empresas y comerciantes | ||
| Gestores de activos e inversores institucionales | ||
| Empresas Fintech y desarrolladores de plataformas | ||
| Por canal de acceso | Canales de intercambio y corretaje | |
| Canales bancarios y de instituciones de pago | ||
| Canales de emisión directa, API y marca blanca | ||
| Acceso a la billetera de autocustodia | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Indonesia | ||
| Thailand | ||
| Malaysia | ||
| Singapore | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Qué factores impulsan el crecimiento de la infraestructura de las stablecoins?
La emisión de licencias, los servicios de cumplimiento normativo, la liquidación transfronteriza y la integración de pagos institucionales respaldan la previsión de una tasa de crecimiento anual compuesta (CAGR) del 9.4 % entre 2026 y 2031.
¿Qué función de disposición lidera la infraestructura de las stablecoins?
La emisión, el reembolso y la gestión de reservas representaron el 87.45% de los ingresos en 2025.
¿Qué caso de uso de las stablecoins está creciendo más rápidamente?
Se prevé que los pagos y las liquidaciones crezcan a una tasa de crecimiento anual compuesta (TCAC) del 15.26 % hasta 2031, a medida que las instituciones reguladas adopten herramientas de liquidación gestionadas.
¿Qué región presenta las mejores perspectivas de crecimiento?
Se prevé que Europa experimente un crecimiento anual compuesto del 12.74 % hasta 2031, gracias al sistema de pasaporte MiCA que opera en 27 estados miembros de la Unión Europea.
¿Por qué los bancos están adoptando sistemas de liquidación con stablecoins?
Los bancos buscan una liquidación transfronteriza más rápida, procesos de cumplimiento controlados y la integración con los flujos de trabajo de tesorería y pagos existentes.
¿Qué grado de concentración existe en la emisión de stablecoins?
A mediados de 2026, Tether y Circle representaban en conjunto más del 83% del suministro mundial de stablecoins, mientras que otras capas de infraestructura siguen estando más fragmentadas.


