

Tamaño y participación en el mercado de placas de circuito impreso multicapa estándar
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
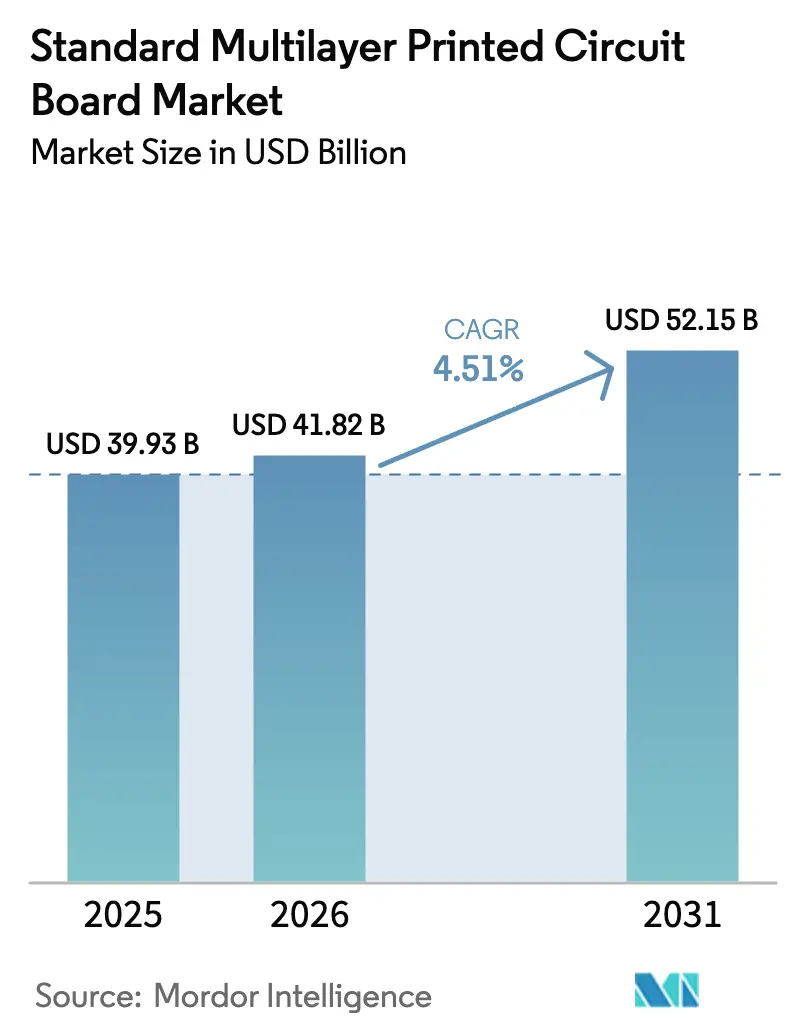
| Tamaño del mercado (2026) | USD 41.82 mil millones |
| Tamaño del mercado (2031) | USD 52.15 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.51% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
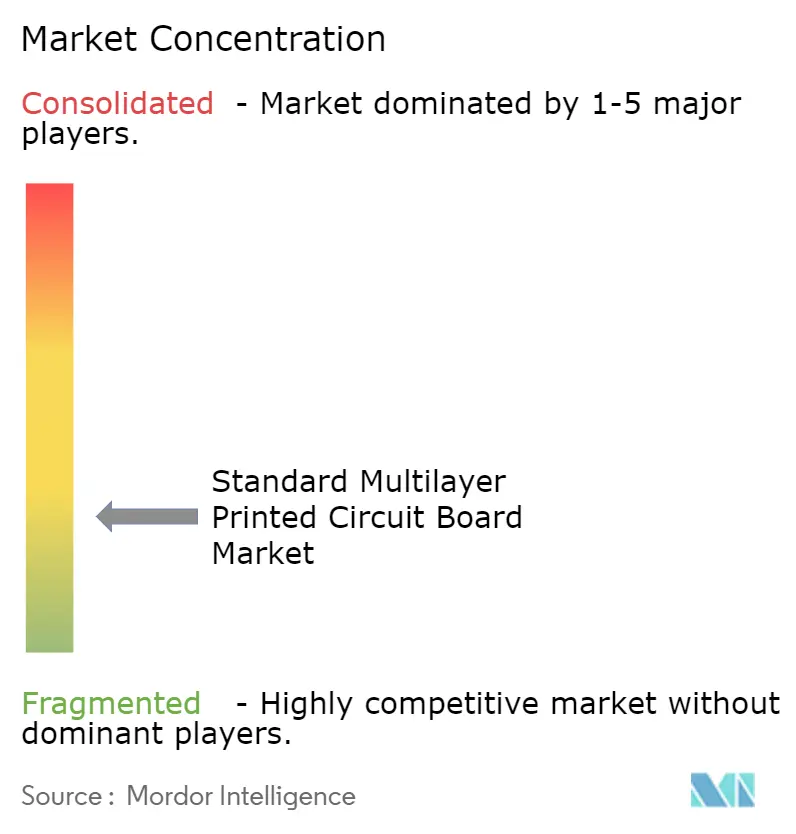
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de placas de circuito impreso multicapa estándar por Mordor Intelligence
El mercado estándar de placas de circuito impreso multicapa se valoró en 39.93 millones de dólares en 2025 y se prevé que crezca de 41.82 millones de dólares en 2026 a 52.15 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.51 % durante el período de pronóstico (2026-2031). La demanda se está ampliando, desde teléfonos inteligentes y portátiles hasta servidores de inteligencia artificial, radios de macrocélulas 5G y vehículos avanzados de asistencia al conductor, todos ellos basados en apilamientos de 10 a 24 capas que superan los límites eléctricos y térmicos del vidrio-epoxi convencional. Los hiperescaladores ya están rediseñando las estructuras de los centros de datos en torno a los canales SerDes de 112 G y 224 G que pierden integridad de señal en el FR-4 tradicional, lo que obliga a un cambio hacia laminados de pérdida ultrabaja y láminas de cobre con tratamiento inverso. Los fabricantes de automóviles están siguiendo este camino con placas controladoras de zona que imitan las tolerancias aeroespaciales, mientras que empresas de satélites como SpaceX están internamente produciendo para asegurar el suministro a constelaciones que ahora cuentan con decenas de miles de nodos. En conjunto, estos cambios están incrementando el número promedio de capas, la complejidad del material y el valor bruto por panel mucho más rápido de lo que implica el crecimiento de los ingresos, reposicionando el mercado estándar de PCB multicapa como un eje central de los ecosistemas de computación, movilidad y conectividad de próxima generación.
Conclusiones clave del informe
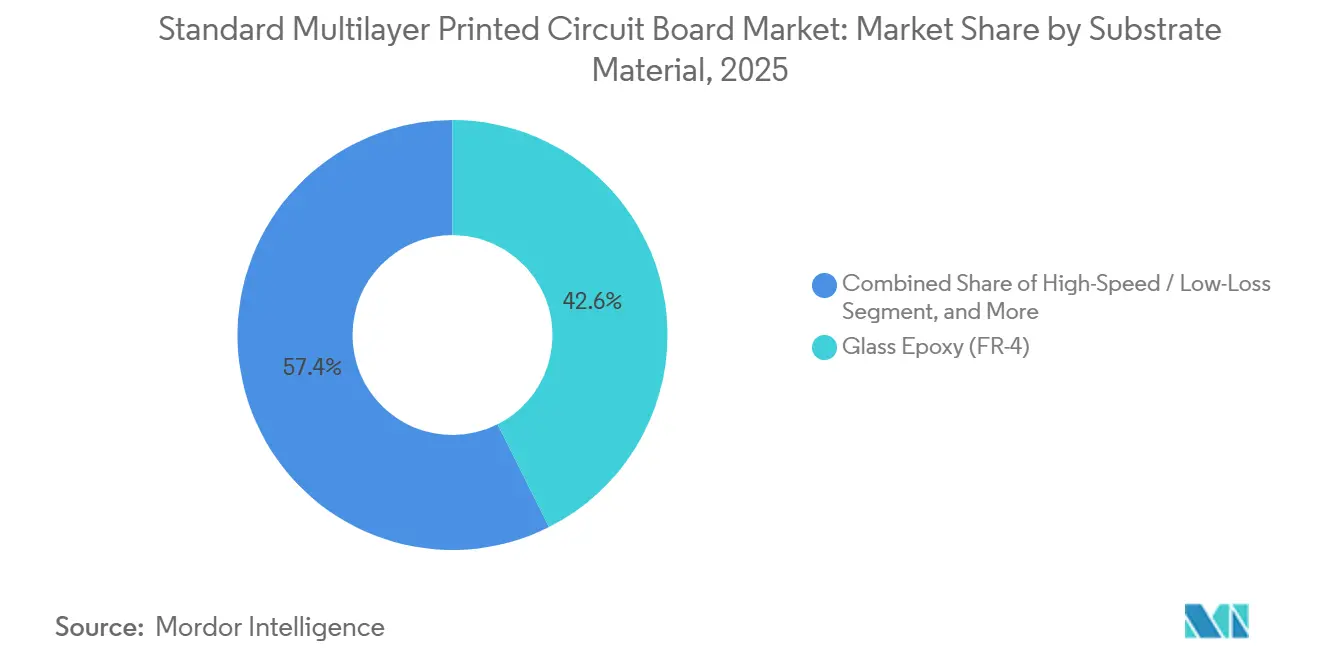
- Por material de sustrato, el vidrio-epoxi (FR-4) lideró con una participación del 42.59 % del mercado de placas de circuito impreso multicapa estándar en 2025, mientras que los laminados de baja pérdida y alta velocidad avanzan a una CAGR del 5.63 % hasta 2031.
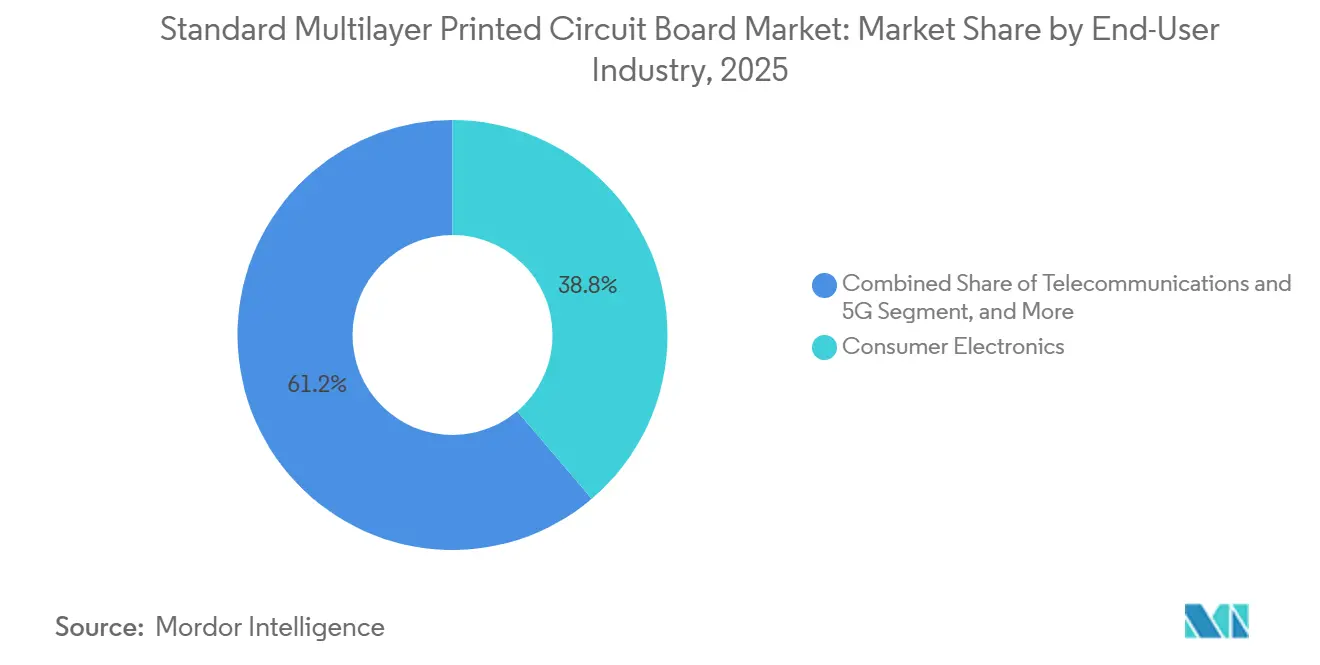
- Por industria de usuario final, la electrónica de consumo representó el 38.79% del tamaño del mercado de placas de circuito impreso multicapa estándar en 2025, mientras que las telecomunicaciones y el 5G se están expandiendo a la CAGR más rápida del 5.79% hasta 2031.
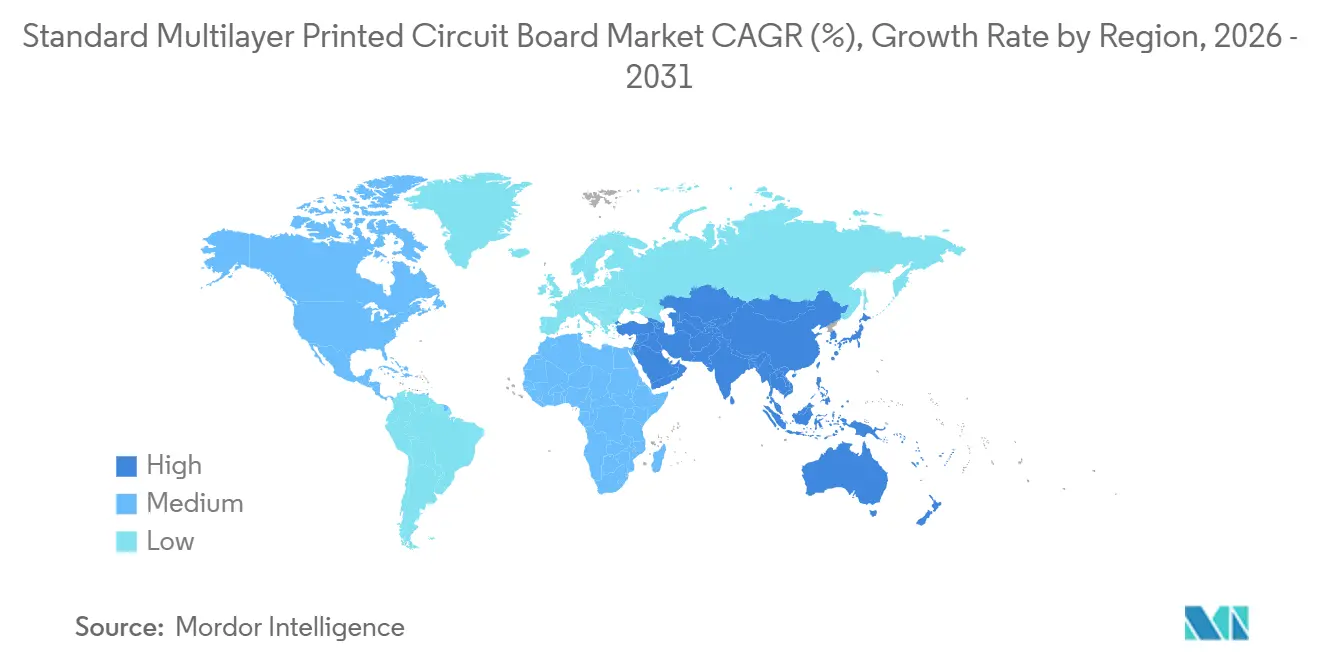
- Por geografía, Asia-Pacífico capturó el 82.54 % de los ingresos en 2025 y se prevé que crezca a una CAGR del 5.25 %, lo que refuerza su papel como punto de apoyo de la producción y la demanda para el mercado estándar de placas de circuito impreso multicapa.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de placas de circuito impreso multicapa estándar
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de interconexiones de alta densidad en teléfonos inteligentes | + 0.90% | Global, con concentración en China, Taiwán, Corea del Sur e India | Mediano plazo (2-4 años) |
| Los rápidos despliegues de estaciones base 5G aceleran las actualizaciones de PCB | + 1.20% | Global, liderado por Asia-Pacífico (China, India, Sudeste Asiático), América del Norte y Europa | Corto plazo (≤ 2 años) |
| Recuento de capas de la placa de conducción de penetración ADAS automotriz | + 0.80% | Global, con adopción temprana en Europa, América del Norte, China y Japón | Largo plazo (≥ 4 años) |
| Adopción de SerDes de 112 G/224 G en centros de datos que requieren laminados de baja pérdida | + 1.00% | América del Norte y Europa (centros de hiperescalado), Asia-Pacífico (fabricación e implementación) | Mediano plazo (2-4 años) |
| Incentivos gubernamentales para la fabricación local de PCB en India y Vietnam | + 0.50% | India y Vietnam, con repercusiones en el Sudeste Asiático | Mediano plazo (2-4 años) |
| Inversiones renovadas en constelaciones de satélites que requieren placas resistentes a la radiación | + 0.30% | América del Norte (SpaceX, Amazon), Europa (OneWeb), Asia-Pacífico (fabricación) | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de teléfonos inteligentes con interconexión de alta densidad
Las marcas de teléfonos inteligentes están pasando de HDI de 8 capas a HDI de 10 y 12 capas para integrar matrices de cámaras múltiples, sensores bajo la pantalla y antenas 5G de banda alta en teléfonos más delgados. Samsung y LG Display aceleraron la adopción de HDI de cualquier capa en Corea en 2025 al estandarizar microvías apiladas que reducen el grosor de la placa en un 20 % y aumentan la densidad de enrutamiento en un 35 %. [1] Asociación Coreana de Circuitos Impresos, “Boletín Técnico 2025”, KPCA.OR.KR El requisito de Apple de que cada placa lógica del iPhone utilice estaño reciclado obligó a los fabricantes por contrato a validar perfiles sin plomo en seis o más capas de vías láser, impulsando mejoras en la metrología y los hornos de reflujo. Más allá de los teléfonos, los terminales de usuario de Starlink absorben miles de millones de paneles HDI por año, lo que subraya cómo la banda ancha satelital está emergiendo como un impulsor paralelo de volumen masivo. Con la creciente presencia de líneas de 2 µm en los encapsulados de oblea con distribución de pines, la frontera entre sustrato y placa se difumina, impulsando el conocimiento transversal entre los fabricantes de HDI. En conjunto, estas tendencias mantienen al mercado de PCB multicapa estándar en una constante evolución tecnológica, acortando los ciclos de depreciación de los equipos y aumentando la intensidad de capital.
Actualizaciones rápidas de estaciones base 5G
GSMA pronostica 5.7 mil millones de conexiones 5G para 2030, equivalente al 60% de las suscripciones móviles globales. [2] GSMA Intelligence, “Mobile Economy 2025”, GSMAINTELLIGENCE.COM Cada macrocelda urbana densa ahora integra placas de 12 capas a 24 capas que mezclan planos de alimentación FR-4 con alimentadores de antena Rogers o Astra MT77, un híbrido que cuesta un 40% más que los diseños LTE anteriores pero reduce a la mitad la pérdida de inserción en 28–39 GHz. Ericsson espera una segunda ola de reemplazo a medida que las radios de primera generación de 2020-2022 alcancen la obsolescencia, aumentando la demanda de unidades exteriores hasta 2028. Los fabricantes deben lograr una rugosidad de lámina de cobre por debajo de 3 µm RMS y contener las zonas ricas en resina a menos del 5% del volumen del laminado para suprimir la intermodulación pasiva. El cumplimiento de la norma IPC-6012 Clase 3 es ahora un requisito contractual para los proveedores de telecomunicaciones de primer nivel, lo que supone un coste adicional de inspección del 15 % al 20 %, pero recompensa a los talleres cualificados con contratos de volumen a largo plazo. Estas condiciones consolidan a las telecomunicaciones como el segmento de mayor crecimiento del mercado de placas de circuito impreso multicapa estándar.
Penetración de ADAS en la automoción
La industria estima que habrá 84 millones de vehículos equipados con ADAS para 2035, frente a los 53.5 millones de unidades de 2023. Cada controlador de dominio consolida la fusión de radar, lidar y cámara en placas de 16 a 20 capas que soportan ciclos de −40 °C a +105 °C bajo la certificación AEC-Q100 Grado 2. Las plataformas Drive Orin de NVIDIA requieren un espacio de traza de 75 µm más terminaciones de vía ciega para reducir la distorsión en los enlaces de cámara de 12 Gbps. La incursión de Toyota en el Sudeste Asiático e India en el mercado de doble abastecimiento amplía la demanda regional y acorta los ciclos logísticos. Las arquitecturas de zona centralizada reducen la cantidad de placas por vehículo, pero aumentan el valor por placa hasta en un 80 %, lo que enriquece el mercado de PCB multicapa estándar a largo plazo a medida que convergen la electrificación y la autonomía.
Adopción de SerDes 112G-224G en centros de datos
Los conmutadores de 800 Gbps de Intel asignan solo 18 dB del presupuesto de canal de 30 dB a las pistas de PCB, descartando el FR-4 estándar y exigiendo laminados con factores de disipación inferiores a 0.004. [3] Intel Corp., “Ethernet 800 Series Product Brief 2024”, INTEL.COM Panasonic Megtron 7 e Isola Astra MT77 cuestan de tres a cuatro veces más que el FR-4, pero garantizan aperturas de ojo a 28 GHz Nyquist. Synopsys advierte que los carriles de 224 G a 56 GHz reducen aún más los presupuestos de pérdida, lo que impulsa a los fabricantes hacia el cobre ultrasuave y las resinas de 180 °C Tg. La especificación de óptica coempaquetada del Optical Internetworking Forum acorta el alcance, pero descarga 800 W de calor en un sustrato de 60 mm × 60 mm, lo que obliga a los bloques de cobre integrados y las incrustaciones de cámara de vapor. Las empresas de hiperescala responden mediante la cualificación de pilas de laminados propias, impulsando la integración vertical y asegurando la demanda a largo plazo para el mercado estándar de placas de circuito impreso multicapa.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La volatilidad de los precios del cobre reduce los márgenes de los fabricantes | -0.60% | Global, con un impacto agudo en los fabricantes de Asia-Pacífico que operan con márgenes estrechos | Corto plazo (≤ 2 años) |
| Las estrictas actualizaciones de RoHS y REACH de la UE aumentan los costes de cumplimiento | -0.40% | Europa (directa), proveedores globales del mercado de la UE (indirecto) | Mediano plazo (2-4 años) |
| Cuellos de botella en la cadena de suministro de películas de refuerzo Ajinomoto (ABF) | -0.30% | Productores de sustratos de CI globales, concentrados en Taiwán, Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Aumento de la fabricación interna de PCB por parte de empresas de EMS de primer nivel | -0.20% | América del Norte y Asia-Pacífico, que afectan a los fabricantes de PCB comerciales | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La volatilidad de los precios del cobre reduce los márgenes
Goldman Sachs fija el precio promedio del cobre en USD 10,710 por tonelada para el primer semestre de 2026, mientras que JP Morgan prevé un déficit de 330,000 toneladas para finales de año debido a las interrupciones en Zambia y las restricciones a las exportaciones de Indonesia. El cobre representa hasta el 30% de la lista de materiales de una placa multicapa, y una oscilación del 15% en el precio spot puede eliminar entre 300 y 400 puntos básicos del margen bruto en plantas que cotizan en ciclos de 60 días. Aunque gigantes como Unimicron operan con cobertura en la Bolsa de Metales de Londres, aproximadamente el 40% de la capacidad de Asia-Pacífico reside en pequeñas y medianas empresas que carecen de tesorería. Por lo tanto, los aumentos repentinos de precios pueden paralizar la producción o forzar el cierre de las líneas, lo que modera la trayectoria de crecimiento del mercado estándar de placas de circuito impreso multicapa a corto plazo.
Actualizaciones rigurosas de RoHS y REACH de la UE
La Comisión Europea retirará las exenciones restantes para la soldadura de plomo en equipos industriales y médicos para 2027, mientras que la Agencia Europea de Sustancias y Mezclas Químicas amplió las revisiones de las exenciones de 18 a 24 meses. El cumplimiento exige pruebas de ciclo térmico según la norma IPC-9701, añade de dos a tres semanas al lanzamiento de nuevos productos y cuesta entre 50,000 y 100,000 EUR (56,000-112,000 USD) por familia de productos para las tiendas de gama media. El Reglamento de Diseño Ecológico y la normativa POP de Estocolmo, concurrentes, prohíben a los fabricantes de productos a presión adoptar resinas sin halógenos y verificar la reciclabilidad, lo que aumenta los gastos generales de documentación. Los grupos con buena capitalización incluyen el gasto en precios premium, pero los exportadores más pequeños se enfrentan a una erosión de margen de hasta 100 puntos básicos, lo que diluye la rentabilidad en el mercado estándar de placas de circuito impreso multicapa.
Análisis de segmento
Por material de sustrato: Los laminados de alta velocidad garantizan un valor superior
Los laminados de alta velocidad y baja pérdida están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 5.63 % entre 2026 y 2031, superando el crecimiento general del sector y absorbiendo ingresos del vidrio-epoxi. En términos absolutos, el vidrio-epoxi conservó el 42.59 % de la cuota de mercado de las placas de circuito impreso multicapa estándar en 2025, lo que refleja su ventaja de precio de entre 8 y 12 USD por metro cuadrado. Sin embargo, la migración a aplicaciones de más de 10 GHz implica que cada rack de servidores de IA o radios de ondas milimétricas implementado contiene al menos dos paneles fabricados con Megtron 7 o Astra MT77, cada uno con un precio de entre 30 y 50 USD por metro cuadrado, lo que amplía la capa premium del mercado de placas de circuito impreso multicapa estándar.
La diferencia se está ampliando. La inversión de Elite Material por 2.780 millones de NTD (88.5 millones de USD) en Taoyuan se inicia en el segundo semestre de 2026, mientras que Shengyi expande su CCL de alta frecuencia en un 30 % para impulsar los pedidos de 5G y radar. La poliimida sigue siendo esencial para la aviónica militar con temperaturas de entre -55 °C y +200 °C, pero su coste, de cinco a ocho veces el del FR-4, limita el crecimiento de la cuota de mercado. A medida que el volumen se inclina hacia el CCL de baja pérdida, las plantas de FR-4 de consumo básico corren el riesgo de sufrir déficits de utilización a menos que modernicen sus líneas de prensado, una bifurcación estratégica que podría redefinir la asignación de capacidad en el mercado estándar de placas de circuito impreso multicapa.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de usuario final: las telecomunicaciones y el 5G superan a los segmentos tradicionales
Las telecomunicaciones y el 5G registraron la mayor tasa de crecimiento anual compuesta (TCAC) prevista, del 5.79 %, impulsada por las 5.7 millones de conexiones 5G proyectadas para 2030. La electrónica de consumo siguió dominando los ingresos en 2025, pero los envíos de teléfonos se estancaron debido a que las marcas extendieron los ciclos de reemplazo para obtener calificaciones de sostenibilidad. Los compradores de computación a hiperescala y centros de datos coinvierten con proveedores de placas para asegurar paneles de 16 a 20 capas que soportan enlaces de 112 G, lo que refuerza la competitividad de este subsegmento.
El crecimiento de la industria automotriz y de vehículos eléctricos se acelera a medida que proliferan las arquitecturas de zonas centralizadas; cada controlador consume entre 60 y 80 USD de contenido de PCB, más del doble que una ECU tradicional. Los equipos industriales y de potencia prefieren las construcciones de cobre pesado de 3 oz a 6 oz para una vida útil de 20 años, lo que crea una base estable, aunque más lenta, para la industria estándar de PCB multicapa. Los sectores de la salud, la aeroespacial y la defensa siguen siendo nichos de mercado, pero con amplios márgenes, aprovechando la poliimida de desgasificación controlada o el FR-4 sin halógenos para cumplir con los estrictos marcos regulatorios. En general, la diversificación vertical amortigua las fluctuaciones cíclicas e impulsa los precios promedio de venta (ASP) combinados en el mercado estándar de placas de circuito impreso multicapa.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Asia-Pacífico acaparó el 82.54% de los ingresos globales en 2025 y se prevé un crecimiento del 5.25% hasta 2031, lo que subraya su importancia central para el mercado estándar de placas de circuito impreso multicapa. China y Taiwán aportaron conjuntamente el 65% de la producción mundial, y la producción taiwanesa de 735 000 millones de dólares taiwaneses (23 500 millones de dólares estadounidenses) equivale al 30% del valor global. China continental contribuyó con unos 350 000 millones de yuanes (48 300 millones de dólares estadounidenses) ese mismo año, impulsada por las agresivas ampliaciones de capacidad de HDI en las provincias de Guangdong y Jiangsu. A esto se suman las medidas de estímulo del gobierno: el Plan de Fabricación de Componentes Electrónicos de la India asigna 22 919 millones de rupias indias (2750 millones de dólares estadounidenses) y reembolsa hasta el 10% de la inversión de capital, mientras que la Circular 33/2025 de Vietnam fija las exenciones de impuestos corporativos al 30% de contenido de proveedores locales, lo que impulsa a las multinacionales a establecer empresas conjuntas regionales.
Norteamérica representa una pequeña participación, pero supera con creces su peso en placas de alta fiabilidad para los sectores aeroespacial, de defensa y de centros de datos. TTM Technologies registró 579 millones de dólares en el tercer trimestre de 2024, con un 44 % proveniente del sector de defensa, lo que protegió a la empresa de las caídas del consumo. La planta de SpaceX en Bastrop, considerada la más grande del continente en volumen, canalizará miles de paneles de antena satelital al día a canales cautivos, lo que demuestra cómo la integración vertical estratégica puede transformar las cadenas de suministro locales.
Europa se encuentra entre la rentabilidad de Asia y los imperativos de seguridad nacional de Norteamérica. AT&S, con sede en Austria, está invirtiendo 300 millones de euros (336 millones de dólares) en Leoben para sustratos automotrices e industriales, y los fabricantes de automóviles alemanes de primer nivel recurren habitualmente a fábricas europeas para cumplir con las estrictas normas de auditoría RoHS y REACH. El resto del mundo, con su bloque de América Latina, Oriente Medio y África, sigue siendo incipiente, pero está buscando inversión extranjera directa: el modelo de fabricación de refugios de México y la zona franca de Tánger Med de Marruecos promueven estrategias de nearshoring que podrían captar la demanda derivada del mercado estándar de placas de circuito impreso multicapa, a medida que los riesgos geopolíticos impulsan la diversificación de la cadena de suministro.
Panorama competitivo
El mercado estándar de placas de circuito impreso multicapa presenta una estructura en forma de K. Cientos de pequeñas y medianas plantas chinas y taiwanesas compiten por el FR-4, mientras que una docena de oligopolistas se llevan más de la mitad de las ganancias en sustratos avanzados. AT&S integra líneas de laminado, tablero y sustrato bajo un mismo techo, lo que permite un margen bruto combinado entre un 40 % y un 50 % mayor que el de sus competidores que deben abastecerse externamente de laminado revestido de cobre. Unimicron obtuvo el 49.2 % de sus ingresos de 2024 de los sustratos de película de acumulación de Ajinomoto, un nicho lucrativo pero con capacidad limitada que también expone a la empresa a riesgos de suministro, ya que las expansiones de ABF no satisfacen la demanda.
Las oportunidades de espacio en blanco surgen en el rango de 10 a 16 capas, donde los vehículos ADAS, los robots industriales y los escáneres médicos requieren un control de proceso de Clase 3, pero no las tolerancias extremas de ancho de línea de los sustratos de circuitos integrados. Las empresas que modernizan sus líneas de prensado y taladros láser sin invertir excesivamente en el recubrimiento de sustratos pueden obtener márgenes de EBITDA del 15-20%, superiores al promedio de los productos básicos, pero inferiores a los especialistas de élite en sustratos. Las brechas tecnológicas se amplían, ya que entre el 30% y el 40% de la capacidad de Asia-Pacífico aún utiliza película fotográfica en lugar de imagen directa, lo que limita el rendimiento de los diseños con espacio de trazas de 75 µm y obliga a los fabricantes de equipos originales (OEM) a recurrir a socios verificados.
La integración hacia atrás es el factor disruptivo a tener en cuenta. SpaceX ya fabrica sus propias placas de antena, y se rumorea que Amazon invertirá en sustratos Kuiper. Estas medidas reducen el volumen de ventas y limitan la oferta para marcas más pequeñas, lo que podría desencadenar una mayor consolidación. La intensificación de las normas agrava esta tendencia: las normas IPC-6012 Clase 3, IPC-A-600 Clase 3 y la próxima ISO 17 121 de trazabilidad elevan los umbrales de inversión, obligando a las fábricas de pequeña escala a fusionarse o salir, transformando así la topología competitiva del mercado estándar de placas de circuito impreso multicapa.
Líderes de la industria de placas de circuito impreso multicapa estándar
Tecnología Zhen Ding Holding Limited
Compañía: Nippon Mektron, Ltd.
Corporación de Tecnología Unimicron
Tecnologías TTM Inc.
AT&SAG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Enero de 2026: El Ministerio de Ciencia y Tecnología de Vietnam activó la Circular 33/2025, que vincula los incentivos fiscales corporativos para proyectos de electrónica al 30% de contenido de proveedores nacionales y a la propiedad verificable del diseño de PCB.
- Diciembre de 2025: AT&S confirmó que su campus de Kulim, Malasia, un proyecto de 2.300 millones de euros (2.600 millones de dólares), inició la fase de aceleración para sustratos de IA y computación de alto rendimiento, con el objetivo de alcanzar un volumen de producción para el segundo semestre de 2026.
- Noviembre de 2025: Unimicron asignó 35 mil millones de TWD (1.100 millones de USD) para líneas de sustrato ABF adicionales en Taoyuan y Shanying, con la primera capacidad prevista para el primer semestre de 2026.
- Octubre de 2025: Samsung Electro-Mechanics reportó ingresos de KRW 10.8 billones (USD 8.1 mil millones) en 2024 y planes detallados para duplicar la capacidad de BGA de chip invertido en Vietnam para satisfacer la demanda de IA a hiperescala.
Alcance del informe de mercado de placas de circuito impreso multicapa estándar global
El informe de mercado de placas de circuito impreso multicapa estándar está segmentado por material de sustrato (epoxi de vidrio [FR-4], alta velocidad/baja pérdida, poliimida [PI]), industria del usuario final (electrónica de consumo, informática y centros de datos, telecomunicaciones y 5G, automoción y vehículos eléctricos, industria y energía, atención médica/médica, aeroespacial y defensa, otras industrias de usuario final) y geografía (Norteamérica, Europa, Asia-Pacífico, resto del mundo). Las previsiones de mercado se proporcionan en términos de valor (USD).
| Epoxi de vidrio (FR-4) |
| Alta velocidad/baja pérdida |
| Poliamida (PI) |
| Resinas de embalaje (BT/ABF) |
| Otros materiales de sustrato |
| Electrónica de Consumo: |
| Computación y centros de datos |
| Telecomunicaciones y 5G |
| Automoción y vehículos eléctricos |
| Industria y Energía |
| Atención sanitaria / Médica |
| Aeroespacial y defensa |
| Otras industrias de usuarios finales |
| Norteamérica | Estados Unidos |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| Netherlands | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Taiwán | |
| Japan | |
| India | |
| South Korea | |
| Southeast Asia | |
| Resto de Asia-Pacífico | |
| Resto del mundo |
| Por material de sustrato | Epoxi de vidrio (FR-4) | |
| Alta velocidad/baja pérdida | ||
| Poliamida (PI) | ||
| Resinas de embalaje (BT/ABF) | ||
| Otros materiales de sustrato | ||
| Por industria del usuario final | Electrónica de Consumo: | |
| Computación y centros de datos | ||
| Telecomunicaciones y 5G | ||
| Automoción y vehículos eléctricos | ||
| Industria y Energía | ||
| Atención sanitaria / Médica | ||
| Aeroespacial y defensa | ||
| Otras industrias de usuarios finales | ||
| Por geografía | Norteamérica | Estados Unidos |
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Netherlands | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Taiwán | ||
| Japan | ||
| India | ||
| South Korea | ||
| Southeast Asia | ||
| Resto de Asia-Pacífico | ||
| Resto del mundo | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de placas de circuito impreso multicapa estándar?
El tamaño del mercado de placas de circuito impreso multicapa estándar era de USD 41.82 mil millones en 2026 y se prevé que aumente a USD 52.15 mil millones para 2031.
¿Qué sector vertical de usuario final está creciendo más rápido?
Las telecomunicaciones y el 5G lideran con una tasa de crecimiento anual compuesta (CAGR) proyectada del 5.79 % hasta 2031, impulsada por densas actualizaciones de macroceldas 5G.
¿Por qué los laminados de baja pérdida están ganando cuota de mercado?
Los canales SerDes de 112 G y 224 G en servidores de IA y radios 5G superan los presupuestos de pérdida de FR-4, lo que impulsa la demanda hacia Megtron 7, Astra MT77 y materiales similares.
¿Cómo afectarán los cambios RoHS de la UE a los proveedores?
La eliminación gradual de la soldadura con plomo en 2027 ampliará los ciclos de calificación de productos hasta tres semanas y aumentará los costos de cumplimiento, lo que afectará a los fabricantes más pequeños.
¿Qué región domina la producción?
Asia-Pacífico representa más del 80% de los ingresos, y China y Taiwán juntos suministran el 65% de la producción mundial.
¿Cuál es el mayor riesgo a corto plazo para los márgenes?
La volatilidad del precio del cobre podría eliminar entre 300 y 400 puntos básicos de margen bruto para las tiendas que no pueden cubrir sus riesgos o reajustar sus precios rápidamente.


