

Tamaño y participación en el mercado de autoclaves de vapor
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 2.86 mil millones |
| Tamaño del mercado (2031) | USD 4.21 mil millones |
| Tasa de crecimiento (2026 - 2031) | 8.03% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
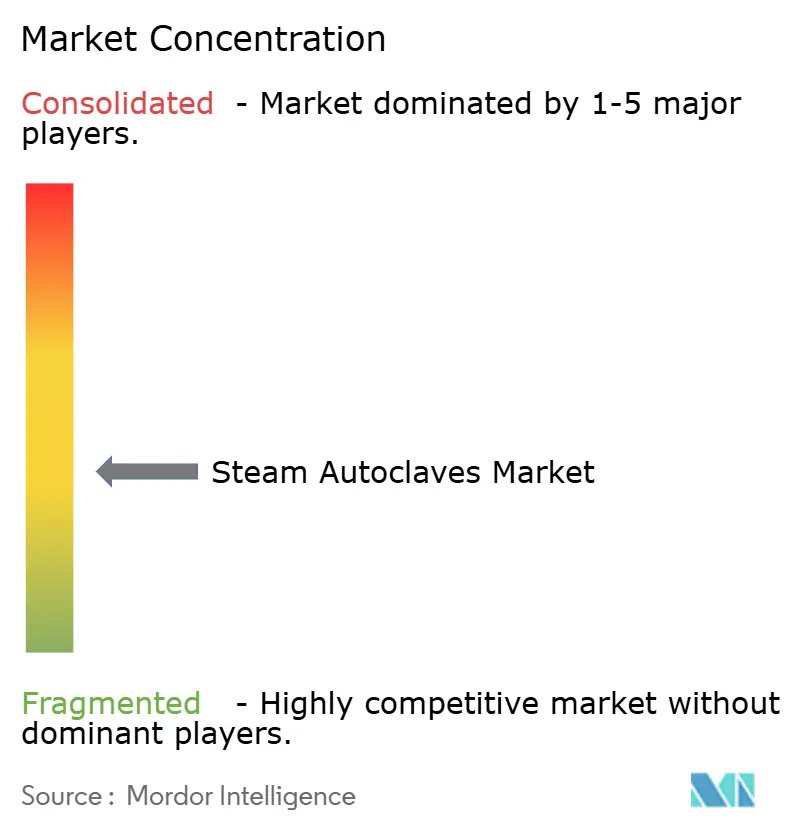
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de autoclaves de vapor por Mordor Intelligence
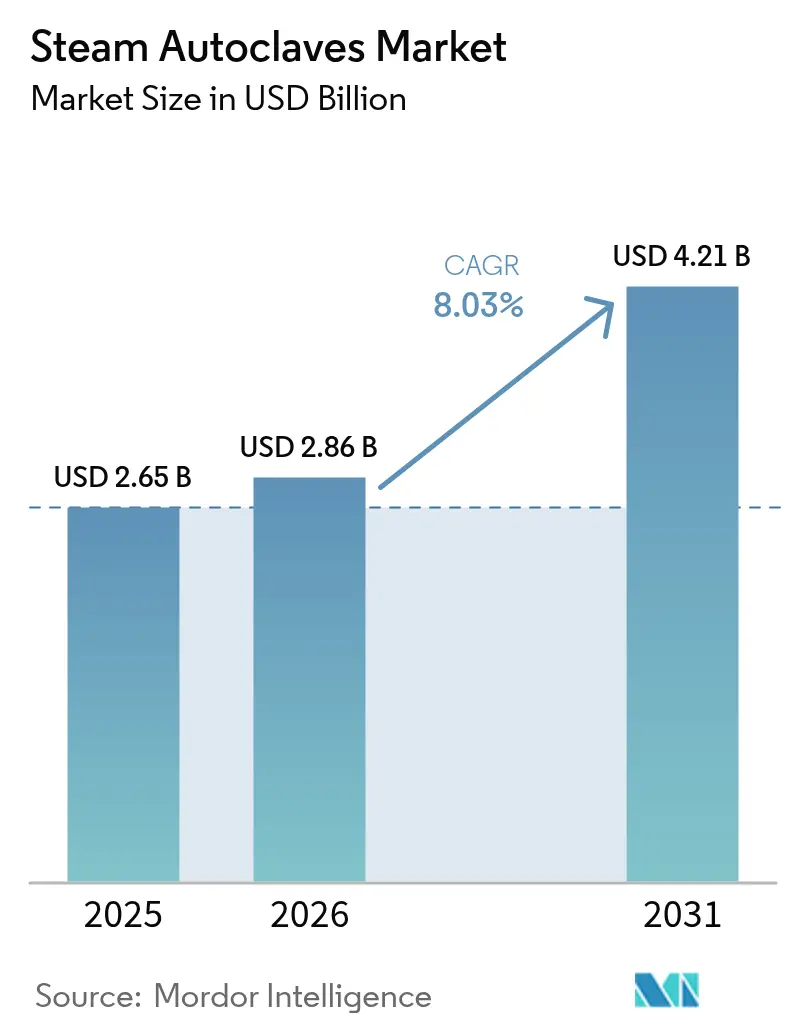
Se espera que el tamaño del mercado de autoclaves de vapor crezca de USD 2.65 mil millones en 2025 a USD 2.86 mil millones en 2026 y se prevé que alcance USD 4.21 mil millones para 2031 con un CAGR del 8.03% durante 2026-2031. Los crecientes requisitos de control de infecciones, el endurecimiento de las normas de emisiones para el óxido de etileno y la creciente urgencia de contener las infecciones asociadas a la atención médica mantienen la inversión de capital en esterilización por vapor resiliente, incluso cuando los sistemas de salud evalúan las compensaciones entre costo y sostenibilidad. Los hospitales norteamericanos continúan renovando sus flotas en línea con los ciclos de acreditación, mientras que los proveedores de Asia-Pacífico aceleran las instalaciones nuevas en respuesta a la expansión de la infraestructura y el crecimiento de la fabricación de dispositivos médicos. Los cambios regulatorios, como la alineación de las normas del sistema de calidad de la FDA de EE. UU. con ISO 13485 y la actualización del Anexo 1 de GMP de la UE, favorecen las unidades conectadas digitalmente que automatizan la validación y el registro, impulsando la demanda del segmento premium. Al mismo tiempo, los proveedores están rediseñando las cámaras y los ciclos para reducir el consumo de agua y energía, lo que resulta atractivo para los compradores que desean cumplir con los objetivos de descarbonización sin comprometer la eficacia de la esterilización.
Conclusiones clave del informe
- Por tipo de producto, las unidades verticales lideraron con el 41.95 % de la participación de mercado de autoclaves de vapor en 2025; se proyecta que los modelos de sobremesa/banco se expandirán a una CAGR del 9.94 % hasta 2031.
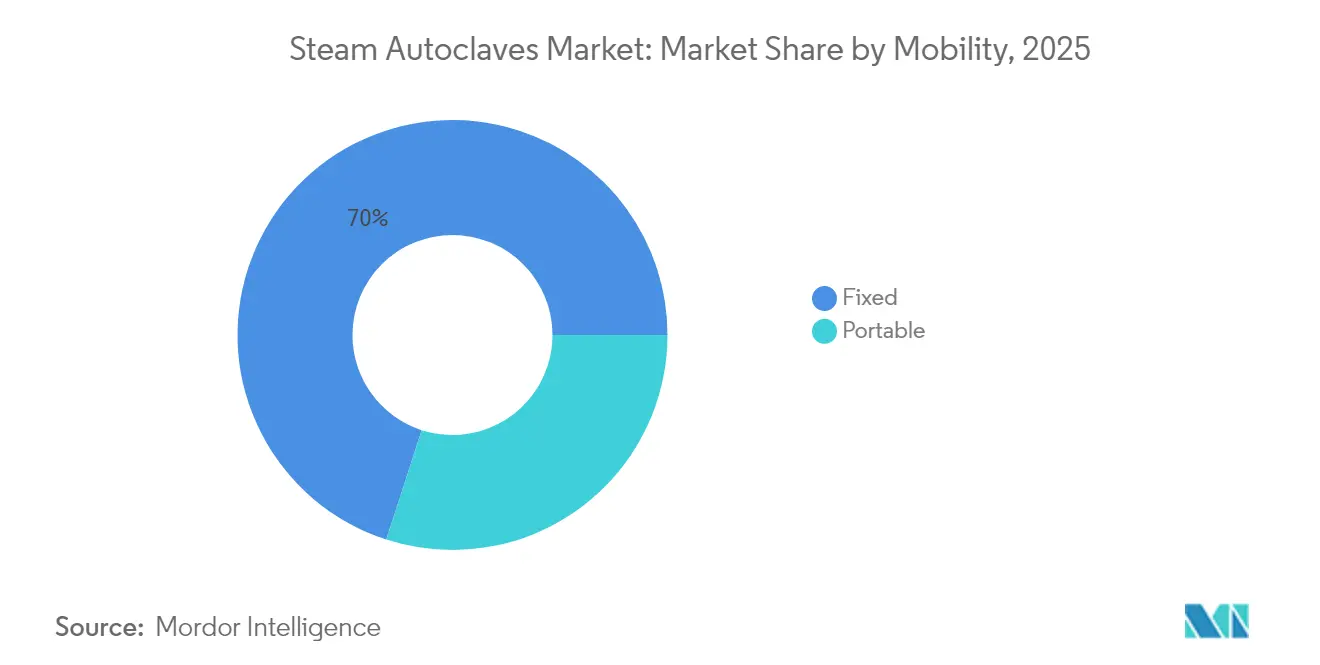
- Por movilidad, los sistemas de suelo representaron el 70.02 % del tamaño del mercado de autoclaves de vapor en 2025, mientras que las unidades portátiles muestran la perspectiva de CAGR más rápida del 12.31 %.
- Por tecnología de esterilización, el desplazamiento por gravedad representó el 46.05 % del tamaño del mercado de autoclaves de vapor en 2025, mientras que se prevé que la tecnología de prevacío crezca a una CAGR del 10.66 %.
- Por usuario final, los hospitales y clínicas representaron el 54.30% de la cuota de mercado de autoclaves de vapor en 2025, aunque las instalaciones dentales están avanzando a una CAGR del 10.43%.
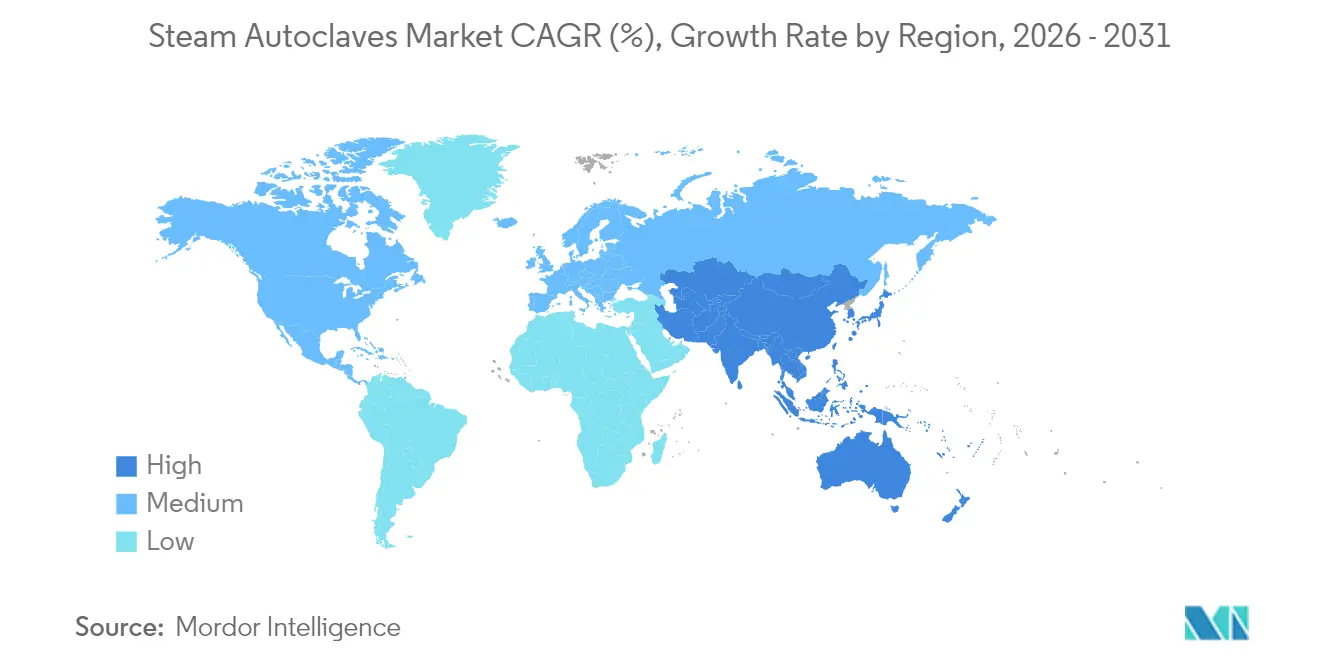
- Por geografía, América del Norte representó el 34.55% de los ingresos en 2025; se prevé que Asia-Pacífico aumente a una CAGR del 11.42%.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de autoclaves de vapor
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la prevalencia de infecciones adquiridas en el hospital | + 1.8% | Global, con mayor impacto en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Normas estrictas de control de infecciones y acreditación | + 1.5% | Global, liderado por América del Norte, Europa, seguido de APAC | Mediano plazo (2-4 años) |
| Creciente necesidad de gestionar residuos biopeligrosos y médicos | + 1.2% | Global, con énfasis en los mercados desarrollados | Mediano plazo (2-4 años) |
| Cambio hacia la esterilización en el punto de uso en entornos ambulatorios | + 0.9% | América del Norte y Europa, con expansión a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Aparición de autoclaves «verdes» energéticamente eficientes | + 0.7% | Europa lidera, seguida de América del Norte y Asia Pacífico | Largo plazo (≥ 4 años) |
| Integración de sensores IoT para la validación y el cumplimiento del ciclo remoto | + 0.6% | Adopción temprana en América del Norte y Europa, APAC emergente | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la prevalencia de infecciones adquiridas en el hospital
Los hospitales de todo el mundo aún registran aproximadamente 1 de cada 31 pacientes hospitalizados con al menos una infección relacionada con la atención médica, lo que mantiene la inversión en ciclos de vapor confiables que erradican los organismos resistentes. Si bien los CDC observaron descensos de dos dígitos en las tasas de SARM e ICC entre 2022 y 2023, los administradores reconocen que la prevención sigue siendo más económica que el tratamiento, lo que mantiene intacta la demanda de nuevas unidades y reemplazos en las unidades quirúrgicas, de cuidados intensivos y de trasplantes.[ 1 ]Centros para el Control y la Prevención de Enfermedades, “Informe actual sobre el progreso de las infecciones asociadas con la atención médica”, cdc.govLos autoclaves de vapor ofrecen una letalidad rápida y reproducible sin residuos químicos, en consonancia con las necesidades de mantenimiento de quirófanos y las políticas ambientales, de salud y seguridad. Por ello, los proveedores están integrando sensores IoT para el seguimiento automático de los ciclos, lo que permite a los equipos de control de infecciones auditar las cargas en tiempo real y aplicar medidas correctivas antes de que las infracciones se agraven. Esta capacidad es especialmente útil en centros terciarios donde los diversos instrumentales requieren parámetros diferenciados, pero una documentación rigurosa de la cadena de custodia.
Normas estrictas de control de infecciones y acreditación
La actualización de la FDA de 2025 al 21 CFR 880.6880 formalizó la necesidad de monitoreo integrado y registros electrónicos en esterilizadores de vapor, impulsando a las instalaciones a eliminar gradualmente los equipos antiguos que carecen de exportación automatizada de datos. En Europa, el Anexo 1 hace hincapié explícito en las estrategias de control de la contaminación y la gestión de riesgos de calidad, que muchos proveedores cumplen mediante el uso de autoclaves con sensores de circuito cerrado y pruebas de tasa de fuga validadas. Las clínicas dentales se enfrentan a un escrutinio comparable; la guía de los CDC, emitida a finales de 2024, exige el monitoreo biológico semanal, un requisito más fácil de cumplir con las unidades de sobremesa que ofrecen impresiones integradas o informes en la nube. Regímenes comparables en Canadá, Japón y Australia reflejan estas expectativas, creando una demanda global coordinada de plataformas nativas digitales capaces de registros de auditoría armonizados. Los ciclos de adquisición resultantes favorecen a los fabricantes con equipos reguladores interregionales y redes de servicio postinstalación que mantienen el cumplimiento a lo largo de los 15 años de vida útil de un dispositivo.
Creciente necesidad de gestionar los residuos médicos biopeligrosos
La EPA de EE. UU. ahora obliga a los esterilizadores comerciales que utilizan ≥ 100 libras de óxido de etileno al año a lograr una reducción de emisiones del 99.99 %, lo que acelera la migración hacia el tratamiento térmico en el sitio en hospitales y laboratorios de referencia.[ 2 ]Agencia de Protección Ambiental de EE. UU., “Estándares Nacionales de Emisiones…”, federalregister.govLa Ley de Gestión de Residuos Médicos de California también hace hincapié en el tratamiento previo a la eliminación, y el autoclave de vapor se considera el método principal para eliminar la infección de los residuos. Los autoclaves locales reducen los riesgos de transporte, los costos de eliminación al reducir el volumen de residuos mediante la lisis celular mediada por vapor y ayudan a las organizaciones a alcanzar sus objetivos de descarbonización al evitar una mayor huella de carbono de las incineradoras. Los fabricantes están aprovechando esta situación ofreciendo cámaras dedicadas a la gestión de residuos, equipadas con trituradoras y filtración de condensado, lo que resulta atractivo para los campus de ciencias de la vida y los hospitales universitarios que buscan soluciones integrales de "tratamiento y eliminación". La demanda es especialmente alta en Norteamérica y Europa Occidental, donde los departamentos de servicios ambientales asumen sanciones por incumplimiento de las normas de cumplimiento por la interceptación de residuos sin tratar.
Cambio hacia la esterilización en el punto de uso en entornos ambulatorios
Los centros de cirugía ambulatoria y las clínicas dentales valoran los ciclos rápidos que permiten la reutilización de instrumental el mismo día sin necesidad de enviarlo a los departamentos centrales de esterilización. Los avances en el control por microprocesador, las bombas de vacío compactas y los circuitos de recirculación de agua permiten que los autoclaves de sobremesa completen las cargas envasadas en menos de 15 minutos, lo que facilita los flujos de trabajo en la consulta. Las unidades portátiles con un peso inferior a 25 kg también se están adoptando cada vez más en programas de atención domiciliaria y hospitales militares de campaña que necesitan esterilizadores robustos, de bajo mantenimiento y con un consumo de energía limitado. El software de trazabilidad integrado en estos dispositivos permite el escaneo de códigos de barras, lo que facilita la documentación entre los centros de atención descentralizados y los equipos centrales de calidad. En consecuencia, los modelos de sobremesa representan el segmento de mayor expansión del mercado de autoclaves de vapor, y los fabricantes ofrecen planes de leasing que facilitan la financiación para las pequeñas consultas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de capital y mantenimiento de unidades grandes | -1.3% | Global, con especial impacto en los mercados emergentes | Corto plazo (≤ 2 años) |
| Adopción creciente de instrumentos desechables de un solo uso | -0.8% | América del Norte y Europa a la cabeza, seguidas por APAC | Mediano plazo (2-4 años) |
| Limitaciones de espacio y servicios públicos en clínicas con recursos limitados | -0.6% | Mercados emergentes en Asia Pacífico, Oriente Medio y África, América Latina | Corto plazo (≤ 2 años) |
| Carga compleja de documentación de calificación/revalidación | -0.4% | Global, con mayor impacto en los mercados regulados | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos de capital y mantenimiento de unidades grandes
Los autoclaves de suelo con doble puerta pueden alcanzar precios de lista superiores a los 250,000 USD, sin incluir las mejoras en las instalaciones para los servicios de electricidad, vapor y agua, lo que supone un obstáculo para los hospitales públicos con recursos limitados. El mantenimiento anual, que abarca desde el reemplazo de juntas hasta la recalificación de la cámara, añade un coste recurrente, lo que lleva a muchos centros de Latinoamérica, Oriente Medio y partes del Sudeste Asiático a aplazar las compras o a optar por la externalización del reprocesamiento. Los datos sobre energía y agua complican aún más la elaboración de presupuestos: una sola unidad encamisada de 400 litros puede consumir 60 litros por ciclo, lo que desafía los compromisos de sostenibilidad, ya que los proveedores controlan las emisiones de Alcance 1 y Alcance 2. Los proveedores responden con diseños de cámara modulares y sistemas de recuperación de calor; sin embargo, los plazos de amortización siguen siendo largos, lo que limita la aceptación en territorios sensibles a los precios.
Adopción creciente de instrumentos desechables de un solo uso
La cirugía mínimamente invasiva y la cardiología intervencionista dependen cada vez más de productos desechables preesterilizados para un solo paciente que evitan por completo el reprocesamiento.[ 3 ]Comisión Europea, «Reprocesamiento de productos sanitarios», health.ec.europa.euLas normas de la UE ahora imponen a los reprocesadores los mismos requisitos que a los fabricantes originales, lo que desalienta a los hospitales a reutilizar internamente y anima a los cirujanos a usar kits desechables. Si bien los desechables plantean desafíos para la gestión de residuos, eliminan los fallos de esterilidad relacionados con lúmenes complejos y articulaciones articuladas. En consecuencia, el crecimiento de la demanda de autoclaves hospitalarios de lotes pequeños se modera en ortopedia y oftalmología, incluso con el aumento del volumen total de procedimientos. Los fabricantes buscan mitigar este problema priorizando los modelos híbridos: esterilizan el instrumental básico reutilizable, mientras que los consumibles de un solo uso se adaptan a las geometrías más complejas.
Análisis de segmento
Por tipo de producto: Unidades verticales lideran la cuota de mercado
Las unidades verticales representaron el 41.95 % de la cuota de mercado de autoclaves de vapor en 2025, lo que confirma su popularidad en quirófanos y laboratorios que valoran las dimensiones compactas y la carga superior ergonómica. La creciente renovación de hospitales secundarios en Europa e India mantiene la demanda base, ya que estas cámaras verticales esterilizan batas, piezas de mano y medios de cultivo sin necesidad de una gran instalación de fontanería. En cambio, se prevé que los modelos de sobremesa registren una tasa de crecimiento anual compuesta (TCAC) del 9.94 % hasta 2031, impulsada por la instalación de esterilización en el punto de atención en centros ambulatorios para acortar la rotación del instrumental. Las directrices dentales de los CDC de 2024 reforzaron el monitoreo biológico semanal, animando a las clínicas a sustituir los esterilizadores de solo calor obsoletos por unidades de vapor automatizadas de sobremesa que documentan cada ciclo.
Los fabricantes se diferencian por la versatilidad e intuitividad de sus ciclos. Las interfaces táctiles, los ciclos preprogramados de dispositivos lumínicos y la integración en la nube se han convertido en estándar, mientras que los kits opcionales de ahorro de agua y los filtros de escape HEPA aportan sostenibilidad. Las unidades horizontales de suelo siguen siendo la base de los departamentos de esterilización central de alto rendimiento, pero su adopción se ve limitada por las limitaciones de espacio y la baja tasa de crecimiento anual compuesta (TCAC) del -1.31 % asociada a los costes de adquisición y mantenimiento. No obstante, los centros ortopédicos que realizan reemplazos articulares consecutivos seguirán solicitando cámaras de 600 litros con capacidad para bandejas grandes, lo que protege este nicho de la deslocalización.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Mediante la tecnología de esterilización: el desplazamiento por gravedad mantiene el liderazgo
Los procesos de desplazamiento por gravedad representaron el 46.05 % del mercado de autoclaves de vapor en 2025 gracias a su simplicidad, bajo coste de inversión y mínimo mantenimiento. En clínicas pequeñas, los ciclos de gravedad siguen siendo adecuados para instrumental sólido y medios líquidos, especialmente donde los presupuestos no permiten bombas de vacío. Sin embargo, la complejidad de los dispositivos quirúrgicos está impulsando una transición hacia sistemas de prevacío que presentan una tasa de crecimiento anual compuesta (TCAC) líder del 10.66 %. Estas unidades de alto vacío aspiran aire mediante una serie de pulsos negativos, lo que garantiza que el vapor penetre en los lúmenes y las envolturas porosas, lo cual es esencial para el instrumental robótico y los microlaparoscopios en hospitales terciarios.
Las cámaras de pulso de presión con descarga de vapor (SFPP) son ideales para laboratorios que requieren tiempos de respuesta rápidos, ciclado de cargas en menos de 25 minutos sin bombas de vacío de alta energía. Por otro lado, los diseños de doble puerta pasante facilitan flujos de trabajo unidireccionales entre zonas sucias y limpias, un requisito regulatorio en muchas plantas de fabricación que cumplen con las BPM. Los proveedores incorporan recuperación de calor pasiva y aislamiento de camisa para reducir el consumo de servicios públicos hasta en un 25%, con el objetivo de cumplir con las métricas de compras ecológicas y justificar el costo del ciclo de vida de las instalaciones de prevacío.
Por movilidad: las unidades fijas dominan a pesar del crecimiento de las portátiles
Los modelos de suelo representaron el 70.02 % del mercado de autoclaves de vapor en 2025, gracias a la integración de departamentos centrales de esterilización, donde los sistemas de alta capacidad, controlados por PLC, cumplen con la validación de la norma ISO 11134 y la integración de sistemas de climatización (HVAC). Su robusta construcción y sus cámaras con un volumen superior a los 300 litros permiten el procesamiento por lotes, lo que permite mantener la programación de los quirófanos al día. Los autoclaves portátiles, si bien representan una base de ingresos modesta, están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 12.31 %. Los programas de extensión rural, la medicina de campo y las clínicas veterinarias valoran su funcionalidad inmediata, su compatibilidad con 115 voltios y su diseño compacto, ideal para furgonetas móviles.
Las unidades de campo adoptan cada vez más baterías de iones de litio y cargadores solares para la esterilización fuera de la red eléctrica, mientras que las carcasas robustas resisten las vibraciones durante el transporte. Los fabricantes ofrecen aplicaciones para smartphones para la monitorización del ciclo, una función atractiva para las ONG que auditan las prácticas de control de infecciones en ubicaciones dispersas. Esta convergencia de durabilidad y supervisión digital fortalece las propuestas de valor y garantiza que las categorías portátiles sigan ampliando su mercado objetivo dentro del mercado más amplio de autoclaves de vapor.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por usuario final: Los hospitales lideran mientras que la odontología crece más rápido
Los hospitales y clínicas captaron el 54.30 % de la cuota de mercado de autoclaves de vapor en 2025, gracias a la necesidad de instrumental multidisciplinario, los amplios departamentos de procesamiento estéril y las comprobaciones de acreditación obligatorias. Los quirófanos concentran la mayor parte de la carga, esterilizando palanganas, fórceps e implantes varias veces al día. Sin embargo, las clínicas dentales presentan la trayectoria más rápida, con una tasa de crecimiento anual compuesta (TCAC) del 10.43 %, lo que refleja una mayor cobertura de salud bucodental y la insistencia de los CDC en una documentación estricta de la esterilización en las consultas. Los autoclaves compactos de clase B con ciclos de prevacío fraccionados son adecuados para las piezas de mano dentales, lo que implica ciclos de reemplazo cada 7-10 años.
Los entornos farmacéuticos y biotecnológicos utilizan vapor para la esterilización terminal de viales, tapones y medios. El Anexo 1 de la UE impulsa la monitorización de partículas en tiempo real, lo que impulsa la inversión en autoclaves de paso validados e integrados con salas blancas. Los institutos de investigación exigen flexibilidad en los ciclos para gestionar agar, pipetas y residuos de riesgo biológico, y a menudo especifican registros de datos cruzados para comprobar la cadena de custodia. Los hospitales veterinarios y los esterilizadores contratados se posicionan como nichos de mercado, pasando de las ollas a presión de sobremesa a unidades programables para cumplir con los estándares cambiantes de cuidado animal.
Análisis geográfico
Norteamérica conservó la mayor participación en los ingresos, con un 34.55 % en 2025, gracias a ciclos de reemplazo consolidados, requisitos de acreditación avanzados y la rápida adopción de salas de esterilización con IoT. Los hospitales siguen sustituyendo las unidades de gravedad tradicionales por autoclaves de alto vacío energéticamente eficientes que se integran con plataformas centrales de seguimiento de la esterilización. Los incentivos federales para infraestructura sostenible también impulsan a los proveedores hacia modelos de ahorro de agua, lo que reduce las preocupaciones sobre el coste total de propiedad.
Europa sigue de cerca la situación, pero se enfrenta a la doble carga del cumplimiento del Reglamento sobre Dispositivos Médicos y las interrupciones del suministro relacionadas con el Brexit. El Anexo 1 y las normas armonizadas restringen la documentación manual, lo que impulsa la modernización de máquinas con liberación de carga automática y registros de auditoría de Wi-Fi. Alemania, Francia y los países nórdicos lideran la sustitución, mientras que los mercados de Europa del Este aún dependen de las importaciones reacondicionadas.
Asia-Pacífico es la región geográfica de mayor expansión, con una tasa de crecimiento anual compuesta (TCAC) del 11.42 % proyectada hasta 2031. La extensa construcción de hospitales en China e India, sumada al aumento de la fabricación nacional de dispositivos, impulsa la demanda tanto de unidades centrales de gran tamaño como de modelos portátiles de campo. Los planes de seguro médico subvencionados por el gobierno en el Sudeste Asiático incentivan aún más a las clínicas a cumplir con los estándares de control de infecciones. Mientras tanto, Oriente Medio y África, junto con Sudamérica, experimentan una adopción constante a medida que los operadores privados abren centros terciarios y clínicas especializadas, aunque la volatilidad cambiaria y los aranceles de importación moderan el ritmo en algunas economías.
Panorama regulatorio
Los autoclaves de vapor están regulados como dispositivos médicos en los principales mercados, con requisitos más estrictos en cuanto a validación, trazabilidad y documentación del rendimiento. En Estados Unidos, la FDA clasifica los esterilizadores de vapor según la norma 21 CFR 880.6880 como dispositivos de Clase II (código de producto FLE), lo que enmarca tanto las solicitudes de autorización previa a la comercialización como los controles posteriores a la comercialización y respalda la demanda de monitorización integrada y registros electrónicos en entornos sanitarios regulados.
En Europa, la conformidad se basa cada vez más en las normas de consenso actualizadas, según lo estipulado en el Reglamento (UE) 2017/745 sobre productos sanitarios. En abril de 2026, la Comisión Europea adoptó la Decisión de Ejecución (UE) 2026/760, que armoniza la norma EN 13060:2025 para esterilizadores de vapor pequeños y establece un procedimiento más claro para la presunción de conformidad en el marcado CE. La norma ISO 17665:2024 también consolidó las normas previas de esterilización por calor húmedo en un marco único, lo que impulsó a los fabricantes y usuarios finales regulados a actualizar las prácticas de validación y control rutinario, así como la documentación técnica en todas las regiones.
Panorama competitivo
El mercado de autoclaves de vapor presenta una concentración moderada. Las principales empresas controlan en conjunto una cuota de mercado significativa, beneficiándose de un alcance de servicio multirregional y décadas de experiencia regulatoria. El lanzamiento de las bolsas de esterilización Verafit por parte de STERIS en 2024 demuestra agilidad para alinear las líneas de productos con el Anexo 1 de la UE, diferenciando así su cartera de consumibles. Getinge reportó una sólida entrada de pedidos en el tercer trimestre de 3 a pesar de los retrasos logísticos, lo que subraya la robusta demanda subyacente y la importancia estratégica de la diversificación de las instalaciones de fabricación.
Las empresas compiten cada vez más en conectividad integrada, mantenimiento predictivo y paneles de control en la nube que reducen las paradas no planificadas y facilitan las auditorías digitales. SteelcoBelimed, una empresa conjunta entre Miele y Metall Zug, ilustra una consolidación orientada a ampliar la I+D y aprovechar las fortalezas de los canales complementarios en Europa, América y Asia. Los nuevos participantes se centran en propuestas de valor de tecnología verde, como los generadores de vapor asistidos por bomba de calor, que prometen un consumo energético un 30 % menor. Sin embargo, la intensidad del capital y los obstáculos para la certificación limitan la rápida transferencia de participación.
Las estrategias incluyen la adquisición de Healthmark Industries por parte de Getinge para ampliar la gama de consumibles, y la inversión de Tuttnauer en plataformas de "laboratorio inteligente" basadas en IoT que permiten la trazabilidad de la carga en tiempo real. Los proveedores también se diversifican mediante modelos como servicio, integrando hardware, consumibles y análisis de datos en paquetes de suscripción que facilitan la salida de efectivo de los hospitales y consolidan relaciones a largo plazo.
Líderes de la industria de autoclaves de vapor
Grupo TESALYS
Astell científico
BMM Weston Ltd.
Tecnologías médicas de Celitron
Belim AG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: STERIS recibió la autorización 510(k) de la FDA para el esterilizador de vapor AMSCO 700 (K261055) bajo el marco general de dispositivos hospitalarios. Esta autorización respalda los ciclos de renovación de productos en centros que priorizan el rendimiento documentado y los controles modernos, y fortalece el posicionamiento de STERIS en las salas de esterilización hospitalarias reguladas.
- Abril de 2026: La Comisión Europea adoptó la Decisión de Ejecución (UE) 2026/760, que armoniza la norma EN 13060:2025 para esterilizadores de vapor pequeños en el marco del Reglamento de Dispositivos Médicos de la UE. Esta actualización aclara el procedimiento de presunción de conformidad para los fabricantes que buscan el marcado CE, impulsando la documentación del producto y las prácticas de validación hacia la norma más reciente.
- Octubre de 2024: El Grupo de Coordinación de Dispositivos Médicos (MDCG) publicó una guía actualizada sobre el cumplimiento de los dispositivos heredados con los requisitos del Reglamento Europeo de Dispositivos Médicos (EU MDR). Esta guía influyó en la forma en que los fabricantes y los proveedores de atención médica gestionan el uso continuado y la documentación de cumplimiento para equipos de esterilización antiguos, lo que aumenta la urgencia de los planes de actualización cuando resulta difícil mantener los expedientes técnicos y las obligaciones posteriores a la comercialización.
Alcance y metodología
Según el alcance de este informe, un autoclave es un dispositivo de presión utilizado principalmente en un proceso de esterilización, donde los equipos y suministros médicos se esterilizan a temperaturas y presiones superiores a la presión del aire ambiente. Los autoclaves de vapor son esenciales para esterilizar residuos sanitarios en hospitales y organizaciones. También pueden esterilizar huecos, líquidos, sólidos e instrumentos de diferentes tamaños y formas.
El mercado de autoclaves de vapor está segmentado por tipo de producto (autoclaves de vapor verticales, autoclaves de vapor horizontales y otros tipos de productos), usuario final (hospitales y clínicas, empresas de atención médica e institutos académicos y de investigación) y geografía (América del Norte, Europa, Asia). -Pacífico, Oriente Medio y África, y América del Sur).
El informe también cubre los tamaños estimados del mercado y las tendencias de 17 países en las principales regiones del mundo. El informe ofrece el valor en USD para los segmentos anteriores.
| Autoclaves de vapor verticales |
| Autoclaves de vapor horizontales |
| Autoclaves de sobremesa |
| Autoclaves de suelo de gran capacidad |
| Desplazamiento por gravedad |
| Prevacío (alto vacío) |
| Pulso de presión de descarga de vapor (SFPP) |
| Puerta doble de paso |
| Fijo / De pie |
| Portátil |
| Hospitales y Clínicas |
| Empresas farmacéuticas y biotecnológicas |
| Institutos académicos y de investigación |
| Instalaciones dentales |
| Clínicas veterinarias |
| Proveedores de servicios de esterilización por contrato |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por tipo de producto | Autoclaves de vapor verticales | |
| Autoclaves de vapor horizontales | ||
| Autoclaves de sobremesa | ||
| Autoclaves de suelo de gran capacidad | ||
| Por tecnología de esterilización | Desplazamiento por gravedad | |
| Prevacío (alto vacío) | ||
| Pulso de presión de descarga de vapor (SFPP) | ||
| Puerta doble de paso | ||
| Por Movilidad | Fijo / De pie | |
| Portátil | ||
| Por usuario final | Hospitales y Clínicas | |
| Empresas farmacéuticas y biotecnológicas | ||
| Institutos académicos y de investigación | ||
| Instalaciones dentales | ||
| Clínicas veterinarias | ||
| Proveedores de servicios de esterilización por contrato | ||
| Geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de autoclaves de vapor para 2031?
Se prevé que el mercado alcance los 4.21 mil millones de dólares para 2031, creciendo a una CAGR del 8.03%.
¿Qué categoría de productos posee la mayor participación en los ingresos hoy en día?
Las unidades verticales lideran con el 41.95% de la cuota de mercado de autoclaves de vapor a partir de 2025.
¿Por qué se considera que los centros dentales son un segmento de usuarios finales de alto crecimiento?
Las pautas de esterilización más estrictas de los CDC y el aumento en la utilización de la atención odontológica impulsan una CAGR del 10.43 % para los entornos odontológicos.
¿Qué región muestra la expansión del mercado más rápida?
Se espera que Asia-Pacífico registre una CAGR del 11.42 % hasta 2031 debido a inversiones en infraestructura de atención médica a gran escala.
¿Cómo influyen las regulaciones ambientales en las decisiones de compra?
Los límites de la EPA a las emisiones de óxido de etileno y los objetivos de descarbonización de los hospitales impulsan las instalaciones hacia autoclaves de vapor energéticamente eficientes.
¿Qué características tecnológicas están priorizando los hospitales en la compra de nuevos autoclaves?
La integración de IoT para el seguimiento del ciclo, la documentación automatizada y los diseños de ahorro de energía son criterios de compra clave.


