

Tamaño y participación en el mercado de suelos de piedra
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 13.99 mil millones |
| Tamaño del mercado (2031) | USD 16.62 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.52% CAGR |
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
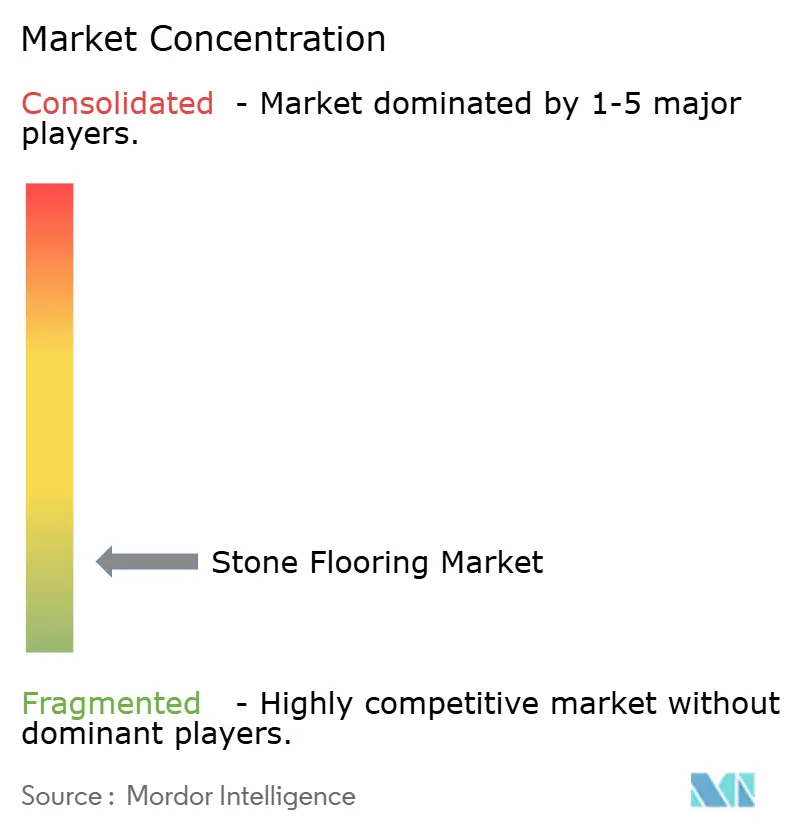
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de suelos de piedra por Mordor Intelligence
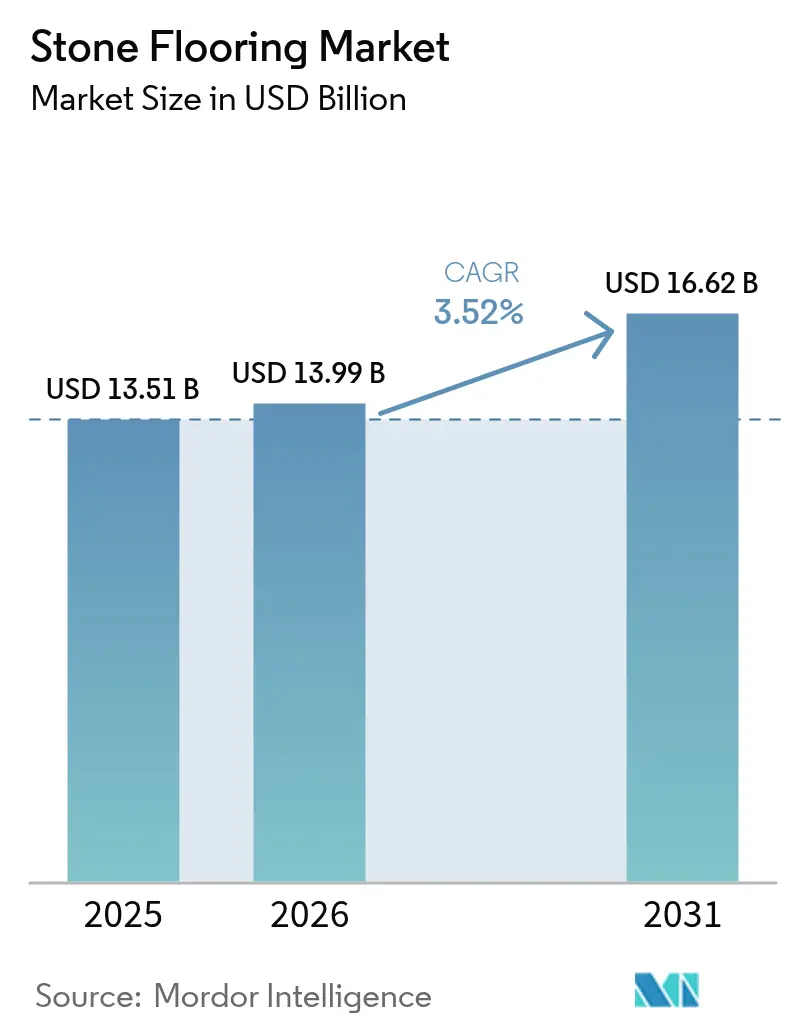
Se espera que el tamaño del mercado de pisos de piedra crezca de USD 13.51 millones en 2025 a USD 13.99 millones en 2026 y alcance los USD 16.62 millones para 2031, con una tasa de crecimiento anual compuesta (TCAC) del 3.52 % durante el período 2026-2031. Esta perspectiva es coherente con una categoría que crece gracias a la premiumización, las especificaciones técnicas y el abastecimiento sostenible, mucho más que a las ganancias de volumen, lo que respalda la estabilidad de los precios y la mejora de la oferta en el mercado de pisos de piedra. La dinámica competitiva sigue estando fragmentada y favorece a los especialistas regionales, junto con los proveedores integrados que invierten en extracción y fabricación trazables y de bajo impacto, lo que mantiene la disciplina en las licitaciones en el mercado de pisos de piedra. La innovación de productos y procesos acelera la adopción donde el rendimiento y el cumplimiento normativo son cruciales, con formulaciones sinterizadas y de ingeniería que amplían las especificaciones para pisos comerciales de alto tráfico. Las consideraciones sobre medio ambiente, salud y seguridad también influyen en las decisiones, ya que la piedra natural y las superficies de ingeniería de baja sílice de última generación se alinean con las expectativas cambiantes de seguridad ocupacional y calidad del aire en los principales programas de construcción.
Conclusiones clave del informe
- Por tipo de producto, el mármol lideró el mercado de pisos de piedra con un 32.20 % en 2025, mientras que se prevé que la piedra artificial y compuesta se expanda a una tasa de crecimiento anual compuesta (TCAC) del 5.26 % hasta 2031. Estas cifras reflejan una combinación de estabilidad en aplicaciones patrimoniales e impulso para formatos artificiales que cumplen con los requisitos de higiene y consistencia en nuevas construcciones y renovaciones.
- Por usuario final, el sector residencial representó el 57.40 % del mercado de pisos de piedra en 2025, mientras que la construcción comercial registró la tasa de crecimiento anual compuesta (TCAC) proyectada más alta, del 6.03 %, hasta 2031. La demanda en hospitales, hostelería e instalaciones corporativas favorece soluciones de piedra duraderas y de bajo mantenimiento que cumplan con los requisitos de los informes de sostenibilidad.
- Por tipo de construcción, la nueva construcción retuvo el 59.05 % de la participación de mercado de pisos de piedra en 2025, y se proyecta que la remodelación/modernización crezca a una CAGR del 5.74 % hasta 2031. El envejecimiento del parque de viviendas y los ciclos de renovación de estándares de marca en espacios comerciales sostienen la actividad de modernización en los principales mercados urbanos.
- Por canal de distribución, los consumidores B2C/minoristas tenían el 66.60 % de la participación de mercado de pisos de piedra en 2025, mientras que se proyecta que los B2B/contratistas/constructores se expandirán a una CAGR del 5.63 % hasta 2031. Los flujos de trabajo liderados por contratistas dependen cada vez más de herramientas digitales y relaciones directas para garantizar la continuidad del material a tiempo.
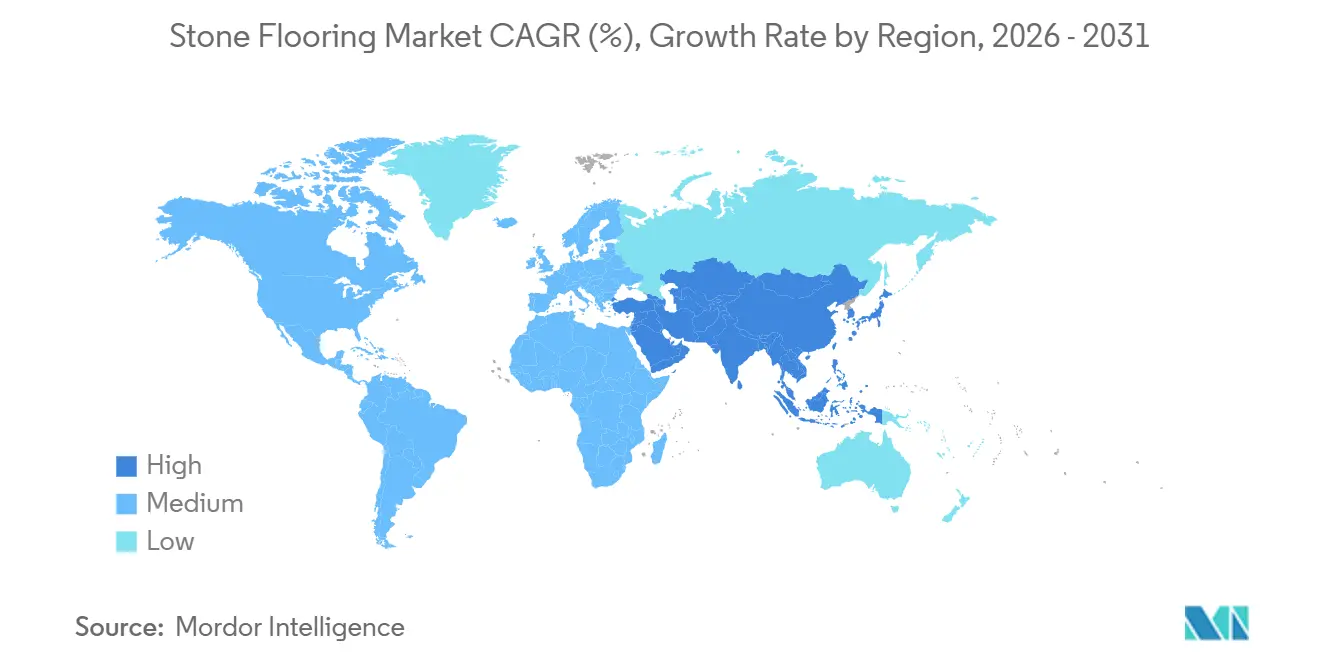
- Por geografía, Asia-Pacífico lideró con el 41.05% de la participación de mercado de pisos de piedra en 2025, mientras que se proyecta que Medio Oriente y África sea la región de más rápido crecimiento con una CAGR del 4.47% hasta 2031. La capacidad de fabricación, la proximidad a las canteras y los ciclos de proyectos de gran formato respaldan esta distribución de la demanda.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de suelos de piedra
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Renovación y reciclaje en mercados desarrollados: cómo liberar el reemplazo diferido de pisos | + 1.2% | América del Norte y Europa Occidental son los países más fuertes en la modernización de viviendas unifamiliares. | Mediano plazo (2-4 años) |
| El oleoducto de construcción de Asia-Pacífico y la proximidad de las canteras sustentan un suministro con ventajas en términos de costos | + 0.9% | Núcleo de Asia-Pacífico, con repercusión en la contratación de proyectos en Oriente Medio | Largo plazo (≥ 4 años) |
| Cambie a acabados de piso premium, duraderos y con bajo contenido de COV en espacios de alto tráfico | + 0.7% | Global, liderado por la hospitalidad comercial y la atención médica en América del Norte y la UE | Mediano plazo (2-4 años) |
| Innovaciones en procesos (CNC, chorro de agua, tratamientos con resina) que amplían formatos y rendimientos | + 0.5% | Los centros de fabricación de Europa y América del Norte, que están surgiendo en Turquía y la India | Largo plazo (≥ 4 años) |
| Ventaja de la piedra natural en cuanto a bajas emisiones de carbono incorporadas en las especificaciones impulsadas por ESG | + 0.4% | Proyectos LEED en América del Norte, mandatos de construcción ecológica de la UE y compromisos corporativos | Largo plazo (≥ 4 años) |
| Losas sinterizadas/ultracompactas que amplían los presupuestos de "piedra" para suelos de alto desgaste | + 0.8% | Global, el más fuerte en nueva construcción en Asia-Pacífico y modernización comercial en América del Norte | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Renovación y reciclaje en mercados desarrollados: cómo liberar el reemplazo diferido de pisos
Los programas de remodelación y reacondicionamiento en Norteamérica y Europa Occidental siguen impulsando la renovación diferida de pisos en cocinas, baños, pasillos y áreas comunes, lo que genera un flujo constante de superficies duras de alta calidad en el mercado de pisos de piedra. Los propietarios de viviendas unifamiliares y los inversores en edificios multifamiliares de lujo realizan mejoras que priorizan acabados duraderos e higiénicos, a menudo con apoyo de diseño digital y exhibiciones seleccionadas que reducen el riesgo de decisión. Los estándares de diseño institucional también influyen en la selección de productos, ya que algunos marcos de vivienda pública y multifamiliar hacen referencia a consideraciones de mantenimiento y costos del ciclo de vida que influyen en la idoneidad de los materiales en propiedades subsidiadas [1] Fuente: “2025 Multifamily Design & Construction Standards”, Connecticut Housing Finance Authority, chfa.org . Los operadores comerciales siguen renovando vestíbulos y espacios de alto tránsito para alinearlos con los objetivos de marca y experiencia del cliente, que generalmente favorecen materiales con apariencia consistente, integridad de la superficie y credenciales ambientales documentadas en el mercado de pisos de piedra. Los proveedores que combinan amplios inventarios locales con herramientas de visualización y redes de instaladores confiables mejoran las tasas de conversión en los programas de renovación, una tendencia que se observa entre los distribuidores que amplían sus instalaciones regionales y sus catálogos de productos en línea. A medio plazo, la demanda de renovación se mantiene sincronizada con las actualizaciones de los estándares de marca y los ciclos de revalorización de las viviendas, lo que convierte a la renovación en una vía de crecimiento fiable para el mercado de suelos de piedra.
La proximidad de las canteras y los oleoductos de construcción en Asia-Pacífico mantienen un suministro con ventajas de costos
El liderazgo de Asia-Pacífico en la explotación de canteras, la fabricación y la logística de exportación sustenta una ventaja estructural en costos que sustenta su papel central en el mercado de pisos de piedra. Los productores indios han ampliado su capacidad de cuarzo y piedra artificial en plataformas industrializadas que abastecen tanto a los promotores nacionales como a los canales de exportación, lo que aumenta la oferta y diversifica el abastecimiento global. Las marcas globales también están estableciendo una producción más cercana a la demanda norteamericana para reducir los riesgos de transporte y la exposición regulatoria, manteniendo a Asia-Pacífico como un nodo central en el abastecimiento de materias primas y componentes, lo que equilibra la disponibilidad regional en el mercado de pisos de piedra. Paralelamente, los compradores europeos y de Oriente Medio continúan combinando piedras locales con mármoles, granitos y cuarcitas importados que cumplen con los objetivos estéticos y de rendimiento para programas hoteleros y cívicos a gran escala, con el apoyo de corredores establecidos entre canteras y puertos. Las prácticas de documentación y certificación adoptadas por las principales canteras y plantas refuerzan este comercio transfronterizo al satisfacer las necesidades de LEED y EPD en el momento de la especificación del proyecto. La relevancia a largo plazo del suministro de Asia-Pacífico se estabiliza aún más mediante inversiones en curso en la calidad de los procesos y controles ambientales, que se alinean con las expectativas de los compradores en el mercado de pisos de piedra.
Opte por acabados de piso premium, duraderos y con bajo contenido de COV en espacios de alto tráfico
Los especificadores comerciales priorizan la calidad del aire interior, la durabilidad y los datos ambientales verificables, lo que, en conjunto, respalda la piedra natural y los formatos de ingeniería modernos en el mercado de suelos de piedra. Las Declaraciones Ambientales de Producto (DAP) de terceros demuestran que la piedra natural no emite compuestos orgánicos volátiles y posee atributos bien documentados de principio a fin que cumplen con las normas LEED y marcos similares, lo que la convierte en una opción sólida para la atención médica, la hostelería y las instalaciones públicas. Características de rendimiento como la resistencia a la abrasión, la tolerancia a cargas puntuales y la facilidad de mantenimiento respaldan las ventajas en el coste del ciclo de vida en suelos sometidos a tráfico y limpieza constantes, lo que favorece la piedra y las superficies sinterizadas avanzadas frente a alternativas menos robustas. Los materiales con bajo contenido de sílice cristalina y perfiles de procesamiento mejorados facilitan aún más el cumplimiento normativo en la fabricación e instalación. En conjunto, estas especificaciones impulsan la adopción constante de superficies premium en vestíbulos, pasillos, nodos de tránsito y entornos clínicos donde la longevidad y el cumplimiento normativo son fundamentales.
Losas sinterizadas y ultracompactas que amplían los presupuestos de "piedra" para suelos de alto desgaste
Las losas sinterizadas y ultracompactas están ganando terreno en aplicaciones para suelos, donde la resistencia a las manchas, al rayado y la estabilidad dimensional son fundamentales, ampliando así el abanico de opciones prácticas en el mercado de suelos de piedra. Los innovadores europeos han impulsado el veteado de masa completa, los grandes formatos y los efectos estéticos impresos en 3D que alcanzan la paridad con la piedra natural, ofreciendo a la vez cero porosidad y un rendimiento uniforme en sustratos exigentes. La localización de la producción en Norteamérica permite una entrega más rápida y un soporte técnico más cercano para arquitectos y contratistas, mejorando las curvas de aceptación de las nuevas familias de productos y simplificando los plazos de renovación. Los programas de formación y los recursos para instaladores de marcas líderes reducen las barreras de ejecución al estandarizar los protocolos de corte, manipulación y adhesivo para paneles de gran formato en pasillos comerciales y zonas públicas. Los avances paralelos en paneles delgados y reforzados de piedra natural y en conjuntos híbridos amplían las opciones para renovaciones con limitaciones de peso donde el espesor tradicional requeriría un refuerzo estructural. A medida que más proyectos acumulan datos de rendimiento de varios años, las losas compuestas sinterizadas y avanzadas se convierten en un complemento confiable para la piedra natural en el mercado de pisos de piedra.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Intensa competencia de porcelana y LVT en cuanto a costo y velocidad | -0.8% | Global, el más fuerte en ingeniería de valor residencial | Largo plazo (≥ 4 años) |
| Permisos, regulación de canteras y costos de transporte | -0.6% | Logística de exportación a Europa, América del Norte, Turquía e India | Mediano plazo (2-4 años) |
| Escasez de instaladores especializados | -0.9% | Los centros metropolitanos de América del Norte y Europa | Mediano plazo (2-4 años) |
| Restricciones de peso y sustrato en las renovaciones | -0.4% | Mercados de modernización urbana y parques comerciales antiguos | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Intensa competencia entre porcelana y LVT en cuanto a costo y velocidad de instalación
Los azulejos de porcelana y los LVT resilientes ofrecen ventajas en cuanto a costo y velocidad de instalación, difíciles de igualar en proyectos residenciales y comerciales ligeros con un alto valor añadido, lo que limita las especificaciones de pisos completos para sistemas de piedra de mayor precio en el mercado de pisos de piedra. La impresión digital y los paneles de porcelana de gran formato ahora emulan patrones naturales con alta fidelidad, a la vez que ofrecen un mantenimiento sencillo en zonas concurridas, una combinación que compite eficazmente en programas con presupuestos limitados. Los sistemas de tablones resilientes también son atractivos en renovaciones rápidas, ya que minimizan la preparación del subsuelo y aceleran la rotación de propietarios y administradores de propiedades. A medida que los equipos de especificación equilibran las necesidades de ciclo de vida, acústica, humedad y deslizamiento, la porcelana y los LVT brindan a los líderes de proyecto un conjunto flexible de herramientas para espacios sin firma donde las imitaciones son suficientes y la certeza del cronograma es primordial. Esta restricción a largo plazo mantiene la piedra concentrada en áreas destacadas, a menos que los proyectos prioricen la longevidad, el carbono incorporado o la señalización de la marca en el mercado de pisos de piedra.
La escasez de instaladores especializados aumenta los costos y los plazos de instalación
La disponibilidad de instaladores de piedra con experiencia sigue siendo limitada en las principales áreas metropolitanas de Norteamérica y Europa, lo que prolonga los plazos de entrega y puede incrementar los costos de instalación en proyectos complejos de suelos de piedra. Los programas comerciales se adaptan especificando sistemas que simplifican la alineación y la manipulación, como adoquines de granito pre-ensamblados y paneles de piedra ligeros que agilizan el trabajo en obra, conservando el diseño original. Los recursos de capacitación de distribuidores y fabricantes se están ampliando para reducir el riesgo de ejecución en la instalación de paneles de gran formato, lo que mejora la fiabilidad de los plazos para las renovaciones de hospitales y hostelería. La elección de materiales también refleja las realidades de la mano de obra, ya que los especificadores seleccionan formatos y acabados que se pueden instalar de forma fiable con el personal disponible, a la vez que se alcanzan los objetivos de durabilidad e higiene. Hasta que se amplíen las carteras de clientes, la escasez de mano de obra seguirá afectando las fases de los proyectos y las decisiones sobre la combinación de materiales en el mercado de suelos de piedra.
Análisis de segmento
Por tipo de producto: La piedra artificial y compuesta gana terreno a medida que el mármol mantiene una participación premium
El mármol representó el 32.20% de los ingresos del segmento en 2025, lo que destaca su papel sostenido en las especificaciones residenciales y hoteleras de lujo. Se proyecta que la piedra artificial y compuesta registre una tasa de crecimiento anual compuesta (TCAC) del 5.26% hasta 2031, lo que indica una adopción constante donde se requieren superficies higiénicas y uniformes en el mercado de suelos de piedra. En el segmento de alta gama, las variedades de mármol más destacadas siguen siendo la base de la arquitectura de marca para vestíbulos y espacios de ocio, gracias al apoyo de canteras y fabricantes que mantienen una apariencia y un acabado consistentes en sus programas multilocales. El impulso de las composiciones sinterizadas y artificiales coincide con una perspectiva más amplia de salud y seguridad, donde las formulaciones bajas en sílice o rediseñadas buscan cumplir con los estándares ocupacionales cambiantes durante el corte y el acabado, a la vez que ofrecen un buen rendimiento en el suelo. Las carteras de productos, que abarcan soluciones naturales, artificiales y sinterizadas, permiten a los especificadores seleccionar cuidadosamente la apariencia y el rendimiento en diferentes zonas de tráfico, respetando los plazos y el presupuesto en el mercado de suelos de piedra. Se espera que durante el período de pronóstico, los formatos diseñados y sinterizados capturen más instalaciones de alto desgaste, mientras que el mármol conserve ubicaciones de prestigio que indican herencia y lujo en el mercado de pisos de piedra.
Las selecciones orientadas al rendimiento siguen favoreciendo el granito, las calizas duraderas y las cuarcitas, donde la resistencia a la abrasión y los perfiles de deslizamiento deben mantenerse con una limpieza rutinaria. La industria de pisos de piedra se beneficia cuando los proveedores ofrecen espesores calibrados que se ajustan a las restricciones del sustrato. El abastecimiento multicategoría de distribuidores y canteras integradas verticalmente permite a las cadenas hoteleras equilibrar la elegancia de los vestíbulos con la resiliencia en la cocina, y las innovaciones en piedra fina amplían las opciones para renovaciones donde el peso adicional es limitado. A medida que la capacitación y el manejo de gran formato se familiarizan en las obras, los productos de ingeniería y sinterizados se integran en áreas antes dominadas por la porcelana, mientras que la piedra natural continúa consolidando áreas distintivas para la continuidad visual en el mercado de pisos de piedra. Este enfoque equilibrado ayuda a los líderes de proyecto a cumplir con los objetivos de adquisición, diseño y cumplimiento dentro de plazos predecibles, lo que refuerza las estrategias de productos diversificadas en el mercado de pisos de piedra.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por tipo de construcción: Remodelación y modernización: ganancias en el inventario antiguo y reutilización adaptativa
La nueva construcción capturó el 59.05% de los ingresos de 2025, pero se proyecta que la remodelación y la rehabilitación crecerán a una CAGR del 5.74% hasta 2031, lo que refleja los sólidos programas en los mercados desarrollados y la reutilización adaptativa en los centros urbanos del tamaño del mercado de pisos de piedra. Los programas de rehabilitación en hoteles, atención médica y edificios públicos a menudo se centran en renovaciones de vestíbulos y pasillos que mejoran la primera impresión y la durabilidad, mientras que la piedra delgada y los paneles ligeros ayudan a evitar grandes obras estructurales donde los sustratos no pueden soportar espesores tradicionales. Para multifamiliares, las normas de diseño guían la elección de materiales, y algunas autoridades públicas señalan el cuidado, el manejo y el peso como consideraciones prácticas, lo que puede orientar la piedra hacia proyectos de gama alta o financiados por el propietario [2] Fuente: “2025 Multifamily Design & Construction Standards”, Connecticut Housing Finance Authority, chfa.org . A medida que los instaladores adquieren experiencia con sistemas de gran formato y paneles sinterizados, las rehabilitaciones comerciales integran la piedra de alto rendimiento de manera más amplia sin extender los plazos en el mercado de pisos de piedra.
En las nuevas construcciones, los promotores equilibran las zonas comunes premium, que exigen coherencia visual, con las zonas de servicio que priorizan la facilidad de mantenimiento. Esto da lugar a soluciones multimateriales provenientes de distribuidores integrados en el sector de los suelos de piedra. Los equipos de construcción también valoran los plazos de entrega predecibles y la disponibilidad de grandes lotes, lo que favorece a los proveedores con centros de distribución regionales y plantas que pueden abastecer proyectos de gran altura o de gran tamaño sin riesgo de entrega. Durante el período de pronóstico, la modernización sigue siendo un motor de demanda resiliente, donde convergen los ciclos de reemplazo y los informes ESG. Por otro lado, las nuevas construcciones continúan entregando proyectos clave en regiones en crecimiento, manteniendo ambos canales como un factor clave en el mercado de los suelos de piedra.
Por el usuario final: La construcción comercial supera a la residencial en cuanto a los mandatos ESG e higiene.
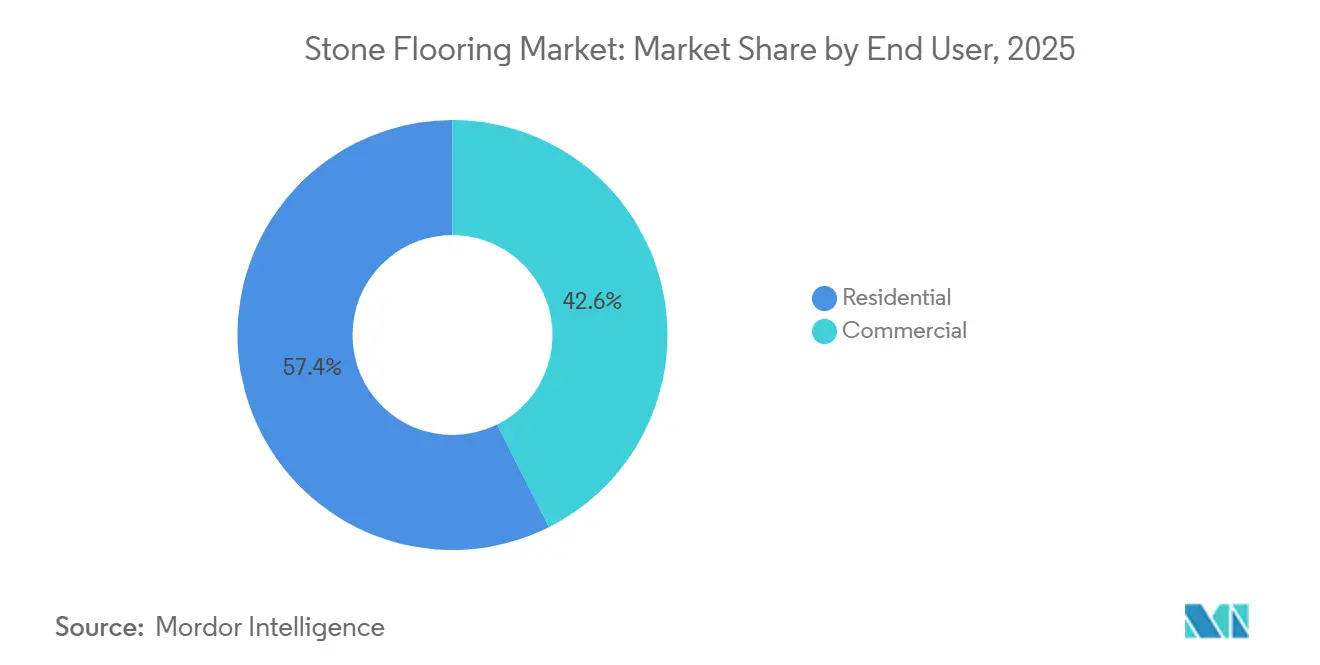
Las aplicaciones residenciales representaron el 57.40% de la demanda del segmento 2025, respaldadas por renovaciones de cocinas y baños y mejoras de pisos completos que enfatizan la estética, la durabilidad y el valor de la propiedad, mientras que se proyecta que la construcción comercial se expanda a una CAGR del 6.03% hasta 2031 a medida que los compradores institucionales priorizan los factores de ciclo de vida y cumplimiento en el tamaño del mercado de pisos de piedra. En el sector de la salud, las superficies avanzadas no porosas y las innovaciones antimicrobianas respaldan rutinas de limpieza rigurosas, mientras que los programas de vestíbulos y pasillos en la hostelería enfatizan la resistencia a la abrasión y la identidad de diseño que resiste el alto tráfico. Los proyectos del sector público y educativo requieren documentación clara de los impactos de los materiales y los esquemas de mantenimiento, que se adaptan a los sistemas de piedra respaldados por datos EPD y acabados estandarizados [3] Fuente: “Embodied Carbon and Natural Stone”, Natural Stone Institute, naturalstoneinstitute.org . Los espacios comerciales y de uso mixto a menudo combinan áreas de piedra con otras superficies duras para equilibrar las disciplinas presupuestarias y los patrones de tráfico al tiempo que mantienen la cohesión de la marca en el mercado de pisos de piedra.
El crecimiento residencial sigue siendo importante en términos absolutos, ya que los propietarios de viviendas unifamiliares y multifamiliares abordan los ciclos de reemplazo diferidos con diseños de primera calidad y la selección de marcas de confianza en el sector de los suelos de piedra. La disponibilidad de soluciones de piedra natural, delgadas y ligeras, y opciones sinterizadas beneficia a más hogares donde las condiciones del sustrato o las limitaciones de tiempo solían favorecer materiales alternativos. Los distribuidores especializados en el hogar continúan ampliando el soporte de diseño y las herramientas digitales para la selección remota, lo que aumenta la comodidad con la piedra natural y superficies similares que complementan los objetivos generales de remodelación en el mercado de suelos de piedra. Para los propietarios comerciales, el rendimiento documentado y las credenciales de sostenibilidad suelen superar el coste inicial del material, lo que favorece las especificaciones que reducen el coste total de propiedad a largo plazo y la complejidad de los informes de carbono en el mercado de suelos de piedra.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: B2B y contratistas crecen más rápido a medida que las herramientas digitales desintermedian el comercio minorista
Los consumidores B2C/minoristas representaron el 66.60% de la cuota de mercado en 2025, lo que refleja la selección en salas de exposición y las consultas a domicilio para propietarios. Mientras tanto, se proyecta que los B2B/contratistas crecerán a una tasa de crecimiento anual compuesta (TCAC) del 5.63% hasta 2031 gracias a las relaciones directas, los precios para empresas y los flujos de trabajo de reserva digital en el mercado de suelos de piedra. Los distribuidores especializados en el sector están ampliando sus centros regionales para garantizar la disponibilidad inmediata de piedras de núcleo y losas de ingeniería, lo que refuerza la fidelidad de los contratistas y permite que los proyectos complejos se ejecuten según lo previsto. Las herramientas de visualización y los surtidos de productos seleccionados siguen siendo importantes para los consumidores, pero los compradores profesionales priorizan la fiabilidad, la consistencia de los lotes y el soporte técnico, lo que reduce el riesgo in situ en el mercado de suelos de piedra.
A medida que los gerentes de programas nacionales y regionales consolidan las adquisiciones en sus carteras, los distribuidores con redes de instaladores y capacitación especializada pueden captar una mayor participación en los ciclos de renovación estandarizados en los sectores de la hostelería, la salud y el comercio minorista en el sector de los suelos de piedra. Los anuncios de productos que abarcan piedra natural, cuarzo y líneas sinterizadas avanzadas también simplifican la gestión de materiales para los contratistas que buscan un único socio para diversas zonas y necesidades de rendimiento. Durante el período previsto, es probable que la combinación de velocidad, soporte técnico y disciplina de precios del canal B2B siga aumentando su importancia proporcional, mientras que el comercio minorista sustenta los proyectos liderados por propietarios que dependen de la orientación de diseño presencial en el mercado de los suelos de piedra.
Análisis geográfico
Mercado de pisos de piedra en la región Asia-Pacífico
Asia-Pacífico representa el 41.05 % de los ingresos globales para 2025, lo que refleja tanto el consumo a gran escala como una sólida base de canteras y fabricación que respalda proyectos regionales y exportaciones. La competitividad de costos en la región se ve reforzada por la proximidad entre canteras, plantas de losas y puertos importantes, lo que, en conjunto, reduce los costos de entrega para grandes programas de construcción. La expansión de la capacidad de piedra artificial de la India ilustra esta dinámica: Pokarna opera dos plantas de cuarzo en Telangana con tecnología Bretonstone, con una capacidad anual de 15 millones de pies cuadrados, y exporta la mayor parte de su producción a Norteamérica, a la vez que aumenta las colocaciones nacionales a medida que aumentan los ingresos urbanos. La documentación y la transparencia son cada vez más parte de los requisitos de licitación, y las asociaciones industriales proporcionan Declaraciones Ambientales de Producto y estándares de sostenibilidad que ayudan a los exportadores a cumplir con las necesidades de programas LEED y similares en Norteamérica y Europa. Estas capacidades posicionan a Asia-Pacífico como el mayor centro de demanda y una plataforma de fabricación confiable y de bajo costo que impulsa proyectos transfronterizos hasta 2026 y en adelante.
Mercado de suelos de piedra de Oriente Medio y África
Se proyecta que Oriente Medio y África será la región de mayor crecimiento hasta 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.47 %, respaldada por una cartera sostenida de desarrollos hoteleros, cívicos y de uso mixto que especifican piedras naturales de primera calidad y losas avanzadas a gran escala. Los programas emblemáticos en los países del Consejo de Cooperación del Golfo continúan determinando la demanda de suelos y revestimientos de alta visibilidad en aeropuertos, hoteles, espacios culturales y zonas comerciales, lo que requiere un abastecimiento coordinado y una sólida ejecución logística. Los proveedores regionales e internacionales están reforzando su capacidad y distribución para atender estos programas, como se observa en las consolidaciones de canteras y procesamiento que mejoran el rendimiento y la fiabilidad del suministro para grandes licitaciones. La documentación de sostenibilidad también está empezando a influir en los marcos de contratación, y las asociaciones del sector proporcionan EPD y documentación sobre el estado de los materiales que pueden integrarse en las especificaciones del cliente cuando sea necesario. En conjunto, estos factores crean un camino claro para proyectos que priorizan superficies duraderas y de bajo mantenimiento con rendimiento verificado y trazabilidad a lo largo de la cadena de valor.
Mercado de suelos de piedra en Norteamérica y Europa
Norteamérica y Europa tienen una participación menor que Asia-Pacífico, pero presentan una demanda constante basada en ciclos de renovación, restauración del patrimonio y nueva construcción selectiva en edificios institucionales y comerciales. Las licitaciones públicas y los interiores corporativos suelen solicitar materiales con certificación EPD y documentación clara de sostenibilidad, lo que favorece a los proveedores que pueden demostrar un procesamiento de bajas emisiones y proporcionar datos verificados de principio a fin para superficies de piedra y de ingeniería. La localización de la capacidad también es evidente en Norteamérica, con inversiones como la de Cosentino en Jacksonville, que mejoran los plazos de entrega, impulsan la adopción de productos con bajo contenido de sílice y se alinean con las cambiantes expectativas de seguridad laboral en fabricación e instalación. En Europa, las redes de proveedores priorizan la trazabilidad del suministro y las operaciones certificadas que respaldan tanto las restauraciones de calidad patrimonial como los requisitos de rendimiento modernos en edificios de hostelería y públicos. Estos elementos, en conjunto, mantienen trayectorias equilibradas en ambas regiones, ya que los propietarios de proyectos priorizan la durabilidad a largo plazo, la documentación del impacto de los materiales y la previsibilidad de los plazos de entrega para las renovaciones y las nuevas construcciones.

Panorama competitivo
El mercado de suelos de piedra está estructuralmente fragmentado, lo que mantiene los precios influenciados por la competencia local y las negociaciones a nivel de proyecto, en lugar de un control centralizado. Las ventajas de escala se acumulan para los proveedores que combinan la extracción, la fabricación, la logística y la contratación de instaladores, creando canales confiables para compradores del sector hotelero e institucional que exigen consistencia en los lotes y garantía de entrega. Los distribuidores multicategoría también se benefician al combinar la piedra natural con productos de ingeniería y sinterizados, lo que simplifica la adquisición para los propietarios de carteras y contratistas generales en el mercado de suelos de piedra.
Las inversiones estratégicas están redefiniendo la cobertura de servicios y el cumplimiento normativo en Norteamérica y Europa, incluyendo la producción con bajo contenido de sílice, la modernización de salas de exposición y la capacitación en la instalación de gran formato en el mercado de suelos de piedra. Los innovadores europeos también han avanzado en la impresión 3D y las técnicas de veteado transversal que reducen la diferencia estética con el mármol natural, permitiendo una mayor colocación de losas ultracompactas en suelos de alto desgaste. Los especialistas en piedra natural están respondiendo a los desafíos de modernización y mano de obra con sistemas más ligeros y ayudas de alineación para reducir el tiempo de instalación, lo que facilita su adopción donde las limitaciones del sustrato o la capacidad de la mano de obra antes limitaban el alcance. Las divulgaciones públicas de los grandes conglomerados de suelos confirman un enfoque continuo en los segmentos de baldosas, piedra y lujo que ofrecen resiliencia a lo largo de los ciclos, lo que consolida ecosistemas más amplios de distribución y distribuidores en el mercado de suelos de piedra.
Las recientes fusiones y adquisiciones y aumentos de capacidad subrayan la importancia de la proximidad en la fabricación, la influencia del diseño y las colaboraciones con marcas en el mercado de suelos de piedra. La decisión de una importante marca europea de establecer una producción avanzada en Florida fortalece el suministro norteamericano y se ajusta a las normas de seguridad laboral, lo que define las especificaciones y las prácticas de fabricación. Los productores de pizarra han consolidado sus activos de canteras y procesamiento en toda España para reforzar su liderazgo y escala, garantizando un suministro constante para proyectos de fachadas y suelos con requisitos patrimoniales. Las expansiones de distribuidores, que incorporan centros regionales y servicio al día siguiente, refuerzan la fidelidad de los contratistas, que priorizan la fiabilidad y la amplia gama de productos para proyectos grandes y urgentes en el mercado de suelos de piedra.
Líderes de la industria de pisos de piedra
Superficies MSI (MS International, Inc.)
Daltile (Industrias Mohawk)
Cosentino (Dekton, Silestone)
Grupo Levantina
neolito
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Febrero de 2026: Cosentino presentó la Tecnología de Diseño Inlayr en KBIS 2025, junto con su primera superficie sin sílice bajo la marca Q0, nuevos diseños de Dekton y losas ultraligeras Deklite de 4 mm diseñadas para revestimientos de alto rendimiento y rehabilitación. Esta gama refuerza las opciones bajas en sílice y reduce el peso de la instalación para espacios reducidos de rehabilitación.
- Enero de 2026: Arizona Tile lanzó su colección de invierno 2026, agregando múltiples cuarcitas, un granito con acabado satinado y un nuevo diseño de cuarzo, que amplía una especificación integral para renovaciones residenciales y comerciales que buscan una apariencia duradera y premium.
- Noviembre de 2025: Arizona Tile presentó nuevas colecciones de cuarzo y piedra natural, ampliando las opciones en todas las bandas de precios y acabados de superficie para diversos perfiles de proyectos en los Estados Unidos.
- Junio de 2025: Lowe's completó la adquisición de Artisan Design Group (ADG), ampliando sus capacidades de servicios de diseño, distribución e instalación para acabados de superficies en el mercado de construcción y construcción de viviendas de los Estados Unidos.


Alcance del informe del mercado global de suelos de piedra
Los suelos de piedra, también conocidos como suelos de piedra natural, son un material para suelos elaborado a partir de piedra natural. Los suelos de piedra natural están hechos de una variedad de materiales de piedra natural, incluidos granito y mármol, así como piedra caliza y travertino.
El mercado de suelos de piedra está segmentado por producto, aplicación, usuario final y región. Por productos, el mercado se segmenta en pizarra, granito, mármol, caliza, travertino, arenisca y otros (cepillados, pizarra, etc). Por aplicación, el mercado se segmenta en pisos, revestimientos de paredes y artículos cortados a medida. Por usuario final, el mercado se segmenta en residencial y comercial. Por regiones, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, América del Sur, Medio Oriente y África.
El informe ofrece el tamaño del mercado y previsiones para el valor del mercado de suelos de piedra (USD) para todos los segmentos anteriores.
| Marmol |
| Granito |
| Caliza y travertino |
| Pizarra |
| Sandstone |
| Piedra de ingeniería/compuesta |
| Nueva construcción |
| Remodelación / Modernización |
| Residencial | |
| Comercial | Hostelería y ocio |
| Comercios y centros comerciales | |
| Centros médicos | |
| Educación | |
| Oficinas Corporativas | |
| Edificios públicos y gubernamentales | |
| Otros usuarios comerciales |
| Consumidores B2C/minoristas | Centros de origen |
| Tiendas de pisos especializados | |
| Online | |
| Otros Canales de Distribución | |
| B2B/Contratistas/Constructores |
| Norteamérica | Canada |
| Estados Unidos | |
| Mexico | |
| Sudamérica | Brazil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | |
| El resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japan | |
| Australia | |
| South Korea | |
| Sudeste de Asia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Marmol | |
| Granito | ||
| Caliza y travertino | ||
| Pizarra | ||
| Sandstone | ||
| Piedra de ingeniería/compuesta | ||
| Por tipo de construcción | Nueva construcción | |
| Remodelación / Modernización | ||
| Por usuario final | Residencial | |
| Comercial | Hostelería y ocio | |
| Comercios y centros comerciales | ||
| Centros médicos | ||
| Educación | ||
| Oficinas Corporativas | ||
| Edificios públicos y gubernamentales | ||
| Otros usuarios comerciales | ||
| Por canal de distribución | Consumidores B2C/minoristas | Centros de origen |
| Tiendas de pisos especializados | ||
| Online | ||
| Otros Canales de Distribución | ||
| B2B/Contratistas/Constructores | ||
| Por geografía | Norteamérica | Canada |
| Estados Unidos | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | ||
| El resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Sudeste de Asia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de pisos de piedra hasta 2031?
Se estima que el tamaño del mercado de pisos de piedra será de USD 13.99 mil millones en 2026 y se proyecta que alcance los USD 16.62 mil millones para 2031 con una CAGR del 3.52 %, respaldada por la premiumización y las especificaciones basadas en el cumplimiento.
¿Qué categorías de productos son líderes y cuáles están creciendo más rápido en pisos de piedra?
El mármol lideró con una participación de ingresos del 32.20 % en 2025, mientras que la piedra artificial y compuesta es la que crece más rápidamente con una CAGR proyectada del 5.26 % hasta 2031, lo que refleja las necesidades de durabilidad y consistencia en nuevas construcciones y renovaciones.
¿Qué sectores de uso final son más atractivos para las implementaciones de pisos de piedra a corto plazo?
El sector residencial sigue siendo el más grande con un 57.40 % de la demanda de 2025, pero la construcción comercial muestra el crecimiento más rápido con una CAGR del 6.03 % hasta 2031, debido a las prioridades de higiene, durabilidad e informes ESG.
¿Qué regiones son las más importantes para la demanda y el crecimiento de pisos de piedra?
Asia-Pacífico representa el 41.05 % de los ingresos de 2025, mientras que se proyecta que Medio Oriente y África crecerán más rápido, con una CAGR del 4.47 %, hasta 2031, respaldados por grandes programas cívicos y de hospitalidad.
¿Cómo están cambiando la tecnología y la sostenibilidad las especificaciones de los suelos de piedra?
La piedra natural con respaldo de EPD y las opciones sinterizadas o diseñadas con bajo contenido de sílice están ganando popularidad con una mejor durabilidad, bajos niveles de COV y datos ambientales verificables, lo que mejora la aceptación en la atención médica, la hospitalidad y los edificios públicos.
¿Qué cambios de canal están determinando el modo en que se especifica y se entrega la piedra?
Los canales B2B y de contratistas están creciendo más rápido debido a las compras directas, los centros regionales y la capacitación de los instaladores, mientras que el comercio minorista sigue siendo importante para las actualizaciones dirigidas por los propietarios de viviendas respaldadas por herramientas de diseño.
Última actualización de la página:



