

Tamaño y participación del mercado de frutas de hueso
Análisis del mercado de frutas de hueso por Mordor Intelligence
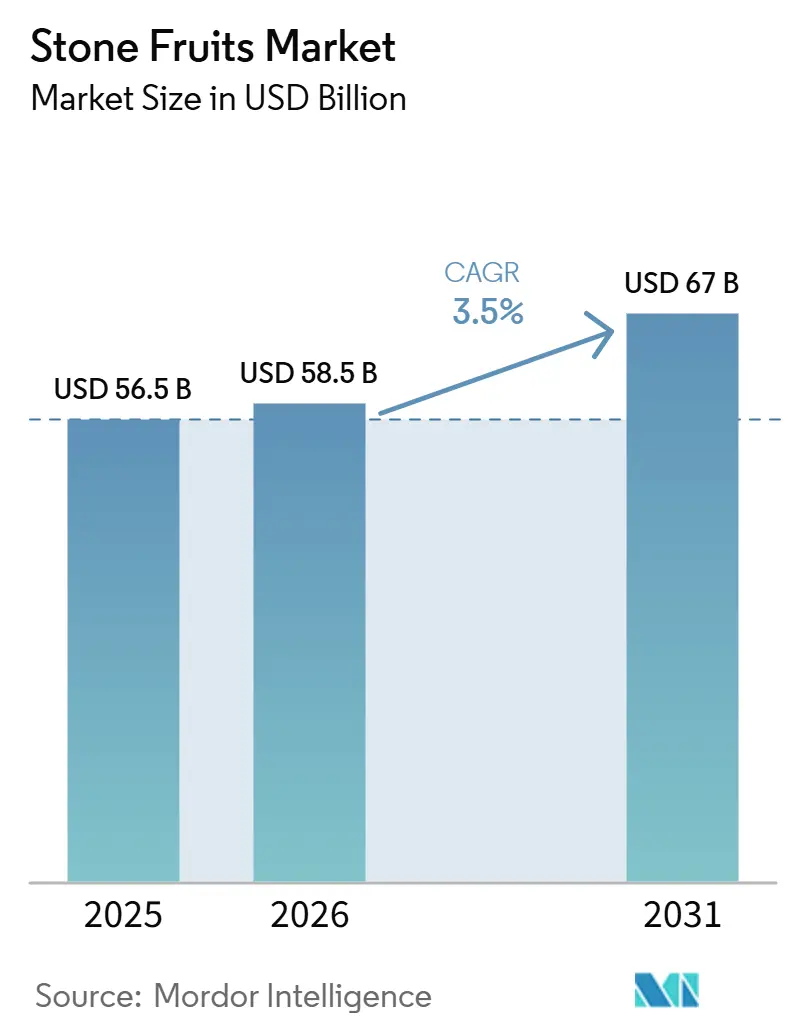
El tamaño del mercado de frutas de hueso se valoró en USD 56.5 mil millones en 2025 y se estima que crecerá de USD 58.5 mil millones en 2026 a USD 67 mil millones para 2031, con una CAGR del 3.5% durante el período de pronóstico (2026-2031). El clima errático, la escasez de mano de obra y los cambios en los regímenes arancelarios están reconfigurando los centros de producción y los corredores de envío en lugar de impulsar el crecimiento del volumen en línea recta. Las heladas extremas de abril de 2025 redujeron la producción de duraznos y nectarinas de Turquía en un 45% y la cosecha de cerezas en un 60%, amplificando la volatilidad de los precios e impulsando a los compradores a abastecerse de España, Grecia y Sudáfrica. Asia-Pacífico, anclado por los vastos huertos de China y su demanda de cerezas importadas, es el bloque de consumo más grande, mientras que África está registrando el avance regional más rápido a medida que el AfCFTA reduce las barreras comerciales internas. El aumento de los costes de los fertilizantes y la logística refrigerada reduce los márgenes de los huertos, pero los portainjertos resistentes al clima, los corredores de refrigeración con atmósfera controlada y las cosechadoras con inteligencia artificial amplían las herramientas de adaptación de los productores.
Conclusiones clave del informe
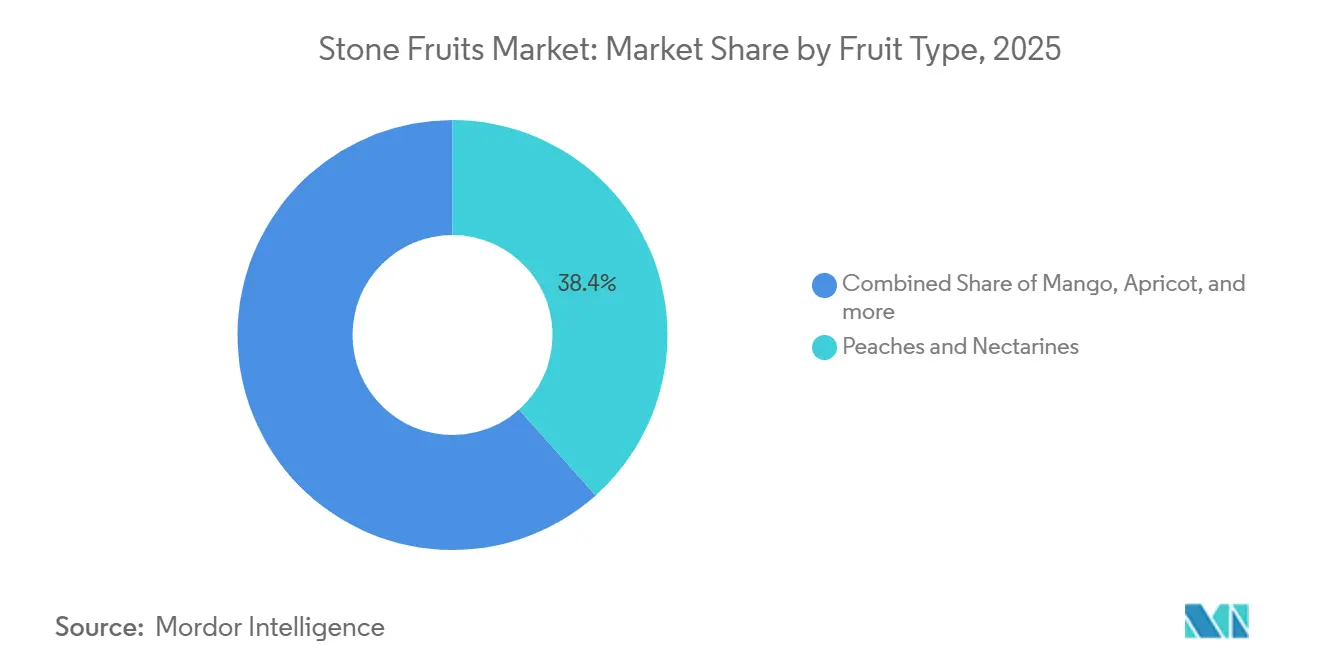
- Por tipo de fruta, los melocotones y las nectarinas representaron la mayor cuota de mercado, con un 38.4% del total de frutas de hueso en 2025, mientras que se prevé que las cerezas experimenten el crecimiento más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 6.4% entre 2026 y 2031.
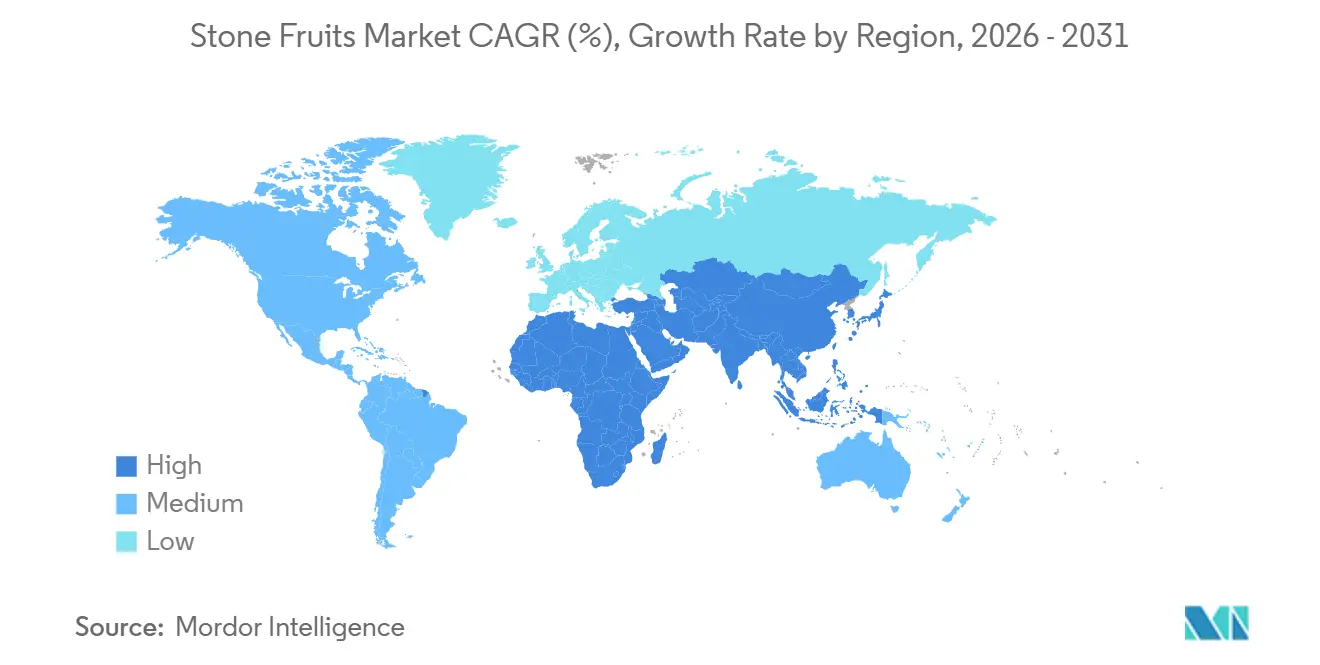
- Geográficamente, Asia-Pacífico acaparó la mayor cuota, representando el 45.3% del tamaño del mercado de frutas de hueso en 2025, mientras que se prevé que África experimente el crecimiento más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 5.2% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de frutas de hueso
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Mayor interés de los consumidores por los azúcares naturales de bajo índice glucémico. | + 0.8% | Global, más fuerte en América del Norte, Europa y la región urbana de Asia-Pacífico. | Mediano plazo (2-4 años) |
| Aumento de la demanda de purés y concentrados de valor añadido en bebidas. | + 0.6% | Centros globales de distribución de bebidas en Norteamérica, Europa y Asia-Pacífico. | Mediano plazo (2-4 años) |
| Aperturas arancelarias preferenciales en el marco del RCEP y el AfCFTA | + 0.7% | Asia-Pacífico y África, con repercusiones en Oriente Medio | Largo plazo (≥ 4 años) |
| Comercialización de portainjertos enanos resistentes al cambio climático | + 0.5% | Zonas propensas a la sequía en todo el mundo | Largo plazo (≥ 4 años) |
| Crecimiento de los corredores de transporte refrigerado con atmósfera controlada en las rutas comerciales emergentes. | + 0.4% | América del Sur, África, Oceanía, Asia-Pacífico y Oriente Medio | Mediano plazo (2-4 años) |
| La robótica en huertos frutales, habilitada por inteligencia artificial (IA), reduce los costos laborales por tonelada. | + 0.5% | Adopción gradual en Norteamérica, Europa, Oceanía y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Mayor interés de los consumidores por los azúcares naturales de bajo índice glucémico.
La evidencia clínica publicada en 2025 vinculó la proporción de carbohidratos y fibra de la fruta con respuestas glucémicas favorables, posicionando a los duraznos y nectarinas como alternativas de refrigerio más saludables. Los minoristas en Estados Unidos y Europa comenzaron a etiquetar selecciones de frutas de hueso con bajo índice glucémico (IG), asegurando primas de precio de dos dígitos. Los mercados urbanos de Asia-Pacífico, donde la prevalencia de la diabetes está aumentando, están adoptando enfoques de comercialización similares. Los productores que documentan los índices glucémicos varietales y mantienen bajos niveles de residuos pueden acceder a canales especializados con primas del 15-20%. El creciente interés de los consumidores en el control del azúcar en sangre y la nutrición equilibrada está impulsando a los minoristas a ampliar los surtidos de frutas dedicadas a refrigerios saludables, fortaleciendo aún más la demanda de frutas de hueso con bajo IG. La diferenciación de productos basada en la nutrición, respaldada por una mejor caracterización de los cultivares y prácticas de garantía de calidad, también está ayudando a los productores a captar segmentos de mercado premium y aumentar el valor de la categoría a largo plazo.
Aumento de la demanda de purés y concentrados de valor añadido en bebidas.
La Organización de las Naciones Unidas para la Alimentación y la Agricultura informó que las exportaciones de puré de mango superaron los 1.2 millones de toneladas métricas en 2025, y los procesadores de bebidas están extendiendo contratos similares a los purés de durazno y albaricoque [1] Fuente: Organización de las Naciones Unidas para la Alimentación y la Agricultura, “Revisión del mercado de frutas tropicales 2025”, fao.org . En abril de 2026, Mission Produce y Sun World International firmaron un acuerdo de mejoramiento de mango que prioriza la genética de alto Brix, apta para el procesamiento. El suministro de puré durante todo el año se logra mediante la mezcla de cosechas del hemisferio norte y sur, lo que también estabiliza los ingresos de los productores. Las reformulaciones de etiquetas limpias en batidos y alimentos para bebés apoyan la visibilidad de la demanda a largo plazo. Los fabricantes de bebidas también están incorporando purés y concentrados de frutas de hueso en jugos premium, bebidas funcionales y formulaciones de base vegetal para mejorar el sabor, el color y el contenido nutricional naturales sin el uso de aditivos artificiales. La expansión de la infraestructura de procesamiento de alimentos y las tecnologías de envasado aséptico están mejorando la vida útil y la eficiencia de la cadena de suministro, lo que permite que los ingredientes de frutas de hueso lleguen a una gama más amplia de aplicaciones en bebidas, tanto para el mercado nacional como para la exportación.
Aperturas arancelarias preferenciales en el marco del RCEP y el AfCFTA
La Asociación Económica Integral Regional ha eliminado los aranceles de importación para ciertas frutas de clima templado entre sus 15 signatarios, incentivando a Chile, Nueva Zelanda y Australia a ampliar sus inversiones en huertos orientados a los mercados asiáticos. El Área de Libre Comercio Continental Africana aplica preferencias similares, lo que permite a Kenia y Egipto desplazar a los proveedores europeos en África Occidental. China aprobó las cerezas españolas en abril de 2025, ampliando las opciones de abastecimiento y reduciendo la dependencia de los orígenes estadounidenses. La reducción de las barreras comerciales está mejorando el acceso al mercado para los exportadores, al tiempo que aumenta la diversificación de la oferta para los países importadores, lo que permite a los proveedores de frutas de hueso llegar a una base de consumidores más amplia con mayor competitividad en precios. Los marcos comerciales preferenciales también están fomentando la inversión a largo plazo en el desarrollo de huertos orientados a la exportación, la infraestructura de la cadena de frío y las redes de distribución transfronterizas, fortaleciendo la resiliencia y la eficiencia de la cadena de suministro mundial de frutas de hueso.
Comercialización de portainjertos enanos resistentes al cambio climático
El Servicio de Investigación Agrícola del Departamento de Agricultura de los Estados Unidos lanzó en 2024 cultivares de durazno de bajo requerimiento de frío que toleran inviernos más cálidos y un 30 % menos de riego [2] Fuente: Servicio de Investigación Agrícola del Departamento de Agricultura de los Estados Unidos, “Sitio web oficial del Servicio de Investigación Agrícola del USDA”, Servicio de Investigación Agrícola del Departamento de Agricultura de los Estados Unidos, ars.usda.gov . La Universidad Estatal de Washington continuó con el cerezo autofértil R19 en diciembre de 2025, reduciendo los costos de insumos para polinización y fungicidas. España y Sudáfrica están probando estos genotipos en sistemas de huertos de alta densidad con datos positivos de rendimiento temprano. Además, los portainjertos resistentes al clima están ayudando a los productores a mantener la productividad bajo condiciones climáticas cada vez más variables al mejorar la tolerancia al estrés por calor, la escasez de agua y los patrones erráticos de frío invernal. Su compatibilidad con sistemas de plantación de alta densidad también mejora la eficiencia del uso de la tierra, apoya una mayor mecanización de las operaciones de los huertos y permite a los productores lograr una calidad de fruta y resultados de cosecha más consistentes en diversas regiones de cultivo.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Variaciones bruscas de temperatura y heladas tardías. | −0.9% | Turquía, Sudáfrica, la Unión Europea y partes de América del Norte | Corto plazo (≤ 2 años) |
| Aumento de los costes de los insumos agrícolas y de la energía de la cadena de frío. | −0.8% | Europa, Asia-Pacífico y Oriente Medio, países dependientes de las importaciones de energía. | Corto plazo (≤ 2 años) |
| Endurecimiento de las cuotas de visados para trabajadores temporales en los países de la OCDE | −0.6% | Estados Unidos, Unión Europea, Australia | Mediano plazo (2-4 años) |
| Controles más estrictos del cumplimiento del límite máximo de residuos (LMR) en los puertos de destino. | −0.6% | Puertos de importación de la Unión Europea y China | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Variaciones bruscas de temperatura y heladas tardías
Turquía perdió el 60% de sus cerezas y el 45% de sus melocotones y nectarinas después de que las temperaturas nocturnas de abril de 2025 alcanzaran los -15 °C en 36 provincias, un hecho que afectó a los precios europeos. Sudáfrica registró una caída del 15% en el volumen durante la temporada 2024-2025 cuando el granizo y el aguanieve dañaron las flores del Cabo Occidental. El Banco Europeo de Inversiones estima que los fenómenos meteorológicos extremos ya eliminan 28 millones de euros (30 millones de dólares) de la producción agrícola anual de la UE, siendo los cultivos frutales particularmente vulnerables. El seguro contra el riesgo de heladas sigue siendo prohibitivo en muchos distritos frutales. La creciente imprevisibilidad climática también dificulta que los productores planifiquen con precisión los calendarios de floración, cosecha y mano de obra, lo que resulta en mayores ineficiencias operativas y volatilidad de la oferta en las principales regiones productoras. Los repetidos episodios de heladas, granizo y estrés por temperaturas extremas desalientan las inversiones a largo plazo en huertos en zonas vulnerables, ya que los productores se enfrentan a costes crecientes de infraestructura de protección, replantación y medidas de gestión de riesgos que pueden afectar significativamente a la rentabilidad.
Aumento de los costes de los insumos agrícolas y de la energía de la cadena de frío
Los picos de precios del gas natural en Asia y Europa durante 2025-2026 duplicaron los costos del amoníaco y elevaron drásticamente las facturas de fertilizantes nitrogenados, reduciendo los márgenes de las frutas de hueso [3] Fuente: Conferencia de las Naciones Unidas sobre Comercio y Desarrollo, “Impacto de la interrupción del estrecho de Ormuz”, unctad.org . Los operadores de almacenamiento en frío en Alemania y Japón informaron aumentos del 18-25% en las facturas de electricidad durante el mismo período, agregando recargos que los productores no pueden recuperar de inmediato. Las rutas de envío más largas después de las interrupciones del Mar Rojo aumentaron los costos del combustible para buques, ampliando la brecha de costos entre los productores que dependen de las exportaciones y aquellos enfocados en los mercados nacionales. Algunos transportistas integrados han respondido asegurando acuerdos de compra de energía plurianuales, aunque los pequeños productores carecen del poder de negociación para hacer lo mismo. El aumento de los costos de producción y manejo poscosecha está reduciendo la rentabilidad en toda la cadena de valor de la fruta de hueso, particularmente para los productores pequeños y medianos que operan con flexibilidad financiera limitada. El aumento de los costes de los fertilizantes, la energía, la refrigeración, el embalaje y el transporte también está frenando la inversión en la ampliación y modernización de los huertos, lo que podría limitar la capacidad de producción futura y la competitividad en el mercado.
Análisis de segmento
Por tipo de fruta: los duraznos y las nectarinas son los que aportan mayor volumen, mientras que las cerezas ofrecen el crecimiento más rápido.
Los melocotones y las nectarinas representaron el 38.4 % del mercado de frutas de hueso en 2025, respaldado por una producción mundial de aproximadamente 24 millones de toneladas métricas, con China aportando cerca de 17 millones de toneladas métricas, o alrededor del 70 % de la producción mundial. Su presencia tanto en el consumo en fresco como en aplicaciones procesadas, incluyendo productos enlatados, purés y concentrados, proporciona una estructura de demanda equilibrada que ayuda a reducir la volatilidad del mercado durante los períodos de fluctuación de precios. Los eventos climáticos adversos en los principales países productores, incluyendo las severas heladas en Turquía durante 2025, resaltaron la vulnerabilidad del mercado a las perturbaciones climáticas, al tiempo que crearon oportunidades para que los exportadores de España, Grecia y Sudáfrica fortalecieran sus posiciones. Los avances en cultivares de bajo requerimiento de frío y resistentes al clima están ampliando el potencial de producción en regiones de cultivo más cálidas, lo que respalda el crecimiento de la oferta a largo plazo y la diversificación geográfica. La demanda sostenida de las industrias de procesamiento de alimentos y los canales minoristas continúa reforzando la estabilidad del segmento, permitiendo un crecimiento constante incluso cuando las categorías de frutas de hueso premium alcanzan una mayor rentabilidad. Si bien los melocotones y las nectarinas siguen constituyendo el segmento más importante en términos de volumen, se prevé que su crecimiento sea más moderado que el de la categoría de cerezas, que está en rápida expansión.
Las cerezas constituyen el segmento de mayor crecimiento en el mercado de frutas de hueso, con una tasa de crecimiento anual compuesta (TCAC) del 6.4 % durante el período 2026-2031. Este segmento continúa beneficiándose de la fuerte demanda de fruta fresca de primera calidad, especialmente en los mercados del este de Asia, donde las cerezas se asocian con la calidad, los regalos y las celebraciones de temporada. Los principales países productores, como Turquía, Chile, Estados Unidos y varias naciones europeas, siguen invirtiendo en la modernización de los huertos, la mejora de las variedades y los sistemas de producción orientados a la exportación para satisfacer la creciente demanda internacional. La adopción del almacenamiento en atmósfera controlada, la logística avanzada de la cadena de frío y el transporte refrigerado de alta eficiencia ha mejorado la capacidad de los exportadores para entregar cerezas de primera calidad a mercados distantes, preservando su frescura y vida útil. Los esfuerzos de la industria por desarrollar cultivares autofértiles y de alto rendimiento también están ayudando a los productores a mejorar la productividad de los huertos y reducir la dependencia de insumos relacionados con la polinización. Se prevé que la fuerte penetración en el comercio minorista de alta gama, las plataformas de comercio electrónico de productos frescos y los canales de servicios de alimentación de alta gama respalde el crecimiento continuo del volumen y el valor, lo que permitirá al segmento absorber la oferta adicional manteniendo precios y rentabilidad favorables.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Asia-Pacífico sigue siendo el mayor mercado regional, representando el 45.3% del valor del mercado mundial de frutas de hueso en 2025. Esta posición se sustenta en la base de producción dominante de China y su papel como uno de los mayores mercados de importación de fruta premium del mundo. China importó aproximadamente 451,000 toneladas métricas de cerezas, valoradas en 3.694 millones de dólares estadounidenses en 2024, y Chile representó la mayor parte de los envíos a través de acuerdos de suministro contraestacionales establecidos. La región también se beneficia del aumento de los ingresos disponibles, la expansión de las redes minoristas modernas y la creciente preferencia de los consumidores por la fruta fresca premium en China, Japón, Corea del Sur y el Sudeste Asiático. Australia, Japón y Nueva Zelanda continúan diferenciándose mediante estrictos estándares de calidad, marcas varietales y programas de fruta premium orientados a la exportación que les permiten obtener precios elevados en los mercados internacionales. Las crecientes inversiones en infraestructura de cadena de frío, distribución de comercio electrónico y capacidades de procesamiento de alimentos están impulsando aún más la demanda regional y fortaleciendo la posición de Asia-Pacífico en el mercado mundial de frutas de hueso.
África es el mercado regional de más rápido crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 5.2 % entre 2026 y 2031, impulsada por la creciente integración comercial regional y la inversión en horticultura comercial. La implementación progresiva del Área de Libre Comercio Continental Africana (AfCFTA) está mejorando el acceso al mercado para los productores de países como Kenia, Egipto, Marruecos y Sudáfrica, lo que permite una mayor distribución de productos frescos en todo el continente. A pesar de los contratiempos periódicos en la producción debido a las condiciones climáticas, Sudáfrica sigue siendo un importante exportador que abastece a los mercados de Europa, Oriente Medio y Asia. Los productores del norte de África están evaluando cada vez más sistemas de producción eficientes en el uso del agua, variedades mejoradas y modelos de huertos de alta densidad para aumentar la productividad en condiciones climáticas adversas. Se prevé que la inversión continua en logística de cadena de frío, instalaciones de almacenamiento e infraestructura para el manejo poscosecha reduzca las pérdidas de productos y respalde la competitividad a largo plazo de la región en los mercados nacionales y de exportación.
Se prevé que Norteamérica y Europa experimenten un crecimiento moderado, limitado por la escasez de mano de obra, los riesgos de producción relacionados con el clima y las regulaciones ambientales y de seguridad alimentaria cada vez más estrictas. Los productores de Estados Unidos y Europa están respondiendo mediante una mayor adopción de la mecanización, tecnologías de agricultura de precisión, sistemas de protección contra heladas y mejoras genéticas en los huertos para aumentar la productividad y la resiliencia. En Sudamérica, Chile continúa fortaleciendo su posición como importante exportador de cerezas y otras frutas de alta calidad a través de vínculos comerciales establecidos con los mercados asiáticos, mientras que Perú está expandiendo su presencia en el cultivo de frutas orientadas a la exportación. Oriente Medio también se está consolidando como un destino atractivo para los exportadores de frutas de hueso, impulsado por el aumento de los ingresos familiares, la urbanización, la expansión de los formatos minoristas modernos y la fuerte demanda de los consumidores de productos frescos importados de alta calidad. Se prevé que estos factores respalden una expansión constante del mercado en toda la región durante el período de pronóstico.
Panorama competitivo
La intensidad competitiva en el mercado de frutas de hueso se mantiene moderada, con una combinación de empresas multinacionales de productos agrícolas, exportadores regionales, cooperativas de productores y operadores de huertos integrados verticalmente que compiten en los canales de fruta fresca y procesada. Dole plc mantiene una presencia global significativa en el sector de productos agrícolas a través de extensas redes de abastecimiento y alianzas minoristas de larga data. Fresh Del Monte Produce Inc. fortaleció su plataforma de alimentos de valor agregado mediante la adquisición de ciertos activos de Del Monte Foods por aproximadamente USD 285 millones en marzo de 2026. Esta transacción amplió la presencia de Fresh Del Monte en las categorías de alimentos preparados y envasados y mejoró su capacidad para aprovechar una marca reconocida mundialmente en múltiples canales de distribución.
Los actores especializados siguen diferenciándose mediante genética propia, marcas de prestigio y sólidas capacidades en la cadena de suministro. Stemilt Growers se ha consolidado como líder en la comercialización de cerezas de alta gama, mientras que Zhonglu Fruit se beneficia de la producción a gran escala y una infraestructura de distribución integrada dentro del creciente mercado frutícola chino. Los exportadores de Oceanía, Europa y Sudamérica continúan invirtiendo en el desarrollo de variedades, la eficiencia de la cadena de frío y el posicionamiento premium en el mercado minorista para fortalecer sus márgenes y mantener la competitividad en los principales mercados de importación. A medida que la demanda de los consumidores se inclina hacia la fruta de alta calidad, las variedades de marca y el suministro confiable durante todo el año se están convirtiendo en importantes factores diferenciadores en toda la industria.
Se prevé que las futuras oportunidades de crecimiento se centren en la innovación genética, la automatización de los huertos, la agricultura de precisión y una mayor integración vertical en toda la cadena de valor. Los programas de mejoramiento genético, enfocados en mejorar la calidad de la fruta, la resistencia al cambio climático, el rendimiento y la vida útil, están ayudando a los productores a afrontar tanto los desafíos ambientales como comerciales. Los avances en las tecnologías automatizadas de cosecha, clasificación y manipulación poscosecha están mejorando gradualmente la productividad laboral y la eficiencia operativa. En combinación con la creciente liberalización del comercio y las inversiones continuas en infraestructura de cadena de frío, se prevé que estos avances faciliten un mayor acceso al mercado, mejoren la resiliencia de la cadena de suministro y contribuyan al crecimiento a largo plazo del mercado mundial de frutas de hueso.
Desarrollos recientes de la industria
- Abril de 2026: Sun World International y Mission Produce lanzaron una colaboración en genética de mango centrada en tres cultivares comerciales y nueve selecciones avanzadas. Esta iniciativa amplía la cartera de genética propia y se prevé que genere fruta con mayor contenido de sólidos solubles (grados Brix) y apta para la industria procesadora, lo que puede aumentar los ingresos por valor añadido y respaldar el crecimiento del mercado a largo plazo.
- Marzo de 2026: Agricultural Robotics completó las pruebas de campo de AutoHarvester en Victoria, Australia. El rendimiento comprobado de la recolección mecánica acelera la implementación comercial, reduce los costos laborales y mejora la eficiencia de la cosecha, lo que impulsa la oferta general y estimula la expansión del mercado.
- Enero de 2026: Pacific Coast Producers compró el inventario de frutas de Del Monte y S and W, y la transacción se finalizó en marzo de 2026. Esta adquisición fortalece la capacidad de procesamiento y el alcance de la marca, lo que probablemente aumentará la demanda de frutas de hueso crudas e impulsará el crecimiento del mercado.
Alcance del informe sobre el mercado mundial de frutas de hueso
Las frutas de hueso, o drupas, se caracterizan por una pulpa carnosa que envuelve un hueso interior considerable. A nivel mundial, los mangos, las cerezas, las nectarinas, las ciruelas y los melocotones se encuentran entre las frutas de hueso más populares. El informe del mercado de frutas de hueso está segmentado por tipo (melocotones y nectarinas, cerezas, mangos, ciruelas, albaricoques y otros) y geografía (América del Norte, Europa, Asia-Pacífico, América del Sur y África). El informe incluye análisis de producción (volumen), análisis de consumo (valor y volumen), análisis de importación (valor y volumen), análisis de exportación (valor y volumen), análisis de tendencias de precios mayoristas, marco regulatorio, lista de actores clave, logística e infraestructura y análisis de estacionalidad. Las previsiones del mercado se proporcionan en términos de valor (USD) y volumen (toneladas métricas).
| Melocotones y Nectarinas | Análisis de producción | Volumen de producción |
| Área cosechada y rendimiento | ||
| Análisis de Consumo (Valor y Volumen) | ||
| Análisis comercial (valor y volumen) | Análisis del mercado de importación | |
| Análisis del mercado de exportación | ||
| Análisis y pronóstico de tendencias de precios al por mayor | ||
| Análisis de estacionalidad | ||
| Mango | Similar a los melocotones y las nectarinas. | |
| Albaricoque | Similar a los melocotones y las nectarinas. | |
| Ciruela | Similar a los melocotones y las nectarinas. | |
| Cerezo | Similar a los melocotones y las nectarinas. | |
| Norteamérica | Estados Unidos | Análisis de producción (superficie cosechada, rendimiento y volumen de producción) |
| Análisis del consumo (valor y volumen del consumo) | ||
| Análisis del mercado de importación (valor de las importaciones, volumen y principales mercados proveedores) | ||
| Análisis del mercado de exportación (valor de las exportaciones, volumen y mercados de destino clave) | ||
| Análisis y pronóstico de tendencias de precios al por mayor | ||
| Marco normativo | ||
| Lista de actores clave | ||
| Logistica e Infraestructura | ||
| Análisis de estacionalidad | ||
| Canada | Análisis de producción (superficie cosechada, rendimiento y volumen de producción) | |
| Análisis del consumo (valor y volumen del consumo) | ||
| Análisis del mercado de importación (valor de las importaciones, volumen y principales mercados proveedores) | ||
| Análisis del mercado de exportación (valor de las exportaciones, volumen y mercados de destino clave) | ||
| Análisis y pronóstico de tendencias de precios al por mayor | ||
| Marco normativo | ||
| Lista de actores clave | ||
| Logistica e Infraestructura | ||
| Análisis de estacionalidad | ||
| Mexico | Análisis de producción (superficie cosechada, rendimiento y volumen de producción) | |
| Análisis del consumo (valor y volumen del consumo) | ||
| Análisis del mercado de importación (valor de las importaciones, volumen y principales mercados proveedores) | ||
| Análisis del mercado de exportación (valor de las exportaciones, volumen y mercados de destino clave) | ||
| Análisis y pronóstico de tendencias de precios al por mayor | ||
| Marco normativo | ||
| Lista de actores clave | ||
| Logistica e Infraestructura | ||
| Análisis de estacionalidad | ||
| Europa | Alemania | Análisis de producción (superficie cosechada, rendimiento y volumen de producción) |
| Análisis del consumo (valor y volumen del consumo) | ||
| Análisis del mercado de importación (valor de las importaciones, volumen y principales mercados proveedores) | ||
| Análisis del mercado de exportación (valor de las exportaciones, volumen y mercados de destino clave) | ||
| Análisis y pronóstico de tendencias de precios al por mayor | ||
| Marco normativo | ||
| Lista de actores clave | ||
| Logistica e Infraestructura | ||
| Análisis de estacionalidad | ||
| Reino Unido | Análisis de producción (superficie cosechada, rendimiento y volumen de producción) | |
| Análisis del consumo (valor y volumen del consumo) | ||
| Análisis del mercado de importación (valor de las importaciones, volumen y principales mercados proveedores) | ||
| Análisis del mercado de exportación (valor de las exportaciones, volumen y mercados de destino clave) | ||
| Análisis y pronóstico de tendencias de precios al por mayor | ||
| Marco normativo | ||
| Lista de actores clave | ||
| Logistica e Infraestructura | ||
| Análisis de estacionalidad | ||
| Francia | Análisis de producción (superficie cosechada, rendimiento y volumen de producción) | |
| Análisis del consumo (valor y volumen del consumo) | ||
| Análisis del mercado de importación (valor de las importaciones, volumen y principales mercados proveedores) | ||
| Análisis del mercado de exportación (valor de las exportaciones, volumen y mercados de destino clave) | ||
| Análisis y pronóstico de tendencias de precios al por mayor | ||
| Marco normativo | ||
| Lista de actores clave | ||
| Logistica e Infraestructura | ||
| Análisis de estacionalidad | ||
| España | Análisis de producción (superficie cosechada, rendimiento y volumen de producción) | |
| Análisis del consumo (valor y volumen del consumo) | ||
| Análisis del mercado de importación (valor de las importaciones, volumen y principales mercados proveedores) | ||
| Análisis del mercado de exportación (valor de las exportaciones, volumen y mercados de destino clave) | ||
| Análisis y pronóstico de tendencias de precios al por mayor | ||
| Marco normativo | ||
| Lista de actores clave | ||
| Logistica e Infraestructura | ||
| Análisis de estacionalidad | ||
| Russia | Análisis de producción (superficie cosechada, rendimiento y volumen de producción) | |
| Análisis del consumo (valor y volumen del consumo) | ||
| Análisis del mercado de importación (valor de las importaciones, volumen y principales mercados proveedores) | ||
| Análisis del mercado de exportación (valor de las exportaciones, volumen y mercados de destino clave) | ||
| Análisis y pronóstico de tendencias de precios al por mayor | ||
| Marco normativo | ||
| Lista de actores clave | ||
| Logistica e Infraestructura | ||
| Análisis de estacionalidad | ||
| Asia-Pacífico | China | Análisis de producción (superficie cosechada, rendimiento y volumen de producción) |
| Análisis del consumo (valor y volumen del consumo) | ||
| Análisis del mercado de importación (valor de las importaciones, volumen y principales mercados proveedores) | ||
| Análisis del mercado de exportación (valor de las exportaciones, volumen y mercados de destino clave) | ||
| Análisis y pronóstico de tendencias de precios al por mayor | ||
| Marco normativo | ||
| Lista de actores clave | ||
| Logistica e Infraestructura | ||
| Análisis de estacionalidad | ||
| India | Análisis de producción (superficie cosechada, rendimiento y volumen de producción) | |
| Análisis del consumo (valor y volumen del consumo) | ||
| Análisis del mercado de importación (valor de las importaciones, volumen y principales mercados proveedores) | ||
| Análisis del mercado de exportación (valor de las exportaciones, volumen y mercados de destino clave) | ||
| Análisis y pronóstico de tendencias de precios al por mayor | ||
| Marco normativo | ||
| Lista de actores clave | ||
| Logistica e Infraestructura | ||
| Análisis de estacionalidad | ||
| Japan | Análisis de producción (superficie cosechada, rendimiento y volumen de producción) | |
| Análisis del consumo (valor y volumen del consumo) | ||
| Análisis del mercado de importación (valor de las importaciones, volumen y principales mercados proveedores) | ||
| Análisis del mercado de exportación (valor de las exportaciones, volumen y mercados de destino clave) | ||
| Análisis y pronóstico de tendencias de precios al por mayor | ||
| Marco normativo | ||
| Lista de actores clave | ||
| Logistica e Infraestructura | ||
| Análisis de estacionalidad | ||
| Australia | Análisis de producción (superficie cosechada, rendimiento y volumen de producción) | |
| Análisis del consumo (valor y volumen del consumo) | ||
| Análisis del mercado de importación (valor de las importaciones, volumen y principales mercados proveedores) | ||
| Análisis del mercado de exportación (valor de las exportaciones, volumen y mercados de destino clave) | ||
| Análisis y pronóstico de tendencias de precios al por mayor | ||
| Marco normativo | ||
| Lista de actores clave | ||
| Logistica e Infraestructura | ||
| Análisis de estacionalidad | ||
| Sudamérica | Brazil | Análisis de producción (superficie cosechada, rendimiento y volumen de producción) |
| Análisis del consumo (valor y volumen del consumo) | ||
| Análisis del mercado de importación (valor de las importaciones, volumen y principales mercados proveedores) | ||
| Análisis del mercado de exportación (valor de las exportaciones, volumen y mercados de destino clave) | ||
| Análisis y pronóstico de tendencias de precios al por mayor | ||
| Marco normativo | ||
| Lista de actores clave | ||
| Logistica e Infraestructura | ||
| Análisis de estacionalidad | ||
| Argentina | Análisis de producción (superficie cosechada, rendimiento y volumen de producción) | |
| Análisis del consumo (valor y volumen del consumo) | ||
| Análisis del mercado de importación (valor de las importaciones, volumen y principales mercados proveedores) | ||
| Análisis del mercado de exportación (valor de las exportaciones, volumen y mercados de destino clave) | ||
| Análisis y pronóstico de tendencias de precios al por mayor | ||
| Marco normativo | ||
| Lista de actores clave | ||
| Logistica e Infraestructura | ||
| Análisis de estacionalidad | ||
| Medio Oriente | Saudi Arabia | Análisis de producción (superficie cosechada, rendimiento y volumen de producción) |
| Análisis del consumo (valor y volumen del consumo) | ||
| Análisis del mercado de importación (valor de las importaciones, volumen y principales mercados proveedores) | ||
| Análisis del mercado de exportación (valor de las exportaciones, volumen y mercados de destino clave) | ||
| Análisis y pronóstico de tendencias de precios al por mayor | ||
| Marco normativo | ||
| Lista de actores clave | ||
| Logistica e Infraestructura | ||
| Análisis de estacionalidad | ||
| Emiratos Árabes Unidos | Análisis de producción (superficie cosechada, rendimiento y volumen de producción) | |
| Análisis del consumo (valor y volumen del consumo) | ||
| Análisis del mercado de importación (valor de las importaciones, volumen y principales mercados proveedores) | ||
| Análisis del mercado de exportación (valor de las exportaciones, volumen y mercados de destino clave) | ||
| Análisis y pronóstico de tendencias de precios al por mayor | ||
| Marco normativo | ||
| Lista de actores clave | ||
| Logistica e Infraestructura | ||
| Análisis de estacionalidad | ||
| Turquía | Análisis de producción (superficie cosechada, rendimiento y volumen de producción) | |
| Análisis del consumo (valor y volumen del consumo) | ||
| Análisis del mercado de importación (valor de las importaciones, volumen y principales mercados proveedores) | ||
| Análisis del mercado de exportación (valor de las exportaciones, volumen y mercados de destino clave) | ||
| Análisis y pronóstico de tendencias de precios al por mayor | ||
| Marco normativo | ||
| Lista de actores clave | ||
| Logistica e Infraestructura | ||
| Análisis de estacionalidad | ||
| África | Análisis de producción (superficie cosechada, rendimiento y volumen de producción) | |
| Análisis del consumo (valor y volumen del consumo) | ||
| Análisis del mercado de importación (valor de las importaciones, volumen y principales mercados proveedores) | ||
| Análisis del mercado de exportación (valor de las exportaciones, volumen y mercados de destino clave) | ||
| Análisis y pronóstico de tendencias de precios al por mayor | ||
| Marco normativo | ||
| Lista de actores clave | ||
| Logistica e Infraestructura | ||
| Análisis de estacionalidad | ||
| Sudáfrica | Egipto | Análisis de producción (superficie cosechada, rendimiento y volumen de producción) |
| Análisis del consumo (valor y volumen del consumo) | ||
| Análisis del mercado de importación (valor de las importaciones, volumen y principales mercados proveedores) | ||
| Análisis del mercado de exportación (valor de las exportaciones, volumen y mercados de destino clave) | ||
| Análisis y pronóstico de tendencias de precios al por mayor | ||
| Marco normativo | ||
| Lista de actores clave | ||
| Logistica e Infraestructura | ||
| Análisis de estacionalidad | ||
| Kenia | Análisis de producción (superficie cosechada, rendimiento y volumen de producción) | |
| Análisis del consumo (valor y volumen del consumo) | ||
| Análisis del mercado de importación (valor de las importaciones, volumen y principales mercados proveedores) | ||
| Análisis del mercado de exportación (valor de las exportaciones, volumen y mercados de destino clave) | ||
| Análisis y pronóstico de tendencias de precios al por mayor | ||
| Marco normativo | ||
| Lista de actores clave | ||
| Logistica e Infraestructura | ||
| Análisis de estacionalidad | ||
| Por tipo de fruta | Melocotones y Nectarinas | Análisis de producción | Volumen de producción |
| Área cosechada y rendimiento | |||
| Análisis de Consumo (Valor y Volumen) | |||
| Análisis comercial (valor y volumen) | Análisis del mercado de importación | ||
| Análisis del mercado de exportación | |||
| Análisis y pronóstico de tendencias de precios al por mayor | |||
| Análisis de estacionalidad | |||
| Mango | Similar a los melocotones y las nectarinas. | ||
| Albaricoque | Similar a los melocotones y las nectarinas. | ||
| Ciruela | Similar a los melocotones y las nectarinas. | ||
| Cerezo | Similar a los melocotones y las nectarinas. | ||
| Por geografía | Norteamérica | Estados Unidos | Análisis de producción (superficie cosechada, rendimiento y volumen de producción) |
| Análisis del consumo (valor y volumen del consumo) | |||
| Análisis del mercado de importación (valor de las importaciones, volumen y principales mercados proveedores) | |||
| Análisis del mercado de exportación (valor de las exportaciones, volumen y mercados de destino clave) | |||
| Análisis y pronóstico de tendencias de precios al por mayor | |||
| Marco normativo | |||
| Lista de actores clave | |||
| Logistica e Infraestructura | |||
| Análisis de estacionalidad | |||
| Canada | Análisis de producción (superficie cosechada, rendimiento y volumen de producción) | ||
| Análisis del consumo (valor y volumen del consumo) | |||
| Análisis del mercado de importación (valor de las importaciones, volumen y principales mercados proveedores) | |||
| Análisis del mercado de exportación (valor de las exportaciones, volumen y mercados de destino clave) | |||
| Análisis y pronóstico de tendencias de precios al por mayor | |||
| Marco normativo | |||
| Lista de actores clave | |||
| Logistica e Infraestructura | |||
| Análisis de estacionalidad | |||
| Mexico | Análisis de producción (superficie cosechada, rendimiento y volumen de producción) | ||
| Análisis del consumo (valor y volumen del consumo) | |||
| Análisis del mercado de importación (valor de las importaciones, volumen y principales mercados proveedores) | |||
| Análisis del mercado de exportación (valor de las exportaciones, volumen y mercados de destino clave) | |||
| Análisis y pronóstico de tendencias de precios al por mayor | |||
| Marco normativo | |||
| Lista de actores clave | |||
| Logistica e Infraestructura | |||
| Análisis de estacionalidad | |||
| Europa | Alemania | Análisis de producción (superficie cosechada, rendimiento y volumen de producción) | |
| Análisis del consumo (valor y volumen del consumo) | |||
| Análisis del mercado de importación (valor de las importaciones, volumen y principales mercados proveedores) | |||
| Análisis del mercado de exportación (valor de las exportaciones, volumen y mercados de destino clave) | |||
| Análisis y pronóstico de tendencias de precios al por mayor | |||
| Marco normativo | |||
| Lista de actores clave | |||
| Logistica e Infraestructura | |||
| Análisis de estacionalidad | |||
| Reino Unido | Análisis de producción (superficie cosechada, rendimiento y volumen de producción) | ||
| Análisis del consumo (valor y volumen del consumo) | |||
| Análisis del mercado de importación (valor de las importaciones, volumen y principales mercados proveedores) | |||
| Análisis del mercado de exportación (valor de las exportaciones, volumen y mercados de destino clave) | |||
| Análisis y pronóstico de tendencias de precios al por mayor | |||
| Marco normativo | |||
| Lista de actores clave | |||
| Logistica e Infraestructura | |||
| Análisis de estacionalidad | |||
| Francia | Análisis de producción (superficie cosechada, rendimiento y volumen de producción) | ||
| Análisis del consumo (valor y volumen del consumo) | |||
| Análisis del mercado de importación (valor de las importaciones, volumen y principales mercados proveedores) | |||
| Análisis del mercado de exportación (valor de las exportaciones, volumen y mercados de destino clave) | |||
| Análisis y pronóstico de tendencias de precios al por mayor | |||
| Marco normativo | |||
| Lista de actores clave | |||
| Logistica e Infraestructura | |||
| Análisis de estacionalidad | |||
| España | Análisis de producción (superficie cosechada, rendimiento y volumen de producción) | ||
| Análisis del consumo (valor y volumen del consumo) | |||
| Análisis del mercado de importación (valor de las importaciones, volumen y principales mercados proveedores) | |||
| Análisis del mercado de exportación (valor de las exportaciones, volumen y mercados de destino clave) | |||
| Análisis y pronóstico de tendencias de precios al por mayor | |||
| Marco normativo | |||
| Lista de actores clave | |||
| Logistica e Infraestructura | |||
| Análisis de estacionalidad | |||
| Russia | Análisis de producción (superficie cosechada, rendimiento y volumen de producción) | ||
| Análisis del consumo (valor y volumen del consumo) | |||
| Análisis del mercado de importación (valor de las importaciones, volumen y principales mercados proveedores) | |||
| Análisis del mercado de exportación (valor de las exportaciones, volumen y mercados de destino clave) | |||
| Análisis y pronóstico de tendencias de precios al por mayor | |||
| Marco normativo | |||
| Lista de actores clave | |||
| Logistica e Infraestructura | |||
| Análisis de estacionalidad | |||
| Asia-Pacífico | China | Análisis de producción (superficie cosechada, rendimiento y volumen de producción) | |
| Análisis del consumo (valor y volumen del consumo) | |||
| Análisis del mercado de importación (valor de las importaciones, volumen y principales mercados proveedores) | |||
| Análisis del mercado de exportación (valor de las exportaciones, volumen y mercados de destino clave) | |||
| Análisis y pronóstico de tendencias de precios al por mayor | |||
| Marco normativo | |||
| Lista de actores clave | |||
| Logistica e Infraestructura | |||
| Análisis de estacionalidad | |||
| India | Análisis de producción (superficie cosechada, rendimiento y volumen de producción) | ||
| Análisis del consumo (valor y volumen del consumo) | |||
| Análisis del mercado de importación (valor de las importaciones, volumen y principales mercados proveedores) | |||
| Análisis del mercado de exportación (valor de las exportaciones, volumen y mercados de destino clave) | |||
| Análisis y pronóstico de tendencias de precios al por mayor | |||
| Marco normativo | |||
| Lista de actores clave | |||
| Logistica e Infraestructura | |||
| Análisis de estacionalidad | |||
| Japan | Análisis de producción (superficie cosechada, rendimiento y volumen de producción) | ||
| Análisis del consumo (valor y volumen del consumo) | |||
| Análisis del mercado de importación (valor de las importaciones, volumen y principales mercados proveedores) | |||
| Análisis del mercado de exportación (valor de las exportaciones, volumen y mercados de destino clave) | |||
| Análisis y pronóstico de tendencias de precios al por mayor | |||
| Marco normativo | |||
| Lista de actores clave | |||
| Logistica e Infraestructura | |||
| Análisis de estacionalidad | |||
| Australia | Análisis de producción (superficie cosechada, rendimiento y volumen de producción) | ||
| Análisis del consumo (valor y volumen del consumo) | |||
| Análisis del mercado de importación (valor de las importaciones, volumen y principales mercados proveedores) | |||
| Análisis del mercado de exportación (valor de las exportaciones, volumen y mercados de destino clave) | |||
| Análisis y pronóstico de tendencias de precios al por mayor | |||
| Marco normativo | |||
| Lista de actores clave | |||
| Logistica e Infraestructura | |||
| Análisis de estacionalidad | |||
| Sudamérica | Brazil | Análisis de producción (superficie cosechada, rendimiento y volumen de producción) | |
| Análisis del consumo (valor y volumen del consumo) | |||
| Análisis del mercado de importación (valor de las importaciones, volumen y principales mercados proveedores) | |||
| Análisis del mercado de exportación (valor de las exportaciones, volumen y mercados de destino clave) | |||
| Análisis y pronóstico de tendencias de precios al por mayor | |||
| Marco normativo | |||
| Lista de actores clave | |||
| Logistica e Infraestructura | |||
| Análisis de estacionalidad | |||
| Argentina | Análisis de producción (superficie cosechada, rendimiento y volumen de producción) | ||
| Análisis del consumo (valor y volumen del consumo) | |||
| Análisis del mercado de importación (valor de las importaciones, volumen y principales mercados proveedores) | |||
| Análisis del mercado de exportación (valor de las exportaciones, volumen y mercados de destino clave) | |||
| Análisis y pronóstico de tendencias de precios al por mayor | |||
| Marco normativo | |||
| Lista de actores clave | |||
| Logistica e Infraestructura | |||
| Análisis de estacionalidad | |||
| Medio Oriente | Saudi Arabia | Análisis de producción (superficie cosechada, rendimiento y volumen de producción) | |
| Análisis del consumo (valor y volumen del consumo) | |||
| Análisis del mercado de importación (valor de las importaciones, volumen y principales mercados proveedores) | |||
| Análisis del mercado de exportación (valor de las exportaciones, volumen y mercados de destino clave) | |||
| Análisis y pronóstico de tendencias de precios al por mayor | |||
| Marco normativo | |||
| Lista de actores clave | |||
| Logistica e Infraestructura | |||
| Análisis de estacionalidad | |||
| Emiratos Árabes Unidos | Análisis de producción (superficie cosechada, rendimiento y volumen de producción) | ||
| Análisis del consumo (valor y volumen del consumo) | |||
| Análisis del mercado de importación (valor de las importaciones, volumen y principales mercados proveedores) | |||
| Análisis del mercado de exportación (valor de las exportaciones, volumen y mercados de destino clave) | |||
| Análisis y pronóstico de tendencias de precios al por mayor | |||
| Marco normativo | |||
| Lista de actores clave | |||
| Logistica e Infraestructura | |||
| Análisis de estacionalidad | |||
| Turquía | Análisis de producción (superficie cosechada, rendimiento y volumen de producción) | ||
| Análisis del consumo (valor y volumen del consumo) | |||
| Análisis del mercado de importación (valor de las importaciones, volumen y principales mercados proveedores) | |||
| Análisis del mercado de exportación (valor de las exportaciones, volumen y mercados de destino clave) | |||
| Análisis y pronóstico de tendencias de precios al por mayor | |||
| Marco normativo | |||
| Lista de actores clave | |||
| Logistica e Infraestructura | |||
| Análisis de estacionalidad | |||
| África | Análisis de producción (superficie cosechada, rendimiento y volumen de producción) | ||
| Análisis del consumo (valor y volumen del consumo) | |||
| Análisis del mercado de importación (valor de las importaciones, volumen y principales mercados proveedores) | |||
| Análisis del mercado de exportación (valor de las exportaciones, volumen y mercados de destino clave) | |||
| Análisis y pronóstico de tendencias de precios al por mayor | |||
| Marco normativo | |||
| Lista de actores clave | |||
| Logistica e Infraestructura | |||
| Análisis de estacionalidad | |||
| Sudáfrica | Egipto | Análisis de producción (superficie cosechada, rendimiento y volumen de producción) | |
| Análisis del consumo (valor y volumen del consumo) | |||
| Análisis del mercado de importación (valor de las importaciones, volumen y principales mercados proveedores) | |||
| Análisis del mercado de exportación (valor de las exportaciones, volumen y mercados de destino clave) | |||
| Análisis y pronóstico de tendencias de precios al por mayor | |||
| Marco normativo | |||
| Lista de actores clave | |||
| Logistica e Infraestructura | |||
| Análisis de estacionalidad | |||
| Kenia | Análisis de producción (superficie cosechada, rendimiento y volumen de producción) | ||
| Análisis del consumo (valor y volumen del consumo) | |||
| Análisis del mercado de importación (valor de las importaciones, volumen y principales mercados proveedores) | |||
| Análisis del mercado de exportación (valor de las exportaciones, volumen y mercados de destino clave) | |||
| Análisis y pronóstico de tendencias de precios al por mayor | |||
| Marco normativo | |||
| Lista de actores clave | |||
| Logistica e Infraestructura | |||
| Análisis de estacionalidad | |||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de frutas de hueso para el año 2031?
Se prevé que el tamaño del mercado de frutas de hueso alcance los 67 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 3.5% entre 2026 y 2031.
¿Qué tipo de fruta está creciendo más rápido dentro del mercado mundial de frutas de hueso?
Las cerezas registraron la tasa de crecimiento anual compuesta (CAGR) más rápida, del 6.4%, durante el período 2026-2031, impulsada por la fuerte demanda asiática y la mayor adopción del transporte marítimo en atmósfera controlada.
¿Qué región domina actualmente la demanda de frutas de hueso?
La región de Asia-Pacífico concentra el 45.3% del valor del consumo mundial, impulsado por la escala de producción de China y su demanda de importación de cerezas de primera calidad.
¿Por qué los productores están invirtiendo en portainjertos resistentes al cambio climático?
Los portainjertos que requieren poca necesidad de frío y son tolerantes a la sequía reducen el riesgo climático y permiten la expansión a zonas más cálidas, lo que añadirá hasta 700,000 toneladas métricas de potencial de suministro adicional para 2031.
¿Cómo está afectando la automatización a la economía laboral en los huertos frutales?
Las cosechadoras con inteligencia artificial, cuya licencia se obtenga en 2025, reducen los gastos de mano de obra por tonelada en aproximadamente un 22 % y recuperan la inversión en tres o cuatro temporadas en regiones con salarios altos.
¿Qué cuota de mercado tienen los cinco mayores actores del mercado?
Los cinco principales proveedores captaron el 31.6% de los ingresos mundiales en 2025, lo que indica una concentración de mercado moderada.


