

Tamaño y participación en el mercado de ropa urbana
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 201.18 mil millones |
| Tamaño del mercado (2031) | USD 290.52 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.63% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de ropa urbana por Mordor Intelligence
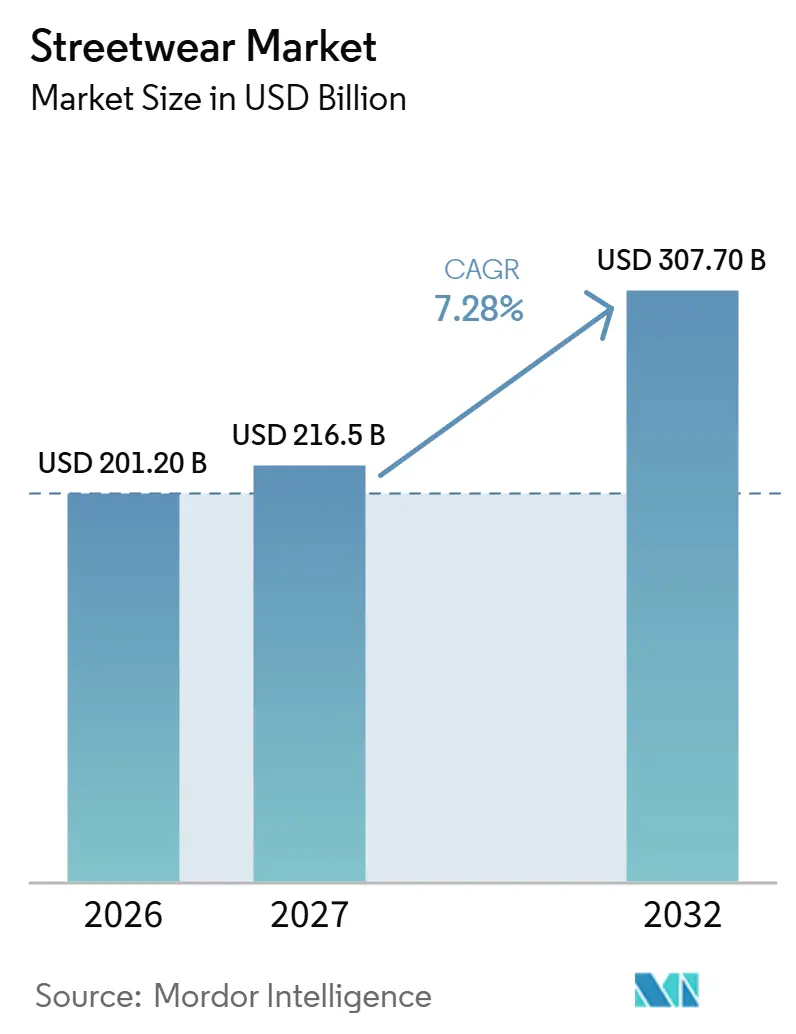
El mercado de la moda urbana alcanzó un valor de 187.38 millones de dólares en 2025 y se estima que crecerá desde los 201.18 millones de dólares en 2026 hasta los 290.52 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 7.63% durante el período de pronóstico (2026-2031). Esta expansión constante refleja el creciente poder adquisitivo de la Generación Z, la adopción digital sostenida y las colaboraciones entre marcas que mantienen la relevancia cultural de la categoría. La mayoría de los consumidores de moda urbana son menores de 25 años, y este grupo demográfico prioriza la comodidad (77.7%) y la calidad (67%) en sus decisiones de compra. La capacidad de producción y el liderazgo en comercio electrónico de Asia-Pacífico posicionan a la región como el mayor contribuyente y el de mayor crecimiento, mientras que la digitalización de la cadena de suministro ayuda a las marcas a equilibrar los lanzamientos de edición limitada con un flujo de inventario constante. Además, grandes marcas como Nike, Inc., Adidas AG y VF Corporation (Supreme) compiten con firmas especializadas de streetwear como BAPE, Palace y Stüssy, cada una con estrategias de posicionamiento distintas. La integración de las redes sociales ha transformado el marketing del streetwear, permitiendo a las marcas crear lanzamientos virales y mantener una interacción directa con el consumidor. Asimismo, la creciente conciencia ambiental entre los jóvenes ha impulsado a las marcas de streetwear a incorporar materiales sostenibles y prácticas de fabricación éticas en sus procesos de producción. De este modo, la convergencia de la cultura juvenil, la innovación digital y las prácticas sostenibles sigue dando forma a la evolución del mercado del streetwear, lo que sugiere un crecimiento sostenido y una adaptación a las cambiantes preferencias de los consumidores en los próximos años.
Conclusiones clave del informe
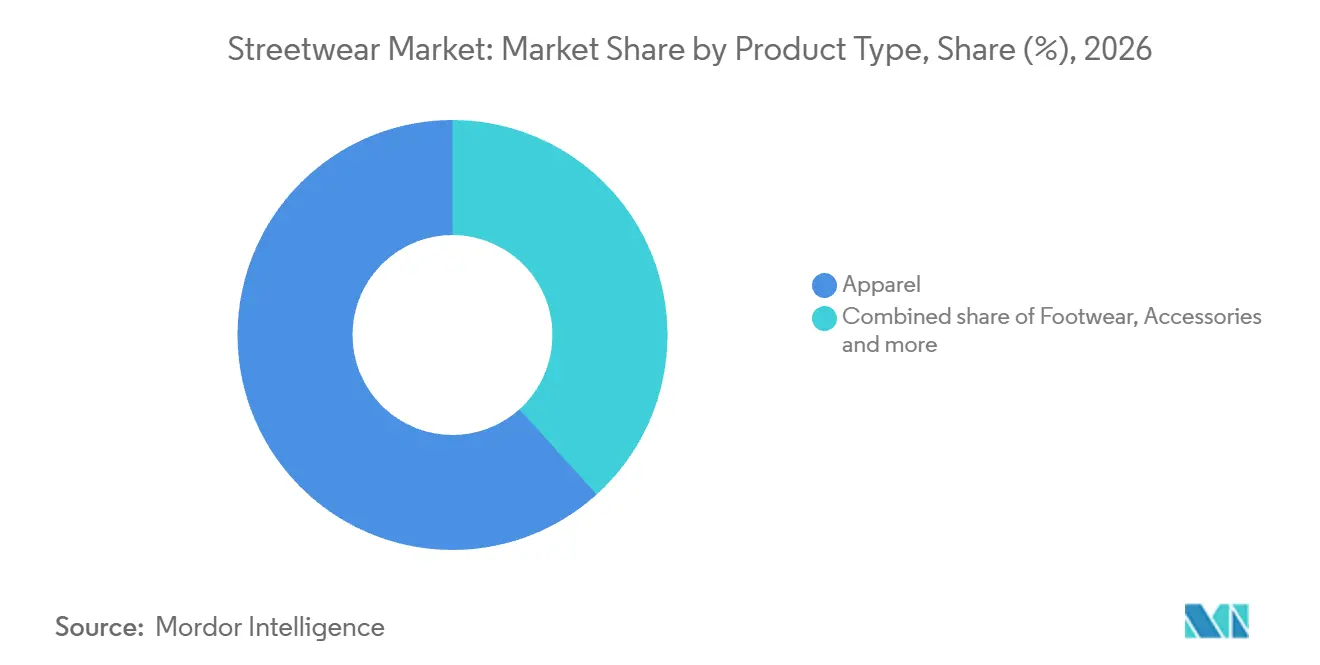
- Por tipo de producto, la ropa lideró el mercado de la moda urbana con una cuota del 61.88% en 2025, mientras que se prevé que el calzado sea el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta del 8.40% hasta 2031.
- Por género, los hombres representaron el 58.22% de la cuota de mercado de la moda urbana en 2025, mientras que las mujeres representan el segmento de mayor crecimiento, con un avance a una tasa de crecimiento anual compuesta del 8.94% hasta 2031.
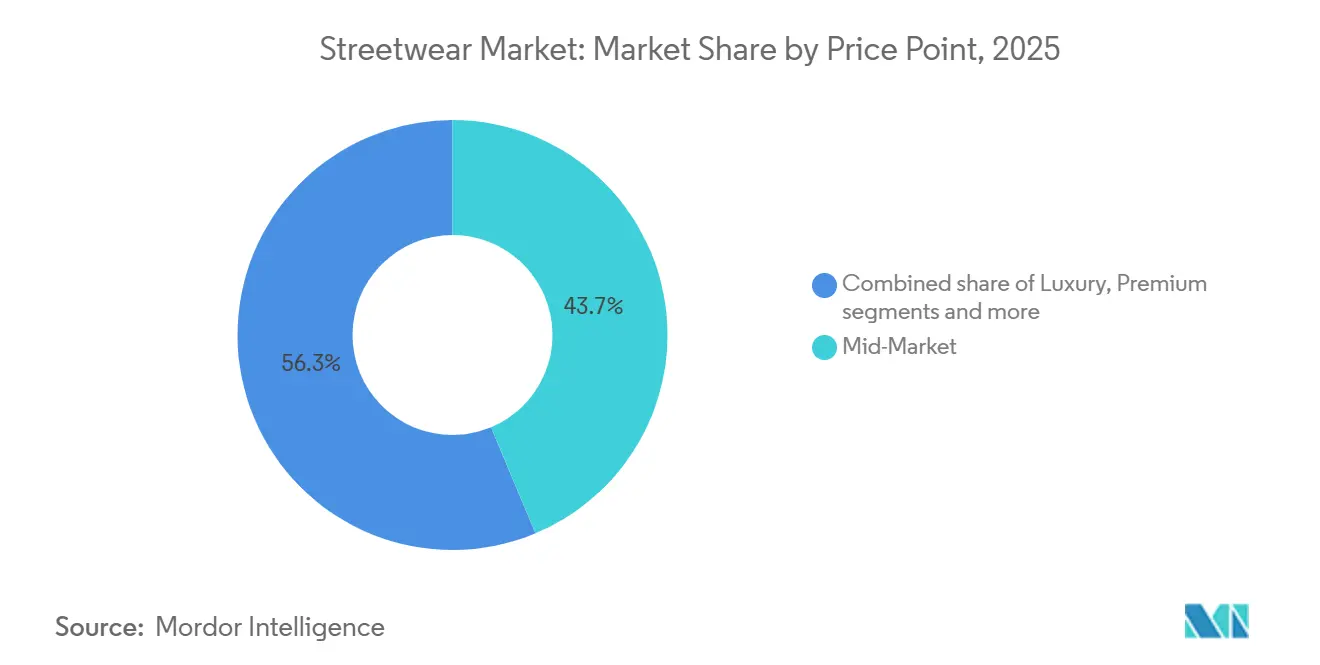
- Por categorías, los productos de gama media representaron la mayor cuota de mercado, con un 43.69% en 2025, mientras que se prevé que los productos premium crezcan al ritmo más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 8.73% hasta 2031.
- Por canal de distribución, las tiendas minoristas físicas representaron una cuota del 59.86 % en 2025, mientras que se prevé que las tiendas minoristas en línea se expandan a una tasa de crecimiento anual compuesta (CAGR) del 8.78 % hasta 2031.
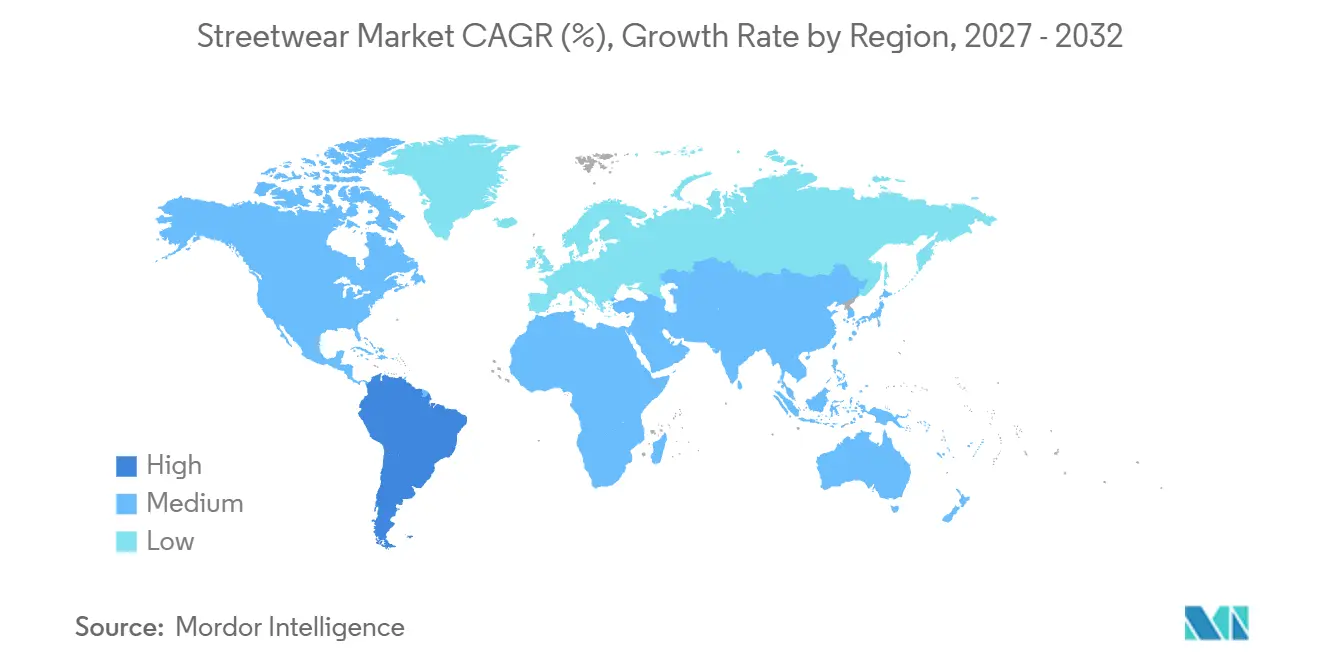
- Geográficamente, Asia-Pacífico representó la mayor cuota del mercado de la moda urbana, con un 34.63% en 2025, mientras que se prevé que Sudamérica sea el mercado regional de más rápido crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 8.89% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de ropa urbana
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Cultura juvenil y demografía | + 1.2% | Global, con concentración en América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Impacto en las redes sociales | + 0.8% | Global, particularmente fuerte en América del Norte y Europa | Mediano plazo (2-4 años) |
| Escasez y exclusividad | + 0.6% | Núcleo de América del Norte y Europa, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Colaboraciones y asociaciones | + 0.5% | Global, con segmentos premium en mercados desarrollados | Corto plazo (≤ 2 años) |
| Sostenibilidad y moda ética | + 0.4% | Europa y América del Norte lideran, seguidas por Asia-Pacífico. | Largo plazo (≥ 4 años) |
| Compromiso digital y omnicanal | + 0.7% | Global, con liderazgo en comercio electrónico en Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Impacto en las redes sociales
Las plataformas de redes sociales funcionan como el principal catalizador para la propagación de tendencias de streetwear, donde los microinfluencers impulsan el 53.6% de las decisiones de compra entre los consumidores de la Generación Z. El dominio de Instagram en el descubrimiento de moda crea un canal directo desde la identificación de tendencias hasta la intención de compra, alterando fundamentalmente los embudos de marketing tradicionales. El enfoque visual de la plataforma se alinea perfectamente con la cultura estética del streetwear, permitiendo a las marcas presentar sus productos en contextos de estilo de vida en lugar de entornos minoristas tradicionales. La distribución de contenido impulsada por algoritmos de TikTok amplifica la velocidad de las tendencias, creando momentos virales que pueden transformar prendas de streetwear de nicho en artículos imprescindibles para el público general en cuestión de días. Esta aceleración requiere respuestas ágiles en la cadena de suministro y estrategias de gestión de inventario que las empresas de ropa tradicionales tienen dificultades para implementar. La democratización de la influencia en la moda a través de las redes sociales también permite a las marcas de streetwear más pequeñas competir con actores consolidados mediante la narración auténtica y la construcción de comunidades, alterando las jerarquías tradicionales de la inversión publicitaria.
Escasez y exclusividad
El fenómeno de la "cultura de los lanzamientos limitados" transforma la escasez de productos, pasando de ser una limitación de la oferta a una ventaja estratégica de marketing. Las marcas limitan deliberadamente la producción para generar urgencia y deseo. Este enfoque se originó en la escena del streetwear de Tokio con marcas como GOODENOUGH y evolucionó hasta convertirse en una estrategia generalizada adoptada por casas de moda de lujo y grandes marcas de zapatillas. El impacto psicológico del marketing de escasez impulsa las decisiones de compra inmediatas: los lanzamientos más exitosos se agotan en minutos y generan sobreprecios en el mercado secundario que pueden superar el 200% del precio de venta al público. Las alianzas estratégicas de Nike con Supreme ejemplifican este enfoque, donde los lanzamientos limitados generan mayor valor de marca que las campañas tradicionales de mercado masivo. La efectividad del modelo radica en su capacidad para crear una comunidad en torno a la exclusividad, convirtiendo a los clientes en defensores de la marca que promocionan activamente los próximos lanzamientos. Además, en julio de 2025, KFC celebró el Día Nacional del Pollo Frito el 6 de julio colaborando con la marca de streetwear 'Market' en una colección de merchandising de edición limitada que incluía camisetas estampadas, sudaderas con capucha, gorras de béisbol, pantalones cortos y más. En conclusión, la cultura del dropshipping ha revolucionado el marketing moderno al transformar la escasez en una poderosa herramienta para la construcción de marca, la participación del consumidor y la creación de valor.
Colaboraciones y asociaciones
Las colaboraciones estratégicas entre marcas de streetwear y empresas de athleisure de lujo crean nuevas categorías de mercado, a la vez que amplían el alcance del consumidor a través de las barreras demográficas. Por ejemplo, en marzo de 2025, Karl Kani y Culture Creators se unieron para lanzar Creators Collection, una marca de athleisure de lujo diseñada para trascender las fronteras creativas y culturales. Estas alianzas aprovechan las fortalezas complementarias de las marcas: las marcas de streetwear aportan autenticidad cultural, mientras que las empresas consolidadas contribuyen con sus redes de distribución y capacidades de fabricación. El modelo de colaboración permite la mitigación de riesgos mediante la inversión compartida y las pruebas de mercado, lo que resulta especialmente valioso para acceder a nuevos mercados geográficos o categorías de productos. Ejemplos recientes incluyen la alianza de KITH con Disney, que fusionó con éxito la estética streetwear con las propiedades del entretenimiento convencional, demostrando la versatilidad del modelo. Las marcas deportivas se asocian cada vez más con marcas de streetwear para llegar a un público más joven, mientras que las casas de moda de lujo colaboran con diseñadores de streetwear para aportar relevancia contemporánea a las colecciones tradicionales. Por ejemplo, Louis Vuitton, la personificación del legado del lujo, se asoció con Supreme, la rebelde marca neoyorquina de streetwear. La colección incluyó sudaderas con capucha, tablas de skate, calzoncillos y accesorios de cuero con el monograma LV, adornados con el llamativo logotipo rojo y blanco de Supreme. Así, la convergencia de la moda urbana y la moda convencional a través de alianzas estratégicas continúa transformando el panorama del mercado, impulsando la innovación y creando nuevas oportunidades de crecimiento en toda la industria.
Sostenibilidad y Moda Ética
El mercado de la moda urbana está experimentando cambios significativos debido a los marcos regulatorios que exigen prácticas sostenibles en toda la cadena de valor textil. Los reguladores están exigiendo cada vez más prácticas sostenibles en toda la cadena de valor textil, y la Estrategia de la UE para Textiles Sostenibles y Circulares establece precedentes de cumplimiento a nivel mundial. La estrategia incluye requisitos de diseño en cuanto a durabilidad, reparabilidad y reciclabilidad, junto con especificaciones obligatorias de contenido reciclado que transformarán las metodologías de producción para 2030.[ 1 ]Fuente: Comisión Europea, «Estrategia de la UE para textiles sostenibles y circulares», environment.ec.europa.euLos programas de Responsabilidad Extendida del Productor, implementados en Massachusetts (2025) y California, exigen que las marcas establezcan programas integrales de reciclaje y asuman la responsabilidad de los productos al final de su vida útil. El Programa de Políticas para Textiles Circulares 2025-2030 de los Países Bajos demuestra cómo las iniciativas gubernamentales pueden acelerar la transformación de la industria mediante objetivos específicos e incentivos financieros.[ 2 ]Fuente: Ministerio de Infraestructura y Gestión del Agua, «Programa de Políticas para Textiles Circulares 2025-2030», government.nlLas marcas con certificaciones de sostenibilidad reportan aumentos en sus ventas de hasta un 15%, lo que indica la disposición de los consumidores a pagar más por productos ambientalmente responsables. El impulso regulatorio genera ventajas competitivas para quienes adoptan productos de forma temprana, a la vez que perjudica potencialmente a las empresas que retrasan sus inversiones en sostenibilidad.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Productos falsificados | -0.9% | Global, afectando especialmente a los segmentos premium | Mediano plazo (2-4 años) |
| ciclos de tendencias rápidas | -0.6% | Global, con mayor impacto en los segmentos de moda rápida | Corto plazo (≤ 2 años) |
| Altos costos de producción y venta minorista | -0.8% | Global, con concentración manufacturera en Asia-Pacífico | Mediano plazo (2-4 años) |
| Interrupciones de la cadena de suministro | -0.7% | Global, con dependencias críticas de la manufactura de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Productos falsificados
La proliferación de productos de ropa urbana falsificados a través de plataformas de comercio electrónico socava el valor de la marca y la confianza del consumidor, y el Departamento de Seguridad Nacional de los EE. UU. identifica el rápido crecimiento del comercio electrónico como un facilitador principal del tráfico de falsificaciones. [ 3 ]Fuente: Departamento de Seguridad Nacional de EE. UU., "Combate al tráfico de productos falsificados y pirateados", dhs.govLas plataformas de redes sociales facilitan inadvertidamente la distribución de falsificaciones mediante publicidad dirigida y asociaciones con influencers que promocionan productos falsos a consumidores desprevenidos. El desafío se intensifica a medida que los falsificadores adoptan sofisticadas técnicas de fabricación y empaquetado que imitan fielmente los productos auténticos, lo que dificulta cada vez más la detección para los consumidores y las agencias de cumplimiento. Si bien las iniciativas federales de cumplimiento han aumentado en general desde 2001, la aplicación de la ley en materia de propiedad intelectual sigue siendo una prioridad secundaria para la mayoría de las agencias involucradas, lo que limita la eficacia de las medidas contra la falsificación, según la Oficina de Responsabilidad Gubernamental de los Estados Unidos. El auge de la integración del comercio electrónico en las plataformas de redes sociales ha creado vulnerabilidades adicionales, ya que los falsificadores explotan las funciones de compra con un solo clic y los sistemas de mensajería directa para llegar a compradores potenciales. Esta compleja interacción entre las redes sociales, el comercio electrónico y la falsificación requiere un enfoque más coordinado entre las plataformas, los organismos reguladores y las agencias de cumplimiento de la ley para combatir eficazmente la proliferación de productos falsificados.
Ciclos de tendencia rápidos
La aceleración de los ciclos de tendencias de moda a través de las plataformas de redes sociales genera una presión insostenible en los equipos de diseño y las cadenas de suministro, obligando a las marcas a priorizar la velocidad sobre la calidad y la innovación. La distribución de contenido impulsada por algoritmos de TikTok puede transformar la estética de nicho en tendencias dominantes en cuestión de días, dejando obsoletos los plazos tradicionales de diseño y producción. Esta velocidad crea una paradoja: las marcas deben mantener la autenticidad y, al mismo tiempo, adaptarse rápidamente a las tendencias estéticas, lo que a menudo resulta en una identidad de marca diluida y confusión en el consumidor. La presión para producir constantemente nuevos contenidos y productos aumenta los costes operativos y reduce los márgenes de beneficio, lo que afecta especialmente a las marcas de streetwear más pequeñas con recursos limitados. Los competidores de la moda rápida pueden replicar los diseños de streetwear que marcan tendencia y lanzarlos al mercado más rápido que los creadores originales, lo que socava la propuesta de valor de las marcas auténticas de streetwear. La aceleración de las tendencias también contribuye al consumo excesivo y al desperdicio, contradiciendo los valores de sostenibilidad que muchos consumidores de streetwear afirman priorizar, creando una disonancia cognitiva que, con el tiempo, puede afectar al comportamiento de compra.
Análisis de segmento
Por tipo de producto: Dominio de la indumentaria e innovación en el calzado.
La indumentaria ostenta la mayor cuota de mercado, con un 61.88% en 2025. Esta posición se sustenta en la versatilidad del segmento, su amplia gama de productos y su capacidad para reflejar las tendencias de la moda a través de gráficos, colores, tejidos y diseños. La preferencia de los consumidores por siluetas holgadas y extragrandes ha reforzado aún más la demanda. El creciente uso de la ropa urbana como vestimenta informal de diario, con productos como camisetas, sudaderas con capucha, sudaderas, chaquetas y pantalones que ofrecen múltiples combinaciones de estilo, continúa impulsando el segmento. Las frecuentes renovaciones de diseño y la facilidad para integrar la ropa urbana en looks casuales fomentan la recompra y la ampliación del armario.
El calzado es el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 8.40 % hasta 2031. Este crecimiento se debe a la creciente importancia del calzado en el estilo urbano, la preferencia cada vez mayor por calzado casual y versátil, y la demanda de siluetas, diseños y colores distintivos. Las zapatillas deportivas se benefician de su capacidad para combinar moda y funcionalidad cotidiana. Los diseños de inspiración retro, las siluetas robustas, la estética deportiva y las frecuentes variaciones de producto animan a los consumidores a tener varios pares. La posibilidad de renovar un look urbano solo con el calzado, sin necesidad de cambiar todo el atuendo, fomenta aún más la recompra y el crecimiento del segmento.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por género: Liderazgo de mercado masculino y creciente demanda femenina.
En 2025, los hombres representaron el 58.22 % de la cuota de mercado de la moda urbana. Esto se debe a la consolidada adopción de la moda urbana como una categoría clave de la moda casual y a la fuerte interacción de los consumidores con las siluetas, los patrones de estilo y la estética del diseño en constante evolución. La demanda se ve reforzada por la flexibilidad para crear looks variados mediante la superposición de prendas, el contraste de proporciones, la coordinación de conjuntos y la combinación de elementos casuales y de moda. El segmento también se beneficia de los frecuentes cambios en las colecciones de temporada y los detalles de diseño, lo que brinda a los consumidores la oportunidad de renovar su guardarropa sin modificar sus preferencias de estilo. El creciente énfasis en la individualidad, la comodidad al vestir y la moda visualmente distintiva fortalece aún más la participación masculina en el segmento.
Las mujeres representan el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 8.94 % hasta 2031. Esto se debe a la creciente convergencia del streetwear con la moda contemporánea y a la mayor aceptación de estilos relajados, oversize, superpuestos y sin género. La demanda de streetwear femenino se ve impulsada por una mayor variedad de proporciones, cortes, texturas, estampados y combinaciones de estilo, lo que permite a las consumidoras adaptar la estética del streetwear a sus preferencias personales. El segmento también se beneficia de una mayor experimentación con las tendencias de moda, un mayor interés en identidades visuales distintivas y la posibilidad de combinar prendas inspiradas en el streetwear con otros estilos de vestuario. Esta flexibilidad en la interpretación está ampliando la base de consumidoras potenciales y aumentando la frecuencia con la que las mujeres incorporan el streetwear a sus elecciones de moda.
Por categoría: Fortaleza del mercado medio y crecimiento del segmento premium
Los productos de gama media representarán el 43.69 % del mercado en 2025, lo que refleja su amplia accesibilidad y su fuerte conexión con los consumidores que buscan un equilibrio entre la estética del streetwear y precios razonables. Esta posición se ve respaldada por la gran variedad de diseños disponibles, que permite a los consumidores estar al día de las tendencias del streetwear sin tener que recurrir a precios más elevados. El segmento también se beneficia de las frecuentes renovaciones del surtido de productos, lo que fomenta la fidelización del consumidor y las compras repetidas a medida que cambian las preferencias en cuanto a siluetas, estampados, materiales y estilos.
Los productos premium están experimentando el mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 8.73 % hasta 2031, impulsados por el creciente interés de los consumidores en la moda urbana de alta gama, caracterizada por un diseño distintivo, materiales de mayor calidad, una mayor atención a la confección y una diferenciación más marcada. Este crecimiento se ve favorecido por consumidores que buscan mayor exclusividad e identidad de diseño, en lugar de competir principalmente por precio. El segmento también se beneficia del creciente interés en ofertas limitadas o diferenciadas, la artesanía, los detalles únicos y un posicionamiento estético más sólido, lo que aumenta el valor percibido de la moda urbana premium e incentiva compras de mayor valor.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: la resiliencia offline se une a la aceleración online
Las tiendas físicas representarán el 59.86 % de la cuota de mercado en 2025, impulsadas por la preferencia de los consumidores por evaluar físicamente los productos de moda urbana, incluyendo la textura, el ajuste, la confección, la talla y el diseño general antes de la compra. Las tiendas físicas también ofrecen acceso inmediato al producto y una comparación más sencilla entre estilos, mientras que el ambiente permite a los consumidores interactuar con los aspectos visuales y experienciales de la moda urbana. Las colecciones cuidadosamente seleccionadas, las exhibiciones, la presentación de temporada y la interacción directa con los nuevos estilos refuerzan aún más la relevancia de las compras en tiendas físicas.
El comercio electrónico es el canal de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 8.78 % hasta 2031, impulsado por una mayor accesibilidad a los productos, comodidad, una amplia variedad y la posibilidad de comparar diferentes estilos y precios en un mismo entorno de compra. Los canales digitales también permiten a los consumidores descubrir nuevos diseños con mayor rapidez, acceder a productos especializados o de menor distribución y tomar decisiones de compra basándose en información detallada, reseñas de clientes, guías de tallas y contenido visual. La posibilidad de comprar fuera del horario comercial habitual y acceder a productos en una zona geográfica más amplia fomenta aún más la adopción del comercio electrónico, mientras que las recomendaciones personalizadas y la optimización de la experiencia de compra digital incentivan las compras recurrentes.
Análisis geográfico
Mercado de ropa urbana en la región Asia-Pacífico
La región de Asia-Pacífico ostentaba la mayor cuota del mercado de la moda urbana, con un 34.63% en 2025, gracias a su creciente ecosistema manufacturero, su amplia base de consumidores, sus cadenas de suministro consolidadas y su infraestructura de venta minorista digital en rápido desarrollo. El fuerte interés de los consumidores por la moda contemporánea, el uso generalizado de las redes sociales y la creciente adopción del comercio electrónico también impulsan la penetración de la moda urbana. La capacidad de producción de la región, su influencia en la moda y la evolución de las preferencias de los consumidores siguen reforzando su posición dominante en el mercado global de la moda urbana.
Mercado de ropa urbana de Sudamérica
Se prevé que Sudamérica sea el mercado regional de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 8.89 % hasta 2031, impulsada por el creciente interés de los consumidores en la ropa casual y de moda, la expansión del comercio digital y una mayor exposición a las tendencias internacionales de la moda urbana. La creciente influencia de las redes sociales acelera la difusión de los estilos emergentes, mientras que la mejora de la accesibilidad a las tiendas físicas y en línea facilita el acceso a los productos de moda urbana. El creciente interés por la moda contemporánea y distintiva también contribuye a la expansión del mercado en la región.
Mercado de ropa urbana en Norteamérica y EMEA
América del Norte, Europa y Oriente Medio y África representan los mercados regionales restantes, respaldados por una infraestructura minorista consolidada, sólidos ecosistemas de comercio electrónico y un interés constante de los consumidores por la moda casual y contemporánea. América del Norte se beneficia de la integración ya establecida del streetwear en la moda convencional, mientras que Europa se ve favorecida por su diverso panorama de la moda y la convergencia entre el streetwear y los estilos premium y de lujo. El mercado de Oriente Medio y África se ve impulsado por la expansión del comercio minorista organizado, el creciente comercio digital y una mayor exposición a las tendencias de la moda internacional, lo que crea oportunidades para la continua adopción del streetwear.
Panorama competitivo
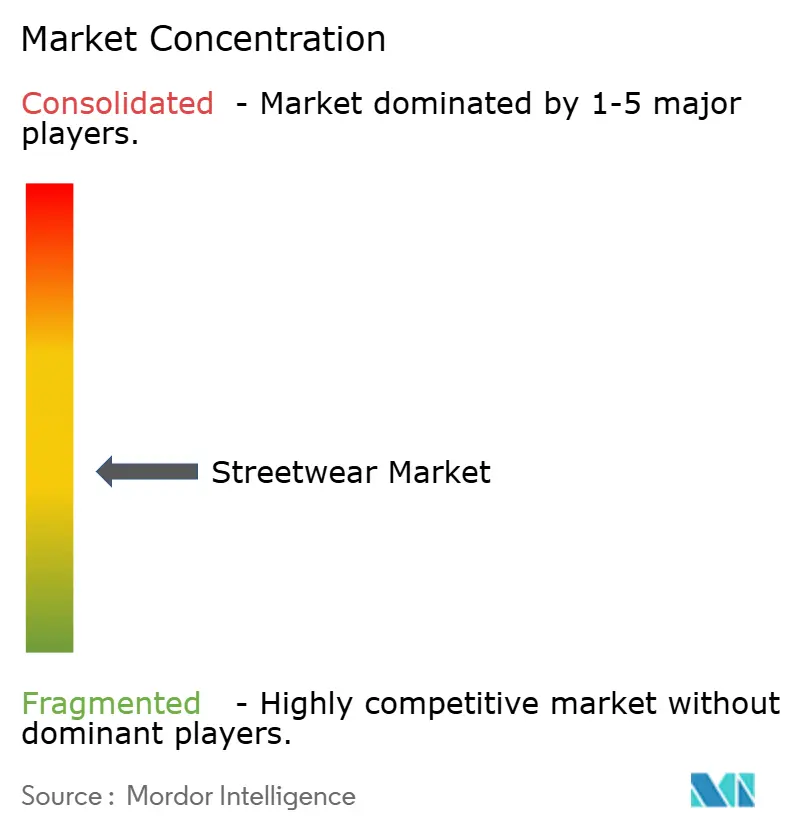
El mercado de la moda urbana está moderadamente fragmentado; las principales casas multinacionales de ropa deportiva y de estilo de vida coexisten con una larga lista de firmas independientes con una fuerte presencia cultural. Nike, Inc., Adidas y VF Corporation aprovechan su escala para asegurar materias primas de primera calidad y distribución global, pero se asocian activamente con creativos de nicho para preservar su relevancia en el mercado callejero. Los ingresos fiscales de Nike para 2025 demuestran la capacidad del conglomerado para capear las crisis cíclicas, a la vez que financia la I+D de nuevas plataformas de amortiguación. Estas empresas compiten cada vez más con marcas de lujo tradicionales que integran la estética de la moda urbana y con startups digitales que capitalizan las tendencias de las redes sociales y los modelos de venta directa al consumidor.
El mercado es dinámico, con ciclos de tendencias rápidos, lanzamientos de productos frecuentes y un fuerte énfasis en la exclusividad y la participación de la comunidad. A medida que la moda urbana se fusiona con la moda convencional y de lujo, la competencia se intensifica, impulsando a las marcas a innovar en diseño, marketing y sostenibilidad para captar y fidelizar a una base de consumidores global y diversa. Las alianzas siguen siendo una estrategia competitiva dominante y eficaz para las empresas de moda urbana. Por ejemplo, en mayo de 2025, la empresa suiza de calzado deportivo On se asoció con la marca de moda urbana PLEASURES de Los Ángeles y el grupo de corredores The Loop, con sede en Austin, para lanzar una nueva colección de calzado y ropa que combina características de alto rendimiento con elementos de diseño urbano.
La sostenibilidad y la innovación cobran cada vez mayor importancia a medida que el mercado de la moda urbana madura. Los consumidores son más conscientes de las cuestiones ambientales y éticas, lo que impulsa a las marcas a adoptar materiales ecológicos, cadenas de suministro transparentes y procesos de fabricación sostenibles. Al mismo tiempo, avances tecnológicos como las pruebas con realidad aumentada (RA), la tecnología blockchain para la verificación de la autenticidad y los tejidos inteligentes están mejorando la experiencia del consumidor y la funcionalidad del producto. Las empresas que integran con éxito estos elementos, manteniendo al mismo tiempo la relevancia cultural y la exclusividad, están posicionadas para prosperar en un entorno altamente competitivo, impulsando la continua expansión del mercado de la moda urbana a nivel mundial.
Líderes de la industria de la ropa urbana
-
Nike, Inc.
-
Adidas AG
-
PUMA ES
-
LVMH Moët Hennessy Louis Vuitton ES
-
VF Corporation
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2025: La empresa de ropa urbana de lujo Summit Clothing lanzó una campaña digital con la agencia PushON. Esta colaboración permitió a la agencia, con sede en Manchester, liderar sus campañas de medios de pago en Google y YouTube para ampliar el alcance online de la marca y mejorar el retorno de la inversión publicitaria.
- Julio de 2025: Hot Wheels y B-Hype, la marca de ropa urbana de Dubái, unieron fuerzas para una colaboración exclusiva que reinventó la velocidad y el estilo desde una perspectiva de moda. La colección Hot Wheels x B-Hype de edición limitada combinó elementos de diseño nostálgicos con un estilo urbano e incluyó ropa exclusiva y piezas inspiradas en Hot Wheels, diseñadas para conectar con los coleccionistas más apasionados y una nueva generación de creadores de cultura.
- Junio de 2025: Indian Motorcycle anunció una colaboración pionera en ropa de marca con el reconocido diseñador de ropa urbana Jeremy Arviso. Como diseñador indígena, Arviso creó diseños inspirados en su herencia. Colaboraciones anteriores incluyen la NFL, Nike y los Phoenix Suns.
Alcance del informe del mercado global de ropa urbana
La moda urbana prioriza la comodidad con cortes holgados y materiales duraderos como el algodón y la mezclilla. El mercado de la moda urbana se segmenta por tipo de producto, género, categoría, canal de distribución y geografía. Por tipo de producto, el mercado se segmenta en ropa, calzado (zapatillas deportivas, botas y otros como sandalias, chanclas y pantuflas) y accesorios. Por género, el mercado se segmenta en hombres, mujeres y niños. Por categoría, el mercado se segmenta en lujo, premium, gama media y mercado masivo. Por canal de distribución, el mercado se segmenta en tiendas físicas y tiendas online. Por geografía, el mercado se segmenta en Norteamérica, Europa, Asia-Pacífico, Sudamérica y Oriente Medio y África. Las previsiones del mercado se proporcionan en términos de valor (USD).
| Vestimenta | |
| Calzado | Zapatillas |
| Todas las botas | |
| Otros (sandalias, chanclas y pantuflas) | |
| Accesorios |
| Hombres |
| Mujeres |
| Kids |
| De Lujo |
| Premium |
| Mercado medio |
| Mercado de masas |
| Tiendas minoristas fuera de línea |
| Tiendas minoristas en línea |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Netherlands | |
| Polonia | |
| Bélgica | |
| Suecia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| Indonesia | |
| South Korea | |
| Thailand | |
| Singapore | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de Sudamérica | |
| Oriente Medio y África | Sudáfrica |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Vestimenta | |
| Calzado | Zapatillas | |
| Todas las botas | ||
| Otros (sandalias, chanclas y pantuflas) | ||
| Accesorios | ||
| Por género | Hombres | |
| Mujeres | ||
| Kids | ||
| Por categoría | De Lujo | |
| Premium | ||
| Mercado medio | ||
| Mercado de masas | ||
| Por canal de distribución | Tiendas minoristas fuera de línea | |
| Tiendas minoristas en línea | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Netherlands | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| Indonesia | ||
| South Korea | ||
| Thailand | ||
| Singapore | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Sudáfrica | |
| Saudi Arabia | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de ropa urbana?
El tamaño del mercado de ropa urbana alcanzó los USD 201.18 mil millones en 2026 y se proyecta que aumente a USD 290.52 mil millones para 2031 con una CAGR del 7.63%.
¿Qué región lidera el mercado del streetwear?
La región de Asia-Pacífico ostentaba la mayor cuota del mercado de la moda urbana, con un 34.63% en 2025, gracias a su consolidado ecosistema de fabricación, la expansión de su infraestructura de venta minorista digital y la fuerte demanda de los consumidores por la moda contemporánea.
¿Qué categoría de productos está creciendo más rápido en el streetwear?
Se prevé que el calzado sea el tipo de producto de más rápido crecimiento, registrando una tasa de crecimiento anual compuesta (CAGR) del 8.40 % entre 2026 y 2031, impulsada por la creciente demanda de diseños distintivos, siluetas en constante evolución y calzado orientado a la moda.
¿Qué segmento de género domina el mercado de la moda urbana?
En 2025, los hombres representaron la mayor parte del mercado de la moda urbana, con un 58.22%, lo que refleja la consolidada adopción de la moda urbana dentro de la moda masculina informal y contemporánea.


