

Tamaño y participación en el mercado del cableado estructurado
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
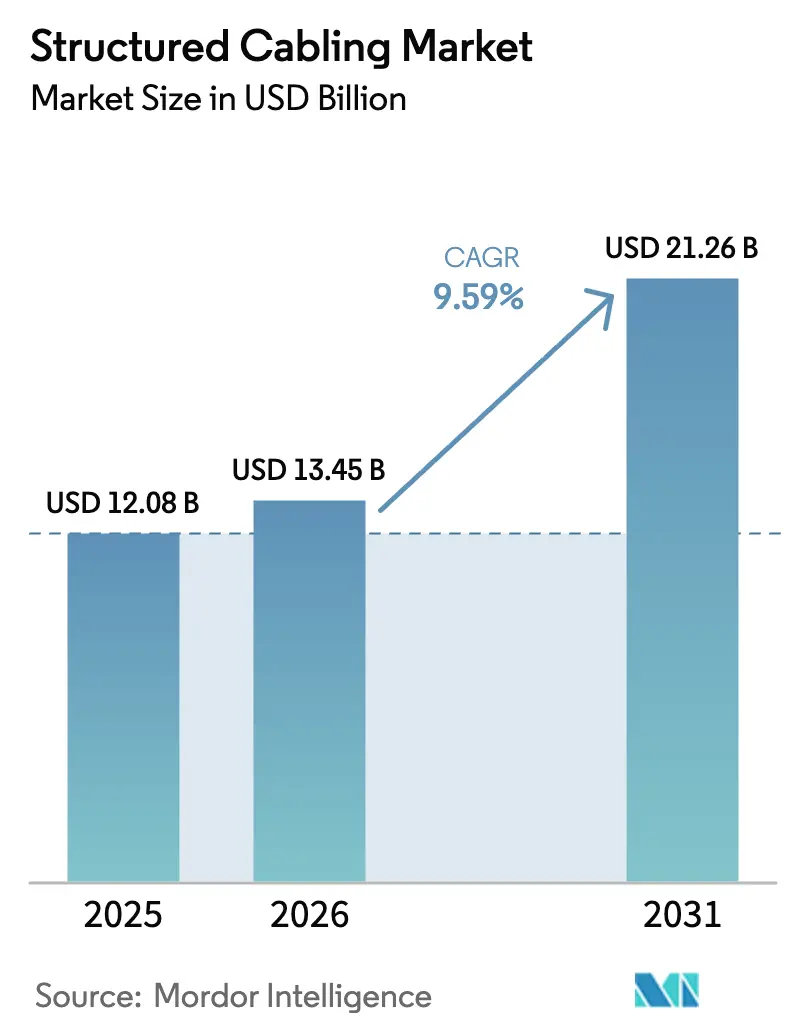
| Tamaño del mercado (2026) | USD 13.45 mil millones |
| Tamaño del mercado (2031) | USD 21.26 mil millones |
| Tasa de crecimiento (2026 - 2031) | 9.59% CAGR |
| Mercado de más rápido crecimiento | Medio Oriente |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de cableado estructurado por Mordor Intelligence
Se proyecta que el tamaño del mercado de cableado estructurado será de USD 12.08 millones en 2025, USD 13.45 millones en 2026 y USD 21.26 millones en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 9.59 % entre 2026 y 2031. La demanda está siendo transformada por clústeres de inteligencia artificial a hiperescala que se basan en estructuras de terabits por segundo, la automatización industrial que traslada el tráfico operativo y de tecnología de la información a Ethernet determinista, y las renovaciones de edificios inteligentes que sustituyen el cobre por topologías de fibra hasta la sala. Los proveedores deben optimizar el suministro de energía, la densidad de racks y la gestión del cableado a medida que la refrigeración líquida y los enlaces de 800 Gbit se generalizan. El creciente dominio de la fibra, el uso más amplio de Power over Ethernet y las crecientes exigencias de sostenibilidad están transformando las decisiones sobre listas de materiales, mientras que la consolidación entre los fabricantes de componentes está aumentando la dependencia de los compradores de proveedores integrados verticalmente.
Conclusiones clave del informe
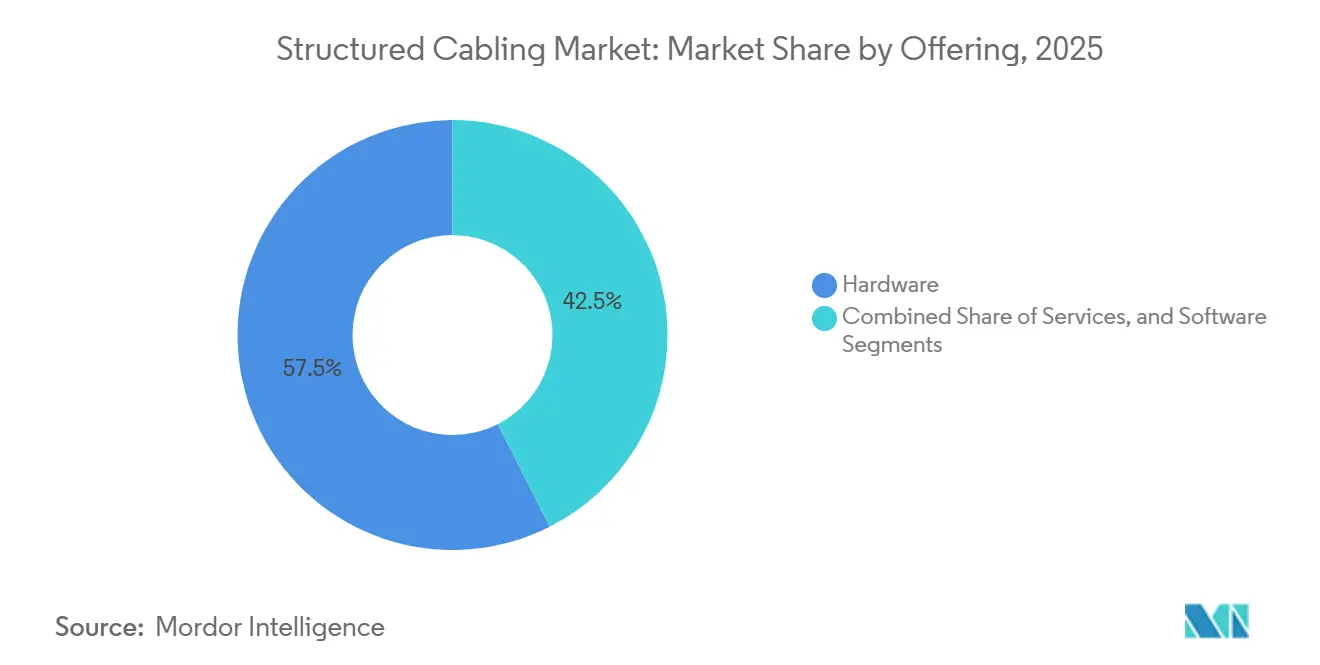
- Al ofrecer hardware, lideró con el 57.48% de la participación de mercado de cableado estructurado en 2025, pero el software registró la CAGR más rápida del 10.04% hasta 2031.
- Por tipo de cable, la fibra óptica capturó el 64.12% de los ingresos en 2025 y está avanzando a una tasa de crecimiento anual compuesta (CAGR) del 10.34% hasta 2031, fortaleciendo la demanda que se refleja en el tamaño del mercado de cableado estructurado.
- Por categoría de cable estándar, Cat 6 mantuvo una participación del 38.78 % en 2025, mientras que se proyecta que Cat 8 crecerá a una CAGR del 10.78 % entre 2026 y 2031.
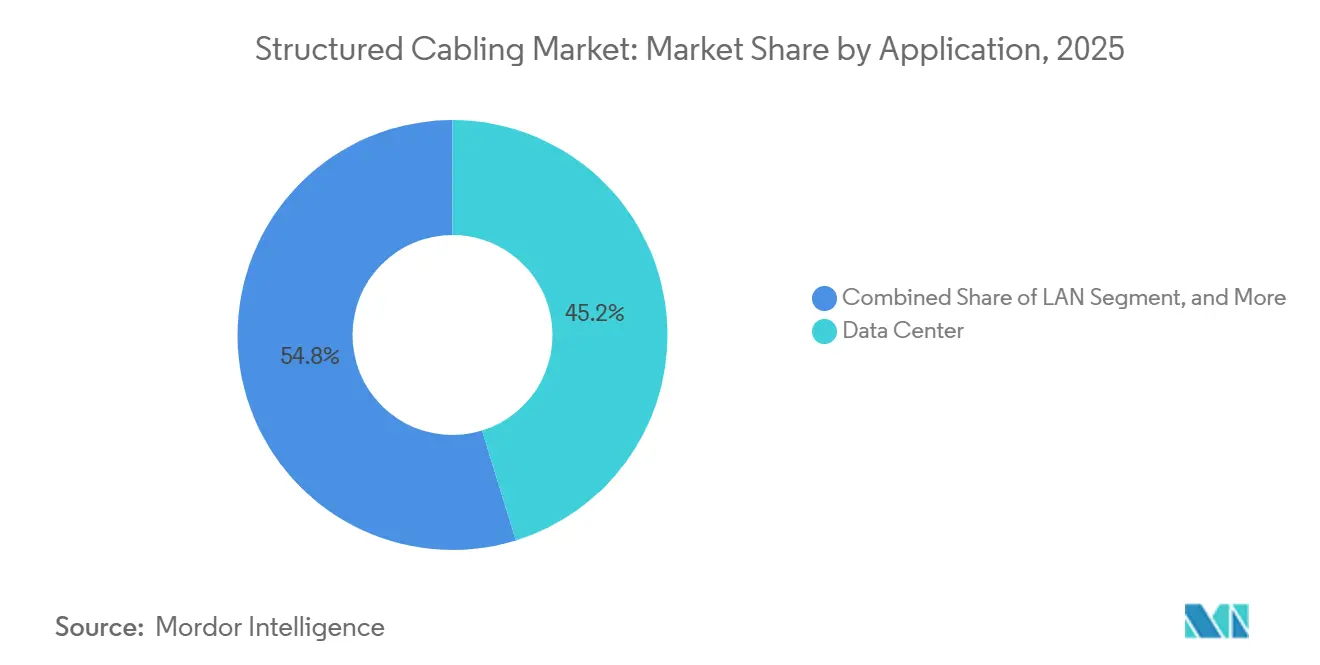
- Por aplicación, los centros de datos representaron el 45.23 % del tamaño del mercado de cableado estructurado en 2025, mientras que las redes de automatización industrial se expandieron a una CAGR del 10.23 % hasta 2031.
- Por industria de usuario final, las instalaciones de nube y coubicación tuvieron una participación del 32.01 % en 2025; la manufactura registra la CAGR más alta del 10.95 % hasta 2031.
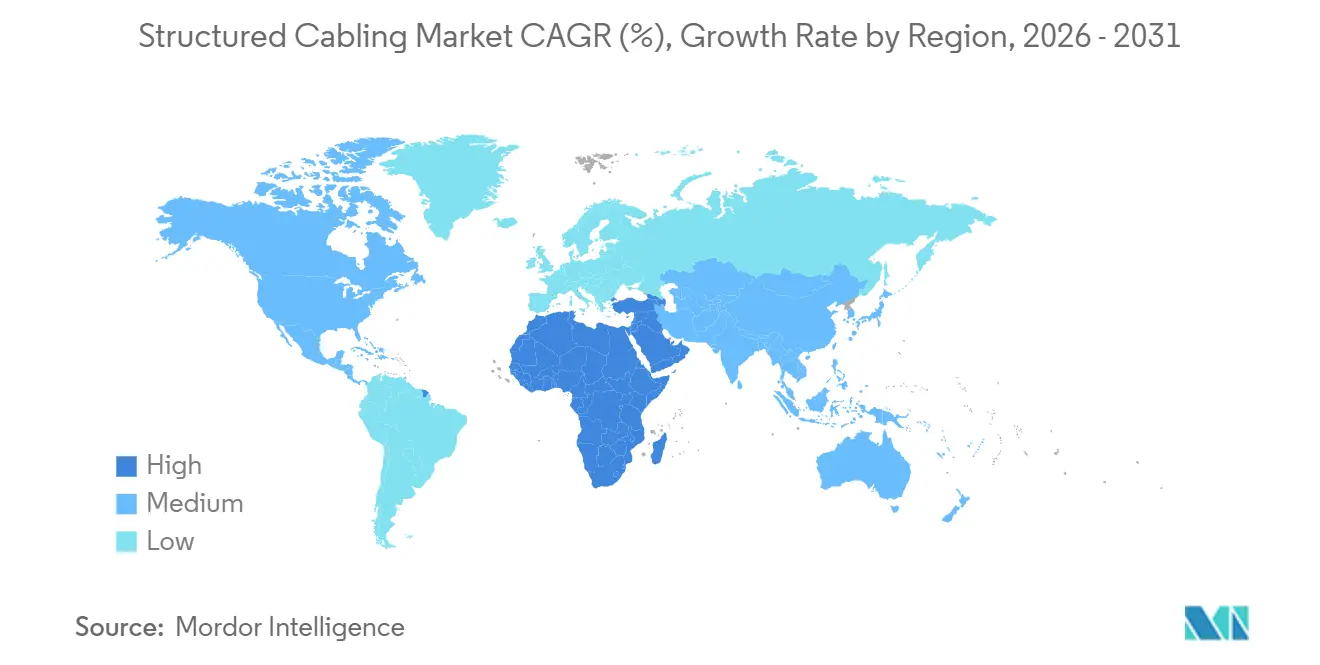
- Por geografía, Asia Pacífico tuvo una participación del 30.59% en 2025, mientras que Oriente Medio registró la CAGR más rápida del 10.56% durante el período 2026-2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de cableado estructurado
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aceleración de la construcción de centros de datos de hiperescala y de borde | + 2.8% | América del Norte, Asia Pacífico, Oriente Medio | Mediano plazo (2-4 años) |
| Aumento de los requisitos de alimentación remota y PoE | + 1.6% | América del Norte, Europa, Asia Pacífico | Corto plazo (≤ 2 años) |
| Aumento de las renovaciones para edificios y campus inteligentes | + 1.4% | América del Norte, Europa, Asia Pacífico | Mediano plazo (2-4 años) |
| Adopción de cables ópticos activos de 400 G/800 G en clústeres de IA | + 2.1% | Centros globales de hiperescala | Corto plazo (≤ 2 años) |
| Los mandatos de sostenibilidad impulsan el cableado con bajas emisiones de humo y cero halógenos | + 0.9% | Europa, Asia Pacífico, América del Norte | Largo plazo (≥ 4 años) |
| Cableado OT/IT convergente para la Industria 4.0 TSN | + 1.3% | Centros de fabricación globales | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aceleración de la construcción de centros de datos de hiperescala y de borde
Se prevé que la capacidad de la India aumente de aproximadamente 1.8 GW en 2026 a hasta 4.5 GW para 2030, con Mumbai acercándose a los 2 GW de carga instalada. Las instalaciones de borde en ciudades de nivel 2 y 3 multiplican la cantidad de proyectos y requieren troncales preterminadas para cumplir con ventanas de despliegue cortas, lo que refleja las tendencias en evolución del mercado de cableado estructurado. Las troncales de interconexión de centros de datos que unen telas leaf-spine a menudo se envían con recuentos de 24 a 2,016 fibras con ojos de tracción y precisión de medición de carrete a rack, protegiendo la cuota de mercado de sistemas preterminados entre los contratistas de diseño y construcción. Las densidades de rack de 80-200 kW y el tráfico de IA que evita las capas de agregación impulsan recuentos de fibra densos, conectores push-on multifibra y bandejas de cables compatibles con refrigeración líquida. Los hiperescaladores ahora especifican presupuestos de latencia deterministas y márgenes de pérdida óptica que solo la fibra de pérdida ultrabaja puede cumplir. El cumplimiento de la Ley de Protección de Datos Personales Digitales de la India y los incentivos previstos en el borrador de la Política Nacional de Centros de Datos aceleran la adopción de sistemas certificados.
Aumento de los requisitos de alimentación remota y PoE
IEEE 802.3bt ofrece hasta 90 W a través de par trenzado, lo que permite que un solo cable admita datos y energía para puntos de acceso, cámaras y sensores. Una mayor potencia aumenta la temperatura del conductor, lo que obliga a los instaladores a utilizar cobre de mayor calibre o longitudes de tramo más cortas para cumplir con los límites térmicos de TIA e ISO/IEC. [2] ETSI, “GS F5G 022 V1.1.1 Especificación para red industrial basada en PON”, etsi.org La LAN óptica pasiva con unidades de red óptica compatibles con PoE centraliza la energía y mitiga el riesgo de chispas en zonas industriales peligrosas. La especificación PON industrial de ETSI también exige clases de temperatura extendidas, lo que aumenta el costo pero amplía los escenarios de implementación. Los proyectos de edificios inteligentes consideran cada vez más el software de presupuesto PoE como fundamental para reducir el tiempo de inactividad y cumplir con los códigos de energía de las instalaciones.
Aumento de las renovaciones para edificios y campus inteligentes
La mayoría de las oficinas construidas antes de 2010 utilizan cableado de categoría 5e o 6, apto para solo 1 Gbit. Las actualizaciones de fibra óptica hasta la habitación eliminan los armarios de distribución, reducen el consumo energético y ofrecen un rendimiento multigigabit para escritorios en la nube y sensores de IoT. El marco F5G del ETSI promueve relaciones de división de hasta 1:32 y conjuntos preconectorizados que se deslizan por los conductos existentes. Las renovaciones de campus para 5G privado adoptan conexiones de cobre densas para dar servicio a celdas pequeñas integradas, mientras que los hoteles de gran altura prefieren la LAN óptica pasiva para centralizar la electrónica activa. La demanda de renovaciones sigue siendo cíclica, pero resiliente, ya que los propietarios de los edificios alinean las actualizaciones con las certificaciones ESG y el ahorro en gastos operativos.
Adopción de cables ópticos activos de 400 G/800 G en clústeres de IA
La hoja de ruta de Ethernet Alliance para 2025 muestra un giro hacia la óptica conectable lineal, reduciendo la potencia del módulo en aproximadamente un 50 % y permitiendo ópticas empaquetadas conjuntamente que integran transceptores junto a los ASIC del conmutador. [1] Ethernet Alliance, “Hoja de ruta de Ethernet para 2025”, ethernetalliance.org Los cables ópticos activos eliminan por completo la interfaz conectable, reduciendo la latencia y simplificando el flujo de aire. Los proveedores de cableado ahora compiten por suministrar troncales MPO de pérdida ultrabaja y marcos de distribución de alta densidad capaces de coexistir con circuitos de refrigeración líquida. Los primeros pilotos de 1.6 Tbit dependen de acuerdos de múltiples proveedores, por lo que el riesgo de interoperabilidad es alto y favorece a los proveedores que ofrecen servicios de prueba.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente adopción de redes WLAN empresariales y acceso inalámbrico fijo 5G | -0.8% | Oficinas globales y centros urbanos | Corto plazo (≤ 2 años) |
| Volatilidad de la cadena de suministro de cobre y fibra óptica | -0.6% | regiones dependientes de las importaciones | Corto plazo (≤ 2 años) |
| La fotónica de silicio emergente elimina las transmisiones de cobre a alta velocidad | -0.5% | Centros de datos a hiperescala | Mediano plazo (2-4 años) |
| El aumento del uso de enlaces modulares con conectores terminados reduce la demanda de paneles de conexión | -0.3% | Instalaciones de borde modulares | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente adopción de redes WLAN empresariales y acceso inalámbrico fijo 5G
Wi-Fi 7 ofrece velocidades de varios gigabits en la banda de 6 GHz, lo que obliga a las oficinas a prescindir de enlaces horizontales de cobre en cada escritorio. El 5G privado de banda media cubre almacenes y hospitales con aproximadamente 15,000 pies cuadrados por celda, lo que reduce las restricciones de movilidad. Los diseños integrados de celdas pequeñas reducen la latencia del fronthaul, lo que permite la reutilización del cableado LAN existente, pero aumentan la densidad de backhaul PoE. Esta desventaja reduce los volúmenes de cobre, pero aumenta la demanda de enlaces ascendentes de fibra de alta capacidad y software de presupuesto PoE. La variación regional es considerable: los edificios históricos de piedra de Europa conservan el cableado, mientras que los campus tecnológicos estadounidenses priorizan la tecnología inalámbrica.
Volatilidad de la cadena de suministro de cobre y fibra óptica
La capacidad de extracción, refinación y producción de preformas sigue concentrada, lo que provoca picos de precios y retrasos en las entregas durante los picos de demanda. Las empresas integradas verticalmente, como Prysmian y Belden, pueden amortiguar las fluctuaciones, pero los ensambladores más pequeños del sector del cableado estructurado absorben las pérdidas de margen o pierden licitaciones. Los compradores firman contratos de suministro plurianuales, lo que incrementa las necesidades de capital circulante. Los sustitutos, como la fibra óptica plástica o los conductores de aluminio, comprometen el rendimiento, por lo que su adopción sigue siendo minoritaria. Los retrasos en los proyectos afectan a los instaladores, poniendo en riesgo las primas por finalización y dificultando el flujo de caja.
Análisis de segmento
Al ofrecer: El software amplía la inteligencia de la capa física
El hardware representó el 57.48 % de la cuota de mercado del cableado estructurado en 2025, impulsado por los troncales de fibra, los conectores y los racks de alta densidad. [3] ETSI, “F5G Technology Landscape Release 2”, etsi.org Los servicios siguieron, ya que los instaladores aceleran las actualizaciones de campus utilizando ensamblajes preterminados. El tamaño del mercado de cableado estructurado para software sigue siendo pequeño, pero su CAGR del 10.04 % hasta 2031 supera a todas las demás ofertas, lo que refleja la creciente demanda de documentación digital y herramientas de presupuesto PoE. Los hiperescaladores integran la telemetría de capa física en las suites DCIM para reducir el tiempo medio de reparación, mientras que las entidades de salud y finanzas valoran los informes de cumplimiento automatizados.
Los algoritmos de mantenimiento predictivo del software aprovechan los modelos de aprendizaje automático para advertir sobre microcurvas y contaminación de conectores, protegiendo así el tiempo de actividad en los clústeres de IA. Los nuevos modelos de licencia combinan paneles de control en la nube con garantías de conectores, lo que orienta los ingresos hacia suscripciones recurrentes. Mientras tanto, los ingresos por servicios se desplazan de la instalación masiva hacia la consultoría de modernización y los servicios gestionados de traslados, incorporaciones y cambios. Los grandes integradores realizan ventas cruzadas de contratos de mantenimiento junto con troncales de fibra, lo que aumenta la participación en la cartera. Los proveedores que no unifiquen hardware, servicios y software se arriesgan a una reducción de márgenes, ya que los compradores buscan plataformas de panel único.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de cable: la ventaja de la fibra se amplía
La fibra óptica alcanzó una cuota de mercado del 64.12 % en 2025 y se prevé que se expanda a una tasa de crecimiento anual compuesta (TCAC) del 10.34 %, lo que consolida su posición como pilar del mercado del cableado estructurado. El cableado monomodo domina los tramos largos, mientras que el multimodo mantiene enlaces de corto alcance por debajo de los 500 m. Los cables ópticos activos y la óptica lineal reducen el coste por bit, lo que inclina aún más la inversión hacia la fibra.
El cobre mantiene su relevancia en las renovaciones con costos ajustados y en entornos industriales hostiles, donde el par trenzado blindado mitiga las interferencias electromagnéticas. La categoría 8 de más de 30 m sigue siendo más económica que la óptica para algunos enlaces de tope de rack, lo que retrasa el reemplazo total de la fibra. Las políticas de sostenibilidad impulsan tanto el cobre como la fibra a adoptar cubiertas de baja emisión de humo y libres de halógenos, lo que aumenta ligeramente los costos de los materiales. Los cables híbridos óptico-eléctricos cobran mayor relevancia porque ofrecen ancho de banda de fibra y alimentación PoE en una sola cubierta, lo que reduce el tiempo de instalación en las renovaciones de edificios inteligentes.
Por categoría de cable estándar: sobretensiones Cat 8
Cat 6 lideró con una participación del 38.78 % en 2025 en la base instalada heredada, pero Cat 8 registra la CAGR más rápida del 10.78 % hasta 2031. Cat 6A sigue siendo el caballo de batalla para las nuevas conexiones horizontales porque admite 10 Gbit en 100 m, mientras que Cat 5e persiste en renovaciones de bajo presupuesto.
La densificación de los centros de datos y las cargas de trabajo de IA impulsan la migración de los enlaces de conmutador a servidor a Ethernet de 25 G y 40 G, nichos idealmente atendidos por Cat 8 a lo largo de 30 m. El blindaje y el ancho de banda de 2000 MHz reducen la diafonía exógena, esencial cerca de las bombas de refrigeración líquida. Cat 7/7A mantiene su popularidad en ciertos mercados europeos gracias a las normas de blindaje, pero pierde impulso en otros lugares. Los cables falsificados que no superan las pruebas de llama aumentan en los mercados emergentes, lo que obliga a los compradores a exigir una certificación externa antes de su aceptación en el sitio.
Por aplicación: los centros de datos dominan, las fábricas aceleran
En 2025, los centros de datos representaron el 45.23 % del mercado de cableado estructurado, reflejando la intensidad de capital de las construcciones a hiperescala. Le siguen los proyectos de LAN, aunque el volumen de cableado de oficinas se estanca a medida que crece la sustitución por redes inalámbricas. Las redes de fibra hasta el usuario final (FTX) y las redes troncales de campus experimentan una expansión constante a medida que los operadores acercan la fibra a los usuarios finales.
Las redes de automatización industrial se expanden a una tasa de crecimiento anual compuesta (TCAC) del 10.23 %, la más rápida entre las aplicaciones, gracias a la fusión de los dominios operativos y de TI en la Industria 4.0. Las fábricas demandan plantas híbridas con redes troncales de fibra, derivaciones Cat 6A y líneas de sensores Ethernet de un solo par, cada una con protección IP65 o IP68. La LAN óptica pasiva elimina las pilas de conmutadores en zonas peligrosas, lo que reduce la exposición al mantenimiento. Los códigos de energía y las normativas de seguridad en plantas petroquímicas y de procesamiento de alimentos favorecen las troncales preterminadas y probadas en fábrica para minimizar las soldaduras o empalmes in situ.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de usuario final: la nube lidera, la fabricación gana impulso
Los proveedores de nube y coubicación controlaron el 32.01 % de la cuota de mercado en 2025, impulsados por los prealquileres de hiperescaladores y las migraciones a la nube híbrida de las empresas. Los operadores de telecomunicaciones y los ISP invierten en fibra hasta el hogar y backhaul 5G, lo que sustenta la demanda de cable apto para exteriores. Las empresas de servicios de seguridad y de infraestructura (BFSI) y las oficinas empresariales moderan las actualizaciones a medida que el teletrabajo reduce el cableado por escritorio.
El sector manufacturero, aunque el más pequeño, muestra la tasa de crecimiento anual compuesta (TCAC) más alta, del 10.95 %, lo que refleja las modernizaciones de la Industria 4.0 en las plantas de automoción, semiconductores y procesamiento de alimentos. Los fabricantes de equipos originales (OEM) implementan Ethernet determinista para visión artificial y robótica, lo que aumenta el gasto en SPE y fibra de grado industrial. La educación y la sanidad se mantienen estables, limitadas por presupuestos plurianuales, pero impulsadas por el teleaprendizaje y la telemedicina, que requieren redes troncales de alta capacidad. Los proyectos gubernamentales y de defensa priorizan la fibra segura y blindada con blindaje EMI adicional.
Análisis geográfico
Mercado de cableado estructurado en la región Asia-Pacífico
Asia Pacífico representó el 30.59 % de la cuota de mercado de cableado estructurado en 2025, impulsado por las rápidas incorporaciones de centros de datos en India y los parques de IA en China. [4] Houlihan Lokey, “Real Estate Highlight: Data Center—India Edition”, hl.com Ciudades indias de nivel 2 como Kochi y Visakhapatnam atraen instalaciones de borde modulares que favorecen los troncales preconectorizados. La automatización industrial japonesa y los clústeres electrónicos surcoreanos mantienen el aumento del cableado de fábricas, mientras que los despliegues de fibra hasta el hogar en la ASEAN impulsan la demanda de cables exteriores.
Mercado de cableado estructurado de América del Norte
Norteamérica sigue siendo una región madura pero dinámica, con la concentración de hiperescaladores en Virginia, Oregón y Texas. Las renovaciones de edificios inteligentes incorporan enlaces PoE en oficinas antiguas, mientras que las jaulas de coubicación adoptan Cat 8 para corto alcance. Los objetivos federales de sostenibilidad fomentan la adopción de LSZH en propiedades gubernamentales, lo que impulsa a los especificadores a optar por proveedores certificados.
Mercado de cableado estructurado en Europa y Oriente Medio
El crecimiento de Europa se debe a las normativas de baja emisión de humo y cero halógenos, las renovaciones para la eficiencia energética y las mejoras de la Industria 4.0 en Alemania y Francia. Las estructuras históricas complican las nuevas rutas de conductos, lo que hace atractivos los microcables y la fibra óptica. Oriente Medio, aunque con una base más pequeña, registra la tasa de crecimiento anual compuesta (TCAC) más alta, del 10.56 %, ya que los centros de IA soberanos de Arabia Saudí (NEOM) y los Emiratos Árabes Unidos (EAU) demandan estructuras de terabits y paquetes de potencia de gigavatios.
Mercado de cableado estructurado en Latinoamérica y Oriente Medio y África
América Latina y África se encuentran rezagadas debido a la dependencia de las importaciones y la volatilidad económica; sin embargo, el desarrollo de la nube en Brasil y el auge de las tecnologías financieras en Nigeria crean focos de demanda focalizados. La estabilidad política y los bajos precios de la electricidad determinan cada vez más la selección de emplazamientos para hiperescaladores, redistribuyendo la nueva capacidad desde los centros occidentales tradicionales hacia Asia y Oriente Medio.
Panorama competitivo
La integración vertical y las adquisiciones están reconfigurando el panorama de los proveedores. El acuerdo de Amphenol por USD 10.5 mil millones para comprar el segmento de Soluciones de Conectividad y Cableado de CommScope, anunciado en agosto de 2025, elimina a un importante rival independiente y combina los ensamblajes de fibra para centros de datos con la gama más amplia de conectores de Amphenol. [5] Amphenol Corporation, “Adquisición de Soluciones de Conectividad y Cableado”, amphenol.com Se espera que la transacción se cierre en el primer semestre de 2026, lo que aumentará la influencia de Amphenol con los hiperescaladores. CommScope cambió su nombre a Vistance Networks en enero de 2026, lo que señala un giro hacia los equipos activos.
Prysmian cerró la compra de Channell Commercial por 950 millones de dólares en junio de 2025, pasando de ser fabricante de cables a proveedor integral de soluciones FTTH. El acuerdo incluye cables planos y de derivación con bóvedas termoplásticas y hardware de gestión de fibra, lo que permite a Prysmian entrar en el mercado de la conectividad local. Belden se expande verticalmente añadiendo conmutadores industriales a nivel de dispositivo que se integran con su cartera de cables, mientras que Corning se centra en conectores ópticos de alta densidad diseñados para racks refrigerados por líquido.
Las ventajas competitivas ahora se centran en el software integrado, la presencia global de fabricación y la capacidad de garantizar el suministro de materia prima. Los proveedores que carecen de trefilado de fibra o moldeo de conectores a nivel cautivo se enfrentan a la volatilidad de los precios del cobre y el germanio. Las empresas disruptivas ofrecen una gestión de la capa física definida por software que aprovecha la IA para la predicción de fallos, lo que les permite arrebatar los ingresos por servicios a los instaladores tradicionales. Las credenciales de sostenibilidad sirven como criterio de desempate en las licitaciones públicas, lo que impulsa a las grandes empresas a publicar auditorías de emisiones de alcance 3.
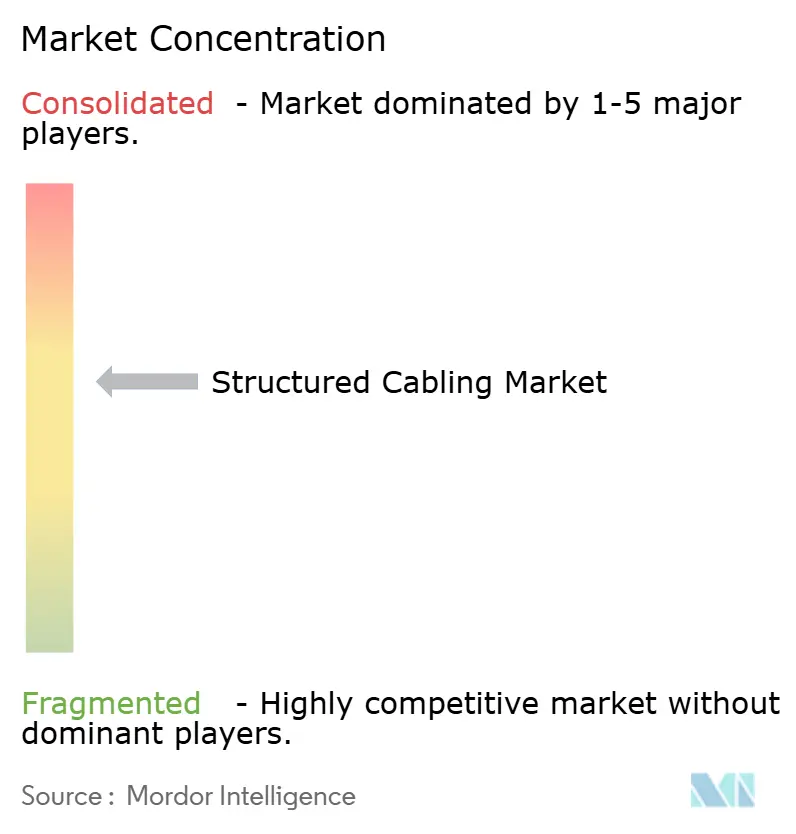
El poder de fijación de precios se concentra en las cinco marcas principales, pero los especialistas regionales sobreviven centrándose en ensamblajes rápidos y soporte local. Las políticas gubernamentales de preferencia en India y Arabia Saudita fomentan las empresas conjuntas con socios nacionales, redefiniendo las estrategias de comercialización. A medida que los hiperescaladores cambian a modelos de abastecimiento directo, los proveedores que pueden preintegrar fibra, energía y electrónica de monitoreo obtienen contratos marco plurianuales.
Líderes de la industria del cableado estructurado
CommScope Holding Company, Inc.
Corning Incorporated
Belden Inc.
Schneider Electric SE
anixter internacional inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Enero de 2026: Vistance Networks completó su cambio de marca luego de la venta de Connectivity and Cable Solutions a Amphenol; el símbolo cambió de COMM a VISN.
- Agosto de 2025: Amphenol anunció un acuerdo de 10.5 millones de dólares para adquirir el negocio de soluciones de conectividad y cable de CommScope, ampliando su oferta de fibra para centros de datos.
- Marzo de 2025: Prysmian anunció su intención de comprar Channell Commercial para mejorar su negocio de soluciones digitales.
- Marzo de 2025: Ethernet Alliance publicó la Hoja de ruta de Ethernet 2025, que describe los cambios hacia la óptica lineal y las arquitecturas empaquetadas que influyen en el diseño del cableado.
Alcance y metodología
El cableado estructurado se refiere a la infraestructura de cableado de telecomunicaciones de un edificio o campus, compuesta por elementos estandarizados más pequeños. Cuando se diseña e instala correctamente, un sistema de cableado estructurado garantiza un rendimiento predecible, flexibilidad para cambios futuros, máxima disponibilidad del sistema, redundancia y usabilidad a largo plazo.
El mercado de cableado estructurado está segmentado por oferta (hardware, servicios, software), por tipo de producto (cobre [cable de cobre, conectividad de cobre], fibra [cable de fibra [monomodo y multimodo], conectividad de fibra], por aplicación (LAN, centro de datos), por geografía [Estados Unidos, Canadá], Europa [Alemania, Reino Unido, Francia, Resto de Europa], Asia Pacífico [China, Japón, India, Resto de Asia Pacífico], América Latina, Medio Oriente y África). El informe ofrece pronósticos de mercado y tamaño en valor (USD) para todos los segmentos anteriores.
| Componentes metálicos | Cableado (cobre, fibra) |
| Conectividad (conectores, paneles de conexión, conectores, cables) | |
| Racks, gabinetes y gestión de cables | |
| Servicios | Diseño y Consultoría |
| Instalación e Integración | |
| Mantenimiento y soporte | |
| Software |
| Cobre | Cable de cobre |
| Conectividad de cobre | |
| Fibra | Cable monomodo |
| Cable multimodo | |
| Conectividad de fibra |
| Cat 5e |
| gato 6 |
| Gato xnumxa |
| Categoría 7/7A |
| gato 8 |
| LAN |
| Data Center |
| FTTx, red troncal del campus |
| Redes de automatización industrial |
| Proveedores de servicios de TI y telecomunicaciones |
| Centros de datos en la nube y de coubicación |
| Oficinas de BFSI y Enterprise |
| Centros médicos |
| Gobierno y defensa |
| Fabricación e Industrial |
| Educación |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Nórdicos | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| ASEAN | ||
| Australia | ||
| New Zealand | ||
| Resto de Asia y el Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de Africa | ||
| Ofreciendo | Componentes metálicos | Cableado (cobre, fibra) | |
| Conectividad (conectores, paneles de conexión, conectores, cables) | |||
| Racks, gabinetes y gestión de cables | |||
| Servicios | Diseño y Consultoría | ||
| Instalación e Integración | |||
| Mantenimiento y soporte | |||
| Software | |||
| Por tipo de cable | Cobre | Cable de cobre | |
| Conectividad de cobre | |||
| Fibra | Cable monomodo | ||
| Cable multimodo | |||
| Conectividad de fibra | |||
| Por categoría de cable estándar | Cat 5e | ||
| gato 6 | |||
| Gato xnumxa | |||
| Categoría 7/7A | |||
| gato 8 | |||
| por Aplicación | LAN | ||
| Data Center | |||
| FTTx, red troncal del campus | |||
| Redes de automatización industrial | |||
| Por industria del usuario final | Proveedores de servicios de TI y telecomunicaciones | ||
| Centros de datos en la nube y de coubicación | |||
| Oficinas de BFSI y Enterprise | |||
| Centros médicos | |||
| Gobierno y defensa | |||
| Fabricación e Industrial | |||
| Educación | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Reino Unido | ||
| Alemania | |||
| Francia | |||
| Italia | |||
| España | |||
| Nórdicos | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japan | |||
| South Korea | |||
| ASEAN | |||
| Australia | |||
| New Zealand | |||
| Resto de Asia y el Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Egipto | |||
| Nigeria | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de cableado estructurado en 2026 y cuáles son sus perspectivas de crecimiento?
El tamaño del mercado de cableado estructurado alcanzó los USD 13.45 mil millones en 2026 y se prevé que se expanda a USD 21.26 mil millones para 2031 a una CAGR del 9.59%.
¿Qué tipo de cable está ganando más participación?
La fibra capturó el 64.12% de participación en los ingresos en 2025 y está creciendo a una CAGR del 10.34%, ampliando su ventaja sobre el cobre.
¿Qué segmento está creciendo más rápido por aplicación?
Las redes de automatización industrial registran la CAGR más alta, del 10.23 %, a medida que la Industria 4.0 impulsa la adopción de Ethernet determinista en las plantas de producción.
¿Qué región registrará el crecimiento más rápido hasta 2031?
Oriente Medio lidera con una CAGR proyectada del 10.56 %, impulsada por proyectos de centros de datos de IA a escala de gigavatios en Arabia Saudita y los Emiratos Árabes Unidos.
¿Cómo afectan las adquisiciones a la competencia?
Acuerdos como la compra del segmento de cableado de CommScope por parte de Amphenol por 10.5 millones de dólares y la compra de Channell por parte de Prysmian por 950 millones de dólares concentran el suministro y otorgan a los proveedores integrados un mayor poder de fijación de precios.


