

Tamaño y cuota de mercado de los copolímeros de estireno (ABS y SAN)
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Volumen de mercado (2026) | 13.41 millones de toneladas |
| Volumen de mercado (2031) | 18.88 millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 7.06% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis de mercado de copolímeros de estireno (ABS y SAN) realizado por Mordor Intelligence
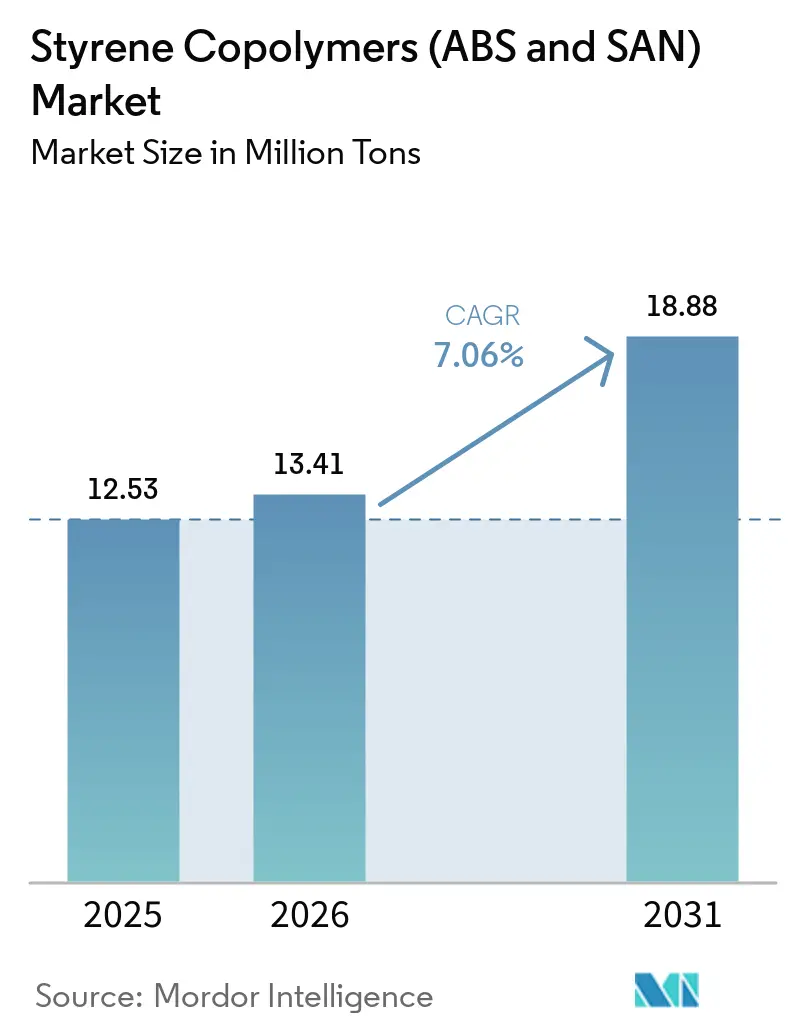
Se espera que el mercado de copolímeros de estireno (ABS y SAN) crezca de 12.53 millones de toneladas en 2025 a 13.41 millones de toneladas en 2026, y se prevé que alcance los 18.88 millones de toneladas en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 7.06 % entre 2026 y 2031. Esta curva de crecimiento refleja cómo la miniaturización de la electrónica, las innovaciones en el interior de los vehículos eléctricos y la demanda de resinas de embalaje reciclables convergen para elevar el rendimiento de los polímeros de grado superior al de los plásticos básicos. Los clientes finales ahora enfatizan la estabilidad dimensional, la resistencia al impacto y las bajas emisiones de COV, lo que impulsa a los productores a priorizar formulaciones especiales y mejoras en los procesos. Las ampliaciones de capacidad en China, Vietnam y Tailandia están reconfigurando los flujos comerciales globales, mientras que las rutas de polimerización en masa ganan popularidad por sus menores emisiones. La volatilidad de las materias primas y la evolución de las normas europeas de seguridad química aumentan la presión sobre los costos, pero también aceleran las transiciones hacia cadenas de suministro integradas que pueden amortiguar las fluctuaciones de precios y simplificar el cumplimiento.
Conclusiones clave del informe
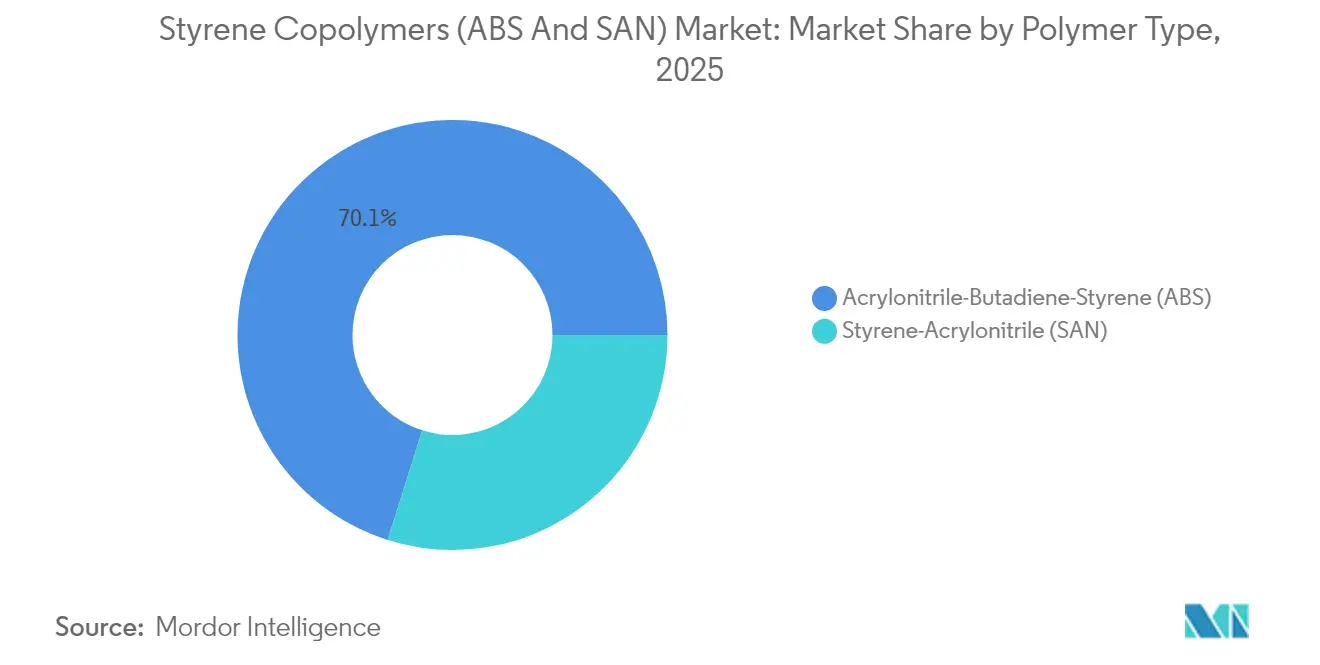
- Por tipo de polímero, el acrilonitrilo-butadieno-estireno tuvo una participación de mercado de copolímeros de estireno del 70.12 % en 2025. Se prevé que el estireno-acrilonitrilo se expanda a una CAGR del 7.22 % hasta 2031, la más rápida entre los tipos de polímeros.
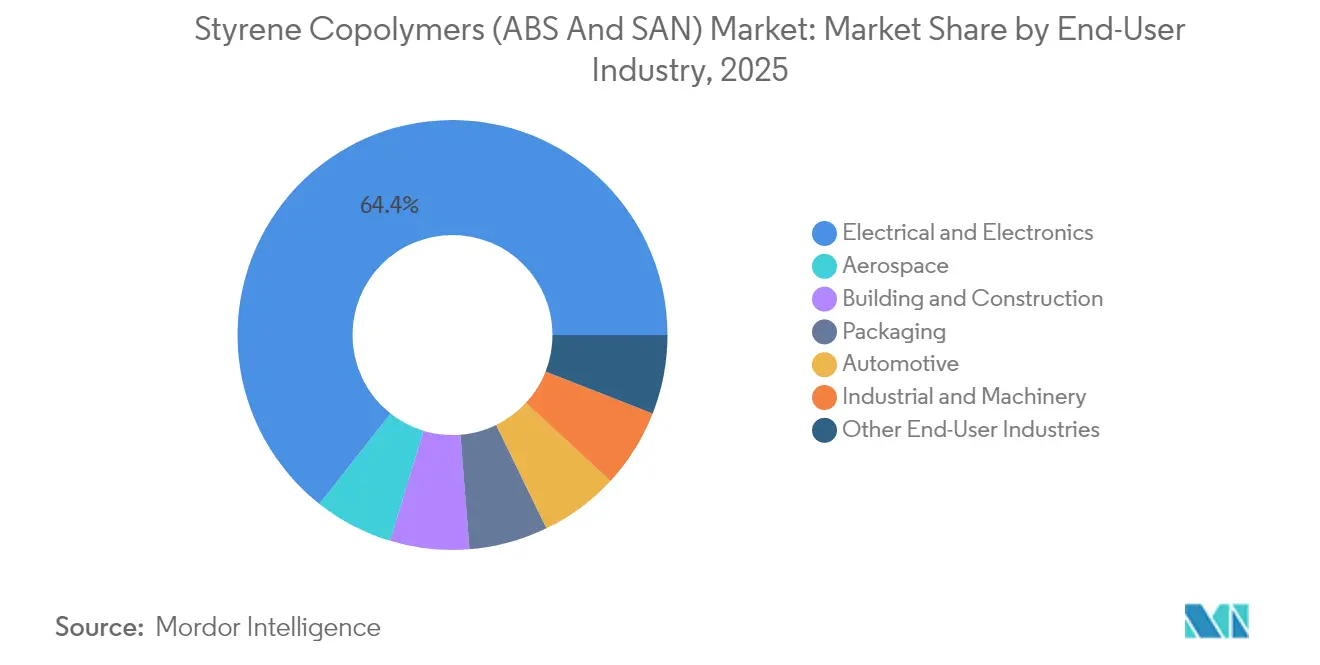
- Por industria de usuario final, los sectores eléctrico y electrónico representaron el 64.38 % del tamaño del mercado de copolímeros de estireno en 2025 y están avanzando a una CAGR del 8.23 % hasta 2031.
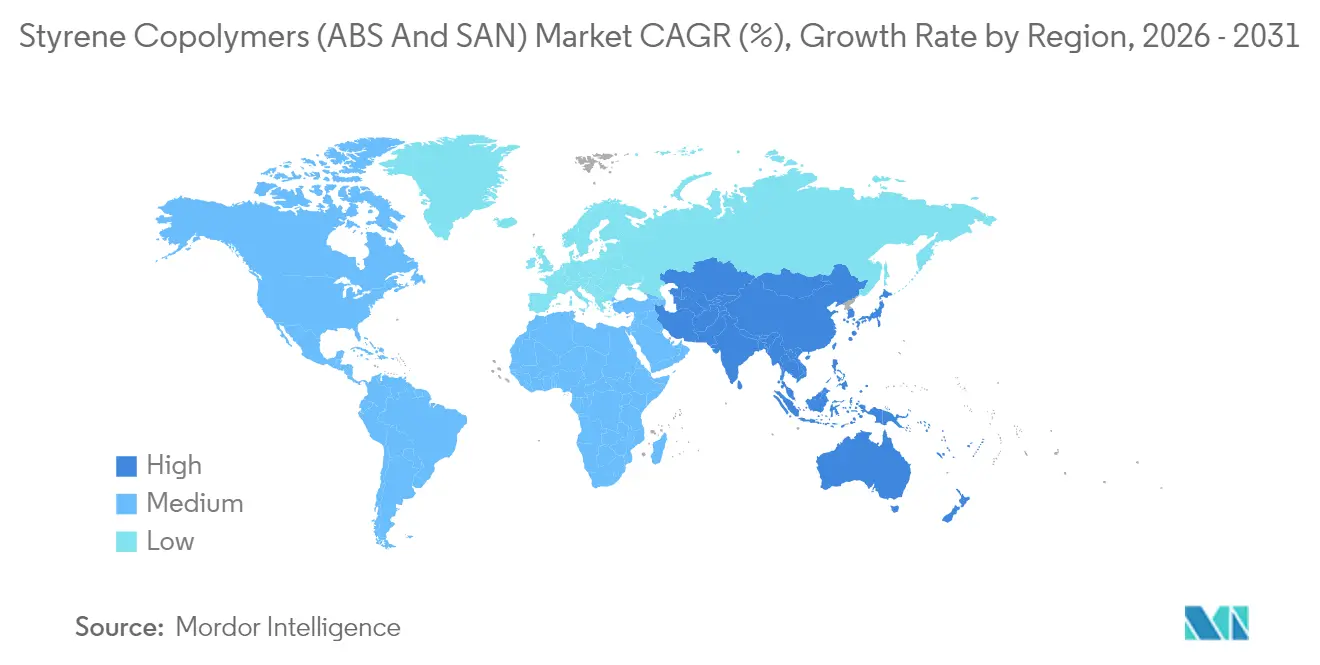
- Por geografía, Asia-Pacífico capturó el 72.05% de los ingresos en 2025; se proyecta que crecerá a una CAGR del 7.58%, la más alta entre las regiones.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de copolímeros de estireno (ABS y SAN)
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la demanda de movilidad eléctrica para piezas interiores de alto impacto | + 1.80% | Global, liderado por China, Europa y América del Norte | Mediano plazo (2-4 años) |
| Aumento de la producción de electrodomésticos en el Sudeste Asiático | + 1.20% | Núcleo de APAC, propagación a MEA | Corto plazo (≤ 2 años) |
| Comercialización de ABS de grado de impresión 3D | + 0.90% | América del Norte y la UE, con expansión a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Los fabricantes de equipos originales cambian hacia un ABS sin olor y con bajo contenido de COV | + 1.10% | Global, impulsado por la regulación en la UE y América del Norte | Mediano plazo (2-4 años) |
| Rápida absorción de SAN en mezclas de aleaciones de PET reciclado | + 0.70% | Adopción temprana y global en centros de embalaje | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la demanda de componentes interiores de alto impacto en la movilidad eléctrica
Los fabricantes de vehículos eléctricos prefieren el ABS para los módulos de la cabina porque este polímero ofrece resistencia al impacto, resistencia al fuego y estabilidad dimensional con un espesor de pared reducido. Estas propiedades favorecen los conceptos de tableros de un solo material que simplifican el montaje y mejoran la reciclabilidad. La consolidación de proveedores OEM se intensifica, y los grados de ABS cualificados con un rendimiento comprobado de bajo COV se convierten en las especificaciones preferidas. Los estirénicos de origen vegetal lanzados por INEOS Styrolution ilustran cómo los imperativos de sostenibilidad se entrelazan ahora con la elección de materiales para la automoción.
Aumento de la producción de electrodomésticos en el Sudeste Asiático
Vietnam, Tailandia y Malasia atraen al sector del ensamblaje de refrigeradores y lavadoras gracias a sus competitivos costos laborales y sus favorables normas comerciales. Los productores locales especifican carcasas de ABS de alto impacto para cumplir con los estándares de durabilidad requeridos para las exportaciones globales. Los contratos de suministro regionales acortan los plazos de entrega y los costos logísticos, lo que permite a las empresas de electrodomésticos reducir su dependencia de las importaciones chinas. Este panorama de producción distribuida impulsa la demanda creciente de copolímeros de estireno y sustenta la nueva capacidad de compuestos cerca de los centros de ensamblaje.
Comercialización de ABS de grado de impresión 3D
Las líneas de fabricación aditiva industrial imprimen ahora plantillas, accesorios y piezas de lotes pequeños con variantes de ABS diseñadas para una baja deformación y una adhesión superior de las capas. Los certificados de material que cubren la contracción térmica, la tolerancia dimensional y el comportamiento frente a la llama tienen precios superiores a los de las calidades convencionales. Las herramientas aeroespaciales, los alineadores dentales y las carcasas electrónicas personalizadas ilustran aplicaciones donde el ABS impreso reduce los pasos de mecanizado y acorta los ciclos de diseño. Los proveedores que combinan su conocimiento en formulación con soporte técnico específico para impresoras se consolidan en este nicho del mercado de copolímeros de estireno.
Los fabricantes de equipos originales cambian hacia un ABS sin olor y con bajo contenido de COV
Las marcas de electrónica de consumo auditan las cadenas de suministro para el cumplimiento de la calidad del aire interior, lo que impulsa la demanda de grados de emisiones ultrabajas. El aumento de precio de Trinseo en 2024 para ABS y SAN destaca la disposición a pagar por materiales listos para el cumplimiento [1] “Trinseo anuncia aumento de precio para poliestireno y ABS en Europa”, Trinseo, trinseo.com . Los fabricantes de automóviles, especialmente en Europa, extienden protocolos similares a los revestimientos interiores. Los regímenes de prueba que cubren empañamiento, olor y compuestos orgánicos volátiles crean altas barreras de entrada que favorecen a los productores globales con laboratorios acreditados y experiencia en ajustes de formulación.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precios de materias primas volátiles de butadieno y acrilonitrilo | −1.40% | Productores globales, especialmente integrados | Corto plazo (≤ 2 años) |
| Presión regulatoria sobre los estirénicos en la UE (revisión del CLP) | −0.80% | Europa con repercusiones en las regiones exportadoras | Mediano plazo (2-4 años) |
| Competencia de las aleaciones basadas en polipropileno | -1.00% | Global, con mayor impacto en automoción y embalaje. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Precios de las materias primas volátiles de butadieno y acrilonitrilo
Las rápidas fluctuaciones en los índices de referencia del petróleo crudo repercuten en las cadenas de suministro de C4 y nitrilo, impulsando al alza los costos de los monómeros durante ciclos ajustados. Los productores con plantas de craqueo cautivas pueden equilibrar la rentabilidad, pero los fabricantes de compuestos comerciales a menudo se enfrentan a desajustes entre la oferta y la demanda que erosionan los márgenes. Las fórmulas contractuales ofrecen un alivio parcial, pero se retrasan en las fluctuaciones puntuales. Esta volatilidad limita los planes de expansión en Europa y Norteamérica, aunque las estrategias de cobertura y la flexibilidad de doble materia prima mitigan las desventajas para los centros petroquímicos de Asia-Pacífico.
Presión regulatoria sobre los estirénicos en la UE (revisión del CLP)
La UE está reajustando los criterios de riesgo químico, añadiendo niveles de cumplimiento para los aditivos utilizados en copolímeros de estireno. Las grandes empresas integradas organizan datos toxicológicos y laboratorios de reformulación para cumplir con los nuevos requisitos de evidencia, mientras que las empresas transformadoras más pequeñas consideran la externalización o la retirada de productos. Los importadores también deben presentar expedientes, lo que aumenta los costos de transacción y podría redirigir el comercio hacia la producción local o corredores de suministro certificados. Estas dinámicas moderan la penetración del mercado de copolímeros de estireno en Europa durante el ciclo de cumplimiento.
Análisis de segmento
Por tipo de polímero: la innovación revitaliza el ABS y el SAN
El ABS representó el 70.12% de la cuota de mercado de copolímeros de estireno en 2025. Se prevé que el segmento de ABS crezca, impulsado por las carcasas de electrodomésticos, los módulos interiores de vehículos eléctricos y las carcasas de consolas de videojuegos. Las inversiones en polimerización en masa buscan reducir las emisiones de benceno y mejorar la uniformidad del brillo, lo que ofrece a los productores ventajas en costes y sostenibilidad. El SAN, aunque de menor tamaño, se proyecta que capture una CAGR del 7.22% a medida que las mezclas de PET reciclado, los centros de dispositivos médicos y las lentes ópticas recompensen su claridad y resistencia química. Materiales relacionados, como los copolímeros de bloque estirénicos, sirven para distintas aplicaciones. Esta bifurcación de polímeros ilustra cómo el mercado de copolímeros de estireno se diferencia entre la resiliencia de las aplicaciones masivas y la transparencia de las aplicaciones de nicho.
El auge de SAN también intensifica la competencia, ya que las barreras de capacidad son menores que para las líneas de ABS que requieren injertos de caucho elastómero. Los proyectos de aceleración permiten a los convertidores regionales integrar SAN para cumplir con los requisitos locales de envasado sin necesidad de grandes inversiones. En cambio, las nuevas megaplantas de ABS en China aprovechan los flujos cautivos de butadieno, lo que refuerza el dominio territorial de la oferta, lo que puede presionar los precios de exportación fuera de Asia. Por lo tanto, las respuestas estratégicas varían: las empresas occidentales canalizan los fondos de I+D hacia resinas especiales, mientras que las empresas asiáticas emergentes aprovechan su escala para atraer a compradores de materias primas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de usuario final: la electrónica supera a todos los segmentos
Los sectores eléctrico y electrónico representaron el 64.38 % del tamaño del mercado de copolímeros de estireno en 2025. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 8.23 % para 2031. Los smartphones, routers y wearables requieren carcasas miniaturizadas y ignífugas, donde el ABS cumple con las certificaciones UL-94 sin sacrificar el acabado superficial. Los despliegues simultáneos de 5G aumentan la demanda de radomos para estaciones base moldeados con ABS estabilizado a los rayos UV. La electrónica interior de los automóviles, incluidos los paneles de infoentretenimiento, intensifica la misma tendencia, acelerando la penetración de polímeros en cada vehículo.
Otras industrias se quedan atrás, pero aún contribuyen. Las aplicaciones de construcción y edificación dependen de cajas de conexiones y accesorios de tubería de ABS debido a su fácil procesamiento y resistencia. El sector de embalajes se basa en mezclas de SAN para contenedores transparentes de alimentos que cumplen con las cuotas de contenido reciclado. La maquinaria industrial emplea ABS para carcasas de luces y paneles de protección, valorando la resistencia al impacto y la consistencia del color. El sector aeroespacial continúa explorando, centrándose en mandriles e insertos de cabina impresos en 3D. En conjunto, estos nichos diversifican su presencia y refuerzan el liderazgo de la electrónica en el mercado de copolímeros de estireno.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de copolímeros de estireno (ABS y SAN) en la región Asia-Pacífico
Asia-Pacífico generó el 72.05 % de los ingresos globales en 2025, un dominio basado en corredores electrónicos integrados que combinan el suministro de resina con líneas de ensamblaje de alto volumen. Las megaplantas de China y los clústeres de electrodomésticos del Sudeste Asiático elevan la producción regional. Se prevé que la región registre una tasa de crecimiento anual compuesta (TCAC) del 7.58 %. Los incentivos gubernamentales para la producción de vehículos eléctricos y el comercio transfronterizo favorable dentro de la ASEAN refuerzan la visibilidad de la demanda. India asciende en la cadena de valor, añadiendo plantas de compuestos cerca de parques de electrónica de consumo, mientras que los acuerdos de libre comercio de Vietnam incentivan la reubicación de fabricantes de equipos originales (OEM).
Mercado norteamericano de copolímeros de estireno (ABS y SAN)
Norteamérica se beneficia de la economía de la materia prima de gas de esquisto, que reduce los costos del etileno y el propileno; sin embargo, la competencia de las importaciones obliga a la racionalización. La decisión de INEOS Styrolution de cerrar su planta de ABS en Ohio pone de relieve cómo la oferta internacional puede socavar los grados básicos nacionales. No obstante, los grados especiales de ABS y SAN, diseñados para herramientas aeroespaciales y dispositivos médicos, conservan ventajas regionales vinculadas a la certificación local y la entrega justo a tiempo. Los aranceles estadounidenses a las importaciones de petroquímicos podrían inclinar la curva de costos, pero siguen siendo políticamente contingentes.
Mercado de copolímeros de estireno (ABS y SAN) en Europa y Oriente Medio
Europa se enfrenta a tres obstáculos: los altos costes energéticos, el endurecimiento de la normativa CLP y la volatilidad cambiaria. Los productores se concentran en compuestos especializados mientras desinvierten en líneas de productos básicos, como lo demuestran los cierres planificados y la salida de empresas conjuntas. La sustitución de importaciones desde Asia aumenta, pero la necesidad de garantizar el cumplimiento de REACH preserva el terreno para los proveedores establecidos de la UE en nichos de alto margen. Europa del Este muestra un crecimiento moderado impulsado por las exportaciones de electrodomésticos a la UE. Mientras tanto, la capacidad de Oriente Medio, centrada en refinerías integradas, se dirige a los mercados de exportación, con una demanda local aún incipiente.
Panorama competitivo
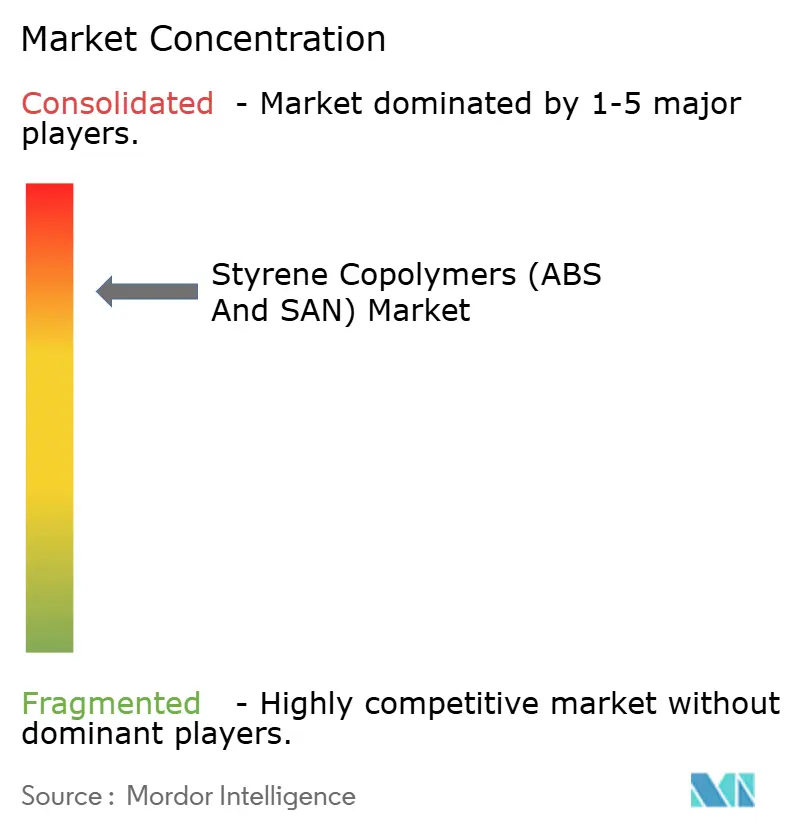
El mercado de copolímeros de estireno (ABS y SAN) está consolidado. La competencia global se concentra en torno a grandes productores integrados, como SABIC, LG Chem e INEOS Styrolution, que obtienen materia prima mediante plantas de craqueo cautivo y cuentan con extensas redes logísticas globales. Estos líderes priorizan la modernización de polimerizaciones a granel y los proyectos piloto de biomateria prima para defender su cuota de mercado. Los nuevos participantes asiáticos, especialmente en China, ponen en marcha líneas de ABS de 450 kt al año que aprovechan un menor gasto de capital y la proximidad a las plantas de electrodomésticos, lo que reduce las primas de precio en los segmentos de productos básicos. Las alianzas estratégicas, que incluyen acuerdos de licencia tecnológica con empresas europeas, permiten una rápida expansión y la paridad de calidad.
La diferenciación de productos se centra en resinas de bajo contenido de COV, ignífugas y de base biológica. Los catálogos especializados generan márgenes de EBITDA que amortiguan las fluctuaciones de las materias primas. Las empresas occidentales amplían sus carteras de resinas para impresión 3D destinadas a la industria aeroespacial y las prótesis, mientras que las empresas asiáticas se centran en los interiores de automóviles, cumpliendo con las normas regionales de emisiones. La reducción de la cartera geográfica, como la desinversión de activos en Tailandia, refleja los esfuerzos por reducir la exposición a los costos fijos y optimizar la economía del transporte [2] “Styrolution venderá la planta de producción de ABS y SAN en Tailandia”, INEOS, ineos.com . En general, el mercado de copolímeros de estireno beneficia a las empresas que combinan la escala con la ingeniería de aplicaciones.
Líderes de la industria en copolímeros de estireno (ABS y SAN)
CHIMEI
Grupo Formosa Plastics
INEOS
LG Chem
Trinseo
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Diciembre de 2024: INEOS Styrolution, filial de INEOS, ha firmado un acuerdo definitivo para vender su planta de producción de ABS y SAN en Map Ta Phut, Tailandia, a Styrenix Performance Materials Limited. Se prevé que la transacción se cierre a principios de 2025.
- Octubre de 2025: Trinseo ha reducido los precios de sus grados de ABS y SAN en 10 EUR por tonelada. Es probable que este ajuste de precios influya en el mercado de copolímeros de estireno, intensificando la competencia y posiblemente impulsando ajustes de precios en toda la cadena de suministro.
Alcance del informe del mercado global de copolímeros de estireno (ABS y SAN)
Los sectores aeroespacial, automotriz, construcción, eléctrico y electrónico, industrial y de maquinaria, y empaque se agrupan por industria de usuario final. África, Asia-Pacífico, Europa, Oriente Medio, Norteamérica y Sudamérica se agrupan por región.| Acrilonitrilo-butadieno-estireno (ABS) |
| Estireno-acrilonitrilo (SAN) |
| Aeroespacial |
| Motorium |
| Maquinaria de construcción usada |
| Eléctrica y electrónica |
| Industriales y Maquinaria |
| Embalaje |
| Otras industrias de usuarios finales |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Malaysia | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Francia | |
| Italia | |
| Reino Unido | |
| Russia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por tipo de polímero | Acrilonitrilo-butadieno-estireno (ABS) | |
| Estireno-acrilonitrilo (SAN) | ||
| Por industria del usuario final | Aeroespacial | |
| Motorium | ||
| Maquinaria de construcción usada | ||
| Eléctrica y electrónica | ||
| Industriales y Maquinaria | ||
| Embalaje | ||
| Otras industrias de usuarios finales | ||
| Por geografía | Asia-Pacífico | China |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Malaysia | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| Reino Unido | ||
| Russia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
Definición de mercado
- Industria del usuario final - La edificación y la construcción, el embalaje, la automoción, la industria aeroespacial, la maquinaria industrial, la electricidad y la electrónica, y otras, son las industrias de usuarios finales consideradas en el mercado de copolímeros de estireno.
- Resina - Bajo el alcance del estudio, se consideran resinas de copolímero de estireno virgen como acrilonitrilo butadieno estireno y estireno acrilonitrilo en las formas primarias.
| Palabra clave | Definición |
|---|---|
| acetal | Este es un material rígido que tiene una superficie resbaladiza. Puede resistir fácilmente el desgaste en entornos laborales abusivos. Este polímero se utiliza para aplicaciones de construcción como engranajes, cojinetes, componentes de válvulas, etc. |
| Acrílico | Esta resina sintética es un derivado del ácido acrílico. Forma una superficie lisa y se utiliza principalmente para diversas aplicaciones en interiores. El material también se puede utilizar para aplicaciones en exteriores con una formulación especial. |
| Película de reparto | Una película fundida se fabrica depositando una capa de plástico sobre una superficie, luego solidifica y retira la película de esa superficie. La capa de plástico puede estar en forma fundida, en solución o en dispersión. |
| Colorantes y pigmentos | Los colorantes y pigmentos son aditivos que se utilizan para cambiar el color del plástico. Pueden ser un polvo o una premezcla de resina/color. |
| Material compuesto | Un material compuesto es un material que se produce a partir de dos o más materiales constituyentes. Estos materiales constituyentes tienen propiedades químicas o físicas diferentes y se fusionan para crear un material con propiedades diferentes a los elementos individuales. |
| Grado de polimerización (DP) | El número de unidades monoméricas en una macromolécula, polímero u molécula de oligómero se denomina grado de polimerización o DP. Los plásticos con propiedades físicas útiles a menudo tienen miles de DP. |
| Dispersión | Para crear una suspensión o solución de un material en otra sustancia, se dispersan partículas sólidas finas y aglomeradas de una sustancia en un líquido u otra sustancia para formar una dispersión. |
| Fibra de vidrio | El plástico reforzado con fibra de vidrio es un material formado por fibras de vidrio incrustadas en una matriz de resina. Estos materiales tienen alta resistencia a la tracción y al impacto. Los pasamanos y las plataformas son dos ejemplos de aplicaciones estructurales livianas que utilizan fibra de vidrio estándar. |
| Polímero reforzado con fibra (FRP) | El polímero reforzado con fibras es un material compuesto hecho de una matriz polimérica reforzada con fibras. Las fibras suelen ser de vidrio, carbono, aramida o basalto. |
| Escama | Se trata de una pieza seca, despegada, normalmente con una superficie irregular, y es la base de los plásticos celulósicos. |
| Fluoropolímeros | Se trata de un polímero a base de fluorocarbono con múltiples enlaces carbono-flúor. Se caracteriza por una alta resistencia a disolventes, ácidos y bases. Estos materiales son resistentes pero fáciles de mecanizar. Algunos de los fluoropolímeros populares son PTFE, ETFE, PVDF, PVF, etc. |
| Kevlar | Kevlar es el nombre comúnmente conocido para la fibra de aramida, que inicialmente era una marca de Dupont para fibra de aramida. Cualquier grupo de materiales de poliamida aromática, sintética, sólida, ligera y resistente al calor que se transformen en fibras, filamentos u láminas se denomina fibra de aramida. Se clasifican en Para-aramida y Meta-aramida. |
| Laminado | Una estructura o superficie compuesta de capas secuenciales de material unidas bajo presión y calor para alcanzar la forma y el ancho deseados. |
| Nailon | Son poliamidas formadoras de fibras sintéticas formadas en hilos y monofilamentos. Estas fibras poseen una excelente resistencia a la tracción, durabilidad y elasticidad. Tienen altos puntos de fusión y pueden resistir productos químicos y diversos líquidos. |
| Preforma de PET | Una preforma es un producto intermedio que posteriormente se sopla en una botella o contenedor de tereftalato de polietileno (PET). |
| compuestos plásticos | La composición consiste en preparar formulaciones plásticas mezclando y/o combinando polímeros y aditivos en estado fundido para lograr las características deseadas. Estas mezclas se dosifican automáticamente con puntos de ajuste fijos, generalmente a través de alimentadores/tolvas. |
| Pellets de plástico | Los gránulos de plástico, también conocidos como gránulos de preproducción o nurdles, son los componentes básicos de casi todos los productos fabricados con plástico. |
| Polimerización | Es una reacción química de varias moléculas de monómero para formar cadenas de polímeros que forman enlaces covalentes estables. |
| Copolímeros de estireno | Un copolímero es un polímero derivado de más de una especie de monómero y un copolímero de estireno es una cadena de polímeros que consta de estireno y acrilato. |
| Termoplásticos | Los termoplásticos se definen como polímeros que se vuelven blandos cuando se calientan y se endurecen cuando se enfrían. Los termoplásticos tienen una amplia gama de propiedades y pueden remodelarse y reciclarse sin afectar sus propiedades físicas. |
| Plástico virgen | Es una forma básica de plástico que nunca se ha utilizado, procesado o desarrollado. Puede considerarse más valioso que los materiales reciclados o ya usados. |
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Las variables clave cuantificables (industria y externas) pertenecientes al segmento de producto específico y al país se seleccionan de un grupo de variables y factores relevantes basados en investigación de escritorio y revisión de literatura; junto con aportes de expertos primarios. Estas variables se confirman aún más a través de modelos de regresión (donde sea necesario).
- Paso 2: Cree un modelo de mercado: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción




