

Tamaño y participación del mercado del estireno-etileno-butileno-estireno (SEBS)
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Volumen de mercado (2026) | Kilotones 351.23 |
| Volumen de mercado (2031) | Kilotones 450.83 |
| Tasa de crecimiento (2026 - 2031) | 5.12% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis de mercado del estireno-etileno-butileno-estireno (SEBS) por Mordor Intelligence
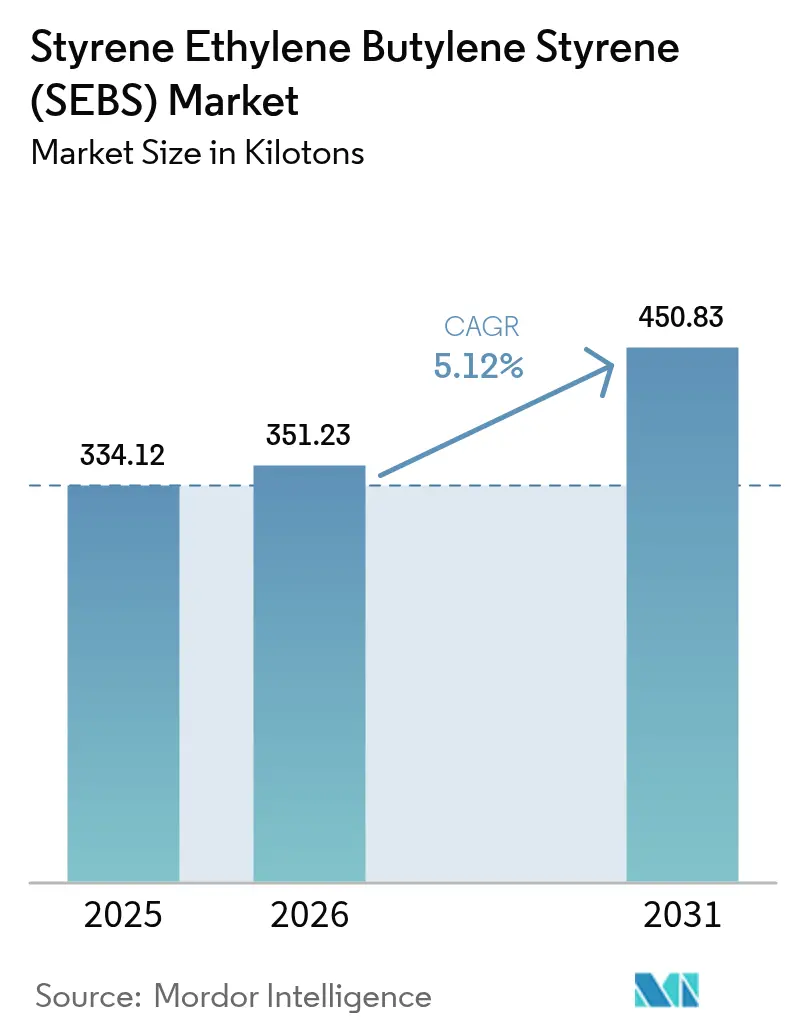
Se espera que el tamaño del mercado de estireno etileno butileno estireno crezca de 334.12 kilotones en 2025 a 351.23 kilotones en 2026 y se pronostica que alcance los 450.83 kilotones para 2031 con una tasa de crecimiento anual compuesta (TCAC) del 5.12 % durante el período 2026-2031. Los adhesivos termofusibles bajos en COV están ganando terreno, los vehículos eléctricos están reduciendo su peso y las materias primas de origen biológico se están equilibrando; todo lo cual impulsa el crecimiento del volumen en los sectores de adhesivos, automoción e infraestructura. En China y Corea del Sur, los productores ubicados junto a los craqueadores de vapor están sorteando eficazmente las fluctuaciones de precios de los últimos años asegurando su materia prima. En Europa, los convertidores se esfuerzan por cumplir con los estándares de diseño para el reciclaje, impulsados por los mandatos de la Unión Europea sobre embalajes y la responsabilidad ampliada del productor. Esto ha provocado un aumento repentino de la demanda de SEBS listos para el reciclaje. Los proveedores integrados verticalmente certificados por ISCC PLUS tienen una ventaja, ya que pueden beneficiarse de las reducciones de carbono de Alcance 3, manteniendo al mismo tiempo el rendimiento y el rendimiento mecánico. En consecuencia, la atención se está centrando en grados especiales para dispositivos médicos y electromovilidad, que tienen un precio superior al de los polvos de dispersión estándar, lo que resalta su potencial de rentabilidad.
Conclusiones clave del informe
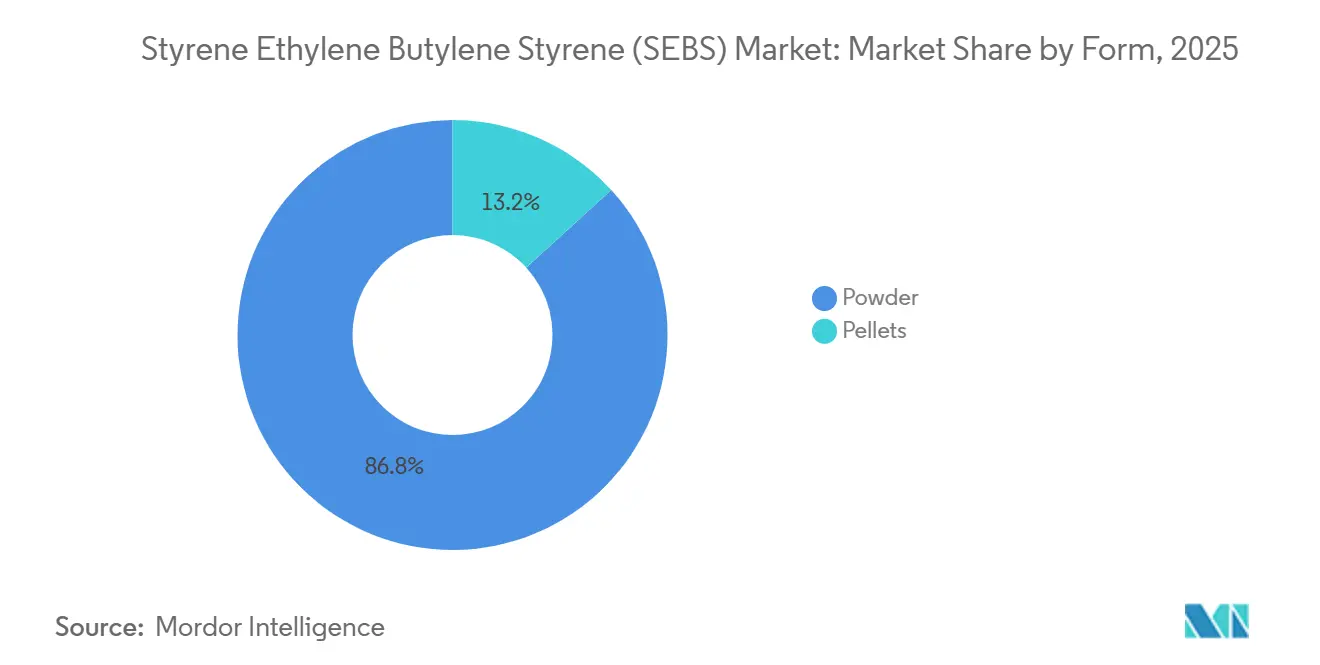
- Por forma, el polvo representó el 86.78% del volumen de 2025, y también se espera que el polvo avance a una CAGR del 5.31% entre 2026 y 2031.
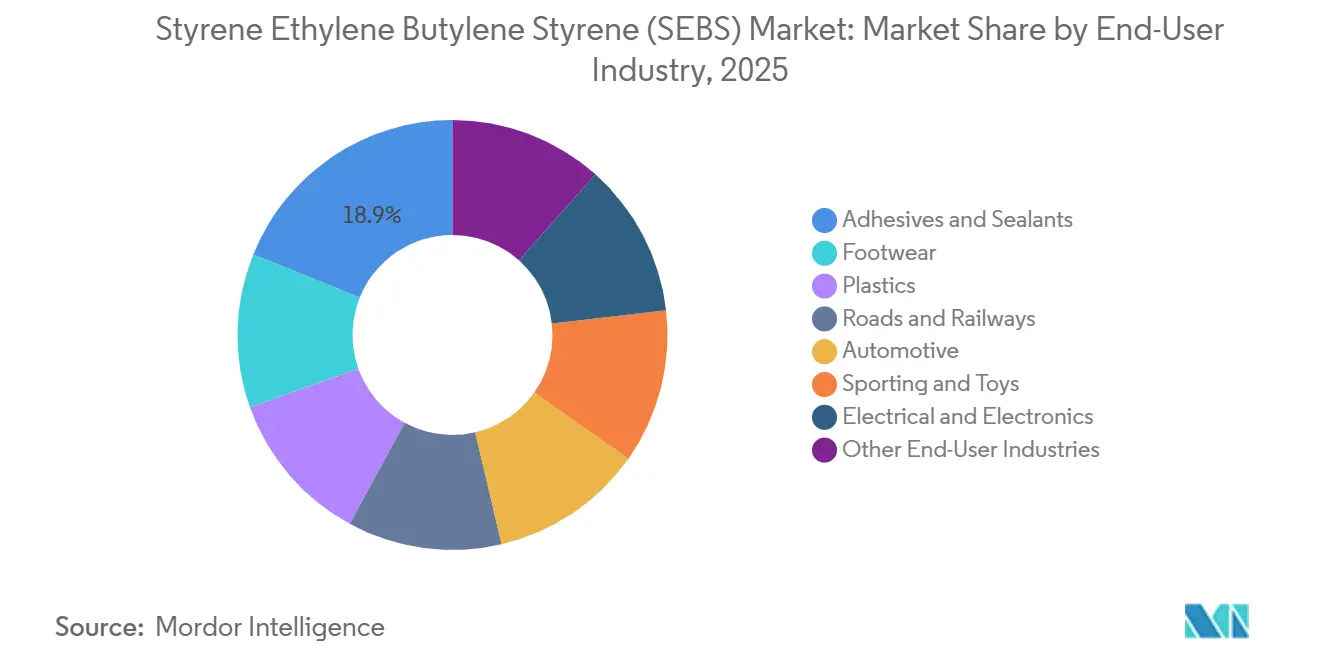
- Por industria de usuario final, los adhesivos y selladores lideraron con una participación del 18.89 % del mercado de estireno etileno butileno estireno (SEBS) en 2025, mientras que la modificación de plásticos registró la CAGR más rápida del 6.32 % hasta 2031.
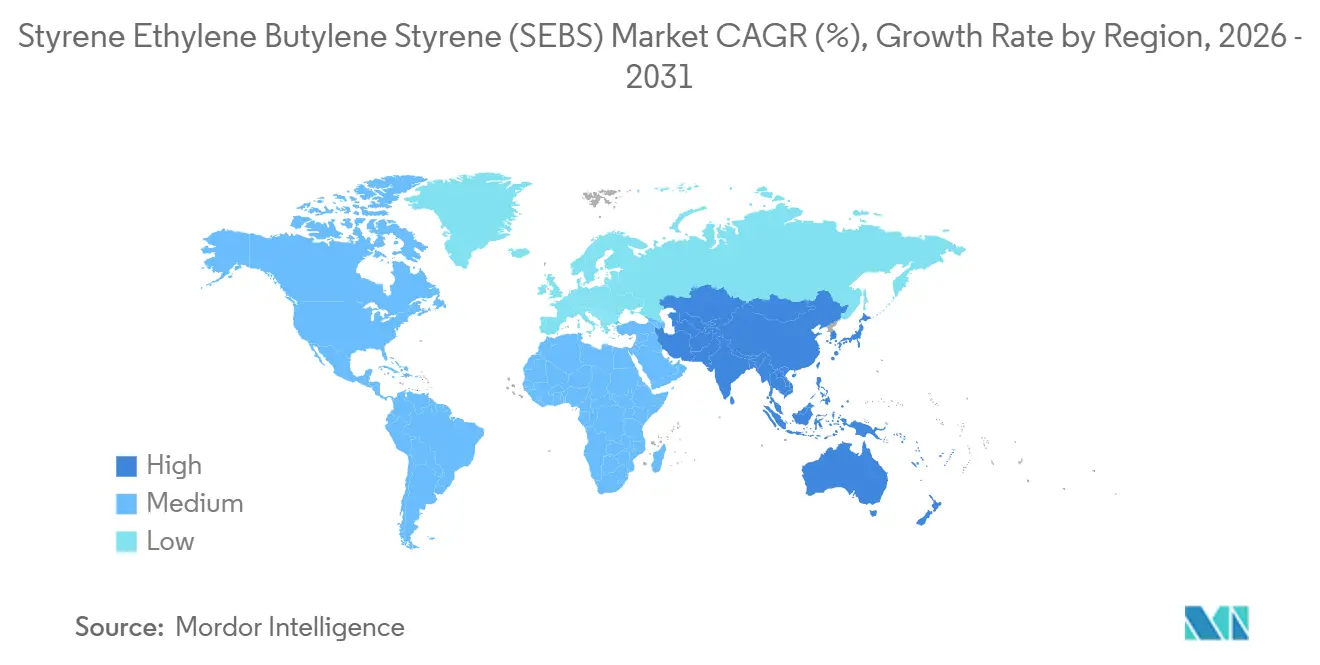
- La región Asia-Pacífico capturó el 56.72% de la demanda mundial en 2025; también registró la CAGR más alta del 5.99% durante el período de pronóstico (2026-2031).
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de estireno, etileno, butileno y estireno (SEBS)
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la demanda de adhesivos termofusibles con bajo contenido de COV en Asia-Pacífico | + 1.2% | Núcleo de Asia y el Pacífico, con repercusión en América del Norte | Mediano plazo (2-4 años) |
| Imperativos de aligeramiento en los componentes de movilidad eléctrica | + 1.5% | Global, liderado por China, UE, Estados Unidos | Largo plazo (≥ 4 años) |
| Integración de materias primas post-petroquímicas en complejos de craqueo a vapor | + 0.9% | Asia-Pacífico, Oriente Medio | Mediano plazo (2-4 años) |
| Comercialización de SEBS de base biológica mediante rutas de balance de masa | + 0.8% | Europa, Norteamérica, Japón | Largo plazo (≥ 4 años) |
| Grados SEBS listos para reciclar alineados con esquemas de polímeros circulares | + 0.7% | Núcleo europeo, expansión a América del Norte y la ASEAN | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la demanda de adhesivos termofusibles con bajo contenido de COV en Asia-Pacífico
En vigor desde 2024, la norma china GB 38507-2020 impone límites estrictos al contenido de COV. Esta regulación está impulsando a los fabricantes de adhesivos hacia los termofusibles a base de SEBS, que curan sin disolventes y son más eficientes energéticamente [1] Ministerio de Ecología y Medio Ambiente de China, “GB 38507-2020 VOC Limits”, mee.gov.cn . La expansión planificada de Lintec en Malasia subraya este giro regional. Los adhesivos SEBS están ganando terreno en interiores de automóviles y electrónica, donde las preocupaciones sobre el olor y el empañamiento son prioritarias. Las ceras de licoceno de Clariant, cuando se combinan con SEBS, extienden el tiempo abierto, lo que permite a los propietarios de marcas acelerar las velocidades de la línea de envasado al tiempo que cumplen con los estándares de sostenibilidad de los minoristas [2] Clariant International, “Licocene Polyethylene Waxes Bulletin”, clariant.com . La creciente demanda en la región de Asia-Pacífico se ve impulsada, además, por los centros logísticos de comercio electrónico que priorizan los precintos de cajas de secado rápido para optimizar el rendimiento, lo que se traduce en un aumento anual del consumo. Con el incremento de las exportaciones de cinta adhesiva por parte de Vietnam e Indonesia, el mayor consumo de adhesivos termofusibles en la región está impulsando el crecimiento del mercado de estireno-etileno-butileno-estireno, una tendencia que se prevé que se mantenga durante el período de pronóstico de 2026 a 2031.
Imperativos de aligeramiento en los componentes de movilidad eléctrica
Los fabricantes de vehículos eléctricos buscan activamente reducir el peso para mejorar la autonomía, a la vez que cumplen con el objetivo de la UE de 95 g de CO₂/km para su flota. El polipropileno modificado con SEBS ofrece una reducción significativa de peso en comparación con los grados con carga de talco, manteniendo la resistencia al impacto a -40 °C. Si bien el TPV FlexiCore de Cooper Standard destaca en el panorama competitivo, el SEBS ofrece una ventaja en el ciclo de procesamiento, especialmente en las cubiertas de batería de pared delgada. Con un crecimiento constante previsto para la producción mundial de vehículos eléctricos (VE) durante el período 2026-2031, se espera que la demanda de SEBS en piezas moldeadas supere el crecimiento del mercado. Los proveedores de primer nivel se inclinan por el SEBS, ya que sus propiedades de igualación de color y bajo brillo eliminan la necesidad de pasos de pintura, lo que se traduce en una reducción de los costes de montaje. En consecuencia, los grados para automoción tienen un precio superior, pero siguen atrayendo el interés de los fabricantes de equipos originales (OEM) que priorizan el coste total de propiedad.
Integración de materias primas post-petroquímicas en complejos de craqueo a vapor
El complejo Shaheen de Corea del Sur estableció una conexión directa entre una línea de monómero de estireno y el SEBS aguas abajo. Esta integración estratégica actúa como un amortiguador contra las fluctuaciones del precio spot del estireno. Las empresas chinas están adoptando un enfoque similar. Por ejemplo, Fujian Xiangjiang ha establecido una unidad de SBS, diseñada para la hidrogenación y la producción de SEBS, lo que ofrece mayor flexibilidad en la gestión de la cartera de productos. Estas operaciones integradas no solo reducen los gastos de materia prima, sino que también agilizan las entregas a los clientes de adhesivos. Esta rápida respuesta es crucial, especialmente cuando los contratos de suministro exigen estabilidad de precios trimestral. Mientras tanto, los proyectos de cracking en Oriente Medio apuntan a la exportación de SEBS en polvo a la región de Asia-Pacífico, aprovechando su favorable acceso al etano. Estas medidas estratégicas podrían presionar los márgenes de las empresas occidentales que carecen de integración, a menos que adopten una estrategia similar de integración regresiva.
Comercialización de SEBS de base biológica mediante rutas de balance de masa
Las materias primas derivadas del bioetanol ahora pueden asignarse a SEBS mediante un sistema de registro y reclamación bajo la certificación ISCC PLUS. Este sistema permite a los convertidores declarar contenido renovable sin necesidad de reformulación. En 2023, la certificación de Dynasol no solo redujo el carbono incorporado, sino que también generó primas para los propietarios de marcas. Los tubos médicos y el calzado premium han mostrado la mayor adopción, ya que las aprobaciones regulatorias o las estrategias de marca justifican los mayores costos de la resina. Sin embargo, la desactivación enzimática ha impedido que los rendimientos de bioisopreno alcancen la viabilidad comercial, limitando los SEBS totalmente renovables a las etapas piloto. Hasta que los rendimientos superen el umbral de 100 g/L, el enfoque de balance de masas seguirá siendo fundamental para la narrativa de sostenibilidad en el mercado del estireno etileno butileno estireno.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Las mezclas de TPU/TPV competitivas en costos ganan participación en el mercado del calzado | -0.6% | Global, concentrado en los centros de calzado de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Riesgo de impuestos fronterizos sobre el carbono para los SEBS fabricados en Asia que se dirigen a la UE y Estados Unidos | -0.5% | Exportaciones de Asia-Pacífico a Europa y América del Norte | Mediano plazo (2-4 años) |
| Suministro restringido de materia prima de bioisopreno | -0.3% | Global, más agudo en Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Las mezclas de TPU/TPV competitivas en costos ganan cuota de mercado en el calzado
El TPU Elastollan de BASF, con un precio por kilogramo inferior al del SEBS premium, ofrece una resistencia a la abrasión muy apreciada por las marcas de calzado deportivo. Esta estrategia de precios ejerce presión sobre el SEBS, que representaba una parte significativa de la demanda global proyectada. En los últimos años, ante la disminución del gasto de los consumidores en Norteamérica y Europa, los fabricantes subcontratados de Vietnam e Indonesia optaron por el TPU para sus entresuelas. Si bien el SEBS mantiene su presencia en el mercado de plantillas cómodas de alto rebote, donde una baja deformación permanente por compresión es crucial, este nicho no es suficiente para compensar sus pérdidas en el mercado de masas. El TPV FlexiCore intensifica la competencia al alcanzar una dureza Shore A comparable y una mejor resistencia a la hidrólisis. En consecuencia, el calzado se perfila como un segmento de bajo crecimiento dentro del panorama general del mercado de estireno etileno butileno estireno para el período 2026-2031.
Riesgo de impuestos fronterizos sobre el carbono para los SEBS fabricados en Asia que se dirigen a la UE y Estados Unidos
En su revisión de 2025, la UE indicó la posible inclusión de polímeros en el CBAM ya en 2028. Esta medida podría generar mayores costos para los SEBS chinos, que registran emisiones de CO₂ por tonelada de estireno que superan el parámetro de referencia de la UE. Los productores asiáticos buscan activamente certificados de electricidad renovable y la acreditación ISCC PLUS. Sin embargo, el alto costo de modernizar cada planta está ejerciendo presión sobre sus recursos financieros. Simultáneamente, los legisladores estadounidenses están considerando una tarifa de carbono similar, lo que indica una dirección política sincronizada en todo el Pacífico. En Europa, existe una creciente demanda por parte de los compradores de información sobre el carbono incorporado. Esta tendencia está impulsando las opciones de compra hacia proveedores regionales o de Oriente Medio, reconocidos por su reducida huella de carbono. En consecuencia, sin una aceleración marcada en las iniciativas de descarbonización, las capacidades chinas con precios competitivos podrían quedar marginadas de las lucrativas cuentas de alto margen en los sectores del embalaje y la medicina de la UE durante el período previsto de 2026 a 2031.
Análisis de segmento
Por forma: el polvo conserva su dominio en la composición de adhesivos
En 2025, los polvos dominaron el mercado de estireno etileno butileno estireno, con una cuota de mercado dominante del 86.78 %. Las previsiones indican una trayectoria de crecimiento del 5.31 % CAGR para los polvos durante el período 2026-2031. Este crecimiento se atribuye principalmente a los formuladores de adhesivos termofusibles de la región Asia-Pacífico, que prefieren tamaños de partícula inferiores a 200 µm, lo que reduce significativamente los tiempos de mezcla. La cuota de mercado restante la ocupan los grados de pellet, que desempeñan un papel fundamental en la fascia moldeada por inyección, donde la consistencia del flujo de fusión es fundamental.
En un intento por captar mayores volúmenes, los proveedores de polvo están perfeccionando sus procesos. Están eliminando cuellos de botella en los micronizadores e incorporando funcionalidades de anhídrido maleico, mejorando la adhesión con adhesivos polares. Esta tendencia es especialmente pronunciada en Europa, donde las regulaciones de reciclabilidad se han endurecido. Si bien la demanda de pellets aumenta a un ritmo más moderado, su valor por tonelada se mantiene significativamente elevado. Esta prima se atribuye al énfasis de los moldeadores de automóviles en la trazabilidad rigurosa de los lotes y los controles del contenido de gel. Dada esta dinámica, se prevé que el consumo de polvo supere al de pellets en un futuro próximo. Por otro lado, el crecimiento de los pellets depende de la demanda de interiores de vehículos eléctricos y filamentos de impresión 3D.
Por industria de usuario final: la modificación de plásticos supera el crecimiento de los adhesivos
En 2025, los adhesivos y selladores dominaron el mercado de estireno etileno butileno estireno, con una participación del 18.89 %. Este segmento prosperó gracias a las estrictas regulaciones de bajos COV de la región Asia-Pacífico, pero enfrentó presiones en los márgenes debido a las alternativas a base de agua en los envases norteamericanos. Por otro lado, se proyecta que la modificación de plásticos, partiendo de una base más pequeña, se expandirá a una tasa de crecimiento anual compuesta (TCAC) del 6.32 % durante el período de pronóstico 2026-2031. Este crecimiento se debe a un aumento significativo en las plataformas de vehículos eléctricos, lo que genera demanda de polipropileno modificado con SEBS que cumple con los estándares de impacto a -40 °C.
El calzado está perdiendo cuota de mercado frente a los sustitutos del TPU. Se espera que las carreteras y los ferrocarriles se beneficien del estímulo de la India, que exige el uso de betún modificado con polímeros para las carreteras nacionales. El sector eléctrico y electrónico mantiene una demanda constante de revestimientos flexibles para cables, con énfasis en la reducción del empañamiento. En resumen, mientras que el segmento del calzado se está debilitando, otras aplicaciones de plásticos de ingeniería, no relacionadas con la automoción, están fortaleciendo la demanda del mercado de estireno etileno butileno estireno.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de estireno-etileno-butileno-estireno (SEBS) en la región Asia-Pacífico
En 2025, la región Asia-Pacífico controlaba una participación dominante del 56.72% del volumen global y se proyecta que se expandirá a una tasa de crecimiento anual compuesta (TCAC) del 5.99% durante el período de pronóstico 2026-2031. Este crecimiento se vio impulsado en gran medida por la impresionante capacidad instalada de China y la creciente producción de vehículos de pasajeros de la India. En el primer trimestre de 2024, China produjo volúmenes significativos. Sin embargo, persistía el riesgo de un exceso de oferta, ya que los nuevos participantes en el mercado superaban el consumo interno. Las estrictas normas de pruebas de choque de la India, que exigen parachoques más resistentes, impulsaron la demanda anual adicional de SEBS. Mientras tanto, Japón y Corea del Sur enfocaron su atención en créditos bioatribuidos a través de ISCC PLUS, aprovechando la economía integrada de materias primas que ofrece Shaheen.
Mercado de estireno-etileno-butileno-estireno (SEBS) en Norteamérica y Europa
Norteamérica, con una cuota considerable del volumen global, experimentó un ajuste en los balances regionales. Esto se debió a la expansión de DL Chemical en Belpre, Ohio, y a los esfuerzos de Kraton para descongestionar los mercados, que coincidieron con una recuperación de la demanda de adhesivos. La cuota de Europa creció a un ritmo lento. Los transformadores de la región esperaban mayor claridad sobre el CBAM. Sin embargo, hubo un rayo de esperanza: el Calprene H6180S, compatible con el reciclaje, ganó terreno en el sector alemán de envases flexibles. La inminente amenaza de los gravámenes fronterizos sobre el carbono impulsó a entidades turcas y norteafricanas a realizar estudios de viabilidad para nuevas líneas SEBS adaptadas a la clientela de la UE.
Mercado de estireno-etileno-butileno-estireno (SEBS) en América y Oriente Medio y África
Tanto Sudamérica como las regiones combinadas de Oriente Medio y África contribuyeron con una pequeña parte del volumen global. En Brasil, el resurgimiento del sector automotriz impulsó la demanda de modificadores de impacto. Simultáneamente, Arabia Saudita, en su búsqueda de diversificación, se propuso exportar polvo a la India. La planta de Dynasol en Altamira, México, abastecía tanto a los mercados del TLCAN como a los de Latinoamérica. Sin embargo, la fragmentación de la demanda planteó desafíos, limitando las posibles economías de escala.
Panorama competitivo
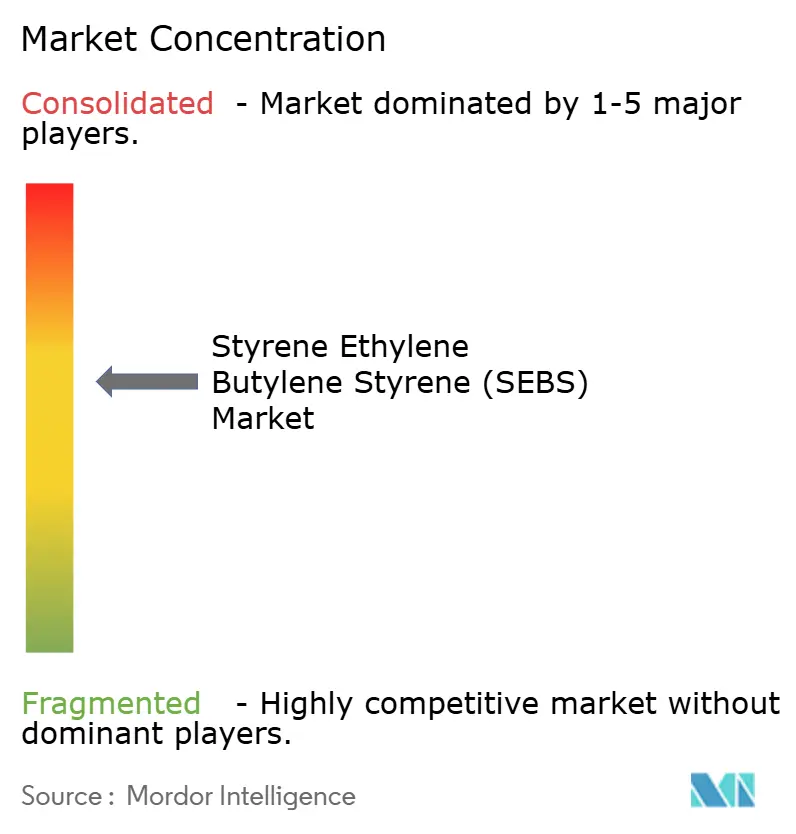
El mercado del estireno etileno butileno estireno (SEBS) está moderadamente consolidado. Recreus, un innovador de nicho, se ha asociado con Dynasol para ampliar el ámbito de aplicación de los filamentos de SEBS en la impresión 3D. Los fabricantes europeos, que carecen de capital para modernizar sus procesos de descarbonización, se enfrentan a posibles fusiones y adquisiciones debido a su falta de integración. El enfoque estratégico en el mercado del estireno etileno butileno estireno se centra en obtener la certificación de balance de masa, obtener las cualificaciones para la automoción y garantizar la reciclabilidad directa, todos ellos esenciales para una posición de liderazgo en el mercado.
Líderes de la industria del estireno-etileno-butileno-estireno (SEBS)
Corporación Petroquímica de China
Corporación Kraton
Grupo LCY
TSRC
InfobelFilipinasOtros Comercios & ServiciosKurarayCo., LTD.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Febrero de 2026: Kraton (DL Chemical) instituyó un aumento de precio global de USD 330 por tonelada para los copolímeros de bloque estirénicos (incluido el estireno etileno butileno estireno), citando la inflación de los costos de las materias primas y el ajuste de los equilibrios en América del Norte y Europa.
- Octubre de 2025: El proyecto de etileno de PetroChina Guangxi Petrochemical se completó y puso en marcha en el puerto de Qinzhou, Guangxi. El proyecto incluye una unidad de separación por adsorción de diésel con una capacidad de 1.2 millones de toneladas anuales y cuenta con el primer estireno-butadieno-estireno (SBS) de 80,000 toneladas anuales desarrollado por PetroChina. Este proyecto puede impulsar la producción de SEBS en China.
Alcance del informe de mercado global de estireno, etileno, butileno y estireno (SEBS)
El estireno etileno butileno estireno (SEBS) es un importante elastómero termoplástico blando (TPE) que se comporta como el caucho sin vulcanizarse. El SEBS es un producto hidrogenado de alta resistencia a altas temperaturas. Presenta alta resistencia mecánica y alta seguridad. Es de color estable, inodoro y libre de impurezas. El SEBS se suele mezclar con otros aceites, como la parafina, para aumentar la eficiencia del procesamiento.
El mercado está segmentado por forma, sector de consumo final y geografía. Por forma, el mercado se segmenta en pellets y polvo. Por sector de consumo final, el mercado se segmenta en calzado, adhesivos y selladores, plásticos, carreteras y ferrocarriles, automoción, artículos deportivos y juguetes, electricidad y electrónica, y otros sectores. El informe también abarca el tamaño del mercado y las previsiones para 16 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se basan en el volumen (toneladas).
| Gránulos |
| Polvo |
| Calzado |
| Adhesivos y selladores |
| Plásticos |
| Carreteras y Ferrocarriles |
| Motorium |
| Deportivos y Juguetes |
| Eléctrica y electrónica |
| Otras industrias de usuarios finales |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por formulario | Gránulos | |
| Polvo | ||
| Por industria del usuario final | Calzado | |
| Adhesivos y selladores | ||
| Plásticos | ||
| Carreteras y Ferrocarriles | ||
| Motorium | ||
| Deportivos y Juguetes | ||
| Eléctrica y electrónica | ||
| Otras industrias de usuarios finales | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el volumen proyectado de la demanda mundial de estireno etileno butileno estireno para el año 2031?
Se espera que el tamaño del mercado de estireno etileno butileno estireno crezca de 334.12 kilotones en 2025 a 351.23 kilotones en 2026 y se pronostica que alcance 450.83 kilotones para 2031 con una CAGR del 5.12 % durante 2026-2031.
¿Qué forma de SEBS domina el consumo actual?
El polvo en forma de plomo, ostentando el 86.78% del volumen de 2025, gracias a su rápida dispersión en adhesivos termofusibles.
¿Por qué los fabricantes de equipos originales (OEM) de automóviles están cambiando al polipropileno modificado con SEBS?
Los modificadores de impacto SEBS brindan una reducción de peso en comparación con los grados rellenos de talco y al mismo tiempo pasan las pruebas de impacto de -40 °C exigidas por las plataformas de vehículos eléctricos.
¿Cómo influye la normativa de embalajes de la UE en los grados de SEBS?
El Reglamento 2025/40 refuerza la reciclabilidad y el contenido reciclado, estimulando la adopción de SEBS listos para reciclar como Calprene H6180S de Dynasol.
¿Qué regiones es probable que se beneficien de la realineación de la oferta impulsada por el CBAM?
Los proyectos de Oriente Medio y el Norte de África con materias primas bajas en carbono podrían ganar participación de la UE si las exportaciones asiáticas se enfrentan a impuestos fronterizos sobre el carbono.


