

Tamaño y participación en el mercado de copolímeros de bloque estirénicos (SBC)
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Volumen de mercado (2026) | 3.29 millones de toneladas |
| Volumen de mercado (2031) | 3.99 millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 3.93% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
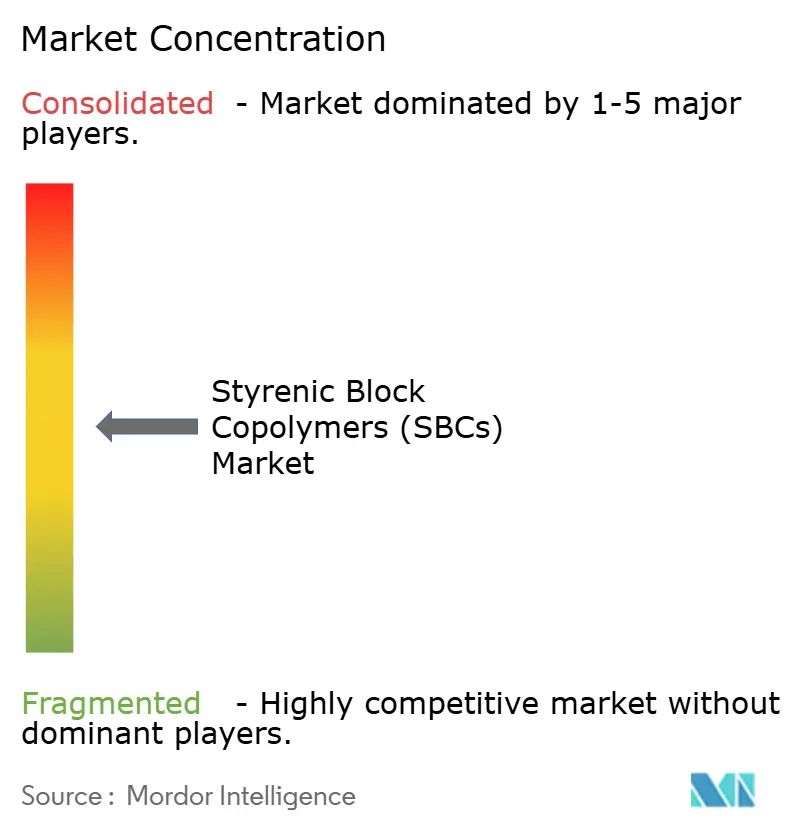
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de copolímeros de bloque estirénicos (SBC) por Mordor Intelligence
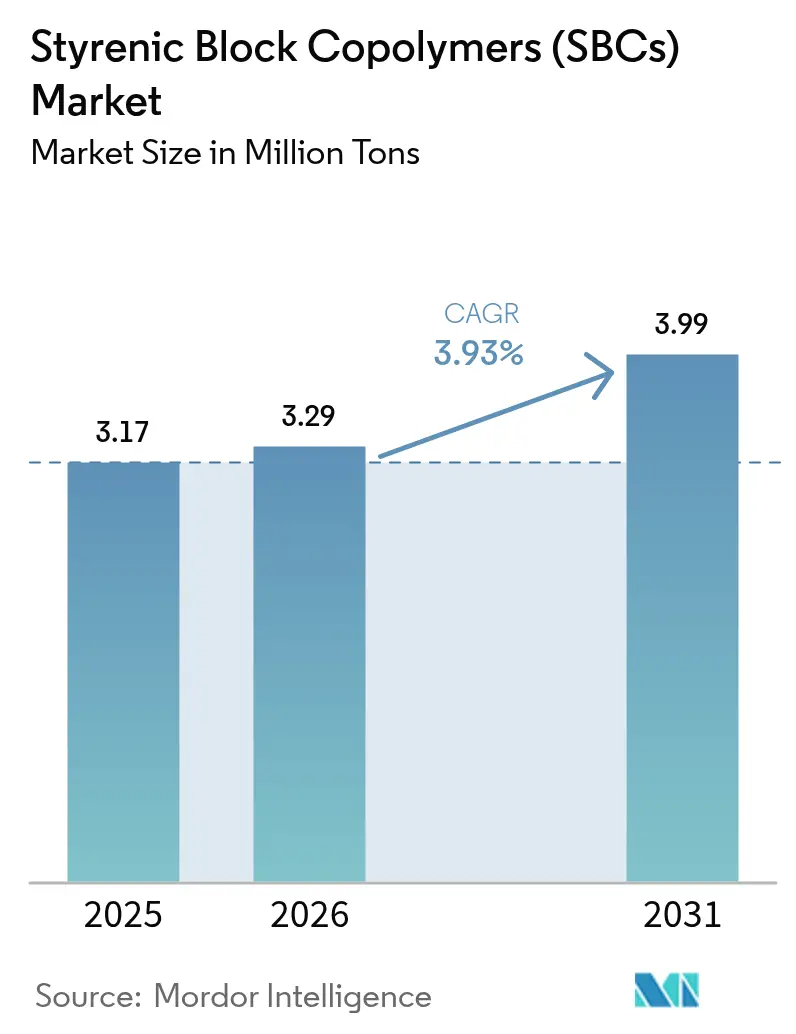
Se espera que el tamaño del mercado de copolímeros en bloque estirénicos crezca de 3.17 millones de toneladas en 2025 a 3.29 millones de toneladas en 2026 y se prevé que alcance los 3.99 millones de toneladas para 2031, con una tasa de crecimiento anual compuesta (TCAC) del 3.93 % durante el período 2026-2031. La expansión sostenida de carreteras y ferrocarriles en Asia-Pacífico, los mandatos regulatorios para el asfalto reciclado en la Unión Europea y Estados Unidos, y el creciente uso de grados hidrogenados en adhesivos apuntalan la demanda a largo plazo. Las fluctuaciones en los precios de las materias primas, vinculadas a los índices de referencia del crudo, reducen los márgenes de los productores sin estireno o butadieno cautivo, pero también fomentan la integración regresiva y las asociaciones en la cadena de suministro. Los fabricantes de vehículos eléctricos están probando películas SBC sulfonadas para condensadores de próxima generación, lo que indica futuras aplicaciones especializadas que podrían compensar las pérdidas de participación en el mercado de envases frente a los elastómeros de poliolefina. El vencimiento de patentes de los productos hidrogenados heredados ha liberado capacidad asiática de menor costo, intensificando la competencia de precios y ampliando el acceso al mercado final para los formuladores.
Conclusiones clave del informe
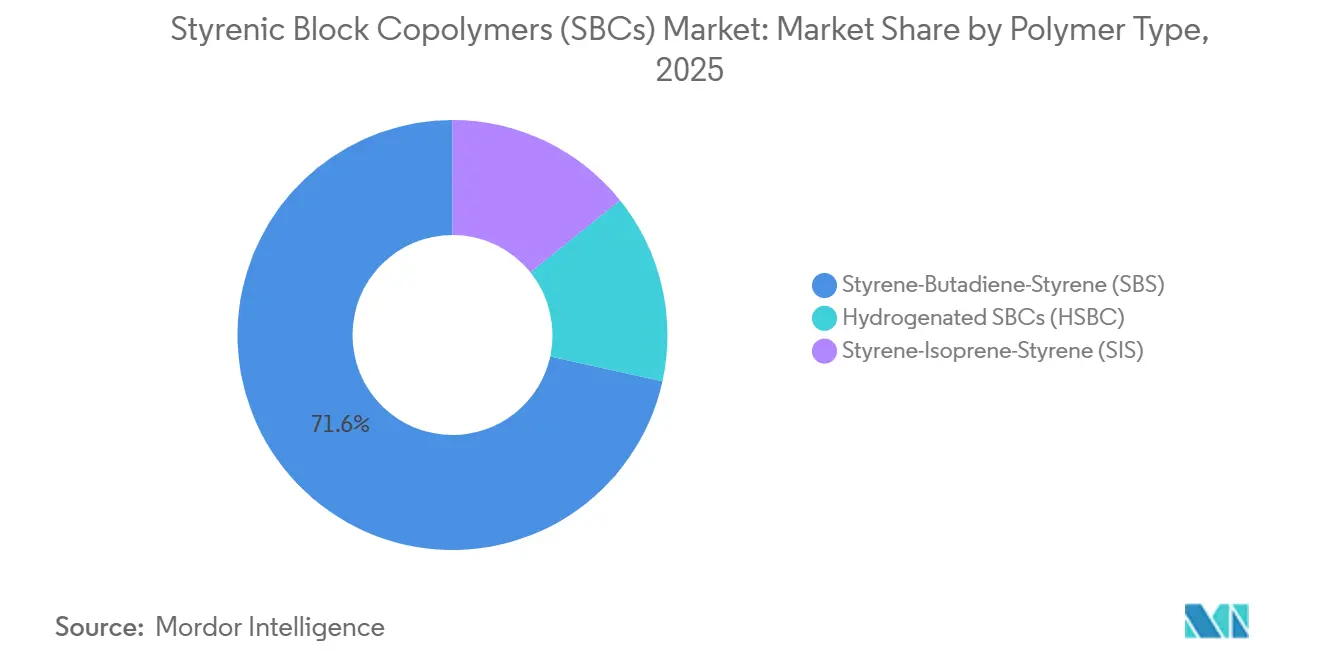
- Por tipo de polímero, el estireno-butadieno-estireno (SBS) lideró con el 71.55% de la participación de mercado de copolímeros de bloque estirénicos en 2025, mientras que los SBC hidrogenados (HSBC) registraron la CAGR proyectada más alta con un 4.47% hasta 2031.
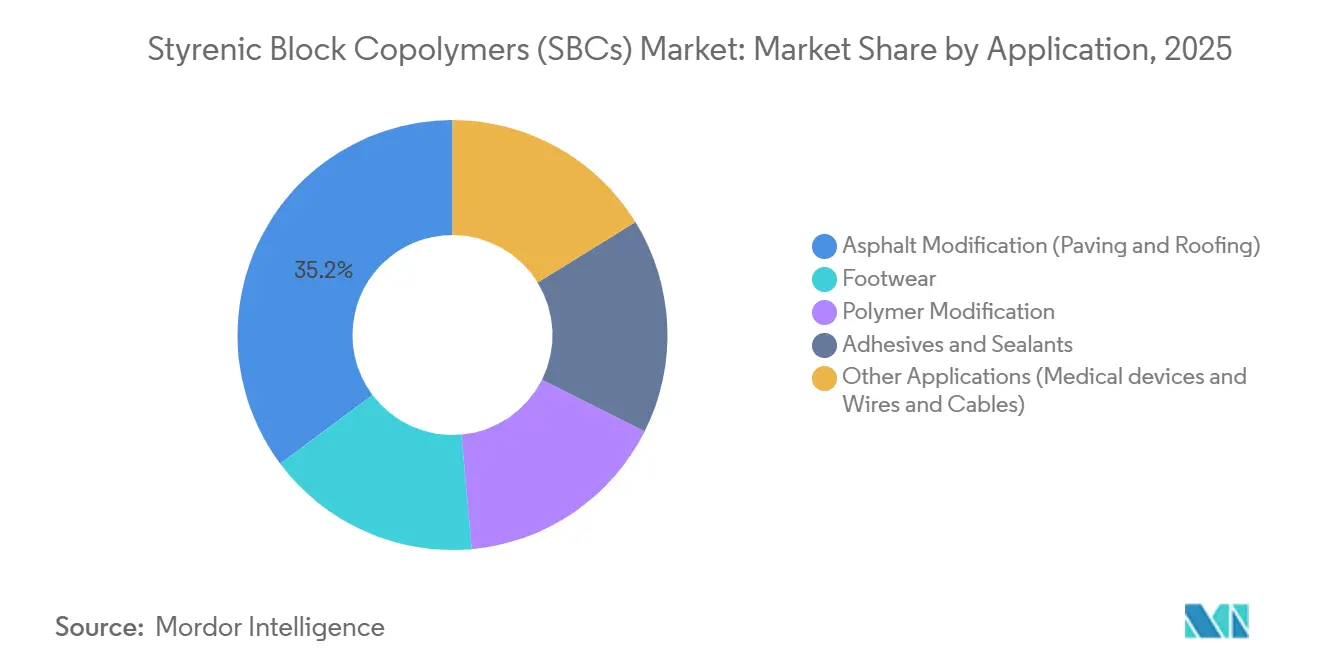
- Por aplicación, la modificación de asfalto (pavimentación y techado) capturó el 35.22 % del tamaño del mercado de copolímeros de bloque estirénicos en 2025 y está avanzando a una CAGR del 4.15 % hasta 2031.
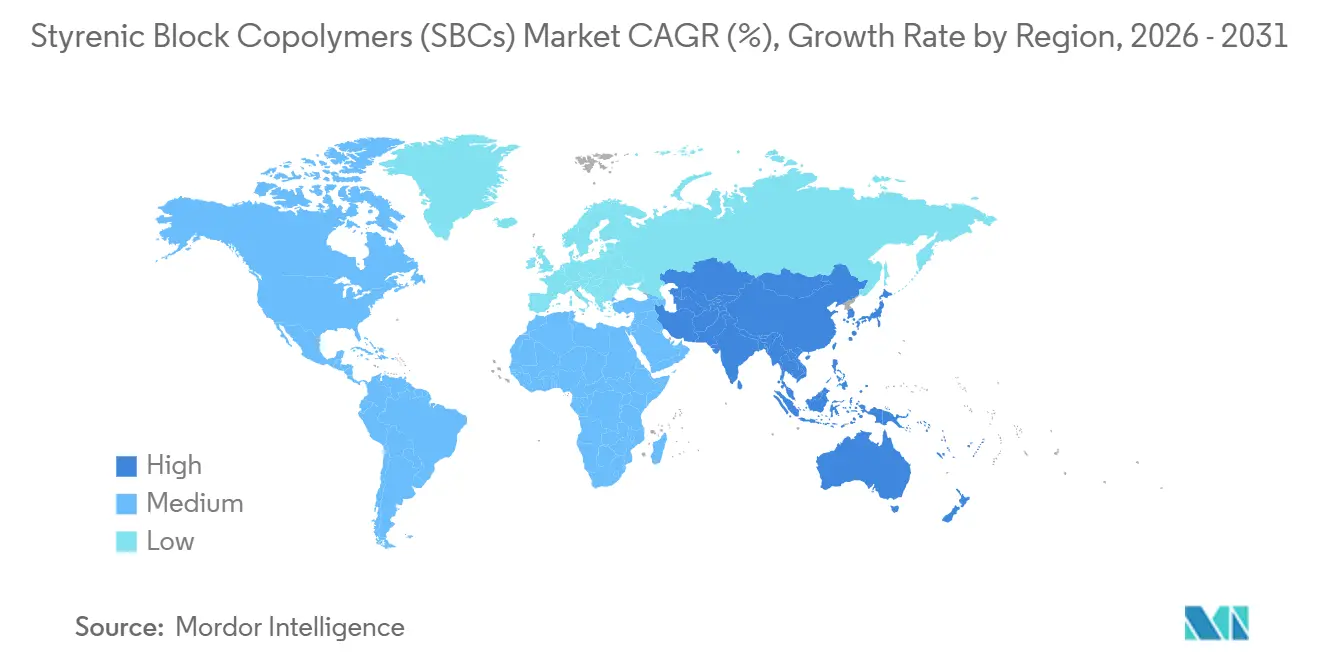
- Por geografía, Asia-Pacífico representó el 57.71% de la participación de mercado de copolímeros de bloques estirénicos en 2025 y se prevé que se expanda a la CAGR regional más rápida del 4.32% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de copolímeros de bloque estirénicos (SBC)
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Mandatos de reciclaje de asfalto en la Unión Europea y Estados Unidos | + 1.2% | América del Norte NS UE | Mediano plazo (2-4 años) |
| Auge de la infraestructura en Asia-Pacífico (autopistas, impermeabilización) | + 1.5% | Núcleo de Asia-Pacífico, propagación a Oriente Medio y África | Largo plazo (≥ 4 años) |
| Aumento de las películas higiénicas de un solo uso debido a la pandemia | + 0.4% | Global | Corto plazo (≤ 2 años) |
| La expiración de la patente de las calificaciones HSBC de Kraton abre el camino a nuevos participantes | + 0.6% | Global, con ganancias tempranas en China y la India | Mediano plazo (2-4 años) |
| SBC sulfonados para condensadores de vehículos eléctricos de próxima generación | + 0.3% | Centros de vehículos eléctricos de APAC y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||


Mandatos de reciclaje de asfalto en la Unión Europea y Estados Unidos
Las agencias viales de la Unión Europea y Estados Unidos están obligadas a aumentar el contenido de asfalto recuperado en los pavimentos, y muchas especifican modificadores de polímeros para restaurar la elasticidad del ligante. El SBS mejora la resistencia a la formación de roderas y la tolerancia al agrietamiento en mezclas ricas en RAP, lo que prolonga la vida útil del pavimento hasta en un tercio, según estudios de campo de 2024. Las compras están cambiando hacia especificaciones basadas en el rendimiento que favorecen a los proveedores con datos de campo validados, lo que impulsa una demanda constante hasta 2028. Estados como California y Texas ya exigen ligantes modificados con SBS para obras interestatales, lo que impulsa el crecimiento del volumen a mediano plazo. Esta normativa establece una base estable para el mercado de copolímeros en bloque estirénicos, incluso cuando se ralentiza la construcción de nuevas carreteras.
Auge de la infraestructura en Asia-Pacífico (autopistas, impermeabilización)
China aprobó más de 8,000 kilómetros de nuevas autopistas en 2025 y especifica asfalto modificado con polímeros para corredores de tráfico pesado [1] Comisión Nacional de Desarrollo y Reforma, “Aprobaciones de Expansión de Autopistas”, ndrc.gov.cn. El Plan Nacional de Infraestructura de la India asigna USD 1.4 billones a proyectos de transporte hasta 2030, con un 40 % dirigido a carreteras que estipulan cada vez más ligantes SBS. La impermeabilización de túneles y puentes también genera demanda porque las membranas SBS permanecen flexibles en condiciones monzónicas, lo que respalda un mayor crecimiento más allá de las autopistas. Los países del sudeste asiático están siguiendo un patrón similar a medida que se expanden los corredores logísticos. El sostenido plan de proyectos impulsa la mayor contribución de crecimiento regional al mercado de copolímeros de bloque estirénicos durante el horizonte de pronóstico.
Aumento de las películas higiénicas de un solo uso debido a la pandemia
Durante la pandemia de COVID-19, el consumo de películas blandas basadas en SBC para mascarillas y campos médicos aumentó considerablemente, y los niveles para 2025 se mantienen superiores a los de antes de 2020 debido a las arraigadas preferencias de higiene. El SIS ofrece comodidad y transpirabilidad en contacto con la piel, mientras que el SEBS se especifica para tubos de catéter que requieren biocompatibilidad. El envejecimiento demográfico en los mercados desarrollados continúa impulsando los productos desechables premium, lo que mantiene un aumento estructural de la demanda. Si bien las reservas se estabilizan, el gasto continuo en atención médica garantiza una base sólida para los grados de película higiénica en el mercado de copolímeros de bloque estirénicos.
La expiración de la patente de las calificaciones HSBC de Kraton abre el camino a nuevos participantes
La caducidad de patentes clave de hidrogenados en 2023-2024 eliminó los obstáculos para la obtención de licencias, lo que permitió a los productores asiáticos lanzar SEBS y SEPS a precios entre un 15 % y un 20 % inferiores a los de los fabricantes tradicionales. LG Chem y Sinopec comercializaron rápidamente nuevas líneas, lo que impulsó un reajuste de precios que amplió la adopción en adhesivos y dispositivos médicos. Los fabricantes tradicionales respondieron acelerando el desarrollo de derivados funcionalizados que se unen a sustratos polares y reforzando el soporte técnico. El reajuste competitivo es más evidente en Asia-Pacífico, pero se extiende gradualmente a las cadenas de suministro globales, ampliando el abanico de opciones disponibles para el mercado de copolímeros de bloque estirénicos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad de las materias primas de estireno y butadieno ligadas al crudo | -0.8% | Global | Corto plazo (≤ 2 años) |
| Tecnologías para carreteras de mezcla en frío sin asfalto | -0.3% | Zonas templadas de América del Norte y la UE | Mediano plazo (2-4 años) |
| Elastómeros POE/POP que sustituyen a los SBC en los envases | -0.5% | Global, con concentración en envases flexibles | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad de las materias primas de estireno y butadieno ligadas al crudo
Los precios del estireno aumentaron un 35 % y los del butadieno un 28 % a principios de 2025 tras las interrupciones en las plantas de craqueo de la Costa del Golfo, lo que redujo los márgenes de los productores no integrados hasta en 300 puntos básicos [2] Administración de Información Energética de EE. UU., “Tendencias de precios del estireno y el butadieno”, eia.gov . Las grandes empresas integradas absorbieron los choques con mayor facilidad debido al suministro cautivo de monómeros. Las empresas más pequeñas de Europa y Norteamérica carecían de poder de negociación en materia de precios e implementaron recargos temporales o redujeron las ventas al contado. Esta volatilidad a corto plazo desalienta la expansión discrecional e impulsa la cobertura contractual de materias primas. La exposición subraya la importancia de la integración vertical para la resiliencia de costos en el mercado de copolímeros de bloque estirénicos.
Tecnologías para carreteras de mezcla en frío sin asfalto
El asfalto mezclado en frío que cura a temperatura ambiente evita el uso de aditivos poliméricos y reduce los costos de pavimentación hasta en un 30 % en superficies con poco tráfico. Proyectos piloto en los Países Bajos y municipios seleccionados de EE. UU. confirman un rendimiento adecuado para ciclovías y caminos rurales. La durabilidad aún es insuficiente en autopistas interestatales, lo que limita la posibilidad de sustitución. No obstante, la tecnología reduce la demanda en segmentos específicos de las zonas templadas, lo que supone un obstáculo moderado para el crecimiento del volumen de SBS.
Análisis de segmento
Por tipo de polímero: la hidrogenación impulsa el cambio hacia la prima
El estireno-butadieno-estireno (SBS) dominó el volumen en 2025 con un 71.55%, lo que refleja su rentabilidad en pavimentos, techados y calzado. Los SBC hidrogenados (HSBC) presentan su mayor expansión, con una tasa de crecimiento anual compuesta (TCAC) del 4.47% hasta 2031, gracias a su resistencia a los rayos UV y su estabilidad térmica en adhesivos y dispositivos médicos. Se prevé que el tamaño del mercado de copolímeros en bloque estirénicos para grados hidrogenados se acelere a medida que los productores asiáticos reduzcan la diferencia de precios y los nuevos sistemas catalíticos reduzcan el consumo de energía para la hidrogenación. Los perfiles regionales de las materias primas influyen en la combinación de productos, ya que la disponibilidad de butadieno favorece al SBS, mientras que el isopreno favorece las instalaciones de SIS. El cumplimiento normativo de REACH y TSCA configura aún más las carteras de productos al frenar la entrada de productos químicos no registrados.
HSBC gana terreno en el sector de revestimientos para cables y alambres que requieren resistencia al ozono y flexibilidad a bajas temperaturas. El SIS mantiene un nicho en los adhesivos termofusibles para productos de higiene gracias a su excelente adherencia, pero se ve limitado por el amarilleo bajo la luz UV. La transición gradual hacia los grados hidrogenados ejemplifica una tendencia a la premiumización que puede amortiguar los precios de venta promedio en el mercado de copolímeros de bloque estirénicos, incluso cuando las aplicaciones básicas siguen siendo de gran volumen.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.

Por aplicación: Anclajes de modificación de asfalto Crecimiento
La modificación del asfalto (pavimentación y roving) representó el 35.22 % del volumen de 2025 y crece a una tasa de crecimiento anual compuesta (TCAC) del 4.15 % hasta 2031. Los ligantes modificados con polímeros prolongan la vida útil del pavimento al mejorar el equilibrio viscoelástico, lo que favorece su creciente adopción en las autopistas de Asia-Pacífico y los programas de repavimentación de Norteamérica. Las membranas para techos aplican el mismo principio de rendimiento a las envolventes de los edificios, especialmente en regiones propensas a huracanes.
El calzado aprovecha la elasticidad y la resistencia a la abrasión del SBC en entresuelas y suelas, y las marcas deportivas impulsan compuestos personalizados por color. Los adhesivos y selladores están migrando del SIS al HSBC para una mayor resistencia al calor en el contexto de la logística del comercio electrónico. La modificación de polímeros en plásticos de ingeniería ofrece resistencia al impacto, pero compite con los copolímeros de estireno-etileno más económicos, lo que frena su crecimiento. Nichos especializados como dispositivos médicos y películas de condensadores ofrecen un margen de beneficio y diversifican la cartera de aplicaciones del mercado de copolímeros de bloque estirénicos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Asia-Pacífico contribuyó con el 57.71 % del volumen global en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 4.32 % hasta 2031, superando a todas las demás regiones. La construcción de autopistas en China e India, la demanda de impermeabilización en proyectos de transporte público del Sudeste Asiático y la concentración de la fabricación de calzado y productos electrónicos impulsan el consumo sostenido. Los productores locales se benefician de la proximidad al butadieno como materia prima y de las políticas industriales de apoyo que fomentan la ampliación de capacidad. Los presupuestos gubernamentales para infraestructuras crean una base predecible que mantiene el mercado de copolímeros en bloque estirénicos en la región en una sólida trayectoria ascendente.
En Norteamérica, la financiación federal para infraestructuras, combinada con las exigencias estatales de asfalto reciclado, sustenta la demanda constante de SBS para la repavimentación de carreteras. Los adhesivos y selladores también se benefician del rápido crecimiento del comercio electrónico. Los productores integrados con acceso a materias primas de la Costa del Golfo mantienen una ventaja en costos estructurales, lo que ayuda a sostener la inversión a pesar de la madurez de las redes viales.
En Europa, el Plan de Acción para la Economía Circular de la UE impulsa el uso de aglutinantes modificados con polímeros en mezclas ricas en RAP; sin embargo, la construcción de nuevas carreteras en terrenos planos mantiene un crecimiento absoluto moderado. El estricto cumplimiento de REACH obstaculiza la entrada de nuevos participantes, protegiendo a los proveedores existentes, pero también frenando la innovación. Las aplicaciones de embalaje se enfrentan a la sustitución de los elastómeros de poliolefina, lo que reduce el potencial de crecimiento de los SBC en ese segmento. No obstante, las membranas para techos y los adhesivos especiales mantienen una demanda estable dentro del mercado regional de copolímeros en bloque estirénicos.
Sudamérica, Oriente Medio y África en conjunto registraron un menor volumen global. Las concesiones de autopistas de peaje de Brasil, las ampliaciones de aeropuertos de Arabia Saudita y las carreteras urbanas de Nigeria especifican asfalto modificado con SBS para combatir las condiciones climáticas extremas. Estas regiones siguen siendo sensibles a los ciclos de las finanzas públicas, pero ofrecen un potencial a largo plazo a medida que las consideraciones sobre el costo del ciclo de vida cobran importancia en las contrataciones.

Panorama competitivo
Los cinco principales productores, como Kraton, LG Chem, Sinopec, TSRC y Dynasol Group, controlan aproximadamente el 48% de la capacidad global. Esta moderada concentración permite la disciplina de precios en los grados especiales, a la vez que permite a los competidores regionales escalar. El vencimiento de las patentes de los productos hidrogenados permite a las empresas chinas y coreanas lanzar líneas SEBS y SEPS a menores costos, lo que obliga a las empresas establecidas a diferenciarse mediante el servicio técnico y la innovación acelerada. La integración vertical en estireno y butadieno ofrece una cobertura de margen durante los picos de demanda de materias primas, y las empresas que no cuentan con dicha integración forman cada vez más alianzas de suministro o buscan adquisiciones en la fase inicial.
Los avances en procesos, como la polimerización continua, reducen la variabilidad de los lotes y el consumo energético, lo que resulta atractivo para los clientes del sector médico y de adhesivos que exigen un control riguroso del peso molecular. Iniciativas como la ruta de SEBS sin disolventes de Kuraray reducen las emisiones de compuestos orgánicos volátiles y se ajustan a las normativas ambientales cada vez más estrictas. Las inversiones estratégicas se concentran en Asia-Pacífico, donde la demanda crece con mayor rapidez, pero las empresas también buscan empresas conjuntas cerca de clientes clave, como la participación de INEOS en una empresa malasia de compuestos para reforzar el servicio en el Sudeste Asiático. El desarrollo de productos especializados, incluyendo grados de SBC sulfonados y de base biológica, abre nuevas fuentes de ingresos y fortalece las posiciones de propiedad intelectual que pueden mantener las primas en el mercado de copolímeros en bloque estirénicos.
Líderes de la industria de copolímeros de bloque estirénicos (SBC)
Grupo Dynasol
Corporación Kraton
LG Chem
Sinopec
TSRC
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Octubre de 2025: Kraton Corporation anunció el cese de la producción de copolímeros de bloque estirénicos hidrogenados (HSBC) en su planta de Berre, Francia. La empresa continuó produciendo SBC no hidrogenados en las mismas instalaciones.
- Febrero de 2025: Kraton Corporation y Formosa Petrochemical obtuvieron la certificación ISCC PLUS para su planta conjunta de SBC hidrogenados (HSBC) en Mailiao, Taiwán. Esta certificación permitió la producción de SBC con hasta un 70 % de contenido renovable certificado.


Alcance del informe de mercado global de copolímeros de bloque estirénicos (SBC)
Los copolímeros en bloque estirénicos (SBC) son una clase de elastómeros termoplásticos que se procesan como el plástico y se comportan como el caucho, principalmente debido a la reticulación física inherente a la estructura de los SBC. Cuando el material SBC se estira, estas reticulaciones lo devuelven a su forma original. Los SBC pueden fabricarse a partir de materias primas como butadieno, estireno e isopreno. Presentan una estructura bifásica compuesta por bloques terminales de poliestireno duro y bloques intermedios de caucho blando. Los SBC se utilizan en la modificación de asfaltos, la modificación de impacto de termoplásticos rígidos y la producción de elastómeros plásticos blandos.
El mercado de copolímeros en bloque estirénicos está segmentado por tipo de polímero, aplicación y ubicación geográfica. Por tipo de polímero, el mercado se divide en estireno-butadieno-estireno (SBS), estireno-isopreno-estireno (SIS) y SBC hidrogenados (HSBC). Por aplicación, el mercado se segmenta en modificación de asfalto (pavimentos y techados), calzado, modificación de polímeros, adhesivos y selladores, y otras aplicaciones (dispositivos médicos, alambres y cables). El informe también abarca el tamaño del mercado y las previsiones para los copolímeros en bloque estirénicos (SBC) en 27 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se han basado en el volumen (toneladas).
| Estireno-Butadieno-Estireno (SBS) |
| Estireno-Isopreno-Estireno (SIS) |
| SBC hidrogenados (HSBC) |
| Modificación de asfalto (pavimentación y techado) |
| Calzado |
| Modificación de polímeros |
| Adhesivos y selladores |
| Otras aplicaciones (dispositivos médicos y alambres y cables) |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Malaysia | |
| Thailand | |
| Indonesia | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| Turquía | |
| Países nórdicos | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Qatar | |
| Egipto | |
| Nigeria | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por tipo de polímero | Estireno-Butadieno-Estireno (SBS) | |
| Estireno-Isopreno-Estireno (SIS) | ||
| SBC hidrogenados (HSBC) | ||
| por Aplicación | Modificación de asfalto (pavimentación y techado) | |
| Calzado | ||
| Modificación de polímeros | ||
| Adhesivos y selladores | ||
| Otras aplicaciones (dispositivos médicos y alambres y cables) | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Malaysia | ||
| Thailand | ||
| Indonesia | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| Turquía | ||
| Países nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Qatar | ||
| Egipto | ||
| Nigeria | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de copolímeros de bloque estirénicos?
El mercado de copolímeros de bloques estirénicos ascendió a 3.29 millones de toneladas en 2026 y se prevé que alcance los 3.99 millones de toneladas en 2031.
¿Qué región contribuye más a la demanda del mercado de copolímeros de bloques estirénicos en 2025?
Asia-Pacífico representó el 57.71% de la demanda del mercado de copolímeros de bloques estirénicos en 2025.
¿Por qué los SBC hidrogenados están ganando impulso hasta 2031?
Los SBC hidrogenados (HSBC) brindan estabilidad UV y resistencia térmica superiores, y las recientes expiraciones de patentes han reducido su costo, lo que permite una adopción más rápida en adhesivos y dispositivos médicos.
¿Cómo influyen los mandatos de reciclaje de asfalto en el uso de SBC?
Las regulaciones que exigen un mayor contenido de asfalto recuperado aumentan la demanda de modificadores SBS que restablecen el rendimiento del ligante, lo que respalda el crecimiento a mediano plazo en América del Norte y la Unión Europea.
Última actualización de la página:



