

Tamaño y participación del mercado de envases de azúcar
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
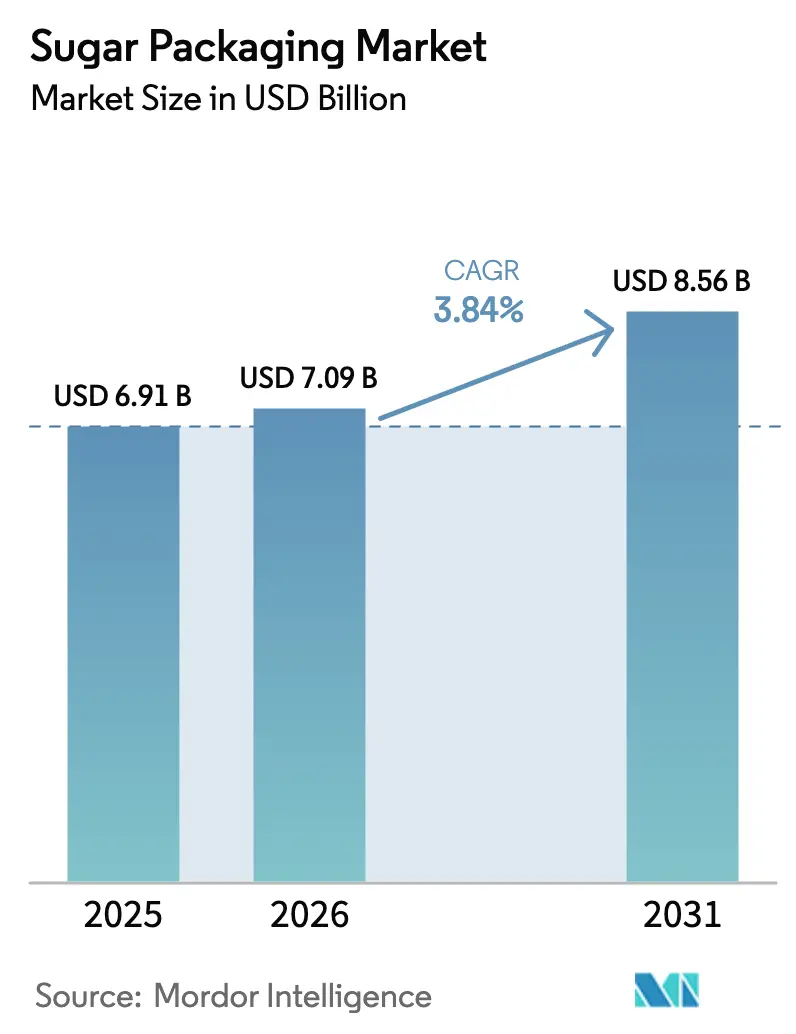
| Tamaño del mercado (2026) | USD 7.09 mil millones |
| Tamaño del mercado (2031) | USD 8.56 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.84% CAGR |
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de envases de azúcar por Mordor Intelligence
El tamaño del mercado de envases de azúcar se valoró en 6.91 millones de dólares en 2025 y se estima que crecerá de 7.09 millones de dólares en 2026 a 8.56 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 3.84 % durante el período de pronóstico (2026-2031). Los convertidores están abandonando los sacos de polipropileno convencionales para adoptar formatos de base biológica y alta barrera que protegen la fluidez de los cristales en climas húmedos y simplifican el cumplimiento de las normas de Responsabilidad Extendida del Productor, especialmente en Europa y gran parte de Asia-Pacífico. Los formatos flexibles predominan porque las bolsas de fondo plano y los sobres monodosis favorecen la economía del peso dimensional del comercio electrónico y mejoran la presentación en los estantes de las tiendas físicas. Al mismo tiempo, los códigos QR vinculados a blockchain y las películas multicapa con estabilidad nutricional están transformando el envasado, que ha pasado de ser un centro de costes pasivo a un diferenciador visible de calidad y seguridad para los azúcares premium.
Conclusiones clave del informe
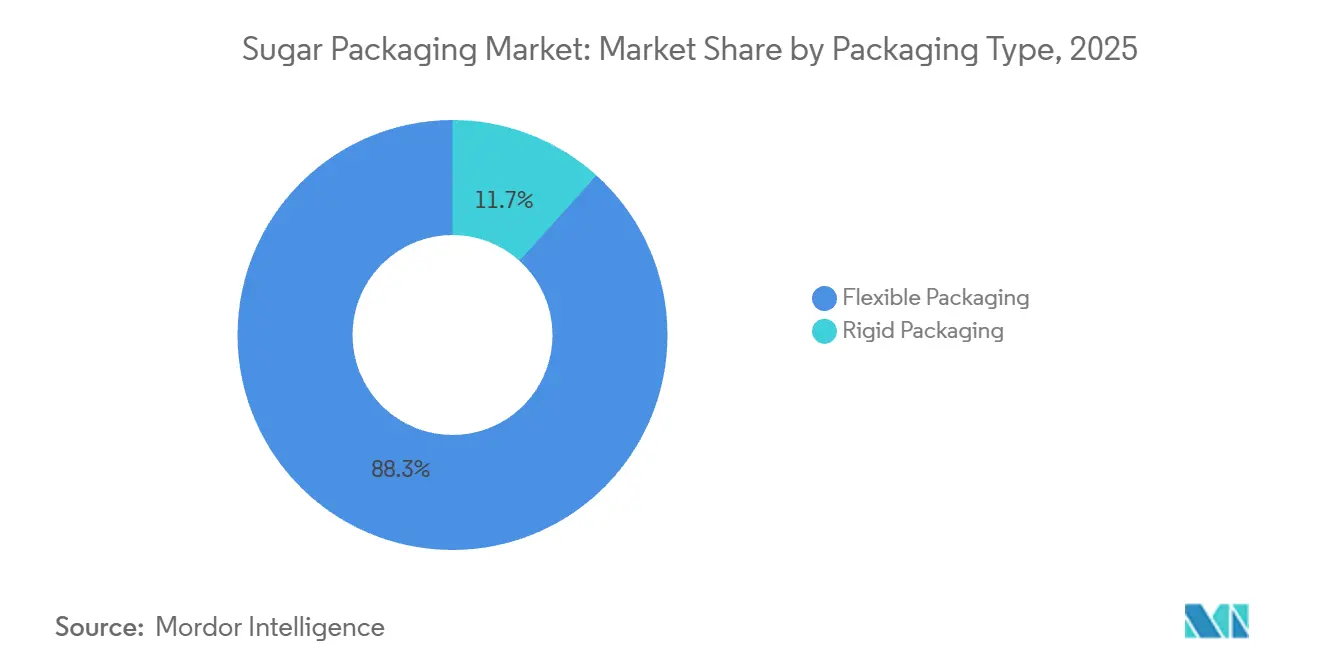
- Por tipo de embalaje, los formatos flexibles lideraron con el 88.32 % de la participación de mercado de envases de azúcar en 2025 y se prevé que crezcan a una CAGR más lenta del 4.62 % hasta 2031.
- Por tipo de material, el plástico retuvo el 68.97% del tamaño del mercado de envases de azúcar en 2025, mientras que se proyecta que los sustratos de origen biológico y compostables se expandirán a una CAGR del 5.22% hasta 2031.
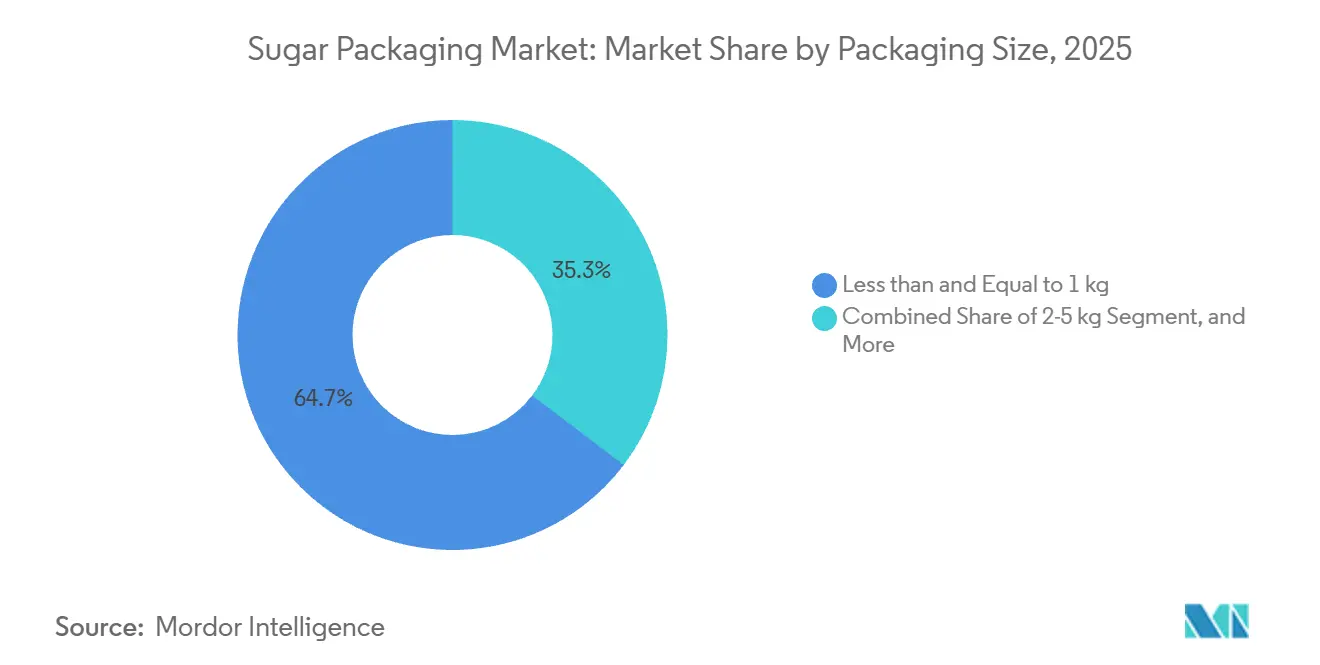
- Por tamaño de envase, los paquetes de ≤1 kilogramo representaron el 64.67 % del mercado de envases de azúcar en 2025, mientras que los formatos de 2 a 5 kilogramos tuvieron la perspectiva de crecimiento más rápida con una CAGR del 4.76 %.
- Por usuario final, los fabricantes a gran escala representaron el 58.65% de la participación de mercado en 2025, y los fabricantes a pequeña escala avanzaron a una CAGR del 4.98% hasta 2031.
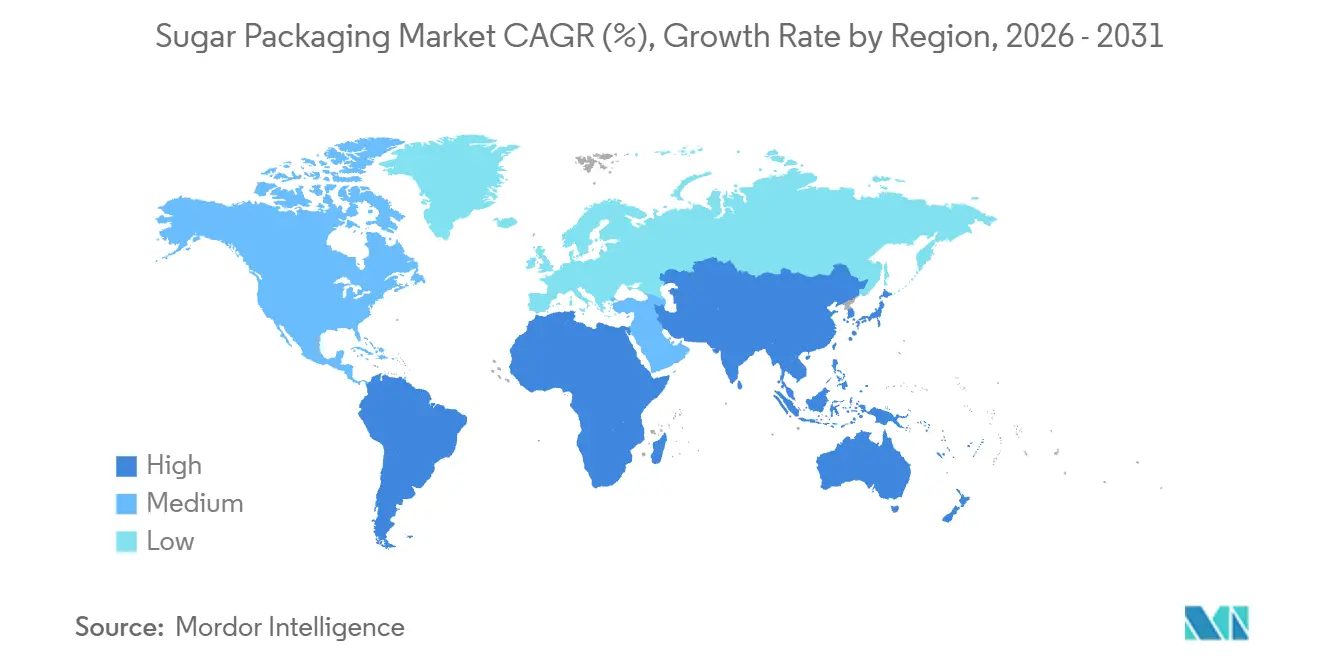
- Por geografía, Asia-Pacífico representó el 40.21% de la participación de mercado en 2025; la región de Medio Oriente y África presenta el mayor potencial de crecimiento, avanzando a una CAGR del 5.32% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de envases de azúcar
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento constante del consumo de azúcar en las economías emergentes | + 1.2% | Núcleo de Asia y el Pacífico, con repercusiones en Oriente Medio y África | Mediano plazo (2-4 años) |
| Creciente demanda de formatos de embalaje personalizados y sostenibles | + 1.0% | Global, con ganancias tempranas en Europa y América del Norte | Largo plazo (≥ 4 años) |
| El crecimiento del comercio electrónico impulsa los paquetes de azúcar en unidades | + 0.8% | América del Norte, Europa, Asia-Pacífico urbana | Corto plazo (≤ 2 años) |
| Trazabilidad de la cadena de suministro de azúcares premium mediante blockchain | + 0.4% | América del Norte, Europa, segmentos premium en Asia-Pacífico | Mediano plazo (2-4 años) |
| Programas obligatorios de fortificación del azúcar que requieren paquetes especializados | + 0.6% | India, África subsahariana y mercados selectos de Oriente Medio | Largo plazo (≥ 4 años) |
| Adopción de películas biodegradables de alta barrera en regiones húmedas | + 0.7% | Sudeste asiático, Brasil, África costera | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento constante del consumo de azúcar en las economías emergentes
El consumo per cápita en India aumentó a 20.1 kilogramos en 2025, y se observaron aumentos similares en Indonesia y Vietnam, lo que elevó la demanda base tanto de sacos a granel como de bolsas minoristas. [1] Organización Internacional del Azúcar, “Perspectivas trimestrales del mercado”, ISOSUGAR.ORG El segmento de 2 a 5 kilogramos es el que más se beneficia porque las compras de los hogares en estos mercados equilibran la sensibilidad al precio con las limitaciones de almacenamiento. En China, los azúcares orgánicos y especiales representaron el 8 % del consumo en 2025, lo que requiere envases resellables y a prueba de manipulaciones que justifican los precios superiores. Las importaciones netas del sudeste asiático aumentaron un 4.2 % interanual, lo que expandió aún más los volúmenes a través de formatos flexibles que resisten la humedad tropical. En conjunto, el mayor consumo regional es un motor de crecimiento directo para el mercado de envases de azúcar.
Creciente demanda de formatos de embalaje personalizados y sostenibles
El Reglamento de la Unión Europea sobre envases y residuos de envases, que entró en vigor en su totalidad en 2025, exige un 65 % de reciclabilidad o compostabilidad para 2030, lo que impulsa a los convertidores hacia sustratos de polietileno monomaterial y ácido poliláctico. Mondi informó que las resinas de origen biológico alcanzaron el 42 % de su mezcla flexible para alimentos en 2025, un aumento considerable con respecto al 28 % de dos años antes. [2] Mondi plc, “Informe de sostenibilidad 2025”, MONDIGROUP.COM Las marcas también están adoptando sobres monodosis con muescas de apertura, cierres resellables y marcado láser para el control de porciones, lo que aumenta el atractivo en el lineal. La familia AmLite de Amcor, presentada a mediados de 2025, redujo el grosor de la película en un 15 %, pero mantuvo el rendimiento de barrera mediante recubrimientos de nanoarcilla, lo que redujo la intensidad de carbono y el peso del envío. [3] Amcor plc, “Lanzamiento del producto AmLite e iniciativas de sostenibilidad”, AMCOR.COM Estos cambios de diseño mantienen al mercado de envases de azúcar en un camino de premiumización, incluso cuando los precios de las materias primas fluctúan.
El crecimiento del comercio electrónico impulsa los paquetes de azúcar en unidades
En Estados Unidos, la penetración de las compras de comestibles en línea alcanzó el 14.3 % de las ventas de alimentos y bebidas en 2025, con el azúcar y los edulcorantes entre las veinte categorías más compradas. Las plataformas de comercio electrónico prefieren las bolsas de ≤ 1 kilogramo porque se ajustan a los algoritmos de peso volumétrico y resisten la clasificación automatizada. La gama de azúcar de marca propia de Amazon pasó por completo a bolsas con base y esquinas reforzadas, lo que redujo las reclamaciones por daños y optimizó la presentación en los estantes. En Europa, las directrices de Ocado para 2025 establecieron un umbral de prueba de caída de 1.2 metros, lo que impulsó a los proveedores a utilizar laminados más gruesos que resisten la perforación. Por lo tanto, el impulso del comercio electrónico determina tanto la elección del formato como la ingeniería del sustrato en el mercado del envasado de azúcar.
Trazabilidad de la cadena de suministro de azúcares premium mediante blockchain
Tate and Lyle incorporó registros blockchain con QR en bolsas de 1 kilogramo a finales de 2025, lo que permitió a los consumidores verificar el origen de la finca, las marcas de tiempo de molienda y la certificación orgánica en segundos. Los datos de IBM Food Trust muestran que los tiempos de respuesta a las retiradas se reducen en un 60 % una vez digitalizada la trazabilidad a nivel de lote, lo que ahorra costes y limita el daño a la marca. Las autoridades de importación del Consejo de Cooperación del Golfo están implementando un programa piloto de documentación blockchain obligatoria para frenar los envíos falsificados, convirtiendo la trazabilidad de un valor añadido opcional en un requisito regulatorio. Por lo tanto, la tecnología está transformando el mercado de envases de azúcar al vincular los envases físicos con ecosistemas de datos inmutables, valorados tanto por los reguladores como por los consumidores.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Costos operativos y de cumplimiento normativo para los convertidores | -0.9% | Europa, América del Norte y mercados selectos de Asia-Pacífico | Corto plazo (≤ 2 años) |
| La volatilidad de los precios mundiales del azúcar afecta la demanda de envases | -0.6% | Global, con efectos agudos en las regiones dependientes de las importaciones | Corto plazo (≤ 2 años) |
| Cambio hacia edulcorantes alternativos que reducen el consumo de azúcar per cápita | -0.7% | América del Norte, Europa Occidental, Asia-Pacífico urbana | Largo plazo (≥ 4 años) |
| La Responsabilidad Extendida del Productor (REP) aumenta los costos de empaque | -0.5% | Unión Europea, Reino Unido, Canadá | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Costos operativos y de cumplimiento normativo para los convertidores
Las tarifas de Responsabilidad Extendida del Productor promediaron 0.12 EUR por kilogramo (0.13 USD) de envases de plástico en Francia, Alemania y los Países Bajos durante 2025, lo que redujo los márgenes de las empresas de transformación y elevó los precios de venta entre un 3 y un 5 %. Las empresas de transformación más pequeñas, incapaces de absorber estos cargos, rescindieron sus contratos de productos básicos, lo que impulsó cierta consolidación de la cadena de suministro. Las nuevas normas de pruebas de reciclabilidad añaden entre 8,000 y 15,000 EUR (8,500 y 16,000 USD) por SKU, una carga inicial que prolonga los plazos de amortización de las nuevas construcciones de film. La diversidad de estándares en Canadá y los mercados asiáticos complica la gestión de inventarios y la duplicación de pruebas. Esto supone un lastre para los planes de expansión, especialmente para las empresas medianas, en el mercado de envases de azúcar.
Cambio hacia edulcorantes alternativos que reducen el consumo de azúcar per cápita
El consumo de azúcar refinada en Estados Unidos cayó a 22.1 kilogramos per cápita en 2025, ya que las mezclas de stevia y fruta del monje acapararon el 11 % del volumen de edulcorantes domésticos. Alemania registró una caída del 6.8 % en las compras minoristas de azúcar entre 2023 y 2025, debido a la creciente presencia de opciones sin calorías en los estantes. La menor producción en los mercados maduros reduce la demanda absoluta de envases estándar de 1 kilogramo y sacos industriales. El volumen restante se inclina hacia azúcares especiales de alto margen que requieren películas de barrera sofisticadas, lo que compensa parcialmente la caída, pero añade complejidad y coste para los transformadores. Esta tendencia de sustitución frena el crecimiento de los ingresos del mercado de envases de azúcar en las economías avanzadas.
Análisis de segmento
Por tipo de envase: Los formatos flexibles mantienen su dominio gracias a su capacidad de resellado
Las soluciones flexibles representaron el 88.32 % del mercado de envases de azúcar en 2025 y se expanden a una tasa de crecimiento anual compuesta (TCAC) del 4.62 % hasta 2031. Las bolsas y los sobres impulsan el volumen, pero los sachets ganan terreno de forma constante en restaurantes de comida rápida y canales de hostelería. Los envases rígidos siguen siendo un nicho, dirigidos a azúcares orgánicos premium y dispensadores de servicios de alimentación, donde la claridad y la reutilización compensan los mayores costes de envío. La bolsa de polietileno reciclable de Sealed Air, con válvula desgasificadora integrada, evita que se infle en climas húmedos, lo que reduce las devoluciones de los minoristas y valida el posicionamiento premium del formato. Por el contrario, los sacos están cediendo espacio a los contenedores a granel intermedios, donde la manipulación automatizada favorece los formatos rígidos, lo que subraya cómo la innovación en la manipulación de materiales influye en la trayectoria del mercado de envases de azúcar.
La menor tasa de crecimiento anual compuesta (TCAC) del 3.1 % de los envases rígidos se debe a la concentración en mercados maduros y a la sensibilidad del consumidor a los precios. Sin embargo, los frascos de vidrio están experimentando un resurgimiento limitado en los canales orgánicos europeos, que asocian la transparencia con la pureza. Sin embargo, es probable que los formatos flexibles mantengan su liderazgo, ya que su ligereza, sus características de resellado y su durabilidad omnicanal siguen siendo muy valorados tanto por minoristas como por consumidores. En consecuencia, se espera que el mercado de envases para azúcar experimente una inversión continua en la ciencia de las películas y la innovación en cierres.
Por tipo de material: Los sustratos de base biológica ganan a pesar de la diferencia de costos
El plástico conservó el 68.97 % de la cuota de mercado de los envases de azúcar en 2025, repartida entre el polipropileno tejido para granel y los laminados multicapa para la venta minorista. Sin embargo, los sustratos de origen biológico y compostables presentan el mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 5.22 %, impulsados por las puntuaciones de los minoristas y las preferencias de sostenibilidad de los consumidores. Los envases de papel también muestran un ligero avance, ya que las bolsas kraft con revestimiento biodegradable satisfacen las expectativas tanto estéticas como medioambientales, especialmente en los segmentos premium europeos. El laminado resistente a la grasa de Billerud aprobó el Reglamento (UE) 10/2011, lo que demuestra que el papel puede cumplir con los estándares de seguridad sin plásticos, aunque los sobreprecios mantienen su adopción selectiva.
La empresa conjunta de Smurfit WestRock con GranBio se propone comercializar polietileno derivado del bagazo a gran escala, con el objetivo de alcanzar la paridad de costos con la resina de origen fósil para 2029. Hasta entonces, las películas de polietileno y polipropileno dominarán el mercado gracias a sus probadas barreras contra la humedad con un peso menor, lo que minimiza los costos logísticos. No obstante, las exigencias de los minoristas sugieren que las películas de origen biológico captarán una cuota de mercado creciente, lo que impulsará la demanda de innovación en la industria del envasado de azúcar.
Por tamaño de empaque: Los paquetes unitarios lideran, los de rango medio aceleran
Los paquetes de 1 kilogramo o menos representaron el 64.67 % de la cuota de mercado en 2025, lo que refleja las limitaciones del almacenamiento urbano y la creciente demanda del comercio electrónico. El segmento de 2 a 5 kilogramos crece con mayor rapidez, con una tasa de crecimiento anual compuesta (TCAC) del 4.76 % hasta 2031, gracias a la proliferación de almacenes en Norteamérica y al mantenimiento de un gran número de hogares en India, Indonesia y Nigeria. El comercio electrónico continúa impulsando el uso de paquetes unitarios; Glenroy registró una reducción del 40 % en los daños durante el transporte cuando una marca líder estadounidense cambió las bolsas tipo almohada por bolsas de sellado cuádruple con esquinas reforzadas.
Mientras tanto, el rango de 5 a 25 kilogramos mantiene su relevancia en panaderías y pequeñas plantas de alimentos, y los formatos superiores a 25 kilogramos se consolidan en los canales industriales. Los minoristas en economías emergentes destinan más espacio en los anaqueles a las bolsas de 2 a 5 kilogramos, lo que fomenta la diferenciación gráfica y accesorios funcionales como asas de transporte. Esta cartera de tamaños equilibrados impulsa un amplio crecimiento en el mercado de envases de azúcar.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: los fabricantes a pequeña escala superan a los operadores tradicionales
Los grandes fabricantes representaron el 58.65 % de la cuota de mercado en 2025, pero crecieron a un ritmo más lento que sus ágiles competidores a pequeña escala, que crecieron a una tasa de crecimiento anual compuesta (TCAC) del 4.98 %. Los canales directos al consumidor, el abastecimiento localizado y la narración de historias mediante códigos QR impulsan a las pequeñas marcas. La impresión digital de TedPack reduce los pedidos mínimos a 5,000 unidades, lo que reduce las barreras para los productores artesanales. Las grandes empresas contraatacan con un control de calidad basado en IA y la reducción de peso de los materiales, lo que reduce los defectos en un 18 % y protege los márgenes en grandes volúmenes.
Esta bifurcación refleja cómo el mercado de envases de azúcar combina un segmento de productos básicos impulsado por la escala y un segmento premium impulsado por la personalización y la trazabilidad. La innovación en envases proporciona el puente que permite a los nuevos competidores dominar el mercado incluso frente a los ya consolidados. Esta dinámica ha generado una mayor competencia y un enfoque en la diferenciación dentro del mercado.
Análisis geográfico
Mercado de envases de azúcar en la región Asia-Pacífico
Asia-Pacífico representó el 40.21% de la cuota de mercado en 2025 y se prevé un crecimiento anual compuesto (CAGR) estimado del 4.1% hasta 2031. El programa obligatorio de azúcar fortificado con hierro de la India impulsa la demanda de películas de alta barrera, mientras que la adopción de blockchain en China en segmentos premium diferencia los productos por sus credenciales de seguridad. El Sudeste Asiático está en rápida transición del envasado a granel a los envases minoristas a medida que se acelera la urbanización. El envejecimiento demográfico en Japón impulsa a las marcas a diseñar cierres de fácil apertura y formatos más pequeños, lo que subraya las diversas necesidades regionales que están expandiendo el mercado de envases de azúcar.
Mercado de envases de azúcar de Oriente Medio y África
La región de Oriente Medio y África presenta la previsión más alta, con una tasa de crecimiento anual compuesta (TCAC) del 5.32 %. Arabia Saudí exige el uso de envases con precinto de seguridad en las importaciones, lo que fomenta el uso de etiquetas holográficas y sellos frágiles que los convertidores locales a menudo no pueden suministrar, lo que abre oportunidades de exportación para proveedores europeos y asiáticos. El consumo de azúcar de Nigeria alcanzó los 1.8 millones de toneladas métricas en 2025, pero la capacidad nacional de envasado es inferior a la demanda, lo que fomenta la inversión extranjera. La volatilidad monetaria, como la devaluación de Egipto en 2025, altera la elección de sustratos, favoreciendo las bolsas de papel de menor costo en los canales industriales y transformando el mercado de envasado de azúcar en toda la región.
Mercado europeo de envases para azúcar
En Europa, el crecimiento se ve frenado por la disminución del consumo de azúcar, pero impulsado por los mandatos de sostenibilidad. Alemania aumentó las tasas de REP para los envases no reciclables, acelerando la transición al polietileno monomaterial. La prohibición francesa de los sobres de plástico de un solo uso genera incertidumbre, lo que impulsa a las marcas a optar por alternativas al papel. Los proyectos piloto de reciclaje de circuito cerrado en España e Italia demuestran el potencial de la economía circular, pero dependen de la coordinación entre múltiples partes interesadas. Por lo tanto, la complejidad regulatoria define las perspectivas europeas para la industria del envasado de azúcar.
Mercado norteamericano de envases para azúcar
En Norteamérica, Estados Unidos depende del comercio electrónico para estimular la demanda de envases unitarios, mientras que la propuesta preliminar de REP de Canadá difiere de las normas estadounidenses, lo que dificulta el cumplimiento transfronterizo. Los exportadores mexicanos utilizan laminados de mayor barrera para cumplir con los requisitos de vida útil de los minoristas estadounidenses. En general, la innovación centrada en la resellabilidad y los gráficos aporta un valor añadido en este segmento consolidado del mercado de envases para azúcar.
Mercado de envases de azúcar en Sudamérica
Se prevé que Sudamérica sea una de las regiones en crecimiento, impulsada por el suministro de polietileno derivado de la caña de azúcar de Brasil y la estabilización de los costos de los insumos en Argentina. Las reducciones arancelarias del Mercosur sobre los materiales de embalaje reducen los costos de producción y fomentan la integración transfronteriza. Los consumidores urbanos de São Paulo y Buenos Aires prefieren cada vez más las bolsas resellables, mientras que el comercio minorista rural aún se inclina por las bolsas de bajo costo. A medida que aumenta la capacidad de producción de biopolímeros, Sudamérica podría convertirse en un centro exportador de insumos sostenibles utilizados a nivel mundial en el mercado de envases de azúcar.
Panorama regulatorio
La normativa sobre envases de azúcar se está volviendo más estricta en lo que respecta a la reciclabilidad, la seguridad en contacto con alimentos y la trazabilidad, siendo la Unión Europea el mercado de referencia más exigente para los transformadores globales. El Reglamento (UE) 2025/40 sobre envases y residuos de envases (PPWR) entró en vigor el 11 de febrero de 2025 y se aplica desde el 12 de agosto de 2026, estableciendo obligaciones de diseño para el reciclaje y etiquetado para los envases comercializados en el mercado de la UE y aumentando la presión de cumplimiento sobre los laminados multimateriales utilizados en las bolsas y sobres de azúcar para la venta al por menor.
Los requisitos de contacto con alimentos añaden más restricciones de material para los envases destinados a la UE. Las restricciones vinculadas al PPWR incluyen límites que aceleran la documentación y las pruebas libres de PFAS para envases en contacto con alimentos antes del 12 de agosto de 2026, mientras que el Reglamento (UE) 2026/250 de la Comisión (febrero de 2026) ajusta los plazos de transición dentro del marco de restricción de BPA de la UE para ciertos artículos finales en contacto con alimentos, incluyendo una fecha límite de transición del 20 de julio de 2026 para aplicaciones específicas de un solo uso y excepciones más largas para ciertos recubrimientos hasta el 20 de enero de 2028. En los Estados Unidos, la supervisión de la FDA sobre sustancias en contacto con alimentos (a través de Notificaciones de contacto con alimentos) rige las químicas permitidas para películas y recubrimientos plásticos, y la FDA estableció el 1 de enero de 2028 como la fecha de cumplimiento uniforme para las regulaciones de etiquetado de alimentos publicadas entre el 1 de enero de 2025 y el 31 de diciembre de 2026, lo que afecta la forma en que las marcas de azúcar sincronizan los ciclos de actualización de etiquetas en todos los SKU.
Análisis de la cadena de valor
La cadena de valor del envasado de azúcar comienza con materias primas y aditivos, como resinas de polietileno y polipropileno, papel y recubrimientos especiales de barrera, tintas, adhesivos e insumos emergentes de base biológica. La transformación continúa con películas, laminados, sacos y bolsas mediante extrusión, recubrimiento, impresión y fabricación de bolsas, antes de que el envasado se integre en las operaciones de los productores y refinadores de azúcar, donde se llevan a cabo el secado, llenado, sellado, codificación y paletización para cumplir con las especificaciones comerciales e industriales. La protección contra la humedad para cristales sueltos en climas húmedos y la evidencia de manipulación para mercados de importación regulados siguen siendo requisitos funcionales recurrentes.
En la fase posterior, la cadena depende de la logística a granel y la infraestructura portuaria, donde las redes multimodales conectan las fábricas y refinerías con la distribución nacional y las exportaciones. En Brasil, las alianzas en torno a los corredores logísticos de VLI y el puerto de Santos (terminal Tiplam) ilustran cómo la fiabilidad en el transporte a granel influye en los cronogramas de envasado, el inventario y las opciones de formato para sacos, contenedores intermedios a granel y envases minoristas de alta barrera. Las iniciativas de circularidad también se están integrando en la cadena: Mitr Phol y SCGC firmaron un memorando de entendimiento en octubre de 2025 para una colaboración en materia de circularidad de envases que utiliza resinas SCGC GREEN POLYMER para convertir plásticos reciclados de las operaciones azucareras en aplicaciones de film, alineando el abastecimiento de materiales con los requisitos de reciclabilidad y los indicadores de sostenibilidad de la marca.
Panorama competitivo
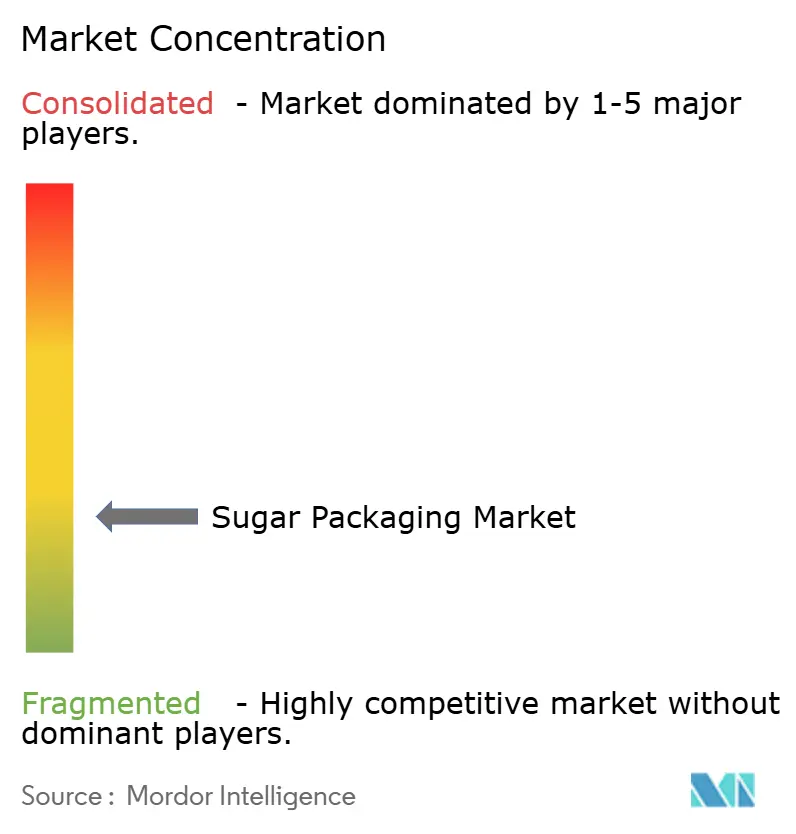
El mercado de envases de azúcar está fragmentado, con actores globales como Mondi, Amcor, Smurfit Westrock, Sealed Air, International Paper y otros. Estos líderes se expanden verticalmente hacia la producción de biopolímeros, buscan adquisiciones regionales e invierten en patentes de recubrimientos de barrera que permiten estructuras totalmente reciclables. La barrera de oxígeno a base de agua de Mondi, patentada en 2025, muestra tasas de transmisión de oxígeno inferiores a 1 cc/m²/día sin capas de aluminio ni EVOH, lo que promete una mayor reciclabilidad una vez ampliada la escala. La compra de una empresa transformadora brasileña por parte de Amcor por USD 180 millones garantiza la obtención de polietileno de caña de azúcar como materia prima, lo que ilustra cómo las fusiones combinan capacidad e insumos sostenibles.
Las colaboraciones tecnológicas también impulsan la diferenciación. Sealed Air adaptó su válvula desgasificadora para café a los envases de azúcar para el mercado húmedo, reduciendo los fallos de envasado en un tercio. Los sistemas de visión artificial de International Paper eliminaron los defectos en el cartón destinado a aplicaciones industriales de azúcar. Pequeños especialistas en impresión digital atienden a marcas artesanales reduciendo drásticamente los pedidos mínimos, lo que ha ganado una rápida aceptación entre los productores centrados en el comercio electrónico. La amplia gama de certificaciones, que abarca los estándares de la UE, la FDA y la BIS, distingue cada vez más a los proveedores preferentes de la competencia en la industria del envasado de azúcar.
Los convertidores medianos de India, Tailandia y Brasil cubren las necesidades regionales críticas ofreciendo servicios de diseño gráfico multilingüe, aprobaciones regulatorias más rápidas y ciclos de pedido a envío inferiores a diez días, una velocidad inalcanzable para las grandes empresas globales que dependen de plantas centralizadas. Varias de estas empresas están licenciando módulos de holografía digital para integrar evidencia de manipulación de bajo costo directamente en los refuerzos laterales de las bolsas, compitiendo así en funcionalidad en lugar de escala. Los fondos de capital privado han comenzado a consolidar estos activos regionales (cinco acuerdos cerrados solo en 2025) para crear líderes subcontinentales capaces de negociar contratos de resina colectivamente y calificar para licitaciones multinacionales que requieren las certificaciones ISO 22000 y BRC. Mientras tanto, las empresas emergentes de recubrimientos especializados en Estados Unidos se están asociando con grandes proveedores de resina para comercializar capas de nanobarrera sin solventes que se pueden extruir en una sola pasada, lo que reduce el consumo de energía en un 22% en comparación con los sistemas tradicionales de deposición de vapor de óxido de aluminio. Esta convergencia de velocidad, tecnología de nicho y respaldo financiero sugiere que la próxima ola competitiva se definirá menos por la capacidad absoluta y más por la capacidad de integrar materiales avanzados, seguridad digital y producción ágil en una oferta de servicios cohesiva, diversificando aún más el panorama mundial del envasado de azúcar.
Líderes de la industria del envasado de azúcar
Grupo Mondi
Smurfit WestRock
amcor plc
Sealed Air Corporation
International Paper Company
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2026: Smurfit WestRock presentó ActiBlu, un prototipo de solución de envasado que utiliza sellos activados por agua para eliminar las líneas de adhesivo termofusible tradicionales en la producción de envases. La reducción del uso de adhesivos puede simplificar ciertos procesos de reciclaje y disminuir la complejidad de las líneas de conversión de alto volumen utilizadas en aplicaciones de alimentos y productos secos, incluidos los paquetes de azúcar. El prototipo también refleja el impulso por eliminar los cuellos de botella de fabricación asociados con la aplicación del adhesivo y los tiempos de curado.
- Abril de 2026: Mondi anunció una empresa conjunta con PT Indocement Tunggal Prakarsa Tbk para establecer una plataforma de producción de bolsas de papel en Indonesia, lo que añadirá una capacidad anual de más de 200 millones de bolsas. La expansión de la producción regional de bolsas de papel fortalece la resiliencia del suministro local y reduce los plazos de entrega para los usuarios de bolsas industriales y alimentarias en el sudeste asiático. Esta iniciativa se alinea con la tendencia general de abandonar las bolsas de plástico convencionales en algunos segmentos de la cadena de suministro de azúcar, donde los formatos de papel pueden satisfacer las necesidades de manipulación y cumplimiento normativo.
- Diciembre de 2025: Mondi confirmó una inversión de 120 millones de euros para ampliar su capacidad de producción de películas barrera de base biológica en Alemania, con el objetivo de alcanzar una producción anual adicional de 25 000 toneladas métricas. Esta capacidad incremental de alta barrera apoya a los transformadores y marcas que buscan mejorar la protección contra la humedad y adoptar estructuras de película sostenibles para el azúcar en canales de distribución con alta humedad y gran volumen de comercio electrónico. La inversión también fortalece las opciones de abastecimiento en Europa, ya que los costes relacionados con la Responsabilidad Extendida del Productor (REP) y los requisitos de reciclabilidad están transformando la selección de materiales.
Alcance del informe sobre el mercado mundial de envases de azúcar
Los envases de azúcar están disponibles en varios formatos para la producción a granel y la venta minorista. Hay muchos productos de envasado de azúcar en el mercado. El mercado de envases de azúcar está experimentando un cambio significativo a favor de los formatos de envases flexibles. El mercado para el estudio define los ingresos generados por las ventas de varios productos compuestos de diferentes materiales, como papel, plástico y más, en varias regiones del mundo. El análisis se basa en los conocimientos del mercado obtenidos a través de la investigación secundaria y primaria. El mercado también cubre los principales factores que afectan el crecimiento de los materiales de envasado de azúcar en términos de impulsores y restricciones.
El informe del mercado de envases de azúcar está segmentado por tipo de envase (envase flexible y envase rígido), tipo de material (plástico, papel, materiales de origen biológico y compostables), tamaño del envase (≤1 kg, 2-5 kg, 5-25 kg y >25 kg), usuario final (fabricantes a gran, mediana y pequeña escala) y ubicación geográfica (Norteamérica, Sudamérica, Europa, Asia-Pacífico, Oriente Medio y África). Las previsiones de mercado se expresan en valor (USD).
| Envases Flexibles | Bolsas y Estuches |
| Sachets | |
| Sacos | |
| Embalaje rígido | Frascos y contenedores |
| Plástico | Polipropileno tejido |
| Películas de plástico | |
| Papel | |
| Materiales de origen biológico y compostables |
| Menos de igual a 1 kg |
| 2 - 5 kg |
| 5 - 25 kg |
| Más de 25 kilo |
| Fabricantes a gran escala |
| Fabricantes de mediana escala |
| Fabricantes a pequeña escala |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de Africa | ||
| Por tipo de embalaje | Envases Flexibles | Bolsas y Estuches | |
| Sachets | |||
| Sacos | |||
| Embalaje rígido | Frascos y contenedores | ||
| Por tipo de material | Plástico | Polipropileno tejido | |
| Películas de plástico | |||
| Papel | |||
| Materiales de origen biológico y compostables | |||
| Por tamaño de embalaje | Menos de igual a 1 kg | ||
| 2 - 5 kg | |||
| 5 - 25 kg | |||
| Más de 25 kilo | |||
| Por usuario final | Fabricantes a gran escala | ||
| Fabricantes de mediana escala | |||
| Fabricantes a pequeña escala | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japan | |||
| South Korea | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Egipto | |||
| Nigeria | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de envases de azúcar para 2031?
Se espera que alcance los USD 8.56 millones a medida que los convertidores cambian hacia formatos de base biológica y de alta barrera.
¿Qué región se prevé que crecerá más rápido?
La región de Medio Oriente y África muestra la perspectiva más alta, con una CAGR del 5.32 % hasta 2031, debido a los mandatos de evidencia de manipulación y al aumento del consumo.
¿Por qué se prefieren las bolsas flexibles en los canales de comercio electrónico?
Las bolsas stand-up minimizan el peso dimensional, resisten el daño de la clasificación automatizada y se ajustan a las expectativas de los consumidores en cuanto a capacidad de resellado.
¿Cómo influyen las regulaciones de sostenibilidad en los materiales de embalaje?
Los marcos EPR de la UE y Canadá requieren una mayor reciclabilidad, lo que impulsa a los convertidores hacia el polietileno monomaterial, películas de base biológica y laminados de papel reciclables.
¿Qué papel juega blockchain en el envasado de azúcar?
Los registros blockchain vinculados a QR mejoran la trazabilidad, reducen los tiempos de recuperación en un 60% y fortalecen la confianza del consumidor en los azúcares orgánicos premium.
¿Qué segmento de tamaño de embalaje se está expandiendo más rápidamente?
El rango de 2 a 5 kilogramos está creciendo a una tasa anual compuesta del 4.76 % porque equilibra la economía a granel con la conveniencia del hogar en los mercados emergentes.


