

Tamaño y participación en el mercado de gafas de sol
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 23.01 mil millones |
| Tamaño del mercado (2031) | USD 31.06 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.18% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de gafas de sol por Mordor Intelligence
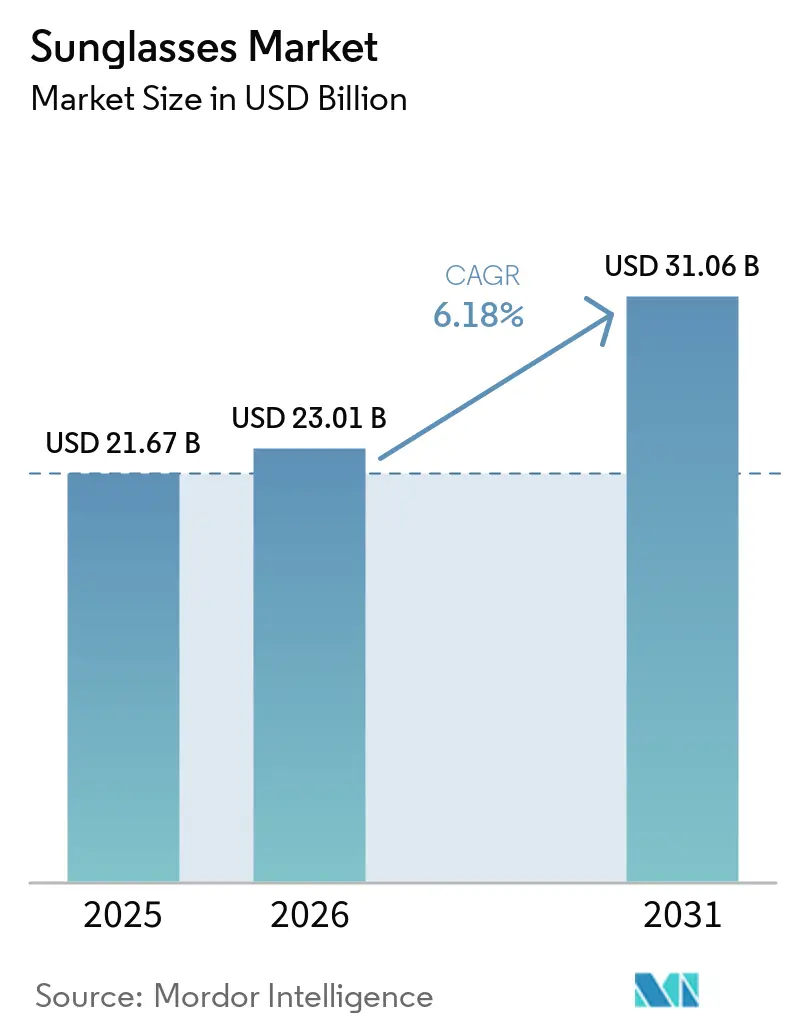
El tamaño del mercado de gafas de sol en 2026 se estima en 23.01 millones de dólares, creciendo desde los 21.67 millones de dólares de 2025, con proyecciones para 2031 de 31.06 millones de dólares, con un crecimiento del 6.18 % CAGR entre 2026 y 2031. La premiumización se acelera a medida que los consumidores asocian la protección ocular con el bienestar, el estilo y la conectividad digital, en lugar de la simple protección solar. Los modelos tecnológicos incentivan a las empresas establecidas y emergentes a ampliar los límites de la investigación y el desarrollo. Los contrastes regionales también generan oportunidades; América del Norte aporta la mayor parte de los ingresos, pero Asia-Pacífico registra las ganancias unitarias más rápidas, a medida que las cohortes de clase media adoptan marcas aspiracionales. En medio de estos impulsores, los compromisos de sostenibilidad de los principales productores elevan los estándares de los materiales y crean nuevas palancas de diferenciación mediante acetato de origen biológico, polímeros reciclados y cadenas de suministro transparentes.
Conclusiones clave del informe
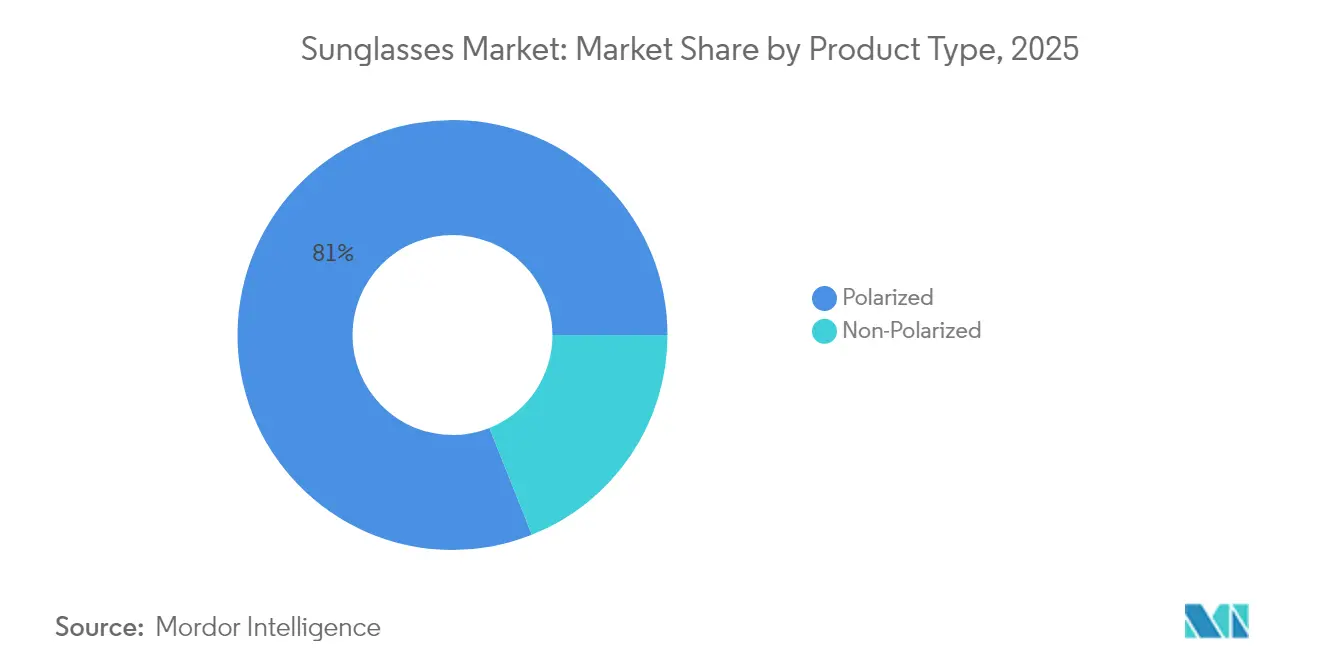
- Por tipo de producto, las gafas de sol polarizadas representaron el 81.02 % de la cuota de mercado de gafas de sol en 2025, mientras que las variantes no polarizadas se expandieron a una tasa compuesta anual del 6.68 % hasta 2031.
- Por usuario final, las mujeres representaron el 54.21% del mercado de gafas de sol en 2025, mientras que se prevé que el segmento infantil registre una CAGR del 6.27% hasta 2031.
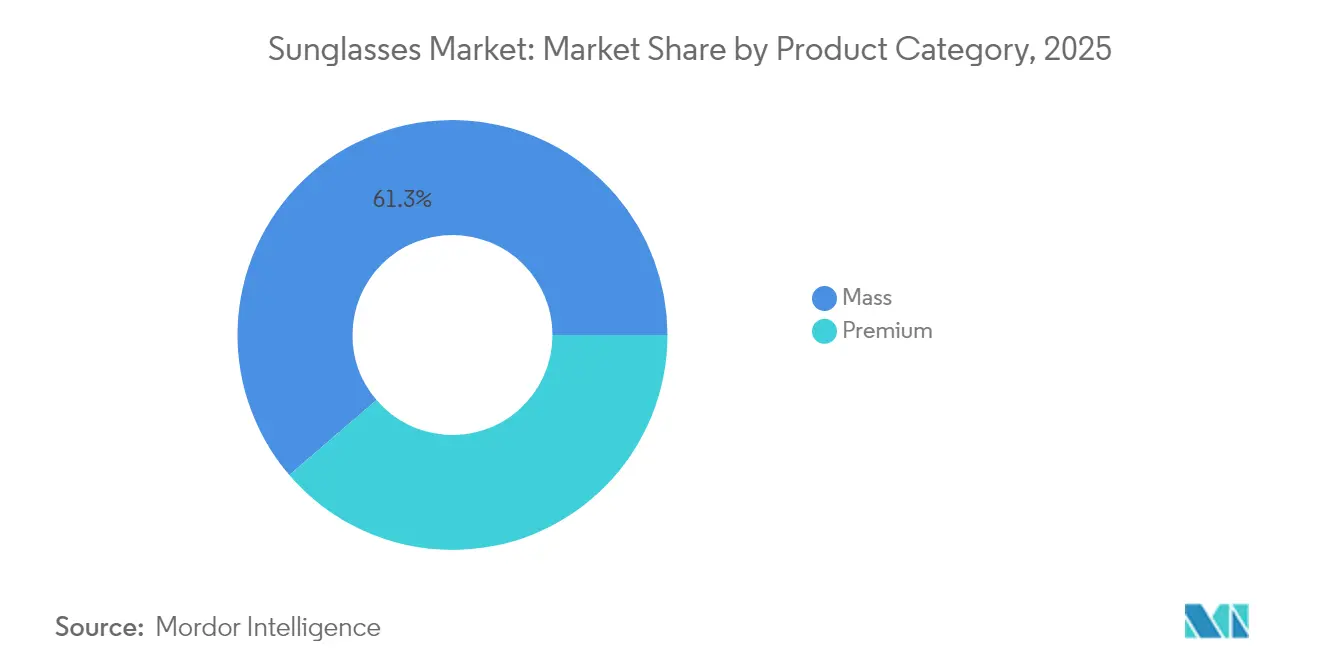
- Por categoría de producto, las ofertas masivas capturaron el 61.28% de los ingresos de 2025 y se proyecta que las líneas premium registren una CAGR del 7.05% hasta 2031.
- Por canal de distribución, los puntos de venta offline aportaron el 74.35% de la facturación de 2025 y las plataformas online están en camino de alcanzar una CAGR del 8.33% hasta 2031.
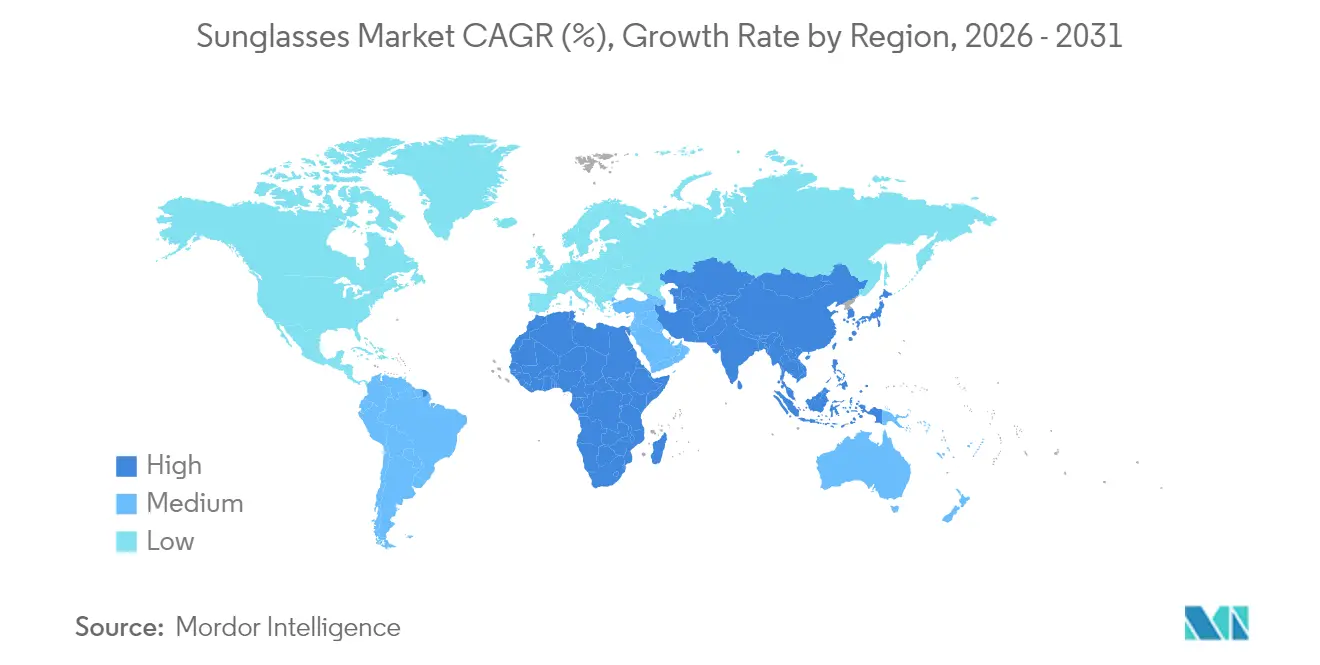
- Geográficamente, América del Norte tuvo una participación de mercado del 32.30 % en 2025, mientras que se proyecta que Asia-Pacífico crecerá a una CAGR del 7.45 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de gafas de sol
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la concienciación de los consumidores sobre la protección UV y la salud ocular | + 1.2% | América del Norte y Europa lideran, propagación global | Mediano plazo (2–4 años) |
| Tendencias de moda y ciclos rápidos de productos | + 1.5% | Global, pronunciado en las ciudades de Asia y el Pacífico | Corto plazo (≤ 2 años) |
| Conocimiento de marca e influencia de celebridades y redes sociales | + 0.9% | Puntos focales de América del Norte y Europa | Corto plazo (≤ 2 años) |
| Aumento de las actividades al aire libre y la participación en deportes | + 1.1% | Global, más fuerte en América del Norte y Europa | Mediano plazo (2–4 años) |
| Demanda de materiales de marco de base biológica y respetuosos con el medio ambiente | + 0.7% | Europa y América del Norte lideran, Asia-Pacífico sube | Largo plazo (≥ 4 años) |
| Innovación en tecnología de lentes | + 1.0% | Adopción global más rápida en los mercados desarrollados | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||


Aumento de la concienciación de los consumidores sobre la protección UV y la salud ocular
Los consumidores preocupados por su salud consideran cada vez más las gafas de sol como dispositivos médicos esenciales en lugar de simples accesorios de moda, lo que ha provocado un aumento en el segmento premium. Reforzando esta percepción, la FDA clasifica las gafas de sol como dispositivos médicos de Clase I según 21 CFR 886.5842, exigiendo lentes resistentes a los impactos y estándares de etiquetado específicos. Mientras tanto, las normas ISO 12312-1:2022 garantizan una protección UV del 100 % y definen categorías de transmitancia, estableciendo puntos de referencia de calidad que ayudan a distinguir los productos genuinos de las falsificaciones. Una investigación de The Vision Council en 2024 reveló que, si bien solo el 11 % de los adultos posee gafas específicas para deportes [1] Fuente: The Vision Council, “The Vision Council Releases Focused Insights Report in Advance of National Sunglasses Day”, visioncouncil.org , quienes las poseen expresan una alta satisfacción, especialmente para senderismo y ciclismo. Esta discrepancia pone de manifiesto una importante demanda sin explotar, ya que los consumidores están pasando de las gafas genéricas a la protección especializada. Además, el marco regulatorio no solo ofrece una ventaja competitiva a los fabricantes que cumplen con la normativa, sino que también impone barreras contra las importaciones de baja calidad. A medida que los consumidores toman mayor conciencia de la protección contra los rayos UV y la salud ocular, las gafas de sol están evolucionando, pasando de ser meros accesorios de moda a productos de salud vitales, lo que impulsa la demanda del mercado, fomenta la innovación y amplía la base de consumidores.
Tendencias de moda y ciclos rápidos de productos
Las marcas de gafas de sol de lujo aprovechan las colaboraciones con celebridades y la influencia en las redes sociales para acelerar la renovación de estilos, reduciendo los ciclos estacionales tradicionales. Para la Generación Z, las gafas de sol representan un lujo accesible, lo que genera una demanda constante durante todo el año, más allá de la típica temporada de verano. Los Juegos Olímpicos de París impulsaron la demanda de gafas de sol deportivas, y Oakley registró un notable aumento del 140 % en las búsquedas durante el evento. Esta rápida evolución de las tendencias plantea desafíos de gestión de inventario para los minoristas, pero recompensa a las marcas capaces de convertir rápidamente las tendencias de las pasarelas en producción en masa. Los consumidores preocupados por la moda buscan cada vez más ediciones limitadas y colaboraciones, lo que obliga a las empresas tradicionales del mercado de las gafas a adoptar estrategias de moda rápida. Las tendencias de moda en constante evolución y los ciclos de producto acelerados están transformando las gafas de sol en artículos de moda de consumo de alta rotación, fomentando las compras frecuentes, impulsando la innovación y expandiendo el alcance del mercado global.
Conocimiento de marca e influencia de celebridades y redes sociales
Las plataformas de redes sociales han transformado el marketing de gafas de sol, pasando de las promociones estacionales a la interacción continua con la marca, especialmente dirigida al público más joven. Hoy en día, el patrocinio de famosos exige una integración genuina en lugar de la mera colocación de productos, dado el mayor escrutinio de los consumidores sobre la autenticidad de los influencers. Empresas como Warby Parker han liderado la adopción de la tecnología de prueba virtual, facilitando el proceso de compra y asegurando la interacción con la marca a través de canales digitales. Las funciones en Instagram y TikTok permiten compras directas, eludiendo los canales minoristas convencionales y transformando el panorama competitivo. Esta evolución favorece a las marcas con una sólida presencia digital, lo que plantea desafíos a los modelos tradicionales que dependen de la venta al por mayor. El marketing de influencers suele ser percibido por los consumidores como más auténtico y confiable en comparación con los anuncios tradicionales, fomentando la lealtad a la marca e impulsando las compras repetidas. El uso eficaz del patrocinio de famosos y las redes sociales mejora la visibilidad de la marca, establece conexiones emocionales con el público objetivo y genera una fuerte demanda de gafas de sol en el mercado.
Aumento de las actividades al aire libre y la participación en deportes
La creciente popularidad de actividades al aire libre como el senderismo, el ciclismo y el esquí impulsa la demanda de gafas de alto rendimiento. Estos productos ofrecen protección UV, minimizan el deslumbramiento y mejoran la visibilidad durante actividades intensas. Según la Asociación de la Industria del Deporte y el Fitness, el 58.6 % de la población estadounidense practicaba deportes al aire libre en 2024.[ 2 ]Fuente: Asociación de la Industria del Deporte y el Fitness, "Informe de Participación Principal en Deportes, Fitness y Actividades de Ocio 2025", sfia.orgLos aventureros ocasionales prefieren cada vez más lentes versátiles que se adapten a la perfección tanto a los desplazamientos diarios como a las excursiones de fin de semana, lo que impulsa la demanda de gafas multiusos con tratamientos antirreflejos y monturas resistentes. Las marcas de ropa deportiva que se están expandiendo en el mercado de las licencias de gafas están aprovechando las oportunidades de venta cruzada. Al incorporar diseños con colores coordinados y el patrocinio de atletas, están incrementando las ventas de forma efectiva. A medida que las actividades recreativas se diversifican, las categorías deben segmentar la oferta según la intensidad de la actividad y adaptar las características en consecuencia. Estas dinámicas cambiantes están impulsando el crecimiento del mercado global de gafas de sol, en consonancia con la creciente popularidad de las actividades al aire libre y deportivas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Proliferación de productos falsificados | -0.8% | Puntos críticos de Asia-Pacífico, mercados emergentes | Mediano plazo (2–4 años) |
| Obsolescencia de inventario y estilo | -0.5% | Regiones vanguardistas en moda | Corto plazo (≤ 2 años) |
| Surgimiento de soluciones correctivas alternativas | -0.4% | Global | Mediano plazo (2–4 años) |
| Examen regulatorio de las afirmaciones sobre protección contra la luz azul | -0.5% | Norteamérica y europa | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Proliferación de productos falsificados
Las gafas de sol falsificadas socavan el crecimiento legítimo del mercado al ofrecer una protección UV deficiente e imitar la estética de marcas premium. En 509, se registraron 2023 casos de falsificaciones en el comercio electrónico en Italia, según el Ministerio del Interior.[ 3 ]Fuente: Ministerio del Interior de Italia, «Servicio de Análisis Criminal», governor.itLos productos falsificados suelen incumplir las normas ISO 12312-1:2022 de protección UV y resistencia a impactos, lo que genera riesgos para la seguridad del consumidor que perjudican la credibilidad de la categoría. Las plataformas de comercio electrónico tienen cada vez más dificultades para aplicar las regulaciones, ya que los falsificadores aumentan su capacidad para replicar envases y documentación auténticos. Los mercados emergentes, caracterizados por una mayor sensibilidad al precio, son particularmente vulnerables, ya que los consumidores son más propensos a comprar alternativas falsificadas. La presencia generalizada de gafas de sol falsificadas no solo amenaza la seguridad del consumidor, sino que también limita las oportunidades de crecimiento de las marcas legítimas. Esta fragmentación del mercado introduce productos de baja calidad, lo que perjudica la reputación y la rentabilidad general del sector.
Obsolescencia de inventario y estilo
A medida que los ciclos de la moda se aceleran, los minoristas se enfrentan a la gestión del inventario, luchando por predecir la longevidad de los estilos y los niveles óptimos de existencias. La dinámica de la moda rápida reduce las ventanas tradicionales de planificación estacional, lo que obliga a los minoristas a comprometerse con los estilos antes de que se consoliden las preferencias del consumidor. El mercado de las gafas de sol de lujo, con su enfoque en ediciones limitadas y lanzamientos colaborativos, intensifica este desafío, ya que las marcas compaginan la exclusividad con las necesidades de volumen. Mientras que las marcas nativas digitales como Warby Parker navegan con destreza en estas aguas mediante modelos directos al consumidor y pronósticos de demanda basados en datos, las empresas tradicionales que dependen de la venta al por mayor se encuentran más vulnerables. Las marcas de nivel medio, atrapadas en el fuego cruzado, enfrentan mayores desafíos: no poseen el prestigio de lujo para obtener precios premium ni el alcance en el mercado masivo para absorber las pérdidas de inventario. Esta situación se complica aún más en regiones con cambios estacionales pronunciados, donde el stock de verano no vendido resulta difícil de vender en otros lugares.
Análisis de segmento
Por tipo de producto: Fuerza polarizada, Momentum no polarizado
La categoría de gafas de sol polarizadas representó el 81.02 % de los ingresos de 2025 debido a su superior reducción del deslumbramiento, beneficiosa para conductores, pescadores y aficionados a los deportes de nieve. Dentro de este segmento del mercado de gafas de sol, la adopción por parte de atletas profesionales y conductores preocupados por la seguridad garantiza una demanda estable. Sin embargo, se prevé que las lentes no polarizadas tengan una tasa de crecimiento anual compuesta (CAGR) del 6.68 % (2026-2031), superando al mercado general de gafas de sol. Este crecimiento se debe a las casas de moda que prefieren lentes con colores precisos para realzar el diseño de las monturas y la estética de las redes sociales. Los compradores de la Generación Z en entornos urbanos suelen considerar las gafas de sol como accesorios intercambiables, lo que impulsa las compras basadas en la novedad estilística más que en el rendimiento óptico. Los fabricantes se protegen ofreciendo kits de lentes intercambiables que permiten a los usuarios alternar entre opciones polarizadas y estándar, captando así valor para diferentes grupos de consumidores.
La libertad estética sigue siendo el mayor atractivo de las lentes no polarizadas, ya que la uniformidad del tinte permite paletas de monturas audaces y degradados de lentes. Los diseñadores aprovechan esta flexibilidad para lanzar ediciones limitadas en sintonía con las colaboraciones de moda urbana. Mientras tanto, los proveedores de lentes polarizadas añaden recubrimientos de espejo, capas hidrofóbicas y compatibilidad con graduaciones para mantener los precios elevados y compensar la comoditización. Las estrategias de marketing posicionan cada vez más los artículos polarizados como herramientas funcionales para estilos de vida activos, mientras que los modelos no polarizados se presentan como piezas clave que complementan los armarios de temporada.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.

Por el usuario final: Las mujeres dominan, los niños avanzan
Las mujeres representaron el 54.21 % de las compras en 2025, un liderazgo gracias a una mayor frecuencia de reemplazo y a un consumo vanguardista. Las compradoras suelen seleccionar colecciones para diferentes ocasiones, lo que impulsa la compra de varios pares. Los programas de fidelización y el marketing de influencers, adaptados a las guías de estilo, consolidan aún más los ciclos de repetición. Por el contrario, el segmento infantil crecerá a una tasa de crecimiento anual compuesta (TCAC) del 6.27 % (2026-2031), ya que los pediatras destacan los riesgos de la exposición temprana a los rayos UV. Dado que los padres priorizan la salud ocular preventiva, las gamas infantiles de marca priorizan las lentes irrompibles y los materiales hipoalergénicos.
Las categorías femeninas integran cada vez más plaquetas nasales ajustables y materiales compuestos ligeros para mejorar la comodidad, reconociendo que muchas consumidoras usan gafas de sol junto con cosméticos o sombreros. La demanda masculina tiende a inclinarse hacia modelos específicos para deportes o con un alto componente tecnológico, aunque se mantiene estable en lugar de explosiva. El merchandising dirigido a niños suele combinar gafas de sol con ropa temática en sets de venta minorista, lo que incentiva las compras impulsivas en caja. La licencia con franquicias de animación populares también aumenta el atractivo sin comprometer los estándares de seguridad.
Por categoría de producto: Volumen masivo, Aumento premium
Los productos de consumo masivo mantuvieron una cuota del 61.28 % en 2025, gracias a su asequibilidad y una amplia penetración en el mercado minorista. Los consumidores que buscan valor, especialmente en las economías emergentes, se inclinan por diseños robustos que prometen una protección UV básica a precios accesibles. Las líneas premium, con una tasa de crecimiento anual compuesta (TCAC) del 7.05 % (2026-2031), captan el aumento de los ingresos disponibles y la búsqueda de regalos. Las colecciones de alta gama destacan el acetato pulido a mano, las bisagras de titanio y las fórmulas de lentes exclusivas. La incorporación de tecnología, como los asistentes de voz o las proyecciones en pantallas de visualización frontal, refuerza aún más los precios elevados.
Los fabricantes en masa optimizan las economías de escala centralizando la producción en regiones con costos competitivos y consolidando el abastecimiento de materias primas. Los envases siguen cumpliendo con el etiquetado de resistencia al impacto de la FDA, lo que garantiza la fiabilidad de las garantías funcionales. Los fabricantes premium invierten en la distribución de tiendas boutique, reparaciones con personal de servicio y servicios de grabado personalizado para reforzar el valor experiencial. Las certificaciones de sostenibilidad, como las insignias de bioacetato, aportan un elemento narrativo adicional que conecta con los compradores adinerados y con conciencia ecológica.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: Experiencia en tienda, Aumento digital
Los establecimientos físicos generaron el 74.35 % de los ingresos de 2025, ya que la prueba de ajuste y la personalización de lentes siguen influyendo en la conversión. Los puntos de venta físicos también facilitan ajustes profesionales de lentes graduadas y alineación de monturas, servicios que las plataformas en línea imitan, pero no pueden reemplazar por completo. Sin embargo, los canales de comercio electrónico están avanzando a una tasa de crecimiento anual compuesta (TCAC) del 8.33 % (2026-2031), impulsados por herramientas de tallas de realidad aumentada y devoluciones sin complicaciones que reducen las dudas. Operadores omnicanal como Warby Parker integran la reserva de citas, la recogida en tienda y los enlaces de pago móvil para difuminar las fronteras entre canales.
Los comercios físicos mejoran los diagnósticos en tienda con escáneres digitales de lentes y quioscos de recomendación de estilo, lo que aumenta la percepción de experiencia. Los showrooms, donde los clientes pueden ver muestras y recibir pares terminados a domicilio, reducen los costos de almacenamiento de inventario y, al mismo tiempo, conservan la experiencia del cliente. Una red de tiendas en expansión y una amplia cobertura geográfica están ayudando a las principales marcas a incrementar sus ventas offline en todo el mundo. Por ejemplo, en septiembre de 2023, EssilorLuxottica operaba 3,834 tiendas propias en Norteamérica, de las cuales 1,661 eran tiendas Sunglasses Hut, lo que demuestra la continua importancia de la presencia física en el mercado de las gafas de sol. Las tiendas online recopilan análisis de navegación exhaustivos, que permiten optimizar el diseño y crear campañas de email marketing personalizadas que aumentan el valor del cliente a largo plazo. La normativa que exige información relevante y concisa se aplica por igual en todos los canales, lo que incentiva la coherencia en la comunicación.
Análisis geográfico
Mercado de gafas de sol en Norteamérica
En 2025, Norteamérica contribuyó con el 32.30 % de las ventas globales, gracias a sólidas iniciativas de educación para la salud, una cultura activa de recreación al aire libre y el cumplimiento de normas regulatorias como la 21 CFR 886.5842, según lo indicado por la FDA. Los hogares reemplazan regularmente los lentes rayados o perdidos, lo que garantiza una rotación constante de unidades. La demanda de gafas de sol graduadas está aumentando a medida que la población mayor busca soluciones que combinen la corrección de la visión con la protección contra el deslumbramiento. Los minoristas están aumentando sus márgenes de beneficio al incorporar la facturación a las aseguradoras. Además, las asociaciones del sector fomentan el interés público, incluso durante los meses más fríos, mediante sus campañas anuales del Día Nacional de las Gafas de Sol.
Mercado de gafas de sol en Asia-Pacífico y Europa
Se proyecta que Asia-Pacífico registre una tasa de crecimiento anual compuesta (TCAC) del 7.45 % hasta 2031, la más rápida entre las regiones. El creciente poder adquisitivo de la clase media se alinea con la rápida urbanización, donde las influencias de la moda se difunden a través de las redes sociales. La proximidad en la fabricación permite a las marcas ejecutar microlotes que responden a las tendencias, acortando las cadenas de suministro y reduciendo los costos de entrega. Sin embargo, la prevalencia de las falsificaciones sigue siendo un obstáculo, que erosiona la confianza del consumidor y reduce los márgenes de las marcas legítimas. Los gobiernos de China e India han iniciado iniciativas conjuntas de control con las agencias aduaneras para interceptar las importaciones de baja calidad, pero la vigilancia del mercado digital aún presenta deficiencias. Europa combina tradición, lujo, liderazgo en sostenibilidad y normas CE armonizadas que agilizan el comercio transfronterizo. Las marcas aprovechan legados de diseño centenarios de Italia y Francia para justificar un posicionamiento premium. Las regulaciones ambientales fomentan la rápida adopción de lentes de nailon reciclado y monturas de origen biológico, en línea con los valores de los compradores más jóvenes. Las cadenas de ópticas en Alemania y los países nórdicos implementan programas piloto de reciclaje que ofrecen descuentos por monturas devueltas al final de su vida útil, integrando prácticas de economía circular.
Mercado de gafas de sol en Oriente Medio, África y Sudamérica
Sudamérica, Oriente Medio y África siguen teniendo poca penetración, pero son prometedoras. La volatilidad económica a veces frena las compras discrecionales, pero la mejora de la infraestructura de distribución está ampliando el acceso. Las zonas francas en los aeropuertos internacionales funcionan como puntos de prueba donde los viajeros experimentan con modelos premium antes de su disponibilidad nacional. Las marcas que forjan alianzas de ensamblaje local pueden eludir los aranceles de importación y reducir el riesgo de falsificación al acortar los plazos de suministro.

Panorama regulatorio
Las gafas de sol se rigen por normas de seguridad, etiquetado y rendimiento que afectan a las especificaciones de diseño y al acceso al mercado. En Estados Unidos, las gafas de sol sin receta están bajo la supervisión de la FDA y deben cumplir con los requisitos de lentes resistentes a los impactos y de etiquetado establecidos en 21 CFR 801.410, que funciona como un punto de control básico de cumplimiento para marcas de consumo masivo y de alta gama que venden a través de canales ópticos y minoristas.
A nivel mundial, la norma ISO 12312-1:2022 es una referencia técnica clave para las gafas de sol de uso general (afocales), ya que establece requisitos en torno a la protección contra la radiación solar y define las categorías de transmitancia de las lentes utilizadas en las declaraciones dirigidas al consumidor. En Europa, la adopción armonizada se apoya en implementaciones regionales como la norma BS EN ISO 12312-1:2022+A11:2024 (publicada en octubre de 2024). Los fabricantes también deben cumplir con las exigencias de seguridad relacionadas con las sustancias en contacto con la piel, lo que refuerza los controles sobre los insumos (por ejemplo, mezclas de acetato, recubrimientos y plastificantes) y fomenta la diferenciación mediante la verificación de la calidad y la trazabilidad.
Panorama competitivo
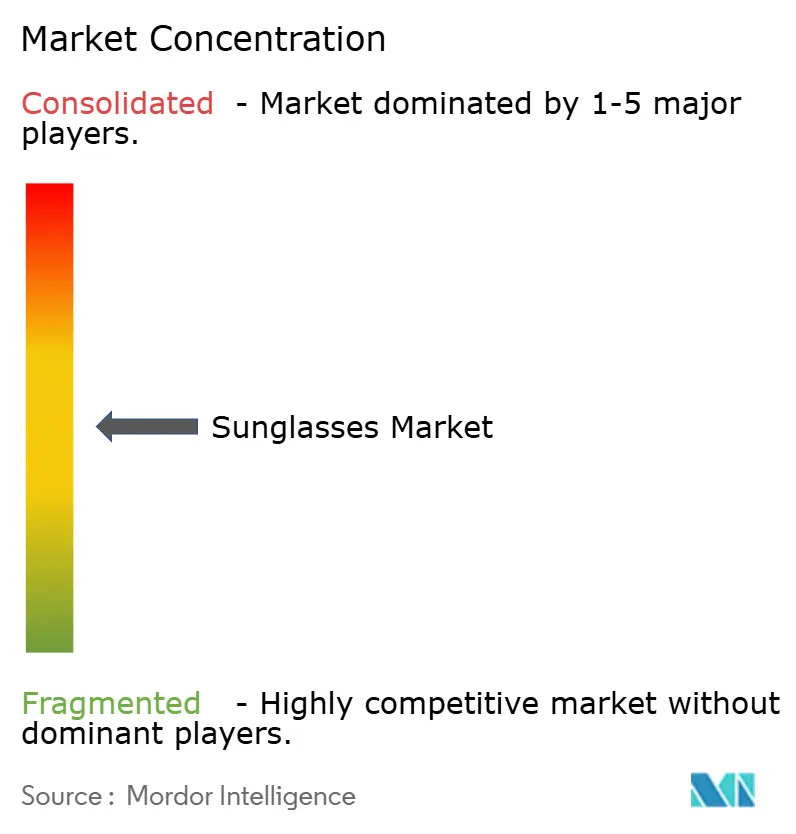
El mercado global de gafas de sol está moderadamente concentrado, con actores clave como EssilorLuxottica SA, Safilo Group SpA, Kering SA, Marcolin SpA y De Rigo Vision SpA. EssilorLuxottica, a la vanguardia, controla sinérgicamente la tecnología de lentes, el diseño de monturas y la distribución mayorista, con más de 18,000 tiendas. Este enfoque integrado no solo le otorga al conglomerado una ventaja competitiva sobre los proveedores de materias primas, sino que también refuerza su capacidad de marketing, manteniendo franquicias icónicas como Ray-Ban y Oakley. Además, su integración vertical acelera el lanzamiento de innovaciones, como Transitions Gen S, al acortar los ciclos de iteración mediante investigación interna y la retroalimentación con el sector minorista.
Kering Eyewear, Safilo Group, Marcolin y De Rigo Vision, mediante acuerdos de licencia, gestionan prestigiosas marcas de moda, transformando el valor de marca en lucrativas regalías por sus gafas. Mientras tanto, especialistas de tamaño mediano se abren nichos de mercado con un enfoque artesanal o de alto rendimiento. Las empresas emergentes de venta directa al consumidor aprovechan las ágiles plataformas en línea para ofrecer diseños asequibles, utilizando la información de las redes sociales para perfeccionar colores y formas. Si bien el auge de las gafas inteligentes impulsa a las empresas tecnológicas, las empresas ópticas consolidadas mantienen una ventaja competitiva gracias a su experiencia en calidad óptica y su conocimiento regulatorio, áreas en las que las empresas de electrónica de consumo suelen fallar.
Los principales actores del mercado de las gafas emplean estrategias como lanzamientos de productos, colaboraciones, expansiones y fusiones y adquisiciones para reforzar su cuota de mercado. Por ejemplo, en junio de 2025, Kering Eyewear fue noticia con la adquisición del fabricante italiano Lenti, una operación destinada a ampliar su capacidad industrial. Estas maniobras estratégicas no solo profundizan las capacidades de fabricación, sino que también reducen la dependencia de proveedores externos, protegen contra las fluctuaciones cambiarias y protegen la propiedad intelectual. Paralelamente, el acuerdo de licencia de una década de Safilo con Victoria Beckham no solo enriquece su cartera de productos de lujo, sino que también subraya la viabilidad continua de las licencias multimarca, especialmente cuando la integración vertical plantea desafíos económicos. Por lo tanto, el panorama competitivo se define por el delicado equilibrio entre un diseño creativo ágil y las exigencias de una producción intensiva en capital.
Líderes de la industria de las gafas de sol
-
Essilor Luxottica SA
-
Safilo Group SpA
-
Kering SA
-
De Rigo Vision SpA
-
Marcolin SpA
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Junio de 2026: EssilorLuxottica y Applied Materials anunciaron un acuerdo de desarrollo conjunto a largo plazo para acelerar el desarrollo de sistemas ópticos inteligentes para realidad aumentada y gafas inteligentes con IA, con el apoyo de un laboratorio especializado en el campus de Applied Materials. Esta colaboración fortalece la infraestructura tecnológica de las gafas inteligentes, lo que permite a los principales fabricantes de gafas influir en las hojas de ruta de los componentes en lugar de depender únicamente de sus socios de electrónica de consumo.
- Julio de 2025: Safilo Group anunció un acuerdo de licencia global de diez años con Victoria Beckham y renovó un acuerdo de licencia plurianual con Carolina Herrera. Estos acuerdos reforzaron la cartera de marcas de lujo de Safilo, impulsando una oferta premium y brindando a los minoristas colecciones de marca innovadoras en un mercado caracterizado por ciclos de moda rápidos.
- Diciembre de 2024: EssilorLuxottica lanzó los productos Transitions Gen S y Ray-Ban Change, que combinan la funcionalidad de las lentes dinámicas con la protección UV tradicional. Este lanzamiento impulsó la premiumización al incorporar características de rendimiento diferenciadas que se pueden comunicar en el punto de venta, tanto en ópticas físicas como en canales digitales.


Alcance y metodología
Las gafas de sol son una forma de protección ocular diseñada principalmente para evitar que los rayos UV y la luz visible de alta energía dañen o molesten los ojos. El mercado mundial de gafas de sol está segmentado por tipo de producto, usuario final, canal de distribución y geografía. Por tipo de producto, el mercado se segmenta en tipos polarizados y no polarizados. Por usuario final, el mercado se segmenta en hombres, mujeres y unisex. El canal de distribución se clasifica en tiendas minoristas fuera de línea y tiendas minoristas en línea. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, América del Sur, Oriente Medio y África. El dimensionamiento del mercado se ha realizado en términos de valor en USD para todos los segmentos mencionados anteriormente. Fuente:
| Polarizado |
| No polarizado |
| Hombres |
| Mujeres |
| Kids |
| Misa |
| Premium |
| Tiendas minoristas fuera de línea |
| Tiendas minoristas en línea |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Chile | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| Suecia | |
| Bélgica | |
| Polonia | |
| Netherlands | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Thailand | |
| Singapore | |
| Indonesia | |
| South Korea | |
| Australia | |
| New Zealand | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Sudáfrica | |
| Saudi Arabia | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Tipo de Producto | Polarizado | |
| No polarizado | ||
| Usuario final | Hombres | |
| Mujeres | ||
| Kids | ||
| Categorías del producto | Misa | |
| Premium | ||
| Canal de distribución | Tiendas minoristas fuera de línea | |
| Tiendas minoristas en línea | ||
| Geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| Suecia | ||
| Bélgica | ||
| Polonia | ||
| Netherlands | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Thailand | ||
| Singapore | ||
| Indonesia | ||
| South Korea | ||
| Australia | ||
| New Zealand | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Sudáfrica | ||
| Saudi Arabia | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||


Preguntas clave respondidas en el informe
¿Cuál es el valor global actual del mercado de gafas de sol?
El tamaño del mercado mundial de gafas de sol será de 23.01 millones de dólares en 2026 y se prevé que alcance los 31.06 millones de dólares en 2031.
¿Qué tipo de producto genera ventas?
Las lentes polarizadas lideran con el 81.02% de los ingresos de 2025, favorecidas por la reducción del deslumbramiento durante la conducción y los deportes al aire libre.
¿Qué región está creciendo más rápido?
Asia-Pacífico muestra el mayor impulso con una CAGR proyectada del 7.45 % hasta 2031, impulsada por el aumento de los consumidores de clase media y la adopción de la moda.
¿Cómo impactan los canales online en las ventas?
Las plataformas de comercio electrónico están creciendo a una CAGR del 8.33 % debido a las herramientas de prueba virtuales y los modelos directos al consumidor, aunque las tiendas fuera de línea aún dominan los volúmenes.
Última actualización de la página:



