

Tamaño y cuota de mercado del software de gestión de carbono en la cadena de suministro
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 3.60 mil millones |
| Tamaño del mercado (2031) | USD 7.96 mil millones |
| Tasa de crecimiento (2026 - 2031) | 17.20% CAGR |
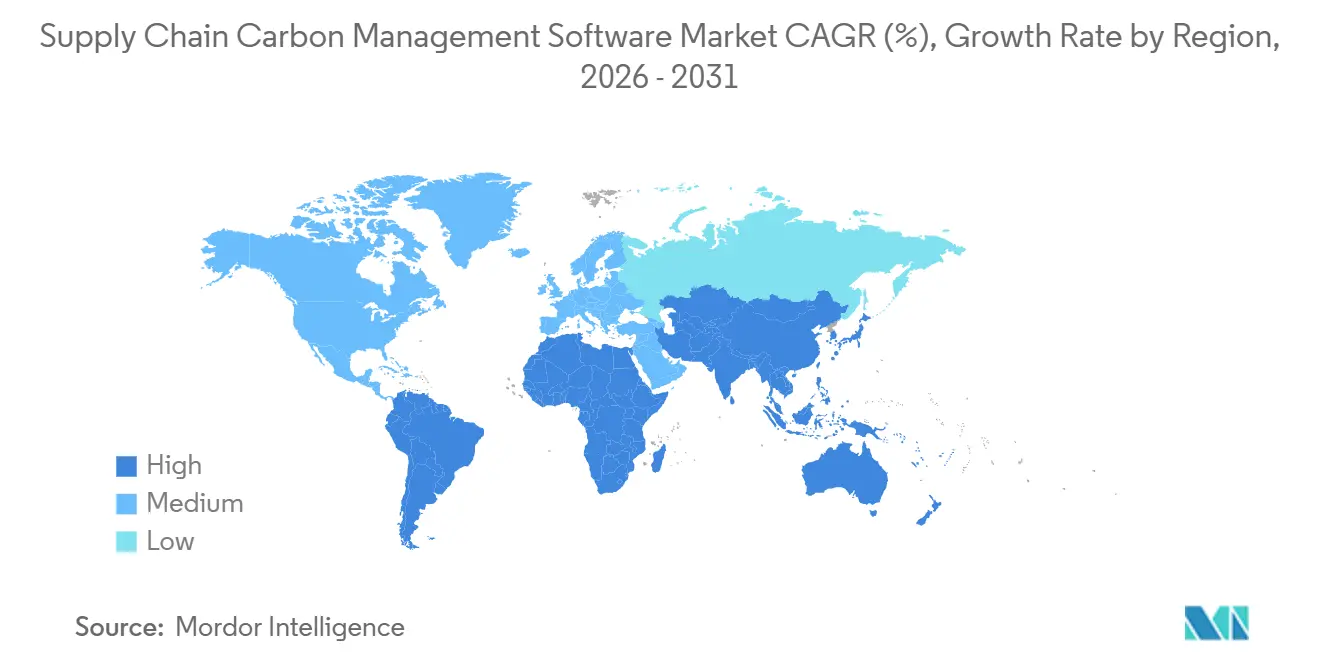
| Mercado de más rápido crecimiento | Europa |
| Mercado más grande | Asia-Pacífico |
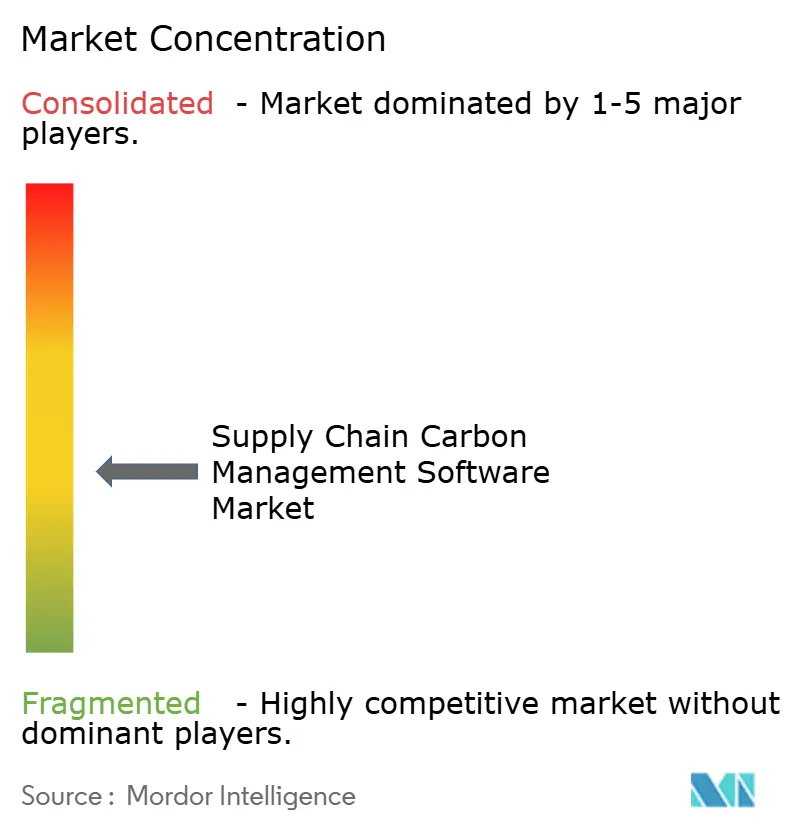
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de software de gestión de carbono en la cadena de suministro realizado por Mordor Intelligence
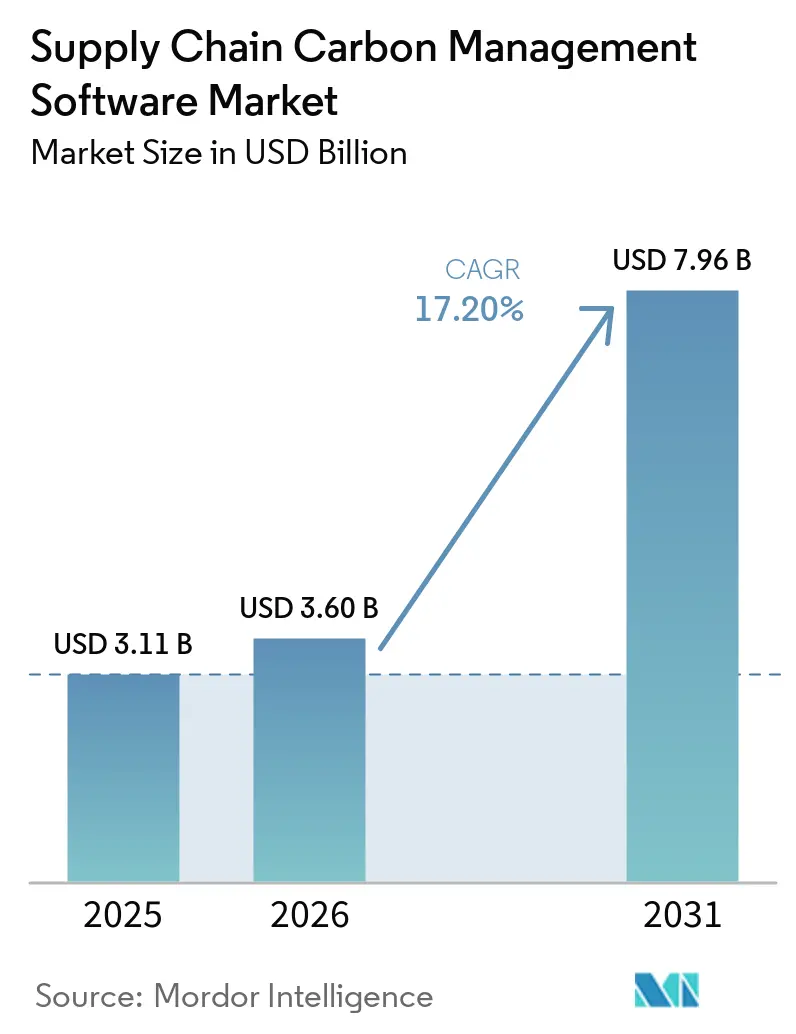
El mercado de software para la gestión del carbono en la cadena de suministro alcanzó un valor de 3.11 millones de dólares en 2025 y se estima que crecerá de 3.60 millones de dólares en 2026 a 7.96 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 17.20 % durante el período de pronóstico (2026-2031). Este mercado está evolucionando desde los primeros casos de uso para la generación de informes hacia un uso operativo más amplio, ya que las grandes empresas ahora necesitan datos de emisiones listos para auditoría en redes de proveedores de múltiples niveles. Las normas de divulgación obligatoria en Europa, los requisitos más estrictos de carbono a nivel de producto y la mayor atención de los inversores están impulsando las decisiones sobre software, pasando de la fase de evaluación a los ciclos de compra en tiempo real. El mercado también se beneficia de un cambio en las expectativas de los compradores, donde las empresas ya no buscan una herramienta de informes limitada, sino plataformas que conecten los datos de carbono con los sistemas de compras, logística, finanzas y planificación. Esto aumenta el valor de los proveedores que pueden combinar la recopilación de datos de proveedores, el cálculo de emisiones, el modelado de escenarios y la automatización del flujo de trabajo en un solo sistema. Es probable que la siguiente fase de crecimiento provenga de compradores que ya han establecido bases de medición y que ahora necesitan herramientas de planificación, servicios gestionados y capacidades de interacción con proveedores que conviertan los datos en acciones.
Conclusiones clave del informe
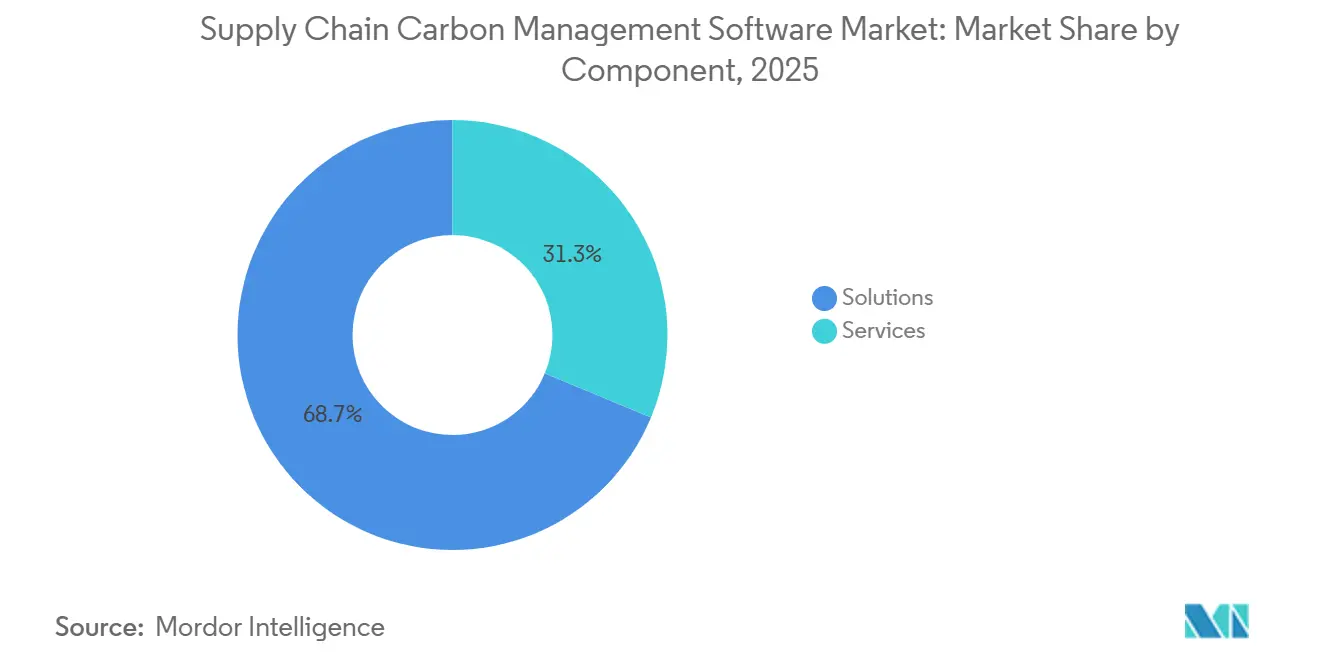
- Por componentes, el mercado de software de gestión de carbono de la cadena de suministro vio cómo las soluciones lideraban con una cuota de ingresos del 68.74 % en 2025, mientras que se prevé que los servicios se expandan a una tasa de crecimiento anual compuesta del 17.65 % hasta 2031.
- En cuanto al modo de implementación, la nube representó el 65.12% de la cuota de mercado en 2025, mientras que se prevé que la implementación híbrida registre la mayor tasa de crecimiento anual compuesto (CAGR) con un 17.85% hasta 2031.
- Por tamaño de empresa, las grandes empresas representaron el 63.45% del mercado en 2025, mientras que se prevé que las pymes crezcan más rápidamente, con una tasa de crecimiento anual compuesta del 17.42% hasta 2031.
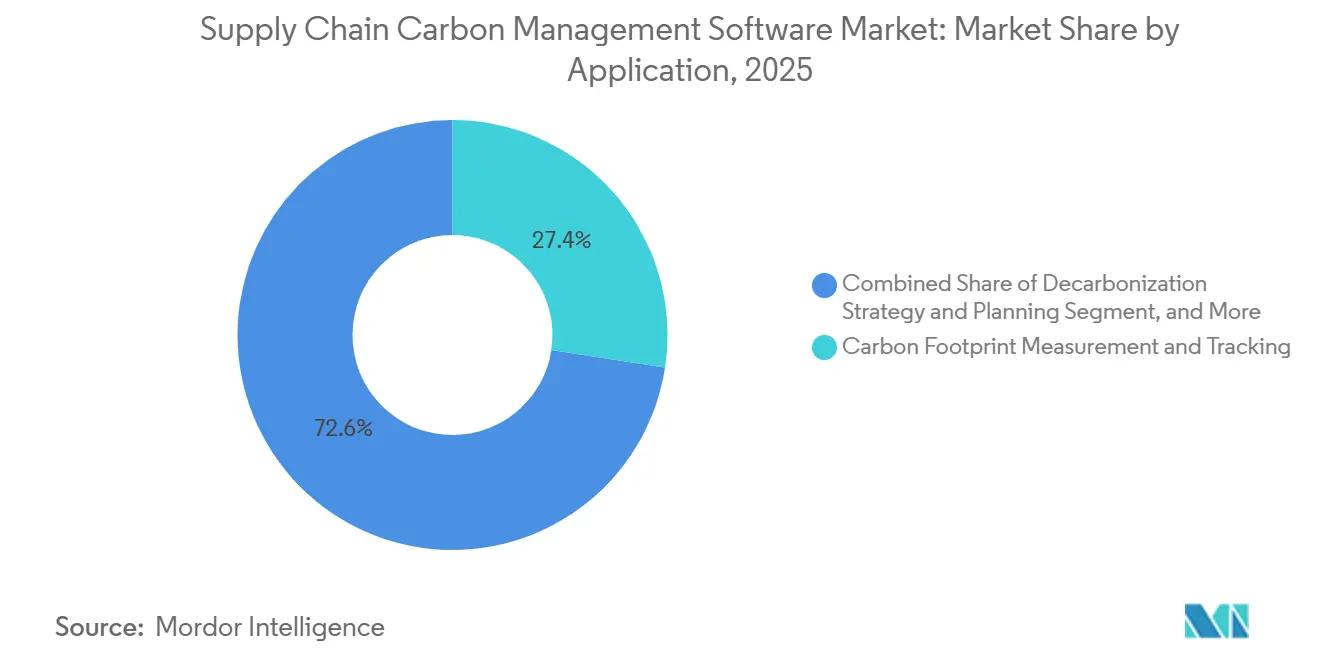
- En cuanto a las aplicaciones, la medición y el seguimiento de la huella de carbono captaron una cuota del 27.41 % en 2025, mientras que se prevé que la estrategia y la planificación de la descarbonización se expandan a una tasa de crecimiento anual compuesta del 18.05 % hasta 2031.
- Por sector de uso final, la industria manufacturera representó el 28.63% del mercado en 2025, mientras que se prevé que el comercio minorista y el comercio electrónico registren la tasa de crecimiento anual compuesta (CAGR) más rápida, del 17.92%, hasta 2031.
- Geográficamente, Europa acaparaba el 34.56% de la cuota de mercado del software de gestión de carbono de la cadena de suministro en 2025, mientras que se prevé que Asia-Pacífico registre la mayor tasa de crecimiento anual compuesto (CAGR) con un 18.12% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de software para la gestión del carbono en la cadena de suministro
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la presión para divulgar información sobre el Alcance 3 en las cadenas de suministro globales. | + 4.5% | Global | Corto plazo (≤ 2 años) |
| Adopción de la armonización de datos de proveedores basada en IA | + 3.2% | Global | Mediano plazo (2-4 años) |
| Preparación para la obtención del Pasaporte Digital de Producto en la Fabricación Orientada a la Exportación | + 2.8% | Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Programas de descarbonización impulsados por las compras en grandes empresas | + 2.0% | Norteamérica y europa | Corto plazo (≤ 2 años) |
| Integración del flujo de trabajo de créditos de carbono y precios internos del carbono | + 1.5% | Norteamérica y europa | Mediano plazo (2-4 años) |
| Análisis de carbono integrado en suites ERP y de adquisiciones | + 1.2% | Global | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la presión para divulgar información sobre el Alcance 3 en las cadenas de suministro globales.
El mercado de software de gestión de carbono de la cadena de suministro está experimentando una fuerte demanda por parte de empresas que ahora necesitan divulgaciones de Alcance 3 más rigurosas en sus redes de proveedores globales. Los primeros declarantes de CSRD informaron datos de Alcance 3 del año fiscal 2024 en 2025, creando un punto de referencia en vivo para el nivel de evidencia y repetibilidad que los declarantes posteriores ahora deben cumplir. ESRS E1 mantuvo el Alcance 3 en el centro de la presentación de informes climáticos, lo que significa que las empresas aún necesitan evaluar todas las categorías relevantes y aplicar métodos consistentes año tras año. [1] Normative, “Scope 3 Reporting: CSRD and SBTi Requirements (2026),” Normative, normative.io Este requisito es difícil de gestionar en archivos manuales porque los datos de los proveedores provienen de muchos sistemas, geografías y formatos de informes. El marco de divulgación climática de California está intensificando la misma presión sobre las multinacionales con sede en EE. UU., por lo que el mercado de software de gestión de carbono de la cadena de suministro ya no está siendo moldeado únicamente por Europa. El resultado es una transición más rápida hacia plataformas que pueden recopilar datos de proveedores, aplicar factores de emisiones, mantener registros de auditoría y respaldar informes listos para la garantía a gran escala.
Adopción de la armonización de datos de proveedores basada en IA
El mercado de software para la gestión del carbono en la cadena de suministro también se está expandiendo porque las empresas tienen menos problemas con la falta de datos que con la inconsistencia de los mismos. Los registros de emisiones de los proveedores suelen estar dispersos en facturas, registros de productos, bases de datos del ciclo de vida y exportaciones de ERP, y cada fuente utiliza diferentes unidades, límites y supuestos. Esto convierte la armonización en una tarea central del software, en lugar de una función de apoyo. En marzo de 2026, EcoVadis y Watershed se asociaron para combinar los datos primarios de los proveedores con una calificación de confiabilidad automatizada, lo que demuestra cómo el mercado se está orientando hacia la puntuación de confianza y la verificación de evidencias, en lugar de la simple recopilación de datos. En mayo de 2026, EcoVadis amplió la misma red a través de Workiva, conectando aún más los datos de carbono de los proveedores con flujos de trabajo de informes que requieren resultados listos para auditoría. Como resultado, el mercado de software para la gestión del carbono en la cadena de suministro está premiando a los proveedores que pueden clasificar la calidad de los datos, detectar valores atípicos y trasladar grandes volúmenes de datos de proveedores a procesos de aseguramiento formales. [2] EcoVadis, “EcoVadis y Watershed se asocian para cerrar la brecha de datos de Alcance 3”, EcoVadis, resources.ecovadis.com
Preparación para la obtención del Pasaporte Digital de Producto en la Fabricación Orientada a la Exportación
El mercado de software para la gestión del carbono en la cadena de suministro está encontrando una nueva vía de crecimiento gracias a la preparación de pasaportes digitales de productos en la fabricación orientada a la exportación. El Reglamento de Ecodiseño para Productos Sostenibles de la UE ha puesto en marcha una implementación gradual de los pasaportes de productos en múltiples categorías, lo que impulsa a los fabricantes a desarrollar una infraestructura de datos de carbono de productos antes de lo que exigen muchas normativas nacionales. Esto es importante porque los exportadores necesitan más que el total de emisiones corporativas; necesitan información sobre la huella de carbono de los productos a nivel de unidad de mantenimiento de existencias que pueda compartirse a lo largo de las cadenas de valor. Los proveedores de los sectores automotriz, electrónico, metalúrgico y de bienes industriales están particularmente expuestos, ya que sus productos fluyen a través de complejas cadenas de suministro y llegan a destinos de exportación estrictamente regulados. Por lo tanto, el mercado de software para la gestión del carbono en la cadena de suministro está experimentando una mayor demanda de módulos que admitan cálculos a nivel de producto, control de la documentación y trazabilidad de proveedores, en lugar de solo informes a nivel empresarial. Este cambio hace que la funcionalidad especializada de la huella de carbono del producto sea más importante en la selección de software, especialmente para los fabricantes que abastecen a compradores europeos. [3] EU Digital Product Passport Tracker, “Digital Product Passport Delegated Acts Tracker”, EU Digital Product Passport Tracker, eudigitalproductpassport.org
Programas de descarbonización impulsados por las compras en grandes empresas
El mercado de software para la gestión del carbono en la cadena de suministro también se ve impulsado por los equipos de compras, que ahora utilizan datos de carbono en sus decisiones diarias de aprovisionamiento. Las grandes empresas ya no consideran la descarbonización como una tarea de sostenibilidad independiente que se lleva a cabo una vez finalizadas las compras y las operaciones. Están incorporando las puntuaciones de carbono de los proveedores en los flujos de trabajo de aprovisionamiento para que el precio, la calidad y las emisiones puedan revisarse conjuntamente. El Green Ledger de SAP y sus capacidades de sostenibilidad vinculadas al ERP demuestran cómo los proveedores se están posicionando en torno a este caso de uso operativo, donde los datos de carbono se registran en los sistemas financieros y de compras, en lugar de almacenarse en una capa de informes independiente. Este modelo es relevante para el mercado de software de gestión del carbono en la cadena de suministro, ya que los compradores buscan sistemas que influyan en el aprovisionamiento, la planificación de la producción y la selección de proveedores en tiempo real. Además, favorece a los proveedores que pueden reducir la fricción de la integración y mostrar una conexión directa entre los datos de emisiones y las decisiones comerciales.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Grandes deficiencias en los datos de los proveedores y mala calidad del factor de emisiones. | -2.8% | Global | Mediano plazo (2-4 años) |
| Dificultades de integración con sistemas ERP, TMS y MES heredados | -2.1% | Global | Mediano plazo (2-4 años) |
| Preocupaciones sobre ciberseguridad y privacidad de datos de nivel de auditoría | -1.2% | Europa y América del Norte | Mediano plazo (2-4 años) |
| Sensibilidad presupuestaria entre compradores de tamaño mediano y pymes. | -0.8% | Global | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Grandes deficiencias en los datos de los proveedores y mala calidad del factor de emisiones.
La principal limitación práctica en el mercado del software de gestión de carbono de la cadena de suministro sigue siendo la calidad de los datos de los proveedores. Muchas empresas aún dependen de estimaciones secundarias porque los proveedores no proporcionan datos primarios completos sobre las emisiones, o lo hacen en formatos que no se pueden verificar fácilmente. Esto debilita la calidad de los informes y limita el valor de las herramientas de planificación posteriores. El desafío se agrava cuando los factores de emisión genéricos no reflejan las condiciones a nivel de sitio o país, lo que puede distorsionar significativamente las líneas de base de carbono para las cadenas de suministro globales. SAP abordó parte de este problema en sus actualizaciones de 2026 al agregar más factores específicos por país para productos agrícolas e industriales, lo que indica que la demanda de los compradores de mayor detalle geográfico está creciendo. Hasta que mejore la participación de los proveedores y las bibliotecas de factores de emisión sean más precisas, el mercado del software de gestión de carbono de la cadena de suministro seguirá enfrentando una adopción más lenta entre las empresas con redes de abastecimiento fragmentadas. [4] SAP Community, “SAP Sustainability Footprint Management: Q1-26 Updates and Highlights,” SAP Community, community.sap.com
Dificultades de integración con sistemas ERP, TMS y MES heredados
El mercado de software para la gestión del carbono en la cadena de suministro también enfrenta una adopción más lenta en aquellos casos donde los sistemas empresariales centrales son antiguos, altamente personalizados o están poco estandarizados. Los cálculos de carbono dependen de datos operativos de los sistemas ERP, de transporte, fabricación y de compras, y muchas empresas carecen de flujos de datos limpios entre estos entornos. Esto eleva el costo del proyecto, alarga los plazos de implementación y aumenta el riesgo de que los compradores retrasen las compras hasta que la integración sea más sencilla. La investigación señaló que las empresas a menudo tienen dificultades no solo con las interfaces técnicas, sino también con una infraestructura de información débil y una baja estandarización de datos en los sistemas que alimentan los informes de emisiones. El problema es especialmente grave en grandes empresas con sistemas locales complejos y en empresas medianas sin equipos de integración dedicados. Por esta razón, el mercado de software para la gestión del carbono en la cadena de suministro está otorgando cada vez más importancia a las plataformas preparadas para API, los conectores preconfigurados y las arquitecturas nativas de ERP que reducen la fricción en la implementación.
Análisis de segmento
Por componentes: Los servicios cobran impulso a medida que aumenta la complejidad del alcance 3.
Las soluciones representaron el 68.74 % de los ingresos de 2025 en el mercado de software de gestión de carbono de la cadena de suministro, siendo las licencias de software el componente más importante del gasto. Este liderazgo reflejó los patrones iniciales de compra empresarial, en los que las empresas primero aseguraron la plataforma central necesaria para la medición de emisiones, la captura de datos de proveedores y los controles de informes. Los compradores también prefirieron las soluciones porque establecían un modelo de datos común que posteriormente podía respaldar la garantía, la planificación y el análisis a nivel de producto. En la etapa inicial de desarrollo de la industria del software de gestión de carbono de la cadena de suministro, este enfoque centrado en la plataforma tenía sentido porque las grandes empresas necesitaban un sistema estable antes de incorporar soporte de consultoría externa. El segmento de soluciones también se benefició de la entrega SaaS, que permitió a las empresas incorporar más rápidamente y actualizar sus sistemas con mayor facilidad en redes de proveedores distribuidas.
Se prevé que el segmento de servicios crezca a una tasa de crecimiento anual compuesta (TCAC) del 17.65 % hasta 2031, lo que lo convierte en el componente de mayor crecimiento. Este aumento demuestra que muchas empresas han superado la fase inicial de compra de software y ahora necesitan ayuda para utilizarlo en ecosistemas de proveedores complejos. Los flujos de trabajo de garantía de la CSRD, la comunicación con los proveedores, la limpieza de datos y la conciliación de factores de emisión son tareas que requieren mucho trabajo y que los equipos internos a menudo no pueden asumir. La alianza entre ERM y Carbmee refleja este cambio al combinar las capacidades del software con la ejecución basada en servicios para impulsar la reducción del Alcance 3 en las cadenas de valor de la fabricación. Por lo tanto, el mercado del software de gestión del carbono en la cadena de suministro se está orientando hacia un modelo en el que los servicios van más allá de la configuración e incluyen la gestión continua de datos, la colaboración con los proveedores y el seguimiento de la descarbonización. Este patrón fortalece a los proveedores y socios que pueden respaldar ciclos de implementación prolongados y ofrecer resultados medibles una vez finalizado el despliegue inicial.
Por modo de despliegue: la arquitectura híbrida equilibra el control y la escalabilidad.
La implementación en la nube representó el 65.12 % de los ingresos de 2025 en el mercado de software de gestión de carbono de la cadena de suministro, convirtiéndose en el modelo de entrega dominante. Las plataformas en la nube ganaron cuota de mercado tempranamente al permitir la ingesta automatizada de datos de los sistemas de compras, finanzas y logística sin necesidad de una infraestructura interna extensa. También satisfacen las necesidades de los equipos de sostenibilidad que buscan una configuración más rápida, menores costos iniciales y una expansión más sencilla a través de las redes de proveedores. Para muchas empresas medianas que adoptaron estos sistemas, la nube redujo la carga de mantener servidores internos al tiempo que satisfacía las necesidades de informes en tiempo real. El liderazgo de la nube en el mercado de software de gestión de carbono de la cadena de suministro también refleja la rapidez con la que evolucionan los requisitos regulatorios y de informes, ya que los compradores valoran las actualizaciones frecuentes y la implementación más sencilla de nuevas funciones.
Se prevé que la implementación híbrida crezca a una tasa de crecimiento anual compuesta (TCAC) del 17.85 % hasta 2031, lo que la convierte en la modalidad de mayor crecimiento. Este crecimiento proviene de empresas que necesitan conectividad a escala de nube, pero que aún deben mantener datos confidenciales de proveedores u operaciones dentro de entornos regionales controlados. Este requisito es particularmente relevante en Europa, donde la gobernanza de datos y las expectativas de residencia influyen en las decisiones de diseño del sistema. La arquitectura de gestión de huella de SAP demuestra esta tendencia, ya que las empresas pueden calcular datos de carbono en entornos de nube y publicar los resultados en sistemas locales cuando sea necesario. Las implementaciones locales aún desempeñan un papel importante en defensa, gobierno y cadenas de suministro estrictamente reguladas, pero se ajustan menos a la necesidad de una rápida incorporación de proveedores y actualizaciones continuas. Como resultado, el mercado de software de gestión de carbono para la cadena de suministro favorece cada vez más los modelos híbridos que combinan el control del cumplimiento con una escalabilidad práctica.
Por tamaño de empresa: las pymes se expanden más rápido a medida que la presión del cumplimiento normativo se traslada a los sectores inferiores.
Las grandes empresas representaron el 63.45 % de los ingresos de 2025 en el mercado de software de gestión de carbono de la cadena de suministro, lo que las convierte en el principal grupo comprador. Su liderazgo se debió a presupuestos más elevados, una mayor presencia de proveedores y una exposición directa a obligaciones de informes formales, como la CSRD y los requisitos relacionados del Alcance 3. Estas empresas contaban con la capacidad para invertir en implementaciones de plataformas completas, integración de sistemas y programas de colaboración con proveedores antes de que las empresas más pequeñas entraran en el sector. Además, generaron la primera gran ola de demanda en la industria del software de gestión de carbono de la cadena de suministro al convertir la medición de emisiones en un proceso empresarial estructurado. Dado que muchas operan en varias regiones y con miles de proveedores, necesitaban una gobernanza de datos sólida antes que el resto del mercado.
Se prevé que las pymes crezcan a una tasa de crecimiento anual compuesta (TCAC) del 17.42 % hasta 2031, lo que las convierte en el segmento de mayor crecimiento del mercado empresarial. Este crecimiento se debe menos a la regulación directa y más a las exigencias de los clientes, especialmente de los compradores más grandes, que ahora necesitan datos primarios a nivel de proveedor. Muchas empresas pequeñas se ven obligadas a informar sobre sus emisiones de carbono porque abastecen a empresas que ya se enfrentan a requisitos de divulgación, gestión de emisiones de carbono o descarbonización. Entre las barreras persistentes para las pymes se incluyen la complejidad de las herramientas, las limitaciones lingüísticas y los altos costes de implementación, lo que explica por qué la adopción aún depende de un software más sencillo y un soporte de incorporación más claro. Los resultados de Stocktake también mostraron que las pymes que utilizan herramientas digitales de carbono tenían más probabilidades de contar con sistemas de informes formales y un mejor acceso a la financiación verde, lo que sugiere que la adopción de software tiene una lógica financiera que va más allá del mero cumplimiento normativo. Para el mercado del software de gestión de carbono de la cadena de suministro, esto significa que la próxima ola de adopción podría provenir de proveedores más pequeños que necesitan herramientas asequibles, flujos de trabajo guiados y enlaces directos a las solicitudes de informes de los clientes.
Aplicación: Las herramientas de planificación ganan terreno más allá de la medición.
La medición y el seguimiento de la huella de carbono representaron el 27.41 % de los ingresos por aplicaciones en 2025 en el mercado de software de gestión de carbono de la cadena de suministro, lo que la convierte en la capa de aplicación más importante. Esta posición refleja la necesidad de que las empresas establezcan una base de referencia antes de poder informar, comparar proveedores o planificar reducciones. Las herramientas de medición suelen ser las primeras en implementarse, ya que organizan los datos de actividad, mapean los factores de emisión y crean un motor de cálculo repetible. También sirven de base para módulos posteriores, como la gestión de proveedores, la revisión de riesgos climáticos y el análisis de la huella de carbono de los productos. En la práctica, el mercado de software de gestión de carbono de la cadena de suministro sigue comenzando con la medición, ya que ningún flujo de trabajo de descarbonización más amplio puede funcionar sin datos de referencia fiables.
Se prevé que la estrategia y la planificación de la descarbonización crezcan a una tasa de crecimiento anual compuesta (TCAC) del 18.05 % hasta 2031, convirtiéndose así en la aplicación de mayor crecimiento. Este cambio demuestra que los compradores están bajo presión para pasar de los inventarios de emisiones a planes de reducción que puedan justificarse con datos. Los consejos de administración, los inversores y los reguladores ahora esperan más que simples divulgaciones, y los proveedores de software están respondiendo añadiendo análisis de escenarios, planificación de objetivos y herramientas para la definición de rutas de reducción. El Agente de Optimización de la Huella de Carbono de SAP ejemplifica esta tendencia, ya que puede simular los resultados de las emisiones en productos, plantas y cadenas de suministro en mucho menos tiempo que los enfoques anteriores. La evaluación de la huella de carbono de los productos, la colaboración con los proveedores y la elaboración de informes de emisiones siguen siendo aplicaciones complementarias importantes, especialmente en la fabricación y el comercio minorista, donde la transparencia de la cadena de suministro se está integrando cada vez más en el nivel de producto. Por lo tanto, el mercado del software de gestión del carbono en la cadena de suministro está pasando de un enfoque centrado en la elaboración de informes a un enfoque más amplio de planificación y ejecución que respalda las decisiones operativas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por sector de uso final: La manufactura lidera mientras que el comercio minorista y el comercio electrónico se aceleran.
El sector manufacturero representó el 28.63 % de los ingresos por uso final en 2025 en el mercado de software de gestión de carbono de la cadena de suministro, convirtiéndose en el sector vertical más grande. Los fabricantes se enfrentan a algunos de los desafíos más complejos en materia de datos de carbono, ya que obtienen insumos físicos de múltiples niveles, países y plantas de producción. Esta complejidad se ve intensificada por las necesidades de verificación de CBAM, las divulgaciones de Alcance 3 Categoría 1 y la creciente demanda de visibilidad del carbono a nivel de producto. Los compradores del sector manufacturero también necesitan sistemas que puedan conectar las adquisiciones, las operaciones de planta y los datos de producto, en lugar de generar únicamente totales de emisiones corporativas. Como resultado, el sector manufacturero acaparó la mayor cuota del mercado de software de gestión de carbono de la cadena de suministro en 2025, debido a la urgencia que enfrenta para lograr la trazabilidad en múltiples niveles y la gestión del carbono de los productos.
Se prevé que el comercio minorista y el comercio electrónico crezcan a una tasa de crecimiento anual compuesta (TCAC) del 17.92 % hasta 2031, convirtiéndose así en el sector vertical de mayor crecimiento. Los grandes minoristas están impulsando una mayor transparencia de los proveedores en los procesos de incorporación y abastecimiento, especialmente donde los productos de marca propia y las amplias redes de proveedores generan desafíos de visibilidad de Alcance 3. Estas empresas también se enfrentan a una creciente presión para respaldar la comunicación sobre el carbono a nivel de producto y la planificación de surtidos más sostenibles. El transporte y la logística, la energía y los servicios públicos, la alimentación y las bebidas, las TI y las telecomunicaciones, el sector financiero, la construcción y las infraestructuras, y el gobierno y el sector público también conforman importantes grupos de demanda, cada uno con su propio mecanismo de informes y modelo de datos. La integración de HowGood y Sweep pone de manifiesto cómo los compradores de alimentos y bebidas están accediendo a grandes conjuntos de datos sobre la huella de carbono de los productos dentro de flujos de trabajo de sostenibilidad más amplios. Entre estos usuarios finales, el mercado de software de gestión del carbono de la cadena de suministro es el que crece más rápidamente, ya que la visibilidad de los proveedores, los requisitos de huella de carbono de los productos y la toma de decisiones operativas convergen en un único entorno de software.
Análisis geográfico
Europa representó el 34.56 % de los ingresos en 2025, lo que la consolidó como líder en el mercado de software de gestión de carbono en la cadena de suministro. La región fue la que más avanzó desde la planificación de políticas hasta su implementación práctica, dado que las grandes empresas ya han completado los ciclos completos de informes de Alcance 3 bajo los requisitos vinculados a la Directiva sobre Gestión de Carbono en la Cadena de Suministro (CSRD). El mercado europeo de software de gestión de carbono en la cadena de suministro también se beneficia del efecto combinado de la CSRD, el Sistema de Comercio de Emisiones de la UE, el CBAM y la preparación del pasaporte de producto, que en conjunto generan necesidades de datos tanto a nivel corporativo como de producto. Alemania destaca porque sus cadenas de suministro automotrices e industriales se enfrentan a una alta exposición tanto a las exigencias de huella de carbono de los productos como a los profundos requisitos de recopilación de datos de los proveedores. Francia y los Países Bajos también siguen siendo importantes centros de demanda debido a la adopción de informes, la actividad de importación y exportación y una alta concentración de grandes empresas.
América del Norte representó el segundo mercado regional más grande, impulsado por las multinacionales estadounidenses, las normativas de divulgación de California y el fuerte compromiso voluntario de las grandes empresas con el cumplimiento de objetivos. Los compradores en Estados Unidos siguen invirtiendo porque necesitan sistemas que permitan la contabilidad de emisiones a nivel empresarial en redes de proveedores complejas, tanto nacionales como internacionales. Canadá presenta una necesidad similar debido a la fijación de precios del carbono y los requisitos de informes de clientes transfronterizos, que favorecen el uso de software con lógica de informes multijurisdiccionales. América del Sur se mantiene a la vanguardia en la adopción de estas tecnologías, pero Brasil está cobrando impulso a medida que aumentan las expectativas de sostenibilidad corporativa y la actividad de las finanzas verdes impulsa la elaboración de informes de emisiones estructurados.
Se prevé que la región de Asia-Pacífico registre la tasa de crecimiento anual compuesta (CAGR) más rápida, del 18.12%, hasta 2031, lo que la convierte en la región de mayor crecimiento en el mercado de software de gestión de carbono de la cadena de suministro. La región está siendo moldeada por las políticas climáticas nacionales y por las necesidades de cumplimiento vinculadas a las exportaciones de clientes en Europa y América del Norte. China está impulsando el Alcance 3 y los datos de carbono empresariales a un lugar más prioritario en la agenda a través de sus objetivos de doble carbono y la evolución más amplia de su marco de comercio de emisiones. India está generando impulso a través del marco de Conservación de Energía, el Esquema de Comercio de Créditos de Carbono y las expectativas de BRSR Core para las empresas cotizadas. Japón respalda la demanda premium a través de la financiación de GX, la orientación sobre sostenibilidad y la presión de divulgación de las empresas cotizadas, mientras que Oriente Medio y África están comenzando a ver una tracción más temprana a través de los esfuerzos de descarbonización empresarial vinculados a la Visión Saudí 2030, el objetivo de EAU de cero emisiones netas para 2050 y el desarrollo de políticas de carbono en Sudáfrica y Nigeria.
Panorama competitivo
El mercado de software para la gestión del carbono en la cadena de suministro está moderadamente fragmentado, con una competencia dividida entre grandes proveedores de plataformas empresariales y proveedores especializados en software para la gestión del carbono. El primer grupo incluye nombres de empresas tecnológicas y de software empresarial de amplio alcance como IBM, SAP, Microsoft, Schneider Electric, Salesforce, Workiva, Wolters Kluwer, Cority y Sphera. El segundo grupo incluye especialistas centrados en la cadena de suministro como Watershed, Persefoni AI, Greenly, Sweep, Carbmee, SINAI Technologies, Plan A y Carbon Direct. Esta estructura implica que los compradores suelen comparar la profunda integración y la amplitud de la plataforma con la velocidad, la especialización y el desarrollo más rápido de funcionalidades. También significa que el mercado se mantiene activo tanto en la creación de alianzas como en adquisiciones estratégicas.
Los movimientos recientes demuestran que los proveedores están fortaleciendo sus posiciones mediante la expansión del ecosistema y la consolidación selectiva. EcoVadis conectó su Red de Datos de Carbono con Watershed en marzo de 2026 y con Workiva en mayo de 2026, fortaleciendo así el flujo de datos primarios de proveedores hacia flujos de trabajo más amplios de informes y aseguramiento. Green Project Technologies adquirió la plataforma Emitwise en julio de 2025, añadiendo capacidades automatizadas de huella de carbono de productos y participación de proveedores a su oferta existente. La adquisición por parte de Makersite de la plataforma SiGREEN de Siemens, efectiva a partir del 1 de junio de 2026, demostró que los operadores especializados están ganando relevancia en el intercambio de datos de huella de carbono de productos y cadena de suministro. SAP también amplió su funcionalidad de sostenibilidad en 2026 con nuevos agentes de IA, reforzando el valor de la planificación y simulación de emisiones vinculadas a ERP.
La competencia se centra cada vez más en tres temas: armonización de datos basada en IA, integración nativa en ERP y redes de socios interoperables. Los proveedores que pueden validar los datos de los proveedores, reducir el trabajo de integración y admitir flujos de trabajo de carbono a nivel de producto están mejorando su posición en la lista de finalistas. Los estándares y los marcos de intercambio también están adquiriendo mayor importancia, ya que los compradores de los sectores automotriz e industrial buscan software que pueda transferir datos a través de ecosistemas de cadena de suministro compartidos. El reconocimiento de Cority como líder en 2026 demostró que los compradores aún valoran el diseño de flujos de trabajo, los permisos granulares y las amplias bibliotecas de factores de emisión, junto con las nuevas funciones de IA. ENGIE SA es menos relevante como nombre del grupo principal de pares porque es principalmente una empresa de servicios energéticos en lugar de un proveedor de software especializado, mientras que Emitwise dejó de operar como participante independiente del mercado tras la venta de su plataforma a Green Project Technologies en julio de 2025. En términos prácticos, el mercado está premiando a los proveedores que pueden combinar una infraestructura de datos confiable, ecosistemas de socios sólidos y usabilidad operativa en adquisiciones, informes y planificación.
Líderes del sector en software para la gestión del carbono en la cadena de suministro
IBM Corporation
SAP SE
Microsoft Corporation
Schneider Electric SE
Salesforce, Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: SAP fue nombrada líder por segunda vez en el informe IDC MarketScape: Worldwide Carbon Accounting and Management Applications 2026 Vendor Assessment (abril de 2026), en reconocimiento a su enfoque integrado en el sistema ERP que unifica los datos financieros, operativos y de sostenibilidad bajo un único marco de gobernanza.
- Mayo de 2026: SAP anunció nuevos agentes de IA para la sostenibilidad en Sapphire 2026 el 15 de mayo de 2026, incluido el Agente de Optimización de la Huella Ecológica, que agrega datos de Alcance 1, 2 y 3 de productos, plantas y cadenas de suministro, reduciendo el tiempo de simulación de escenarios de carbono de aproximadamente 1 día a 20 minutos. La disponibilidad general del conjunto completo de agentes de IA está prevista para finales de 2026, lo que supone una expansión significativa de las capacidades de la plataforma de sostenibilidad de la cadena de suministro de SAP.
- Mayo de 2026: EcoVadis y Workiva anunciaron una alianza estratégica el 12 de mayo de 2026, integrando los datos de carbono de los proveedores primarios de EcoVadis, provenientes de su Red de Datos de Carbono, directamente en la plataforma de informes con inteligencia artificial de Workiva. Esta alianza permite a los clientes empresariales de ambas compañías reemplazar las estimaciones promedio del sector con datos verificados de Alcance 3 específicos de cada proveedor, lo que facilita la ejecución de informes en los flujos de trabajo de CSRD y CDP, garantizando así la auditoría.
- Mayo de 2026: IBM anunció la disponibilidad general de la API de emisiones de Envizi el 28 de abril de 2026, lo que permite a organizaciones, desarrolladores y proveedores de software integrar cálculos de emisiones alineados con el Protocolo de Gases de Efecto Invernadero (GHG Protocol) directamente en sistemas, flujos de trabajo y productos existentes. La API extiende los datos de factores de emisión gestionados por Envizi a aplicaciones de terceros, ampliando el alcance del ecosistema de la plataforma más allá de las implementaciones empresariales independientes.
Alcance del informe de mercado global de software de gestión de carbono en la cadena de suministro
El mercado de software para la gestión del carbono en la cadena de suministro comprende plataformas y servicios que permiten a las organizaciones medir, monitorear y reducir las emisiones de carbono a lo largo de sus cadenas de suministro. Estas soluciones ofrecen funcionalidades como contabilidad de carbono y seguimiento de emisiones, gestión del desempeño ESG y de sostenibilidad de los proveedores, informes de transparencia y divulgación, y análisis avanzados para pronósticos y modelado de escenarios. Al integrar la inteligencia del carbono en los flujos de trabajo de compras, logística y gestión de proveedores, estas plataformas ayudan a las empresas a cumplir con las regulaciones ESG, mejorar la resiliencia de la cadena de suministro y alinearse con los objetivos globales de descarbonización.
El informe de mercado de software para la gestión del carbono en la cadena de suministro se segmenta por oferta (software y servicios), modelo de implementación (nube, local e híbrido), tamaño de la empresa (grandes empresas y pequeñas y medianas empresas), aplicación (contabilidad de carbono y seguimiento de emisiones, gestión de ESG y sostenibilidad de proveedores, transparencia e informes de la cadena de suministro y previsión y análisis de escenarios), sector de uso final (TI y telecomunicaciones, servicios financieros y seguros, fabricación industrial, energía y servicios públicos, petróleo y gas, comercio minorista y comercio electrónico, fabricación de alimentos y bebidas, construcción e infraestructura, gobierno y sector público y otros sectores de usuarios finales) y geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Las previsiones de mercado se proporcionan en términos de valor (USD).
| Soluciones |
| Servicios |
| Cloud |
| En el local |
| Híbrido |
| Grandes empresas |
| Pequeñas y medianas empresas |
| Medición y seguimiento de la huella de carbono |
| Informes y cumplimiento de las emisiones |
| Participación de proveedores y recopilación de datos |
| Evaluación de la huella de carbono del producto |
| Análisis de riesgo climático |
| Estrategia y planificación de la descarbonización |
| Manufactura |
| Comercio minorista y comercio electrónico |
| Transporte y Logística |
| Energía y servicios Públicos |
| Alimentos y Bebidas |
| TI y Telecomunicaciones |
| BFSI |
| Construcción e Infraestructura |
| Gobierno y sector público |
| Otras industrias de usuarios finales |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
| Por componente | Soluciones | ||
| Servicios | |||
| Por modo de implementación | Cloud | ||
| En el local | |||
| Híbrido | |||
| Por tamaño de empresa | Grandes empresas | ||
| Pequeñas y medianas empresas | |||
| por Aplicación | Medición y seguimiento de la huella de carbono | ||
| Informes y cumplimiento de las emisiones | |||
| Participación de proveedores y recopilación de datos | |||
| Evaluación de la huella de carbono del producto | |||
| Análisis de riesgo climático | |||
| Estrategia y planificación de la descarbonización | |||
| Por industria de uso final | Manufactura | ||
| Comercio minorista y comercio electrónico | |||
| Transporte y Logística | |||
| Energía y servicios Públicos | |||
| Alimentos y Bebidas | |||
| TI y Telecomunicaciones | |||
| BFSI | |||
| Construcción e Infraestructura | |||
| Gobierno y sector público | |||
| Otras industrias de usuarios finales | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japan | |||
| South Korea | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual y previsto del mercado de software para la gestión del carbono en la cadena de suministro?
El mercado de software para la gestión del carbono en la cadena de suministro estaba valorado en 3.11 millones de dólares en 2025, se estima que alcanzará los 3.60 millones de dólares en 2026 y se prevé que llegue a los 7.96 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 17.20 %.
¿Qué región lidera actualmente la generación de ingresos?
Europa lideró el mercado con una cuota del 34.56 % en 2025, gracias a los requisitos de información de la CSRD, la preparación para la CBAM y el despliegue más temprano de software empresarial en las cadenas de suministro reguladas.
¿Qué región crecerá más rápido hasta 2031?
Se prevé que la región de Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (TCAC) del 18.12 % hasta 2031, impulsada por la presión para el cumplimiento de las normativas vinculadas a las exportaciones y la expansión de los marcos de divulgación climática en China, India y Japón.
¿Qué área de aplicación se está expandiendo más rápidamente?
Se prevé que la estrategia y la planificación de la descarbonización registren el crecimiento más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 18.05%, lo que demuestra que los compradores están pasando de la medición a la planificación de escenarios y la ejecución de reducciones.
¿Por qué la industria manufacturera sigue siendo el sector vertical de uso final más importante?
El sector manufacturero representó el 28.63% de la cuota de mercado en 2025 debido a que se enfrenta a las redes de proveedores más extensas, mayores necesidades en cuanto a la huella de carbono de los productos y una mayor exposición al cumplimiento normativo según las reglas de presentación de informes CBAM y del Alcance 3.
¿Qué factores están cambiando los hábitos de compra de los proveedores más pequeños?
Se prevé que las pymes crezcan a una tasa de crecimiento anual compuesta (TCAC) del 17.42 %, a medida que los grandes clientes empresariales impulsan los requisitos de datos sobre emisiones de carbono a lo largo de la cadena de suministro y las empresas más pequeñas adoptan herramientas digitales más sencillas para satisfacer esas solicitudes.


