

Tamaño y cuota de mercado de los seguros de fianzas
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
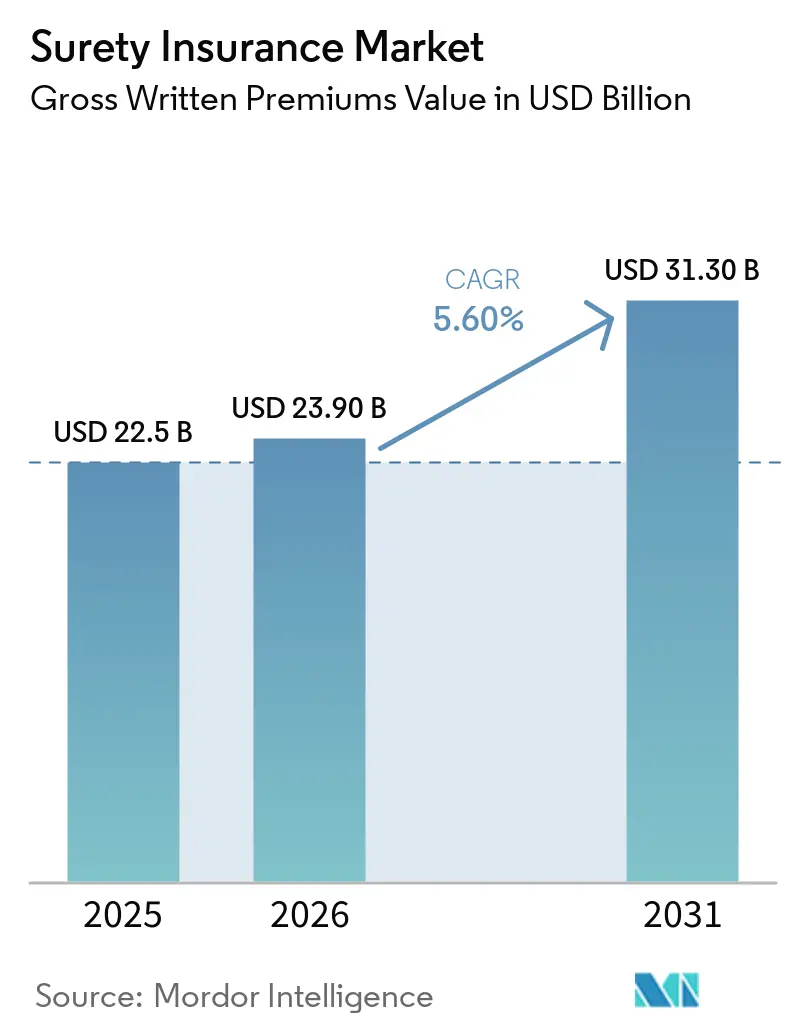
| Tamaño del mercado (2026) | USD 23.90 mil millones |
| Tamaño del mercado (2031) | USD 31.30 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.60% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de seguros de caución realizado por Mordor Intelligence
Se espera que el tamaño del mercado de seguros de caución, en términos del valor de las primas brutas suscritas, crezca de 22.5 millones de dólares en 2025 a 23.90 millones de dólares en 2026, y se prevé que alcance los 31.30 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 5.60% durante el período 2026-2031.
El mercado de seguros de fianzas se sustenta en programas de infraestructura, energía y construcción digital que requieren garantías de cumplimiento durante toda la ejecución del proyecto. Los proyectos más grandes y complejos incrementan el valor de las obligaciones individuales, lo que exige mayor rigor en la suscripción y el respaldo del reaseguro. Dado que la variación de las tarifas sigue siendo limitada, el crecimiento de las primas depende más de la adjudicación de nuevos proyectos, los requisitos regulatorios y la mayor adopción de fianzas comerciales que de los aumentos de precios. El mercado también se enfrenta a una mayor exposición a riesgos concentrados en los proyectos, ya que el aumento de los costos de los materiales, las interrupciones en el suministro y la escasez de mano de obra especializada pueden debilitar la liquidez de los contratistas.
Conclusiones clave del informe
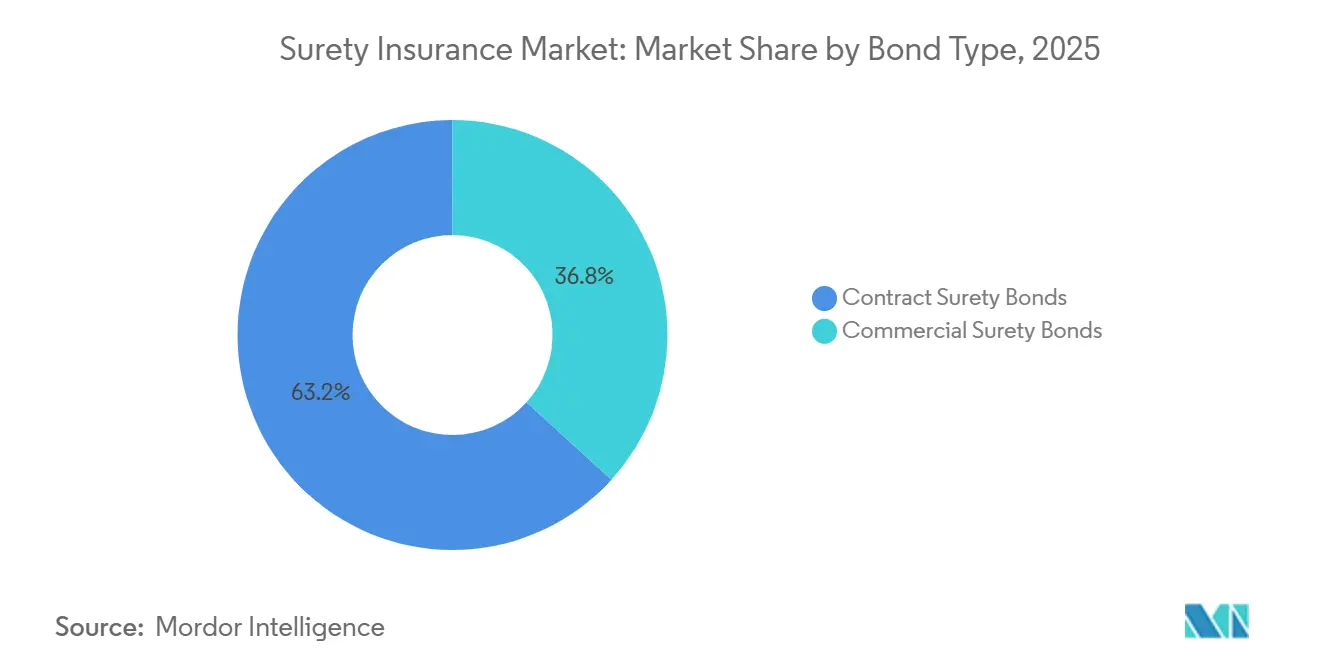
- Por tipo de fianza, la fianza contractual acaparó el 63.2% de la cuota de mercado de los seguros de fianza en 2025, mientras que se prevé que la fianza comercial crezca a una tasa de crecimiento anual compuesta (CAGR) del 6.2% hasta 2031.
- Por usuario final, los contratistas de construcción e infraestructura acapararon el 57.1% de la cuota de mercado de los seguros de caución en 2025, mientras que se prevé que la categoría "otros" crezca a una tasa de crecimiento anual compuesta (CAGR) del 7.0% hasta 2031.
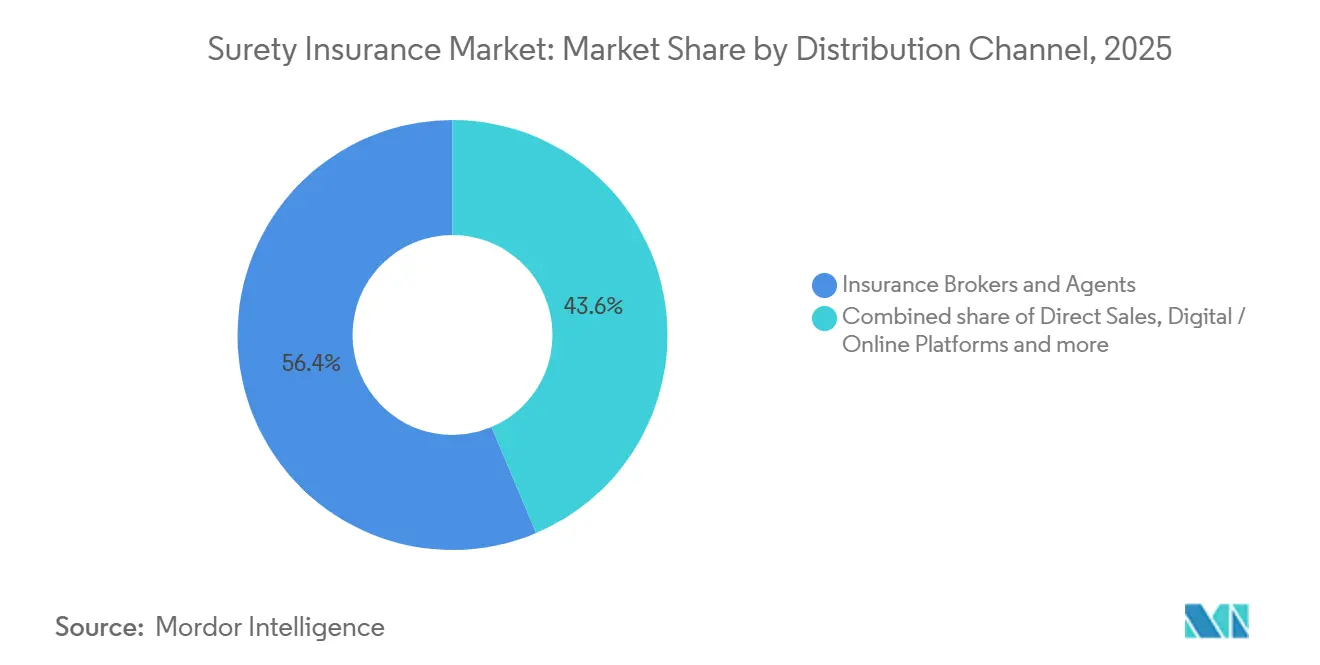
- Por canal de distribución, los corredores y agentes de seguros captaron el 56.4% de la cuota de mercado de seguros de caución en 2025, mientras que se prevé que las plataformas digitales y en línea crezcan a una tasa de crecimiento anual compuesta del 10.6% hasta 2031.
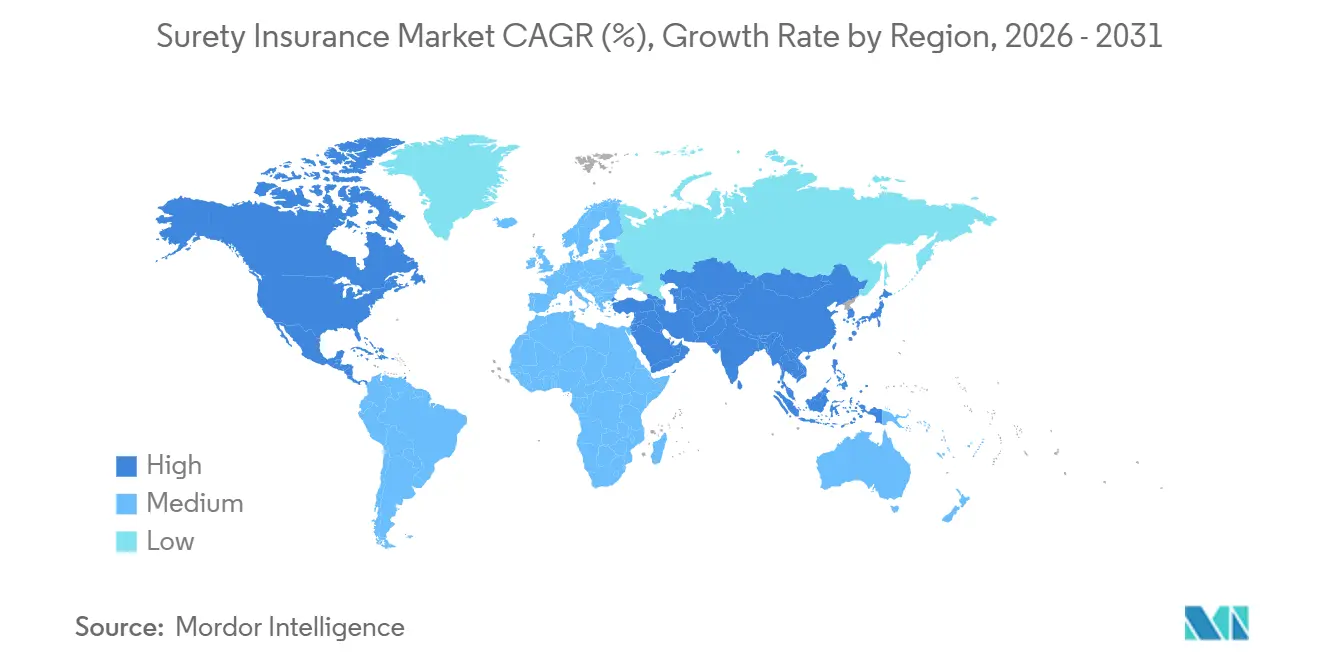
- Geográficamente, Norteamérica acaparó el 43.0% de la cuota de mercado de los seguros de caución en 2025, mientras que se prevé que Asia-Pacífico crezca a una tasa de crecimiento anual compuesta del 7.4% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de seguros de caución
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La creciente demanda de fianzas de licitación y cumplimiento de contratos de infraestructura y EPC aumenta. | + 1.8% | Global, con presencia concentrada en Norteamérica, Asia-Pacífico y Oriente Medio. | Mediano plazo (2-4 años) |
| Requisitos más estrictos para la contratación pública. Aumento de las fianzas obligatorias. | + 0.7% | Norteamérica y la UE, con expansión a Oriente Medio y África y Asia-Pacífico. | Corto plazo (≤ 2 años) |
| Precalificación de contratistas: Aumento de la importancia estratégica de la capacidad de fianza | + 0.4% | Global | Mediano plazo (2-4 años) |
| Creciente aceptación de las fianzas como alternativa a las garantías bancarias. | + 0.9% | Región central de Asia-Pacífico (India, Sudeste Asiático), con repercusiones en Oriente Medio y África. | Mediano plazo (2-4 años) |
| Plataformas digitales de suscripción y bonos electrónicos que aceleran la emisión de bonos | + 0.7% | América del Norte, Europa, expansión a Asia-Pacífico | Largo plazo (≥ 4 años) |
| La expansión de proyectos energéticos e industriales complejos aumenta los requisitos de fianzas de cumplimiento y finalización. | + 0.6% | Global, con especial presencia en Norteamérica y Oriente Medio y África. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La creciente demanda de fianzas de licitación y cumplimiento de contratos de infraestructura y EPC aumenta.
La actividad de financiación de infraestructuras aumentó durante el primer semestre de 2026. La cartera de proyectos de construcción incluye centros de datos, plantas de baterías, instalaciones de semiconductores, activos energéticos y proyectos de transporte que requieren garantías de cumplimiento sustanciales. Estos proyectos suelen tener contratos de mayor valor, plazos de entrega más largos y obligaciones de finalización más complejas que los trabajos convencionales. Por lo tanto, el mercado de seguros de fianzas depende de aseguradoras que puedan evaluar la capacidad operativa y la situación financiera del contratista. Las aseguradoras de tamaño mediano pueden participar mediante acuerdos de coaseguramiento cuando una sola aseguradora no desea asumir la totalidad del riesgo. Los propietarios de proyectos también pueden considerar las fianzas como un respaldo financiero, ya que un contratista afianzado puede estar en mejores condiciones para cumplir con las condiciones de los prestamistas y de contratación.
Requisitos más estrictos para la contratación pública. Aumento de las fianzas obligatorias.
La actualización del Reglamento Federal de Adquisiciones FAC 2026-01 entró en vigor en marzo de 2026 y mantuvo las fianzas de cumplimiento y pago obligatorias para los contratos de construcción federales superiores a USD 150 000 [1] Administración de Servicios Generales de EE. UU., “Reglamento Federal de Adquisiciones 28.102-1 Fianzas de Cumplimiento y Pago”, Acquisition.gov, acquisition.gov . Cada fianza debe ser generalmente igual al 100 % del valor del contrato, lo que proporciona a los propietarios de proyectos federales un nivel definido de seguridad. Este requisito proporciona al mercado de seguros de fianzas una base de demanda duradera que no depende únicamente de los ciclos de construcción privados. También impone una prima a las aseguradoras que cotizan en la bolsa del Tesoro y que pueden cumplir con los requisitos de elegibilidad federales. Los contratistas que buscan adjudicaciones federales deben mantener los registros financieros y las relaciones de fianzas necesarias para calificar antes de presentar ofertas. Requisitos de adquisición similares en otras jurisdicciones pueden hacer que un instrumento de fianza forme parte de la elegibilidad del contrato en lugar de ser un producto financiero opcional.
Creciente aceptación de las fianzas como alternativa a las garantías bancarias.
Las Reglas de Enmienda de Asignación de Bloques de Carbón de la India, 2026, permiten a las aseguradoras emitir garantías de cumplimiento para los adjudicatarios de bloques de carbón en lugar de garantías bancarias [2] Ministerio del Carbón, Gobierno de la India, “Reglas de Enmienda de Asignación de Bloques de Carbón, 2026”, Ministerio del Carbón, coal.gov.in. Las reglas también permiten a los adjudicatarios existentes reemplazar las garantías bancarias presentadas con fianzas de seguro bajo el marco establecido. Este cambio extiende el uso de fianzas más allá de las obras civiles estándar y a un sector extractivo con importantes obligaciones de cumplimiento. El mercado de seguros de fianzas puede beneficiarse cuando los contratistas conservan líneas de crédito bancarias para capital de trabajo en lugar de pignorarlas como garantía del proyecto. El cambio puede ser especialmente relevante para las empresas que gestionan varios contratos al mismo tiempo y necesitan liquidez para materiales, mano de obra y equipo. La aceptación más amplia aún depende del interés de las aseguradoras, las calificaciones de los contratistas y las condiciones claras para los beneficiarios que reciben la fianza.
Plataformas digitales de suscripción y bonos electrónicos que aceleran la emisión de bonos
Chubb, The Hartford, Liberty Mutual y Travelers formaron SuretyBind en diciembre de 2025 para desarrollar una infraestructura digital compartida para el ecosistema de fianzas [3] SuretyBind, “Leading Sureties Announce the Launch of SuretyBind”, SuretyBind, suretybind.com . Zurich se unió a la organización como miembro asociado en mayo de 2026, extendiendo la participación entre las grandes aseguradoras internacionales. La iniciativa está diseñada para reducir la duplicación de la entrada de datos, respaldar la ejecución digital de fianzas y reducir el fraude. El mercado de seguros de fianzas puede beneficiarse de estándares de datos comunes porque los corredores y las aseguradoras a menudo intercambian información similar a través de sistemas separados. La emisión digital es más adecuada para fianzas comerciales estandarizadas más pequeñas que no requieren una revisión de suscripción compleja. Es probable que las fianzas de contratos complejos continúen utilizando la colocación dirigida por corredores, aunque las herramientas digitales pueden mejorar el flujo de información y la velocidad de suscripción.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los elevados requisitos de garantías y solvencia financiera restringen el acceso a los contratistas más pequeños. | -0.7% | Global, con mayor gravedad en Asia-Pacífico y Sudamérica. | Mediano plazo (2-4 años) |
| Los incumplimientos de grandes contratistas generan una exposición a reclamaciones de alta gravedad y de larga duración. | -0.5% | Global, con especial presencia en Norteamérica y Oriente Medio y África. | Corto plazo (≤ 2 años) |
| Apetito limitado para suscribir riesgos de proyectos no estándar y emergentes. | -0.3% | Global | Largo plazo (≥ 4 años) |
| Las regulaciones de fianzas y los requisitos de licencia específicos de cada jurisdicción aumentan la complejidad del mercado. | -0.3% | Global, con mayor gravedad en Asia-Pacífico y Sudamérica. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Los elevados requisitos de garantías y solvencia financiera restringen el acceso a los contratistas más pequeños.
La suscripción de fianzas suele tener en cuenta el capital, la capacidad y la reputación al evaluar a un contratista. Las fianzas superiores a 2 millones de dólares pueden requerir estados financieros preparados por un contador público certificado con verificación independiente. Los subcontratistas especializados también pueden ser evaluados en función de requisitos de capital de trabajo del 7 % al 10 % del costo de finalización de la cartera de pedidos. Estos requisitos pueden impedir que los contratistas más pequeños obtengan fianzas antes de establecer un historial de trabajos exitosos afianzados. El ciclo resultante limita su capacidad para licitar en proyectos más grandes y reduce la base de clientes accesibles para el mercado de seguros de fianzas. Programas como el Programa de Garantía de Fianzas de la Administración de Pequeñas Empresas de los Estados Unidos brindan cierto apoyo, pero no abordan todas las necesidades insatisfechas.
Los incumplimientos de grandes contratistas generan una exposición a reclamaciones de alta gravedad y de larga duración.
La línea de fianzas registró un índice de siniestralidad más elevado en el primer trimestre de 2026 en comparación con el primer trimestre de 2025. La frecuencia de las reclamaciones se mantuvo estable, pero su gravedad aumentó a medida que los proyectos se volvieron más grandes y complejos. Los paquetes de instalaciones mecánicas, eléctricas y de fontanería pueden superar la experiencia previa de un subcontratista entre un 20 % y un 50 %. Los costes de contratación de un contratista sustituto, las negociaciones más largas y los litigios pueden incrementar los gastos de finalización tras un incumplimiento. Por consiguiente, el mercado de seguros de fianzas debe evaluar la carga de trabajo del contratista, la gestión de la mano de obra, los controles de calidad y la resiliencia de la cadena de suministro, además de los estados financieros. Una mayor gravedad también puede llevar a las reaseguradoras a revisar las carteras con mayor detenimiento cuando una aseguradora tiene una alta exposición a un pequeño grupo de contratistas o proyectos.
Análisis de segmento
Por tipo de fianza: La fianza contractual mantiene la posición de liderazgo, mientras que la fianza comercial amplía la demanda.
En 2025, las fianzas contractuales representaron el 63.2% del mercado, convirtiéndose en el tipo de fianza más importante del sector. Las fianzas de cumplimiento y pago constituyen la principal fuente de ingresos, ya que están estrechamente vinculadas a los contratos de construcción, ingeniería, adquisiciones e infraestructura civil. Las fianzas de licitación suelen emitirse al inicio del proceso de contratación y reflejan la cartera de licitaciones. Las fianzas de cumplimiento reciben mayor atención por parte de los suscriptores, puesto que pueden exigir que la compañía afianzadora responda si el principal no cumple con el alcance contractual. Las fianzas de pago protegen a los reclamantes de mano de obra y materiales, mientras que las fianzas de mantenimiento y garantía cubren las obligaciones posteriores a la finalización de la construcción. Los inicios de construcción aumentaron un 6.4% interanual hasta mediados de 2026, mientras que los inicios de construcción comercial y de centros de datos crecieron un 74%, lo que impulsó la demanda de fianzas contractuales.
Las fianzas comerciales son el tipo de fianza de mayor crecimiento, y se proyecta que su mercado de seguros de fianzas se expanda a una tasa de crecimiento anual compuesta (TCAC) del 6.2 % entre 2026 y 2031. Las fianzas de licencia y permiso constituyen el subsegmento comercial más grande, ya que las autoridades públicas las utilizan para garantizar el cumplimiento normativo en actividades reguladas. Las fianzas judiciales, fiduciarias y de funcionarios públicos también están vinculadas a procesos legales y a la administración pública. Las fianzas aduaneras y fiscales pueden experimentar un aumento en la demanda cuando se incrementan las obligaciones comerciales y de cumplimiento. Esta combinación reduce la dependencia de la contratación pública en el sector de la construcción y ofrece a las aseguradoras oportunidades adicionales en diversas actividades comerciales. El sector de los seguros de fianzas se beneficia cuando las aseguradoras pueden evaluar los riesgos regulatorios en varias clases de fianzas, en lugar de concentrarse en un único producto relacionado con la construcción.
Por usuario final: Los contratistas de construcción e infraestructura lideran el mercado, mientras que otros usuarios crecen más rápido.
En 2025, los contratistas de construcción e infraestructura representaban el 57.1 % del mercado y la mayor parte de los usuarios finales en el mercado de seguros de fianzas. Sus requisitos de fianza están vinculados al desempeño y a las obligaciones de pago en proyectos públicos y privados. Un contratista que ejecuta un proyecto civil de 500 millones de dólares puede requerir fianzas equivalentes al valor total del contrato. Esto crea un perfil de cuenta con primas elevadas, pero también expone a las aseguradoras a la concentración en grandes contratistas. Los contratistas con proyectos de centros de datos tenían una cartera de pedidos pendientes de 11.6 meses hasta mediados de 2026, en comparación con los 8.6 meses de los contratistas sin este tipo de proyectos. Las empresas manufactureras e industriales constituyen otro grupo importante de usuarios a través de contratos de suministro de equipos y obras de construcción industrial.
La categoría "Otros" presenta el mayor crecimiento previsto, y se proyecta que su mercado de seguros de fianzas crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.0 % entre 2026 y 2031. Esta categoría incluye contratistas de energía, transporte y atención médica que requieren garantías para proyectos especializados. Los trabajos de ingeniería, adquisición y construcción de energías renovables pueden requerir fianzas de cumplimiento y finalización con plazos de proyecto más largos. Las granjas solares, las instalaciones de almacenamiento de baterías y los proyectos eólicos marinos pueden requerir fianzas que cubran la puesta en marcha, la interconexión a la red y los hitos operativos. Las instituciones financieras y las empresas de servicios profesionales utilizan fianzas fiduciarias, judiciales y para funcionarios públicos, mientras que las empresas minoristas y comerciales requieren fianzas de licencia y permiso. La industria de seguros de fianzas debe adaptar los formularios tradicionales a los requisitos de proyectos que difieren de los trabajos de construcción e ingeniería civil convencionales.
Por canal de distribución: los corredores y agentes lideran, mientras que las plataformas digitales registran el mayor crecimiento.
Los agentes y corredores de seguros controlaban el 56.4 % de la distribución del mercado en 2025 y siguen siendo el canal líder en el mercado de seguros de fianzas. Su papel es fundamental en los grandes programas de contratos, donde los clientes necesitan asistencia con límites individuales, límites agregados, estructuras de cofianza y condiciones de indemnización. Los corredores también conectan a los contratistas con los equipos de suscripción de las aseguradoras y ayudan a presentar la información financiera durante el proceso de calificación. Los canales vinculados a bancos y bancaseguros utilizan las relaciones crediticias existentes para ofrecer productos de fianzas a las empresas constructoras. Los canales de venta directa son importantes para las grandes cuentas nacionales y los programas del sector público, donde el principal trabaja con el equipo de suscripción de la fianza. Estos canales pueden seguir funcionando, ya que las fianzas grandes y especializadas requieren una revisión que va más allá de una solicitud digital estándar.
Las plataformas digitales y en línea son el canal de mayor crecimiento y se proyecta que crecerán a una tasa de crecimiento anual compuesta (CAGR) del 10.6 % entre 2026 y 2031. Intact BondClick incorporó bonos de aprobación automática, soporte para calificación crediticia, ejecución electrónica de indemnizaciones y capacidad de pago con tarjeta de crédito en enero de 2025. La plataforma permite un proceso de emisión más corto para bonos comerciales pequeños, incluidos productos de licencias y permisos por debajo de USD 100,000. Los sistemas digitales pueden reducir la entrada de datos y ofrecer una experiencia más consistente para corredores y compradores. Las grandes aseguradoras también están invirtiendo en infraestructura compartida a través de SuretyBind para mejorar la transmisión de datos en todo el ecosistema. Los bonos rutinarios podrían migrar a canales automatizados, mientras que los bonos de contratos complejos seguirán dependiendo de la experiencia del corredor y la revisión de suscripción individual.
Análisis geográfico
Mercado de seguros de fianzas en Norteamérica y Europa
América del Norte acaparaba el 43.0% del mercado en 2025, lo que representa la mayor cuota geográfica del mercado de seguros de fianzas. El marco de la Ley Miller y el Reglamento Federal de Adquisiciones exigen fianzas de cumplimiento y pago para los contratos de construcción federales que cumplan los requisitos. Este requisito proporciona a la región una base estable de demanda de fianzas relacionadas con la construcción. La Circular 570 del Departamento del Tesoro de los Estados Unidos mantiene una lista de fiadores aprobados para proyectos federales, lo que respalda la cualificación de las aseguradoras y la confianza de los beneficiarios. América del Norte también presenta demanda de fianzas de licencia y permiso para activos digitales, cannabis y actividades de atención médica especializada. Europa tiene una posición significativa, pero enfrenta una expansión más lenta debido a que las garantías bancarias siguen siendo el instrumento preferido en varias jurisdicciones.
Mercado de seguros de fianzas en Asia-Pacífico y Sudamérica
Asia-Pacífico es la región de mayor crecimiento, y se proyecta que el mercado de seguros de fianzas se expanda a una tasa de crecimiento anual compuesta (TCAC) del 7.4 % entre 2026 y 2031. La demanda de la región está vinculada a programas de infraestructura, reformas regulatorias y una mayor aceptación de las fianzas como alternativa a las garantías bancarias. India es un contribuyente importante, ya que sus normas de asignación de carbón para 2026 permiten fianzas de seguros para la garantía de cumplimiento. China e India cuentan con una capacidad favorable y precios competitivos, mientras que Japón enfrenta mayores costos de reaseguro y presión sobre los precios. Indonesia, Vietnam y Tailandia están desarrollando marcos de asociación público-privada que incluyen cada vez más requisitos de fianzas. Sudamérica, liderada por Brasil y Argentina, ha enfrentado volatilidad cambiaria y complejidad financiera, aunque las concesiones de infraestructura y las reformas energéticas respaldan la demanda de fianzas de finalización y cumplimiento.
Mercado de seguros de caución de Oriente Medio y África
Oriente Medio y África se benefician de importantes programas de construcción e inversión que requieren garantías de cumplimiento en toda la cadena de suministro de los proyectos. La cartera de proyectos de construcción activos de Arabia Saudita superó los 1.3 billones de dólares, lo que puede impulsar la demanda de instrumentos de fianza. El mercado de seguros de fianza puede crecer donde las normas de contratación pública establecen estándares de aceptación claros para las garantías de cumplimiento. Las reformas de contratación pública de Arabia Saudita están reforzando los requisitos de seguridad y ciberseguridad en la contratación pública, especialmente en las contrataciones digitales. Sudáfrica y Egipto se identifican como puntos de crecimiento regional debido al aumento de la actividad de proyectos impulsado por las asociaciones público-privadas y las inversiones en energía. La capacidad de seguros local, los marcos legales y la solvencia financiera de los contratistas determinarán el ritmo al que la nueva demanda se convierta en bonos emitidos.
Panorama competitivo
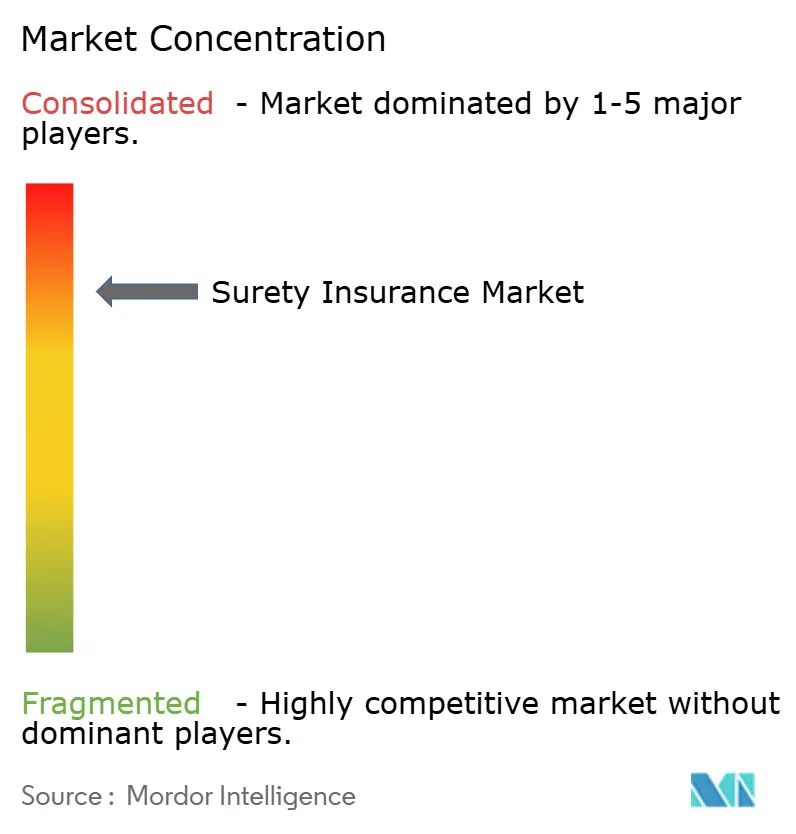
El mercado de seguros de fianzas está concentrado, con Travelers, Liberty Mutual, Zurich y Tokio Marine en el nivel líder. CNA Surety, Chubb, Allianz Trade, Arch Capital, Markel Surety y WR Berkley forman un segundo grupo que compite a través de la especialización, el alcance geográfico y la experiencia en suscripción. Históricamente, Travelers poseía el 22% de las fianzas contractuales de Estados Unidos. Se informó que CNA tenía una capacidad de suscripción de USD 10 mil millones en límites de riesgo único. El sector se volvió altamente rentable en 2024, logrando un margen de beneficio neto de más del 45% (su mejor nivel en 10 años) a pesar de que los precios se mantuvieron casi sin cambios durante la mayor parte del período hasta mediados de 2026. Las aseguradoras han confiado en la gestión de siniestros, la selección de riesgos y la disciplina de cartera en lugar de aumentos de tarifas para mantener la rentabilidad.
El reaseguro sigue estando disponible, pero las reaseguradoras diferencian entre carteras con un sólido historial de rendimiento y aquellas con una exposición concentrada al sector de la construcción. En consecuencia, el mercado de seguros de fianzas es más exigente para las aseguradoras con exposición a grandes proyectos o sectores que enfrentan mayores dificultades por parte de los contratistas. Chubb, The Hartford, Liberty Mutual y Travelers crearon SuretyBind en diciembre de 2025, y Zurich se unió como miembro asociado en mayo de 2026. La plataforma compartida tiene como objetivo facilitar la ejecución digital de fianzas, reducir la duplicación de información y mejorar el intercambio de datos. Esta iniciativa podría fortalecer la posición de las aseguradoras en el mercado de fianzas comerciales estandarizadas, donde la rapidez y la facilidad de emisión son cruciales. Asimismo, refleja el reconocimiento de que los estándares tecnológicos pueden fomentar la competencia sin sustituir el criterio de suscripción.
Las compañías de fianzas especializadas pueden atender a contratistas que no cumplen con los requisitos financieros de las aseguradoras más grandes. Merchants Bonding Company, Old Republic Surety y Berkley Surety Group son ejemplos de aseguradoras que operan en estos nichos. El mercado de seguros de fianzas ofrece oportunidades para contratistas medianos, proyectos de ingeniería de energías renovables y programas transfronterizos donde la capacidad local es limitada. Estas áreas requieren una evaluación de riesgos diferenciada, ya que los formularios de contrato, los riesgos de finalización y las soluciones legales varían según el proyecto y la jurisdicción. Las aseguradoras que combinan el conocimiento local de suscripción con la capacidad suficiente pueden atender obligaciones que no se ajustan bien a los programas estandarizados. La posición competitiva de cada aseguradora dependerá de su experiencia en reclamaciones, el acceso a reaseguros, las relaciones con los corredores, la inversión en tecnología y la disciplina en el establecimiento de límites.
Líderes del sector de seguros de caución
The Travellers Companies, Inc.
Compañía de seguros mutua de libertad
Grupo de seguros Zurich Ltd.
Tokio Marine Holdings, Inc. (Tokio Marine HCC)
Chubb Limited
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2026: Zurich Insurance Group se unió a SuretyBind como miembro asociado, ampliando la coalición fundadora integrada por Chubb, Hartford, Liberty Mutual y Travelers. La participación de Zurich amplía el alcance de la plataforma a programas globales de fianzas para infraestructuras y contratos transfronterizos, y demuestra el reconocimiento generalizado en el sector de que la estandarización de datos, y no la tecnología propietaria, es el primer paso fundamental hacia la emisión digital completa de fianzas.
- Marzo de 2026: Entró en vigor la actualización FAC 2026-01 del Reglamento Federal de Adquisiciones de Estados Unidos, que reafirma, según la sección 28.102-1 del FAR, que las fianzas de cumplimiento y pago, cada una por el 100 % del valor del contrato, son obligatorias para los contratos de construcción federales que superen los 150 000 USD. La actualización también mantuvo los requisitos de elegibilidad para las compañías de fianzas registradas en el Tesoro, reforzando así el marco de cumplimiento normativo para las aseguradoras de contratos en Estados Unidos.
- Febrero de 2026: El Ministerio de Carbón de la India emitió el Reglamento de Enmienda de Asignación de Bloques de Carbón de 2026, que permite formalmente a los adjudicatarios de bloques de carbón sustituir las fianzas de seguro por garantías bancarias de cumplimiento en todas las asignaciones realizadas en virtud de la Ley de Desarrollo y Regulación de Minas y Minerales de 1957. A los adjudicatarios existentes también se les permitió reemplazar las garantías bancarias ya presentadas con fianzas de seguro, extendiendo así el modelo de fianza como alternativa a la garantía bancaria desde la infraestructura a las industrias extractivas.
- Diciembre de 2025: Chubb Limited, The Hartford, Liberty Mutual y Travelers anunciaron la creación de SuretyBind, LLC, una empresa de infraestructura digital compartida diseñada para crear una plataforma de transmisión de datos que conecte a fiadores, corredores y participantes del mercado, y para proporcionar tecnología que permita la ejecución digital de fianzas. Se prevé que los servicios comiencen en 2027 bajo una estricta supervisión antimonopolio. Esta iniciativa representa la primera respuesta coordinada del sector ante la fragmentación de la infraestructura de datos de fianzas.
Alcance del informe del mercado global de seguros de caución
| Fianzas contractuales | Bonos de oferta |
| Fianzas de cumplimiento | |
| Bonos de pago (mano de obra y materiales) | |
| Fianzas de mantenimiento/garantía | |
| Pago anticipado y otras fianzas contractuales | |
| Fianzas comerciales | Bonos de licencias y permisos |
| Fianzas judiciales y judiciales | |
| Fianzas fiduciarias y testamentarias | |
| Bonos Oficiales Públicos | |
| Fianzas comerciales aduaneras, fiscales y diversas |
| Contratistas de construcción e infraestructura |
| Empresas manufactureras e industriales |
| Instituciones financieras y empresas de servicios profesionales |
| Comercio minorista, mayorista, comercio y otras empresas comerciales |
| Otros (incluidos energía, transporte, atención médica, etc.) |
| Ventas directas |
| Corredores y agentes de seguros |
| Canales de afiliación bancaria / bancaseguros y alianzas |
| Plataformas digitales/en línea |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Indonesia | |
| Thailand | |
| Malaysia | |
| Singapore | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Medio Oriente y África |
| Por tipo de bono | Fianzas contractuales | Bonos de oferta |
| Fianzas de cumplimiento | ||
| Bonos de pago (mano de obra y materiales) | ||
| Fianzas de mantenimiento/garantía | ||
| Pago anticipado y otras fianzas contractuales | ||
| Fianzas comerciales | Bonos de licencias y permisos | |
| Fianzas judiciales y judiciales | ||
| Fianzas fiduciarias y testamentarias | ||
| Bonos Oficiales Públicos | ||
| Fianzas comerciales aduaneras, fiscales y diversas | ||
| Por usuario final | Contratistas de construcción e infraestructura | |
| Empresas manufactureras e industriales | ||
| Instituciones financieras y empresas de servicios profesionales | ||
| Comercio minorista, mayorista, comercio y otras empresas comerciales | ||
| Otros (incluidos energía, transporte, atención médica, etc.) | ||
| Por canal de distribución | Ventas directas | |
| Corredores y agentes de seguros | ||
| Canales de afiliación bancaria / bancaseguros y alianzas | ||
| Plataformas digitales/en línea | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Indonesia | ||
| Thailand | ||
| Malaysia | ||
| Singapore | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Qué factores impulsan el crecimiento del sector de los seguros de caución?
La construcción de infraestructuras, los requisitos formales de contratación pública, la mayor aceptación de las fianzas y las herramientas de emisión digital impulsan la demanda. Se prevé que el sector crezca a una tasa de crecimiento anual compuesta (TCAC) del 5.6 % entre 2026 y 2031.
¿Qué tipo de bono ofrece seguros de mayor calidad?
Las fianzas contractuales representaron el 63.2% de los ingresos en 2025. Las fianzas de cumplimiento, pago y licitación siguen estando estrechamente vinculadas a la contratación de obras de construcción e infraestructura.
¿Qué grupo de clientes utiliza con mayor frecuencia las fianzas?
En 2025, las empresas constructoras y de infraestructuras representaron el 57.1% de la demanda, ya que los grandes proyectos suelen requerir garantías de cumplimiento y pago.
¿Por qué están ganando popularidad las plataformas de garantías digitales?
Se prevé que las plataformas digitales crezcan a una tasa de crecimiento anual compuesta (CAGR) del 10.6 % hasta 2031, ya que pueden acortar los plazos de emisión de bonos comerciales estandarizados de menor tamaño.
¿Qué región está experimentando el mayor crecimiento en el mercado de productos de fianzas?
Se prevé que la región de Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.4% hasta 2031, gracias a los programas de infraestructura y a la aceptación regulatoria de los bonos en lugar de algunas garantías bancarias.
¿Cuál es el principal riesgo para las compañías de fianzas?
Los impagos de grandes contratistas pueden generar reclamaciones de gran gravedad y de larga duración, especialmente cuando los proyectos técnicos superan la capacidad financiera y operativa del contratista.


