

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
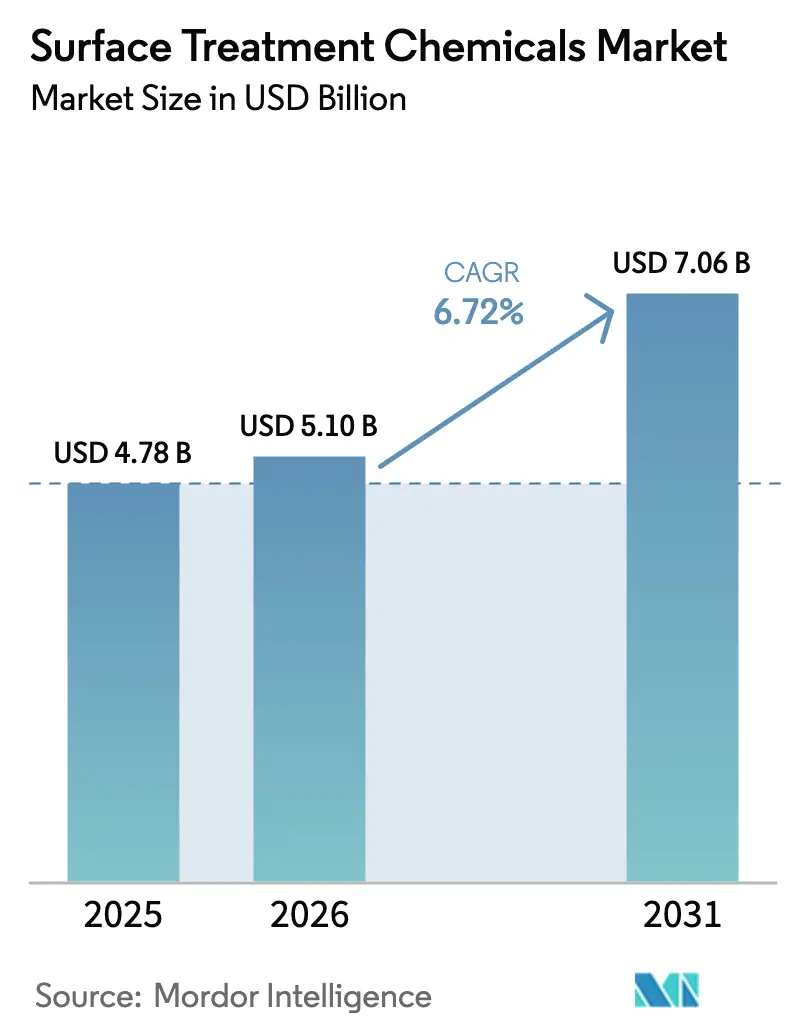
| Tamaño del mercado (2026) | USD 5.10 mil millones |
| Tamaño del mercado (2031) | USD 7.06 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.72% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
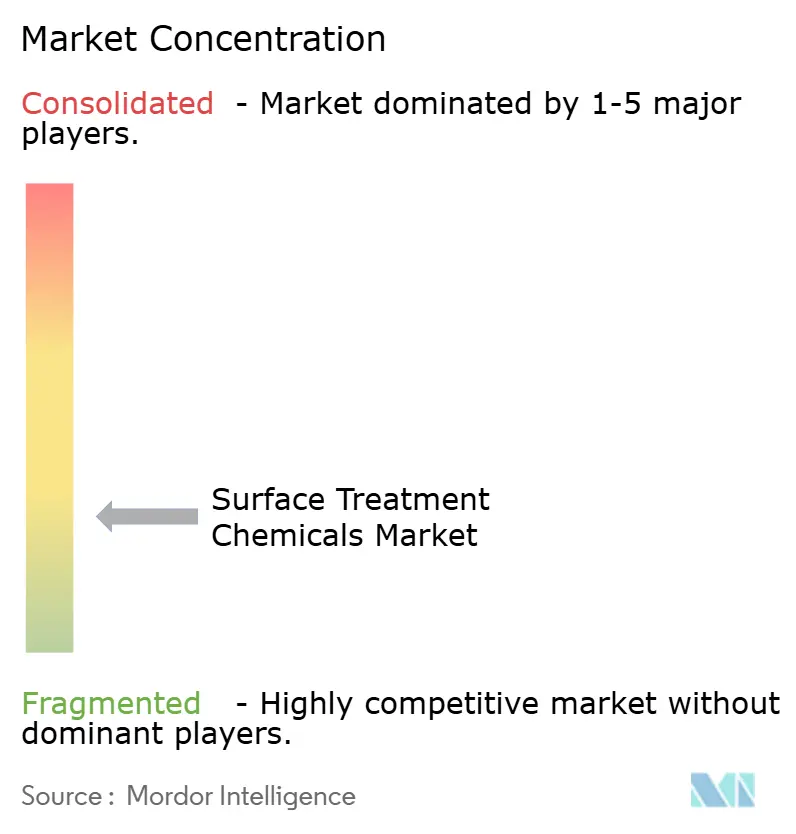
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de productos químicos para el tratamiento de superficies por Mordor Intelligence
El tamaño del mercado de productos químicos para el tratamiento de superficies se valoró en 4.78 millones de dólares en 2025 y se estima que crecerá de 5.10 millones de dólares en 2026 a 7.06 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 6.72 % durante el período de pronóstico (2026-2031). La demanda de productos químicos especializados está en auge, impulsada por el aumento de las líneas de pretratamiento multimetálico para la carrocería en blanco de vehículos eléctricos (VE), la galvanoplastia a nivel de oblea para el encapsulado avanzado de semiconductores y las regulaciones más estrictas para el control de la corrosión en las torres eólicas marinas. En China, Estados Unidos y Europa, las plataformas de VE con alto contenido de aluminio están cambiando de baños de fosfato de hierro a recubrimientos de conversión de circonio y titanio. Estos nuevos recubrimientos, eficaces a temperatura ambiente, reducen significativamente el volumen de lodos y garantizan una fuerte adhesión en las uniones de acero y aluminio. Además, a medida que la electrónica continúa miniaturizándose, aumenta la demanda de aditivos ultrapuros para el recubrimiento de pilares de cobre y de silicio a través de la vía (TSV). Estos aditivos deben estar libres de surfactantes PFAS, especialmente con su eliminación gradual en Europa prevista para 2027. El mercado de productos químicos para el tratamiento de superficies también se beneficia de las celdas de fabricación aditiva in situ en los sectores aeroespacial y médico. En estos casos, procesos como el decapado post-impresión, el electropulido y la pasivación son cruciales para eliminar los acumuladores de tensión y los óxidos superficiales que se forman durante la fusión láser.
Conclusiones clave del informe
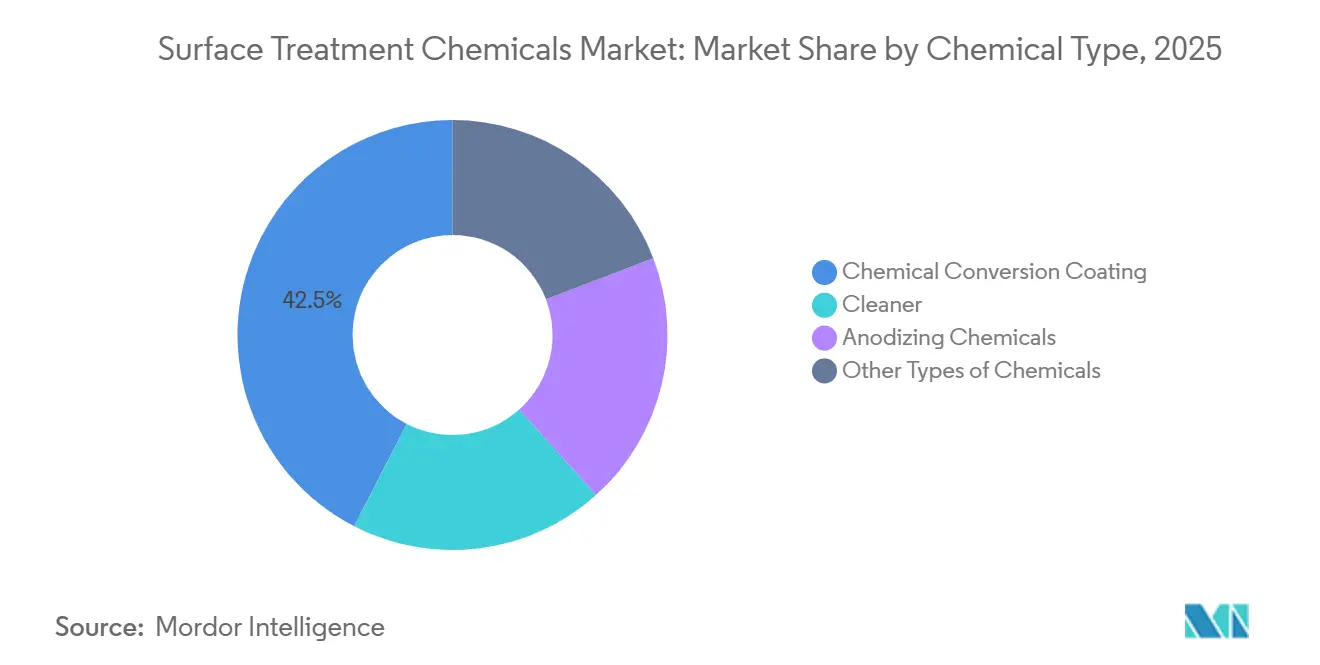
- Por tipo de producto químico, los recubrimientos de conversión lideraron con el 42.45 % de la participación de mercado de productos químicos para el tratamiento de superficies en 2025, mientras que el segmento de limpiadores se está expandiendo a una CAGR del 7.12 % hasta 2031.
- Por material base, los sustratos metálicos representaron el 60.12% del tamaño del mercado de productos químicos para el tratamiento de superficies en 2025; los tratamientos plásticos están avanzando a una CAGR del 7.11%.
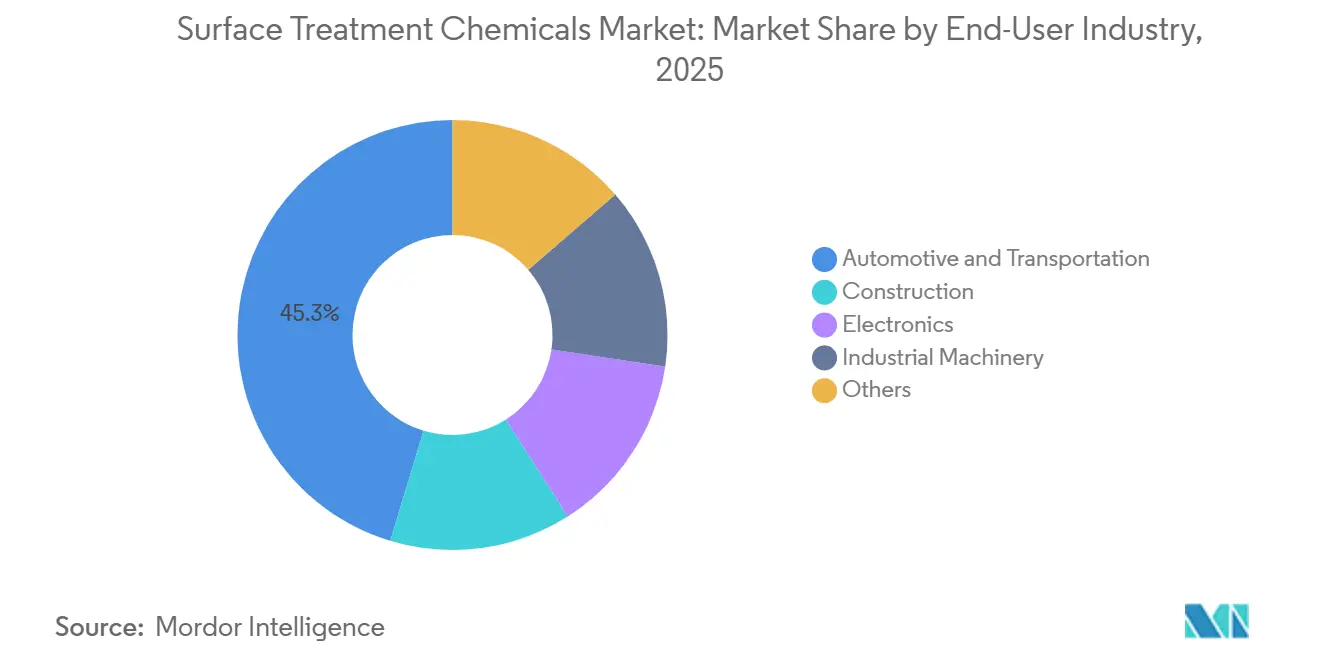
- Por industria de usuario final, la automotriz y el transporte capturaron el 45.34 % de los ingresos en 2025 y están creciendo a una CAGR del 7.12 % hasta 2031.
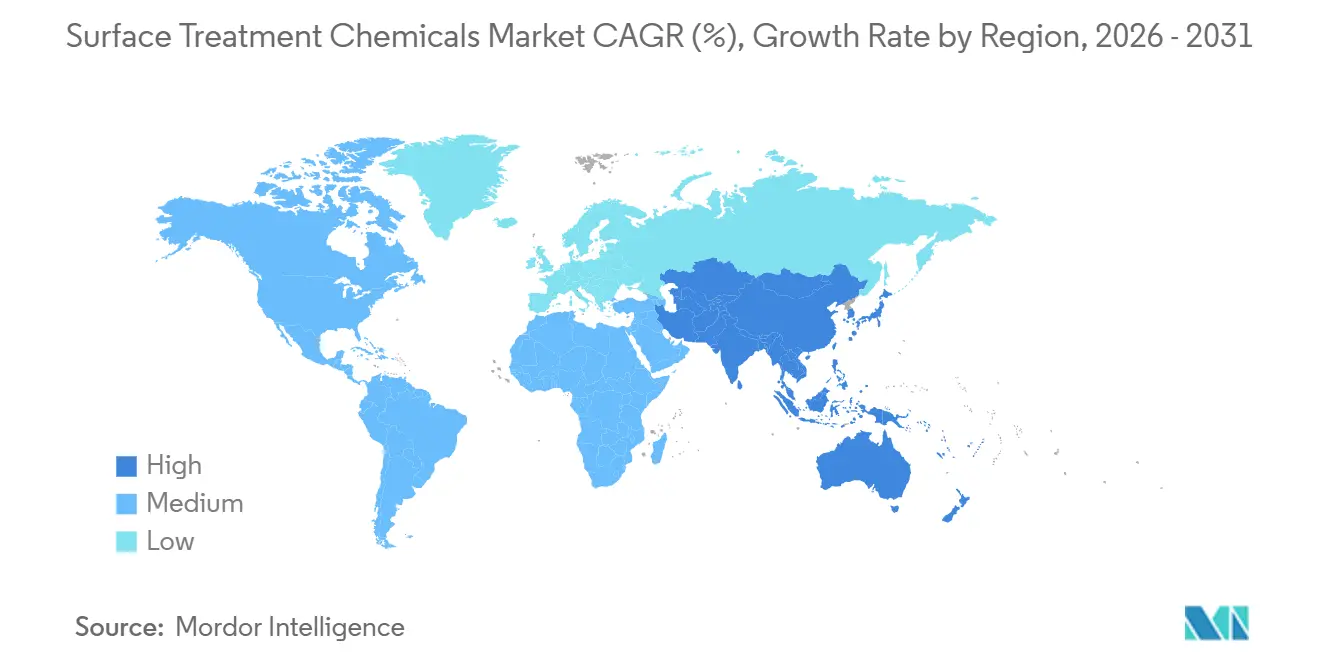
- Por geografía, Asia-Pacífico controló el 42.95 % de la participación de mercado de productos químicos para el tratamiento de superficies en 2025 y se proyecta que se expandirá a una CAGR del 7.05 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de productos químicos para el tratamiento de superficies
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La rápida expansión de la producción automotriz en Asia | + 1.8% | Núcleo de APAC (China, India, ASEAN), propagación a MEA | Mediano plazo (2-4 años) |
| La miniaturización de la electrónica exige un recubrimiento de alta precisión | + 1.5% | Global, concentrado en APAC (Taiwán, Corea del Sur, China) y sitios seleccionados de América del Norte | Corto plazo (≤ 2 años) |
| Estándares estrictos de anticorrosión en torres de aerogeneradores | + 0.9% | América del Norte, Europa (energía eólica marina), provincias costeras de APAC | Largo plazo (≥ 4 años) |
| Piezas metálicas impresas en 3D in situ que requieren preparación de la superficie posterior a la impresión | + 0.7% | América del Norte, Europa (aeroespacial, dispositivos médicos), adopción temprana en Asia-Pacífico | Mediano plazo (2-4 años) |
| El aumento del uso de aluminio en las plataformas de vehículos eléctricos hace necesarios limpiadores multimetal | + 1.4% | APAC (China, Corea del Sur), América del Norte, Europa | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Rápida expansión de la producción automotriz en Asia
En 2024, China lanzó vehículos, muchos de ellos de nueva energía. Este aumento en la producción ha llevado a las líneas de pretratamiento a alternar rápidamente entre carrocerías de acero y aluminio. Mientras tanto, la iniciativa FAME de la India aspira a alcanzar un volumen significativo de ventas anuales de vehículos eléctricos para 2030. Esta ambición requiere un aumento en la capacidad de recubrimiento por conversión para bandejas de baterías y carcasas de motor. En 2024, la ASEAN atrajo nuevas inversiones para plantas de automoción y electrónica, lo que incrementó la demanda de suministros químicos locales. A medida que la industria se orienta hacia estructuras de carrocería multimaterial, se observa una notable transición hacia los recubrimientos de circonio, que ofrecen una protección contra la corrosión comparable sin los inconvenientes de los lodos de fosfato. Los proveedores que colaboran con laboratorios regionales de fabricantes de equipos originales (OEM) para el desarrollo conjunto de productos químicos se están asegurando la codiciada condición de proveedor preferente.
La miniaturización de la electrónica exige un recubrimiento de alta precisión
En 2024, los ingresos de TSMC por envases avanzados crecieron, impulsados por la demanda de TSV de cobre y microplacado, ambos con uniformidad inferior a 10 nm. Mientras tanto, la estrategia de integración 3D de Samsung se basa en el uso de aleaciones de níquel-oro y cobre-estaño, una medida destinada a evitar huecos en líneas de alta corriente. Con el aumento significativo de la superficie platinada por oblea, se observa un aumento correspondiente en la demanda de supresores, niveladores y abrillantadores. Sin embargo, las inminentes restricciones de la UE sobre PFAS en surfactantes comunes están impulsando la reformulación de aditivos antes de la fecha límite de 2027. Como resultado, las fundiciones buscan proveedores que ofrezcan sistemas probados sin PFAS y análisis de baños en línea para monitorear la descomposición orgánica.
Estándares estrictos de anticorrosión en torres de aerogeneradores
La norma IEC 61400 designa las torres de turbinas marinas con una clasificación de corrosividad C5-M, lo que exige recubrimientos multicapa después del granallado casi blanco [1] Comisión Electrotécnica Internacional, “Categorías de corrosión IEC 61400”, iec.ch. En 2024, se implementó un sistema de epoxi rico en zinc de tres capas en las torres marinas. La resistencia a la erosión del borde de las palas se está mejorando utilizando primero una limpieza a base de solventes, luego activación de plasma para aumentar la adhesión del poliuretano. Con el objetivo de EE. UU. de implementar la energía eólica marina para 2030, esto se traduce en un número estimado de torres, cada una de las cuales requerirá productos químicos para el tratamiento de superficies durante su vida útil. Para optimizar las operaciones, los proveedores están estableciendo centros de servicio directamente en los astilleros de fabricación, reduciendo los tiempos de entrega logísticos.
Piezas metálicas impresas en 3D in situ que requieren preparación de la superficie posterior a la impresión
Para cumplir con los estrictos requisitos de los componentes aeroespaciales críticos para la fatiga, la rugosidad superficial producida por la fusión láser de lecho de polvo debe refinarse hasta un nivel más suave. GE Additive mejora la resistencia a la fatiga de sus boquillas LEAP mediante un proceso de dos pasos: decapado ácido seguido de electropulido. Boeing, cumpliendo con la norma MIL-A-8625 Tipo III, anodiza sus soportes de titanio impresos en 3D, logrando un espesor de óxido dentro del rango requerido. Este proceso requiere un control meticuloso del ácido sulfúrico y la densidad de corriente. Tras la sinterización, los componentes de acero de inyección de aglutinante de Desktop Metal se someten a una decapación química para eliminar los óxidos superficiales. Además, los implantes médicos incorporan la pasivación con ácido nítrico según la norma ASTM F86, lo que amplía el alcance de los tratamientos químicos direccionables.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Medidas restrictivas sobre el cromo hexavalente | -1.2% | Europa (Autorización REACH), América del Norte (EPA, California Prop 65), China (RoHS) | Corto plazo (≤ 2 años) |
| El cambio hacia recubrimientos de base biológica reduce la demanda de productos químicos tradicionales | -0.8% | Europa, América del Norte (segmentos arquitectónicos y de electrodomésticos) | Mediano plazo (2-4 años) |
| Aumento del costo total de propiedad de las líneas de acabado de metales cautivas | -0.6% | América del Norte, Europa (cumplimiento ambiental, costos laborales) | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Medidas restrictivas regulatorias sobre el cromo hexavalente
Con el cierre de los plazos de caducidad en 2026, el REACH de la UE ha señalado 12 sales de cromo hexavalente. Esta medida obliga a los actores de la industria aeroespacial, de defensa y de maquinaria pesada a recalificar alternativas que se ajusten a los ciclos ASTM B117, una tarea que se extiende durante 18-24 meses [2] Agencia Europea de Sustancias Químicas, “Lista de autorización REACH – Cromo hexavalente”, echa.europa.eu . Mientras tanto, la EPA de EE. UU. se dispone a designar compuestos específicos de Cr(VI) como contaminantes atmosféricos peligrosos. Esta clasificación exige un monitoreo continuo, un proceso que podría consumir recursos significativos para cada sitio. En California, bajo la Proposición 65, las etiquetas de advertencia para el consumidor son ahora un requisito, lo que lleva a los fabricantes de electrodomésticos a trasladar sus procesos de recubrimiento al extranjero. Si bien el cromo trivalente no ofrece la resistencia a la abrasión esperada, los sistemas de circonio, que dependen de agentes de acoplamiento de silano para el aluminio con alto contenido de cobre, subrayan la demanda constante de procesos hexavalentes en aplicaciones especializadas.
El cambio hacia recubrimientos de base biológica reduce la demanda de productos químicos tradicionales
En 2024, el segmento global de recubrimientos sostenibles experimentó un crecimiento, impulsado por los mandatos de reducción de COV de la UE y las iniciativas de etiquetado Safer Choice de EE. UU. Sherwin-Williams introdujo pinturas para interiores de poliol de soja que eliminan la necesidad de pretratamientos con fosfato en puertas de acero residenciales. En un avance significativo hacia la sostenibilidad, IKEA logró aplicar un recubrimiento en polvo a la mayoría de sus muebles metálicos directamente después de la limpieza mecánica, logrando una reducción notable en el consumo de agua. A pesar de su potencial, las biorresinas enfrentan desafíos: no soportan temperaturas superiores a 150 °C, lo que limita su adopción en aplicaciones bajo el capó de automóviles.
Análisis de segmento
Por tipo químico: Los recubrimientos de conversión conducen, los limpiadores aceleran
Los recubrimientos de conversión captaron el 42.45 % de la cuota de mercado de productos químicos para el tratamiento de superficies en 2025, ya que siguen siendo el principal promotor de adhesión en las líneas de automoción y electrodomésticos. Se proyecta que los limpiadores presenten una tasa de crecimiento anual compuesta (TCAC) del 7.12 % hasta 2031, debido a las materias primas de aluminio reciclado que llegan recubiertas con lubricantes tradicionales. Los limpiadores ácidos cobran impulso en la electrónica, ya que la alta alcalinidad puede socavar las trazas de cobre. El tamaño del mercado de productos químicos para el tratamiento de superficies de anodizado sigue siendo modesto, pero resiliente, gracias a los revestimientos arquitectónicos y las carcasas de teléfonos inteligentes que exigen óxidos coloreables de Tipo II.
Las formulaciones de zirconio están reemplazando los baños de fosfato de hierro en las líneas de ensamblaje de vehículos eléctricos, lo que reduce las temperaturas de enjuague y los lodos. Las series Gardobond de BASF y Oxsilan de Chemetall funcionan a temperatura ambiente y reducen las aguas residuales. La demanda de productos más limpios se suma a la tendencia de la economía circular; las latas de aluminio reciclado 4680 de Tesla pasan por tres etapas de limpieza antes de la anodización, lo que subraya el potencial de volumen. Los paneles arquitectónicos anodizados duros, como el revestimiento de bronce teñido del Louvre Abu Dhabi, ilustran cómo el diseño premium mantiene los productos químicos de anodización en nichos de alto margen.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por material base: los sustratos metálicos dominan, los plásticos ganan terreno
Los sustratos metálicos representaron el 60.12 % de los ingresos en 2025, principalmente en chasis de automóviles y acero para aerogeneradores, que no toleran la corrosión. Los tratamientos para plásticos avanzan a una tasa de crecimiento anual compuesta (TCAC) del 7.11 % hasta 2031, impulsados por las imprimaciones conductoras en paneles de instrumentos de policarbonato y marcos de teléfonos inteligentes. Si bien el acero y el aluminio predominan, representando la mayor parte de la masa de carrocerías sin tratar, la creciente proporción de aluminio está impulsando una transición hacia las conversiones de pretratamiento con metales mixtos.
El auge de los plásticos se atribuye en gran medida a las técnicas de activación por plasma. Estos métodos elevan la energía superficial de un rango bajo a uno alto, lo que facilita una mejor metalización y adhesión de la pintura. Como prueba de esta tendencia, el iPhone 15 Pro de Apple incorpora componentes estructurales de policarbonato. Estas piezas se someten a una limpieza atmosférica con plasma, un paso crucial antes de recibir recubrimientos de gestión térmica, lo que subraya la influencia de la industria electrónica. De igual manera, los techos de fibra de carbono de BMW se tratan con plasma e imprimación antes de fijarse a los marcos de aluminio, lo que pone de manifiesto una notable convergencia entre sectores.
Por industria de usuario final: Automotriz lidera, electrónica aumenta
La industria automotriz y el transporte consumieron el 45.34 % del mercado de productos químicos para el tratamiento de superficies en 2025, con una tasa de crecimiento anual compuesta (TCAC) del 7.12 %, impulsada por las capas de aislamiento de las bandejas de baterías y las carcasas de sensores, que deben resistir la sal de la carretera durante 10 años. Por otro lado, la electrónica se perfila como el sector de mayor crecimiento. Innovaciones como el recubrimiento de pilares de cobre y el relleno de vías de PCB multiplican considerablemente la carga química por oblea. Mientras tanto, el sector de la construcción posee una cuota de mercado considerable, impulsado por los muros cortina de aluminio con recubrimiento en polvo que cumplen con los estándares de bajo COV según LEED v4.1.
Los vehículos eléctricos (VE) utilizan más productos químicos que los modelos con motor de combustión interna (MCI), lo que subraya la intensidad de volumen del sector automotriz. Las matrices apiladas Foveros de Intel requieren pilares de cobre con una distancia entre ejes inferior a 5 µm, que dependen de baños de recubrimiento libres de defectos, medidos en partes por mil millones. A medida que los códigos de construcción ecológica se vuelven más estrictos, se espera que la demanda en la construcción se estabilice, especialmente en el caso de las imprimaciones en polvo y base agua, que requieren un pretratamiento líquido mínimo. Si bien el ciclo de inversión más lento en maquinaria industrial modera la demanda de productos químicos, la introducción de sistemas de propulsión eléctricos en excavadoras y tractores está impulsando la necesidad de nuevas carcasas de aluminio con recubrimientos anticorrosivos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de productos químicos para el tratamiento de superficies en la región Asia-Pacífico
Asia-Pacífico representó el 42.95 % de la cuota de mercado de productos químicos para el tratamiento de superficies en 2025 y crece a un ritmo del 7.05 % hasta 2031. La creciente demanda china de recubrimientos de conversión se debe a sus vehículos de nueva energía, mientras que la ambiciosa iniciativa de la India en el sector de los semiconductores está impulsando la necesidad de nuevas líneas de galvanoplastia. En 2024, el atractivo de la ASEAN para las plantas de automoción y electrónica consolidó su posición como centro de centros de suministro localizados. Por otro lado, Japón y Corea del Sur, si bien aportan volúmenes de nicho de alta pureza para materiales semiconductores, enfrentan limitaciones en su crecimiento absoluto debido a su ya consolidada producción automotriz. A principios de 2025, se observó una escasez regional de precursores de circonio, lo que provocó plazos de entrega más largos e impulsó a los fabricantes de equipos originales (OEM) a adoptar una estrategia de doble abastecimiento.
Mercado de productos químicos para el tratamiento de superficies de América del Norte
Norteamérica representa una importante participación en los ingresos. El compromiso de la región con los vehículos eléctricos (VE) se ve reforzado por la Ley de Reducción de la Inflación, que catalizó una inversión sustancial en plantas de VE y baterías. Este auge ha llevado al establecimiento de nuevas líneas de pretratamiento en estados como Michigan, Ohio, Tennessee y Georgia. En 2024, la destreza automotriz de México se hizo evidente con el lanzamiento de vehículos, impulsada por la presencia de Tesla en Monterey y BMW en San Luis Potosí. Este auge automotriz ha impulsado posteriormente las ventas de soluciones de limpieza y electrorrecubrimiento. Sin embargo, el borrador de la Regla 1469 de California plantea desafíos, lo que podría obligar a una parte de los talleres a adoptar el cromo trivalente o cesar sus operaciones por completo. Si bien esto puede reducir los volúmenes a corto plazo, podría beneficiar a los proveedores que se alineen con las nuevas regulaciones. Además, la escasez de mano de obra limita aún más la utilización de la capacidad.
Mercado de productos químicos para el tratamiento de superficies en EMEA y Sudamérica
Europa representó una parte considerable del gasto en 2025. Las iniciativas de energía eólica marina del Reino Unido han superado hitos significativos, con ambiciosos proyectos en desarrollo. Esta expansión requiere el uso de sistemas de recubrimiento C5-M en los astilleros de Humberside. A pesar de los desafíos del precio de la energía, Alemania ensambló vehículos con éxito, con una participación encomiable de los vehículos eléctricos de batería (VEB). La francesa Airbus está incrementando la producción de su A320neo, pero las dificultades en la cadena de suministro están frenando la correspondiente demanda de productos químicos. El sur de Europa se está haciendo un hueco, beneficiándose de los tratamientos para el vidrio de los paneles solares. Mientras tanto, tanto Sudamérica como Oriente Medio y África contribuyen al mercado, con la producción de vehículos de Brasil y los proyectos derivados en Arabia Saudí a la cabeza.

Panorama regulatorio
La presión regulatoria se centra cada vez más en restringir las sustancias altamente preocupantes utilizadas en el pretratamiento, el recubrimiento y los recubrimientos funcionales. Este cambio está impulsando ciclos de reformulación más rápidos y mayores cargas de trabajo de recalificación para los usuarios finales. En Europa, la Agencia Europea de Sustancias Químicas (ECHA) continúa promoviendo una restricción amplia y basada en clases de PFAS en el marco del Reglamento REACH (CE) n.º 1907/2006, cuya consulta pública sobre el borrador de dictamen de la SEAC finaliza el 25 de mayo de 2026. Esta dirección refuerza la demanda de los proveedores y los fabricantes de equipos originales (OEM) de aditivos y recubrimientos libres de PFAS, especialmente en aquellos procesos donde los tensioactivos y los compuestos repelentes han sido comunes en el acabado de superficies.
El cumplimiento de las normativas para las operaciones de acabado de metales sigue vinculado a los requisitos sobre cromo y aguas residuales. La autorización del Reglamento REACH de la UE para el cromo hexavalente continúa reduciendo los plazos de disponibilidad, lo que obliga a los fabricantes de acabados para la industria aeroespacial, de defensa y de maquinaria pesada a homologar alternativas, manteniendo al mismo tiempo los requisitos de rendimiento, incluida la resistencia a la niebla salina. Por otra parte, la revisión de la Directiva Marco del Agua de la UE (acuerdo provisional de 2025 al que se hace referencia en las actualizaciones normativas) endurece progresivamente los umbrales de PFAS en aguas superficiales y subterráneas, lo que aumenta la presión para reducir las sustancias persistentes y mejorar la gestión del agua de enjuague en las líneas de acabado.
Análisis de la cadena de valor
La cadena de valor abarca la producción inicial de ácidos, álcalis, sales metálicas, tensioactivos y aditivos, así como resinas especiales. Posteriormente, se extiende a la formulación de limpiadores, recubrimientos de conversión, productos químicos para anodizado y capas de acabado funcionales. El valor añadido en la fase intermedia se genera mediante la ingeniería de aplicaciones y el soporte para la cualificación en fabricantes de equipos originales (OEM) y proveedores de primer nivel, donde la estabilidad del baño, el control de la contaminación y la compatibilidad con múltiples metales determinan los costes de cambio. Los proveedores también se diferencian al combinar la química con el conocimiento de procesos para líneas de pretratamiento automotriz de alto rendimiento, recubrimientos electrónicos y sistemas de control de la corrosión utilizados en la fabricación de torres eólicas.
En la fase final de la cadena de valor, los sistemas químicos se venden directamente a grandes fabricantes de equipos originales (OEM), así como a través de distribuidores y talleres que gestionan líneas de acabado propias o subcontratadas. El servicio técnico, el análisis de los baños y la minimización de residuos están adquiriendo mayor importancia en estos modelos de venta. La participación del sector en foros técnicos y ferias comerciales, como SUR/FIN 2026 en Estados Unidos y China DieCasting 2026, impulsa la comercialización de nuevos procesos libres de cromo, níquel y fosfatos. Los proveedores utilizan demostraciones de aplicaciones y pruebas en línea para acelerar su adopción.
Panorama competitivo
El mercado de productos químicos para el tratamiento de superficies está fragmentado. Las credenciales ambientales son importantes; la certificación ISO 14001 y los programas de recuperación de circuito cerrado suelen determinar las listas de proveedores de los fabricantes de equipos originales (OEM). Las oportunidades de espacio libre incluyen la regeneración electroquímica in situ que recicla los limpiadores usados, los promotores de adhesión de base biológica optimizados para aplicaciones de bajo estrés y el control de baños basado en IA que predice los picos de contaminantes antes de la pérdida de rendimiento. Los proveedores capaces de agrupar servicios de química, análisis y gestión de residuos en modelos de suscripción pueden cerrar contratos plurianuales, ya que los OEM externalizan los pasos de acabado no esenciales para reducir la responsabilidad ambiental.
Líderes de la industria de productos químicos para el tratamiento de superficies
Henkel AG y Co. KGaA
BASF
MKS | Atotec
Industrias PPG, Inc.
Elemento Soluciones Inc
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Abril de 2026: Henkel AG & Co. KGaA lanzó Bonderite M-ED 11204, una solución de sellado de temperatura media sin níquel para el anodizado de aluminio. Este lanzamiento amplía las capacidades de acabado superficial de Henkel para piezas de aluminio, lo que permite a los clientes reducir el consumo de energía y el impacto ambiental. El nuevo sellador ofrece una mayor adherencia y compatibilidad con los procesos en líneas de metalización mixta.
- Febrero de 2026: Henkel AG & Co. KGaA acordó la adquisición de la empresa de recubrimientos especiales Stahl por 2.1 millones de euros para ampliar su cartera de Tecnologías Adhesivas. Esta adquisición refuerza la presencia de los recubrimientos especiales en el ecosistema de tratamiento de superficies y amplía las capacidades de recubrimiento de la compañía. Asimismo, extiende su alcance a clientes en segmentos de alto rendimiento basados en agua.
- Enero de 2026: Henkel AG & Co. KGaA adquirió ATP Adhesive Systems para ampliar su capacidad en cintas adhesivas especiales de alto rendimiento a base de agua. Esta operación incorpora tecnologías de cintas adhesivas a la cartera de tratamientos de superficies y amplía la gama de productos para aplicaciones en los sectores automotriz y electrónico.


Alcance del informe del mercado global de productos químicos para el tratamiento de superficies
La técnica de modificar la superficie del aluminio con productos químicos se conoce como tratamiento químico de superficies. Este tratamiento se utiliza generalmente como preparación para operaciones de acabado posteriores, como el recubrimiento en polvo o el anodizado. Los tratamientos químicos de superficies incluyen el pulido químico, el cromado/fosfatado y el decapado. El tratamiento químico acelera la corrosión del aluminio. Todos los tratamientos químicos se caracterizan por la formación de capas de conversión química extremadamente delgadas.
El mercado de productos químicos para el tratamiento de superficies se segmenta por tipo de sustancia química, material base, sector de destino y geografía. Por tipo de sustancia química, el mercado se divide en limpiadores, recubrimientos de conversión química, productos químicos para anodizado y otros tipos de sustancias químicas. Por material base, el mercado se segmenta en metal, plástico y otros materiales base (vidrio, aleaciones, madera). Por sector de destino, el mercado se segmenta en automoción y transporte, construcción, electrónica, maquinaria industrial y otros (oleoductos y gasoductos, energía, sector militar, embalaje, etc.). El informe abarca el tamaño del mercado y las previsiones para el mercado de productos químicos para el tratamiento de superficies en 17 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se basan en los ingresos (USD).
Por tipo de químico
| limpiador |
| Recubrimiento de conversión química |
| Productos químicos para anodizado |
| Otros tipos de productos químicos |
Por material base
| Metal |
| Plástico |
| Otros materiales base (vidrio, aleaciones, madera) |
Por industria del usuario final
| Automoción y transporte |
| Construcción |
| Electrónica |
| Maquinaria Industrial |
| Otros (oleoductos y gasoductos, energía, militar, embalaje, etc.) |
Geografía
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por tipo de químico | limpiador | |
| Recubrimiento de conversión química | ||
| Productos químicos para anodizado | ||
| Otros tipos de productos químicos | ||
| Por material base | Metal | |
| Plástico | ||
| Otros materiales base (vidrio, aleaciones, madera) | ||
| Por industria del usuario final | Automoción y transporte | |
| Construcción | ||
| Electrónica | ||
| Maquinaria Industrial | ||
| Otros (oleoductos y gasoductos, energía, militar, embalaje, etc.) | ||
| Geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas clave respondidas en el informe
¿Qué CAGR se proyecta para los productos químicos para el tratamiento de superficies entre 2026 y 2031?
El consumo mundial será de 5.10 millones de dólares en 2026 y se proyecta que alcance los 7.06 millones de dólares en 2031, lo que refleja una CAGR del 6.72%.
¿Cómo afectará la eliminación progresiva del cromo hexavalente por parte de la UE a las decisiones de abastecimiento?
Los fabricantes de equipos originales (OEM) tienen entre 18 y 24 meses para volver a calificar las alternativas de cromo trivalente o circonio, por lo que muchos están seleccionando proveedores duales y almacenando productos químicos compatibles de manera temprana.
¿Por qué los recubrimientos de conversión de circonio están reemplazando a los baños de fosfato en las líneas de vehículos eléctricos?
Funcionan a temperatura ambiente, reducen los lodos hasta en un 90% y trabajan en conjuntos de acero y aluminio en un solo tanque, lo que reduce los costos de energía y espacio.
¿Qué participación en los ingresos representa Asia-Pacífico y cuál es su tendencia?
La región representó el 42.95% del gasto de 2025 y está avanzando a una tasa compuesta anual del 7.05% hasta 2031.
Última actualización de la página:



