

Tamaño y participación en el mercado de apósitos quirúrgicos
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
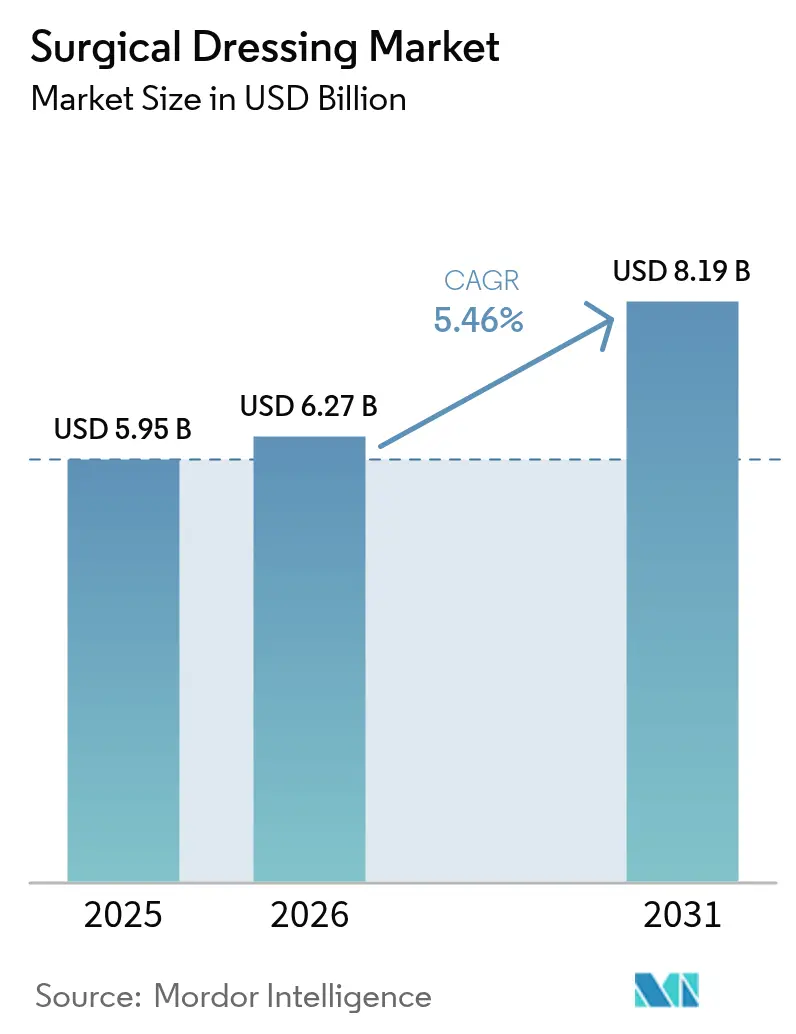
| Tamaño del mercado (2026) | USD 6.27 mil millones |
| Tamaño del mercado (2031) | USD 8.19 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.46% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de apósitos quirúrgicos por Mordor Intelligence
Se espera que el tamaño del mercado de apósitos quirúrgicos crezca de USD 5.95 millones en 2025 a USD 6.27 millones en 2026 y se pronostica que alcance los USD 8.19 millones para 2031 con una tasa de crecimiento anual compuesta (TCAC) del 5.46 % durante el período 2026-2031. El crecimiento de la demanda se basa en tres pilares: la creciente incidencia de heridas crónicas en adultos mayores, la migración de procedimientos a entornos ambulatorios y la innovación constante en apósitos inteligentes, antimicrobianos y bioactivos. La integración de sensores en tiempo real, como el vendaje iCares de Caltech, que mide biomarcadores en el exudado, indica una transición de la cobertura pasiva a la terapia activa. Las reformas regulatorias en China, India y Estados Unidos reducen las barreras para la adopción de productos premium, mientras que las políticas de los pagadores que ahora reembolsan los apósitos sustitutos de la piel amplían el acceso al mercado. Los riesgos de la cadena de suministro en polímeros especiales y la posible reclasificación de los apósitos antimicrobianos por parte de la FDA moderan el optimismo; sin embargo, la necesidad demográfica y clínica subyacente continúa anclando la trayectoria del mercado de apósitos quirúrgicos.
Conclusiones clave del informe
- Por aplicación, el tratamiento de úlceras representó el 31.02 % del tamaño del mercado de apósitos quirúrgicos en 2025 y la cirugía relacionada con la diabetes está avanzando a una CAGR del 5.79 % hasta 2031.
- Por usuario final, los hospitales y clínicas tenían el 53.88% de la cuota de mercado de apósitos quirúrgicos en 2025, mientras que los centros quirúrgicos ambulatorios registran la CAGR proyectada más alta, del 5.92% hasta 2031.
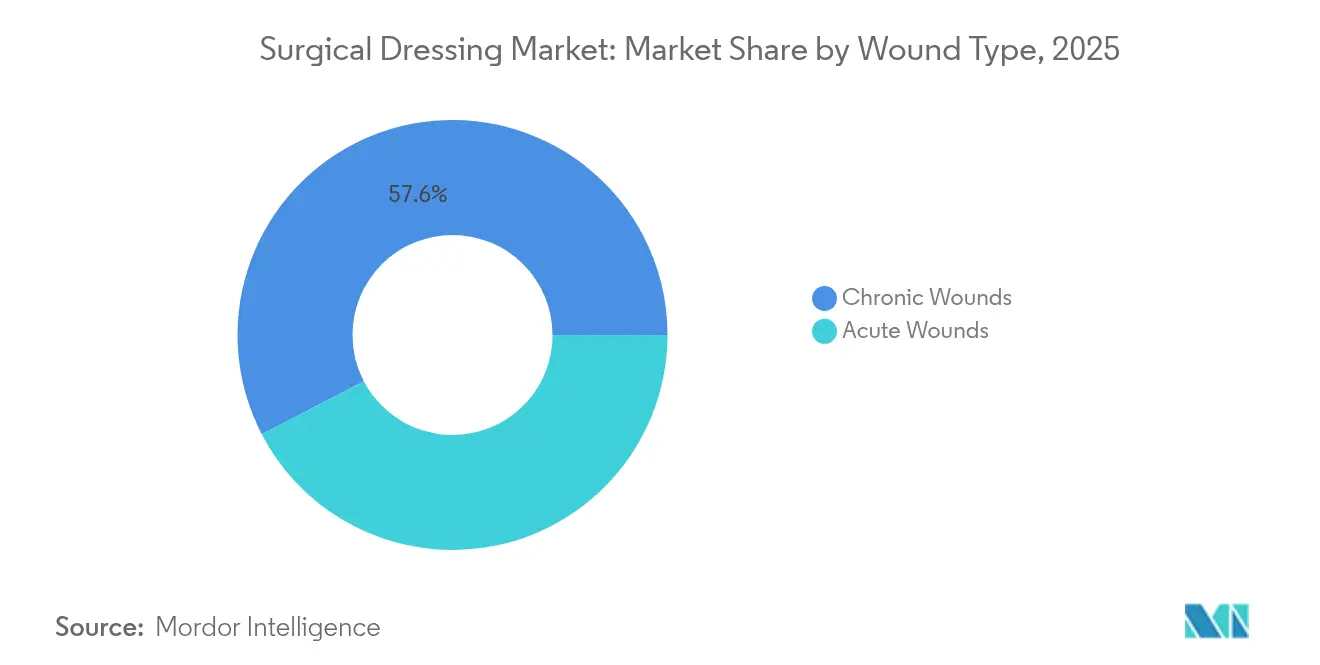
- Por tipo de herida, las heridas crónicas capturaron el 57.63 % del tamaño del mercado de apósitos quirúrgicos en 2025 y las heridas agudas están creciendo a una CAGR del 6.12 % hasta 2031.
- Por material, los polímeros sintéticos mantuvieron una participación del 38.41% en 2025, mientras que se prevé que los compuestos de bioingeniería crezcan a una CAGR del 6.55% hasta 2031.
- Por geografía, América del Norte controló el 41.72 % del mercado de apósitos quirúrgicos en 2025; Asia-Pacífico es la región de más rápido crecimiento, expandiéndose a una CAGR del 6.88 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de apósitos quirúrgicos
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Envejecimiento de la población y aumento de las heridas crónicas | + 1.8% | Global, más fuerte en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Cambio hacia la atención ambulatoria y domiciliaria | + 1.2% | América del Norte y la UE, extendiéndose a Asia-Pacífico | Mediano plazo (2-4 años) |
| Innovación de productos en apósitos antimicrobianos y bioactivos | + 1.0% | Global, liderado por América del Norte y Europa | Mediano plazo (2-4 años) |
| Ampliación del reembolso para apósitos avanzados | + 0.8% | América del Norte y la UE | Corto plazo (≤ 2 años) |
| Crecimiento del volumen quirúrgico en los países emergentes de Asia | + 0.6% | Núcleo de APAC, propagación a MEA | Largo plazo (≥ 4 años) |
| Integración de sensores inteligentes o IoT en apósitos | + 0.4% | América del Norte y la UE, principios de APAC | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Envejecimiento de la población y aumento de las heridas crónicas
Las heridas crónicas ya afectan a más de 40 millones de personas en todo el mundo y le cuestan al sistema de salud de los Estados Unidos más de USD 28 mil millones cada año [1] Gwendolen Carberry, “Chronic Wound Care Burden and Cost in the United States,” Frontiers in Bioengineering and Biotechnology, frontiersin.org . La diabetes y la enfermedad arterial periférica elevan el riesgo de úlcera, lo que llevó al Grupo de Trabajo Internacional sobre el Pie Diabético a recomendar apósitos de octasulfato de sacarosa para úlceras que no cicatrizan [2] Eelco MW van Gelder, “Sucrose Octasulfate Dressings for Diabetic Foot Ulcers,” Journal of Wound Care, onlinelibrary.wiley.com . Medicare informa que el 10.5% de los beneficiarios presentan heridas crónicas pero generan un uso excesivo de recursos, por lo que los pagadores ven con buenos ojos las terapias que acortan el tiempo de curación. Los metaanálisis muestran que los apósitos avanzados pueden acelerar el cierre en un promedio de 1.09 días y puntuaciones de dolor más bajas en comparación con la gasa tradicional. Este factor demográfico respalda una demanda constante y resistente a las recesiones tanto de productos avanzados como estándar en el mercado de apósitos quirúrgicos.
Cambio hacia la atención ambulatoria y domiciliaria
La migración de procedimientos a centros ambulatorios aumenta la necesidad de apósitos que permanezcan en su lugar durante más tiempo y simplifiquen el autocuidado. Las plataformas de monitorización remota como WoundConnect ayudan a los profesionales sanitarios a supervisar el progreso de la cicatrización sin necesidad de visitas diarias, lo que reduce la utilización del hospital hasta en un 15 %. Los nuevos códigos CMS (G0541, G0542) financian la formación de los profesionales sanitarios en el cuidado de heridas, impartida mediante telemedicina, lo que incentiva la atención domiciliaria. El apósito VAC Peel & Place de Solventum, diseñado para un uso de siete días y una aplicación de dos minutos, es un ejemplo típico de productos adaptados al turno ambulatorio. Estos factores, en conjunto, impulsan la demanda en el mercado de apósitos quirúrgicos de soluciones de uso prolongado que requieren poca cualificación.
Innovaciones de productos en apósitos antimicrobianos y bioactivos
Los materiales compuestos que combinan la acción antimicrobiana con la cicatrización bioactiva fomentan la adopción de productos premium. La celulosa bacteriana cargada con nanopartículas de dióxido de cerio bloquea tanto la E. coli como la B. subtilis, a la vez que libera fármacos con un perfil controlado. La aprobación de NexoBrid por la FDA para el desbridamiento enzimático de quemaduras tras una revisión exhaustiva confirma la necesidad de terapias especializadas. Los ensayos clínicos indican que los apósitos de alginato acortan la cicatrización en más de un día, en promedio, y reducen significativamente el dolor. La investigación sobre andamios artificiales de seda de araña producidos mediante microbios modificados muestra un cierre más rápido de las heridas en modelos diabéticos y apunta al futuro de una nueva generación de biomateriales sostenibles.
Ampliación del reembolso para apósitos avanzados (EE. UU., UE)
Los organismos reguladores ahora tratan los productos celulares y tisulares como herramientas para el tratamiento de heridas, en lugar de sustitutos de la piel, lo que los incluye en el sistema de honorarios médicos y clarifica las vías de pago. Las Determinaciones de Cobertura Local permiten hasta cuatro aplicaciones por úlcera en un plazo de 12 semanas si la herida se contrae al menos un 50 % durante el primer mes de tratamiento. En Europa, el Reglamento de Productos Sanitarios armoniza los requisitos de evidencia y otorga un plazo de transición para los dispositivos antiguos hasta diciembre de 2027, lo que recompensa a las empresas con expedientes clínicos sólidos. Un reembolso más claro incentiva a los hospitales a adoptar apósitos de alta calidad que prometen un menor coste total de la atención.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Vías regulatorias multijurisdiccionales estrictas | −0.9% | Global, pronunciado en la UE y APAC | Mediano plazo (2-4 años) |
| Erosión de precios debido a las contrataciones impulsadas por licitaciones | −0.7% | Global, agudo en Europa y mercados emergentes | Corto plazo (≤ 2 años) |
| Volatilidad de la cadena de suministro en polímeros especiales | −0.5% | Global, concentrado en el abastecimiento de APAC | Corto plazo (≤ 2 años) |
| Brechas de evidencia clínica para los apósitos inteligentes | −0.3% | América del Norte y la UE | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Vías regulatorias multijurisdiccionales estrictas
El Reglamento de Dispositivos Médicos de la UE exige ahora una evaluación clínica exhaustiva y vigilancia poscomercialización, lo que añade de 12 a 18 meses y un gasto significativo a los plazos de aprobación. La FDA está consultando sobre la reclasificación de los apósitos antimicrobianos de Clase I a Clase II o III, lo que podría someter a muchos productos antiguos a una revisión previa a la comercialización más estricta. Japón sigue registrando el mayor retraso en la aprobación de tecnología médica entre los países del G7, con un promedio de 24 a 36 meses, según su Agencia de Productos Farmacéuticos y Dispositivos Médicos. Los apósitos inteligentes que incorporan software están sujetos a un mayor escrutinio en materia de ciberseguridad, lo que supone un reto para las empresas más pequeñas. Estos obstáculos ralentizan la implantación de nuevas tecnologías en el mercado de apósitos quirúrgicos.
Erosión de precios debido a la contratación hospitalaria mediante licitación
Los hospitales públicos de Europa y algunas partes de Asia adjudican licitaciones a gran escala basándose principalmente en el precio, lo que reduce los márgenes brutos de los productos básicos de gasa y película. Los informes de la compañía muestran que la cartera tradicional de productos para heridas de Paul Hartmann sufrió una reducción de precios del 20-30% por parte de las marcas blancas en 2024, incluso con una fuerte demanda. Las redes integradas de distribución en Estados Unidos solicitan cada vez más contratos de riesgo compartido en los que los proveedores reembolsan parte del coste del producto si no se alcanzan los objetivos de cicatrización. Sin datos económicos y de salud de alta calidad, muchos proveedores de nivel medio tienen dificultades para defender sus precios premium, lo que supone un lastre a corto plazo para la tasa de crecimiento del mercado de apósitos quirúrgicos.
Análisis de segmento
Por producto: Los apósitos primarios lideran la innovación
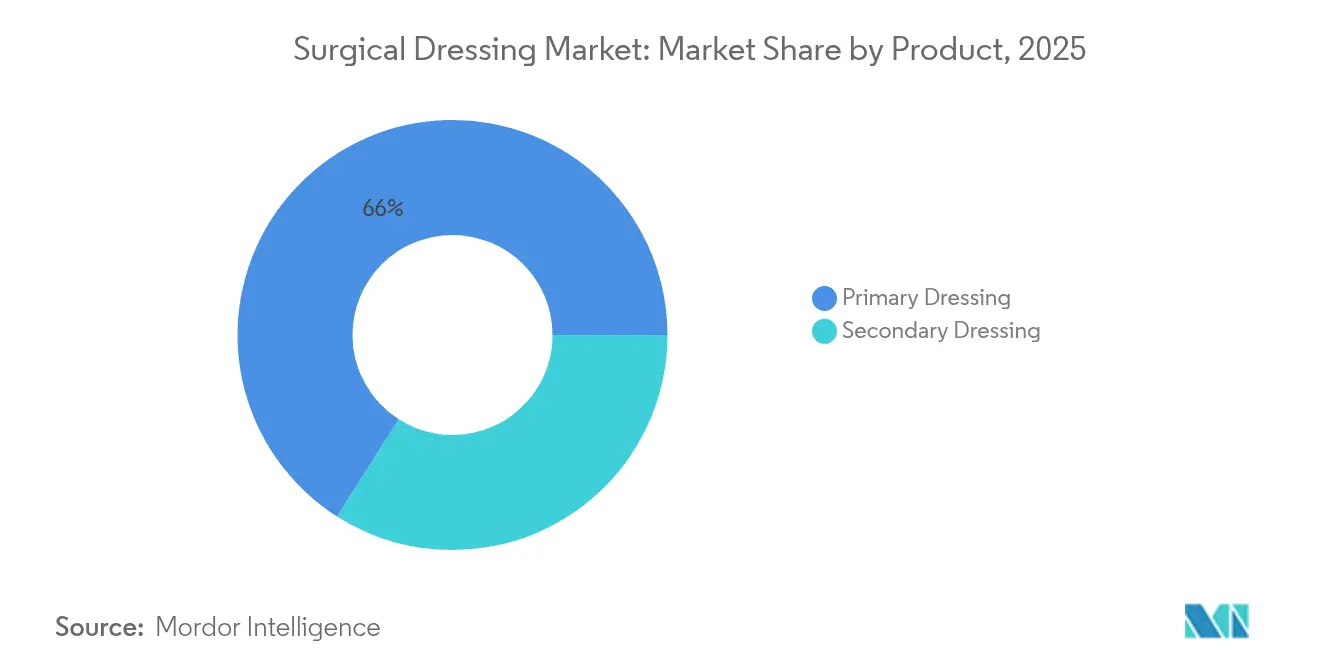
Los apósitos primarios generaron el 65.98 % de los ingresos del mercado de apósitos quirúrgicos en 2025 gracias a su papel fundamental en el lecho de la herida. Las variantes de hidrogel y alginato mantienen un equilibrio de humedad ideal, y ensayos recientes muestran un cierre 1.09 días más rápido que la gasa. Los apósitos de película ahora incorporan sensores de pH impresos que detectan la infección antes de que aparezcan los síntomas visibles, lo que ofrece a los profesionales sanitarios una ventaja de alerta temprana. Los apósitos de espuma con polímeros superabsorbentes ganaron cuota de mercado después de que Paul Hartmann informara de 608.9 millones de euros en ingresos por heridas gracias a la fuerte aceptación de la espuma de silicona. Los apósitos secundarios registran el mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 5.98 %, debido a que los protocolos por capas requieren una mayor absorción y fijación. Las empresas perfeccionan los bordes adhesivos para reducir el traumatismo cutáneo en pacientes frágiles, a la vez que mantienen la integridad del sellado durante siete días.
Los apósitos primarios inteligentes con conectividad Bluetooth siguen siendo un nicho de mercado, limitados por la duración de la batería y el coste. Sin embargo, estudios piloto en hospitales veteranos muestran una alta satisfacción del paciente. Las películas de polímeros sintéticos aún dominan el volumen, pero los compuestos de celulosa bioingenierizados que liberan antimicrobianos a demanda captan el interés de los profesionales sanitarios. Dado que los contratos basados en el valor recompensan la reducción de los reingresos, los compradores sopesan el mayor precio unitario de los apósitos activos frente a las reducciones demostradas en los costes totales de la atención. La innovación continua mantiene a los apósitos primarios a la vanguardia del mercado de apósitos quirúrgicos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por aplicación: la cirugía relacionada con la diabetes impulsa el crecimiento
El cuidado de úlceras contribuyó con un 31.02 % al tamaño del mercado de apósitos quirúrgicos en 2025, lo que refleja la carga continua de úlceras por presión y venosas en las poblaciones mayores. Sin embargo, la cirugía relacionada con la diabetes representa el caso de uso de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 5.79 %. El Grupo de Trabajo Internacional sobre el Pie Diabético ahora avala los apósitos de octasulfato de sacarosa cuando las úlceras neuroisquémicas se estancan después de cuatro semanas de tratamiento estándar. La terapia de presión negativa después de procedimientos cardiovasculares amplía aún más su ámbito de aplicación.
El tratamiento de quemaduras sigue dependiendo de opciones impregnadas con plata, pero persiste el debate sobre la liberación óptima de iones. Los receptores de trasplantes de órganos exigen apósitos de alto rendimiento que protejan contra infecciones oportunistas y promuevan la granulación. Los pagadores exigen cada vez más pruebas fotográficas y planimetría digital para autorizar múltiples aplicaciones de apósitos de alto costo, lo que impulsa a los proveedores a integrar herramientas de captura de imágenes en productos inteligentes. Estas necesidades en constante evolución refuerzan las perspectivas de crecimiento para los segmentos especializados dentro del mercado más amplio de apósitos quirúrgicos.
Por el usuario final: Los centros ambulatorios aceleran la adopción
Los hospitales y clínicas representaron el 53.88 % de la cuota de mercado de apósitos quirúrgicos en 2025, impulsados por la complejidad de las cargas de trabajo en traumatología y cirugía. Sin embargo, los centros de cirugía ambulatoria se están expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 5.92 %, ya que las aseguradoras priorizan los procedimientos ambulatorios. Las espumas de uso prolongado que toleran la ducha y los movimientos suaves son ideales para la recuperación ambulatoria. El seguimiento por telemedicina reduce las visitas de enfermería especializada, y los CMS ahora compensan las evaluaciones virtuales de heridas, lo que mejora la rentabilidad del centro.
Los servicios de salud a domicilio emplean códigos educativos para cuidadores para capacitar a los familiares en los cambios básicos de vendajes, lo que amplía la adopción de envases intuitivos con código de colores. Los centros de atención a largo plazo utilizan apósitos sacros profilácticos para la prevención de úlceras por presión, un método que, según la evidencia, puede reducir la incidencia de úlceras en estadio III en un 43 %. La diversificación de la oferta de usuarios finales favorece una expansión equilibrada en el mercado de apósitos quirúrgicos.
Por tipo de herida: Heridas crónicas Comando Premium
Las heridas crónicas representaron el 57.63 % de los ingresos del mercado en 2025 debido a sus prolongados ciclos de atención y la necesidad de terapia avanzada. Los apósitos inteligentes que monitorizan los niveles de óxido nítrico o glucosa ayudan a los profesionales sanitarios a detectar el deterioro temprano, evitando costosos desbridamientos. Los modelos de IA entrenados con imágenes del lecho de la herida ahora predicen la probabilidad de curación con un 98 % de precisión, lo que permite intensificar el tratamiento de forma oportuna.
El manejo de heridas agudas está creciendo a una tasa de crecimiento anual compuesta (TCAC) del 6.12 % debido al aumento de cirugías electivas y casos de trauma. La evidencia del África subsahariana muestra que los paquetes multimodales que combinan apósitos modernos con la optimización del uso de antimicrobianos pueden reducir las tasas de infección del sitio quirúrgico hasta en un 95 %. Por lo tanto, los fabricantes de dispositivos promueven kits de herramientas combinados que incluyen limpiadores preoperatorios, campos de incisión intraoperatoria y apósitos postoperatorios, lo que fortalece la captura de cuota de mercado en el mercado de apósitos quirúrgicos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por material: Las soluciones de bioingeniería ganan terreno
Los polímeros sintéticos aún representan el 38.41 % de los ingresos, gracias a cadenas de suministro consolidadas y a las propiedades consistentes que exige la producción a gran escala. Sin embargo, los materiales compuestos y de bioingeniería registran el mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 6.55 %, impulsados por la sostenibilidad y el rendimiento. La celulosa bacteriana combinada con óxido de cerio muestra una potente acción antibacteriana sin citotoxicidad, mientras que los hidrogeles de quitosano presentan un comportamiento autocurativo que se adapta a defectos irregulares.
Los andamios de colágeno, como la plantilla dérmica de Integra, ya cuentan con la aprobación de la FDA para úlceras diabéticas, lo que marca la aceptación regulatoria de los productos biológicos en la atención médica convencional. La seda de araña artificial obtenida de microbios modificados genéticamente ofrece alta resistencia a la tracción y biocompatibilidad, y estudios preliminares muestran tiempos de cierre de heridas superiores en ratones diabéticos. Los continuos avances en la ciencia de los materiales impulsarán a los segmentos con mayor margen de beneficio del mercado de apósitos quirúrgicos hacia opciones de origen biológico durante la próxima década.
Análisis geográfico
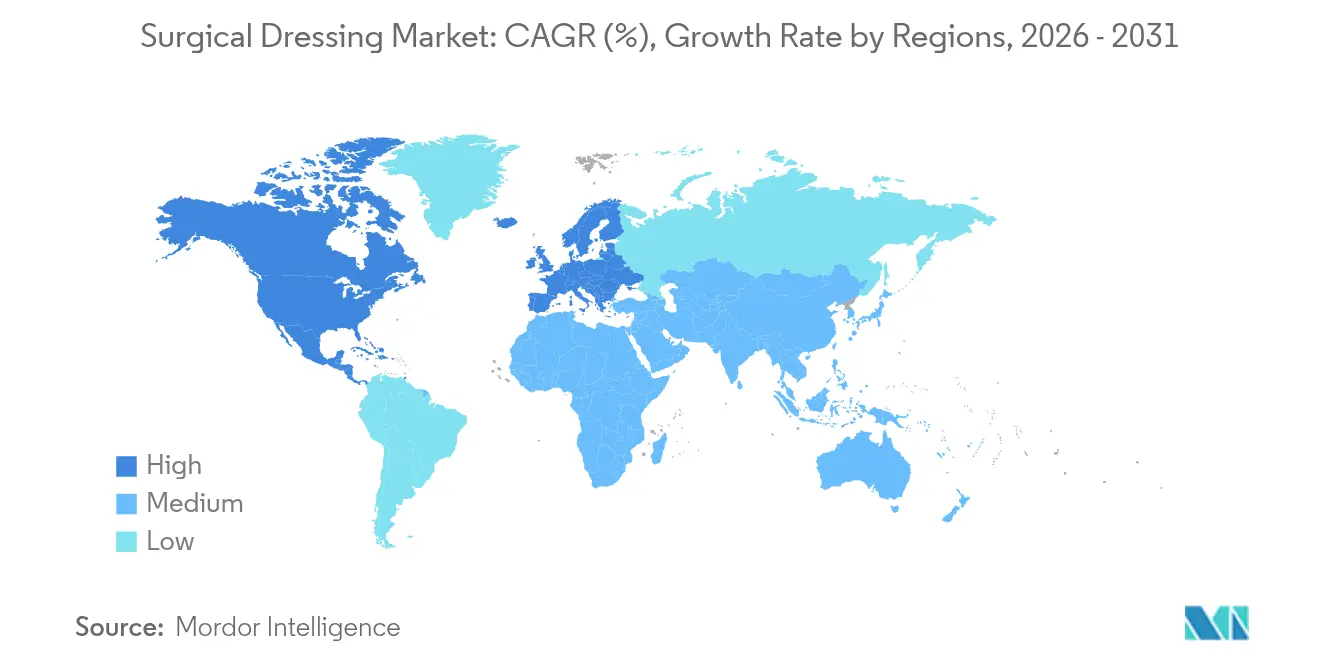
Norteamérica mantiene su liderazgo, con una participación del 41.72 % en el mercado de apósitos quirúrgicos en 2025. Los sólidos reembolsos de Medicare y de aseguradoras privadas recompensan las tecnologías que acortan la cicatrización o reducen las visitas clínicas. En 2025, el Departamento de Defensa otorgó a Smith+Nephew un contrato de 75 millones de dólares para sistemas de presión negativa, lo que demuestra la confianza del gobierno en las modalidades avanzadas. Los recientes cambios en las políticas de los CMS, que clasifican ciertos sustitutos de la piel como productos para el tratamiento de heridas, simplifican la facturación, lo que fomenta una mayor adopción de las ofertas premium. Las designaciones de vía rápida de la FDA para terapias celulares como Aurase Wound Gel indican el apoyo regulatorio a la innovación biológica.
Asia-Pacífico es la región de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 6.88 % hasta 2031. La ley china de dispositivos médicos de 2024 refuerza la gestión de calidad y establece vías de revisión acelerada para productos urgentes a través de su Administración Nacional de Productos Médicos. El código voluntario de la India sobre promoción de dispositivos médicos fomenta el marketing ético y un etiquetado más claro, lo que mejora la confianza de los profesionales sanitarios. El mercado japonés de dispositivos, valorado en 40 XNUMX millones de dólares, crece a medida que el envejecimiento de su población y la cobertura universal sustentan la demanda, aunque los largos plazos de aprobación limitan los lanzamientos rápidos. El reconocimiento por parte de Australia de ciertas aprobaciones extranjeras acelera el registro de apósitos que ya cuentan con la autorización de la FDA, lo que beneficia a los exportadores.
Europa registra un crecimiento constante bajo el Reglamento de Productos Sanitarios, a pesar de los mayores costes de cumplimiento. Las empresas que invirtieron tempranamente en datos clínicos y vigilancia poscomercialización ahora obtienen una ventaja competitiva. Hartmann reportó un crecimiento orgánico del 4.4 % en el cuidado de heridas en 2024, impulsado por la adopción de espuma de silicona, incluso cuando las licitaciones hospitalarias presionaron los precios. Los objetivos de sostenibilidad en los países nórdicos han impulsado proyectos piloto de apósitos biodegradables, en consonancia con las políticas de economía circular. Tras el Brexit, los fabricantes del Reino Unido deben presentar solicitudes CE y UKCA por separado, lo que añade complejidad, pero también estimula las subvenciones nacionales a la innovación. En todas las subregiones, los diversos sistemas de reembolso requieren evidencia económica local, lo que obliga a los proveedores a adaptar los expedientes de valor a cada sistema de pago.

Panorama regulatorio
Los apósitos quirúrgicos están regulados como dispositivos médicos en los principales mercados, y su clasificación determina los requisitos de evidencia, el etiquetado y las obligaciones posteriores a la comercialización. En la Unión Europea, se aplica el Reglamento (UE) 2017/745 (MDR), y el marco se siguió perfeccionando operativamente hasta 2025-2026 mediante las actualizaciones de las directrices del Grupo de Coordinación de Dispositivos Médicos (MDCG) (incluidas las actualizaciones de 2026 vinculadas al uso de EMDN) y el Reglamento de Ejecución (UE) 2026/977, que detalla los procedimientos relacionados con la evaluación de la conformidad y afecta a los organismos notificados y a las expectativas de gestión de la calidad.
En Estados Unidos, los apósitos quirúrgicos están sujetos a la supervisión de la FDA (incluidas las clasificaciones de dispositivos según la Parte 878 del Título 21 del Código de Regulaciones Federales). La agencia también mantuvo una propuesta de norma (publicada en noviembre de 2023) para reclasificar ciertos apósitos sólidos para heridas, incluidos algunos apósitos antimicrobianos y productos relacionados para el lavado de heridas, en categorías de mayor riesgo que implicarían requisitos previos a la comercialización más amplios (510(k)) y potencialmente más estrictos. Este cambio pendiente, junto con las obligaciones de evaluación clínica y vigilancia posterior a la comercialización derivadas del Reglamento de Dispositivos Médicos (MDR) en Europa, mantiene la planificación regulatoria y la preparación de la documentación como elementos centrales para los proveedores que desarrollan conceptos de apósitos antimicrobianos, bioactivos y compatibles con software de alta gama.
Análisis de la cadena de valor
La cadena de valor de los apósitos quirúrgicos comienza con materias primas y sustratos, principalmente fibras naturales (algodón y textiles afines) y polímeros sintéticos (polipropileno, poliuretano, poliéster) que se transforman en telas no tejidas, películas, espumas y estructuras de hidrogel o alginato. Posteriormente, los transformadores y fabricantes de apósitos realizan el recubrimiento y la laminación (para adhesivos, antimicrobianos o capas de barrera), el corte y el troquelado, el envasado estéril y la validación en condiciones de sala limpia antes de la comercialización de los productos terminados. Los pasos de cumplimiento normativo, que incluyen la clasificación de dispositivos, la garantía de esterilidad, el etiquetado y la vigilancia posterior a la comercialización, están integrados en todo el proceso. La clasificación de dispositivos de la FDA según 21 CFR Parte 878 y la propuesta actual de EE. UU. para reclasificar ciertos apósitos que contienen antimicrobianos influyen en la documentación, las pruebas y los requisitos de cualificación de los proveedores.
Las operaciones intermedias hacen cada vez más hincapié en la eficiencia de los procesos y la seguridad de los materiales. Los proveedores optimizan la producción en torno a enfoques de telas no tejidas de mayor absorción y construcciones multicapa o recubiertas de silicona que reducen el traumatismo cutáneo sin comprometer la durabilidad. En la fase final, la distribución se realiza a través de hospitales y clínicas, centros de cirugía ambulatoria y canales de atención domiciliaria, donde los requisitos de licitación y documentación de las aseguradoras determinan la combinación de productos y la estrategia de inventario. Los fabricantes con mayor integración vertical en sustratos básicos (por ejemplo, gasa de algodón y telas no tejidas) y capacidad localizada pueden reducir los plazos de entrega y la exposición a la volatilidad de los insumos, lo que permite ofrecer niveles de servicio más consistentes a los compradores institucionales.
Panorama competitivo
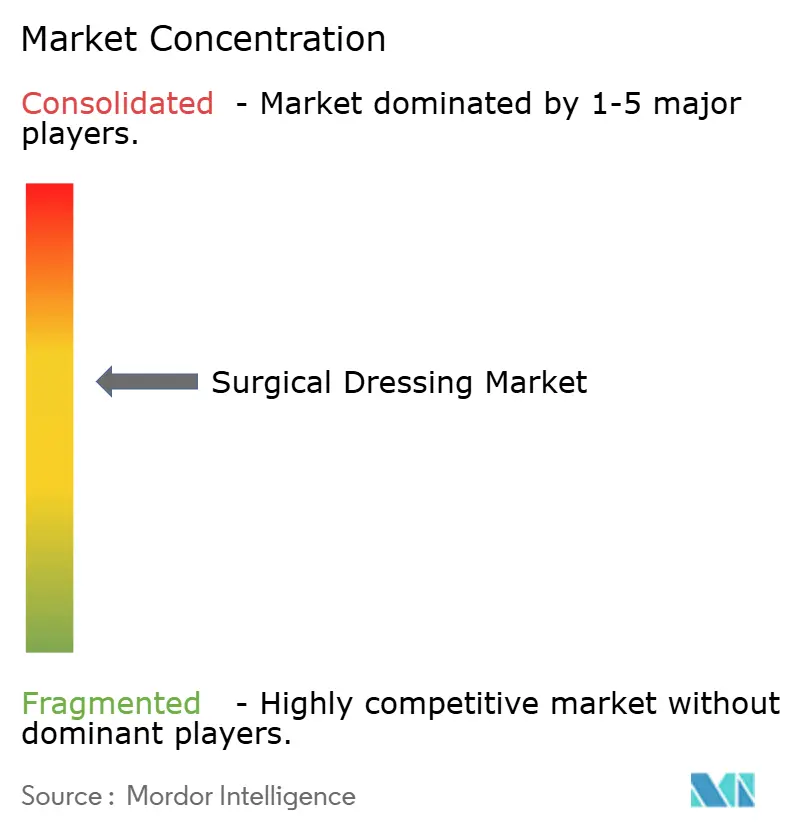
El mercado de apósitos quirúrgicos está moderadamente fragmentado. Smith+Nephew planea invertir 1.24 millones de dólares en el cuidado de heridas entre 2025 y 2030, incluyendo un nuevo centro de I+D en el Reino Unido que se centrará en apósitos inteligentes y matrices regenerativas. La adquisición de Osiris Therapeutics por 660 millones de dólares incorporó productos viables para aloinjertos y subraya la tendencia del sector a combinar productos biológicos con apósitos tradicionales.
3M aprovecha su plataforma de ciencia de polímeros para diseñar películas adhesivas de silicona que reducen la descamación de la piel en pacientes de edad avanzada, mientras que Mölnlycke amplía su gama Exufiber con tecnología gelificante que retiene el exudado bajo compresión. ConvaTec y Coloplast compiten en la terapia de presión negativa con bombas portátiles de un solo uso para pacientes ambulatorios. La colaboración entre el mundo académico y la industria impulsa la innovación: Caltech colabora con socios de capital riesgo para que el vendaje con sensor iCares obtenga la aprobación de la FDA, lo que demuestra el atractivo de la salud digital en el mercado de los apósitos quirúrgicos.
La resiliencia de la cadena de suministro ahora influye en el posicionamiento competitivo. Cardinal Health diversificó el abastecimiento de gasas en dos continentes tras la escasez de algodón en 2024, y Medline aumentó su capacidad de producción nacional de espuma para reducir los plazos de entrega en los hospitales estadounidenses. Las empresas también persiguen objetivos ambientales, sociales y de gobernanza, como Urgo Medical, que está desarrollando espumas de poliuretano de origen biológico que reducen la huella de carbono en un 38 % en comparación con sus homólogos petroquímicos. A medida que el reembolso vincula el pago a los resultados, los fabricantes se apresuran a publicar evidencia práctica que vincule sus apósitos con una reducción de los reingresos y del coste total de la atención, una estrategia que se espera que transforme la asignación de acciones en los próximos cinco años.
Líderes de la industria de apósitos quirúrgicos
3M
Smith y sobrino
ConvaTec Inc.
Johnson y Johnson
cardenal salud, inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Mayo de 2026: Mölnlycke Health Care y Zhende Medical crearon una empresa conjunta, Mölnlycke Zhende (Shanghai) Medical Technology Co Ltd, para ampliar el acceso a soluciones avanzadas para el cuidado de heridas en China. Esta alianza busca aumentar el alcance del mercado local y acelerar la comercialización de apósitos avanzados mediante una estructura operativa local. Fortalece la posición competitiva en Asia-Pacífico, donde la adquisición, el acceso a la distribución y la ejecución localizada son factores clave para su adopción.
- Febrero de 2026: La FDA otorgó la autorización De Novo a un apósito con plataforma de péptidos antimicrobianos sintéticos, lo que permite un enfoque diferenciado para el tratamiento de infecciones en heridas. Esta aprobación regulatoria abre la puerta a nuevas soluciones basadas en materiales que van más allá de los apósitos tradicionales de gasa y película.
- Diciembre de 2025: Solventum completó la adquisición de Acera Surgical por un pago inicial de 725 millones de dólares, incorporando así capacidades en matrices de tejido sintético para el cuidado regenerativo de heridas. Esta operación amplía la cartera de productos para el cuidado de heridas de Solventum, que va más allá de los apósitos tradicionales, abarcando biomateriales avanzados y áreas afines a la reconstrucción quirúrgica de heridas. Asimismo, eleva el nivel de exigencia para los proveedores de nivel medio que compiten por clientes que buscan soluciones integradas que abarquen apósitos y matrices regenerativas.


Alcance y metodología
Según el alcance del informe, un vendaje quirúrgico es una almohadilla o compresa estéril que se aplica a la herida después de la cirugía para acelerar la cicatrización de la herida y evitar más daño al órgano. Estos son ampliamente utilizados para detener el sangrado, desbridar la herida, absorber el exudado, aliviar el dolor y reducir el estrés psicológico, entre otros. El mercado de Apósitos quirúrgicos se divide en Producto (Apósito primario (Apósito de película, Apósito de hidrogel, Apósito de hidrocoloide, Apósito de espuma, Apósito de alginato, Otros), Apósito secundario (Absorbentes, Vendajes, Cintas adhesivas, Protectores, Otros), Aplicación (Úlceras, Quemaduras , trasplantes de órganos, enfermedades cardiovasculares, cirugías basadas en la diabetes, otros), usuario final (hospitales, otros), el informe de mercado también cubre los tamaños y tendencias estimados del mercado para 17 países en las principales regiones del mundo. El informe ofrece el valor (en USD millones) para los segmentos anteriores.
| Apósito primario | Aderezo de película |
| Aderezo de hidrogel | |
| apósito hidrocoloide | |
| apósito de espuma | |
| Apósito de alginato | |
| Otros apósitos primarios | |
| Vendaje secundario | ABSORBENTES |
| Vendajes | |
| Cintas adhesivas | |
| Protecciones | |
| Otros apósitos secundarios |
| Úlceras |
| Quemaduras |
| Transplante de Organos |
| Cirugía Cardiovascular |
| Cirugía relacionada con la diabetes |
| Otras aplicaciones |
| Hospitales y Clínicas |
| Centros Quirúrgicos Ambulatorios |
| Atención domiciliaria y otros usuarios finales |
| Heridas agudas |
| Heridas crónicas |
| Fibras naturales |
| Polimeros Sintéticos |
| Bioingeniería / Compuesto |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por producto | Apósito primario | Aderezo de película |
| Aderezo de hidrogel | ||
| apósito hidrocoloide | ||
| apósito de espuma | ||
| Apósito de alginato | ||
| Otros apósitos primarios | ||
| Vendaje secundario | ABSORBENTES | |
| Vendajes | ||
| Cintas adhesivas | ||
| Protecciones | ||
| Otros apósitos secundarios | ||
| por Aplicación | Úlceras | |
| Quemaduras | ||
| Transplante de Organos | ||
| Cirugía Cardiovascular | ||
| Cirugía relacionada con la diabetes | ||
| Otras aplicaciones | ||
| Por usuario final | Hospitales y Clínicas | |
| Centros Quirúrgicos Ambulatorios | ||
| Atención domiciliaria y otros usuarios finales | ||
| Por tipo de herida | Heridas agudas | |
| Heridas crónicas | ||
| Por material | Fibras naturales | |
| Polimeros Sintéticos | ||
| Bioingeniería / Compuesto | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado Apósito quirúrgico?
El mercado ascenderá a 6.27 millones de dólares en 2026 y se proyecta que alcance los 8.19 millones de dólares en 2031.
¿Quiénes son los jugadores clave que operan en el mercado Apósito quirúrgico?
3M, Smith and Nephew, ConvaTec Inc., Johnson and Johnson y Cardinal Health, Inc. son las principales empresas que operan en el mercado de apósitos quirúrgicos.
¿Cuál es la región de más rápido crecimiento en el mercado de apósitos quirúrgicos?
Asia-Pacífico está avanzando a una tasa de crecimiento anual compuesta (CAGR) del 6.88 % hasta 2031, superando a todas las demás regiones.
¿Qué región tiene la mayor participación en el mercado de apósitos quirúrgicos?
En 2025, América del Norte representa la mayor cuota de mercado en el mercado de apósitos quirúrgicos.
¿Qué segmento tiene la mayor cuota de mercado de apósitos quirúrgicos?
Los apósitos primarios son los que generan el 65.98% de los ingresos en 2025.
Última actualización de la página:



