

Tamaño y participación del mercado de microscopios quirúrgicos
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 1.88 mil millones |
| Tamaño del mercado (2031) | USD 3.27 mil millones |
| Tasa de crecimiento (2026 - 2031) | 11.71% CAGR |
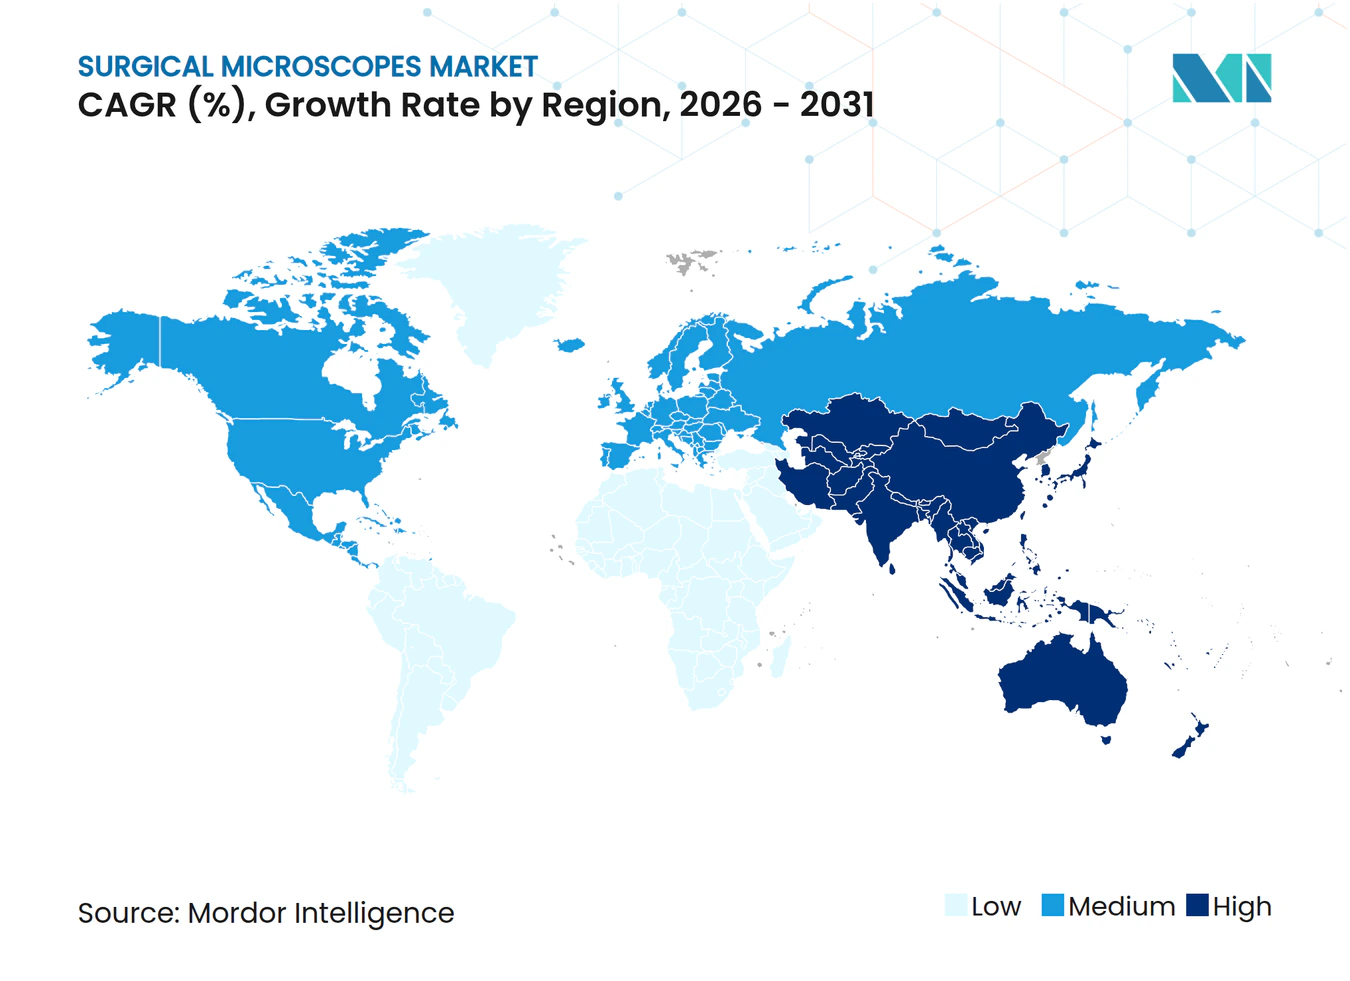
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
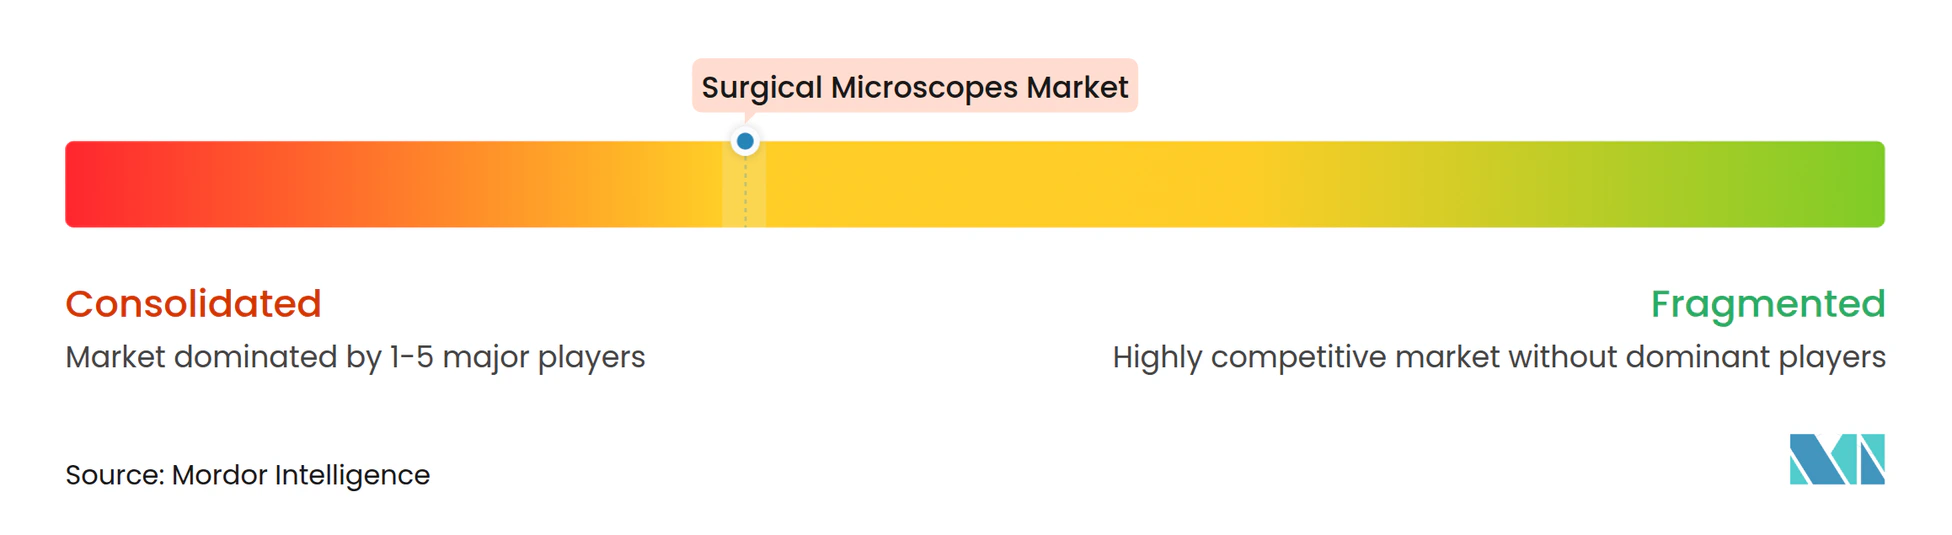
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de microscopios quirúrgicos por Mordor Intelligence
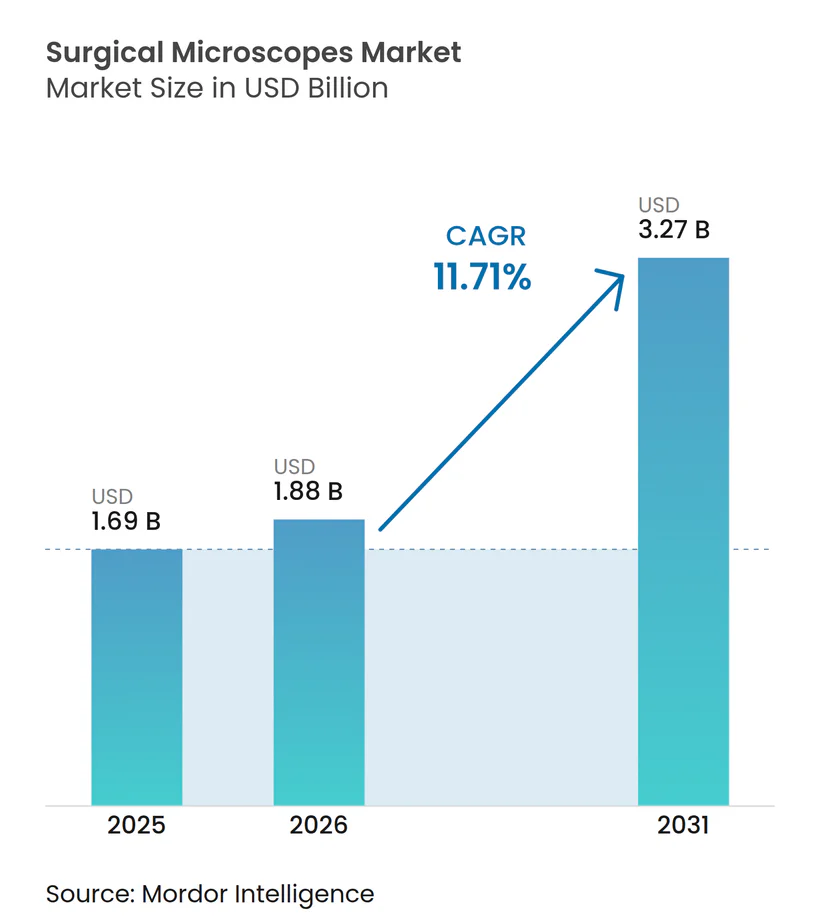
Se estima que el tamaño del mercado de microscopios quirúrgicos alcanzará los 1.88 millones de dólares en 2026 y se proyecta que ascienda a 3.27 millones de dólares para 2031, con una tasa de crecimiento anual compuesta (TCAC) del 11.71 %. Esta expansión se debe a la rápida adopción de quirófanos híbridos, el aumento de las resecciones tumorales guiadas por fluorescencia y la integración de la navegación robótica, que está dejando obsoletos los sistemas ópticos tradicionales. El envejecimiento de la población y la creciente carga de enfermedades crónicas siguen impulsando el volumen de procedimientos; sin embargo, el catalizador decisivo es la convergencia de la imagen digital, la guía por inteligencia artificial y la tomografía de coherencia óptica intraoperatoria, que impulsa la demanda de reemplazo, especialmente en especialidades que requieren precisión. La intensidad competitiva aumenta a medida que los exoscopios 3D reducen su cuota de mercado tradicional en casos de otorrinolaringología y columna vertebral, lo que impulsa a los operadores tradicionales a acelerar el desarrollo de funciones digitales. Mientras tanto, los subsidios gubernamentales en Europa y Asia-Pacífico están acortando los ciclos de actualización en hospitales secundarios, y las organizaciones de servicios dentales están estandarizando los protocolos de microscopios para mejorar los resultados clínicos. En conjunto, estos elementos indican que la industria está pasando de la expansión de unidades a la captura de valor impulsada por la tecnología, una dinámica que sustenta un crecimiento de dos dígitos para el mercado de microscopios quirúrgicos.
Conclusiones clave del informe
- Por aplicación, la oftalmología lideró con una participación de ingresos del 32.45 % en 2025, mientras que se proyecta que la odontología registre una CAGR del 13.54 % hasta 2031.
- Por usuario final, los hospitales representaron el 54.56 % de los ingresos en 2025, mientras que se prevé que los centros quirúrgicos ambulatorios se expandan a una CAGR del 14.67 % hasta 2031.
- Por tipo de montaje, los sistemas sobre ruedas capturaron el 41.45 % de las instalaciones en 2025; sin embargo, se proyecta que las plataformas montadas en el techo crecerán a una CAGR del 13.32 % hasta 2031.
- Para 2025, los microscopios ópticos convencionales tenían una participación de unidades del 37.45%, y se espera que los sistemas mejorados con AR/VR avancen a una CAGR del 14.01% hasta 2031.
- Por geografía, América del Norte representó el 41.45 % del tamaño del mercado de microscopios quirúrgicos en 2025, mientras que la región de Asia y el Pacífico se está expandiendo a una CAGR del 12.43 % durante el período de pronóstico.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de microscopios quirúrgicos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento del volumen quirúrgico y adopción de procedimientos mínimamente invasivos | + 2.8% | Global, con APAC y Oriente Medio liderando el crecimiento del volumen | Mediano plazo (2-4 años) |
| Envejecimiento de la población y carga de enfermedades crónicas | + 2.1% | América del Norte, Europa y Japón como núcleo; propagación a las zonas urbanas de APAC | Largo plazo (≥ 4 años) |
| Avances tecnológicos en imágenes digitales, 4K/3D y visualización de fluorescencia | + 3.2% | Adopción temprana en América del Norte y Europa Occidental; las ciudades de primer nivel de APAC las siguen. | Corto plazo (≤ 2 años) |
| Programas gubernamentales que subsidian mejoras en quirófanos híbridos en hospitales secundarios | + 1.6% | Europa (Italia, España), APAC (China, India), mercados selectos de Oriente Medio | Mediano plazo (2-4 años) |
| Organizaciones emergentes de servicios dentales que estandarizan el uso del microscopio | + 1.4% | Consolidación de DSO en América del Norte; adopción temprana en Australia y el Reino Unido | Mediano plazo (2-4 años) |
| Integración con robótica quirúrgica y navegación impulsada por IA que desbloquea ciclos de reemplazo | + 2.3% | América del Norte, Alemania, Japón; centros terciarios premium a nivel mundial | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento del volumen quirúrgico y adopción de procedimientos mínimamente invasivos
Los procedimientos quirúrgicos globales superaron los 310 millones en 2024, y más del 40% de los casos electivos en países de altos ingresos utilizaron técnicas mínimamente invasivas. Las incisiones más pequeñas impulsan la demanda de mayor aumento, lo que impulsa directamente el mercado de microscopios quirúrgicos. Las regiones de Asia-Pacífico y Oriente Medio están experimentando un crecimiento de dos dígitos en el número de casos, impulsado por la ampliación de la cobertura de seguros, mientras que América del Norte y Europa muestran un crecimiento moderado en el volumen, pero una creciente complejidad, lo que favorece la visualización guiada por fluorescencia. Los primeros en adoptar microscopios digitales 4K informaron una reducción del 15% al 20% en la duración de los procedimientos para fusiones espinales complejas, lo que aumenta la productividad en los quirófanos. Los hospitales consideran estas mejoras como parte integral de las métricas de atención basada en el valor, lo que fomenta la sustitución de los sistemas ópticos antes del final de la vida útil.
Envejecimiento de la población y carga de enfermedades crónicas
Los procedimientos de cataratas alcanzaron los 32.9 millones a nivel mundial en 2024 y se proyecta que superen los 50 millones para 2030, impulsados por el envejecimiento demográfico en China, India y el Sudeste Asiático. Los pacientes de mayor edad presentan comorbilidades que aumentan la necesidad de una visualización precisa para minimizar el trauma quirúrgico, lo que favorece el uso de microscopios con OCT y pantallas de visualización frontal. Las resecciones oncológicas guiadas por fluorescencia también están en aumento; un estudio de Neuro-Oncology de 2024 mostró que las tasas de resección total bruta aumentaron del 65 % al 85 % cuando se utilizó la visualización con 5-ALA. Esta evidencia acelera la demanda de reemplazo en centros terciarios.
Actualizaciones tecnológicas rápidas (4K, fluorescencia, realidad aumentada)
Los proveedores ahora integran control de voz, señales de profundidad asistidas por IA y sensores 4K-3D en modelos emblemáticos como el KINEVO 900 S. Plataformas comparables de Olympus combinan la óptica 3D con la fluorescencia infrarroja, de modo que una sola torre admite múltiples especialidades. Los hospitales que invirtieron hace cinco años se enfrentan a una brecha de capacidad frente a los nuevos sistemas, lo que obliga a un reemplazo acelerado incluso cuando los microscopios existentes siguen funcionando. El resultado es un auge impulsado por la tecnología que mantiene estables los precios promedio de venta a pesar del aumento de volúmenes.
Avances tecnológicos en imágenes digitales, 4K/3D y visualización de fluorescencia
Carl Zeiss presentó el KINEVO 900 S en 2024, que combina fluorescencia 5-ALA, angiografía infrarroja y óptica 4K en una sola plataforma [1] Carl Zeiss Meditec, “Lanzamiento del producto KINEVO 900 S”, zeiss.com . El ARveo 8 de Leica superpone escaneos de resonancia magnética preoperatorios en tiempo real, acortando la configuración de navegación hasta en 15 minutos. Los departamentos de neurocirugía europeos que adoptaron 5-ALA aumentaron del 42 % en 2022 al 68 % en 2025, lo que ilustra la rápida difusión de la tecnología. Las transmisiones 4K grabadas están entrenando modelos de IA para la detección automatizada de márgenes, creando un ciclo en el que la captura y el análisis de datos refuerzan las actualizaciones de equipos.
Programas gubernamentales que subsidian la modernización de quirófanos híbridos en hospitales secundarios
Italia destinó 500 millones de euros (545 millones de dólares estadounidenses) en 2024 a la modernización de quirófanos híbridos en hospitales secundarios, mientras que India destinó 12 000 millones de rupias indias (1440 millones de dólares estadounidenses) a infraestructura quirúrgica en 2025. Los microscopios de techo son elegibles para reembolso, lo que acelera su adopción en centros que anteriormente preferían los sistemas móviles. Los proveedores están adaptando las configuraciones con flujos de trabajo simplificados y formación integrada para cumplir con las normas de contratación, garantizando así que el mercado de microscopios quirúrgicos se beneficie directamente de los fondos de estímulo.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de capital y mantenimiento | -1.9% | Global, agudo en las regiones emergentes de Asia Pacífico, América Latina y África | Corto plazo (≤ 2 años) |
| Escasez de personal quirúrgico capacitado en el uso del microscopio | -1.3% | Asia Pacífico emergente, Oriente Medio, América Latina; zonas rurales de América del Norte y Europa | Mediano plazo (2-4 años) |
| Desplazamiento competitivo mediante exoscopios 3D y pantallas de visualización frontal | -1.1% | América del Norte, Europa Occidental, Japón; segmentos premium a nivel mundial | Corto plazo (≤ 2 años) |
| La esterilización estricta y los riesgos de fallos del sensor provocan tiempos de inactividad | -0.8% | Global, con mayor impacto en regiones tropicales de alta humedad | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos de capital y mantenimiento
Un microscopio de fluorescencia completamente configurado supera los USD 500,000, y los contratos de servicio anuales añaden USD 40,000-60,000. La inflación en 2024-2025 aumentó los precios de los componentes, lo que llevó al 54% de los hospitales de EE. UU. a aplazar las compras planificadas [2] American Hospital Association, “2025 Capital Spending Survey”, aha.org . Los canales de arrendamiento y reacondicionamiento amplían el acceso, pero introducen un riesgo de utilización cuando los volúmenes de casos son insuficientes. Los aranceles de importación y las fluctuaciones cambiarias inflan los precios hasta en un 35% en India y el sudeste asiático, lo que ralentiza la penetración fuera de las ciudades de nivel 1. Las plataformas digitales incurren en tarifas de software y costos de recalibración de sensores, ampliando así la brecha del costo total de propiedad en comparación con los sistemas ópticos y limitando su adopción en entornos con recursos limitados.
Desplazamiento competitivo mediante exoscopios 3D y pantallas de visualización frontal
Los microscopios Olympus ORBEYE y Karl Storz VITOM 3D ofrecen un precio entre un 30 % y un 40 % inferior al de los microscopios básicos en el rango de precios de 150 000 a 250 000 USD. Un estudio de Spine de 2025 demostró que los exoscopios reducen la tensión en el cuello y la espalda de los cirujanos en un 40 %, lo que se refleja en el envejecimiento de la fuerza laboral. Sin embargo, los exoscopios tienen dificultades para alcanzar aumentos superiores a 25× y carecen de fluorescencia integrada, lo que limita su atractivo en neurocirugía. Los proveedores actuales están agrupando módulos de visualización frontal para replicar las mejoras ergonómicas, manteniendo la excelencia óptica, una estrategia que se espera que frene la expansión de los exoscopios hasta 2028.
Análisis de segmento
Por aplicación: la odontología crece a medida que las OSD estandarizan sus protocolos
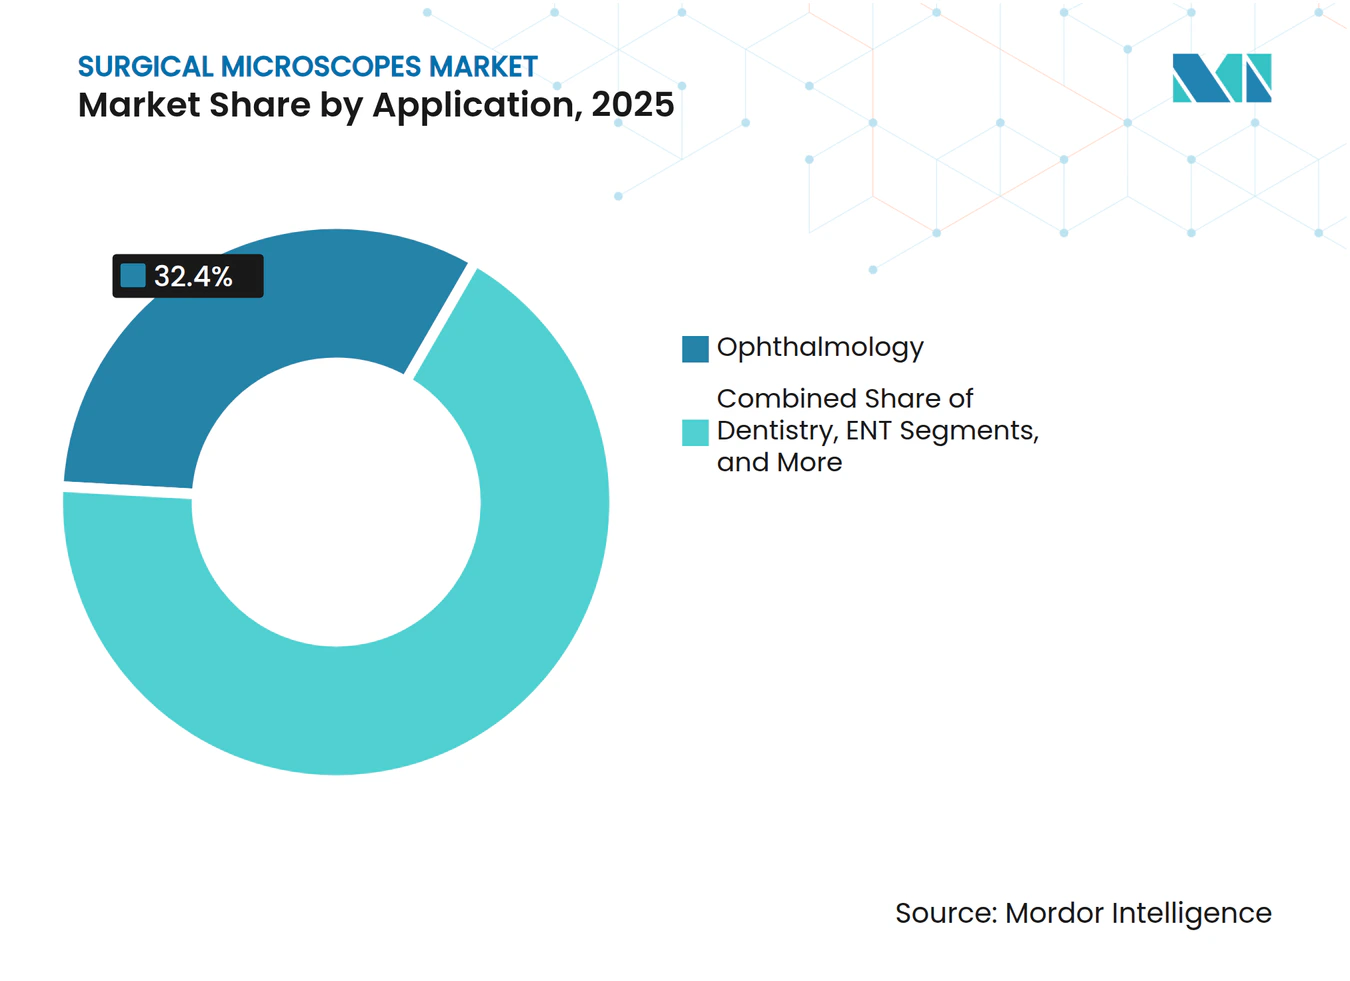
Se prevé que el segmento dental del mercado de microscopios quirúrgicos crezca a una tasa de crecimiento anual compuesta (TCAC) del 13.54 % hasta 2031, la más rápida de todas las aplicaciones. La oftalmología contribuyó con una participación en los ingresos del 32.45 % en 2025, impulsada por un alto volumen de procedimientos de cataratas y retina; sin embargo, su ritmo se está moderando en las economías desarrolladas, donde la penetración se acerca a la saturación. La neurocirugía y la cirugía de columna se benefician de las resecciones guiadas por fluorescencia, que aumentan las tasas de resección total bruta al 85 %, especialmente tras la adopción del 5-ALA en 2024-2025. Las aplicaciones de otorrinolaringología se enfrentan a una sustitución de los exoscopios debido a los costes, mientras que la ginecología y la urología emplean microscopios principalmente en procedimientos de fertilidad y reconstructivos. Los segmentos de oncología dependen de la fluorescencia intraoperatoria para reducir las tasas de margen positivo, lo que apoya su adopción a pesar de las presiones presupuestarias.
La adquisición a granel por parte de las DSO está transformando la elasticidad de precios, lo que permite a los fabricantes reducir los costos unitarios y, al mismo tiempo, preservar los márgenes gracias al volumen. La antigüedad promedio de los sistemas instalados en las clínicas oftalmológicas estadounidenses alcanzó los 8.2 años en 2025, lo que indica un posible aumento repentino de la sustitución de plataformas 4K y compatibles con OCT a corto plazo. Estas fuerzas, en conjunto, sustentan el crecimiento del mercado de microscopios quirúrgicos para especialidades clínicas que priorizan la claridad de visualización.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por el usuario final: Los centros de atención ambulatoria captan la migración de pacientes ambulatorios
Los hospitales generaron el 54.56 % de sus ingresos en 2025; sin embargo, la cuota de mercado de microscopios quirúrgicos se está trasladando a los centros de cirugía ambulatoria a medida que los modelos ambulatorios cobran impulso. Se proyecta que los centros de cirugía ambulatoria (ASC) crecerán a una tasa de crecimiento anual compuesta (TCAC) del 14.67 % hasta 2031, impulsados por los incentivos de los pagadores y la preferencia de los pacientes por entornos de atención más económicos. Las clínicas dentales consolidan su impulso a medida que la consolidación de las DSO amplía la implementación de microscopios. Los centros ambulatorios especializados y las clínicas de fertilidad están adoptando unidades compactas de sobremesa para adaptarse a las limitaciones de espacio.
Los fabricantes están respondiendo con sistemas de montaje en techo optimizados para una rápida rotación y una menor complejidad del servicio. Un estudio realizado en 2024 por la Asociación de Centros de Cirugía Ambulatoria (ASC) reveló que los ASC con más de 1,000 casos de cataratas al año lograron una recuperación de la inversión en 24 meses. Mientras tanto, los hospitales se concentran en procedimientos complejos de glioblastoma y retina que requieren fluorescencia de alta tecnología e integración robótica. Esta diferenciación mantiene a los hospitales como accionistas dominantes, incluso cuando el crecimiento se inclina hacia los ASC, lo que equilibra el tamaño del mercado de microscopios quirúrgicos en los distintos entornos de atención.
Por tipo de montaje: Los sistemas de techo ganan en quirófanos híbridos
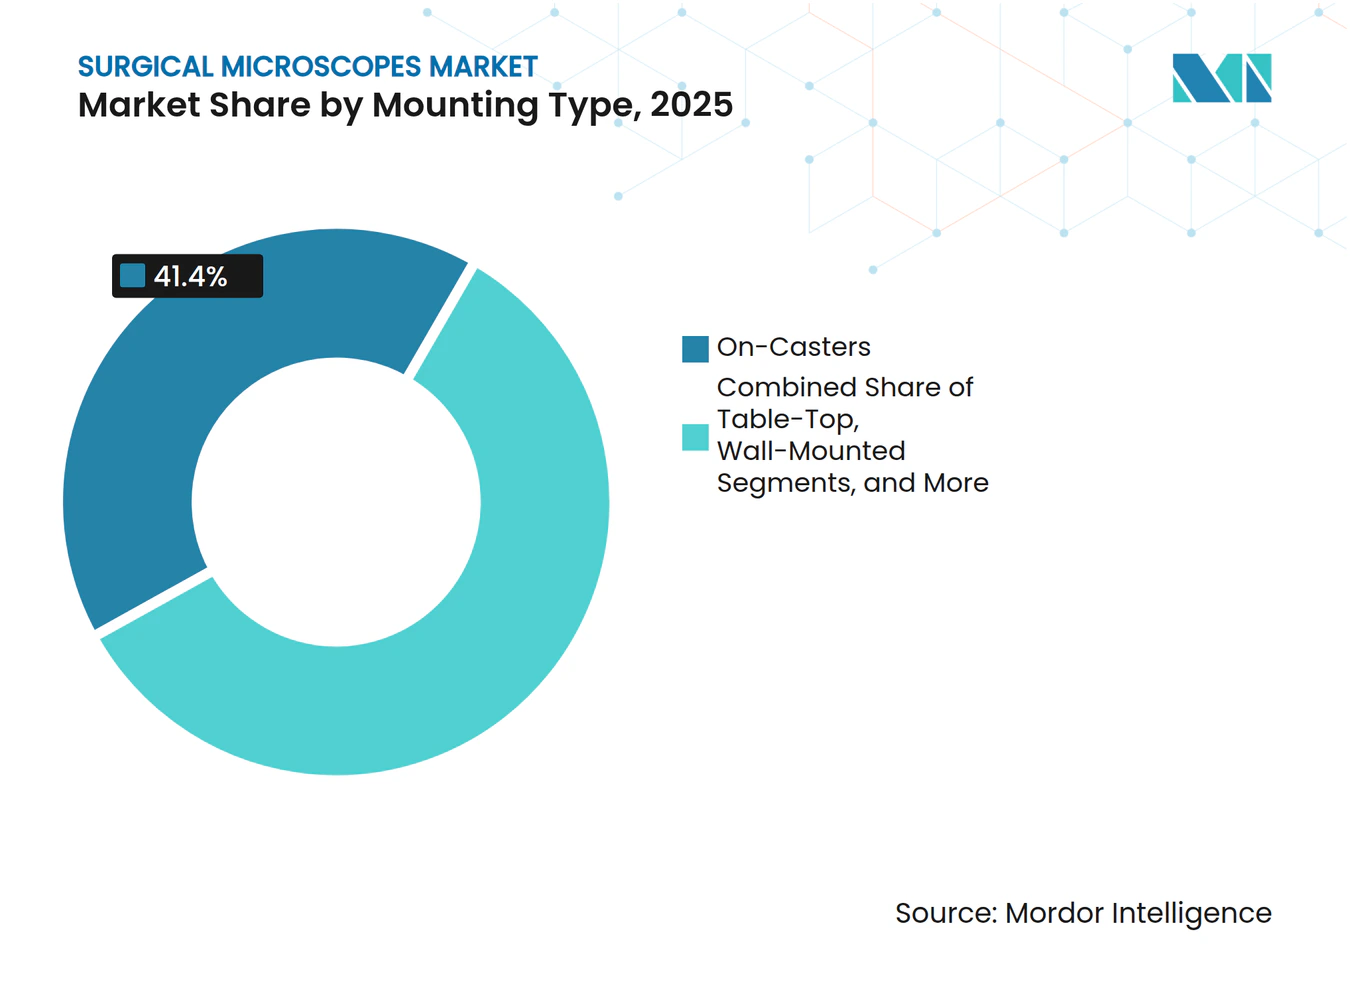
Los sistemas con ruedas representaron el 41.45 % de las instalaciones en 2025, valorados por su portabilidad y un menor coste inicial. Sin embargo, se proyecta que los microscopios de techo crezcan a una tasa de crecimiento anual compuesta (TCAC) del 13.32 %, impulsada por la modernización de quirófanos híbridos financiada por el gobierno en Europa y la región Asia-Pacífico. Los diseños de pared y de sobremesa se utilizan en clínicas de otorrinolaringología, cirugía plástica y odontología, mientras que los soportes de brazo robótico se utilizan en salas especializadas de neurocirugía y columna vertebral.
El fondo de actualización de 500 millones de euros de Italia y la asignación de Ayushman Bharat de India aceleran la adopción de los microscopios de techo, acortando los ciclos de reemplazo hasta en tres años. Los centros valoran las mejoras en el flujo de trabajo, como el rápido mantenimiento de la esterilidad y la disponibilidad de espacio libre, que justifican la inversión adicional. Los sistemas móviles mantendrán su relevancia en los centros de cirugía ambulatoria y hospitales más pequeños, pero las infraestructuras de techo dominarán las instalaciones incrementales, impulsando el crecimiento del mercado de microscopios quirúrgicos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tecnología: las plataformas AR/VR redefinen la visualización
Los sistemas ópticos convencionales representaron el 37.45 % de las unidades en 2025, pero se espera que las plataformas mejoradas con RA/RV registren una tasa de crecimiento anual compuesta (TCAC) del 14.01 % hasta 2031, la trayectoria más rápida en el mercado de microscopios quirúrgicos. Las unidades ópticas y de fluorescencia siguen siendo fundamentales en neurocirugía y oncología. Los microscopios digitales 4K están ganando popularidad en oftalmología y otorrinolaringología por sus ventajas para la enseñanza y el registro, mientras que los sistemas con OCT integrada se están adaptando al nicho de la cirugía de retina. Las soluciones robóticas cobran impulso en centros terciarios que valoran la navegación guiada por IA.
El ARveo 8 de Leica superpone datos de resonancia magnética, lo que reduce el tiempo de configuración y mejora la detección de márgenes tumorales. Un informe de 2025 del Journal of Neurosurgery reveló que los microscopios de RA reducen a la mitad las tasas de márgenes positivos en tumores de la base del cráneo, lo que refuerza su propuesta de valor. La óptica convencional sigue siendo una opción popular en clínicas con presupuestos ajustados; sin embargo, la disminución de los costos de los componentes y la creciente evidencia probablemente impulsarán la demanda hacia funciones digitales, expandiendo el mercado de microscopios quirúrgicos para configuraciones premium.
Análisis geográfico
Mercado de microscopios quirúrgicos en Norteamérica y Europa
Norteamérica contribuyó con el 41.45 % de los ingresos en 2025, gracias a un sólido reembolso por procedimientos guiados por fluorescencia y la adopción temprana de la tecnología 4K. Sin embargo, el crecimiento se está ralentizando a medida que la penetración en centros terciarios se estanca. Se prevé que la región experimente una ola de reemplazo en 2026-2027, con microscopios instalados con una antigüedad promedio de 7.8 años, lo que indica una necesidad inminente de modernizar unidades con tecnología de RA. Europa muestra una expansión moderada, impulsada por programas de subvenciones en Italia, España y Europa del Este que financian quirófanos híbridos o modernizaciones de quirófanos antiguos. Los desafíos de la cadena de suministro relacionados con el Brexit y los elevados costes energéticos moderan la inversión en el Reino Unido y Alemania; sin embargo, el estímulo público compensa la indecisión privada.
Mercado de microscopios quirúrgicos en la región Asia-Pacífico
La región Asia-Pacífico es la de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 12.43 % entre 2026 y 2031. Se prevé que China invierta más de un billón de dólares en infraestructura sanitaria para 2025, añadiendo 1,200 hospitales terciarios desde 2020, cada uno de los cuales requiere múltiples microscopios. Ayushman Bharat, en India, impulsa un crecimiento anual del 12 % al 15 % en el volumen quirúrgico en ciudades de segundo y tercer nivel, donde la penetración de los microscopios se mantiene por debajo del 30 %. El envejecimiento de la población japonesa sustenta la demanda de oftalmología y neurocirugía, aunque las compras se están desplazando hacia unidades renovadas para contener los costes. Los proveedores regionales emergentes están cubriendo las carencias en el segmento de valor a medida que los aranceles inflan los precios occidentales, ampliando así la dinámica competitiva en el mercado de microscopios quirúrgicos.
Mercado de microscopios quirúrgicos en Oriente Medio, África y Sudamérica
Oriente Medio y África se benefician de las inversiones en turismo médico; Emiratos Árabes Unidos y Arabia Saudita invirtieron 8 millones de dólares entre 2023 y 2025 para atraer pacientes internacionales. La adopción sigue estando centrada en las zonas urbanas, con unidades premium instaladas en centros de excelencia. El crecimiento en Sudamérica se ve obstaculizado por la volatilidad cambiaria; la depreciación real de Brasil en 2024 incrementó los costos de importación, lo que llevó a los hospitales a posponer las mejoras. Los grupos hospitalarios privados de Sudáfrica continúan realizando compras selectivas, mientras que la mayoría de los presupuestos públicos priorizan la atención primaria sobre la imagenología avanzada. En general, los catalizadores y las limitaciones específicos de cada región crean una disparidad de tasas de crecimiento; sin embargo, el impulso colectivo mantiene el mercado mundial de microscopios quirúrgicos en una trayectoria constante de dos dígitos.

Panorama regulatorio
Los microscopios quirúrgicos se regulan como dispositivos médicos, y su acceso al mercado está condicionado por las normativas y los requisitos de documentación específicos de cada jurisdicción. En Estados Unidos, los microscopios quirúrgicos se regulan generalmente bajo el marco normativo de la FDA para dispositivos médicos y, para las configuraciones más comunes, suelen considerarse dispositivos de Clase I según la norma 21 CFR 878.4700, con una amplia exención 510(k), si bien se exige el cumplimiento del etiquetado, las expectativas del sistema de calidad y el UDI cuando corresponda.
En Europa, el Reglamento UE MDR 2017/745 sigue siendo el marco normativo para el marcado CE, con mayor énfasis en la documentación técnica y las obligaciones posteriores a la comercialización para los sistemas optodigitales y las funciones habilitadas por software. La política comercial también afecta al cumplimiento práctico y a los precios de los subconjuntos ópticos y de imagen de origen mundial, donde los instrumentos ópticos y médicos están cubiertos por el Capítulo 90 del Sistema Armonizado de Designación y Codificación de Mercancías (SA) y la estructura arancelaria básica de la nación más favorecida puede modificarse mediante medidas arancelarias adicionales, incluidas las propuestas analizadas por la Oficina del Representante Comercial de Estados Unidos (USTR) en virtud de la Sección 301 durante 2026.
Análisis de la cadena de valor
La cadena de valor del microscopio quirúrgico comienza con insumos especializados, que incluyen vidrio óptico de grado médico, lentes y recubrimientos de precisión, sensores de imagen CMOS/4K-3D, módulos de iluminación y fluorescencia, y ensamblajes mecánicos de alta tolerancia, como brazos, soportes y contrapesos. Estos componentes alimentan las etapas de ensamblaje, calibración y verificación, las cuales dependen de entornos de fabricación limpios y metrología, especialmente para configuraciones de visualización digital, fluorescencia y OCT intraoperatoria.
La producción y la I+D se regionalizan cada vez más en torno a centros clave que pueden atender la demanda local y reducir los plazos de entrega. ZEISS inauguró un nuevo centro de I+D y producción en Suzhou, China (julio de 2024), y una moderna planta de investigación y producción en Chesterfield, Missouri (octubre de 2024) con una sala limpia certificada según la norma ISO 7. Leica Microsystems opera una planta de 60 millones de dólares en Singapur para la producción global, mientras que Haag-Streit fabrica sistemas de microscopía quirúrgica en Suiza. En la fase posterior de la cadena de suministro, los sistemas premium se suelen vender directamente a través de especialistas en aplicaciones de campo y equipos de instalación capacitados, con el respaldo de contratos de servicio para el mantenimiento preventivo, la calibración de sensores y las actualizaciones de software, además de socios de canal que amplían la cobertura en cuentas más pequeñas de Europa y mercados emergentes.
Panorama competitivo
El mercado de microscopios quirúrgicos muestra una concentración moderada. Carl Zeiss Meditec, Leica Microsystems y Alcon controlan en conjunto aproximadamente el 55-60% de los ingresos globales, mientras que los fabricantes regionales y los proveedores de exoscopios diluyen su dominio. Las estrategias de plataforma que integran fluorescencia, navegación con IA e interfaces robóticas aumentan los costos de cambio; sin embargo, exponen a las empresas establecidas a segmentos sensibles al precio, donde los sistemas ópticos simplificados cubren necesidades básicas. Las solicitudes de patentes subrayan las prioridades digitales: Zeiss presentó 14 patentes sobre fluorescencia y visualización de RA, y Leica presentó 9 patentes sobre integración de OCT e interfaces robóticas entre 2024 y 2025.
Abundan las oportunidades de espacio en blanco en clínicas dentales y centros de atención ambulatoria (ASC) donde las empresas establecidas carecen de una amplia red de distribución. Proveedores más pequeños, como Global Surgical Corporation y Seiler Instrument, aprovechan la venta directa y la financiación flexible para ganar cuota de mercado. Mientras tanto, Olympus ORBEYE y Karl Storz VITOM 3D revolucionan el segmento de precios de 150,000 a 250,000 USD, obligando a los fabricantes de microscopios a acelerar el desarrollo de pantallas de visualización frontal.
La agilidad regulatoria es un factor diferenciador; los proveedores que obtienen el marcado CE en un plazo de nueve meses tras la autorización de la FDA obtienen una ventaja de un año en Europa. Fabricantes chinos, como Zhenjiang Zhongtian, ofrecen precios hasta un 50% inferiores a los de Occidente, especialmente en la región Asia-Pacífico, lo que reduce sus márgenes. Por lo tanto, la dinámica competitiva depende de equilibrar la integración de funciones premium con ofertas competitivas en costes para atender a los diversos perfiles de compradores en el mercado de microscopios quirúrgicos.
Líderes de la industria de microscopios quirúrgicos
Carl Zeiss AG
Corporación Topcon
alcón inc.
Haag-Streit (Grupo Metall Zug)
Danaher Corp. (Leica Microsystems)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Mayo de 2026: ZEISS informó que la COFEPRIS de México aprobó el microscopio oftálmico ARTEVO 850 y el MICOR 700. Esta aprobación amplía el acceso de ZEISS a una importante base instalada en Latinoamérica que está modernizando sus equipos con visualización digital y flujos de trabajo quirúrgicos oftálmicos estandarizados.
- Julio de 2025: ZEISS anunció que el microscopio quirúrgico PENTERO 800 S recibió la aprobación de la NMPA de China. Esto amplió la participación de ZEISS en licitaciones de microscopios para neurocirugía y otorrinolaringología en un mercado donde las decisiones de compra dan cada vez más importancia a la conectividad digital integrada y las opciones de visualización avanzadas.
- Julio de 2024: ZEISS inauguró un nuevo centro de I+D y fabricación en el Parque Industrial de Suzhou, China. La incorporación de capacidad de producción e ingeniería regional permite una localización más rápida, plazos de entrega más cortos y una mayor resiliencia de la cadena de suministro para los sistemas de visualización quirúrgica ópticos y optodigitales que se comercializan en toda la región de Asia-Pacífico.


Alcance y metodología
Según el alcance del informe, se utiliza un microscopio quirúrgico para obtener una buena visualización de las estructuras finas en el campo operatorio. Los microscopios quirúrgicos ofrecen a los cirujanos procedimientos quirúrgicos sin esfuerzo. El mercado de microscopios quirúrgicos está segmentado por aplicación, usuario final y geografía. Por aplicación, el mercado está segmentado en odontología, ginecología y urología, otorrinolaringología, neurocirugía y cirugía de columna, oftalmología, cirugía plástica y reconstructiva y otras aplicaciones. Por usuario final, el mercado está segmentado en hospitales, centros quirúrgicos ambulatorios y otros usuarios finales. El informe también cubre los tamaños y tendencias de mercado estimados para 17 países en las principales regiones del mundo. El informe ofrece el valor (en USD) de los segmentos anteriores.
| Odontología |
| ENT |
| Ginecología y Urología |
| Neurocirugía y Columna Vertebral |
| Oftalmología |
| Plástica y Reconstructiva |
| Oncología |
| Hospitales |
| Centros Quirúrgicos Ambulatorios |
| Clínicas Dentales |
| Centros especializados y ambulatorios |
| Institutos académicos y de investigación |
| Con ruedas |
| Mesa |
| Montado en la pared |
| Techo montado |
| Brazo robótico integrado |
| Óptica convencional |
| Óptica + Fluorescencia |
| Microscopios digitales / 4K |
| AR / VR mejorado |
| OCT-Integrado |
| Preparado para la robótica |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Medio Oriente y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de América del Sur |
| por Aplicación | Odontología | |
| ENT | ||
| Ginecología y Urología | ||
| Neurocirugía y Columna Vertebral | ||
| Oftalmología | ||
| Plástica y Reconstructiva | ||
| Oncología | ||
| Por usuario final | Hospitales | |
| Centros Quirúrgicos Ambulatorios | ||
| Clínicas Dentales | ||
| Centros especializados y ambulatorios | ||
| Institutos académicos y de investigación | ||
| Por tipo de montaje | Con ruedas | |
| Mesa | ||
| Montado en la pared | ||
| Techo montado | ||
| Brazo robótico integrado | ||
| por Tecnología | Óptica convencional | |
| Óptica + Fluorescencia | ||
| Microscopios digitales / 4K | ||
| AR / VR mejorado | ||
| OCT-Integrado | ||
| Preparado para la robótica | ||
| Geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de América del Sur | ||


Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de microscopios quirúrgicos?
El mercado está valorado en 1.88 millones de dólares en 2026 y se proyecta que alcance los 3.27 millones de dólares en 2031.
¿Qué área clínica lidera la demanda de microscopios quirúrgicos?
La oftalmología ocupa el primer puesto, aportando el 32.45% de los ingresos de 2025.
¿Qué segmento de usuarios finales se está expandiendo más rápidamente?
Se pronostica que los centros quirúrgicos ambulatorios crecerán a una tasa compuesta anual del 14.67 % hasta 2031.
¿Cómo están las características de AR/VR transformando su adopción?
Las plataformas mejoradas con AR/VR ofrecen superposiciones en tiempo real y reducen el tiempo de configuración, lo que impulsa una CAGR del 14.01 % hasta 2031.
¿Qué mercado regional muestra la tasa de crecimiento más alta?
Asia-Pacífico está avanzando a una tasa compuesta anual del 12.43%, liderada por inversiones en China e India.
Última actualización de la página:



