

Tamaño y participación en el mercado de envases sostenibles para servicios de alimentación
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
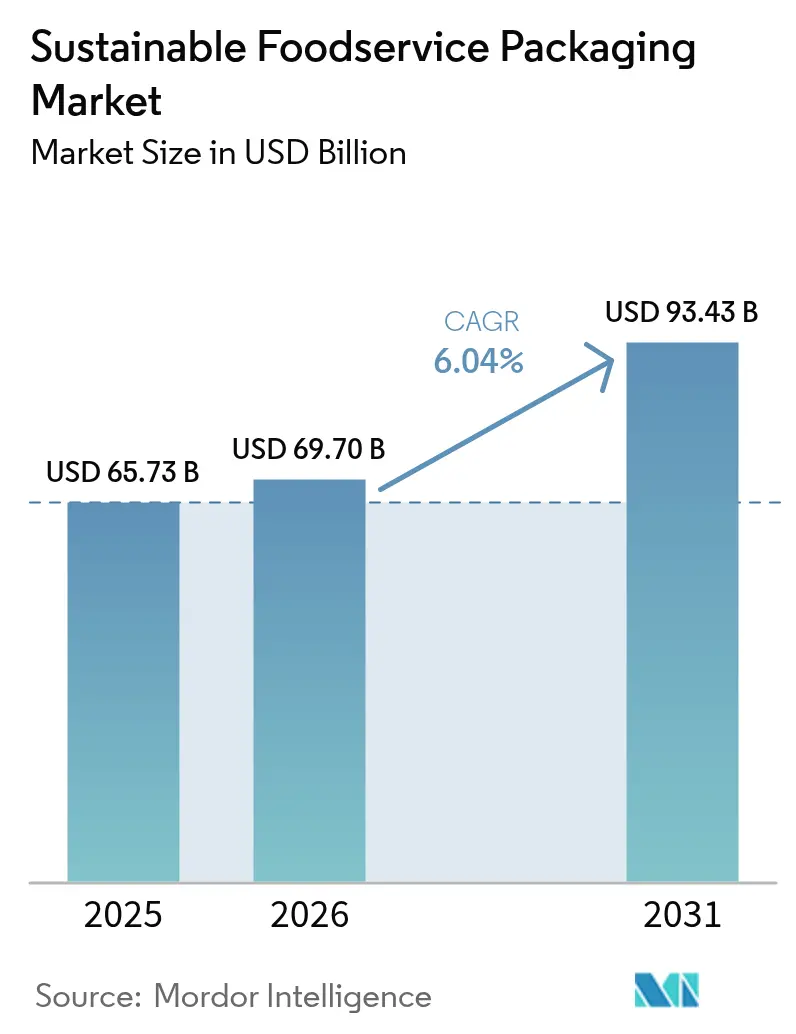
| Tamaño del mercado (2026) | USD 69.7 mil millones |
| Tamaño del mercado (2031) | USD 93.43 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.04% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Europa |
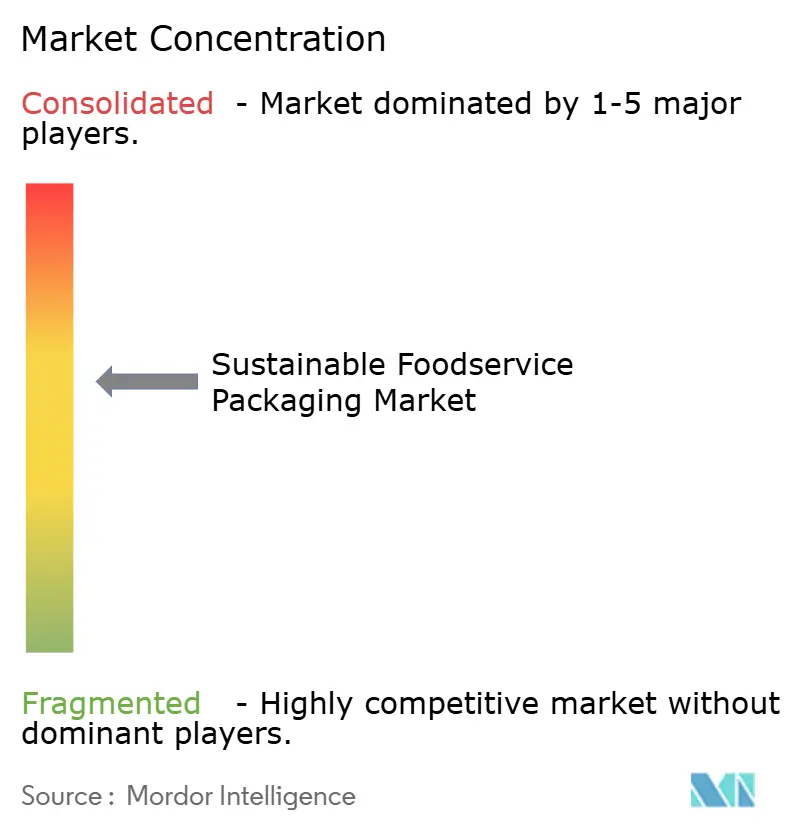
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de envases sostenibles para servicios de alimentación realizado por Mordor Intelligence
Se espera que el mercado de envases sostenibles para servicios de alimentación crezca de 65.73 millones de dólares en 2025 a 69.7 millones de dólares en 2026, y se prevé que alcance los 93.43 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 6.04% entre 2026 y 2031. Las prohibiciones regulatorias sobre los plásticos de un solo uso, los mandatos ESG corporativos y los avances en recubrimientos de barrera de base biológica siguen impulsando la demanda, alejándola de los sustratos convencionales y dirigiéndola hacia soluciones renovables, reciclables y compostables. La creciente consolidación, ejemplificada por la fusión pendiente de Amcor y Berry Global mediante intercambio de acciones, indica una carrera por la expansión destinada a reducir la aún elevada prima de precio de los formatos ecológicos a través de sinergias en I+D y poder de compra. El papel y cartón reciclados mantuvieron la mayor cuota de mercado de envases sostenibles para servicios de alimentación, con un 41.24 % en 2024, mientras que los polihidroxialcanoatos (PHA) lideraron el crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 8.34 % debido a su biodegradabilidad marina certificada. A nivel regional, Europa representó el 38.34 % de los ingresos de 2024 gracias al Reglamento de la UE sobre envases y residuos de envases, pero Asia-Pacífico experimentó la expansión más rápida con una TCAC del 8.32 % gracias al desarrollo de infraestructuras de compostaje y a la estandarización de las normas de aprovisionamiento entre las cadenas multinacionales de servicios de alimentación.
Conclusiones clave del informe
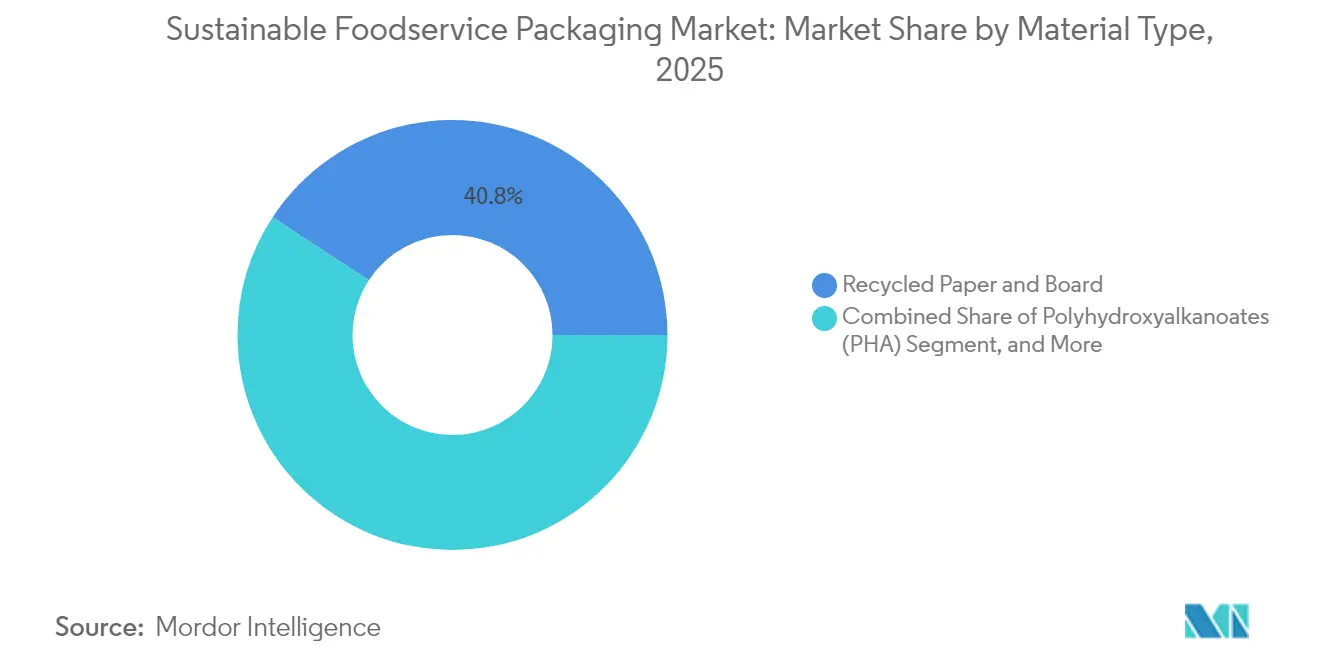
- Por tipo de material, el papel y cartón reciclados capturaron el 40.78 % de la participación de mercado de envases de servicios de alimentación sostenibles en 2025, mientras que se prevé que el PHA crezca a una CAGR del 8.21 % hasta 2031.
- Por tipo de producto, las bandejas y cuencos representaron el 37.85 % del tamaño del mercado de envases de servicios de alimentación sostenibles en 2025, y se proyecta que los vasos y tapas crecerán a una CAGR del 7.5 % hasta 2031.
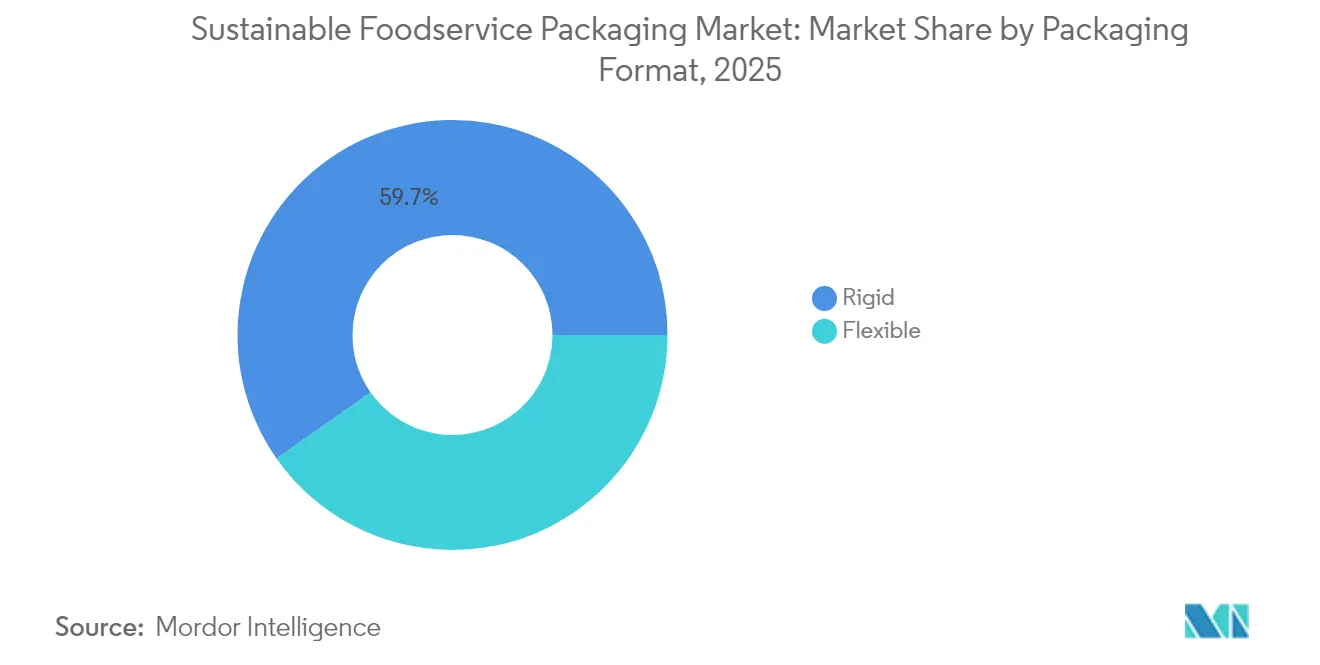
- Por formato de empaque, los diseños rígidos lideraron con una participación de ingresos del 59.74 % en 2025, mientras que se espera que los formatos flexibles registren una CAGR del 7.66 % entre 2026 y 2031.
- Por usuario final, los restaurantes de servicio rápido representaron el 46.88% de la demanda de 2025, y se prevé que la hostelería y el ocio avancen a una CAGR del 6.98% hasta 2031.
- Por geografía, Europa mantuvo un liderazgo en ingresos del 37.92 % en 2025, y se anticipa que Asia-Pacífico se acelerará a una CAGR del 8.18 % durante el pronóstico de 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de envases sostenibles para servicios de alimentación
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de las plataformas de pedidos y entrega de alimentos en línea | + 1.8% | Global, con ganancias tempranas en América del Norte, Europa y el núcleo de APAC | Mediano plazo (2-4 años) |
| Prohibiciones estrictas sobre los plásticos de un solo uso y el poliestireno expandido | + 2.1% | UE, América del Norte y repercusión en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Los compromisos ESG corporativos aceleran las compras sostenibles | + 1.5% | Global, concentrado en América del Norte y la UE | Mediano plazo (2-4 años) |
| Avances en recubrimientos de barrera de base biológica que mejoran la vida útil | + 0.9% | Global | Largo plazo (≥ 4 años) |
| Ampliación de la infraestructura de compostaje municipal en ciudades de primer nivel | + 0.7% | Ciudades centrales de América del Norte, UE y APAC | Mediano plazo (2-4 años) |
| Trazabilidad habilitada mediante blockchain para la verificación de contenido reciclado | + 0.3% | Adopción temprana y global en la UE y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de las plataformas de pedidos y entrega de comida en línea
El rápido auge de las aplicaciones de agregación impulsó el volumen de pedidos para llevar, lo que generó una demanda sin precedentes de bandejas, tazones y envoltorios aislantes estandarizados a base de fibra que preservan la integridad del producto durante plazos de entrega más largos. McDonald's anunció la adquisición de 1,080,710 toneladas métricas de envases para clientes en 2024, con un avance del 86.7 % hacia el 100 % de insumos renovables, reciclados o certificados, un hito que se ha visto magnificado en miles de franquicias. La concentración de pedidos proporciona a los convertidores la escala necesaria para amortizar las inversiones en líneas de fibra moldeada en seco y PHA, reduciendo así la prima de coste del 15-40 % sobre las alternativas de plástico.
Prohibiciones estrictas sobre los plásticos de un solo uso y el poliestireno
La ley SB 54 de California y el Reglamento de Envases de la UE imponen una reducción gradual y cuotas de contenido reciclado, incentivando la rápida "papelización" en los nichos de cubiertos, pajitas y sustitutos de espuma. McDonald's eliminó las PFAS añadidas intencionalmente del 99.5 % de los envases para clientes a finales de 2024, superando los plazos legales y demostrando las ventajas de ser un proveedor pionero en el cumplimiento normativo. Los productos de papel, exentos de algunos mandatos de contenido reciclado hasta 2030, disfrutan de un impulso a la demanda que compensa los obstáculos en los costes asociados a la escasez de fibra virgen.
Compromisos ESG corporativos que aceleran las compras sostenibles
La iniciativa Serve 360 de Marriott, implementada globalmente en 2024, estipula que todas las reuniones y eventos deben recibir informes de impacto de carbono y residuos, impulsando a los hoteles a utilizar vajilla de buffet compostable y formatos reciclables para llevar. Host Hotels and Resorts logró una reducción del 76 % en vertederos en sus importantes renovaciones de 2024, a la vez que exige capacitación anual en sostenibilidad para el 100 % de sus proveedores directos. Estos mandatos generan señales de demanda fija que incentivan a los convertidores de envases a ampliar su capacidad renovable e introducir auditorías de cadena de custodia basadas en blockchain.
Avances en recubrimientos de barrera de base biológica que mejoran la vida útil
Un estudio de Nature Communications de 2024 reveló elastómeros termoplásticos de origen biológico con una resistencia a la tracción superior a 29.7 MPa y un 99 % de reciclabilidad química, lo que solucionó las deficiencias históricas en cuanto a resistencia a la humedad y la grasa. Starbucks y Huhtamaki realizaron una prueba piloto de vasos de fibra compostables industrialmente en el Reino Unido, confirmando que los nuevos recubrimientos resisten la condensación y la migración de hielo de forma comparable a los vasos revestidos de polietileno. A medida que caducan las protecciones de patentes y maduran los modelos de licencias, los pequeños convertidores obtienen acceso a estas resinas, ampliando los mercados potenciales para aplicaciones de llenado en caliente y con alto contenido de grasa.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Prima de precio elevada en comparación con las alternativas convencionales | -1.2% | Global | Corto plazo (≤ 2 años) |
| Brechas de rendimiento funcional bajo altas temperaturas o grasa | -0.8% | Global | Mediano plazo (2-4 años) |
| Volatilidad de la cadena de suministro de residuos de agrofibras | -0.6% | Global, concentrado en regiones agrícolas | Mediano plazo (2-4 años) |
| Examen regulatorio de PFAS y otros productos químicos de barrera | -0.4% | América del Norte, UE | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Prima de precio alta frente a alternativas convencionales
Los polímeros vegetales y las fibras certificadas suelen costar entre un 15 % y un 40 % más que los plásticos convencionales, lo que reduce los márgenes de los restaurantes de servicio rápido en épocas de inflación. La fusión prevista de Amcor con Berry Global proyecta sinergias anuales por valor de 650 millones de dólares destinadas a reducir los costes unitarios, una medida que se espera que reduzca las diferencias de precios en un plazo de 24 meses. Las alianzas de compra a granel entre cadenas de franquicias y grupos hoteleros moderan aún más las primas al garantizar volúmenes de compra durante varios años.
Brechas de rendimiento funcional bajo altas temperaturas o grasa
Los formatos de pizza, frituras y bebidas calientes aún presentan deficiencias en los materiales de las soluciones de base biológica, lo que conlleva el riesgo de fugas y migración de sabores. Starbucks está realizando pruebas de resistencia en vasos de fibra para bebidas frías en sus tiendas del Reino Unido, prestando especial atención a la rigidez estructural y al control de la condensación durante largos tiempos de permanencia. Hasta que las barreras químicas maduren más allá de la escala piloto, ciertos nichos seguirán estancados en estructuras multicapa que complican los procesos de reciclaje y compostaje.
Análisis de segmento
Por tipo de material: El dominio del papel se encuentra con el impulso de PHA
El papel y cartón reciclados alcanzaron una cuota de mercado del 40.78 % en envases sostenibles para servicios de alimentación en 2025, gracias a la consolidación de las cadenas de suministro y a las exenciones regulatorias temporales para el contenido reciclado, lo que aseguró un volumen para wraps de sándwich, envases tipo clamshell y ensaladeras. El segmento también se beneficia del lanzamiento de Muoto, un formato rígido de fibra moldeada de Metsä-Amcor, que combina una película de alta barrera con cubiertas de fibra para alcanzar una reciclabilidad superior al 80 %. Se prevé que los polihidroxialcanoatos, si bien cuentan con una base menor, superen a todos los competidores con una tasa de crecimiento anual compuesta (TCAC) del 8.21 % gracias a su biodegradabilidad marina verificada, en consonancia con las estrategias globales contra la basura.
El bagazo y otras agrofibras se enfrentan a la volatilidad del rendimiento relacionada con el clima, lo que obliga a los convertidores a invertir en secado y almacenamiento para asegurar materia prima durante todo el año. El ácido poliláctico (PLA) goza de reconocimiento de marca, pero sigue limitado por la disponibilidad de compostaje industrial. Las mezclas de PET reciclado se basan en auditorías de cadena de custodia de balance de masa para justificar las afirmaciones de contenido reciclado, mientras que la pulpa de fibra moldeada recibe un aumento de capacidad gracias a la línea de fibra moldeada en seco de Dart Container en Michigan, que opera diez veces más rápido que las tecnologías de conformado tradicionales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de producto: Vasos y tapas que capturan las ventajas de las bebidas
Las bandejas y los tazones representaron la mayor parte del mercado de envases sostenibles para servicios de alimentación, con un 37.85 % en 2025, debido a que son la opción preferida para kits de comida, ensaladas y platos principales que exigen rigidez y apilamiento herméticos. McDonald's realizó pruebas piloto de cajas de ensalada con recubrimiento renovable en varias partes de Europa, lo que subraya la dependencia del segmento de los sustratos de fibra. Por el contrario, se proyecta que los vasos y las tapas lideren el mercado con una tasa de crecimiento anual compuesta (TCAC) del 7.5 % hasta 2031, a medida que el volumen de bebidas frías aumenta en las regiones de clima cálido y la cultura del café se extiende a las ciudades asiáticas de segundo nivel. Esto impulsó a Huhtamaki a triplicar su capacidad de tapas de fibra en Irlanda del Norte para finales de 2024.
Los envases de cartón corrugado se benefician de la "papelización" en los kits de comida para el comercio electrónico, mientras que los envases clamshell se esfuerzan por cumplir con las crecientes prohibiciones del EPS. Las bolsas y sobres están explorando películas de alto contenido biológico para salsas y condimentos, y aplicaciones de nicho como las cápsulas de café de OxBarrier que absorben oxígeno destacan la migración de las soluciones compostables al sector de bebidas premium.
Por formato de embalaje: las líneas flexibles avanzan a la vanguardia
Las soluciones rígidas dominaron el 59.74 % del mercado de envases sostenibles para servicios de alimentación en 2025 gracias a su inherente resistencia protectora para platos calientes, productos horneados y formatos para recalentar en microondas. Sin embargo, los envases flexibles experimentarán una tasa de crecimiento anual compuesta (TCAC) del 7.66 % entre 2026 y 2031, impulsada por calibres más delgados, biobarreras de inserción directa y una menor huella logística, lo que se traduce en una menor intensidad de emisiones del transporte. El programa piloto belga de McDonald's sustituyó los sobres multimaterial por envoltorios de fibra de una sola capa, demostrando la viabilidad real de los envases flexibles compostables.
Los convertidores de películas ahora utilizan laminadores sin solventes que aplican recubrimientos a base de agua aptos para la recogida en tienda, mientras que los avances en la química de las capas de unión permiten que la resina posconsumo alcance los umbrales de pureza necesarios para el contacto con alimentos. Las plataformas de producción compartidas gestionan tanto cajas rígidas como películas flexibles, optimizando la utilización de activos y la resiliencia del suministro.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por usuario final: la hostelería lidera la curva de crecimiento
Los restaurantes de comida rápida se aseguraron el 46.88 % de la cuota de mercado de envases sostenibles para servicios de alimentación en 2025 gracias a la concentración estructural en las compras, que sustenta pedidos multimillonarios de bandejas de fibra estandarizadas y vasos de bioPP. No obstante, el canal hotelero y de ocio registrará una tasa de crecimiento anual compuesta (TCAC) del 6.98 % hasta 2031, ya que los huéspedes recompensan a las marcas que publicitan métricas de gestión de residuos y transparencia en sus emisiones de carbono. Los paneles de impacto de Marriott en las reuniones cuantifican la reducción de residuos en vertederos y el ahorro de agua, lo que impulsa a los organizadores de eventos a optar por vajilla de buffet compostable y envoltorios de almuerzos para llevar hechos con material reciclado.
Las cadenas de restaurantes de servicio completo compaginan las expectativas estéticas del emplatado con el escrutinio de la toxicidad de las tintas y barnices, mientras que los servicios de catering institucionales utilizan cocinas centralizadas para probar la recarga de bolsas monosustrato. Canales emergentes como cocinas fantasma, micromercados de venta y salas VIP de aerolíneas están optando por módulos de fibra ligera que reducen el peso de la carga y la intensidad de las emisiones de gases de efecto invernadero.
Análisis geográfico
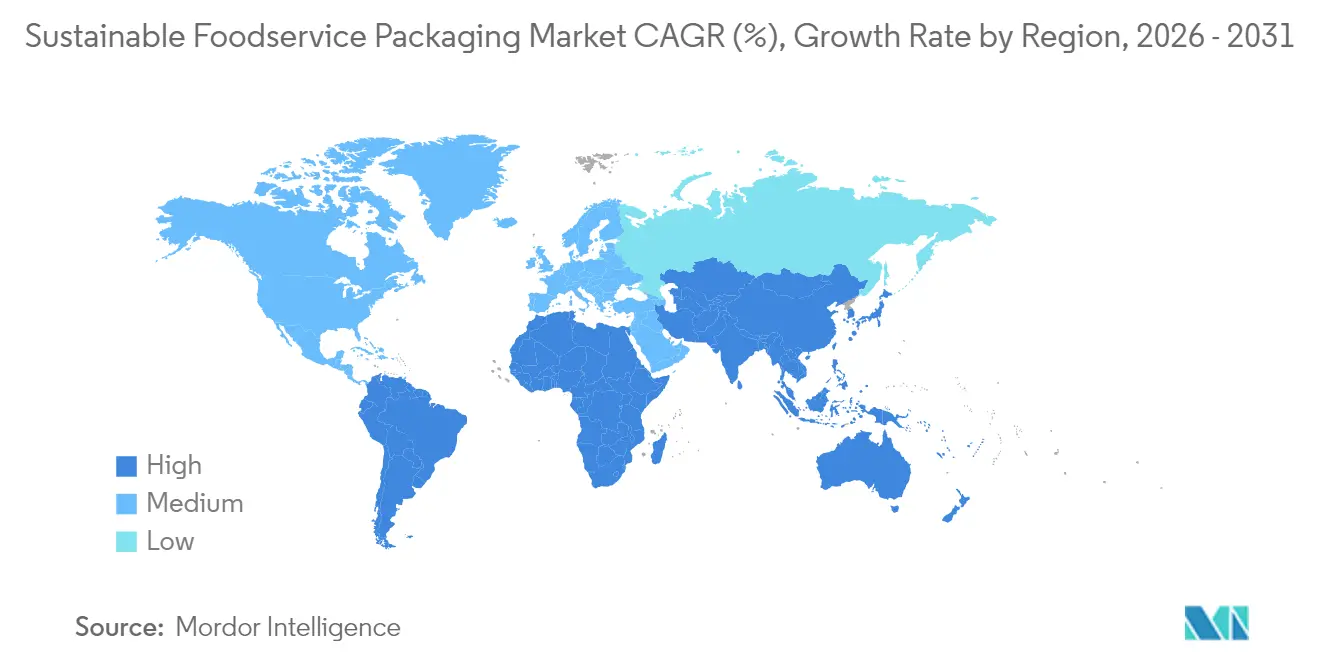
Europa dominó los ingresos en 2025 con una cuota del 37.92 % del mercado de envases sostenibles para la restauración, lo que refleja los programas de reciclaje en la acera, que ya llevan décadas en vigor, y las inminentes exigencias del Reglamento de Envases y Residuos de Envases de la UE. La recogida de residuos compostables en las ciudades de Escandinavia y el Benelux permite una transición sin costes a bandejas de bagazo y cubiertos de PLA. Además, los artículos de papel disfrutan de una prórroga temporal de las cuotas de contenido reciclado, lo que fomenta una rápida sustitución de la fibra antes de la fecha límite de 2030.
Asia-Pacífico registró la mayor tasa de crecimiento, con una CAGR del 8.18 %, impulsada por la prohibición de las almejas de espuma en las megaciudades, la creciente cultura de entregas saludables y la afluencia de capital a las instalaciones de compostaje en los centros de primer nivel de China y los corredores de ciudades inteligentes de la India. La región también cuenta con abundante materia prima de fibra agrícola, como el bagazo y la cascarilla de arroz, pero la fragmentación logística infla los costos de recolección durante las temporadas de baja cosecha. América del Norte, si bien se encuentra por detrás de Europa en penetración, se beneficia de leyes estatales como la SB 54 de California y la expansión de los mandatos de desviación de materia orgánica que destinan subsidios a revestimientos compostables y tapas de fibra moldeada. La conversión local de materiales, ejemplificada por la línea de moldeado en seco de Dart en Michigan, acorta los plazos de entrega y amortigua la exposición al riesgo cambiario en un escenario de dólar fuerte. América del Sur aprovecha la capacidad excedente de bagazo de los ingenios azucareros, mientras que la adopción en Oriente Medio y África es incipiente debido a la escasez de recursos para el procesamiento de residuos orgánicos y a la mayor dependencia de las importaciones de bobinas de fibra certificada.
Panorama regulatorio
El cumplimiento normativo sigue estando estrechamente vinculado a los requisitos de circularidad para envases sostenibles en el sector de la restauración. En la Unión Europea, el Reglamento (UE) 2025/40 sobre envases y residuos de envases entró en vigor el 11 de febrero de 2025 y será aplicable a partir del 12 de agosto de 2026. Este reglamento endurece las obligaciones en materia de sostenibilidad, etiquetado y sustancias preocupantes para los envases comercializados en el mercado de la UE, incluyendo restricciones específicas sobre las sustancias perfluoroalquiladas y polifluoroalquiladas (PFAS) en aplicaciones en contacto con alimentos. La Comisión Europea también está impulsando una serie de actos secundarios (delegados y de ejecución) en 2026 que establecen normas técnicas, lo que aumenta la necesidad de contar con la composición de los materiales documentada y un etiquetado armonizado en todas las cadenas de suministro multinacionales del sector de la restauración.
En Norteamérica, el cumplimiento de las normas sobre contacto con alimentos sigue dependiendo de listas positivas y vías de autorización gestionadas por los organismos reguladores. La Administración de Alimentos y Medicamentos de EE. UU. (FDA) mantiene el Inventario de Notificaciones de Sustancias en Contacto con Alimentos (FCS, por sus siglas en inglés) (registro actualizado al 31 de mayo de 2026). Además de los controles federales, las normas estatales que afectan a las declaraciones de los envases y las prácticas de etiquetado, incluidos los requisitos de etiquetado de reciclabilidad, influyen en cómo los transformadores y las marcas justifican el contenido reciclado y las vías de gestión al final de la vida útil de la fibra, los materiales compostables y los plásticos monomateriales utilizados en el sector de la restauración.
Análisis de la cadena de valor
La cadena de valor abarca materias primas y polímeros, conversión y funcionalización, distribución a operadores de servicios de alimentos y recolección y procesamiento al final de su vida útil. En la fase inicial, el suministro de fibra certificada y los insumos de base biológica fluyen desde proveedores agrícolas y de materias primas hacia productores de biorresina, como NatureWorks, TotalEnergies Corbion y BASF, así como hacia ecosistemas de fibra y pulpa. Los convertidores intermedios y los propietarios de marcas transforman estos insumos en vasos, tapas, bandejas, envoltorios y sobres mediante etapas de conformado, extrusión, recubrimiento e impresión que priorizan cada vez más las químicas de barrera libres de PFAS y el contenido reciclado trazable. En la fase final, los grandes compradores, como los restaurantes de comida rápida y los grupos hoteleros, concentran la demanda y pueden estandarizar las especificaciones en todas las regiones, lo que influye en las inversiones de los convertidores en líneas flexibles de fibra moldeada, papel recubierto y monomaterial de alto rendimiento.
La principal limitación reside en la interfaz entre el diseño del producto y el final de su vida útil. El compostaje industrial limitado y la clasificación desigual de los residuos pueden reducir la circularidad de los materiales compostables y las estructuras multicapa. Con la entrada en vigor del Reglamento Europeo sobre Residuos de Embalaje y Residuos (PPWR) próxima (12 de agosto de 2026), es probable que los requisitos de documentación se endurezcan en todos los niveles, lo que impulsará una mayor cualificación de los proveedores, declaraciones de conformidad para los materiales de embalaje y una mayor coherencia en el etiquetado. Al mismo tiempo, fomenta el rediseño hacia estructuras monomateriales reciclables y formatos de fibra escalables que se adapten a los sistemas de recogida selectiva existentes.
Panorama competitivo
El acuerdo de Amcor para fusionarse con Berry Global creará una potencia en ingresos de 24 mil millones de dólares que operará 400 plantas en más de 140 países, con el objetivo de lograr sinergias anuales de 650 millones de dólares y un presupuesto combinado de I+D de 180 millones de dólares destinado a la innovación en el mercado de envases sostenibles para servicios de alimentación. La concesión de licencias por parte de Dart Container de la tecnología de fibra moldeada en seco de PulPac pone de manifiesto la carrera por implementar activos de alta velocidad y bajas emisiones de carbono que reducen el consumo de agua hasta en un 90 % en comparación con el moldeo en húmedo. [1] Dart Container, “Anuncio de la línea de fibra moldeada en seco”, dartcontainer.com Simultáneamente, Metsä Group se asoció con Amcor para comercializar Muoto, una bandeja tridimensional de fibra moldeada que incorpora una película de alta barrera que logra más del 80 % de reciclabilidad y aspira a la compostabilidad total para finales de 2025. [2] Packaging Insights, “Lanzamiento de Metsä-Amcor Muoto”, packaginginsights.com
Huhtamaki completó una expansión de capacidad en Irlanda del Norte para tapas de fibra en octubre de 2024, una cobertura estratégica que posiciona a la empresa para satisfacer las crecientes necesidades de bebidas para llevar derivadas de la escalada del impuesto al plástico en el Reino Unido. [3] Huhtamaki, “Fiber-Lid Capacity Expansion”, huhtamaki.com El programa de licencias de OxBarrier de septiembre de 2025 para cápsulas de café que eliminan el oxígeno ejemplifica la diversificación de ingresos impulsada por la propiedad intelectual y subraya una tendencia hacia aplicaciones especializadas dentro del mercado de envases sostenibles para servicios de alimentos. La intensidad competitiva se centra en la capacidad de proporcionar químicas de barrera libres de PFAS, trazabilidad verificada del contenido reciclado y formulaciones de PHA competitivas en precio mientras se mantiene la continuidad del suministro global.
Líderes de la industria de envases sostenibles para servicios de alimentación
amcor plc
MondiPLC
Sealed Air Corporation
Tetra Pak Internacional S.A.
Huhtamaki oyj
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Amcor inició una ampliación de 7,000 metros cuadrados en su planta de envases flexibles en Dongguan, China. El proyecto aumenta la capacidad y la escala operativa en un importante centro de conversión, lo que permite reducir los plazos de entrega de formatos flexibles sostenibles utilizados en el sector de la restauración y aplicaciones afines.
- Mayo de 2026: Amcor anunció la disponibilidad comercial de su línea PP Revolution de vasos y tapas de polipropileno reciclables para salsas y condimentos, destinados al sector de la restauración. Este lanzamiento amplía las opciones monomateriales que cumplen con los objetivos de reciclabilidad, manteniendo al mismo tiempo los requisitos de rendimiento para salsas y condimentos en canales de comida rápida de alto volumen.
- Octubre de 2024: Huhtamaki amplió su capacidad de producción de tapas de fibra en su planta de Lurgan, Irlanda del Norte, para satisfacer la creciente demanda de tapas para bebidas sin plástico en el Reino Unido e Irlanda. Esta mayor capacidad mejora la fiabilidad del suministro para los operadores de bebidas que están dejando de usar las tapas de plástico convencionales para cumplir con los requisitos de sostenibilidad de los minoristas y las marcas.
Alcance del informe sobre el mercado global de envases sostenibles para servicios de alimentación
El estudio tiene como objetivo analizar y comprender el crecimiento, las oportunidades y los desafíos actuales del mercado de automatización de envases. El alcance del análisis de mercado está segmentado por tipo de producto (cajas y cartones corrugados, bandejas, platos, recipientes y tazones para alimentos, bivalvas y otros tipos de productos), usuario final (restaurantes de servicio rápido, restaurantes de servicio completo, institucional, hotelería, y otros usuarios finales) y geografía (América del Norte, Europa, Asia-Pacífico, América Latina y Oriente Medio y África). Los tamaños de mercado y los pronósticos se proporcionan en términos de valor en (USD) para todos los segmentos anteriores.
| Papel y cartón reciclados |
| Bagazo y otras agrofibras |
| Ácido Poliláctico (PLA) |
| Polihidroxialcanoatos (PHA) |
| Mezclas de PET reciclado y rPET |
| Pulpa de fibra moldeada |
| Cajas y cartones corrugados |
| Bandejas y Cuencos |
| Almejas |
| Copas y Tapas |
| Bolsas y sobres |
| Otros tipos de productos |
| Rígido |
| Flexible |
| Restaurantes de servicio rápido (QSR) |
| Restaurantes de servicio completo (FSR) |
| Catering institucional |
| Hospitalidad y ocio |
| Otros usuarios finales |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Kenia | ||
| Resto de Africa | ||
| Por tipo de material | Papel y cartón reciclados | ||
| Bagazo y otras agrofibras | |||
| Ácido Poliláctico (PLA) | |||
| Polihidroxialcanoatos (PHA) | |||
| Mezclas de PET reciclado y rPET | |||
| Pulpa de fibra moldeada | |||
| Por tipo de producto | Cajas y cartones corrugados | ||
| Bandejas y Cuencos | |||
| Almejas | |||
| Copas y Tapas | |||
| Bolsas y sobres | |||
| Otros tipos de productos | |||
| Por Formato de Empaque | Rígido | ||
| Flexible | |||
| Por usuario final | Restaurantes de servicio rápido (QSR) | ||
| Restaurantes de servicio completo (FSR) | |||
| Catering institucional | |||
| Hospitalidad y ocio | |||
| Otros usuarios finales | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Chile | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Kenia | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Qué tan grande es el mercado de Empaquetado de servicio de alimentos sostenible?
El tamaño del mercado de envases de servicios de alimentos sostenibles alcanzará los 69.7 mil millones de dólares en 2026, con un crecimiento anual compuesto del 6.04 % y se prevé que alcance los 93.43 mil millones de dólares en 2031.
¿Cuál es el valor global actual de los envases sostenibles para servicios de alimentación?
El mercado está valorado en USD 69.7 mil millones en 2026 y se espera que alcance los USD 93.43 mil millones en 2031.
¿Qué material es más adoptado en restaurantes y hoteles?
El papel y cartón reciclados dominan actualmente con una participación de mercado del 40.78% en 2025 debido a la competitividad de costos y al apoyo regulatorio.
¿Qué categoría de productos se está expandiendo más rápidamente?
Se proyecta que las tazas y tapas crecerán a una tasa compuesta anual del 7.5 % hasta 2031, impulsadas por el auge de las bebidas frías y la cultura del café.
¿Cómo influyen los objetivos ESG corporativos en las decisiones de adquisición?
Las cadenas hoteleras y los restaurantes de servicio rápido ahora requieren insumos renovables o reciclados, lo que impulsa a los proveedores a ampliar sus líneas basadas en fibras y biopolímeros y adoptar herramientas de trazabilidad.
¿Qué región se espera que registre el mayor crecimiento hasta 2031?
Asia-Pacífico registrará la expansión más rápida, con una CAGR del 8.18 %, debido a la nueva infraestructura de compostaje y las regulaciones antiplástico.
¿Cuáles son los principales obstáculos económicos para cambiar a envases ecológicos?
Las primas de precios de entre el 15 y el 40% respecto de los plásticos convencionales siguen siendo la principal barrera, aunque la consolidación de la industria y los avances tecnológicos están reduciendo la brecha.


