

Tamaño y participación en el mercado de envases sostenibles
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
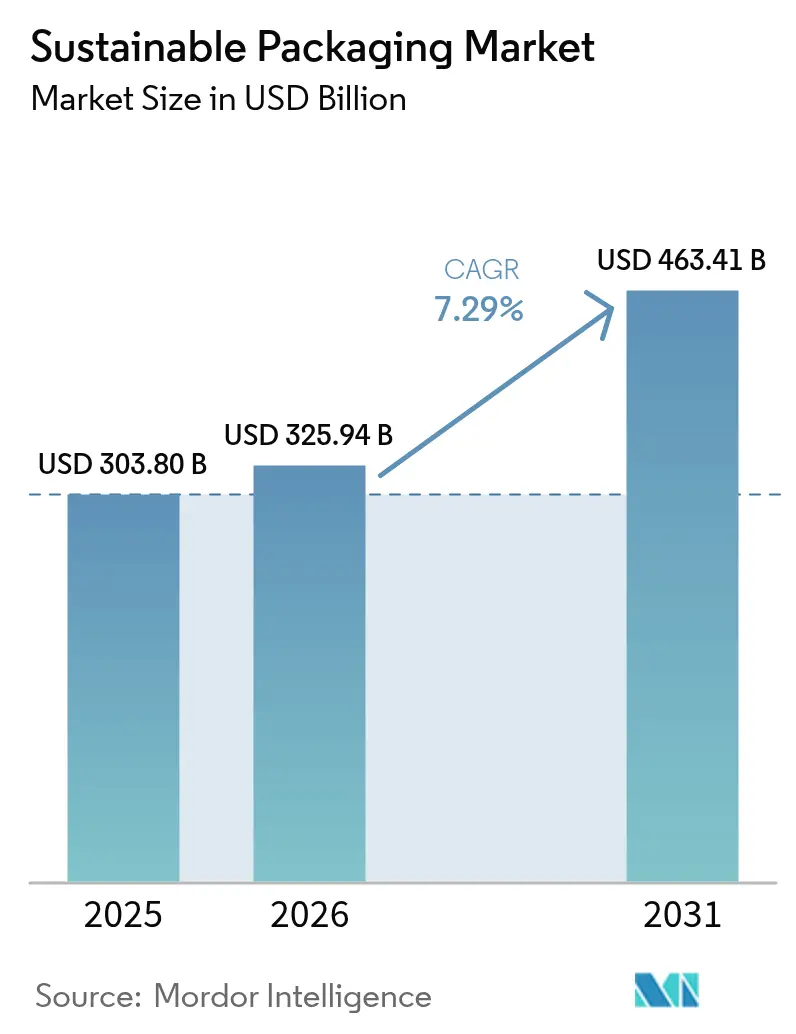
| Tamaño del mercado (2026) | USD 325.94 mil millones |
| Tamaño del mercado (2031) | USD 463.41 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.29% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Europa |
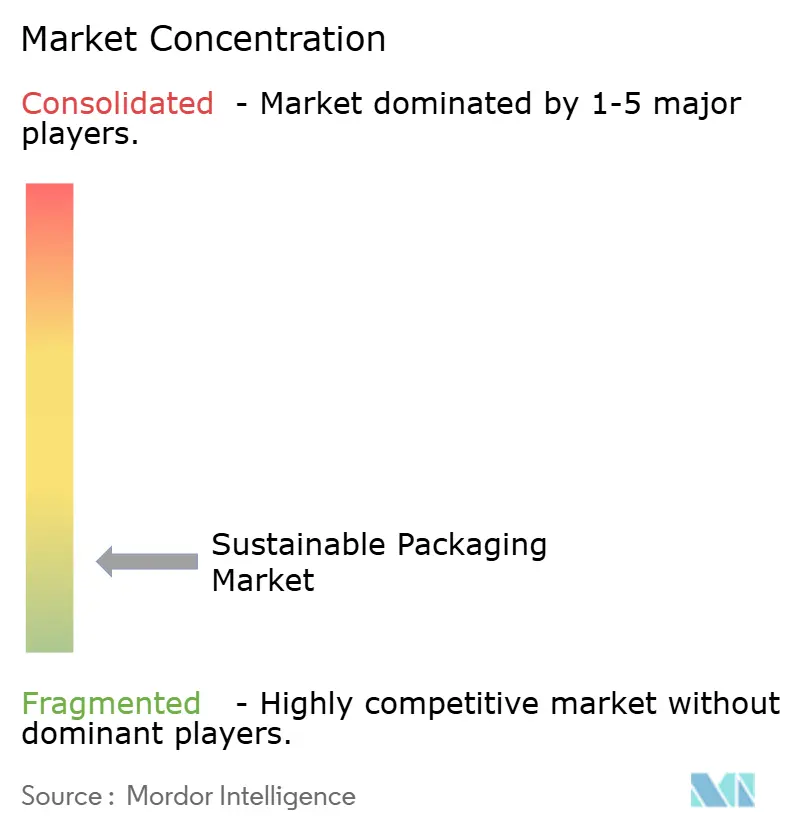
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de envases sostenibles por Mordor Intelligence
El mercado de envases sostenibles alcanzó un valor de 303.80 millones de dólares en 2025 y se estima que crecerá desde los 325.94 millones de dólares en 2026 hasta los 463.41 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 7.29% durante el período de previsión (2026-2031). Este impulso se basa en la convergencia de las normativas de Responsabilidad Extendida del Productor (REP), que ahora abarcan 63 países, eliminando el arbitraje regulatorio y desbloqueando eficiencias de escala transfronterizas. Los compromisos de las marcas con umbrales mínimos de contenido reciclado, el rápido progreso en las tecnologías de reciclaje químico y el creciente volumen del comercio electrónico, que exige envases del tamaño adecuado, están acelerando la inversión de capital en soluciones circulares. La financiación de capital riesgo en sustratos a base de micelio y algas marinas, junto con la clasificación habilitada por IA que mejora el rendimiento de los materiales, está reduciendo la brecha de costes entre las materias primas recicladas y vírgenes. Simultáneamente, las fusiones estratégicas, como la alianza entre Amcor y Berry Global, están consolidando los recursos de investigación y desarrollo para acelerar la comercialización de los formatos de próxima generación.
Conclusiones clave del informe
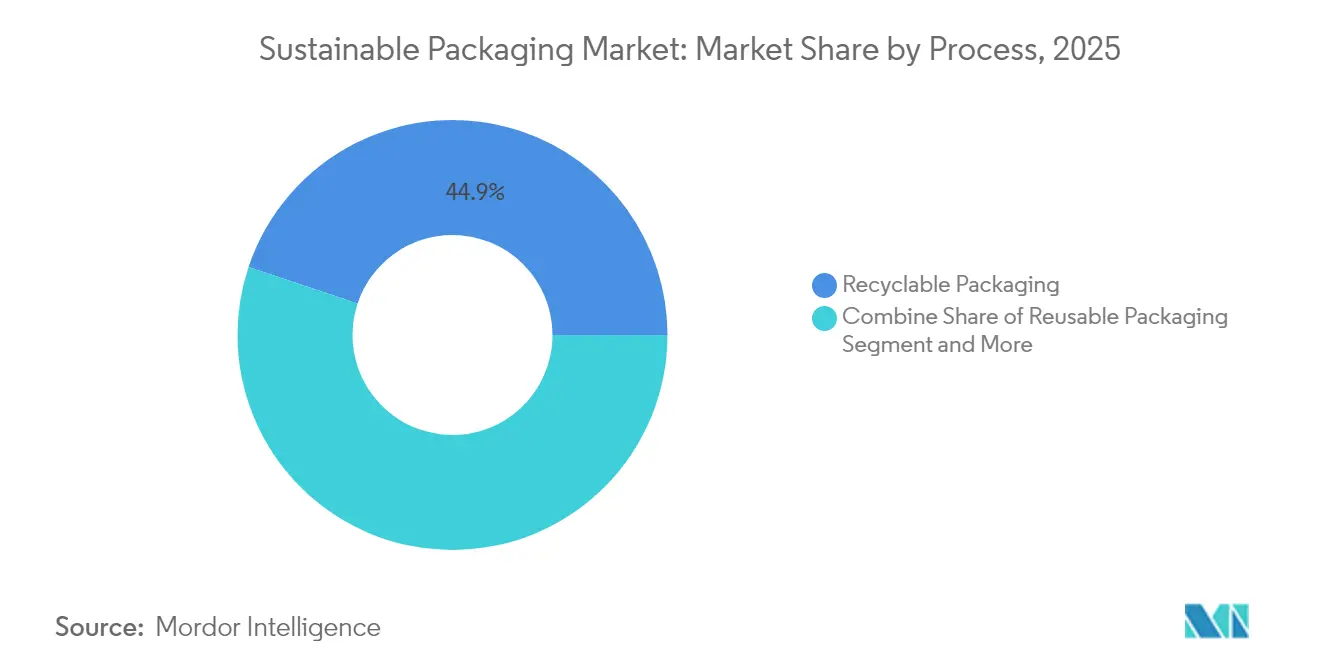
- Por proceso, las soluciones reciclables mantuvieron una participación de ingresos del 44.88% en 2025, mientras que los formatos compostables y biodegradables se están expandiendo a una CAGR del 12.32% hasta 2031.
- Por material, el papel y el cartón lideraron con el 39.96% de la participación de mercado de envases sostenibles en 2025; se prevé que los materiales de origen vegetal crezcan a una CAGR del 11.21% hasta 2031.
- Por formato de embalaje, las soluciones rígidas tuvieron una participación del 54.64 % en 2025, mientras que se proyecta que los embalajes flexibles avancen a una CAGR del 8.32 % hasta 2031.
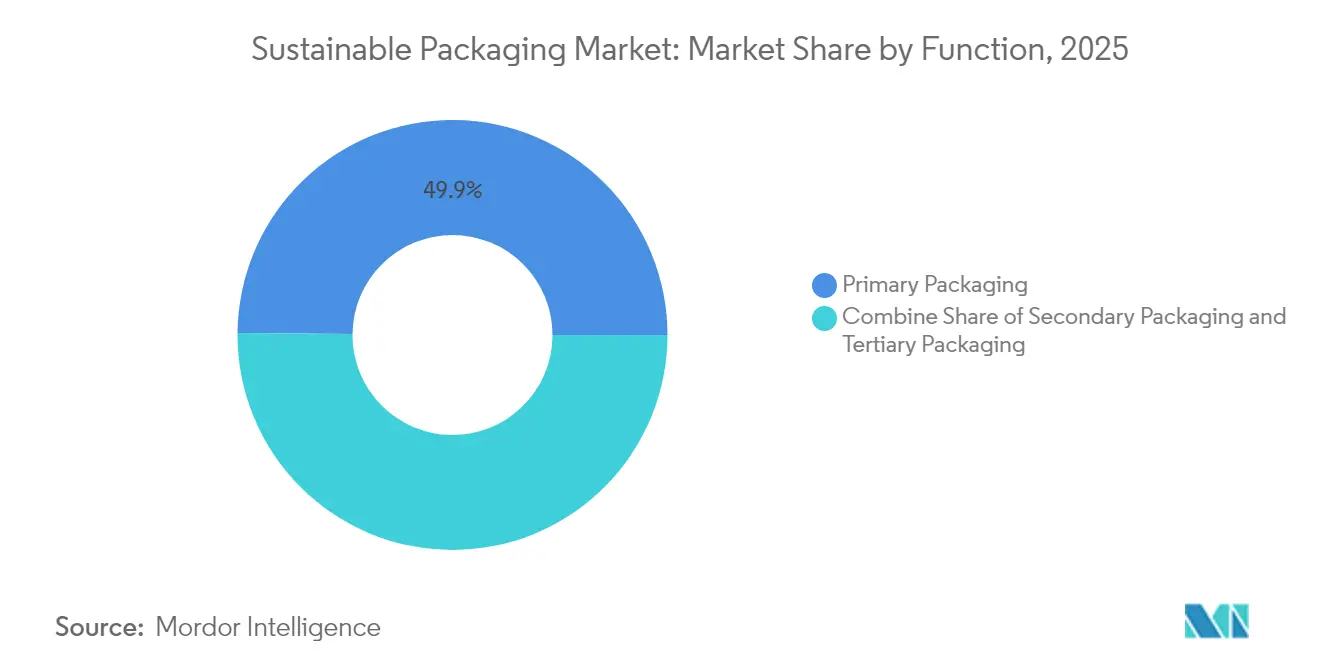
- Por función, los formatos primarios capturaron el 49.85 % del tamaño del mercado de envases sostenibles en 2025, mientras que los envases secundarios están creciendo más rápido, con una CAGR del 9.39 % hasta 2031.
- Por usuario final, los alimentos y bebidas representaron el 37.78 % del tamaño del mercado de envases sostenibles en 2025, pero el comercio electrónico y la venta minorista se están acelerando a una CAGR del 12.63 % hacia 2031.
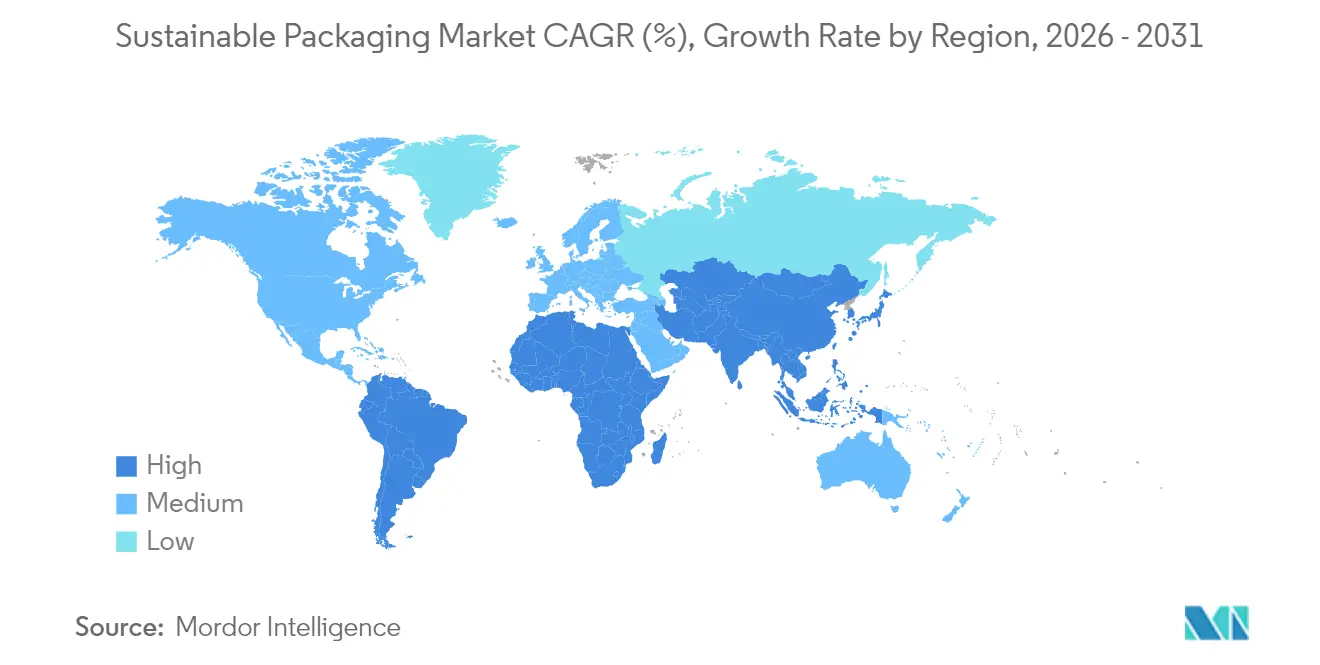
- Por geografía, Europa lideró con una participación de mercado del 34.18 % en 2025; se espera que Asia-Pacífico registre la CAGR más alta del 11.05 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de envases sostenibles
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Las leyes EPR aumentan en los mercados de la OCDE y los BRICS | + 1.8% | Implementación global temprana en la UE y América del Norte | Mediano plazo (2-4 años) |
| Compromiso de marca con un contenido de PCR ≥25% | + 1.2% | América del Norte y la UE | Corto plazo (≤ 2 años) |
| Proyectos piloto de recuperación y reutilización de productos minoristas | + 0.9% | América del Norte, UE, expansión a APAC | Mediano plazo (2-4 años) |
| La clasificación habilitada con IA aumenta el rendimiento del reciclaje | + 0.7% | Mercados desarrollados en todo el mundo | Largo plazo (≥ 4 años) |
| Reciclaje químico de poliolefinas de grado alimentario | + 0.6% | América del Norte y la UE | Largo plazo (≥ 4 años) |
| Innovación en envases de micelio y algas | + 0.4% | UE y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Las leyes de responsabilidad extendida del productor generan convergencia en el cumplimiento
La convergencia de mandatos de RPE en 63 jurisdicciones está desmantelando la fragmentación regulatoria. El Reglamento de la Unión Europea sobre envases y residuos de envases, vigente desde febrero de 2025, establece objetivos de contenido reciclado del 30 % para los envases de alimentos de PET y prohíbe las PFAS, lo que impulsa marcos similares en las economías de la OCDE y los BRICS. [1] O'Keeffe, Hazel, “The New EU Packaging and Packaging Waste Regulation – Highlights and Challenges Ahead,” PackagingLaw.com, packaginglaw.com Las nuevas leyes de Kenia reflejan las estructuras de tarifas de la UE, mientras que Oregón y Colorado requieren organizaciones de responsabilidad del productor financiadas por las marcas a partir de julio de 2025. Los plazos armonizados permiten a las marcas globales implementar soluciones de diseño único a gran escala, reduciendo los costos de cumplimiento y acelerando la adopción en todo el mercado de envases sostenibles.
Los compromisos de marca impulsan la estandarización del contenido de PCR más allá de los mínimos regulatorios
Las principales empresas de bienes de consumo superan ahora la legislación al comprometerse a incorporar entre un 25 % y un 50 % de material reciclado posconsumo (PCR) en toda su gama de productos para 2030. El objetivo de Unilever para 2025 de que todos sus envases sean reciclables, reutilizables o compostables, y el suministro de 1,000 toneladas de plástico reciclado por parte de Amcor para los envoltorios de Cadbury, son ejemplos de objetivos voluntarios que establecen de facto la base de referencia del sector. Los kits de herramientas estandarizados para la medición de PCR del Pacto de Plásticos de EE. UU. simplifican la verificación, lo que facilita la transparencia en las compras e impulsa el crecimiento del mercado de envases sostenibles.
Pilotos de logística de comercio electrónico amplían sistemas de embalaje reutilizables
Amazon reemplazó el 95% de las bolsas de aire de plástico de Norteamérica por papel reciclable en la acera y Walmart eliminó 2,000 toneladas de sobres de plástico de un solo uso, lo que demuestra cómo el aprovechamiento del volumen de envíos se traduce en sostenibilidad en menores costos unitarios. Los programas de recogida en tiendas minoristas integran la logística inversa, lo que da lugar a grupos de envases reutilizables que circulan por las redes de comercio electrónico. El dimensionamiento adecuado basado en aprendizaje automático reduce aún más el consumo de materiales, impulsando una expansión de dos dígitos del mercado de envases sostenibles.
Las tecnologías de clasificación mejoradas con IA mejoran la economía del reciclaje
Los sistemas de visión artificial, combinados con espectroscopia NIR en plantas de recuperación de materiales de Europa y EE. UU., mejoran la precisión en la identificación de plásticos y desbloquean 12 flujos de materiales, como se observa en las plantas Site Zero de Suecia y AMP ONE de Ohio. La ley de California, que exige el reciclaje del 65 % de los envases de un solo uso para 2032, incentiva su adopción, reduciendo los costes de contaminación y las diferencias de precio entre las resinas vírgenes y recicladas. Un mayor rendimiento amplía la disponibilidad de PCR y consolida la trayectoria de crecimiento del mercado de envases sostenibles.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Suministro limitado de resinas PCR de grado alimenticio | -1.4% | América del Norte y la UE | Corto plazo (≤ 2 años) |
| Primas de costos impulsadas por la inflación frente a materias primas vírgenes | -0.8% | Global | Mediano plazo (2-4 años) |
| Infraestructura de compostaje fragmentada | -0.6% | América del Norte y Asia Pacífico | Mediano plazo (2-4 años) |
| Riesgo de litigio por lavado verde | -0.4% | Mercados desarrollados | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Las limitaciones del suministro de resina PCR crean cuellos de botella estratégicos
Las demandas de las marcas superan actualmente la oferta de plástico reciclado posconsumo (PCR) transparente apto para uso alimentario. La disminución del volumen de producción de leche reduce la disponibilidad de polietileno de alta densidad (HDPE) natural, lo que eleva los precios y obliga a depender de las importaciones, perjudicando así a los recicladores nacionales. Este desequilibrio amenaza el cumplimiento puntual de las cuotas reglamentarias, lo que ralentiza la expansión del mercado de envases sostenibles.
La persistencia de la prima de costo desafía la adopción en el mercado masivo
Los sustratos reciclados y de base biológica aún se comercializan a precios superiores a los de los polímeros vírgenes debido a los costos adicionales de recolección y procesamiento, exacerbados por la inflación de los precios de la energía. [2] Ecoplashk, “¿Qué es el plástico de resina posconsumo (PCR)?” ecoplashk.com Los precios volátiles del PCR complican los contratos de adquisición a largo plazo, particularmente para aplicaciones de bajo margen, lo que frena su adopción dentro de la industria del embalaje sostenible.
Análisis de segmento
Por proceso: Las soluciones compostables cobran impulso en medio de las deficiencias de infraestructura
Los formatos reciclables mantuvieron una participación del 44.88 % en 2025, pero la oferta de compostables y biodegradables crece a una tasa de crecimiento anual compuesta (TCAC) del 12.32 %, lo que refleja la confianza de los inversores en biomateriales como las películas de algas de B'Zeos. El tamaño del mercado de envases sostenibles para compostables está impulsado por la demanda de las marcas de servicios de alimentación y cuidado personal que buscan soluciones libres de fragmentación de microplásticos. Sin embargo, solo el 30 % de los municipios estadounidenses tienen acceso a plantas de compostaje industrial, lo que frena su penetración a corto plazo. En respuesta, la Ley COMPOST de EE. UU. propone 2 millones de dólares en subvenciones para ampliar la capacidad, lo que aumentaría directamente las tasas de desvío y las perspectivas de crecimiento a largo plazo.
La confusión de los consumidores sobre el manejo al final de su vida útil sigue provocando contaminación en los flujos de residuos orgánicos, lo que exige un etiquetado más claro y campañas de educación pública. La digestión anaeróbica se ha convertido en una vía alternativa, generando ingresos por biogás que mejoran la rentabilidad de los proyectos y compensan parcialmente las deficiencias de infraestructura. Con la reducción gradual de las brechas en políticas y procesos, se prevé que los formatos compostables capturen una porción cada vez mayor del mercado de envases sostenibles.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de material: La innovación basada en plantas desafía el dominio tradicional
El papel y el cartón representaron el 39.96 % de los ingresos de 2025 gracias a los sistemas de reciclaje consolidados y a la confianza de los consumidores. Sin embargo, los sustratos de origen vegetal avanzan a una tasa de crecimiento anual compuesta (TCAC) del 11.21 %, impulsados por las líneas de fibra de conformación en seco de Stora Enso, que reducen el consumo de agua en un 75 % y de energía en un 30 %, impulsando así la circularidad. Se prevé que la cuota de mercado de las poliolefinas en envases sostenibles se reduzca gradualmente a medida que se intensifican las prohibiciones de PFAS y las normativas sobre contenido reciclado.
Los avances en reciclaje avanzado, como el proceso de vaporización a 260 °C de Berkeley, que convierte el polietileno en materia prima con una recuperación del 98 %, habilitan circuitos de grado alimentario y mitigan el infraciclaje. Las espumas de micelio y los sustitutos del PET a base de madera están ampliando sus posibilidades de uso más allá de los nichos de mercado, lo que indica una transición más amplia de materiales en el mercado de envases sostenibles.
Por formato de embalaje: Soluciones flexibles que impulsan ganancias de eficiencia
Las estructuras rígidas representaron el 54.64 % de los ingresos de 2025. Sin embargo, los formatos flexibles, con una tasa de crecimiento anual compuesta (TCAC) del 8.32 %, están erosionando ese liderazgo, ya que las bolsas y películas monomaterial combinan rendimiento de barrera con reciclabilidad. La bolsa de retorta reciclable de Amcor elimina las capas de aluminio y reduce las emisiones de carbono durante su ciclo de vida hasta en un 60 %. Estas innovaciones reducen el peso y las emisiones, lo que amplía las ventajas en el coste total de propiedad. El lanzamiento de tres soluciones monomateriales por parte de Huhtamaki en 2024 indica una mayor profundidad de la cartera de productos. Mientras tanto, el vidrio rígido y el metal siguen consolidados en los canales premium o de recarga, donde prevalecen la reciclabilidad ilimitada y la percepción de calidad del consumidor. En general, las tendencias de sustitución de formatos siguen marcando la trayectoria del mercado de envases sostenibles hacia una huella de carbono más ligera y reducida.
Por función: el embalaje secundario emerge como motor de crecimiento
El embalaje primario generó el 49.85 % de la facturación en 2025. Los formatos secundarios, con una tasa de crecimiento anual compuesta (TCAC) del 9.39 %, se benefician del volumen del comercio electrónico, que prioriza las cajas de tamaño adecuado y las alternativas de amortiguación. El algoritmo de dimensionamiento de cajas de Amazon redujo drásticamente el uso de cartón corrugado y eliminó el 95 % de las almohadillas de plástico, lo que mejoró la eficiencia y reforzó la demanda en el mercado de embalajes sostenibles.
El fabricante de bolsas de vacío Moda, adquirido por Amcor, implementa IA para medir con precisión la longitud de la película, minimizando los residuos durante el envasado de aves y queso. La atención regulatoria a las emisiones del transporte y el embalaje impulsa la inversión en soluciones secundarias y terciarias más ligeras y robustas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: La transformación del comercio electrónico acelera la adopción
El sector de alimentos y bebidas retuvo el 37.78 % de los ingresos de 2025, pero se enfrenta a la mayor penetración competitiva del comercio minorista en línea, con una tasa de crecimiento anual compuesta (TCAC) del 12.63 %. El tamaño del mercado de envases sostenibles para formatos de comercio electrónico se beneficia de los altos volúmenes de pedidos, lo que permite amortizar la inversión en mejoras de maquinaria, como la automatización de envíos postales de papel y las pruebas de bolsas reutilizables.
La casa de cosméticos de lujo Estée Lauder informa que el 71 % de sus envases ya cumplen con los criterios de las "5 R" y se propone alcanzar el 100 % para 2025, lo que demuestra el impulso del segmento premium a través de innovaciones circulares. La adopción del PET a base de madera en la industria farmacéutica diversifica aún más la cartera de clientes de la industria de envases sostenibles.
Análisis geográfico
Mercado europeo de envases sostenibles
La participación de Europa en los ingresos del 34.18 % en 2025 refleja su postura regulatoria pionera, que ha dado lugar a una infraestructura de reciclaje consolidada y normas de ecodiseño. La modulación de las tarifas de la REP en función del rendimiento de la circularidad incentiva los envases con alto contenido reciclado, reforzando así los ciclos de innovación de los proveedores. Los sistemas armonizados de depósito y devolución optimizan la recogida, convirtiendo a Europa en el mercado de referencia tanto para los proyectos piloto de reciclaje avanzado como para la comercialización de materiales de origen biológico. Las sedes de marcas multinacionales ubicadas en la región amplifican aún más la densidad de la demanda, garantizando que el mercado de envases sostenibles siga probando y ampliando los avances a nivel local.
Mercado de envases sostenibles en la región Asia-Pacífico
Asia-Pacífico se encamina hacia la tasa de crecimiento anual compuesta (TCAC) más rápida, del 11.05 %, gracias al endurecimiento de las normas en Japón, Corea del Sur y Australia, y a los marcos piloto de REP en China e India. El mandato japonés sobre plástico reciclado, vigente desde 2024, y su lista positiva para resinas recicladas en contacto con alimentos, que entrará en vigor en junio de 2025, abren camino a aplicaciones de alto margen e impulsan la inversión nacional en reprocesamiento de resinas. La evolución de la política de supervisión de China para los plásticos reciclados, sumada al sólido crecimiento del comercio electrónico, acelera la adopción de volumen. El sector vietnamita de envases de papel, proyectado en 3.5 millones de dólares estadounidenses para 2026, ejemplifica la expansión regional basada en la manufactura orientada a la exportación.
El mercado de envases sostenibles en América, Oriente Medio y África y Oceanía.
Norteamérica se beneficia de la adopción de la EPR a nivel estatal y de los firmes compromisos voluntarios de los líderes del sector de bienes de consumo. Los programas de Oregón, Colorado y California financian mejoras en los servicios de recogida en la acera, lo que aumenta la disponibilidad de materia prima para PCR y reduce los diferenciales de costos. Los litigios por lavado de imagen —ejemplificados por la reciente demanda contra Clorox en Australia— aumentan el rigor en la divulgación de información, refuerzan la confianza del consumidor e impulsan la transparencia en las cadenas de suministro. Oriente Medio y África, y Sudamérica, aún en sus etapas iniciales, muestran una rápida convergencia de políticas, lo que abre oportunidades para los primeros participantes tecnológicos a medida que la infraestructura crece.
Panorama regulatorio
La Responsabilidad Extendida del Productor (REP) y las normas de diseño de envases están convergiendo en los principales mercados, con la UE como punto de referencia clave. El Reglamento (UE) 2025/40 sobre envases y residuos de envases entró en vigor el 11 de febrero de 2025 y se aplica desde el 12 de agosto de 2026, sustituyendo el marco normativo anterior, similar a una directiva, por un conjunto de normas de aplicación directa en todos los Estados miembros. El Reglamento sobre envases y residuos de envases establece requisitos vinculantes en materia de reciclabilidad y reutilización (incluida la minimización de envases), fija objetivos de contenido reciclado para los envases de plástico e introduce hitos de clasificación del rendimiento de la reciclabilidad hasta 2038, aumentando la presión de cumplimiento sobre los formatos multimateriales y los diseños de bajo rendimiento.
Fuera de la UE, las obligaciones de responsabilidad del productor se están endureciendo mediante la actualización de los instrumentos nacionales y las guías de implementación. En el Reino Unido, el Reglamento de Obligaciones de Responsabilidad del Productor (Envases y Residuos de Envases) (Enmienda) de 2025 entró en vigor el 1 de enero de 2026 en virtud de la Ley de Medio Ambiente de 2021, ampliando las obligaciones de los productores y reforzando las expectativas en materia de datos, informes y financiación. Las metodologías de cálculo y establecimiento de normas se están convirtiendo en parte formal de la planificación del cumplimiento en Europa, y la Comisión Europea tiene el mandato (antes del 12 de febrero de 2026) de solicitar una norma a nivel de la UE sobre compostabilidad doméstica y (antes del 12 de febrero de 2027) de preparar normas armonizadas para los cálculos de minimización de envases y definir los números mínimos de rotación para los envases reutilizables. Esta secuencia determinará cómo se especifican y auditan los sistemas compostables y de reutilización.
Panorama competitivo
La innovación y la sostenibilidad impulsan el éxito futuro
El éxito en el mercado de los envases sostenibles depende cada vez más de la capacidad de las empresas para innovar manteniendo la competitividad en cuanto a costes y cumpliendo con los estrictos estándares medioambientales. Los líderes del mercado están invirtiendo mucho en el desarrollo de nuevos materiales y tecnologías que puedan sustituir a las soluciones de envasado tradicionales manteniendo o mejorando la funcionalidad. Las empresas también se están centrando en construir relaciones sólidas con los usuarios finales a través de proyectos de desarrollo colaborativos y soluciones personalizadas. La capacidad de ampliar las soluciones sostenibles manteniendo la competitividad en cuanto a precios sigue siendo crucial, al igual que la capacidad de adaptarse a los requisitos normativos en constante evolución y a las preferencias cambiantes de los consumidores.
Para los nuevos participantes y los actores más pequeños, el éxito radica en identificar y explotar nichos de mercado específicos en los que puedan ofrecer propuestas de valor únicas. Esto incluye el desarrollo de soluciones de embalaje sostenibles especializadas para industrias o aplicaciones específicas, o centrarse en mercados geográficos particulares en los que puedan construir una fuerte presencia local. Las empresas también deben navegar con cuidado la creciente presión regulatoria en torno a la sostenibilidad de los embalajes y los requisitos de reciclaje, que pueden crear tanto desafíos como oportunidades. El riesgo de sustitución por soluciones de embalaje alternativas sigue siendo una consideración constante, lo que impulsa la necesidad de innovación y mejora continuas en las ofertas de embalajes sostenibles. Establecer relaciones sólidas con las partes interesadas clave en toda la cadena de valor, desde los proveedores de materias primas hasta los usuarios finales, es cada vez más importante para el éxito a largo plazo en el mercado. Las empresas de embalajes ecológicos y las empresas de embalajes ecológicos están a la vanguardia de estos esfuerzos, innovando continuamente para satisfacer las demandas de los consumidores y las normativas.
Líderes de la industria del embalaje sostenible
amcor plc
Smurfit WestRock
Compañía de Productos Sonoco
Sealed Air Corporation
mondi plc
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: PureCycle Technologies y Mitsui & Co. anunciaron una alianza estratégica con RM TOHCELLO para incorporar polipropileno reciclado en envases flexibles en Japón. Esta colaboración se centra en aplicaciones de envases para alimentos y productos de consumo que requieren una calidad constante de materia prima reciclada, reforzando así la preparación de la oferta para cumplir con los compromisos de contenido reciclado.
- Enero de 2025: Amcor y Berry Global anunciaron una fusión mediante intercambio de acciones con el objetivo de crear una plataforma global de envases para el consumidor más amplia y consolidar los recursos de I+D en torno a las prioridades de sostenibilidad. Esta unión permitió aumentar la escala en el sector de envases flexibles y rígidos, facilitando una comercialización más rápida de estructuras reciclables y con contenido reciclado en todas las carteras de marcas.
- Noviembre de 2024: B Zeos recaudó 5 millones de euros para ampliar la producción de películas compostables a base de algas marinas y se asoció con Nestlé para proyectos piloto. La financiación y la actividad piloto impulsaron conceptos de barreras y películas no fósiles más allá de la fase de desarrollo en laboratorio, ampliando el abanico de sustratos viables para formatos de envases compostables y de base biológica.
Alcance del informe del mercado global de envases sostenibles
El embalaje sostenible es el desarrollo y uso de embalajes, lo que da como resultado una mayor sostenibilidad. El estudio tiene como objetivo analizar y comprender el crecimiento, las oportunidades y los desafíos actuales del mercado de envases sostenibles. El mercado de envases sostenibles está segmentado por proceso (envases reutilizables, envases degradables y envases reciclados), tipo de material (vidrio, plástico, metal y papel), usuario final (farmacéutico y sanitario, cosméticos y cuidado personal, alimentos y bebidas, y otros usuarios finales) y geografía (América del Norte, Europa, Asia-Pacífico, América Latina y Oriente Medio y África). Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD) para todos los segmentos anteriores.
| Embalaje reutilizable |
| Empaque Reciclable |
| Envases compostables/biodegradables |
| Empaque comestible |
| Papel y carton |
| Plásticos |
| Vidrio |
| Metal (aluminio, acero) |
| Materiales de origen vegetal (bagazo, hongos, etc.) |
| Rígido |
| Flexible |
| Empaquetado principal |
| Embalaje secundario |
| Embalaje terciario/de transporte |
| Alimentos y Bebidas |
| Farmacia y Salud |
| Cosmética y Cuidado Personal |
| Comercio electrónico y minorista |
| Electrónica de Consumo: |
| Otro usuario final |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos |
| Saudi Arabia | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de Africa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Por proceso | Embalaje reutilizable | ||
| Empaque Reciclable | |||
| Envases compostables/biodegradables | |||
| Empaque comestible | |||
| Por tipo de material | Papel y carton | ||
| Plásticos | |||
| Vidrio | |||
| Metal (aluminio, acero) | |||
| Materiales de origen vegetal (bagazo, hongos, etc.) | |||
| Por Formato de Empaque | Rígido | ||
| Flexible | |||
| Por función | Empaquetado principal | ||
| Embalaje secundario | |||
| Embalaje terciario/de transporte | |||
| Por usuario final | Alimentos y Bebidas | ||
| Farmacia y Salud | |||
| Cosmética y Cuidado Personal | |||
| Comercio electrónico y minorista | |||
| Electrónica de Consumo: | |||
| Otro usuario final | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japan | |||
| South Korea | |||
| Australia y Nueva Zelanda | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos | |
| Saudi Arabia | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Egipto | |||
| Resto de Africa | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de envases sostenibles?
El tamaño del mercado de envases sostenibles está valorado en 325.94 millones de dólares en 2026 y se proyecta que alcance los 463.41 millones de dólares en 2031.
¿Qué región lidera en participación de mercado hoy en día?
Europa posee la mayor participación regional, con un 34.18%, gracias a la adopción temprana de regulaciones de economía circular.
¿Qué segmento está creciendo más rápido por proceso?
Los envases compostables y biodegradables se están expandiendo a una tasa de crecimiento anual compuesta (CAGR) del 12.32 % hasta 2031, superando a otras categorías de procesos.
¿Por qué los envases flexibles están ganando terreno?
Las bolsas monomateriales reducen el peso del material y mejoran la reciclabilidad, lo que genera una CAGR del 8.32 % que supera el crecimiento del formato rígido.
¿Cómo influyen las leyes EPR en el crecimiento del mercado?
Los marcos EPR armonizados en 63 países estandarizan los requisitos de cumplimiento, lo que permite a las marcas escalar un único diseño de paquete a nivel mundial y agregar un estimado de 1.8 puntos porcentuales a la CAGR prevista.
¿Cuáles son los principales obstáculos que impiden una adopción más rápida?
Los suministros limitados de resinas PCR de grado alimenticio y los persistentes sobrecostos sobre los plásticos vírgenes siguen siendo limitaciones clave que frenan la expansión a corto plazo.


