

Tamaño y cuota de mercado del software de compras sostenibles y de calificación de emisiones de carbono de proveedores.
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 3.48 mil millones |
| Tamaño del mercado (2031) | USD 7.06 mil millones |
| Tasa de crecimiento (2026 - 2031) | 15.23% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Europa |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis de mercado del software de compras sostenibles y calificación de emisiones de carbono de proveedores realizado por Mordor Intelligence
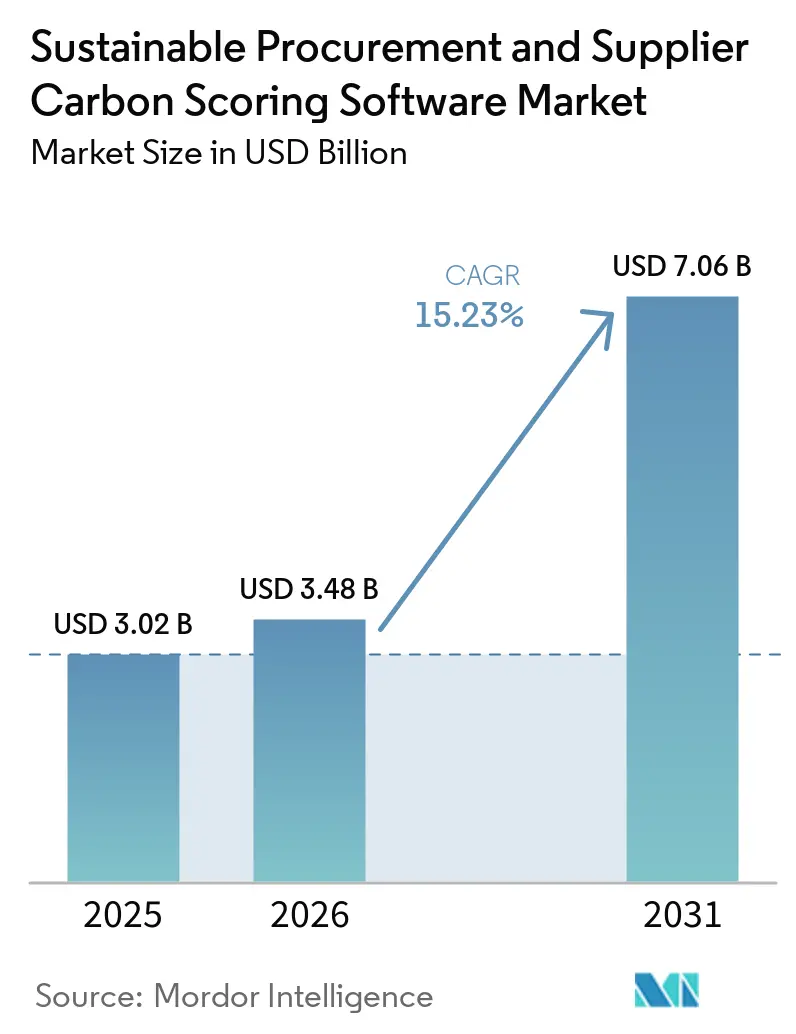
El mercado de software para compras sostenibles y calificación de carbono de proveedores se valoró en 3.02 millones de dólares en 2025 y se estima que crecerá de 3.48 millones de dólares en 2026 a 7.06 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 15.23 % durante el período de pronóstico (2026-2031). Este mercado está entrando en una fase orientada al cumplimiento normativo, ya que los equipos de compras ahora necesitan registros de emisiones de proveedores para respaldar la divulgación formal y el trabajo de aseguramiento. El mercado también se beneficia de un cambio en la propiedad del presupuesto, dado que la recopilación de datos de carbono se gestiona cada vez más dentro de los flujos de trabajo de compras, en lugar de seguir siendo responsabilidad exclusiva de los equipos de sostenibilidad. La demanda está aumentando principalmente en empresas que gestionan amplias bases de proveedores, ciclos de abastecimiento frecuentes y una gran exposición al Alcance 3, lo que hace que la calificación de proveedores sea útil tanto para la elaboración de informes como para la selección de proveedores. El mercado de software para compras sostenibles y calificación de carbono de proveedores está creando un espacio para proveedores que pueden combinar la incorporación de proveedores, los controles de calidad de datos y la elaboración de informes listos para auditoría en un solo sistema. La competencia también se está intensificando a medida que los grandes proveedores de software empresarial integran funciones de sostenibilidad en los sistemas de adquisiciones y ERP existentes, mientras que las plataformas especializadas aprovechan la amplitud de su red de proveedores y las actualizaciones más rápidas de sus productos para defender su posición.
Conclusiones clave del informe
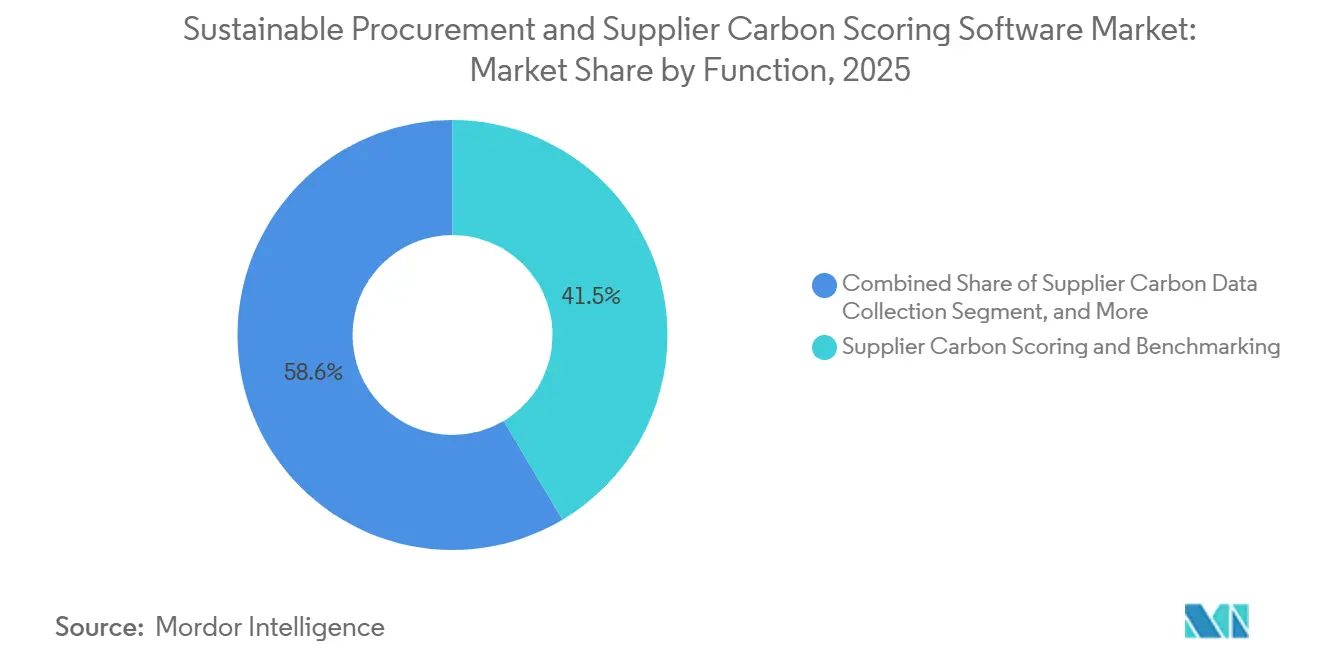
- Por función, la evaluación comparativa y la calificación de emisiones de carbono de los proveedores representaron el 41.45 % de la cuota de mercado del software de compras sostenibles y calificación de emisiones de carbono de los proveedores en 2025, mientras que se prevé que la recopilación de datos de carbono de los proveedores se expanda a una tasa de crecimiento anual compuesta del 16.77 % hasta 2031.
- En cuanto a su implementación, la entrega basada en la nube representó el 72.11 % del tamaño del mercado de software de compras sostenibles y puntuación de carbono de proveedores en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 17.45 % hasta 2031.
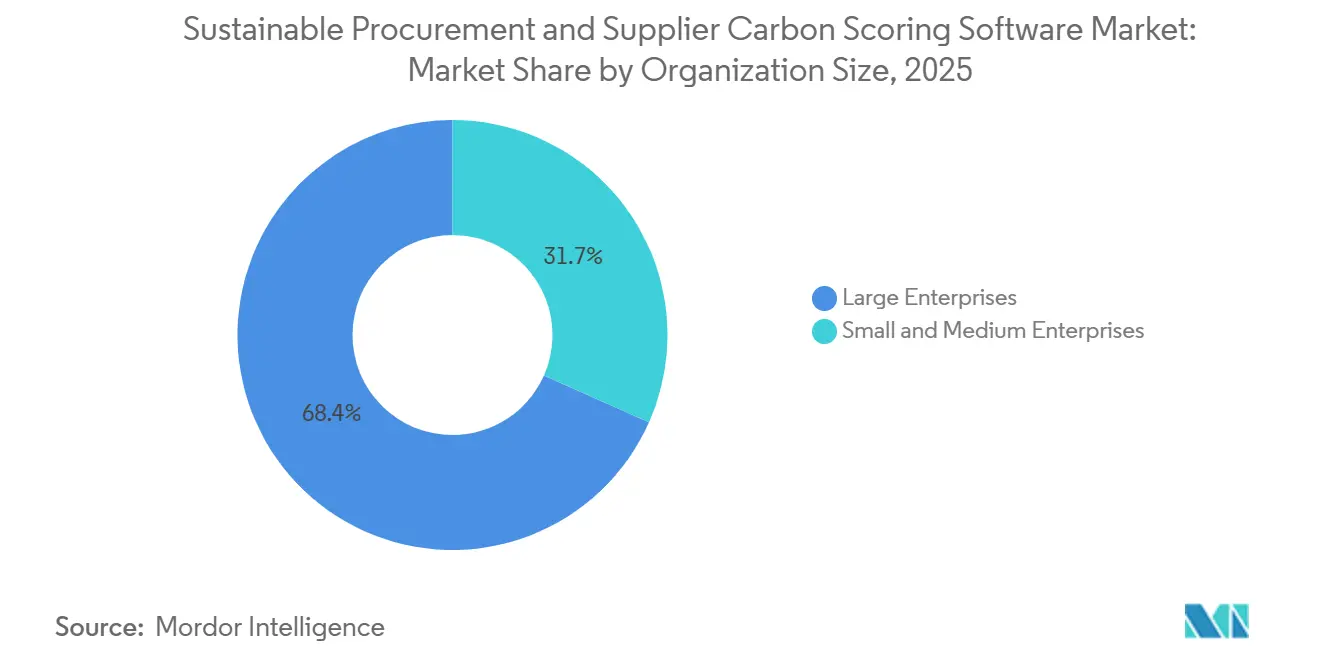
- Por tamaño de organización, las grandes empresas representaron el 68.35% de la cuota de mercado en 2025, mientras que se prevé que las pymes crezcan a una tasa de crecimiento anual compuesta del 17.02% hasta 2031.
- Por sector de usuario final, la industria manufacturera representó una cuota del 20.12 % en 2025, mientras que se prevé que el comercio minorista y los bienes de consumo crezcan a una tasa de crecimiento anual compuesta (CAGR) del 15.81 % hasta 2031.
- Geográficamente, Europa lideró con una cuota del 36.18% en 2025, mientras que se prevé que Asia-Pacífico registre una tasa de crecimiento anual compuesta (CAGR) del 16.23% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de software para la contratación sostenible y la evaluación de la huella de carbono de los proveedores.
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la presión de los compradores empresariales para que se divulguen datos de Alcance 3. | + 4.2% | Global, concentrado en Europa y América del Norte | Corto plazo (≤ 2 años) |
| La descarbonización impulsada por las compras se convierte en un flujo de trabajo presupuestado. | + 3.1% | Europa, Norteamérica y Asia-Pacífico | Mediano plazo (2-4 años) |
| La digitalización de los datos de los proveedores mejora la precisión en la evaluación de las emisiones. | + 2.6% | Europa, América del Norte, con repercusiones en Asia-Pacífico y Oriente Medio y África. | Mediano plazo (2-4 años) |
| Los datos de carbono listos para auditoría reducen las dificultades en la presentación de informes. | + 2.0% | Primero en Europa, con adopción a nivel nacional en Japón, India y Corea del Sur. | Mediano plazo (2-4 años) |
| La calificación de carbono se integra en la selección de proveedores. | + 1.5% | Norteamérica y europa | Largo plazo (≥ 4 años) |
| La incorporación de proveedores asistida por IA reduce los costos de seguimiento manual. | + 1.2% | Global | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la presión de los compradores empresariales para que se divulguen datos de Alcance 3.
El mercado de software de compras sostenibles y calificación de carbono de proveedores está siendo impulsado por los plazos cada vez más estrictos para la presentación de informes de Alcance 3 en las principales economías. California adoptó sus regulaciones iniciales de presentación de informes para SB 253 en febrero de 2026, y la regla requiere que las empresas por encima del umbral de ingresos comiencen a presentar divulgaciones de Alcance 1 y Alcance 2 en 2026, con las obligaciones de Alcance 3 después de esa primera fase. La Unión Europea también mantuvo la divulgación de Alcance 3 dentro del marco revisado de informes de sostenibilidad, incluso después de reducir el número total de puntos de datos requeridos en la enmienda de 2026. [1] Unión Europea, “Directiva (UE) 2026/470 del Parlamento Europeo y del Consejo de 24 de febrero de 2026 por la que se modifican las Directivas en lo que respecta a ciertos requisitos de informes de sostenibilidad empresarial”, EUR-Lex, eur-lex.europa.eu Esto significa que los compradores ya no pueden confiar por mucho tiempo en estimaciones amplias basadas en el gasto, porque la calidad y el origen de los datos de los proveedores ahora importan más en los informes formales. En la práctica, esto significa que los equipos de compras están transformando la comunicación con los proveedores, la recopilación de datos y la evaluación de su huella de carbono en un trabajo recurrente basado en software, en lugar de simples ejercicios puntuales con hojas de cálculo. Por lo tanto, el mercado de software para compras sostenibles y evaluación de la huella de carbono de los proveedores está experimentando un auge entre las empresas que desean evitar la falta de datos de última hora de los proveedores una vez que comienzan los ciclos de presentación de informes.
La descarbonización impulsada por las compras se convierte en un flujo de trabajo presupuestado.
El mercado de software para compras sostenibles y evaluación de emisiones de carbono de proveedores también se está expandiendo, ya que los equipos de compras ahora consideran la gestión de emisiones de proveedores como una tarea operativa financiada. EcoVadis informó en mayo de 2026 que más de 2.5 billones de dólares en gasto global ya estaban vinculados a información sobre riesgos de sostenibilidad en su red, lo que demuestra que la evaluación de la sostenibilidad de los proveedores se ha convertido en una actividad de abastecimiento habitual. La misma actualización indicó que 55,838 empresas informaban al menos una métrica de GEI y que 25,852 nuevas empresas adoptaron calificaciones de sostenibilidad en 2025, lo que indica una creciente participación tanto del lado del comprador como del proveedor. Una vez que el departamento de compras controla el flujo de trabajo, el gasto en software se justifica más fácilmente, ya que las herramientas respaldan la interacción con los proveedores, la revisión de riesgos y las decisiones de abastecimiento. Esto aleja la categoría de los presupuestos ESG discrecionales y la acerca a los sistemas centrales de compras. El mercado de software para compras sostenibles y evaluación de emisiones de carbono de proveedores se beneficia directamente de este cambio, ya que la actividad de compras recurrente crea una demanda más constante que los proyectos de informes periódicos.
La digitalización de los datos de los proveedores mejora la precisión en la evaluación de las emisiones.
El mercado de software para compras sostenibles y evaluación de emisiones de carbono de proveedores está siendo transformado por un cambio que se aleja de los factores de emisión genéricos y se orienta hacia registros específicos de cada proveedor. El entorno revisado de informes de sostenibilidad en Europa mantuvo los requisitos del Alcance 3, al tiempo que impulsó a las empresas a documentar la calidad de los datos con mayor claridad, lo que aumentó el valor de las herramientas que pueden separar claramente las entradas primarias y secundarias. Normative señaló en mayo de 2026 que la estructura de informes actualizada conserva los requisitos del Alcance 3 y aumenta la atención en cómo las empresas clasifican y justifican el origen de los datos de emisiones en las distintas categorías. Este cambio es importante porque los equipos de compras necesitan registros más sólidos no solo para evaluar a los proveedores, sino también para explicar cómo se obtuvo cada puntuación. Como resultado, los proveedores que pueden respaldar la incorporación de proveedores, la validación de datos y la documentación dentro de un único flujo de trabajo están adquiriendo cada vez más relevancia, mientras que las herramientas que solo muestran una puntuación están perdiendo importancia. Por lo tanto, el mercado de software para compras sostenibles y evaluación de emisiones de carbono de proveedores está experimentando una mayor demanda de plataformas que hagan visible y utilizable la procedencia de los datos.
Los datos de carbono listos para auditoría reducen las dificultades en la presentación de informes.
El mercado de software para compras sostenibles y evaluación de la huella de carbono de proveedores también está ganando terreno ante la necesidad de facilitar la auditoría de los informes de carbono dentro de los flujos de trabajo diarios. SAP anunció en mayo de 2026 que su nuevo Footprint Optimization Agent puede reducir el tiempo de simulación del escenario de Alcance 3 de 1 día a 20 minutos, mientras que su Packaging Compliance Agent puede reducir las horas de revisión manual del cumplimiento en más del 50 % y disminuir los errores de evaluación en más del 20 %. Estos avances demuestran que los grandes proveedores ya no consideran la sostenibilidad como un archivo de informes independiente, sino que la integran en la automatización de procesos y en las herramientas de preparación regulatoria. Esto es importante para los compradores, ya que la responsabilidad no se limita a recopilar datos, sino que también implica conservar registros que puedan superar la revisión interna y la verificación externa. El software que vincula las entradas, los cálculos y los resultados de los informes de los proveedores en un único sistema reduce la fricción operativa para los equipos de compras y finanzas. Por lo tanto, el mercado de software para compras sostenibles y evaluación de la huella de carbono de proveedores se beneficia del cambio hacia una arquitectura preparada para la auditoría, en lugar de informes independientes.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Las deficiencias en los datos de los proveedores limitan la fiabilidad de la puntuación. | -2.8% | Global, con presencia concentrada en Oriente Medio, África y Sudamérica. | Corto plazo (≤ 2 años) |
| La fragmentación de la metodología reduce la comparabilidad de las puntuaciones. | -2.0% | Global | Mediano plazo (2-4 años) |
| Complejidad de la integración con los sistemas ERP y de gestión de compras. | -1.5% | Mercados con alta presencia empresarial en Europa y Norteamérica. | Mediano plazo (2-4 años) |
| Fatiga de los compradores debido a la superposición de cuestionarios ESG. | -1.1% | Europa y América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Las deficiencias en los datos de los proveedores limitan la fiabilidad de la puntuación.
El mercado de software para compras sostenibles y evaluación de la huella de carbono de proveedores aún enfrenta un problema fundamental de calidad, ya que muchos registros de proveedores permanecen incompletos. Este problema se agrava en las cadenas de suministro largas, donde los proveedores más pequeños suelen tener personal limitado en sostenibilidad y sistemas de datos internos más débiles. Esto lleva a muchas organizaciones compradoras a trabajar con una combinación de valores verificados, divulgaciones parciales y registros estimados dentro del mismo entorno de evaluación. Cuando los equipos de compras no pueden demostrar qué porcentaje de la puntuación se basa en información primaria del proveedor, la confianza en el resultado disminuye. Esto genera dudas durante la selección de proveedores, ya que los compradores no desean una plataforma que produzca puntuaciones precisas sin una sólida base de datos. Por lo tanto, el mercado de software para compras sostenibles y evaluación de la huella de carbono de proveedores sigue expuesto a retrasos en la adopción, con una profundidad en la recopilación de datos aún menor que las expectativas de divulgación.
La fragmentación de la metodología reduce la comparabilidad de las puntuaciones.
El mercado de software para compras sostenibles y evaluación de emisiones de carbono de proveedores también enfrenta dificultades debido a la inconsistencia de las normas en los marcos de informes y establecimiento de objetivos. Normative explicó en mayo de 2026 que los datos específicos de los proveedores se tratan como datos primarios dentro de la estructura CSRD, mientras que las vías de mejora y el uso de estimaciones pueden variar en otros programas climáticos, lo que significa que el mismo registro de proveedor puede interpretarse de manera diferente en distintas plataformas. Esto dificulta la comparación de puntuaciones para los compradores que revisan varias herramientas simultáneamente. Un proveedor puede parecer más fuerte o más débil según las suposiciones metodológicas del proveedor y su enfoque de clasificación de datos. Esto ralentiza las decisiones de compra, ya que los responsables de compras necesitan tener la certeza de que las puntuaciones están listas para la toma de decisiones y son explicables. El mercado de software para compras sostenibles y evaluación de emisiones de carbono de proveedores seguirá enfrentando esta limitación hasta que la asignación de metodologías sea más sencilla y los compradores adopten estándares más claros para comparar los resultados.
Análisis de segmento
Por función: La evaluación comparativa lidera mientras que la recopilación de datos crece más rápidamente.
La evaluación comparativa y la calificación de carbono de los proveedores representaron el 41.45 % del mercado en 2025, convirtiéndose en la función más importante del mercado de software para compras sostenibles y calificación de carbono de proveedores. Este liderazgo refleja cómo los equipos de compras suelen partir de una pregunta práctica: ¿qué proveedor presenta un menor riesgo de carbono y cuál debería priorizarse para la selección o la colaboración? La evaluación comparativa también ofrece a los compradores una forma clara de comparar proveedores entre categorías y regiones, facilitando la incorporación del desempeño en materia de carbono en las decisiones de compra habituales. En la primera fase de adopción, muchas organizaciones prefirieron las capas de calificación porque podían trabajar con las presentaciones y los métodos de estimación de proveedores disponibles, en lugar de rediseñar todo el proceso de recopilación de datos.
Se prevé que la recopilación de datos de carbono de los proveedores crezca a una tasa de crecimiento anual compuesta (TCAC) del 16.77 % hasta 2031, lo que la convierte en el segmento funcional de mayor crecimiento. Esta tendencia muestra que las herramientas de puntuación iniciales ahora van seguidas de una mayor inversión en la captura de datos, ya que los compradores exigen pruebas más sólidas que respalden las puntuaciones que utilizan. El mercado de software para compras sostenibles y puntuación de carbono de proveedores está pasando de la visualización de resultados a la calidad de los datos de entrada, y este cambio aumenta el valor de los portales de proveedores, los cuestionarios guiados, la gestión de documentos y las reglas de validación. Las funciones de gestión de acciones correctivas e informes también siguen siendo importantes, ya que una puntuación tiene un valor limitado si no conduce al seguimiento del proveedor, al control de objetivos y a la obtención de registros listos para auditoría. Otras funciones siguen incorporando casos de uso afines, como el soporte para la huella de carbono del producto y las necesidades de información digital del producto, ampliando el mapa funcional con el tiempo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por implementación: La entrega en la nube mantiene su fuerte liderazgo.
La implementación en la nube representó el 72.11 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 17.45 % hasta 2031. Esto significa que el modelo de implementación más grande es también el de mayor crecimiento en el mercado de software para compras sostenibles y evaluación de la huella de carbono de proveedores. La entrega en la nube se adapta bien a esta categoría, ya que proveedores, compradores y equipos internos necesitan acceso a flujos de trabajo compartidos sin la pesada infraestructura local que se requiere. Además, permite actualizaciones de productos más rápidas, una incorporación de proveedores más amplia y una integración más sencilla de las funciones de automatización en el uso diario.
La hoja de ruta de productos de SAP para 2026 mostró cómo las características diferenciadas están cada vez más vinculadas a la entrega en la nube, con nuevos agentes de sostenibilidad integrados en su entorno de software en lugar de ser tratados como herramientas manuales separadas. [2] SAP, “Nuevos agentes de IA de sostenibilidad”, Centro de noticias de SAP, news.sap.com SAP también destacó las actualizaciones del primer trimestre de 2026 en la gestión de la huella de sostenibilidad que redujeron la dependencia del manejo manual de datos y extendieron los flujos de trabajo de cálculo vinculados al ERP. La implementación local sigue siendo importante para las organizaciones con reglas estrictas de residencia, seguridad o adquisiciones, especialmente en sectores sensibles y entornos ERP de larga data. Aun así, el equilibrio de la innovación se está moviendo claramente hacia las plataformas en la nube, dejando las soluciones locales más enfocadas en la continuidad que en el liderazgo de la categoría. Esto hace que la implementación sea una ventaja competitiva estructural para los proveedores que ya operan a escala en entornos de datos de carbono y adquisiciones basados en la nube.
Por tamaño de organización: las grandes empresas lideran mientras que las pymes ganan velocidad.
Las grandes empresas representaron el 68.35 % de la cuota de mercado en 2025, lo que refleja que suelen gestionar las bases de proveedores más amplias y se enfrentan a la mayor presión en materia de divulgación de información. Estos compradores también cuentan con mayores presupuestos para software, equipos de compras especializados y una mayor motivación para estandarizar las solicitudes de datos de carbono de los proveedores en todas las regiones. En el sector del software para compras sostenibles y la evaluación del carbono de los proveedores, la demanda empresarial ha sido el pilar de los ingresos actuales, ya que las grandes empresas fueron las primeras en formalizar la recopilación de datos de emisiones de los proveedores como parte de sus procesos de compra e informes. Sus implementaciones suelen abarcar múltiples unidades de negocio, niveles de proveedores y programas de cumplimiento, lo que incrementa el tamaño de los contratos y el valor de los flujos de trabajo integrados.
Se prevé que las pymes crezcan a una tasa de crecimiento anual compuesta (TCAC) del 17.02 % hasta 2031, lo que las convierte en el segmento de mayor crecimiento. La Comisión Europea aclaró en mayo de 2026 que el límite de la cadena de valor restringe lo que las grandes empresas pueden solicitar formalmente a las entidades más pequeñas en ciertos contextos de información, pero no elimina la presión comercial general sobre los proveedores para que proporcionen información relevante sobre sostenibilidad. Esto deja a las pymes enfrentando solicitudes continuas de clientes, prestamistas y mercados de exportación más grandes, incluso cuando el alcance de la información formal es más limitado que antes. Las plataformas están respondiendo con modelos de incorporación más sencillos y herramientas de menor fricción que ayudan a los proveedores más pequeños a calcular y compartir sus huellas de carbono sin necesidad de un gran equipo de sostenibilidad. Por lo tanto, el mercado de software de compras sostenibles y calificación de carbono de proveedores se está abriendo a una nueva capa de compradores que ingresa a través de la presión de la cadena de suministro en lugar de una estrategia ESG independiente.
Por sector de usuario final: La industria manufacturera lidera, mientras que el comercio minorista y los bienes de consumo avanzan rápidamente.
En 2025, el sector manufacturero representó el 20.12% de la cuota de mercado, convirtiéndose en el principal usuario final del mercado de software para la evaluación de la huella de carbono de proveedores y la gestión de compras sostenibles. Esta posición refleja la complejidad de las estructuras de proveedores del sector, la mayor intensidad de materiales y la necesidad imperiosa de rastrear las emisiones incorporadas en todas las categorías de compras. Un estudio publicado en el Journal of Industrial Ecology en 2026 reforzó la importancia de los métodos multinivel en cadenas de suministro complejas, lo que coincide con la razón por la que los compradores del sector manufacturero valoran la información más completa sobre los proveedores y una lógica de cálculo más sólida. La guía de JAGGAER de 2026 sobre compras integradas en materia de carbono también mostró cómo el desempeño en carbono se evalúa cada vez más junto con el costo y la calidad en las decisiones de abastecimiento. Por lo tanto, el sector manufacturero sigue siendo el más idóneo para las plataformas que pueden conectar la información de los proveedores, los eventos de abastecimiento y los resultados de carbono dentro de un único proceso.
Se prevé que el sector minorista y de bienes de consumo crezca a una tasa de crecimiento anual compuesta (TCAC) del 15.81 % hasta 2031, lo que indica un fuerte impulso de las cadenas de suministro orientadas al cliente. Estas empresas se enfrentan a la presión directa de demostrar avances en las emisiones relacionadas con los productos y de organizar datos de amplias redes de proveedores que abarcan el embalaje, la logística y las materias primas. El sector del software de compras sostenibles y de calificación de carbono de proveedores está ganando relevancia en este sector, ya que los compradores minoristas necesitan información sobre el carbono de los proveedores que sea lo suficientemente sencilla para recopilar a gran escala, pero lo suficientemente detallada para respaldar las declaraciones y los informes posteriores. Otros sectores, como el financiero, el de tecnología de la información, el de salud y ciencias de la vida, el automotriz y de la movilidad, el de energía y servicios públicos, y el gubernamental y del sector público, también siguen siendo importantes, pero sus trayectorias de adopción varían según el modelo de informes y la estructura de compras. En general, la demanda de los usuarios finales se está ampliando, aunque la manufactura continúa marcando la pauta en cuanto a profundidad, y el sector minorista continúa impulsando la categoría hacia una mayor escalabilidad en la colaboración con los proveedores.
Análisis geográfico
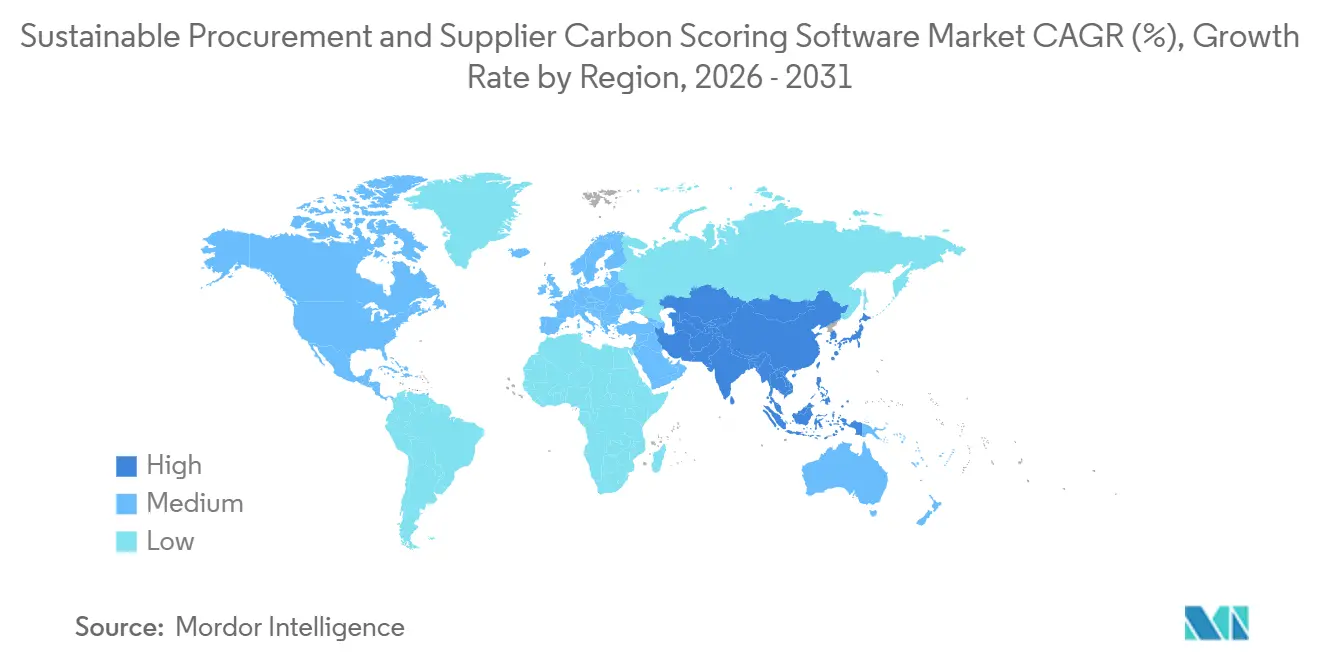
Europa ostentaba una cuota del 36.18 % en 2025, lo que le otorgaba la posición regional de liderazgo en el mercado de software para compras sostenibles y evaluación de la huella de carbono de los proveedores. La región se adelantó a la mayoría de las demás porque las grandes empresas ya debían preparar información de sostenibilidad vinculada a los proveedores para su divulgación formal. La enmienda de la UE de 2026 redujo el alcance de la información en términos de empleados y facturación, pero mantuvo las obligaciones del Alcance 3 dentro del marco, lo que significa que las necesidades de datos de los proveedores no desaparecieron con la simplificación. Esto ayuda a explicar por qué Europa sigue siendo la mayor base de ingresos incluso mientras se perfeccionan las normas de información. Las empresas de Alemania, Francia, Italia y el Reino Unido ya operan en entornos de compras donde las expectativas de sostenibilidad de los proveedores están más arraigadas, por lo que la adopción del software se ve respaldada tanto por los procesos internos existentes como por la nueva presión de cumplimiento.
América del Norte ocupó la segunda posición regional más grande en 2025, respaldada principalmente por multinacionales con sede en EE. UU. que cuentan con amplias redes de adquisiciones y una exposición temprana al calendario de informes de California. La normativa de California de febrero de 2026 convirtió la preparación de la divulgación en una tarea operativa inmediata, aumentando la urgencia en torno a la recopilación de datos de proveedores y la preparación interna. América del Sur siguió siendo más pequeña, pero las empresas orientadas a la exportación en sectores como las materias primas y la manufactura aún se ven afectadas cuando los grandes compradores extranjeros exigen registros de emisiones más rigurosos a los proveedores. Oriente Medio y África también siguieron siendo más pequeños en 2026, aunque la región ofrece puntos de entrada donde los compradores están desarrollando capacidades de modernización de adquisiciones e informes de sostenibilidad en paralelo. En estas regiones, la adopción tiende a comenzar con empresas más grandes que tienen clientes internacionales, expectativas de gobernanza más estrictas o exposición a los estándares de la cadena de suministro multinacional.
Se proyecta que Asia-Pacífico crecerá a una CAGR del 16.23 % hasta 2031, lo que la convierte en la región de más rápido crecimiento en el mercado de software de compras sostenibles y calificación de carbono de proveedores. La Agencia de Servicios Financieros de Japón publicó su hoja de ruta por fases en abril de 2026 y estableció requisitos obligatorios de divulgación de sostenibilidad para las empresas más grandes del Prime Market, vigentes para los años fiscales que comiencen en abril de 2026, incluidas las expectativas del Alcance 3 bajo el nuevo marco. [3] Agencia de Servicios Financieros de Japón, “Hoja de ruta por fases para la divulgación obligatoria de sostenibilidad”, Agencia de Servicios Financieros de Japón, fsa.go.jp Esto proporciona a la región un ancla regulatoria importante que llega directamente a las empresas cotizadas y sus redes de proveedores. El crecimiento en Asia-Pacífico también está respaldado por la presión del lado de las exportaciones, ya que los proveedores que atienden a compradores europeos necesitan mejores registros de emisiones incorporadas y datos de carbono relacionados. Como resultado, la región se está convirtiendo en un área de expansión importante para plataformas que pueden escalar la incorporación de proveedores al tiempo que mantienen una documentación lo suficientemente sólida para cumplir con los requisitos de los clientes globales.
Panorama competitivo
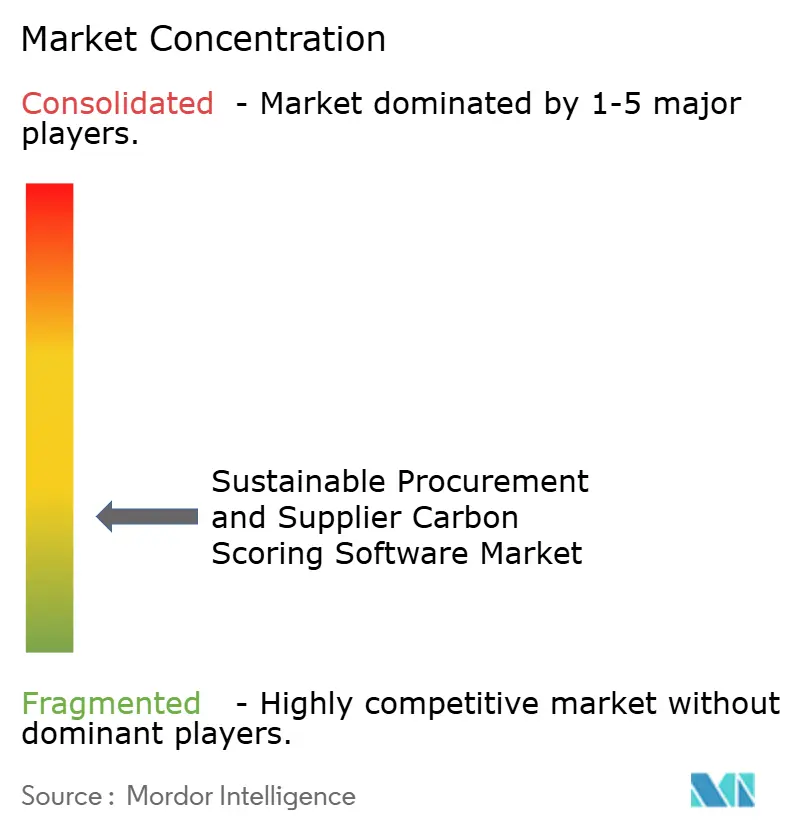
El mercado de software para compras sostenibles y calificación de carbono de proveedores sigue fragmentado, con una competencia que abarca plataformas especializadas de calificación de proveedores, proveedores de contabilidad de carbono y grandes proveedores de gestión integral de compras. Esto crea un entorno en el que ningún tipo de proveedor controla toda la cadena de valor, aunque cada grupo busca abarcar todos los aspectos. Las plataformas especializadas aún mantienen una ventaja gracias a su familiaridad con la red de proveedores y su experiencia en la incorporación, mientras que los proveedores de software empresarial destacan por sus relaciones con los sistemas de compras y ERP ya instalados. Los proveedores de contabilidad de carbono se sitúan en una posición intermedia al vincular los cálculos de emisiones, los flujos de trabajo de informes y los modelos de datos de los proveedores. Por lo tanto, el mercado de software para compras sostenibles y calificación de carbono de proveedores es competitivo no solo por las características del producto, sino también por la posición que ocupa cada proveedor dentro del flujo de trabajo del cliente.
EcoVadis sigue siendo uno de los actores más visibles porque la escala de la red se ha convertido en una forma de protección competitiva en esta categoría. En mayo de 2026, la empresa dijo que más de 2.5 billones de dólares en gasto global se gobernaban a través de información sobre riesgos de sostenibilidad en toda su red y que más de 130,000 empresas estaban activas en su ecosistema calificado. [4] EcoVadis, “EcoVadis Reports USD 2.5T in Global Spend Now Governed Through Sustainability Risk Insights,” EcoVadis, resources.ecovadis.com Esa escala es importante porque las empresas a menudo prefieren una plataforma que pueda incorporar proveedores a su red existente en lugar de iniciar cada solicitud de datos desde cero. SAP está tomando un camino diferente al integrar funciones de sostenibilidad más profundamente en el software empresarial, y su plan de lanzamiento de mayo de 2026 para agentes de preparación regulatoria y optimización de la huella muestra un claro impulso para hacer de la sostenibilidad parte de los sistemas comerciales cotidianos. IntegrityNext también está ampliando su plataforma, y su iniciativa XMINDS de marzo de 2026 señaló una dirección de producto a largo plazo centrada en la IA para los flujos de trabajo de sostenibilidad de la cadena de suministro.
Las estrategias implementadas en 2026 demuestran que los proveedores compiten en profundidad de flujo de trabajo, automatización y cobertura de cumplimiento normativo, en lugar de centrarse únicamente en simples pantallas de puntuación. IntegrityNext amplió su pilar de Cumplimiento de Productos en mayo de 2026, impulsando aún más su plataforma hacia las obligaciones regulatorias vinculadas a bienes y flujos comerciales, más allá de la debida diligencia de proveedores y la gestión del carbono. Climatiq presentó una API de Huella de Carbono de Producto en mayo de 2026, utilizando una metodología verificada según la norma ISO 14067, lo que refleja la demanda de herramientas integradas de emisiones a nivel de producto que otros proveedores de software puedan incorporar a sus propios sistemas. Normative también lanzó software de huella de carbono de producto en mayo de 2026, extendiendo su oferta más allá del trabajo de huella corporativa e incluyendo las necesidades de intercambio de datos de proveedores y clientes. Estas iniciativas demuestran que el mercado de software de compras sostenibles y puntuación de carbono de proveedores se está orientando hacia una infraestructura de datos de carbono más amplia, donde la fortaleza del proveedor depende de la integración, la trazabilidad y la capacidad de satisfacer los requisitos tanto a nivel de empresa como de producto.
Líderes del sector en software de compras sostenibles y evaluación de la huella de carbono de proveedores.
SAP SE
IBM Corporation
Schneider Electric SE
Tecnología de Cuencas Hidrográficas, Inc.
Sphera Soluciones, Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2026: SAP anunció que los nuevos agentes de IA para la sostenibilidad, entre los que se incluyen un agente de preparación regulatoria para la sostenibilidad, un agente de optimización de la huella ambiental (que reduce la simulación de escenarios de un día a 20 minutos) y un agente de cumplimiento de embalaje (que reduce las horas de revisión manual en más del 50 %), estarán disponibles para el público en general a finales de 2026, dirigidos a los equipos de compras empresariales que se enfrentan a una creciente presión en materia de cumplimiento de las normativas CSRD y CBAM.
- Mayo de 2026: IntegrityNext anunció la expansión estratégica de su pilar de Cumplimiento de Productos con capacidades impulsadas por IA, extendiendo su plataforma más allá de la debida diligencia de proveedores y la gestión de carbono para cubrir las obligaciones regulatorias a nivel de producto bajo PPWR y CBAM.
- Mayo de 2026: Climatiq lanzó su API de Huella de Carbono de Producto, basada en una metodología verificada según la norma ISO 14067, que permite a las plataformas de software incorporar cálculos de emisiones a nivel de producto específicos del proveedor utilizando una base de datos de más de 1 millón de factores de emisión.
- Marzo de 2026: IntegrityNext lanzó la iniciativa de transformación corporativa XMINDS, formalizando una hoja de ruta de innovación centrada en la IA, anunció una asociación estratégica con BearingPoint para la resiliencia en las adquisiciones y el cumplimiento normativo, y lanzó su herramienta de detección de IA para la debida diligencia en la cadena de suministro; tres ampliaciones de capacidades en dos semanas que Verdantix citó como reflejo del cambio de la industria hacia la integración de la sostenibilidad en los flujos de trabajo de adquisiciones.
Alcance del informe de mercado global de software para compras sostenibles y calificación de carbono de proveedores
El mercado de software para compras sostenibles y evaluación de emisiones de carbono de proveedores abarca soluciones que permiten a las empresas medir, monitorear y gestionar las emisiones de carbono de sus proveedores, en consonancia con sus estrategias de compras sostenibles. Estas plataformas recopilan datos de emisiones a nivel de proveedor, evalúan los riesgos ESG y generan puntuaciones de carbono para orientar las decisiones de abastecimiento. Mejoran la relación con los proveedores, permiten planificar acciones correctivas y gestionan las emisiones de Alcance 3 a lo largo de las cadenas de suministro globales. Al integrarse con los sistemas de compras, el software ayuda a las organizaciones a sincronizar sus decisiones de compra con los objetivos de sostenibilidad y las normativas vigentes.
El informe de mercado de software para compras sostenibles y calificación de carbono de proveedores está segmentado por función (recopilación de datos de carbono de proveedores, calificación y evaluación comparativa de carbono de proveedores, gestión de la participación de proveedores y acciones correctivas, informes de carbono y gestión de la pista de auditoría, y otras funciones), implementación (basada en la nube y local), tamaño de la organización (grandes empresas y pequeñas y medianas empresas), industria de usuario final (banca, servicios financieros y seguros, tecnología de la información y telecomunicaciones, salud y ciencias de la vida, manufactura, comercio minorista y bienes de consumo, automoción y movilidad, energía y servicios públicos, gobierno y sector público, y otras industrias de usuario final) y geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Las previsiones de mercado se proporcionan en términos de valor (USD).
| Recopilación de datos de carbono de proveedores |
| Sistema de puntuación y evaluación comparativa de la huella de carbono de los proveedores |
| Gestión de la relación con los proveedores y de las acciones correctivas |
| Informes de emisiones de carbono y gestión de la pista de auditoría |
| Otras funciones |
| Basado en la nube |
| En el local |
| Grandes empresas |
| Pequeñas y medianas empresas |
| Banca, servicios financieros y seguros |
| Tecnologías de la información y telecomunicaciones |
| Salud y ciencias de la vida |
| Manufactura |
| Venta al por menor y bienes de consumo |
| Automoción y movilidad |
| Energía y servicios Públicos |
| Gobierno y sector público |
| Otras industrias de usuarios finales |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Nigeria | |
| Resto de Africa |
| Por función | Recopilación de datos de carbono de proveedores | |
| Sistema de puntuación y evaluación comparativa de la huella de carbono de los proveedores | ||
| Gestión de la relación con los proveedores y de las acciones correctivas | ||
| Informes de emisiones de carbono y gestión de la pista de auditoría | ||
| Otras funciones | ||
| Por implementación | Basado en la nube | |
| En el local | ||
| Por tamaño de organización | Grandes empresas | |
| Pequeñas y medianas empresas | ||
| Por industria del usuario final | Banca, servicios financieros y seguros | |
| Tecnologías de la información y telecomunicaciones | ||
| Salud y ciencias de la vida | ||
| Manufactura | ||
| Venta al por menor y bienes de consumo | ||
| Automoción y movilidad | ||
| Energía y servicios Públicos | ||
| Gobierno y sector público | ||
| Otras industrias de usuarios finales | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
Preguntas clave respondidas en el informe
¿Cuál será el valor en 2026 del mercado de software para la contratación sostenible y la evaluación de la huella de carbono de los proveedores?
El mercado de software para compras sostenibles y evaluación de la huella de carbono de los proveedores alcanzó los 3.48 millones de dólares en 2026 y se prevé que llegue a los 7.06 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 15.23 %.
¿Por qué las empresas están invirtiendo ahora en software para la evaluación de la huella de carbono de sus proveedores?
La demanda está aumentando porque los equipos de compras necesitan datos sobre las emisiones de los proveedores que puedan respaldar la presentación de informes de Alcance 3, la selección de proveedores y la documentación preparada para auditorías bajo normas de divulgación más estrictas.
¿Qué función impulsa la demanda en las plataformas de calificación de emisiones de carbono de los proveedores?
La evaluación comparativa y la calificación de emisiones de carbono de los proveedores representaron la mayor parte, con un 41.45 % en 2025, lo que demuestra que los compradores aún priorizan los resultados comparables de las decisiones de los proveedores antes de profundizar en la recopilación de datos.
¿Qué modelo de despliegue está creciendo más rápidamente en esta categoría?
El despliegue basado en la nube lidera la categoría con una cuota del 72.11 % en 2025 y es también el modelo de más rápido crecimiento con una tasa de crecimiento anual compuesta del 17.45 % hasta 2031.
¿Qué grupo de clientes está creciendo más rápidamente en este sector del software?
Las pymes constituyen el grupo de compradores de más rápido crecimiento, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 17.02 % hasta 2031, principalmente porque los clientes más grandes están impulsando las solicitudes de datos de los proveedores hacia etapas más avanzadas de la cadena de suministro.
¿Qué región ofrece la mayor oportunidad de crecimiento hasta 2031?
La región de Asia-Pacífico presenta la mayor tasa de crecimiento anual compuesto (CAGR) regional proyectada, con un 16.23%, gracias a los requisitos de transparencia más estrictos en Japón y a la presión exportadora de los compradores globales.


