

Tamaño y participación del mercado de hisopos y transporte viral
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
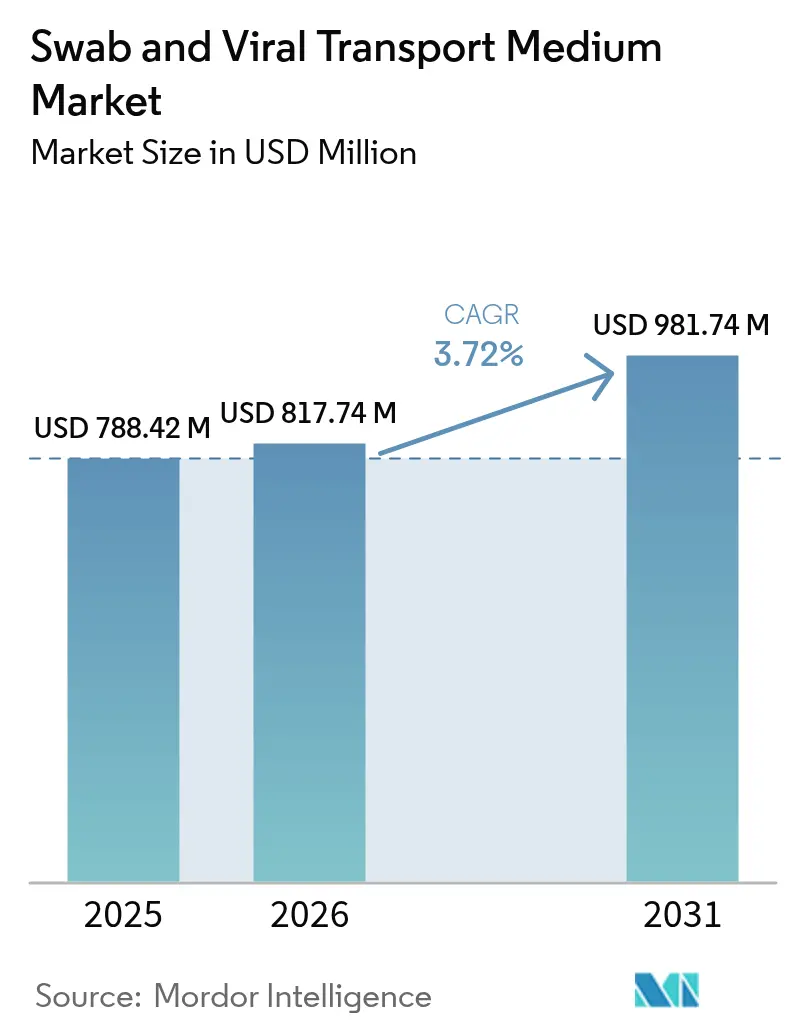
| Tamaño del mercado (2026) | USD 817.74 Million |
| Tamaño del mercado (2031) | USD 981.74 Million |
| Tasa de crecimiento (2026 - 2031) | 3.72% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de hisopos y medios de transporte viral por Mordor Intelligence
Se espera que el mercado de hisopos y medios de transporte viral crezca de 788.42 millones de dólares en 2025 a 817.74 millones de dólares en 2026, y se prevé que alcance los 981.74 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 3.72 % durante el período 2026-2031. La demanda sostenida se debe a la vigilancia institucionalizada de virus respiratorios, una mayor financiación para la preparación ante emergencias y la normalización de los volúmenes de pruebas posteriores a la pandemia. El crecimiento también se ve influenciado por la normativa de la FDA de julio de 2024, que incluye las pruebas desarrolladas en laboratorios bajo la regulación de dispositivos médicos, elevando los estándares de calidad para los sistemas de recolección. La reorientación de la cadena de suministro hacia la fabricación nacional, el aumento de la toma de muestras en el hogar y la rápida adopción de diagnósticos moleculares respaldan aún más la trayectoria del mercado de hisopos y medios de transporte viral. La intensidad competitiva se mantiene moderada, ya que las ventajas de escala, la experiencia regulatoria y la innovación en medios de inactivación de patógenos dan forma a la estrategia.
Conclusiones clave del informe
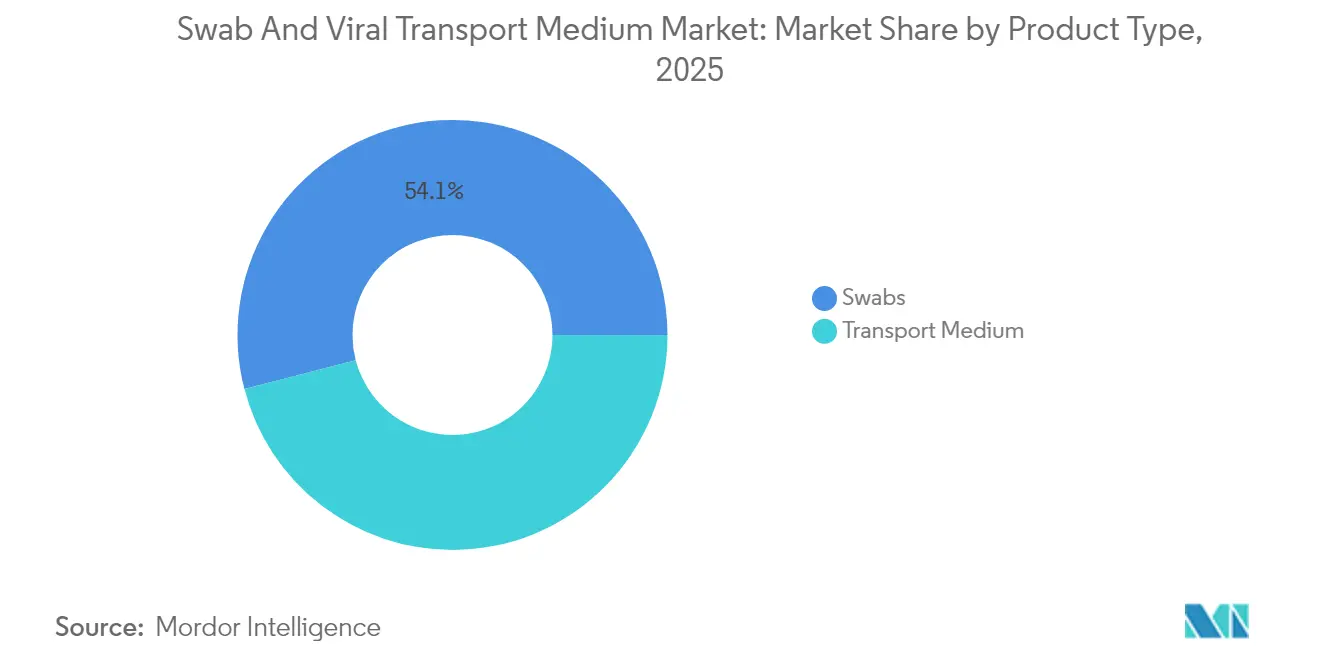
- Por tipo de producto, los hisopos lideraron con una participación de ingresos del 54.05 % en 2025, mientras que se proyecta que el medio de transporte registre la CAGR más rápida del 5.52 % hasta 2031.
- Por material de hisopo, el nailon flocado representó el 45.98 % de la participación de mercado de hisopos y medios de transporte viral en 2025; se espera que el poliéster/rayón avance a una CAGR del 5.63 % hasta 2031.
- Por aplicación, la COVID-19 dominó con una participación del 70.65 % del tamaño del mercado de hisopos y medios de transporte viral en 2025; se prevé que las pruebas del virus respiratorio sincitial se expandan a una CAGR del 6.62 % hasta 2031.
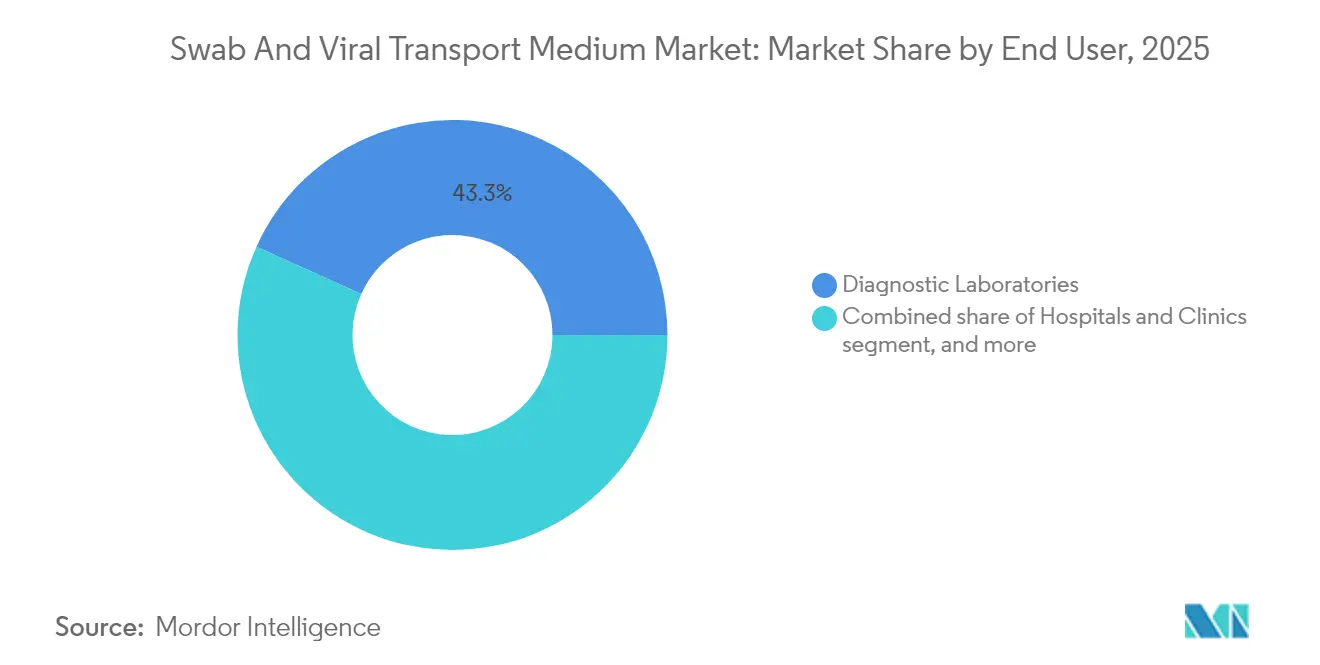
- Por usuario final, los laboratorios de diagnóstico representaron el 43.26 % de participación en 2025, mientras que los centros de pruebas en el punto de atención registran la CAGR proyectada más alta del 6.33 % entre 2026 y 2031.
- Por canal de distribución, las licitaciones directas capturaron una participación del 60.98% en 2025; los canales en línea representan la CAGR más rápida del 6.12% en medio de la digitalización de las adquisiciones.
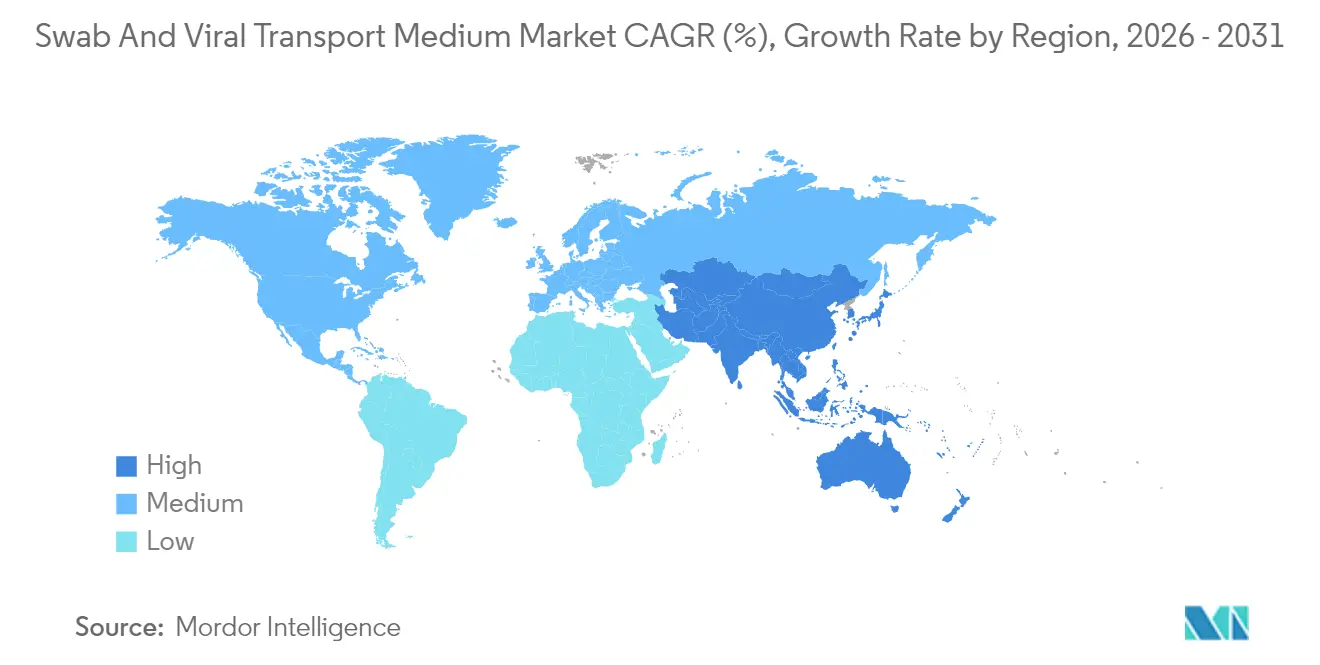
- Por geografía, América del Norte representó el 39.95 % de los ingresos en 2025; se anticipa que Asia-Pacífico crecerá a una CAGR del 4.55 % durante el período de pronóstico.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias e información del mercado global de hisopos y medios de transporte viral
Análisis del impacto del conductor
| Destornillador | % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la incidencia de infecciones virales respiratorias | + 1.2% | Global, el más alto en América del Norte y Europa | Mediano plazo (2-4 años) |
| Creciente adopción de pruebas de diagnóstico molecular | + 0.9% | Global, liderado por los mercados desarrollados | Largo plazo (≥4 años) |
| Inversiones gubernamentales en preparación para la salud pública | + 0.7% | América del Norte, Europa, APAC central | Largo plazo (≥4 años) |
| Ampliación de los kits de prueba de muestreo a domicilio y de devolución por correo | + 0.6% | América del Norte y la UE | Mediano plazo (2-4 años) |
| Comercialización de medios de transporte estables a temperatura ambiente | + 0.5% | Global | Mediano plazo (2-4 años) |
| Cadenas de suministro rastreadas digitalmente para garantizar la integridad de las muestras | + 0.4% | Adopción global y temprana en los mercados desarrollados | Corto plazo (≤2 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la incidencia de infecciones virales respiratorias
Los patógenos respiratorios no COVID están resurgiendo, y la detección de VRS en adultos en Australia Occidental aumentó de 16.3 por 100 000 en 2017 a 50.7 por 100 000 en 2023 [1] Centro Nacional de Información Biotecnológica, Foley et al., “Aumento de las tasas de detección de VRS”, ncbi.nlm.nih.gov . Los hospitales ahora realizan vigilancia durante todo el año, manteniendo mayores inventarios de kits de recolección para satisfacer la demanda básica. Los paneles de PCR multiplex detectan patógenos virales en más de la mitad de las muestras de pacientes pediátricos ambulatorios, lo que aumenta la necesidad de pares de hisopos-VTM validados. La estacionalidad viral impredecible después de las intervenciones de la pandemia obliga a los laboratorios a asegurar suministros constantes. La estabilidad de la demanda resultante sustenta el crecimiento a largo plazo para el mercado de hisopos y medios de transporte viral.
Creciente adopción de pruebas de diagnóstico molecular
Las pruebas de amplificación de ácidos nucleicos han sustituido a los métodos de cultivo y requieren medios que inactiven los patógenos, preservando al mismo tiempo la integridad del ARN. El borrador de la guía de la FDA obliga a los fabricantes a validar cada combinación de hisopo y medio con estudios de adición. Los productos estables a temperatura ambiente, como PrimeStore MTM, reducen los gastos de la cadena de frío; se han distribuido más de 60 millones de viales a nivel mundial. Los dispositivos moleculares en el punto de atención requieren medios que garanticen la bioseguridad sin comprometer la sensibilidad, lo que impulsa la demanda de formulaciones premium. Por lo tanto, los cambios tecnológicos elevan tanto los precios como las tasas de adopción de medios de transporte avanzados.
Inversiones gubernamentales en preparación para la salud pública
La Lista de Dispositivos Médicos Críticos de EE. UU. clasifica los sistemas de recolección de diagnóstico como infraestructura esencial, lo que impulsa el almacenamiento federal y las subvenciones para la producción nacional [2] Departamento de Salud y Servicios Humanos de EE. UU., “Lista de Dispositivos Médicos Críticos”, hhs.gov . Thermo Fisher destinó 2 mil millones de USD para la fabricación en EE. UU., compensando las presiones arancelarias y mejorando la seguridad del suministro. Las vías de Autorización de Uso de Emergencia se mantienen vigentes para patógenos emergentes, preservando rutas de entrada rápida al mercado. La financiación pública vincula cada vez más las decisiones de compra con los compromisos de fabricación local, lo que respalda la demanda básica del mercado de hisopos y medios de transporte viral.
Ampliación de los kits de prueba para muestreo a domicilio y devolución por correo
La aceptación del consumidor duplicó el mercado de pruebas en casa, alcanzando los 500 millones de dólares en 2024. Los protocolos de hisopado seco demostraron ser equivalentes al VTM en los ensayos de SARS-CoV-2, simplificando los flujos de trabajo de devolución por correo. SwabExpress logró una sensibilidad del 100 % y una especificidad del 99.4 % en pruebas sin extracción, lo que redujo los costos de procesamiento y aumentó el rendimiento. El crecimiento de la autotoma impulsa el diseño de productos hacia envases a prueba de fugas y medios estables a temperatura ambiente, ampliando el mercado de hisopados y medios de transporte viral.
Análisis del impacto de las restricciones
| Análisis del impacto de las restricciones | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Interrupciones en la cadena de suministro de plásticos de grado médico | -0.8% | Global, agudo en los centros de APAC | Corto plazo (≤2 años) |
| Alta incidencia de resultados falsos negativos debido a un muestreo inadecuado | -0.6% | Global | Corto plazo (≤2 años) |
| Normativas estrictas sobre los residuos plásticos de un solo uso | -0.5% | Primero Europa, luego el mundo | Mediano plazo (2-4 años) |
| Cambio hacia métodos de recolección de saliva y sin hisopos | -0.5% | Norteamérica y Europa | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Interrupciones en la cadena de suministro de plásticos de grado médico
Los fabricantes de dispositivos médicos ahora gastan hasta el 20 % de sus ingresos en costos de la cadena de suministro en medio de la inflación de las materias primas. El Registro Federal de Plásticos de Canadá introduce informes detallados para los hisopos de algodón, lo que aumenta los costos de cumplimiento [3] Gobierno de Canadá, “Registro Federal de Plásticos”, canada.ca . Las empresas responden consolidando centros de distribución y buscando dos proveedores de polímeros, pero los mayores requisitos de inventario aumentan las necesidades de capital de trabajo. La turbulencia a corto plazo podría moderar el crecimiento del mercado de hisopos y medios de transporte viral hasta que se estabilicen las rutas de suministro alternativas.
Cambio hacia métodos de recolección de saliva y sin hisopos
Los análisis de saliva reducen la dependencia de hisopos especializados y VTM, a la vez que mantienen la precisión para diversos virus respiratorios. Los hisopos de poliéster moldeados por inyección, como ClearTip™, ofrecen flexibilidad en el suministro y mayor comodidad. El procesamiento inmediato en dispositivos de punto de atención elimina los medios de transporte en algunos entornos, lo que reduce la demanda en programas de cribado de alto volumen. Si bien estos métodos no reemplazarán por completo los protocolos basados en hisopos, representan un obstáculo a medio plazo para las empresas que utilizan hisopos tradicionales y medios de transporte viral.
Análisis de segmento
Por tipo de producto: El medio de transporte impulsa la innovación
Los hisopos acapararon el 54.05 % del mercado de hisopos y medios de transporte viral en 2025, pero se prevé que estos últimos registren la tasa de crecimiento anual compuesta (TCAC) más rápida, del 5.52 %, hasta 2031. El subsegmento de medios de transporte se beneficia de formulaciones estables a temperatura ambiente e inactivadoras de patógenos que amplían las pruebas más allá de los laboratorios convencionales. El eNAT de COPAN, que conserva el ARN viral durante 14 días sin cadena de frío, demuestra esta evolución.
Los medios de transporte universales y moleculares cobran impulso a medida que los laboratorios consolidan sus flujos de trabajo, mientras que las variantes de DNA/RNA Shield facilitan las pruebas multipatógenas. Los requisitos regulatorios que vinculan combinaciones específicas de hisopos y medios favorecen a los proveedores consolidados que pueden realizar una validación completa. Como resultado, se proyecta que el tamaño del mercado de hisopos y medios de transporte virales aumentará su contribución, a pesar del liderazgo en ingresos de los hisopos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por Swab Material: La innovación del poliéster desafía el dominio del nailon
El nailon flocado mantuvo una cuota de mercado del 45.98 % en 2025, aunque se prevé que los hisopos de poliéster/rayón se expandan a una tasa de crecimiento anual compuesta (TCAC) del 5.63 %. La superior elución de muestras del nailon sustenta la preferencia clínica, pero el poliéster ofrece un moldeo por inyección escalable y una mayor disponibilidad de proveedores. Los fabricantes priorizan la resiliencia del suministro tras la escasez pandémica; por lo tanto, la adopción del poliéster/rayón aumenta incluso cuando las mejoras de sensibilidad son marginales. Se prevé que el tamaño del mercado de hisopos y medios de transporte viral para dispositivos basados en poliéster se acelere junto con las exigencias de optimización de costes en las adquisiciones.
La I+D continua busca materiales híbridos que combinen comodidad y eficiencia de recuperación. Las solicitudes de patente para puntas moldeadas por microinyección y recubrimientos hidrofílicos ilustran los intentos de diferenciación. Con el tiempo, la diversificación de materiales mitiga los riesgos de una sola fuente y facilita la transición del mercado de hisopos y medios de transporte viral hacia cadenas de suministro equilibradas.
Por aplicación: la vigilancia del VSR impulsa el crecimiento más allá de la COVID-19
Las pruebas de COVID-19 aún dominaban, con una cuota del 70.65 % en 2025; sin embargo, se prevé que las pruebas de VRS avancen a una tasa de crecimiento anual compuesta (TCAC) del 6.62 % hasta 2031. La introducción de la profilaxis con nirsevimab intensifica la necesidad de monitorizar el VRS, lo que refuerza la demanda de kits de recolección precisos. Los paneles de PCR multiplex que analizan simultáneamente entre 15 y 20 patógenos requieren medios capaces de preservar múltiples dianas, lo que amplía los usos de los medios de transporte.
Los programas de influenza se estabilizan a medida que se normalizan los patrones estacionales, mientras que los ensayos de patógenos emergentes atraen nuevas inversiones tras las alertas de MPOX y de influenza aviar. El mercado de hisopos y medios de transporte viral se beneficia a medida que los laboratorios pasan de la vigilancia respiratoria episódica a la continua, manteniendo los pedidos de compra de referencia durante todo el año.
Por el usuario final: Los centros de pruebas en el punto de atención aceleran la descentralización
Los laboratorios de diagnóstico generaron un 43.26 % de ingresos en 2025 gracias a su infraestructura de alto rendimiento y a las credenciales regulatorias. Sin embargo, se prevé que los centros de pruebas en el punto de atención experimenten la tasa de crecimiento anual compuesta (TCAC) más pronunciada, del 6.33 %, lo que refleja la transición del sector sanitario hacia la toma de decisiones descentralizada. Las clínicas y los centros de atención de urgencias valoran los medios de recolección que inactivan patógenos para una manipulación segura, como PrimeStore MTM.
Las unidades de salud ocupacional, las clínicas minoristas y los proveedores de atención médica domiciliaria incrementan la demanda a medida que los modelos de pago recompensan el diagnóstico rápido. En consecuencia, la cuota de mercado de hisopos y medios de transporte viral en entornos descentralizados aumenta, incluso si los laboratorios centrales siguen siendo el núcleo de volumen para los paneles complejos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: las ventas en línea transforman las compras
Las licitaciones directas generaron una participación en los ingresos del 60.98 % en 2025, lo que subraya la dinámica de compra institucional. No obstante, los mercados digitales registran la tasa de crecimiento anual compuesta (TCAC) más rápida, del 6.12 %, a medida que los hospitales adoptan la contratación electrónica para obtener visibilidad del inventario en tiempo real. Las plataformas en línea acortan los ciclos de reabastecimiento y diversifican la base de proveedores, reduciendo el riesgo de recurrir a un único proveedor en caso de interrupciones del suministro.
Los distribuidores que integran análisis predictivos y reabastecimiento automatizado obtienen una ventaja competitiva. Estos cambios redistribuyen los márgenes, pero en última instancia amplían el mercado de hisopos y medios de transporte viral al eliminar las dificultades de compra.
Análisis geográfico
Mercado norteamericano de hisopos y medios de transporte viral
Norteamérica representó el 39.95 % del mercado de hisopos y medios de transporte viral en 2025, impulsada por una sólida supervisión regulatoria, una amplia financiación de salud pública y ampliaciones de capacidad nacional, como la planta de BD en Carolina del Norte, valorada en 30 millones de dólares. El plazo de cuatro años de cumplimiento de la LDT establecido por la FDA aumenta la demanda de sistemas de recolección validados, mientras que el acopio federal de EE. UU. asegura volúmenes de referencia. Las inversiones estratégicas de Thermo Fisher, que totalizan 2 millones de dólares, consolidan aún más la fabricación en la región.
Mercado de hisopos y medios de transporte viral en la región Asia-Pacífico
Asia-Pacífico representa la región de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 4.55 %, impulsada por el desarrollo de la capacidad de diagnóstico y el aumento de los programas de vigilancia respiratoria. La reforma sanitaria de China y los cambios demográficos aumentan el volumen de pruebas, mientras que Japón y Corea del Sur lideran la adopción de ensayos moleculares en el punto de atención. La armonización regulatoria de la ASEAN apoya la estandarización transfronteriza de productos, pero aún requiere la gestión de diversos plazos de aprobación.
Mercado de hisopos y medios de transporte viral en EMEA y Sudamérica
Europa mantiene una importante influencia en el mercado gracias a sus estrictos requisitos de MDR y a regulaciones centradas en la sostenibilidad, como la directiva sobre envases y residuos de envases, vigente desde agosto de 2026. El centro de diagnóstico alemán de Roche, con una inversión de 600 millones de euros, subraya el compromiso regional con la seguridad y la automatización del suministro. Oriente Medio, África y Sudamérica siguen ofreciendo oportunidades relacionadas con la modernización de infraestructuras, aunque la volatilidad económica modera las tasas de adopción a corto plazo.

Panorama regulatorio
En Estados Unidos, los medios de transporte viral están regulados por la FDA como dispositivos médicos, generalmente bajo la norma 21 CFR 866.2390, con códigos de producto como JSM y QMC. La distribución comercial suele seguir los procedimientos estándar previos a la comercialización (por ejemplo, 510(k)), junto con los requisitos del sistema de calidad. A medida que las políticas de control durante la pandemia han cambiado, la supervisión de la FDA ha dado mayor importancia a las combinaciones validadas de hisopos y medios de cultivo, así como al rendimiento documentado para las pruebas moleculares posteriores, lo que se refleja en la actividad de la FDA, que incluye múltiples autorizaciones 510(k) para sistemas y medios de transporte durante 2024-2025.
En Europa, los hisopos que entran en contacto con el cuerpo se regulan generalmente como dispositivos médicos según el Reglamento (UE) 2017/745 (MDR). Los medios de transporte y los sistemas de transporte de muestras pueden estar sujetos al marco del Reglamento de Dispositivos Médicos para Diagnóstico In Vitro (IVDR, Reglamento (UE) 2017/746), según el uso previsto y la clasificación de riesgo. Para los kits de recogida integrados, los fabricantes deben gestionar la frontera entre el MDR y el IVDR, así como la documentación de evaluación de la conformidad asociada. Las directrices de la UE del Grupo de Coordinación de Dispositivos Médicos (MDCG) siguen definiendo las interpretaciones de los límites y la clasificación para los flujos de trabajo de recogida y transporte de muestras.
Análisis de la cadena de valor
La cadena de valor comienza con las materias primas y los consumibles utilizados para formular y envasar los medios de transporte y los dispositivos de recolección. Los insumos incluyen soluciones tamponadas, agentes antimicrobianos (por ejemplo, sulfato de gentamicina y anfotericina B), estabilizadores, indicadores de pH y plásticos estériles (tubos, tapones y envases), junto con hisopos de nailon flocado o poliéster/rayón. La fabricación generalmente abarca la formulación de los medios, la filtración estéril, el llenado aséptico, el ensamblaje de los kits, el etiquetado y las pruebas de liberación de lotes, con expectativas de rendimiento a menudo vinculadas a los enfoques de control de calidad referenciados en estándares como CLSI M40-A2 para sistemas de transporte microbiológico.
Los productos se distribuyen mediante licitaciones directas y distribuidores/mayoristas regionales a laboratorios de diagnóstico, hospitales y centros de pruebas en el punto de atención, donde la adquisición en línea desempeña un papel fundamental en el reabastecimiento y la visibilidad del inventario. Los cuellos de botella suelen deberse a la dependencia de insumos especializados (como ingredientes biológicos y componentes de filtración estéril), la concentración del suministro de hisopos flocados y las limitaciones periódicas en plásticos de grado médico. Estos factores aumentan la importancia de la diversificación de proveedores, el almacenamiento de inventario y la localización de la producción para garantizar la continuidad del suministro.
Panorama competitivo
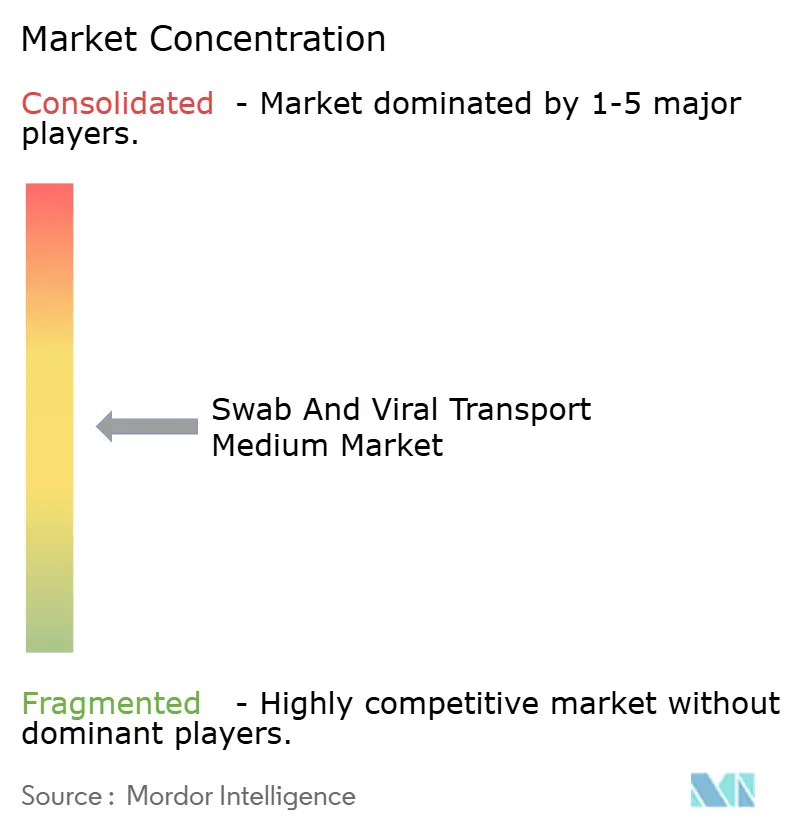
El mercado de hisopos y medios de transporte viral está moderadamente fragmentado. Thermo Fisher Scientific y Becton Dickinson aprovechan su presencia global en la producción y la solidez regulatoria para defender su cuota de mercado, mientras que COPAN Diagnostics se diferencia gracias al perfil de inactivación de patógenos y estabilidad de eNAT. La adopción de tecnologías —incluyendo medios a temperatura ambiente, el seguimiento digital de la cadena de suministro y el moldeo automatizado de hisopos— impulsa la ventaja competitiva.
Las solicitudes de patente para puntas moldeadas por inyección y cócteles de estabilización química crean ventajas competitivas de corta duración, pero la simplicidad básica de los dispositivos limita la exclusividad a largo plazo. La resiliencia de la cadena de suministro es ahora crucial; las empresas que invierten en capacidad local y en el abastecimiento dual mitigan el riesgo de interrupciones y atraen a los equipos de compras que priorizan la continuidad. Existen oportunidades de desarrollo en el envasado sostenible y en soluciones integradas de conversión de muestras a informes digitales, áreas donde los innovadores más pequeños pueden asegurar nichos de mercado antes de que las empresas establecidas escalen sus ofertas.
El activismo inversor, como se vio en la desinversión prevista por BD en el sector de las ciencias de la vida, podría catalizar la reestructuración de la cartera y la creación de nuevas alianzas. El endurecimiento regulatorio favorece a las grandes empresas con sistemas de calidad consolidados, lo que podría impulsar la consolidación y un aumento gradual de la concentración del mercado de hisopos y medios de transporte viral.
Líderes de la industria de hisopos y medios de transporte viral
Diagnóstico COPÁN
Productos médicos puritanos
Thermo Fisher Scientific
Becton, Dickinson y compañía
Vacunas y diagnósticos de Longhorn
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Febrero de 2026: Copan Group anunció la aprobación 510(k) de la FDA para PhenoMATRIX, un software automatizado de evaluación de imágenes utilizado con el sistema de automatización de laboratorio WASPLab. Esta aprobación amplía la presencia de Copan en EE. UU. en torno a los flujos de trabajo automatizados de microbiología que conectan la manipulación de muestras con el procesamiento posterior, reforzando el valor de los ecosistemas integrados de automatización preanalítica y de laboratorio.
- Septiembre de 2025: COPAN Diagnostics anunció nuevas inversiones de más de 7 millones de dólares en fabricación en Estados Unidos, concretamente en California y Puerto Rico, para ampliar la capacidad de producción del medio de transporte universal (UTM) y otros dispositivos. Se prevé que las operaciones comiencen en el primer trimestre de 2026. Esta iniciativa garantiza el suministro de medios de transporte y kits de recolección, y fortalece la producción local, ya que los compradores priorizan la continuidad y la reducción de los plazos de entrega.
- Julio de 2024: La FDA finalizó su normativa para eliminar gradualmente la discrecionalidad en la aplicación de la normativa a las pruebas desarrolladas en laboratorios a lo largo de varios años, sometiendo así un mayor número de pruebas a una supervisión similar a la de los dispositivos médicos. A medida que los laboratorios y los proveedores de diagnóstico in vitro se adaptan a mayores exigencias de documentación y validación, la demanda favorece los sistemas de recolección estandarizados con un rendimiento bien caracterizado del medio de cultivo.


Alcance del informe de mercado global de hisopos y medios de transporte viral
Según el alcance de este informe, el medio de transporte viral y de hisopo es un sistema de transporte y recolección que se utiliza para recolectar muestras clínicas con fines de diagnóstico. El mercado de hisopos y medios de transporte viral está segmentado por tipo (tipo de hisopo (hisopos nasofaríngeos, hisopos de garganta), medio de transporte), aplicación (COVID-19, influenza, virus del herpes simple), usuario final (hospitales y clínicas, laboratorios de diagnóstico). y Otros) y Geografía (Norteamérica, Europa, Asia-Pacífico, Medio Oriente y África y Sudamérica). El informe de mercado también cubre los tamaños estimados del mercado y las tendencias de 17 países en las principales regiones del mundo. El informe ofrece valores en (en millones de dólares) para los segmentos anteriores.
| hisopos | Hisopos nasofaríngeos |
| Hisopados orofaríngeos (de garganta) | |
| Hisopados anteronasales | |
| Hisopos de cornete medio | |
| Medio de transporte | Medio de transporte viral (VTM) |
| Medio de Transporte Universal (UTM) | |
| Medio de transporte molecular (MTM) | |
| Escudo de ADN/ARN y otros |
| Nailon flocado |
| Foam |
| Poliéster / rayón |
| Otros materiales para hisopos |
| COVID-19 |
| Influenza |
| Virus Sincital Respiratorio (VSR) |
| Virus herpes simplex |
| Otras aplicaciones |
| Hospitales y Clínicas |
| Laboratorios de diagnóstico |
| Centros de pruebas en el punto de atención |
| Otros usuarios finales |
| Licitaciones Directas |
| Distribuidores / Mayoristas |
| Ventas en línea |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por tipo de producto | hisopos | Hisopos nasofaríngeos |
| Hisopados orofaríngeos (de garganta) | ||
| Hisopados anteronasales | ||
| Hisopos de cornete medio | ||
| Medio de transporte | Medio de transporte viral (VTM) | |
| Medio de Transporte Universal (UTM) | ||
| Medio de transporte molecular (MTM) | ||
| Escudo de ADN/ARN y otros | ||
| Por material de hisopo | Nailon flocado | |
| Foam | ||
| Poliéster / rayón | ||
| Otros materiales para hisopos | ||
| por Aplicación | COVID-19 | |
| Influenza | ||
| Virus Sincital Respiratorio (VSR) | ||
| Virus herpes simplex | ||
| Otras aplicaciones | ||
| Por usuario final | Hospitales y Clínicas | |
| Laboratorios de diagnóstico | ||
| Centros de pruebas en el punto de atención | ||
| Otros usuarios finales | ||
| Por canal de distribución | Licitaciones Directas | |
| Distribuidores / Mayoristas | ||
| Ventas en línea | ||
| Geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||


Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de hisopos y medios de transporte viral en 2026?
El mercado ascenderá a USD 817.74 millones en 2026 y se proyecta que alcance los USD 981.74 millones en 2031.
¿Qué CAGR se pronostica para la demanda mundial hasta 2031?
Se espera que la demanda aumente a una tasa anual compuesta (CAGR) del 3.72 % durante 2026-2031.
¿Qué tipo de producto se está expandiendo más rápidamente?
Se pronostica que el medio de transporte crecerá a una tasa anual compuesta del 5.52 %, beneficiándose de las innovaciones en temperatura ambiente y de inactivación de patógenos.
¿Qué región muestra el mayor potencial de crecimiento?
Se prevé que Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (CAGR) del 4.55 % a medida que se expanda la capacidad de diagnóstico y la inversión en salud pública.
¿Cómo influyen las preocupaciones sobre la cadena de suministro en las adquisiciones?
Los hospitales utilizan cada vez más plataformas en línea para realizar compras en tiempo real, mientras que los fabricantes invierten en capacidad nacional para mitigar los riesgos de interrupción.
¿Qué impacto tienen las nuevas regulaciones de la FDA en los proveedores?
La norma LDT de julio de 2024 impone el cumplimiento a nivel de dispositivo médico, favoreciendo a los fabricantes con sistemas de calidad sólidos y combinaciones de hisopos y medios validadas.
Última actualización de la página:



