

Tamaño y participación en el mercado de energía de centros de datos de Suecia
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 217.68 Million |
| Tamaño del mercado (2031) | USD 262.67 Million |
| Tasa de crecimiento (2026 - 2031) | 3.83% CAGR |
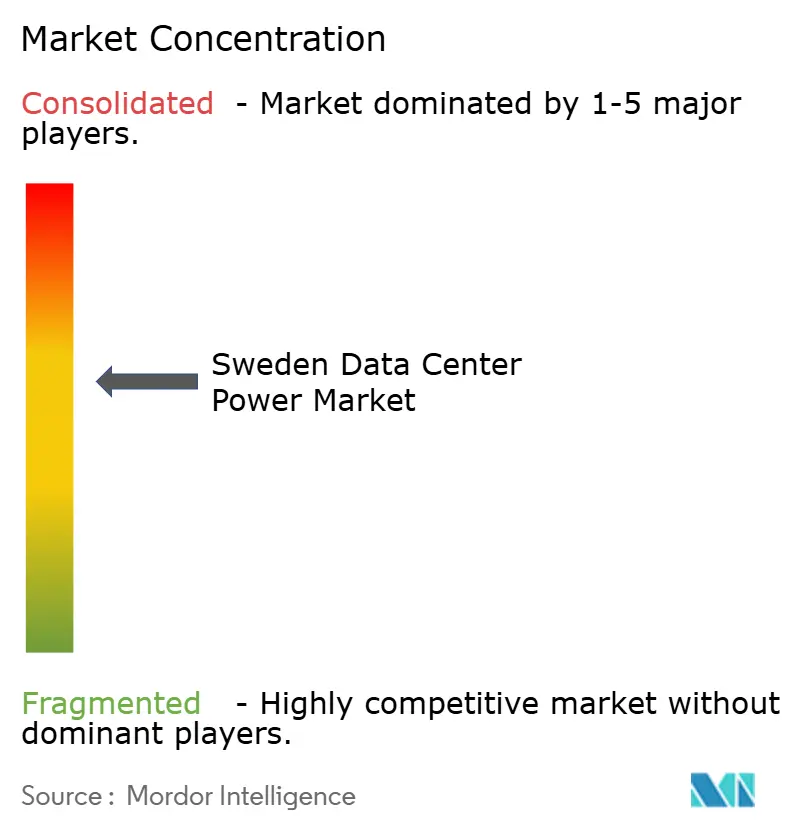
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado energético de los centros de datos de Suecia realizado por Mordor Intelligence
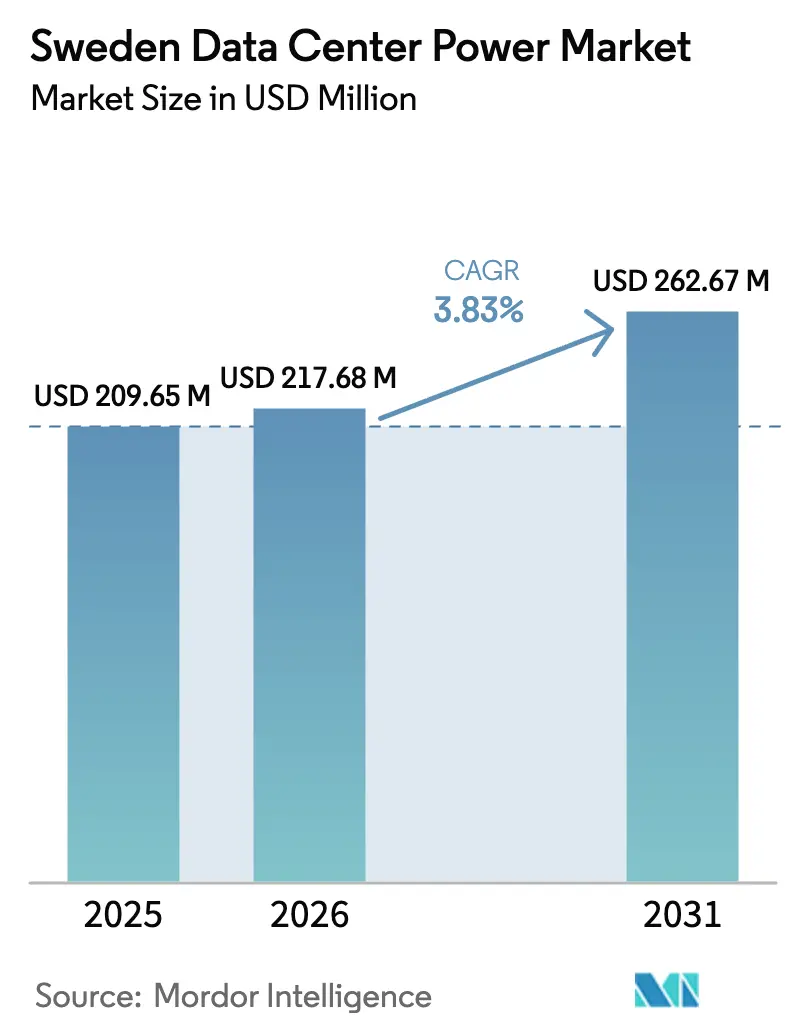
El tamaño del mercado energético de centros de datos de Suecia en 2026 se estima en 217.68 millones de dólares, creciendo desde los 209.65 millones de dólares de 2025, con proyecciones para 2031 de 262.67 millones de dólares, con una tasa de crecimiento anual compuesta (TCAC) del 3.83 % entre 2026 y 2031. Este moderado crecimiento general oculta un cambio estructural hacia una mayor densidad energética, ya que los proyectos de IA a hiperescala trasladan las cargas de rack de 5-10 kW a 50-100 kW. Los operadores están respondiendo con cuadros de media tensión, SAI interactivos con la red y almacenamiento de energía en baterías que generan nuevos ingresos por servicios auxiliares, a la vez que cumplen con los estrictos requisitos de tiempo de actividad. La devolución del 97 % del impuesto a la electricidad mantiene los costes de la energía suministrada entre los más bajos de Europa, lo que refuerza el atractivo de Suecia para los inversores con concienciación sobre el carbono. El desarrollo se está orientando hacia el norte, donde abunda el margen para las energías renovables; sin embargo, Estocolmo aún domina la demanda de coubicación premium a pesar de las largas colas de conexión a la red, lo que mantiene una sana competencia en el mercado energético de centros de datos de Suecia.
Conclusiones clave del informe
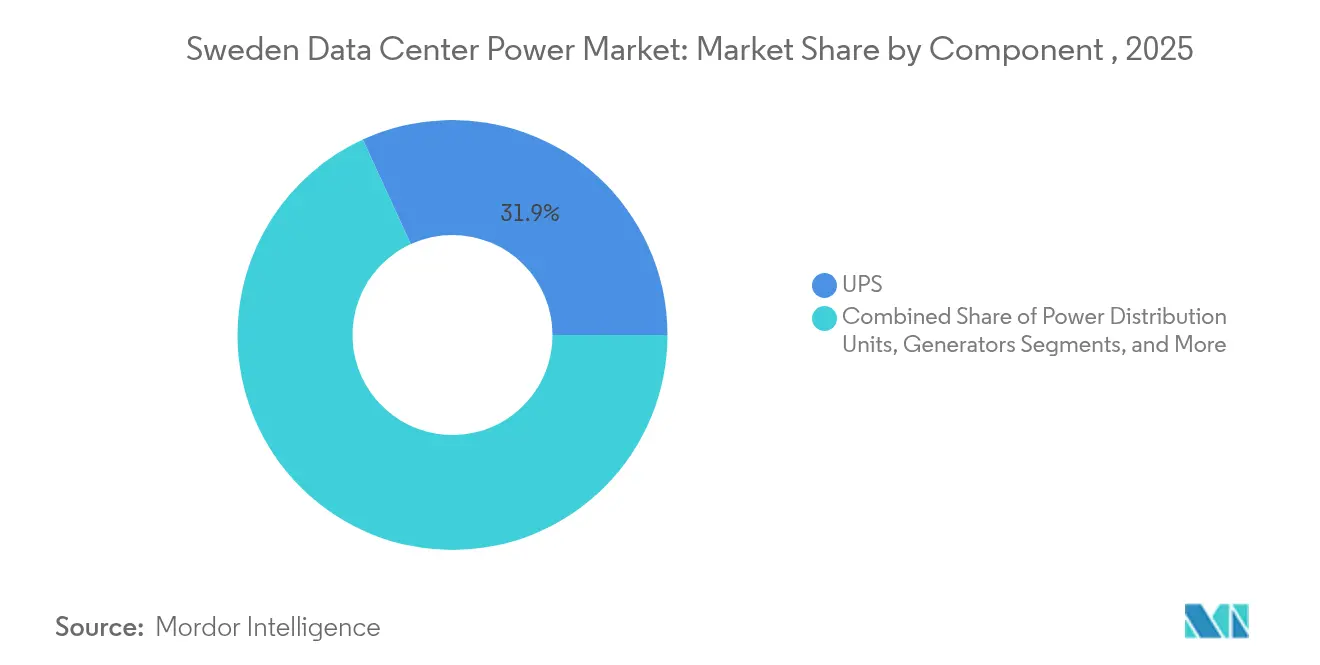
- Por componentes, los sistemas UPS lideraron con el 31.85 % de la participación de mercado de energía para centros de datos de Suecia en 2025, mientras que se prevé que las PDU crezcan a una CAGR del 5.69 % hasta 2031.
- Por tipo de centro de datos, los proveedores de coubicación tuvieron una participación en los ingresos del 46.90 % en 2025, y se espera que el segmento se expanda a una CAGR del 5.19 % hasta 2031.
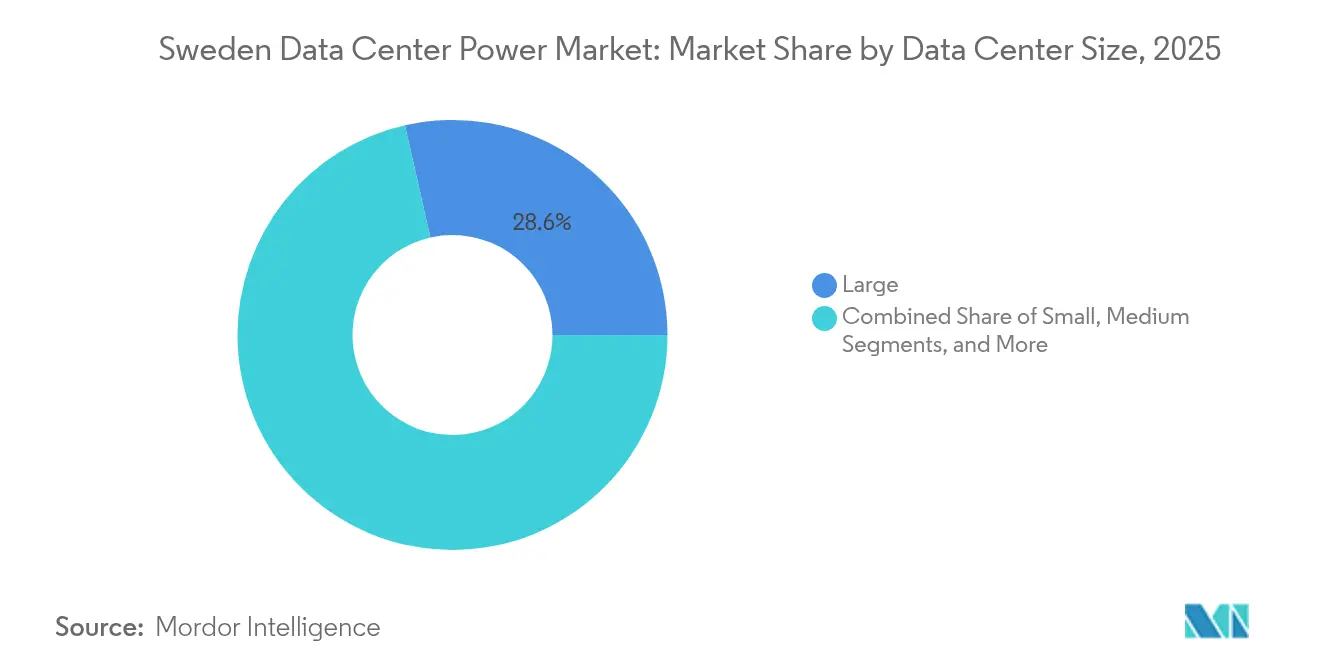
- Por tamaño del centro de datos, las grandes instalaciones representaron el 28.55% del tamaño del mercado de energía del centro de datos de Suecia en 2025; se proyecta que las instalaciones masivas avancen a una CAGR del 4.58% entre 2026 y 2031.
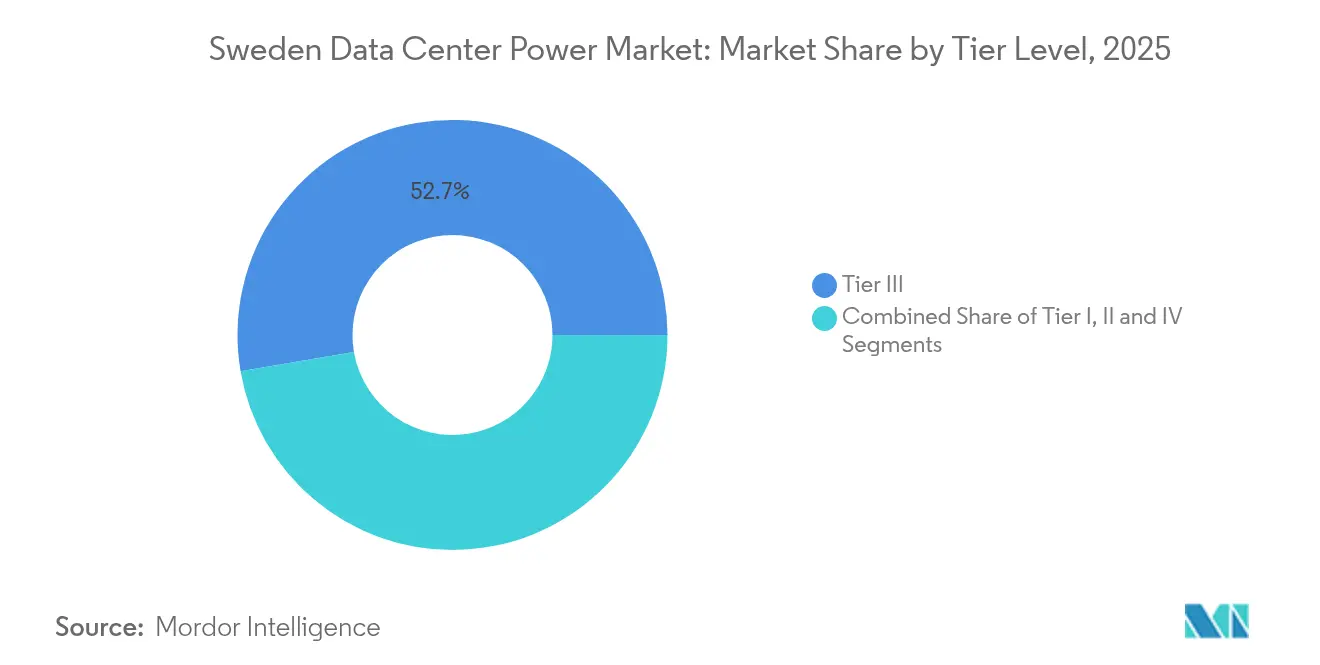
- Por nivel de nivel, los sitios de Nivel III controlaron el 52.70 % del tamaño del mercado de energía del centro de datos de Suecia en 2025, mientras que se prevé que las instalaciones de Nivel IV registren la CAGR más alta del 6.12 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado energético de los centros de datos de Suecia
Análisis del impacto de los impulsores
| Destornillador | (~)% Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Desarrollo acelerado de IA a hiperescala | + 0.80% | Nacional, con concentración en Estocolmo, Luleå y sitios emergentes en las regiones del norte | Mediano plazo (2-4 años) |
| Reembolso del 97% del impuesto a la electricidad por parte del Gobierno | + 1.30% | Nacional | Largo plazo (≥ 4 años) |
| Aumento de las implementaciones de UPS interactivos con la red | + 0.90% | Nacional, con adopción temprana en Estocolmo y Gotemburgo | Mediano plazo (2-4 años) |
| Evitar cargos por demanda mediante microrredes BESS | + 1.10% | Nacional, con concentración en zonas urbanas de alta densidad | Mediano plazo (2-4 años) |
| Pilotos de respaldo de H₂ in situ por parte de hiperescaladores | + 0.60% | Limitado a instalaciones de hiperescala en las regiones del norte | Largo plazo (≥ 4 años) |
| Presión de divulgación de Alcance 2 impulsada por la CSRD de la UE | + 0.50% | Nacional, con mayor impacto en operadores internacionales | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Desarrollo acelerado de IA a hiperescala
El crecimiento de la computación de IA está elevando las densidades de potencia hacia 100 kW por rack, lo que obliga a rediseñar las topologías de distribución. El plan de campus de CoreWeave de USD 2.2 mil millones valida la idoneidad de Suecia para clústeres de GPU que cuadruplicarán el uso de electricidad en relación con las cargas de trabajo convencionales. Los cuadros de distribución de media tensión y los UPS estáticos de 24 kV protegen estos bloques de megavatios mientras preservan una eficiencia del 98 %. La Agencia Internacional de Energía señala que los centros de datos de IA podrían contribuir con más del 20 % del crecimiento futuro de la demanda en las economías avanzadas, lo que aumenta la urgencia de las actualizaciones de capacidad. [1] Agencia Internacional de Energía, “La IA está preparada para impulsar una creciente demanda de electricidad de los centros de datos”, iea.org Los hiperescaladores están exigiendo capacidades de campus superiores a 200 MW, lo que impulsa la planificación conjunta con las empresas de servicios públicos para subestaciones dedicadas. La innovación en la protección de energía, en particular los UPS estáticos de 24 kV, está surgiendo para asegurar estas enormes cargas mientras se mantiene una eficiencia del 98 %.
Reembolso del 97% del impuesto a la electricidad por parte del gobierno
Introducida en 2016 y prorrogada hasta 2023, la reducción del impuesto a la electricidad en Suecia reduce drásticamente los costes operativos de cualquier centro de datos que consuma al menos 100 kW. Esta medida mantiene los precios de la energía suministrada entre los más bajos de Europa, lo que permite a los operadores reinvertir los ahorros en transformadores de alta eficiencia y unidades de refrigeración líquida. Una sólida continuidad política respalda los compromisos de inversión de capital a largo plazo de las plataformas globales de nube. El margen financiero generado por el reembolso acelera la adopción temprana de sistemas UPS interactivos con la red eléctrica que generan ingresos por servicios complementarios, mejorando así la rentabilidad total del proyecto. El incentivo también potencia el atractivo ecológico de Suecia, ya que el reembolso se aplica uniformemente a la electricidad hidroeléctrica, eólica y solar adquirida mediante contratos PPA a largo plazo.
Evitar la carga de demanda mediante microrredes BESS
Los cargos por demanda máxima pueden superar el 90 % de las facturas mensuales, lo que impulsa a los campus a utilizar el almacenamiento de energía en baterías durante los picos tarifarios. Proyectos suecos como la microrred Simris validan los sistemas de almacenamiento de energía en baterías (BESS) tanto en operación conectada a la red como aislada, demostrando su resiliencia para cargas críticas de TI (rwth-aachen.de). El controlador de microrred específico para centros de datos de ABB optimiza la carga para reducir los picos y aprovechar la tarificación por franjas horarias. En combinación con paneles solares in situ , los BESS reducen las emisiones netas y acortan el período de recuperación de la inversión a casi cinco años en sitios con altos cargos por capacidad. El esquema de energía hidroeléctrica más baterías de Uniper ilustra aún más cómo el almacenamiento mejora la estabilidad de la red, lo que indirectamente respalda el tiempo de actividad de la coubicación durante los picos de demanda invernales. [2] Saft, “Batteries and Battery Systems make a Difference in Every Market Sector they Serve,” saft.com
Pilotos de respaldo de H₂ in situ por parte de hiperescaladores
Caterpillar y Microsoft lograron un tiempo de actividad del 99.999% con una cadena de celdas de combustible de hidrógeno de 1.5 MW, demostrando la paridad con los grupos electrógenos diésel. Los campus hiperescalables suecos en el norte están probando pilas similares que producen solo vapor de agua en el punto de uso. El generador HyFlex de Hitachi Energy, dimensionado para bloques de varios megavatios, se está optimizando para el rendimiento de arranque en frío en climas nórdicos. [3] Hitachi Energy, “Backup Power for Data Centers of the Future”, hitachienergy.com Persisten obstáculos en torno a los permisos de suministro y almacenamiento de hidrógeno verde, pero los objetivos de descarbonización corporativa y la presión de los informes CSRD mantienen los presupuestos de I+D. Con el tiempo, el respaldo de hidrógeno podría eliminar aproximadamente 2,000 tCO₂e anualmente por cada 10 MW de capacidad de reemplazo.
Análisis del impacto de las restricciones
| Restricción | (~)% Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Largos plazos de conexión a la red en Estocolmo | -0.50% | Región de Estocolmo | Mediano plazo (2-4 años) |
| Escasez de técnicos cualificados en alta tensión | -0.30% | Nacional, con un impacto agudo en áreas de rápido desarrollo | Corto plazo (≤ 2 años) |
| Vía incierta para la concesión de licencias nucleares a SMR | -0.90% | Nacional | Largo plazo (≥ 4 años) |
| Oposición de la comunidad local a nuevos corredores | -0.50% | Principalmente en regiones densamente pobladas | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Largos plazos de conexión a la red en Estocolmo
El plan decenal de Svenska kraftnät destaca que aún se requieren 10 km de nuevas líneas y 1,500 subestaciones para aliviar los cuellos de botella de Estocolmo. Los tiempos de espera superiores a cinco años obligan a los operadores a reservar capacidad con antelación, mucho antes de la congelación del diseño, o a migrar las construcciones hacia el norte. Los investigadores describen las "reservas aéreas" de los gigantes de la nube que bloquean la capacidad, pero retrasan las decisiones de construcción, lo que presiona a los promotores locales. Las soluciones alternativas a corto plazo incluyen generación detrás del contador y esquemas de respuesta a la demanda, pero estos incrementan el coste y la complejidad. La persistencia del cuello de botella frena la adopción a corto plazo de nuevos emplazamientos de megavatios en la región de la capital, lo que reduce el crecimiento del mercado energético de los centros de datos de Suecia.
Vía incierta para la concesión de licencias nucleares de SMR
Los pequeños reactores modulares atraen interés como complemento de carga base a la energía eólica intermitente, pero Suecia aún está formalizando los criterios de ubicación y los modelos de financiación. La alianza de Samsung C&T con Kärnfull Next prevé la puesta en servicio del primer SMR para 2032; los plazos de concesión de licencias siguen sin definirse. Los inversores en centros de datos dudan en reservar energía especulativa para SMR, lo que limita las fuentes de financiación privada que podrían acelerar el despliegue. Por lo tanto, la ambigüedad política pospone un posible aumento de la capacidad baja en carbono que, de otro modo, desbloquearía nuevos corredores de hiperescala.
Análisis de segmento
Por componente: Las PDU aumentan con las demandas de energía de la IA
El segmento generó los mayores ingresos en 2025, cuando UPS Systems se hizo con el 31.85 % de la cuota de mercado de energía para centros de datos en Suecia, lo que pone de manifiesto la importancia fundamental de la protección energética. Sin embargo, las PDU crecerán más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 5.69 % hasta 2031, a medida que los operadores adapten la medición de circuitos derivados y la conmutación a nivel de tomacorriente para racks que consumen 80 kW. Se proyecta que el tamaño del mercado de energía para centros de datos en Suecia para PDU supere los 52.41 millones de dólares para 2031, lo que refleja los presupuestos de personalización a gran escala vinculados directamente a la implementación de clústeres de GPU. El SAI HiPerGuard MV de ABB demuestra cómo el ahorro de cobre y la alta eficiencia moderan el aumento de las corrientes de carga, mientras que las PDU modulares de Vertiv incorporan interruptores intercambiables en caliente para mantener el tiempo de actividad en densidades extremas.
Los generadores están evolucionando de diésel a variantes de combustible dual y compatibles con hidrógeno para reducir las emisiones de CO₂ in situ. El contenedor Centum Force de Cummins puede funcionar con aceite vegetal hidrotratado e integrarse con BESS para ciclos de prueba con bajo nivel de ruido. Los sistemas de almacenamiento de energía, incluyendo los paneles de iones de litio a escala de MW de Saft, están reemplazando la reserva rotatoria y compensando los cargos por demanda. Los ingresos por servicios aumentan a medida que aumenta la complejidad, y los fabricantes de equipos originales (OEM) combinan el análisis predictivo con los contratos de mantenimiento para garantizar los acuerdos de nivel de servicio (SLA) de disponibilidad. En conjunto, estos cambios de componentes refuerzan la reputación de Suecia como una infraestructura energética resiliente y sostenible, impulsando la competitividad en el mercado energético sueco para centros de datos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de centro de datos: la coubicación mantiene el liderazgo gracias a sus credenciales ecológicas
La coubicación generó un 46.90 % de ingresos en 2025 y se expande a una tasa de crecimiento anual compuesta (TCAC) del 5.19 %, ya que las empresas priorizan la infraestructura compartida que cumple con las normas de transparencia del CSRD sin una carga de capital. Proveedores como Conapto integran la reutilización del calor residual y contratos PPA 100 % renovables, atrayendo a clientes internacionales que buscan una huella de carbono baja. La venta de emplazamientos más pequeños por parte de EcoDataCenter para financiar capacidad de hiperescala muestra cómo los proveedores escalan verticalmente para albergar superclústeres de IA. Los hiperescaladores y las plataformas en la nube continúan construyendo campus totalmente nuevos, pero muchos aún alquilan salas de fase uno a los propietarios de coubicaciones para acelerar la comercialización. Las infraestructuras empresariales y de borde siguen siendo relevantes para los flujos de trabajo con latencia crítica, pero representarán una proporción cada vez menor del gasto energético. La red eléctrica nacional sueca garantiza que todos los tipos de instalaciones puedan anunciar un Alcance 2 casi nulo, pero los operadores de coubicaciones monetizan este hecho de forma más eficaz agrupando perfiles de carga y adquiriendo certificados hidroeléctricos al por mayor. Las economías de escala resultantes mantienen su liderazgo en el mercado energético de centros de datos de Suecia.
Por tamaño del centro de datos: las instalaciones masivas se expanden para las cargas de trabajo de IA
Las grandes salas concentraron el 28.55% del gasto en 2025, ya que los operadores actuales ampliaron sus alas modulares. Sin embargo, los complejos masivos de más de 150 MW crecerán un 4.58% anual hasta 2031. El megacampus de Borlänge, planificado por EcoDataCenter, por sí solo representa 240 MW y señala un cambio estructural hacia menos fuentes de alimentación, pero de mayor tamaño. Las instalaciones medianas y pequeñas siguen siendo esenciales para las cachés de borde y el control soberano, pero su crecimiento se retrasa a tasas de un solo dígito. El plan multisede de CoreWeave demuestra cómo las empresas de nube GPU tratan a Suecia como un corredor de capital en el Ártico, agrupando la computación cerca de abundantes embalses hidroeléctricos. Las mayores superficies impulsan la innovación en la canalización de barras colectoras, la aparamenta de media tensión con tolerancia a fallos y los sistemas robóticos de intercambio de baterías. A su vez, los proveedores perfeccionan los diseños en torno a las normas de los megacampus, lo que refuerza la transición del mercado energético de los centros de datos suecos hacia altas densidades de potencia.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por nivel: Las instalaciones de nivel IV aumentan con las demandas de confiabilidad
El Nivel III aún domina con un 52.70 % de ingresos gracias a la redundancia equilibrada en función de los costes. Sin embargo, el Nivel IV registra una CAGR del 6.12 % a medida que se reduce la tolerancia a las interrupciones del suministro eléctrico para las redes de IA que se entrenan las 24 horas. Los operadores implementan trenes de potencia 2N+1, alimentaciones duales discretas de servicios públicos y bancos de almacenamiento de energía duplicados para alcanzar el límite de tiempo de actividad del 99.995 %. La colaboración de Vertiv con Conapto ilustra cómo los cuadros de distribución y los buses de última generación ofrecen una arquitectura con mantenimiento simultáneo sin penalización por espacio ocupado. Las infraestructuras de Nivel I y II persisten para las oficinas de respaldo y los nodos de recuperación ante desastres, pero su participación se está reduciendo. Con el tiempo, la red estable de Suecia y el excedente de energías renovables pueden permitir una redundancia relajada, pero por ahora, las cargas de trabajo de IA impulsan a los diseñadores a ascender en la jerarquía de niveles, canalizando la inversión de capital hacia la duplicación de alta eficiencia en todo el mercado energético de los centros de datos de Suecia.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Los clústeres del norte se benefician de la abundancia de energía hidroeléctrica y de temperaturas ambientales más bajas, lo que reduce la PUE promedio a 1.37, en comparación con las normas globales superiores a 1.55. Boden Type DC One registró una PUE de 1.0148, lo que demuestra una eficiencia de primer nivel y consolida el mercado energético de centros de datos de Suecia como referente en sostenibilidad.
Estocolmo aún impone precios elevados de coubicación, pero los retrasos en la conexión a la red redirigen nuevos proyectos de megavatios a Norrbotten y Västernorrland. Los incentivos gubernamentales favorecen la reutilización del calor residual en los circuitos de calefacción urbana, y la planta Falun de EcoDataCenter ya canaliza el calor hacia la producción de pellets, lo que ilustra las sinergias de la economía circular. La migración hacia el norte encaja con las agendas nacionales para equilibrar la carga entre las zonas de transmisión, y las plantas híbridas de baterías hidroeléctricas de Uniper estabilizan la frecuencia en estos campus rurales.
Panorama competitivo
El segmento de equipos muestra una concentración moderada con empresas como ABB, Schneider Electric y Vertiv. Sus portafolios abarcan SAI estáticos de media tensión, PDU modulares y monitorización de gemelos digitales, lo que genera altos costos de conmutación para los operadores. Empresas líderes locales como Hitachi Energy aprovechan su experiencia en redes domésticas para obtener paquetes de alta tensión, mientras que Saab impulsa la lógica de control de microrredes. La competencia se intensifica en cuanto a las características de sostenibilidad; el SAI de media tensión HiPerGuard de ABB alcanza una eficiencia del 98 % y un ahorro de cobre del 90 %, lo que establece un estándar muy alto.
Operativamente, EcoDataCenter, atNorth y Conapto lideran las áreas de coubicación, mientras que Meta y Microsoft consolidan los segmentos de hiperescala con campus propios. Los operadores se diferencian por su abastecimiento de energías renovables, la integración de la extracción de calor y los paneles de informes de carbono alineados con el CSRD. Los proveedores de servicios agrupan los equipos eléctricos con contratos de energía como servicio (EaaS), ajustando las tarifas a las emisiones evitadas y las reducciones de las tarifas máximas.
La innovación en espacios blancos se centra en el respaldo de hidrógeno, la coubicación de SMR y las reparaciones predictivas basadas en IA. El programa de SMR de Kärnfull Next con Samsung C&T podría revolucionar el suministro de energía convencional para 2032. Mientras tanto, la integración de BESS-plus-PPA ofrece mejoras inmediatas en resiliencia. La convergencia continua de equipos de energía, análisis de software y servicios de sostenibilidad continúa transformando el competitivo mercado energético de los centros de datos de Suecia.
Líderes de la industria energética de centros de datos de Suecia
ABB Ltd
Schneider Electric SE
Grupo Vertiv Corp.
Eaton Corp plc
Cummins Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2025: Cummins lanzó el generador en contenedor Centum Force, capaz de funcionar con aceite vegetal hidrotratado para brindar energía de respaldo más ecológica.
- Abril de 2025: CoreWeave comprometió 2.2 millones de dólares a centros de datos de inteligencia artificial suecos, noruegos y españoles, todos alimentados por energías renovables.
- Marzo de 2025: EcoDataCenter anunció la conversión de un megacampus de 240 MW de una antigua fábrica de papel de Borlänge, lo que sumará 200 empleos a largo plazo.
- Diciembre de 2024: atNorth consiguió un terreno de 30 hectáreas en Sollefteå para su primera megainstalación sueca de hasta 100 MW
Alcance y metodología
La energía del centro de datos se refiere a la infraestructura eléctrica, incluidos los componentes eléctricos y los sistemas de distribución eléctrica, que proporcionan la energía necesaria para operar y soportar los dispositivos y servidores dentro del centro de datos. Incluye varios componentes y tecnologías diseñados para garantizar un suministro de energía confiable e ininterrumpible para los equipos de TI del centro de datos, incluidas fuentes de alimentación ininterrumpida (UPS), unidades de distribución de energía (PDU), generadores de respaldo y otras soluciones de administración de energía adaptadas a las necesidades específicas de centros de datos. Los operadores de centros de datos logran redundancia a través de componentes duplicados para mantener operaciones ininterrumpidas en caso de falla de algunos componentes y para mantener el tiempo de actividad durante el mantenimiento.
El mercado sueco de energía para centros de datos está segmentado por infraestructura eléctrica (soluciones eléctricas (sistemas UPS, generadores, soluciones de distribución de energía (PDU, aparamenta, distribución de energía crítica, interruptores de transferencia, paneles de energía remotos y otras soluciones)) y servicio) y usuario final. (TI y telecomunicaciones, BFSI, gobierno, medios y entretenimiento, y otros usuarios finales). Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD) para todos los segmentos anteriores.
| Soluciones electricas | Sistemas UPS | |
| Generadores | Los generadores diesel | |
| Generadores de gas | ||
| Generadores de pilas de combustible de hidrógeno | ||
| Unidades de distribución de energía | ||
| Conmutación | ||
| Interruptores de transferencia | ||
| Paneles de energía remotos | ||
| Sistemas de almacenamiento de energía | ||
| Servicio | Instalación y puesta en marcha | |
| Mantenimiento y soporte | ||
| Capacitación y consultoría | ||
| Proveedores de servicios de hiperescalador/nube |
| Proveedores de colocación |
| Centro de datos empresarial y perimetral |
| Centros de datos de tamaño pequeño |
| Centros de datos de tamaño mediano |
| Centros de datos de gran tamaño |
| Centros de datos de tamaño masivo |
| Centros de datos de gran tamaño |
| Nivel I y II |
| Nivel III |
| Nivel IV |
| Por componente | Soluciones electricas | Sistemas UPS | |
| Generadores | Los generadores diesel | ||
| Generadores de gas | |||
| Generadores de pilas de combustible de hidrógeno | |||
| Unidades de distribución de energía | |||
| Conmutación | |||
| Interruptores de transferencia | |||
| Paneles de energía remotos | |||
| Sistemas de almacenamiento de energía | |||
| Servicio | Instalación y puesta en marcha | ||
| Mantenimiento y soporte | |||
| Capacitación y consultoría | |||
| Por tipo de centro de datos | Proveedores de servicios de hiperescalador/nube | ||
| Proveedores de colocación | |||
| Centro de datos empresarial y perimetral | |||
| Por tamaño del centro de datos | Centros de datos de tamaño pequeño | ||
| Centros de datos de tamaño mediano | |||
| Centros de datos de gran tamaño | |||
| Centros de datos de tamaño masivo | |||
| Centros de datos de gran tamaño | |||
| Por nivel de nivel | Nivel I y II | ||
| Nivel III | |||
| Nivel IV | |||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de energía de los centros de datos de Suecia en 2031?
Se prevé que el mercado alcance los USD 262.67 millones en 2031, expandiéndose desde los USD 209.65 millones en 2025 a una CAGR del 3.83%.
¿Por qué las PDU están creciendo más rápido que otros componentes de energía?
Las cargas de trabajo de IA necesitan medición a nivel de toma de corriente y mapeo de energía personalizado, lo que impulsa las PDU a una CAGR del 5.69 %, la más rápida entre todos los componentes.
¿Cómo afecta el reembolso del impuesto a la electricidad en Suecia a los costos de los centros de datos?
La reducción de impuestos del 97% disminuye los precios de la energía suministrada, liberando capital para invertir en mejoras de eficiencia y convirtiendo a Suecia en uno de los lugares de centros de datos más rentables de Europa.
¿Qué papel desempeñarán las pilas de combustible de hidrógeno en los centros de datos suecos?
Las pilas de hidrógeno demostraron un tiempo de funcionamiento del 99.999 % y cero emisiones, y los proyectos piloto en los campus del norte indican que podrían reemplazar los grupos electrógenos diésel para obtener un respaldo confiable y libre de carbono.
¿Cómo influye la CSRD de la UE en los operadores suecos?
La directiva exige informes detallados de Alcance 2, por lo que los operadores aprovechan la red baja en carbono de Suecia y los PPA renovables para mantener las revelaciones mínimas y obtener una ventaja competitiva.


