

Tamaño y participación en el mercado de transformadores de fuente de alimentación conmutada
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
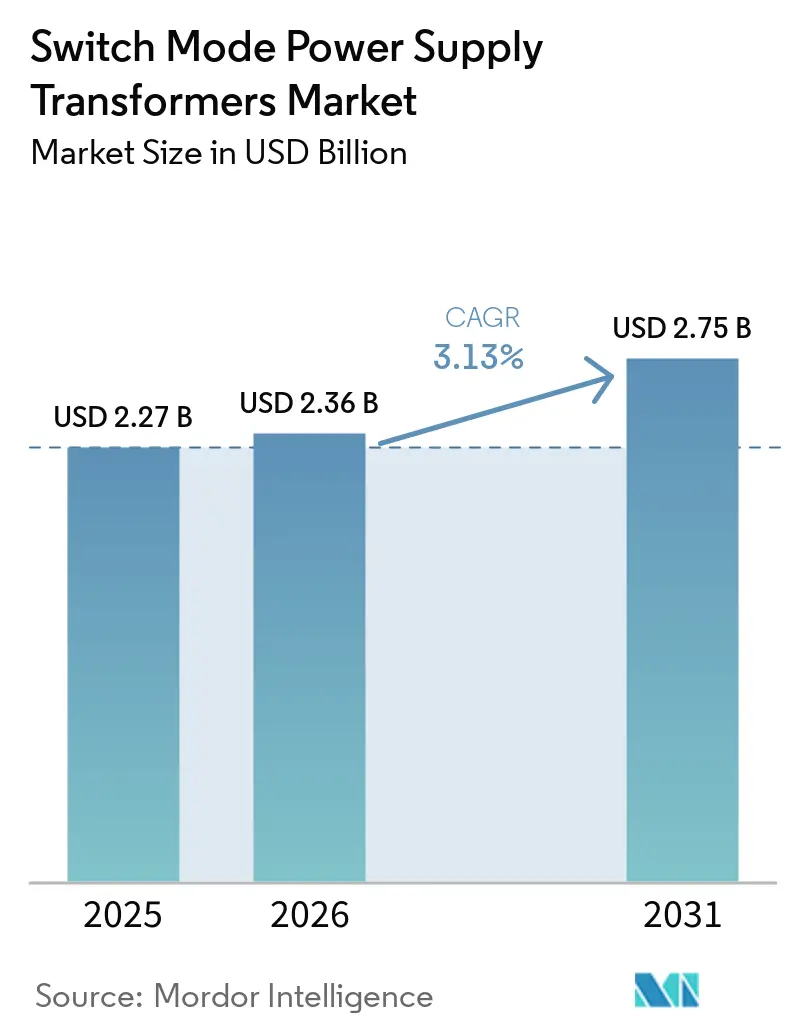
| Tamaño del mercado (2026) | USD 2.36 mil millones |
| Tamaño del mercado (2031) | USD 2.75 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.13% CAGR |
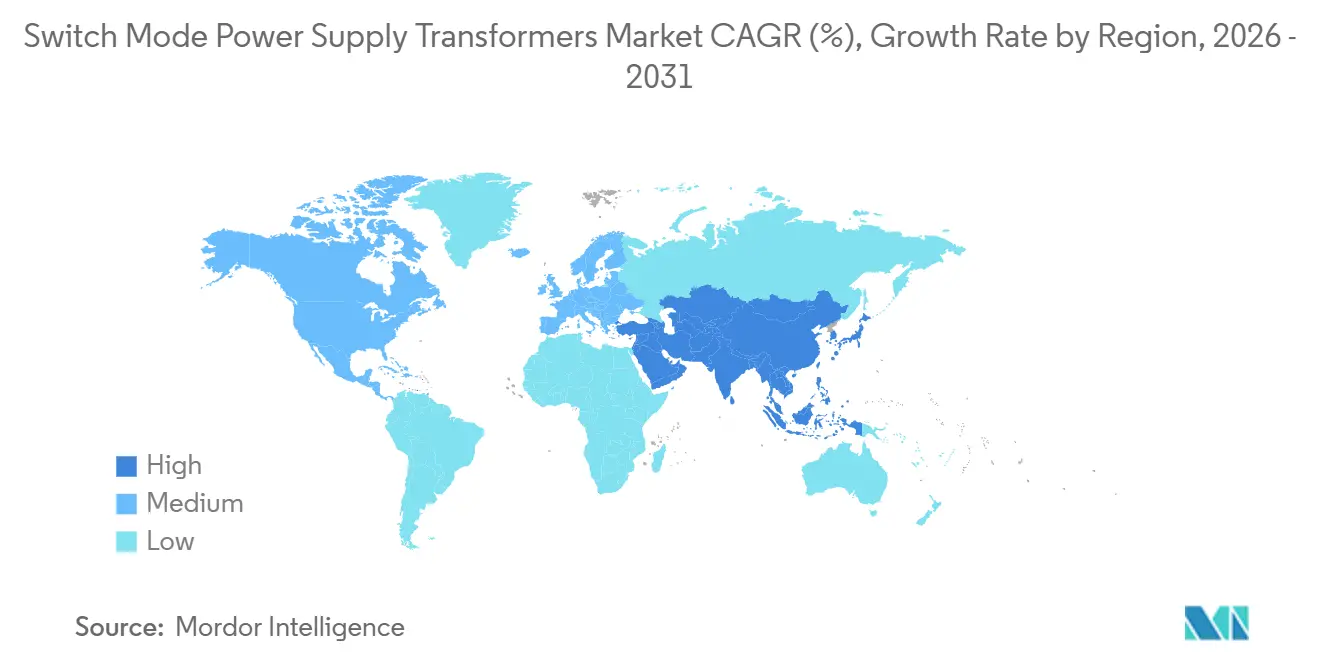
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
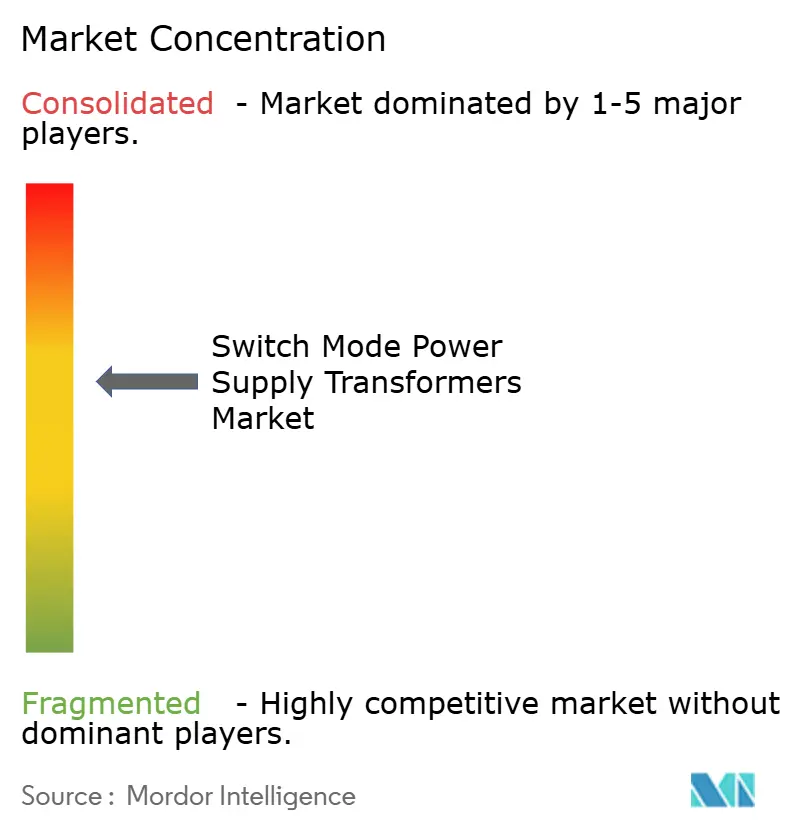
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de transformadores de alimentación conmutados por Mordor Intelligence
El mercado de transformadores de fuente de alimentación conmutada alcanzó un valor de 2.27 millones de dólares en 2025 y se estima que crecerá de 2.36 millones de dólares en 2026 a 2.75 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 3.13 % durante el período de pronóstico (2026-2031). Este mercado se está reorientando hacia etapas de potencia de nitruro de galio y carburo de silicio de alta frecuencia que reducen el tamaño de los componentes magnéticos, aumentan la eficiencia por encima del 95 % y disminuyen las cargas térmicas en racks de servidores de alta densidad. Los fabricantes de dispositivos de consumo están adoptando los perfiles USB Power Delivery 3.1, que requieren adaptadores de 140 vatios no más gruesos que un teléfono inteligente, mientras que los operadores de centros de datos están migrando a arquitecturas de rack de 48 voltios que reducen a la mitad las pérdidas por conducción. Los cargadores integrados para automóviles y los microinversores de energía renovable están adoptando núcleos nanocristalinos para cumplir con los objetivos de conmutación de 500 kilohercios, y los fabricantes de Asia-Pacífico siguen dominando la producción con automatización que ahorra mano de obra. La volatilidad de las materias primas y los ciclos de cualificación prolongados para las unidades de grado médico moderan el crecimiento general, pero los nichos de mercado premium, como los transformadores resistentes a la radiación para satélites en órbita terrestre baja, permiten obtener precios superiores que mantienen la rentabilidad.
Conclusiones clave del informe
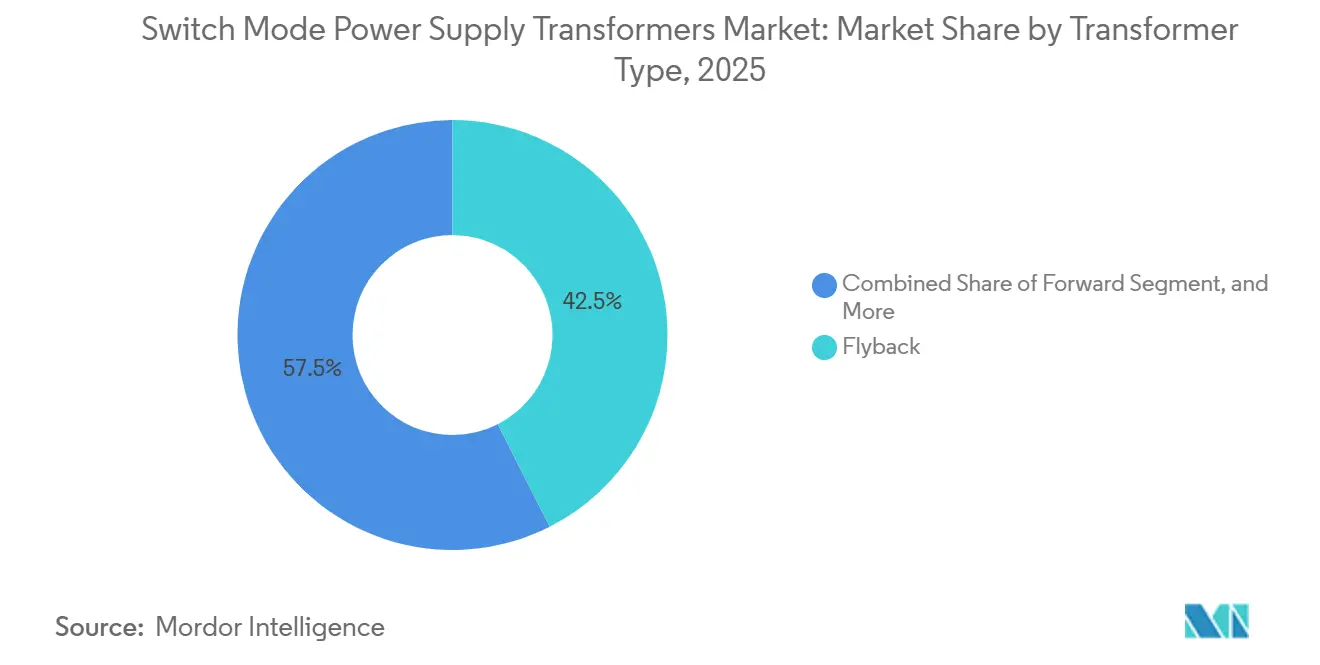
- Por tipo de transformador, las unidades flyback lideraron con el 42.52% de la cuota de mercado de transformadores de alimentación conmutada en 2025, mientras que se prevé que los convertidores LLC resonantes se expandan a una tasa de crecimiento anual compuesta del 3.95% hasta 2031.
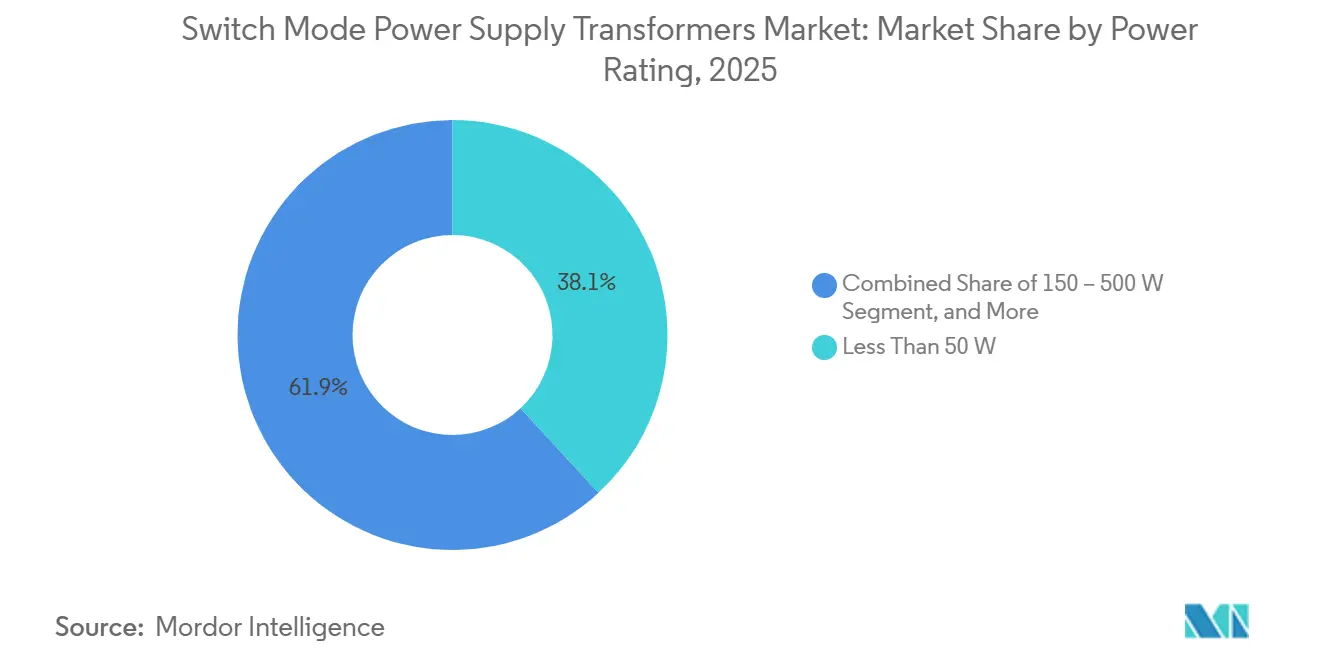
- En cuanto a la potencia nominal, las unidades de menos de 50 vatios representaron el 38.11 % del mercado de transformadores de alimentación conmutada en 2025, mientras que se prevé que el segmento de 500 a 1,000 vatios crezca a una tasa de crecimiento anual compuesta del 3.78 % hasta 2031.
- Por material principal, la ferrita acaparó el 54.18% de los ingresos en 2025, y las aleaciones nanocristalinas representan el segmento de mayor crecimiento con una tasa de crecimiento anual compuesta (CAGR) del 3.73% entre 2026 y 2031.
- Por aplicación, la electrónica de consumo representó el 36.43% de los ingresos en 2025, mientras que las energías renovables y la recarga de vehículos eléctricos avanzan a una tasa de crecimiento anual compuesta del 3.83% hasta 2031.
- Geográficamente, la región de Asia-Pacífico representó el 57.32% de los ingresos en 2025, y se prevé que Oriente Medio registre la expansión regional más rápida, con una tasa de crecimiento anual compuesta (CAGR) del 4.01% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de transformadores de alimentación conmutada
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente adopción de electrónica de potencia de bajo consumo energético en dispositivos de consumo. | + 0.8% | Global, concentrado en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Expansión de los sistemas de automatización y control industrial. | + 0.7% | Global, liderado por los centros de fabricación de Europa y Asia-Pacífico | Largo plazo (≥4 años) |
| Proliferación de despliegues de infraestructura de telecomunicaciones 5G | + 0.6% | Asia-Pacífico, América del Norte, Oriente Medio | Corto plazo (≤2 años) |
| Electrificación de microinversores renovables de baja potencia | + 0.5% | Mercados solares de Norteamérica, Europa, Oriente Medio y África. | Mediano plazo (2-4 años) |
| Transición hacia topologías de SMPS basadas en nitruro de galio | + 0.5% | Global, con una adopción temprana en centros de datos y automoción. | Mediano plazo (2-4 años) |
| Demanda de fabricantes de equipos originales (OEM) de transformadores planares ultrafinos para dispositivos portátiles y sensores de IoT. | + 0.3% | Fabricación en Asia-Pacífico, uso final global | Corto plazo (≤2 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente adopción de electrónica de potencia de bajo consumo energético en dispositivos de consumo.
Los fabricantes de dispositivos deben lograr una potencia en espera inferior a 0.3 vatios, un límite que los diseños flyback convencionales tienen dificultades para cumplir. La conmutación de nitruro de galio por encima de 500 kilohercios reduce las pérdidas en un 40 % y permite que los núcleos se reduzcan de EE-19 a EE-13, manteniendo al mismo tiempo salidas de 65 vatios. [1] Infineon Technologies, “Wide Band Gap Semiconductors – GaN HEMT”, Infineon, infineon.com Las normas europeas de ecodiseño y del Título 20 de California se actualizan cada 3 años, lo que obliga a ciclos de rediseño rápidos. Los transformadores planares reducen la altura a 3 milímetros, lo que permite la integración en portátiles ultradelgados. USB-IF Power Delivery 3.1 aumenta la salida a 140 vatios, lo que obliga a los diseñadores magnéticos a manejar corrientes pico superiores a 5 amperios dentro de adaptadores del tamaño de un teléfono inteligente. En conjunto, estas fuerzas aceleran la adopción del nitruro de galio y sustentan los precios premium en el mercado de transformadores de fuentes de alimentación conmutadas.
Expansión de los sistemas de automatización y control industrial.
Los controladores lógicos programables que migran a buses de 24 voltios requieren convertidores aislados que soporten sobretensiones de 2 kilovoltios y una vida útil de 100 000 horas. Las pérdidas por efecto piel a 200 kilohercios impulsan la adopción de bobinados de hilo litz, mientras que las topologías de convertidores directos con abrazaderas activas reducen el calor en un 20 %. Los robots colaborativos imponen picos intermitentes que complican el diseño térmico; el cable con triple aislamiento cumple con las reglas de aislamiento IEC 61131-2. Se prevé que los variadores de frecuencia alcancen una penetración del 35 % en el control de motores para 2028, lo que aumenta la demanda de suministro auxiliar. Estos factores elevan los volúmenes de unidades de gama media en el mercado de transformadores de alimentación conmutados.
Proliferación de despliegues de infraestructura de telecomunicaciones 5G
Las estaciones base 5G consumen el triple de energía que las 4G, lo que requiere convertidores de -48 voltios a 12 voltios que cumplan con la norma ITU L.1210. Los sistemas de respaldo de iones de litio con una disponibilidad del 99.9 % requieren transformadores bidireccionales con inductancia de fuga simétrica. Un rectificador de 3 kilovatios lanzado en 2025 alcanzó una eficiencia del 96 % y liberó un 25 % de espacio en el rack gracias a un transformador planar. Las arquitecturas Open-RAN fragmentan las especificaciones de potencia, y los límites electromagnéticos de la norma ETSI EN 300 132-2 impulsan la demanda de bobinados de protección. Estos despliegues aumentan la demanda de transformadores de alta corriente en el mercado de fuentes de alimentación conmutadas.
Electrificación de microinversores renovables de baja potencia
Los microinversores mitigan las pérdidas por sombreado y requieren transformadores para exteriores con una vida útil de 25 años. Los núcleos nanocristalinos reducen las pérdidas un 30 % a 100 kilohercios, pero aumentan el coste de fabricación un 50 % debido a su fragilidad. Los diseños de referencia de nitruro de galio reducen el volumen del transformador un 35 % y se adaptan a las cajas de conexiones. Los proyectos piloto de conexión vehículo a red (V2G) exigen un aislamiento de 5 kilovoltios y una distancia de fuga de 8 milímetros para obtener la certificación UL 1741. Estos requisitos impulsan los ingresos de alta gama en el mercado de transformadores de alimentación conmutada.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad en los precios de las materias primas para núcleos de ferrita | -0.4% | Global, agudo en la manufactura de Asia-Pacífico | Corto plazo (≤2 años) |
| Aumento de la complejidad del diseño y de los costes de cualificación de las fuentes de alimentación conmutadas de grado médico. | -0.3% | América del Norte y Europa, con repercusión en Asia-Pacífico | Mediano plazo (2-4 años) |
| Interrupciones en la cadena de suministro de aleaciones nanocristalinas de alta permeabilidad | -0.2% | Los segmentos globales y premium son los más afectados | Mediano plazo (2-4 años) |
| Desafíos de la gestión térmica en diseños de alta frecuencia (>1 MHz) | -0.2% | A nivel mundial, son pioneros en centros de datos y en el sector automotriz. | Corto plazo (≤2 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad en los precios de las materias primas para núcleos de ferrita
Los costos de la ferrita de manganeso-zinc aumentaron un 20% tras los recortes de producción en China a finales de 2024, y los aranceles estadounidenses impuestos en 2025 añadieron una carga de costos del 25%. Estos factores han creado un entorno de precios desafiante para los fabricantes. Además, la volatilidad del precio del níquel, impulsada por cambios en las políticas de Indonesia, ha complicado aún más la producción de grados de alta frecuencia, aumentando la incertidumbre del mercado. Los proveedores más pequeños se ven particularmente afectados, ya que están obligados a mantener reservas de inventario de 120 días para mitigar las interrupciones en la cadena de suministro, lo que en última instancia erosiona sus márgenes de beneficio. Mientras tanto, a pesar de sus ventajas, las cintas amorfas siguen siendo un 30% más caras y son propensas a la fragilidad, lo que las hace menos favorables para una adopción generalizada. [2] IEEE, “Supply Chain Challenges for Nanocrystalline Magnetic Materials,” IEEE, ieeexplore.ieee.org Estas dinámicas combinadas están ejerciendo presión sobre la rentabilidad a corto plazo del mercado de transformadores de fuente de alimentación de modo conmutado, creando un panorama complejo para los actores de la industria.
Aumento de la complejidad del diseño y de los costes de cualificación de las fuentes de alimentación conmutadas de grado médico.
La norma IEC 60601-1 exige dos medidas de protección del paciente: aislamiento a 4 kilovoltios y pruebas con hilo incandescente, lo que añade nueve meses a los programas. Las tarifas de certificación alcanzan los 25 000 USD por modelo y favorecen a las empresas consolidadas con laboratorios amortizados. Los límites de emisiones de la norma CISPR 11 obligan a utilizar bobinados de blindaje personalizados, lo que incrementa los costes de los materiales en un 15 %. La adquisición de equipos por parte de los hospitales ahora incluye pruebas de ciberseguridad, según las directrices de la FDA, lo que amplía el alcance y aumenta los presupuestos en un 30 %. Estas cargas dificultan la entrada de empresas más pequeñas en el sector de los transformadores de alimentación conmutada.
Análisis de segmento
Por tipo de transformador: Diseños resonantes que capturan la eficiencia superior
Se prevé que los convertidores de Resonant LLC registren una CAGR del 3.95 % hasta 2031, superando al mercado general de transformadores de fuentes de alimentación conmutadas. La conmutación de voltaje cero entre la inductancia de fuga del transformador y los condensadores de tanque externos elimina las pérdidas por conmutación brusca, lo que permite una eficiencia máxima del 96-98 % que reduce las cargas de refrigeración en los racks de hiperescala. En abril de 2026, Delta lanzó un módulo de 1,000 vatios y 48 voltios, que alcanza una eficiencia del 95 % con una carga del 25 %, ahorrando 45 USD por servidor al año en costes energéticos. Las unidades flyback, aunque representan el 42.52 % de los ingresos en 2025, se enfrentan a un techo de eficiencia cercano al 90 % y a límites de espera más estrictos en los cargadores premium. Las topologías directas y de empuje-tracción siguen siendo predominantes en las plataformas industriales y aeroespaciales que valoran la regulación estricta y los diseños sencillos de toma central. El efecto acumulativo mantiene la demanda de alta variedad, mientras que las arquitecturas resonantes marcan la trayectoria de actualización para el mercado de transformadores de alimentación conmutada.
Los diseñadores están integrando bobinados planares y conductores litz para reducir la resistencia de CA cuando la frecuencia supera los 500 kilohercios. Los transformadores de control de puerta ahora comparten núcleos con las etapas de potencia principales, lo que reduce el área de la placa. Los convertidores de medio puente y puente completo dominan los rectificadores de clase kilovatio, aprovechando las oscilaciones de flujo completas para reducir las pérdidas de cobre, aunque su número de cuatro interruptores aumenta el costo. Las unidades push-pull persisten en la electrónica automotriz tradicional, donde la simetría de accionamiento y la simplicidad de costos son importantes. A medida que los dispositivos de nitruro de galio bajan de precio, los diseños LLC resonantes y de abrazadera activa se multiplicarán, manteniendo alta la presión competitiva en todo el mercado de transformadores de fuente de alimentación conmutada.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por material base: Las aleaciones nanocristalinas se abren paso en los sectores de la automoción y las energías renovables.
La ferrita contribuyó con el 54.18% de los ingresos en 2025, anclando el segmento de bajo costo y mercado masivo del mercado de transformadores de fuente de alimentación de modo de conmutación. No obstante, las cintas nanocristalinas exhiben una pérdida un 30% menor a 100 kilohertz y permeabilidad por encima de 100,000, reduciendo así las vueltas de cobre y la resistencia del bobinado. [3] IEEE, “Nanocrystalline Soft Magnetic Alloys for High-Frequency Applications,” IEEE, ieeexplore.ieee.org Los cargadores a bordo de automóviles y los microinversores renovables justifican la prima de material del 40-50% al cumplir con los objetivos de conmutación de 500 kilohertz sin sobrecalentamiento. Los tiempos de entrega de 6 a 8 meses y la fragilidad limitan la adopción en unidades de consumo. Los núcleos de metal amorfo, a pesar de ventajas de pérdida similares, sufren de una baja densidad de flujo de saturación, lo que aumenta su tamaño físico y limita su uso a accionamientos industriales de baja frecuencia. El hierro en polvo, preferido para los circuitos de corrección del factor de potencia flyback, proporciona entrehierros distribuidos que evitan la saturación bajo polarización de CC, pero soportan mayores pérdidas de magnetización por encima de los 200 kilohercios.
La dinámica de sustitución de materiales mantendrá a los equipos de compras alerta a medida que el mercado de transformadores de alimentación conmutada se incline gradualmente hacia opciones nanocristalinas para aplicaciones de alto valor. Las líneas de producción están incorporando núcleos soldados con láser e impregnación al vacío para mitigar la fragilidad de las cintas. La integración vertical entre los principales proveedores garantiza la calidad del polvo de ferrita y amortigua las fluctuaciones de precios, mientras que los proveedores especializados se diferencian mediante compuestos magnéticos blandos que permiten trayectorias de flujo tridimensionales en diseños planares. En el horizonte de previsión, el cálculo de costes y pérdidas determinará si los volúmenes de nanocristales crecen lo suficientemente rápido como para reducir la cuota de mercado dominante de la ferrita en el mercado de transformadores de alimentación conmutada.
Por potencia nominal: Los segmentos de gama media aceleran ante la demanda de vehículos eléctricos y telecomunicaciones.
Se proyecta que las unidades con una potencia nominal de 500 a 1,000 vatios se expandan a una tasa de crecimiento anual compuesta (CAGR) del 3.78 %, impulsadas por los cargadores integrados para vehículos eléctricos, los rectificadores de telecomunicaciones y los servomotores industriales. Las fuentes de alimentación de rack de alta densidad utilizan etapas de abrazadera activa o resonantes combinadas con transformadores planares cuya altura Z se mantiene por debajo de los 10 milímetros. Los rangos inferiores a 50 vatios, aunque representan el 38.11 % de los ingresos en 2025, se están moderando a medida que los envíos de teléfonos se estabilizan y los cargadores USB-C universales reducen la cantidad de referencias. El nicho de 50 a 150 vatios atiende a los mercados de computadoras portátiles y monitores, donde los núcleos planares y los interruptores de nitruro de galio coexisten para mantener el grosor del adaptador por debajo de los 15 milímetros. Los segmentos de servicio pesado por encima de 1,000 vatios, que abarcan sistemas de soldadura y UPS, avanzan más lentamente debido a que los relés electromecánicos heredados y los plazos de calificación más largos impiden un rediseño rápido.
Las tendencias actuales en densidad indican que el mercado de transformadores para fuentes de alimentación conmutadas seguirá polarizado entre adaptadores de baja potencia y módulos de gama media de alta gama que destacan por su eficiencia. Los proveedores del segmento están ampliando los devanados de lámina de cobre, añadiendo vías térmicas y adoptando barnices compatibles con refrigeración por inmersión. Las series SRP1024HMCT y HRP3822X de Bourns ejemplifican esta tendencia, ofreciendo una resistencia de CC de tan solo 0.11 miliohmios. A medida que los convertidores de movilidad eléctrica de 48 voltios apuntan a salidas de 22 kilovatios en paquetes inferiores a 3 litros, los diseñadores favorecerán cada vez más las topologías resonantes e intercaladas con núcleos nanocristalinos, consolidando la gama media como el principal campo de batalla en el mercado de transformadores para fuentes de alimentación conmutadas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: Las energías renovables y la recarga de vehículos eléctricos experimentan un fuerte crecimiento.
Se prevé que la energía renovable y la carga de vehículos eléctricos crezcan a una tasa de crecimiento anual compuesta (TCAC) del 3.83 %, superando a todos los demás sectores en el mercado de transformadores de alimentación conmutados. Los microinversores solares distribuidos integran transformadores para exteriores con una vida útil prevista de 25 años, mientras que los proyectos piloto bidireccionales de vehículo a red en California requieren un aislamiento de 5 kilovoltios y un aislamiento reforzado. La electrónica de consumo, con un 36.43 % de los ingresos en 2025, sigue siendo la líder en volumen, pero está migrando hacia adaptadores de carga rápida de nitruro de galio que reducen los márgenes. La automatización industrial necesita transformadores de 100 000 horas e inmunidad a sobretensiones de 2 kilovoltios, lo que fomenta contratos a largo plazo con proveedores integrados verticalmente. La infraestructura de telecomunicaciones que adopta 5G se centra en rectificadores de 48 voltios con tiempos de retención de 20 milisegundos, lo que impulsa la demanda de componentes magnéticos planares de alta densidad.
Los dispositivos médicos deben cumplir con las normas IEC 60601-1, tercera edición, lo que alarga los ciclos de diseño e impulsa a las pequeñas empresas a recurrir a laboratorios subcontratados. Los sectores aeroespacial y de defensa, aunque especializados, pagan primas del 100 % por núcleos resistentes a la radiación y bobinados impregnados al vacío que soportan las vibraciones del lanzamiento. Estos requisitos tan diversos explican por qué el mercado de transformadores de alimentación conmutada equilibra la escala de producción en masa con los beneficios de la especialización. El abastecimiento estratégico depende del cumplimiento regional, la certeza en los plazos de entrega y la cualificación del sistema de aislamiento. Los proveedores que ofrecen diseños de referencia específicos para cada aplicación consiguen fidelizar a sus clientes, integrando así el bobinado, el núcleo y el blindaje, lo que aumenta su cuota de mercado y refuerza su liderazgo en el mercado de transformadores de alimentación conmutada.
Análisis geográfico
Mercado de transformadores de fuentes de alimentación conmutadas en la región Asia-Pacífico
La región de Asia-Pacífico mantiene su posición dominante en la producción, representando el 57.32 % de los ingresos globales de 2025, gracias a que China, Japón y Corea del Sur aprovechan la automatización para compensar la inflación salarial. Los ensambladores por contrato se concentran cerca de las fábricas de polvo de ferrita, lo que permite plazos de entrega inferiores a cuatro semanas, algo que sus competidores occidentales tienen dificultades para igualar. Los subsidios gubernamentales para las fábricas de semiconductores de banda prohibida ancha también acercan las cadenas de suministro magnético a los fabricantes de dispositivos de nitruro de galio, reforzando así el dominio regional en el mercado de transformadores de fuentes de alimentación conmutadas.
Mercado de transformadores de alimentación conmutada del CCG
Se prevé que Oriente Medio registre una tasa de crecimiento anual compuesta (TCAC) del 4.01 %, la más alta del mundo, gracias a que Arabia Saudita y los Emiratos Árabes Unidos destinan 62 gigavatios de energías renovables y construyen centros de datos hiperescalables para programas soberanos de IA. Las empresas de servicios públicos realizan pedidos anticipados de transformadores con tres o cuatro años de antelación, lo que beneficia a los proveedores con centros de inventario locales y equipos de servicio técnico bilingües. Los transformadores en esta región especifican cada vez más temperaturas ambiente de 55 °C y barnices resistentes a la arena, lo que abre oportunidades de nicho para diseños robustos en el mercado de transformadores de alimentación conmutada.
Mercado de transformadores de alimentación conmutada en América, Europa y África
América del Norte y Europa crecen más lentamente debido a que las bases instaladas están maduras y los ciclos de calificación se extienden hasta 18 meses. Sin embargo, ambas regiones adquieren unidades premium de grado médico, aeroespacial y de defensa, cuyos precios superan entre un 20 % y un 30 % los promedios comerciales y requieren un aislamiento de 4 kilovoltios. Los aranceles estadounidenses sobre la ferrita china, impuestos en 2025, impulsan a los ensambladores a diversificar sus fuentes hacia Vietnam e India, lo que alarga los plazos de aprobación, pero estimula la capacidad de bobinado local. América del Sur y África representan segmentos más pequeños, pero están incorporando torres de telecomunicaciones y kits solares fuera de la red que requieren convertidores de amplio rango de entrada, lo que mantiene un modesto impulso para la cuota de mercado de los transformadores de fuente de alimentación conmutada.
Panorama competitivo
Los diez principales proveedores representan aproximadamente entre el 55 % y el 60 % de los ingresos, lo que indica un mercado de transformadores para fuentes de alimentación conmutadas moderadamente concentrado. Empresas líderes como Murata, TDK y Würth Elektronik aprovechan sus capacidades de producción de ferrita integradas verticalmente y sus líneas de bobinado multicapa automatizadas para mantener su dominio en aplicaciones de consumo de alto volumen. Por su parte, Bourns y Coilcraft atienden a clientes industriales y automotrices ofreciendo diseños planares personalizados con rangos de temperatura de funcionamiento extendidos de -40 a +150 grados, que tienen un precio un 25 % superior. Además, Delta y TDK introdujeron en abril de 2026 módulos de 1,000 y 1,500 vatios compatibles con PMBus, que reducen los costos de refrigeración hasta en un 15 %, lo que marca un cambio hacia soluciones de alimentación gestionadas digitalmente. [4] TDK Corporation, “Power Transformers for Switching Power Supplies”, TDK, product.tdk.com
Empresas más pequeñas, como Shilchar Technologies y Hang Tung Electronic, se centran en nichos de mercado ofreciendo prototipos rápidos y aceptando cantidades mínimas de pedido de 1,000 unidades o menos, lo que las hace atractivas para las startups de robótica. Las solicitudes de patente indican una tendencia creciente hacia la integración magnética, donde transformadores e inductores comparten el mismo núcleo nanocristalino, una innovación de diseño que se espera reduzca el área de la placa en un 20 %. A pesar de estos avances, aún existen importantes oportunidades en transformadores de perfil ultrabajo para gafas de realidad aumentada, que están limitados a una altura de 3 milímetros, y en variantes resistentes a la radiación para buses satelitales. Ambos segmentos ofrecen primas sustanciales, lo que pone de manifiesto el potencial sin explotar del mercado.
En general, el mercado de transformadores de alimentación conmutada se ve impulsado por los avances en la automatización de procesos, la integración vertical de materiales y el desarrollo de ecosistemas de diseño de referencia. Estos factores son cruciales para las empresas que buscan obtener una ventaja competitiva y ampliar su cuota de mercado. A medida que la industria evoluciona, es probable que el enfoque en la innovación y la personalización continúe configurando el panorama competitivo, permitiendo a los actores del mercado responder a las demandas emergentes en diversas aplicaciones, como la electrónica de consumo, los sistemas industriales y las tecnologías especializadas.
Líderes de la industria de transformadores de fuente de alimentación conmutada
Murata Manufacturing Co.,Ltd.
Corporación TDK
Würth Elektronik eiSos GmbH & Co. KG
Corporación Sumida
Corporación Yageo
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2026: Delta Electronics presentó la fuente de alimentación Chameleon Series de 48 voltios y 1,000 vatios con una eficiencia del 95 % y telemetría PMBus, destinada a centros de datos a hiperescala.
- Abril de 2026: TDK Corporation lanzó el módulo CA/CC PFE1500FB de 1,500 vatios, que alcanza una eficiencia del 92 % y ofrece monitorización digital para clústeres de servidores de IA.
- Septiembre de 2025: Bourns amplió su familia de inductores para automoción SRN5040TA-P, que cuenta con la certificación AEC-Q200 para sistemas de gestión de baterías de vehículos eléctricos.
- Julio de 2025: Bourns presentó la serie SRP1024HMCT para convertidores de punto de carga en centros de datos, manteniendo una altura Z inferior a 5 milímetros.
Alcance del informe de mercado global de transformadores de alimentación conmutada
El mercado de transformadores para fuentes de alimentación conmutadas (SMPS) abarca la industria global dedicada al diseño, la fabricación y la comercialización de transformadores utilizados específicamente en fuentes de alimentación conmutadas para convertir y regular eficientemente la energía eléctrica en una amplia gama de sistemas electrónicos. Estos transformadores operan a altas frecuencias, lo que permite un tamaño compacto, menores pérdidas de energía y una mayor eficiencia energética en comparación con los transformadores lineales tradicionales, convirtiéndolos en componentes esenciales de la infraestructura electrónica y eléctrica moderna.
El informe de mercado de transformadores para fuentes de alimentación conmutadas se segmenta por tipo de transformador (Flyback, Forward, Half-Bridge y Full-Bridge, Push-Pull y Resonant LLC), potencia nominal (menos de 50 W, 50-150 W, 150-500 W, 500-1,000 W y más de 1,000 W), material del núcleo (ferrita, hierro en polvo, nanocristalino y metal amorfo), aplicación (electrónica de consumo, automatización y control industrial, telecomunicaciones, dispositivos médicos, energías renovables y carga de vehículos eléctricos, aeroespacial y defensa, y centros de datos) y geografía (América del Norte, Europa, Asia-Pacífico, Oriente Medio, África y América del Sur). Las previsiones de mercado se proporcionan en términos de valor (USD).
| Volar de vuelta |
| adelante |
| Medio puente y puente completo |
| Empujar tirar |
| Resonant LLC |
| Menos de 50 W |
| 50 - 150 W |
| 150 - 500 W |
| 500 - 1000 W |
| Mayor a 1000 W |
| Ferrito |
| Hierro en polvo |
| Nanocristalino |
| Metal amorfo |
| Electrónica de Consumo: |
| Automatización Industrial y Control |
| Telecomunicaciones |
| Dispositivos médicos |
| Energía renovable y carga de vehículos eléctricos |
| Aeroespacial y defensa |
| Centros de datos |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Egipto | |
| Resto de Africa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por tipo de transformador | Volar de vuelta | |
| adelante | ||
| Medio puente y puente completo | ||
| Empujar tirar | ||
| Resonant LLC | ||
| Por potencia nominal | Menos de 50 W | |
| 50 - 150 W | ||
| 150 - 500 W | ||
| 500 - 1000 W | ||
| Mayor a 1000 W | ||
| Por material del núcleo | Ferrito | |
| Hierro en polvo | ||
| Nanocristalino | ||
| Metal amorfo | ||
| por Aplicación | Electrónica de Consumo: | |
| Automatización Industrial y Control | ||
| Telecomunicaciones | ||
| Dispositivos médicos | ||
| Energía renovable y carga de vehículos eléctricos | ||
| Aeroespacial y defensa | ||
| Centros de datos | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de Africa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de transformadores para fuentes de alimentación conmutadas?
Según Mordor Intelligence, el mercado de transformadores de alimentación conmutada alcanzó los 2.36 millones de dólares en 2026 y se prevé que llegue a los 2.75 millones de dólares en 2031.
¿Qué tan rápido se espera que crezca el mercado hasta 2031?
Según datos de Mordor Intelligence, se prevé que el mercado registre una tasa de crecimiento anual compuesta (CAGR) del 3.13 % entre 2026 y 2031.
¿Qué topología de transformador está creciendo más rápidamente?
Se prevé que los convertidores LLC resonantes experimenten un crecimiento anual compuesto del 3.95 %, el más rápido entre todas las topologías del mercado de transformadores de alimentación conmutada.
¿Qué región muestra la perspectiva de mayor crecimiento?
Se prevé que Oriente Medio registre la mayor tasa de crecimiento anual compuesto regional, un 4.01%, hasta 2031, debido a las grandes inversiones en energías renovables y centros de datos.
¿Qué tendencia en materiales está dando forma a las aplicaciones de alta gama?
Los núcleos nanocristalinos, que ofrecen un 30 % menos de pérdidas a altas frecuencias, constituyen el segmento de materiales de más rápido crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 3.73 %, según informa Mordor Intelligence.
¿Qué tan concentrada está la competencia entre proveedores?
Los diez principales actores del mercado captan aproximadamente entre el 55 % y el 60 % de los ingresos mundiales, lo que indica una concentración moderada con espacio para empresas regionales especializadas.


