

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
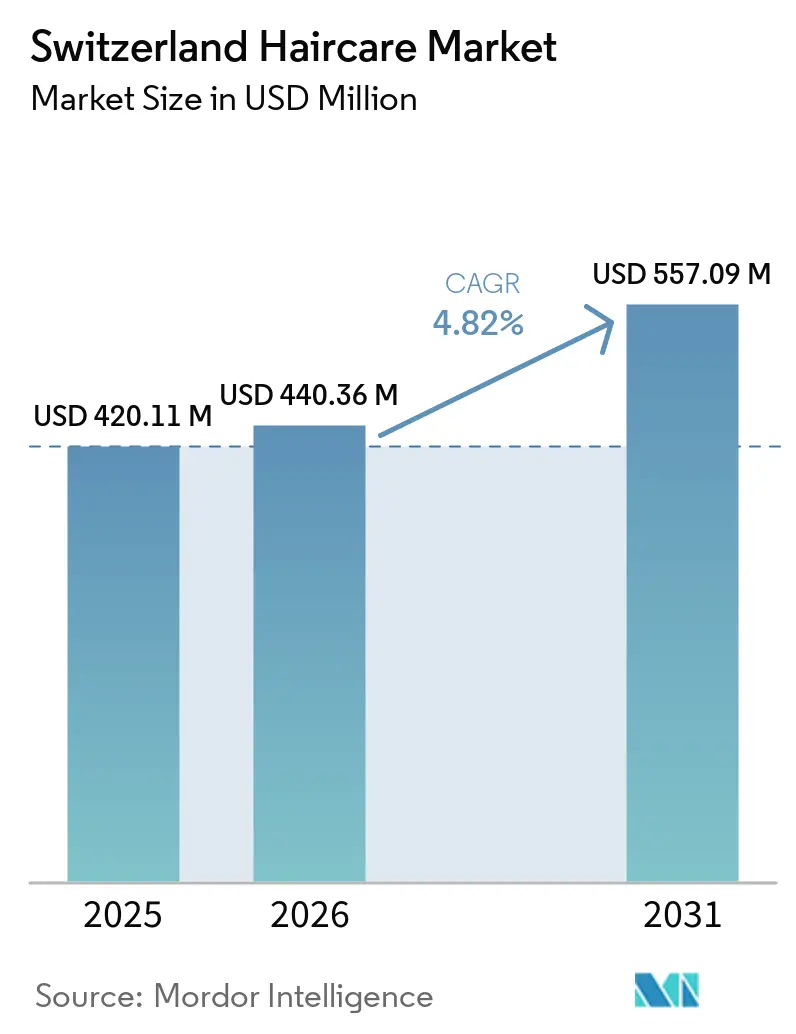
| Tamaño del mercado (2026) | USD 440.36 Million |
| Tamaño del mercado (2031) | USD 557.09 Million |
| Tasa de crecimiento (2026 - 2031) | 4.82% CAGR |
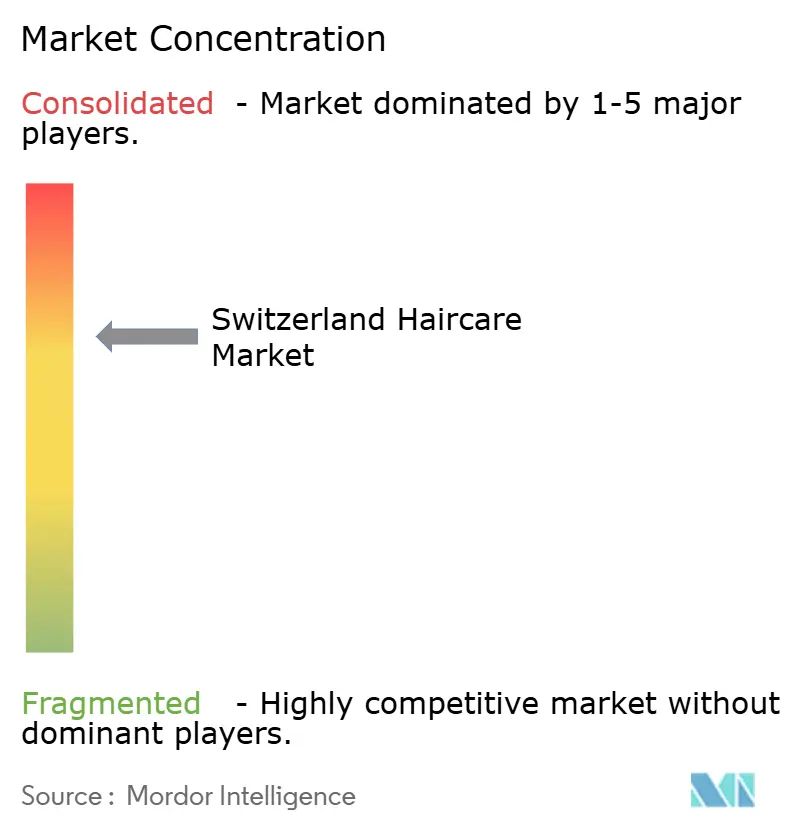
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado suizo de cuidado capilar por Mordor Intelligence
El mercado suizo de cuidado capilar alcanzó un valor de 420.11 millones de dólares en 2025 y se estima que crecerá desde los 440.36 millones de dólares en 2026 hasta los 557.09 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.82 % durante el periodo de previsión (2026-2031). Esta expansión del mercado se atribuye a una mayor concienciación de los consumidores sobre la salud capilar, una mayor demanda de productos premium y personalizados, y una marcada tendencia hacia las formulaciones naturales y orgánicas. La densa población urbana de Suiza, caracterizada por un elevado poder adquisitivo, genera una importante demanda de productos especializados para el cuidado del cabello y servicios profesionales de peluquería. La proliferación de plataformas de comercio electrónico ha mejorado la accesibilidad a los productos y la eficiencia de la distribución, lo que ha impulsado el crecimiento de las ventas online. La dinámica del mercado se ve influenciada, además, por las iniciativas de sostenibilidad y los avances tecnológicos, que incluyen soluciones de personalización basadas en inteligencia artificial e innovaciones en envases respetuosos con el medio ambiente. Estos factores, junto con la sólida estructura económica de Suiza, auguran un desarrollo sostenido del mercado en los próximos años.
Conclusiones clave del informe
- Por tipo de producto, el champú lideró con el 43.02% de la participación del mercado suizo de cuidado del cabello en 2025, mientras que los productos para el peinado del cabello avanzaron a una CAGR del 5.1% hasta 2031.
- Por categoría, los productos masivos representaron el 69.55% de la cuota de mercado del cuidado del cabello suizo en 2025, mientras que se prevé que los productos premium aumenten a una CAGR del 6.18% hasta 2031.
- Por tipo de ingrediente, las formulaciones convencionales capturaron el 75.72 % del tamaño del mercado suizo de cuidado del cabello en 2025, pero se prevé que las alternativas naturales y orgánicas se expandan a una CAGR del 6.44 % entre 2026 y 2031.
- Por canal de distribución, los supermercados e hipermercados contribuyeron con el 43.86% del tamaño del mercado suizo de cuidado del cabello en 2025, pero se proyecta que las tiendas minoristas en línea registren la CAGR más rápida del 7.21% durante el mismo horizonte.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado suizo de cuidado capilar
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de soluciones personalizadas para el cuidado del cabello | + 0.8% | Nacional, con ganancias tempranas en Zúrich, Ginebra y Basilea | Mediano plazo (2-4 años) |
| Los envases sostenibles atraen a los consumidores con conciencia ecológica | + 0.6% | Nacional, más fuerte en las regiones de habla alemana | Largo plazo (≥ 4 años) |
| El envejecimiento de la población impulsa la demanda de productos anticaída y de mantenimiento del color. | + 0.9% | Nacional, concentrado en cantones urbanos | Largo plazo (≥ 4 años) |
| Creciente popularidad de la salud del cuero cabelludo y el cuidado holístico del cabello. | + 0.7% | Nacional, con posicionamiento premium en zonas afluentes | Mediano plazo (2-4 años) |
| Influencia de las redes sociales y los influencers de belleza | + 0.6% | Nacional, concentrado en jóvenes de centros urbanos | Corto plazo (≤ 2 años) |
| Ingredientes y formulaciones innovadoras | + 0.7% | Nacional, con concentración de Investigación y Desarrollo en la región de Basilea | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de soluciones personalizadas para el cuidado del cabello
El mercado suizo del cuidado capilar está experimentando una creciente demanda de soluciones personalizadas, impulsada por la evolución de las preferencias de los consumidores y factores económicos. Los consumidores buscan activamente fórmulas personalizadas que aborden eficazmente problemas específicos, como la sequedad, la caída del cabello, la sensibilidad del cuero cabelludo y la preservación del color. Estas soluciones específicas se alinean firmemente con el enfoque establecido de los consumidores suizos en la eficacia y la calidad de los productos. Según el Informe de Población Mundial, la sofisticada base de consumidores suizos de altos ingresos impulsa significativamente el crecimiento de productos premium para el cuidado capilar. Con una renta disponible neta ajustada per cápita promedio por hogar de 47,124 USD en 2023, los consumidores suizos demuestran un gran poder adquisitivo para invertir en soluciones especializadas para el cuidado capilar en lugar de productos estándar de producción en masa. [ 1 ]Fuente: World Population Review. "Ingreso disponible por país 2025", worldpopulationreview.comEsta sólida fortaleza económica, combinada con el profundo énfasis suizo en la calidad y la precisión, continúa impulsando un crecimiento sustancial en el mercado de productos personalizados para el cuidado del cabello.
Los envases sostenibles atraen a los consumidores con conciencia ecológica
Los envases ecológicos son un importante catalizador del crecimiento en el mercado suizo del cuidado capilar, ya que los consumidores muestran una creciente preferencia por productos responsables con el medio ambiente. Los consumidores suizos muestran una fuerte preferencia por las marcas de cuidado capilar que utilizan materiales de embalaje reciclables, biodegradables o reutilizables. La conciencia ambiental y la preocupación por los residuos plásticos influyen significativamente en los patrones de compra de los consumidores, lo que obliga a las empresas a implementar soluciones de embalaje sostenibles. Los participantes del sector están impulsando sus iniciativas ambientales mediante innovaciones en el sector. Por ejemplo, en abril de 2024, Wella Company lanzó su producto de coloración profesional Welloxon Perfect, que incorpora tecnología de moldeo multicapa que facilita la sustitución de hasta un 70 % de plástico virgen por materiales reciclados posconsumo. Estos avances satisfacen las necesidades de los consumidores y, al mismo tiempo, establecen estándares de sostenibilidad más rigurosos en el mercado.
El envejecimiento de la población impulsa la demanda de tratamientos anticaída y de mantenimiento del color
La composición demográfica de Suiza muestra una correlación significativa entre el envejecimiento de la población y la mayor demanda de productos especializados para el cuidado capilar, en particular soluciones anticaída y para el mantenimiento del color. El aumento sustancial de la población adulta mayor ha generado una mayor demanda de tratamientos para el adelgazamiento del cabello, la prevención de la caída y la preservación del color. Este segmento demográfico requiere soluciones integrales para el cuidado capilar que minimicen eficazmente la caída del cabello, mejoren su integridad estructural y mantengan la retención del color, satisfaciendo así las necesidades tanto fisiológicas como psicológicas. Según la Oficina Federal de Estadística de Suiza, en 2024, había 37.4 personas de 65 años o más por cada 100 personas económicamente activas de entre 20 y 64 años. [ 2 ]Fuente: Oficina Federal de Estadística de Suiza, «Número de personas de 65 años o más por cada 100 personas económicamente activas de entre 20 y 64 años», bfs.admin.chEsta distribución demográfica indica importantes oportunidades de mercado para productos para el cuidado capilar formulados específicamente para consumidores maduros. La expansión del segmento de la población de edad avanzada continúa generando una demanda constante de formulaciones especializadas para abordar las afecciones del cabello y el cuero cabelludo asociadas al envejecimiento, con especial énfasis en la retención del color y las soluciones para el fortalecimiento capilar.
Creciente popularidad de la salud del cuero cabelludo y el cuidado holístico del cabello
El mercado del cuidado capilar está impulsado por la creciente atención a la salud del cuero cabelludo y a las soluciones integrales para el cuidado capilar. Los consumidores reconocen que la salud del cuero cabelludo influye directamente en la calidad del cabello, lo que aumenta la demanda de productos que aborden la limpieza, la nutrición y el equilibrio del cuero cabelludo. Este enfoque va más allá de las mejoras estéticas para abordar afecciones fundamentales del cuero cabelludo, como la sequedad, la irritación, la caspa y la sensibilidad. El crecimiento del mercado se ve impulsado por nuevas fórmulas que incorporan ingredientes naturales y terapéuticos para el cuidado del cuero cabelludo. Categorías de productos como exfoliantes, sérums, aceites y mascarillas diseñadas para la mejora del cuero cabelludo y el crecimiento del cabello han despertado el interés de los consumidores. Los avances tecnológicos en el cuidado capilar personalizado y las herramientas de diagnóstico permiten a los consumidores identificar y abordar problemas específicos del cuero cabelludo. Los factores ambientales, el estrés y el uso frecuente de tratamientos químicos o térmicos han aumentado la preocupación por la sensibilidad del cuero cabelludo, lo que resalta la importancia de los productos específicos para el cuidado del cuero cabelludo.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La presencia de productos falsificados para el cuidado del cabello afecta los ingresos del mercado | -0.4% | Nacional, con mayor impacto en regiones fronterizas | Corto plazo (≤ 2 años) |
| Estricto cumplimiento normativo y de seguridad | -0.5% | Nacional, que afecta a todos los participantes del mercado | Largo plazo (≥ 4 años) |
| Preocupaciones de salud sobre los ingredientes químicos | -0.4% | Nacional, más fuerte en segmentos urbanos educados | Mediano plazo (2-4 años) |
| Intensa competencia entre marcas locales e internacionales | -0.3% | Nacional, concentrado en canales minoristas | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
La presencia de productos falsificados para el cuidado del cabello afecta los ingresos del mercado
La proliferación de productos capilares falsificados representa un obstáculo sustancial para el mercado suizo del cuidado capilar, lo que resulta en una disminución de los ingresos. Estos productos no autorizados, que suelen venderse a precios bajos sin cumplir con los estándares de calidad y seguridad, perjudican la confianza del consumidor y la competencia en el mercado. La presencia de productos falsificados genera pérdidas de ingresos para fabricantes y minoristas legítimos, a la vez que perjudica la reputación de la marca y la confianza del consumidor. Además, los productos capilares falsificados pueden contener ingredientes nocivos que representan riesgos para la salud, lo que aumenta el escepticismo del consumidor hacia la compra de productos capilares. El auge de las plataformas de comercio electrónico ha dificultado la detección y el control de la distribución de productos falsificados. Estos factores, en conjunto, impiden la expansión del mercado al disminuir el volumen de ventas y comprometer las iniciativas para mantener los estándares de calidad de los productos y la protección del consumidor en el mercado suizo del cuidado capilar.
Cumplimiento estricto de normas y seguridad
Los estrictos requisitos de seguridad y cumplimiento normativo limitan el mercado del cuidado capilar. La industria debe adherirse a regulaciones integrales, incluyendo la Ordenanza Suiza de Productos Químicos revisada y la próxima Ordenanza de Envases. Estas regulaciones establecen estándares específicos para la formulación de productos, la seguridad de los ingredientes, el envasado, el etiquetado y el impacto ambiental. Si bien estas medidas protegen a los consumidores y promueven la sostenibilidad, aumentan los costos de desarrollo de productos y complican los procesos de entrada al mercado. Las empresas nuevas y más pequeñas enfrentan desafíos significativos para cumplir con los requisitos de cumplimiento, que implican una extensa documentación, pruebas y certificación. Los requisitos regulatorios pueden retrasar los lanzamientos de productos, reducir las capacidades de innovación y aumentar los costos operativos, lo que afecta los márgenes de ganancia. Las empresas también enfrentan riesgos como multas, retiradas de productos y daño a la reputación por incumplimiento. Estas exigencias regulatorias crean barreras de entrada al mercado y favorecen a las empresas establecidas con sistemas de cumplimiento existentes, lo que limita las oportunidades de crecimiento para nuevas marcas en el mercado suizo del cuidado capilar.
Análisis de segmento
Por tipo de producto: Champú Dominance Faces Styling Innovation
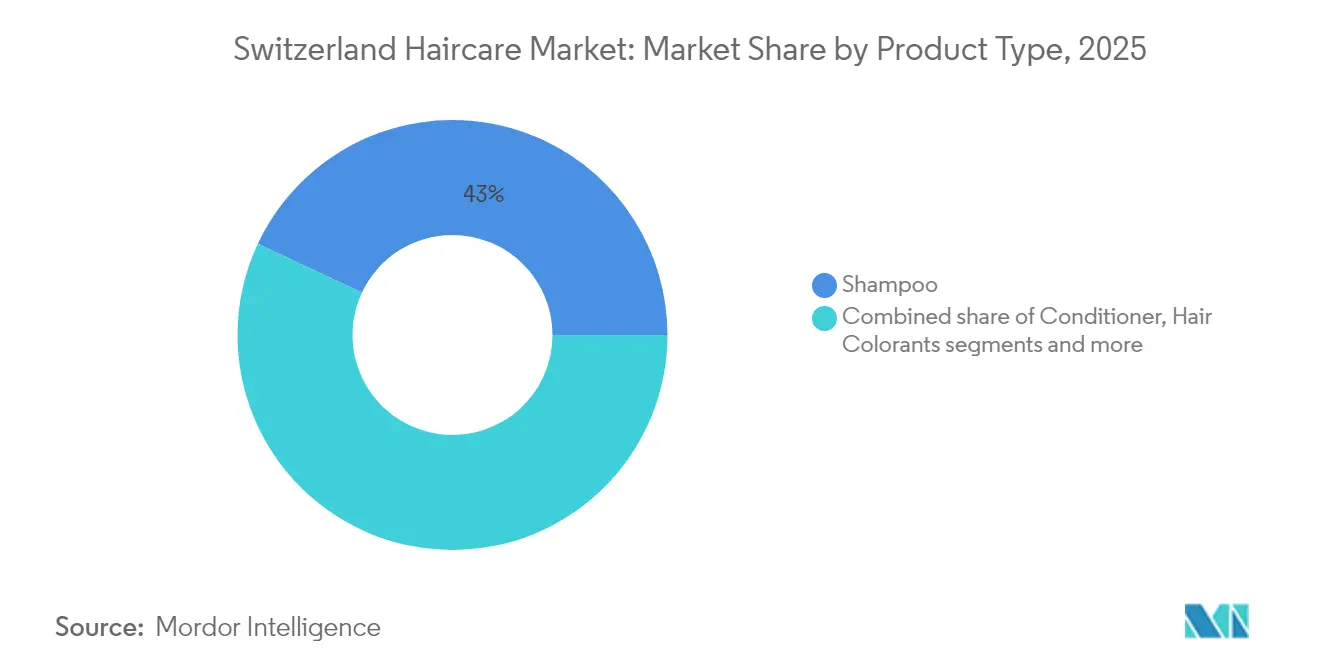
En 2025, el champú ocupó la mayor cuota de mercado en el mercado suizo del cuidado capilar, con un 43.02 %. Esta importante cuota refleja su papel esencial en la rutina diaria de cuidado capilar, principalmente para limpiar el cabello y eliminar la suciedad, el exceso de grasa y las impurezas. La fortaleza de este segmento reside en las mejoras continuas en las formulaciones, que potencian la salud capilar mediante la inclusión de vitaminas, extractos botánicos y aceites para el crecimiento capilar y la salud del cuero cabelludo. La disponibilidad de diversas variantes para diferentes tipos de cabello y necesidades, incluyendo opciones herbales y orgánicas, mantiene una demanda constante. El uso diario generalizado de champús en todos los segmentos de consumo refuerza su posición en el mercado.
Se prevé que los productos de peinado en el mercado suizo del cuidado capilar crezcan a una tasa de crecimiento anual compuesta (TCAC) del 5.1 % hasta 2031. Este crecimiento se debe a la creciente atención de los consumidores a la estética capilar y el cuidado personal. La expansión del mercado se ve impulsada por la demanda de productos que ofrecen fijación duradera, protección térmica y beneficios nutritivos. Las redes sociales, las tendencias de moda y la influencia de las celebridades impulsan una mayor adopción de productos. El crecimiento del segmento se ve respaldado además por su diversa gama de productos, que incluye geles, sprays, mousses y sérums para diversos tipos de cabello y necesidades de peinado. Esta trayectoria de crecimiento indica una transición del mercado desde el cuidado capilar básico hacia el peinado y la personalización.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por categoría: Aceleración de la prima en medio de la estabilidad del mercado masivo
Los productos de consumo masivo dominaron el mercado suizo de cuidado capilar en 2025 con una cuota de mercado del 69.55%, satisfaciendo las necesidades diarias de cuidado capilar de una amplia base de consumidores. Este dominio se debe a su asequibilidad y amplia disponibilidad, lo que los hace accesibles a consumidores de diversos grupos demográficos. Los productos de consumo masivo están fácilmente disponibles en los principales canales de venta, lo que facilita la compra y fortalece su presencia en el mercado. La funcionalidad y fiabilidad de los productos de consumo masivo atrae a los consumidores sensibles al precio que priorizan la relación calidad-precio. La innovación constante en el segmento de consumo masivo, incluyendo mejoras en las fórmulas que abordan problemas capilares comunes como la caspa, la sequedad y la caída del cabello, ayuda a mantener la fidelidad del consumidor y a atraer nuevos compradores. Las estrategias de marketing que priorizan la practicidad diaria y la sólida reputación de la marca contribuyen a la sólida posición de los productos de consumo masivo en el mercado suizo de cuidado capilar.
Se proyecta que los productos premium en el mercado suizo de cuidado capilar crecerán a una tasa de crecimiento anual compuesta (TCAC) del 6.18 % hasta 2031. Este crecimiento refleja la preferencia de los consumidores por soluciones especializadas y de alta calidad para el cuidado capilar que ofrecen beneficios que van más allá de la limpieza y el acondicionamiento básicos. La creciente demanda se debe a un mayor conocimiento de las fórmulas avanzadas con ingredientes naturales, orgánicos y con respaldo científico que promueven la salud capilar y abordan necesidades específicas como la reparación de daños, el antienvejecimiento y el cuidado del cuero cabelludo. El interés de los consumidores por rutinas de belleza personalizadas y experiencias premium de autocuidado impulsa la expansión del mercado de estos productos de alta gama. El segmento premium se beneficia de las innovaciones en envases sostenibles y ecológicos que atraen a los consumidores con conciencia ambiental.
Por tipo de ingrediente: Natural Surge desafía el dominio convencional
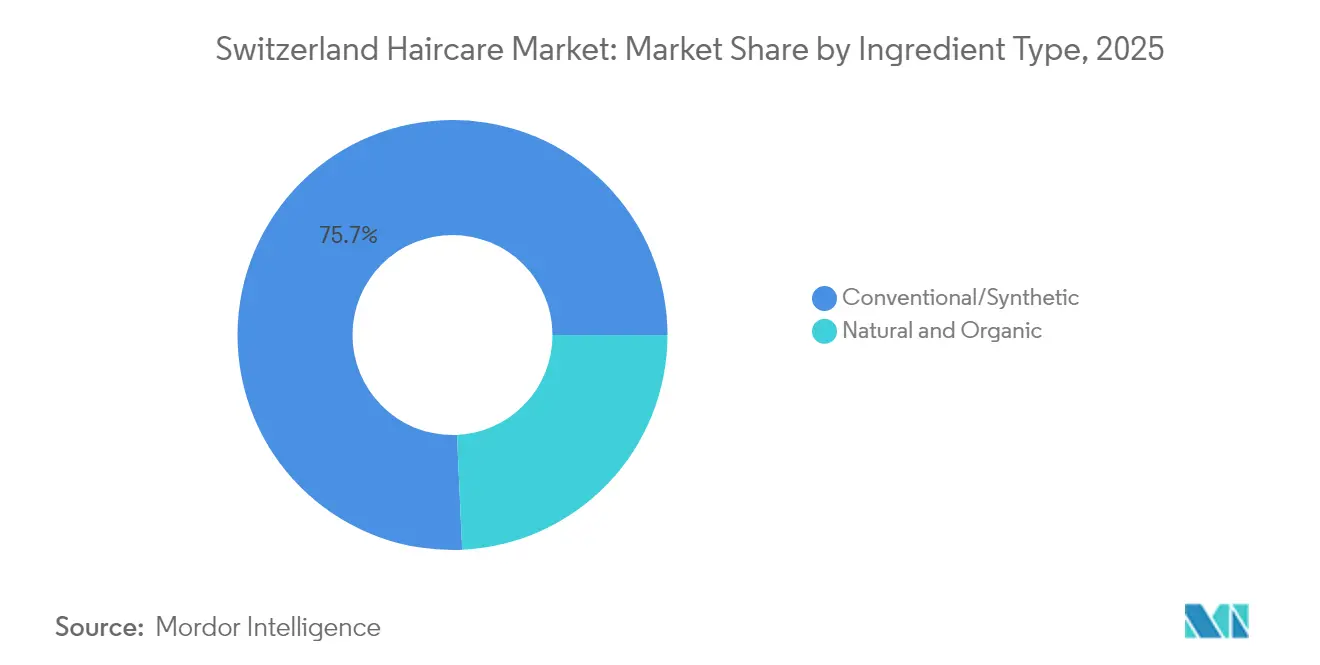
En 2025, los ingredientes convencionales y sintéticos dominaron el mercado con una cuota de mercado del 75.72 %. Estos ingredientes se mantienen vigentes gracias a su rendimiento y eficacia constantes en productos para el cuidado capilar. Las fórmulas convencionales y sintéticas ofrecen soluciones específicas para problemas capilares como el control de la caspa, el fortalecimiento capilar y la salud del cuero cabelludo, atrayendo a consumidores que priorizan resultados comprobados a precios competitivos. Su uso generalizado en todas las categorías de productos para el cuidado capilar se debe a su versatilidad y eficacia. La sólida infraestructura de fabricación y el cumplimiento normativo de los ingredientes sintéticos refuerzan aún más su posición en el mercado. En consecuencia, los productos convencionales y sintéticos mantienen su importante presencia en el mercado al ofrecer fiabilidad, asequibilidad y funcionalidad que satisfacen las necesidades del consumidor.
Las fórmulas naturales y orgánicas en el mercado del cuidado capilar están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 6.44 % hasta 2031, lo que indica una mayor preferencia de los consumidores por opciones de cuidado capilar limpias y respetuosas con el medio ambiente. Este crecimiento se debe a una mayor conciencia de los beneficios de los ingredientes naturales, como la reducción de la exposición a sustancias químicas, la mejora de la salud del cuero cabelludo y las prácticas de abastecimiento sostenible. Esta tendencia coincide con la creciente atención de los consumidores suizos al bienestar y la responsabilidad ambiental. Según la Federación Internacional de Movimientos de Agricultura Orgánica (IFOAM), Suiza registró una de las cuotas de ventas minoristas de productos orgánicos más altas entre los países europeos en 2023, representando los productos orgánicos el 11.6 % del total de las ventas minoristas. Esta importante presencia en el mercado orgánico demuestra la arraigada preferencia de los consumidores suizos por los productos naturales, lo que contribuye directamente al crecimiento de las fórmulas naturales y orgánicas para el cuidado capilar.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canal de distribución: la aceleración digital transforma el comercio minorista tradicional
En 2025, los supermercados e hipermercados dominaron la distribución de productos para el cuidado capilar con una cuota de mercado del 43.86 %. Estos grandes establecimientos ofrecen a los consumidores un amplio alcance y comodidad gracias a su experiencia de compra integral para artículos del hogar y el cuidado personal. Su liderazgo en el mercado se basa en estrategias de precios competitivos y promociones periódicas que atraen a los consumidores sensibles al precio. Estas tiendas ofrecen una amplia gama de marcas de cuidado capilar, tanto de consumo masivo como premium, que satisfacen las diversas necesidades de los consumidores. Su amplia presencia en zonas urbanas y suburbanas garantiza la accesibilidad y un flujo constante de clientes, manteniendo un volumen de ventas estable.
Las tiendas online en el mercado suizo de cuidado capilar están experimentando un crecimiento anual compuesto (CAGR) del 7.21 % hasta 2031, lo que indica un cambio fundamental en los patrones de compra de los consumidores. La Oficina Federal de Estadística de Suiza informa que, en 2023, el 82 % de las personas de entre 25 y 34 años realizó compras online, mientras que el 45 % de las de entre 65 y 74 años realizó actividades de comercio electrónico. Este crecimiento se debe a la comodidad, la amplia selección de productos y los precios competitivos de las plataformas online. La creciente alfabetización digital y la adopción de internet móvil en todos los grupos de edad siguen fortaleciendo el canal de venta online de productos para el cuidado capilar.
Análisis geográfico
El mercado suizo de cuidado capilar se beneficia del crecimiento poblacional concentrado en los cantones urbanos que rodean Zúrich y Ginebra. Las proyecciones demográficas indican crecimiento en otros centros urbanos como Lucerna, lo que contribuye a una creciente base de consumidores con mayor poder adquisitivo y un estilo de vida en constante evolución. Estos cantones urbanos funcionan como centros de consumo masivo y premium de productos para el cuidado capilar gracias a una mayor concienciación sobre las tendencias de cuidado personal y belleza. La alta densidad de población en estas zonas sustenta un sólido mercado de productos para el cuidado capilar.
La concentración regional impulsa el crecimiento de la densidad de salones y servicios profesionales de cuidado capilar, especialmente en los corredores urbanos que conectan las principales ciudades. El elevado número de salones y proveedores de servicios de belleza genera oportunidades para tratamientos especializados y categorías de productos premium mediante la interacción directa con el consumidor y las recomendaciones profesionales. La expansión de los canales profesionales incrementa la demanda de fórmulas avanzadas y marcas premium, desarrollando un sólido segmento de valor añadido junto con las ventas al mercado masivo.
Los cantones fronterizos se enfrentan a retos competitivos específicos debido a las compras transfronterizas, ya que más de la mitad de sus residentes compran en el extranjero con mayor frecuencia que la media nacional. Esto genera presión sobre los precios y pérdidas de ingresos para los minoristas nacionales de productos capilares. En respuesta, el gobierno suizo implementó en 2025 una política que redujo el límite de exención de impuestos para las compras transfronterizas. Esta medida busca minimizar la pérdida de ventas nacionales en los mercados extranjeros. Se espera que este cambio de política mejore las ventas de productos capilares en las regiones fronterizas al fomentar las compras locales, fortalecer la estabilidad del mercado nacional y mejorar las condiciones competitivas para los minoristas suizos en estos cantones.
Panorama regulatorio
En Suiza, los productos para el cuidado del cabello se regulan como cosméticos según la Ley de Alimentos (LMG; SR 817.0) y el Reglamento EDI sobre Productos Cosméticos (VKos; SR 817.023.31). La supervisión recae en la Oficina Federal de Seguridad Alimentaria y Veterinaria (BLV), mientras que las autoridades cantonales se encargan de su cumplimiento. Suiza armoniza en gran medida las restricciones sobre sustancias con el Reglamento (CE) n.º 1223/2009 de la UE sobre cosméticos, pero mantiene requisitos y excepciones específicos para ciertas sustancias reguladas. El etiquetado del producto debe estar disponible en al menos uno de los idiomas oficiales (alemán, francés o italiano), con la lista de ingredientes INCI.
El modelo de cumplimiento se basa en el autocontrol (Selbstkontrolle), por lo que la responsabilidad legal de la conformidad recae principalmente en el fabricante o importador, en lugar de en un proceso obligatorio de aprobación previa a la comercialización. Las empresas deben mantener un Expediente de Información del Producto (PIF) con un informe de seguridad firmado por un profesional cualificado, y la fabricación debe cumplir con los requisitos de higiene y calidad correspondientes a la norma ISO 22716 (GMP), incluso cuando la certificación formal no sea obligatoria. Para muchos productos que cumplen con la normativa de la UE, el principio de Cassis de Dijon puede reducir las barreras técnicas de entrada, pero las marcas aún deben gestionar las excepciones de seguridad específicas de Suiza y preparar la documentación local para las inspecciones y la vigilancia del mercado.
Panorama competitivo
El mercado suizo del cuidado capilar muestra una concentración moderada, con empresas internacionales como Beiersdorf AG, The Procter & Gamble Company, Henkel AG & Co. KGaA, Wella Company y L'Oréal SA manteniendo posiciones dominantes gracias a sus sólidas alianzas de distribución. Estas multinacionales utilizan extensas redes para mantener su liderazgo en el mercado. Mientras tanto, las empresas nacionales se centran en productos suizos y fórmulas especializadas para captar segmentos de mercado premium. La estructura del mercado equilibra la presencia global de marcas con la de actores locales que buscan la calidad en los consumidores.
La adopción de tecnología se ha convertido en un importante factor diferenciador competitivo en el mercado. Las principales marcas de cuidado capilar implementan tecnologías de realidad aumentada (RA) y realidad virtual (RV) para las pruebas de productos, lo que permite a los consumidores probarlos digitalmente antes de comprarlos. La personalización basada en IA permite a las marcas ofrecer recomendaciones personalizadas de cuidado capilar según las necesidades individuales del consumidor. Estas integraciones tecnológicas mejoran la fidelización y la fidelización de los clientes, ofreciendo a las empresas ventajas estratégicas para el crecimiento de su cuota de mercado.
La Ordenanza Suiza sobre Sustancias Químicas influye significativamente en la dinámica competitiva del mercado del cuidado capilar. Las empresas consolidadas con sólidos sistemas de cumplimiento normativo están mejor posicionadas para cumplir con los estrictos requisitos. La normativa exige una amplia documentación, protocolos de seguridad y estándares de sostenibilidad, lo que crea importantes barreras para los nuevos participantes en el mercado que carecen de la experiencia y la capacidad operativa necesarias. Estos requisitos regulatorios favorecen a las empresas consolidadas, fortaleciendo su posición en el mercado, a la vez que limitan las oportunidades de entrada de empresas más pequeñas o nuevas.
Líderes de la industria del cuidado capilar en Suiza
-
Beiersdorf AG
-
The Procter & Gamble Company
-
Henkel AG & Co. KGaA
-
Compañía Wella
-
L'Oreal SA
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Henkel AG & Co. KGaA anunció la finalización de la adquisición de la marca premium de cuidado capilar Olaplex tras obtener las aprobaciones regulatorias. Esta operación amplía el acceso de Henkel al posicionamiento de prestigio en el sector de la reparación capilar y puede aumentar la competitividad en los segmentos de cuidado capilar profesional y de alta gama, relevantes para Suiza.
- Abril de 2026: Henkel AG & Co. KGaA completó la adquisición de Not Your Mothers, incorporando una marca de cuidado y peinado del cabello a su cartera de marcas de consumo. Esta operación refuerza la presencia de Henkel en el sector del estilismo y amplía la cobertura de su cartera de productos, abarcando desde el segmento de precios más accesible hasta el premium, lo que se puede aprovechar a través de los canales de venta minorista y online en Suiza.
- Abril de 2024: Wella Company implementó la tecnología de moldeo multicapa para el empaque de su producto de coloración profesional Welloxon Perfect, lo que permitió reemplazar hasta un 70 % de plástico virgen con materiales reciclados posconsumo. Este cambio en el empaque refuerza la diferenciación vinculada a la sostenibilidad en los ecosistemas de salones de belleza y coloración profesional, en línea con las preferencias de los consumidores suizos por formatos respetuosos con el medio ambiente.
Alcance y metodología
El cuidado del cabello se compone de cinco tipos de productos que incluyen colorantes, laca para el cabello, acondicionador, gel para peinar, aceite para el cabello, champú, mousses, sueros, esmaltes, productos para retocar las raíces y accesorios. Los canales de distribución incluyen venta directa, hipermercados y cadenas minoristas, tiendas especializadas, comercio electrónico, salones de belleza, farmacias y otras tiendas a pequeña escala, etc. desenredantes orgánicos, sueros protectores y de peinado, y productos voluminizadores. Además, con los hombres en el país cada vez más conscientes de sus peinados, confían cada vez más en lacas para el cabello. Además, la mayoría de la población masculina en el país usa productos en laca para el cabello, para una apariencia más ligera y natural, al tiempo que ofrece un peinado de tendencia.
Por tipo de producto
| Champú |
| Acondicionador |
| Colorantes para el cabello |
| Productos de peinado |
| Otros tipos de productos |
Por categoría
| Productos premium |
| Productos en masa |
Por tipo de ingrediente
| Naturales y orgánicos |
| Convencional/Sintético |
Por canal de distribución
| Supermercados / Hipermercados |
| Tiendas de salud y belleza |
| Tiendas minoristas en línea |
| Otros Canales de Distribución |
| Por tipo de producto | Champú |
| Acondicionador | |
| Colorantes para el cabello | |
| Productos de peinado | |
| Otros tipos de productos | |
| Por categoría | Productos premium |
| Productos en masa | |
| Por tipo de ingrediente | Naturales y orgánicos |
| Convencional/Sintético | |
| Por canal de distribución | Supermercados / Hipermercados |
| Tiendas de salud y belleza | |
| Tiendas minoristas en línea | |
| Otros Canales de Distribución |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado del cuidado del cabello en Suiza en 2026?
Está valorada en 440.36 millones de dólares, con una proyección de crecimiento hasta alcanzar un máximo de 557.09 millones de dólares en 2031.
¿Qué producto lidera las ventas por categoría?
El champú representa el 43.02% del valor de 2025, manteniendo la primacía de la categoría.
¿Cuál es el segmento de más rápido crecimiento por ingrediente?
Las formulaciones naturales y orgánicas se expandirán a una CAGR del 6.44 % hasta 2031.
¿Qué canal de ventas está creciendo más rápido?
Se proyecta que las tiendas minoristas en línea registren una CAGR del 7.21 %, superando a todos los canales físicos.


