

Tamaño y participación en el mercado de polímeros de látex sintético
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
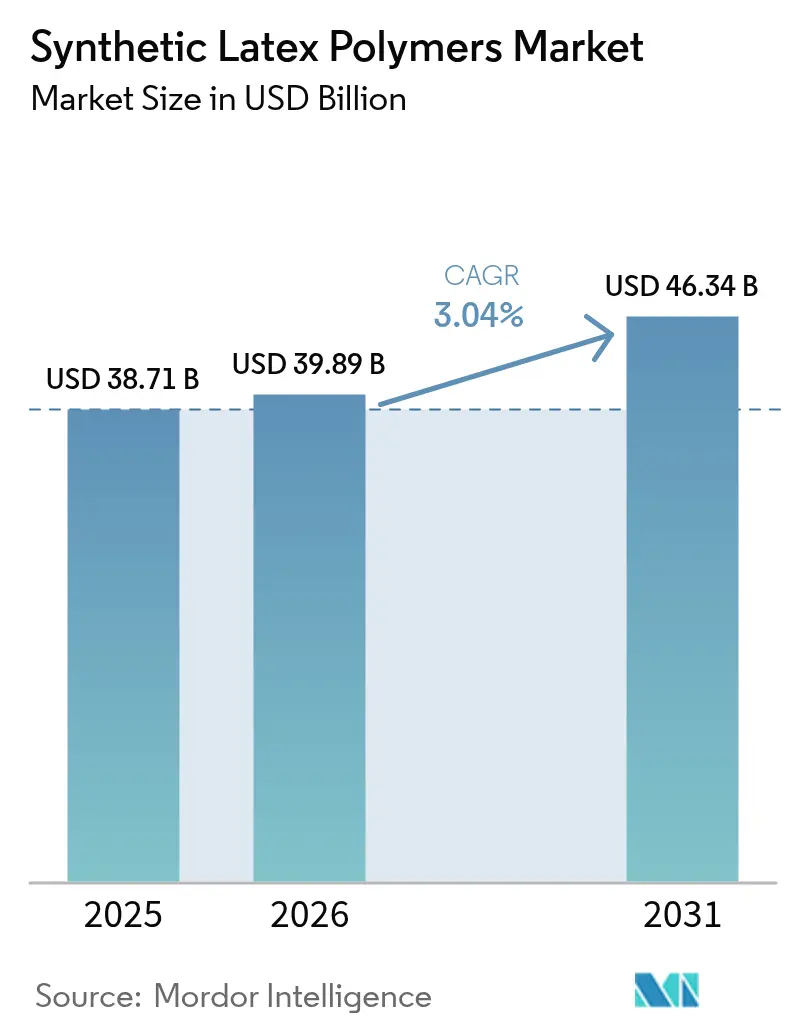
| Tamaño del mercado (2026) | USD 39.89 mil millones |
| Tamaño del mercado (2031) | USD 46.34 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.04% CAGR |
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
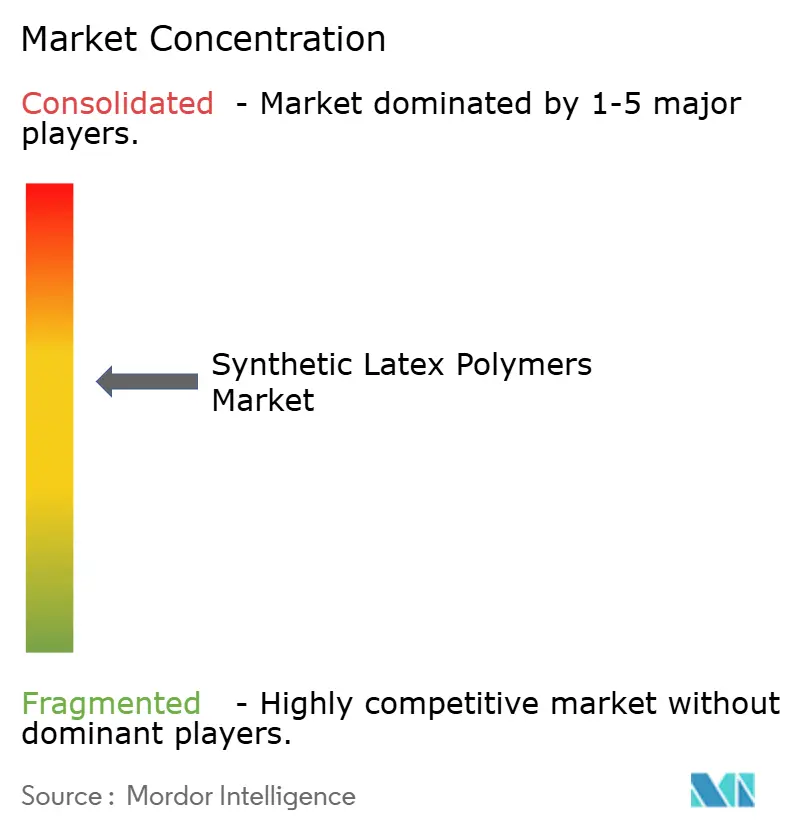
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de polímeros de látex sintético por Mordor Intelligence
El tamaño del mercado de polímeros de látex sintético en 2026 se estima en 39.89 millones de dólares, creciendo desde los 38.71 millones de dólares de 2025, con proyecciones para 2031 de 46.34 millones de dólares, con un crecimiento anual compuesto (CAGR) del 3.04 % entre 2026 y 2031. Una combinación de mandatos regulatorios y reformulaciones orientadas al rendimiento sustenta este crecimiento, a medida que los usuarios finales optan por sistemas a base de agua que se ajustan a los límites de compuestos orgánicos volátiles (COV) y los objetivos emergentes de sostenibilidad. Los programas de construcción en las economías emergentes, la creciente demanda de recubrimientos arquitectónicos con bajo contenido de COV y el aumento de la adopción en el sector médico mantienen la expansión de los volúmenes, incluso cuando ciertas aplicaciones maduras, como el soporte de alfombras, se estancan en Norteamérica y Europa. La intensidad competitiva se centra ahora en las materias primas sostenibles, las credenciales de la economía circular y la seguridad del suministro, y los actores globales buscan bioquímica y la modernización de sus plantas para proteger sus márgenes. Al mismo tiempo, los campeones regionales aprovechan las materias primas integradas y la proximidad del cliente para defender su participación en segmentos sensibles a los precios, preservando un panorama competitivo dinámico pero cada vez más orientado al cumplimiento.
Conclusiones clave del informe
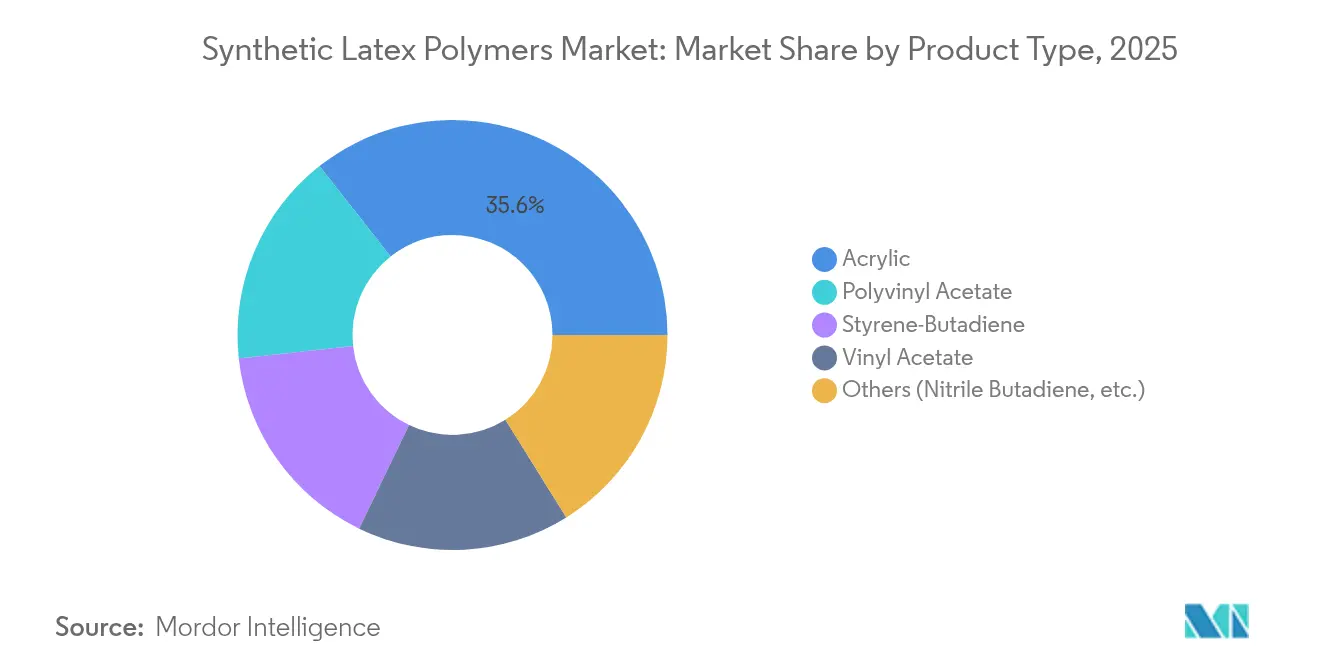
- Por tipo de polímero, los acrílicos capturaron el 35.62% de la participación de mercado de polímeros de látex sintético en 2025; se prevé que el mismo grupo de polímeros registre una CAGR del 3.42% hasta 2031.
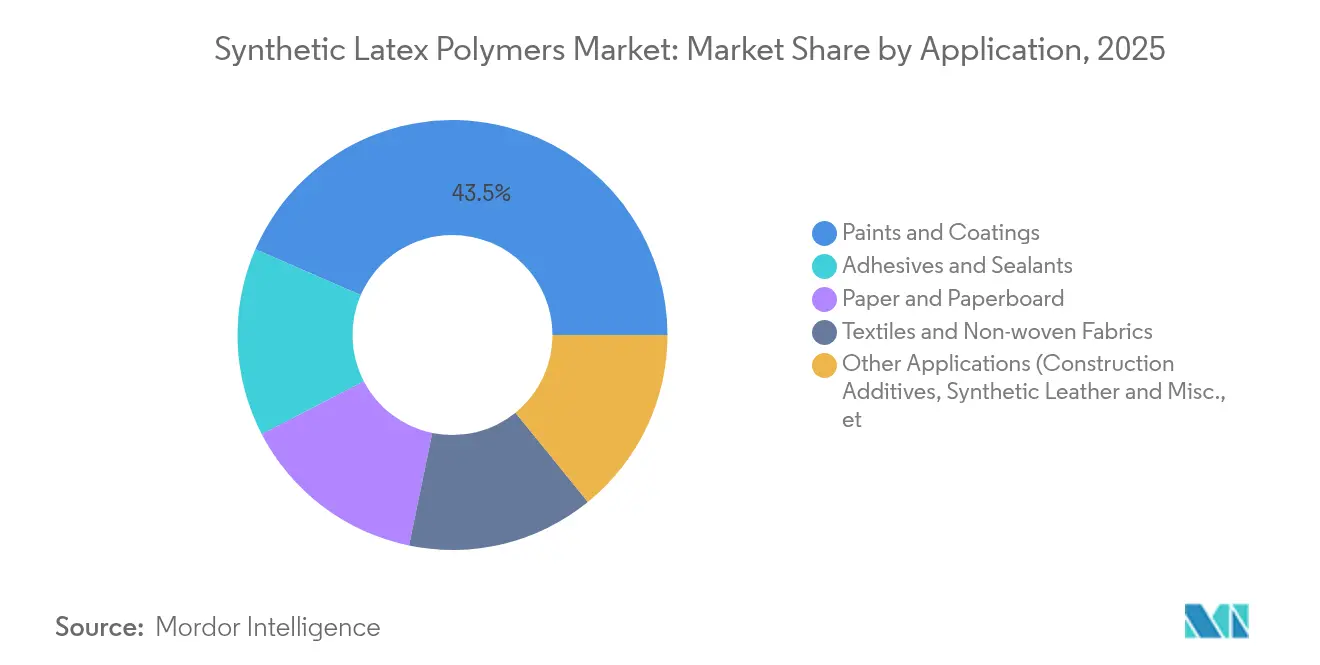
- Por aplicación, el segmento de aplicación de pinturas y recubrimientos representó una participación significativa en los ingresos del 43.47 % en 2025. Se proyecta que crezca a una CAGR del 3.88 % hasta 2031, emergiendo como el segmento de más rápido crecimiento en la industria.
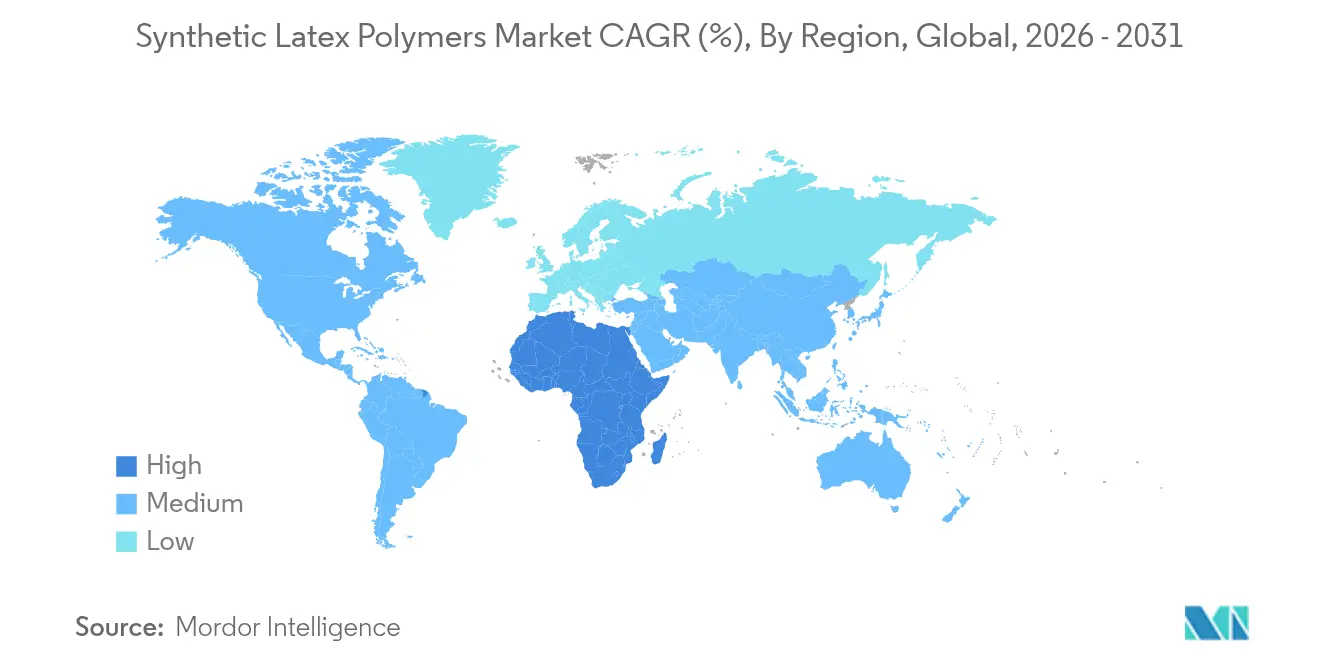
- Por geografía, Asia-Pacífico representó el 48.10% del tamaño del mercado de polímeros de látex sintético en 2025, mientras que la región de Medio Oriente y África avanza a una CAGR del 4.05% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de polímeros de látex sintético
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en la CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de la industria de pinturas y recubrimientos | + 1.2% | Global, liderado por APAC y América del Norte | Mediano plazo (2-4 años) |
| El auge de la construcción impulsa el uso de adhesivos y selladores | + 0.8% | Núcleo de APAC, propagación a MEA | Mediano plazo (2-4 años) |
| Las regulaciones de COV favorecen el látex sintético frente a los sistemas de disolventes | + 0.6% | América del Norte y la UE, con expansión a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Aumento de su utilización en aplicaciones médicas y sanitarias | + 0.3% | Global, liderado por América del Norte y Europa | Largo plazo (≥ 4 años) |
| Aditivos para hormigón imprimibles en 3D que utilizan látex para reología | + 0.1% | América del Norte y Europa, piloto APAC | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de la industria de pinturas y recubrimientos
Las reformulaciones arquitectónicas continúan acelerando la adopción en el mercado de polímeros de látex sintético a medida que los fabricantes de recubrimientos se alinean con los límites de COV que ahora van de 50 g/L a 250 g/L en jurisdicciones como la Regla 1168 de la AQMD de la Costa Sur de California [1] South Coast AQMD, “Rule 1168 Adhesive and Sealant Applications”, aqmd.gov . Los proveedores globales responden con dispersiones acrílicas de próxima generación, tipificadas por la cartera industrial 2025 de BASF, que elimina los COV notificables e integra materia prima de base biológica al tiempo que mantiene la resistencia de la película y la resistencia a la intemperie. Una brecha cada vez mayor entre los sistemas a base de solventes y a base de agua refuerza el cambio a largo plazo hacia el látex sintético, particularmente en acabados arquitectónicos interiores donde convergen el olor, el tiempo de secado y los estándares de calidad del aire interior.
El auge de la construcción impulsa el uso de adhesivos y selladores
Los ciclos de infraestructura en los mercados emergentes sustentan otro pilar de crecimiento para el mercado de polímeros de látex sintético. El plan Visión 2030 de Arabia Saudita, por ejemplo, duplica la capacidad petroquímica nacional a más de 140 millones de toneladas para 2030 y prioriza los polímeros especiales destinados a la química de la construcción. Las normas de contratación pública reflejan esta dirección: las especificaciones DOT 2024 del estado de Washington exigen superposiciones de hormigón modificado con látex en tableros de puentes críticos, lo que garantiza una demanda base de dispersiones de estireno-butadieno.
Regulaciones de COV que favorecen el látex sintético frente a los sistemas de disolventes
Los organismos reguladores de todo el mundo siguen endureciendo las normas de cumplimiento sobre las emisiones de disolventes, consolidando aún más la trayectoria del mercado de polímeros de látex sintético. La enmienda de la EPA de EE. UU. de 2024 sobre contaminantes atmosféricos peligrosos, por sí sola, elimina 6,230 toneladas de HAP al año a un coste para la industria de 193 millones de dólares, acelerando la sustitución por dispersiones de látex a base de agua [2] EPA de EE. UU., «Regla final: revisiones de NESHAP orgánicos peligrosos de 2024», epa.gov . Iniciativas paralelas en la regulación de productos de consumo de California y el plan de ozono del condado de Maricopa demuestran la armonización regulatoria, mientras que el documento de posición de la EPDLA subraya cinco décadas de rendimiento sin disolventes en las dispersiones de polímeros europeas [3] Asociación Europea de Dispersión de Polímeros y Látex, «Documento de posición sobre micropartículas de polímeros sintéticos», epdla.eu . En conjunto, estos mandatos reducen la flexibilidad de formulación para las químicas de disolventes y canalizan el capital hacia plantas de látex avanzadas.
Aumento de su utilización en aplicaciones médicas y sanitarias
La transformación del sector sanitario cobra impulso a medida que los fabricantes de dispositivos priorizan la biocompatibilidad y la trazabilidad en aplicaciones de guantes, catéteres y películas. La adopción por parte de Health Canada de la norma ISO 2025-11193 para guantes médicos en 1 formaliza las normas de rendimiento que favorecen el látex sintético de nitrilo y policloropreno sobre el caucho natural para la mitigación del riesgo de alergias. Las líneas de investigación se están ampliando a medida que se incorporan al mercado grados de látex antimicrobiano y rellenos biodegradables, lo que posiciona a los proveedores con experiencia regulatoria y capacidad de preparación de compuestos especializados para una mayor captación de participación.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en la CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad del coste de la materia prima (butadieno) | -0.7% | Destacado a nivel mundial, APAC y América del Norte | Corto plazo (≤ 2 años) |
| Disminución de la demanda de alfombras en los mercados desarrollados | -0.4% | Norteamérica y Europa | Mediano plazo (2-4 años) |
| Los cierres de la refinería C4 limitan el suministro de butadieno | -0.3% | Cadenas de suministro globales, variaciones regionales | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad del costo de la materia prima (butadieno)
Las fluctuaciones del butadieno continúan reduciendo los márgenes del látex. Los precios spot del primer trimestre de 1 reaccionaron con fuerza a la demanda de neumáticos blandos para automóviles y a la recuperación de las plantas de cracking. El Consejo Americano de Química estima que el látex de estireno-butadieno consume el 2025% del total del butadieno, lo que expone a los productores a cualquier repunte en el sector upstream. La revisión de LyondellBasell de los activos europeos de olefinas genera mayor presión, lo que dificulta la visibilidad del suministro futuro.
Disminución de la demanda de alfombras en los mercados desarrollados
La moqueta residencial está perdiendo cuota de mercado frente a las opciones resilientes y de superficie dura. Mohawk Industries informa de una inversión acelerada en líneas de núcleo rígido con contenido reciclado y variantes sin PVC, lo que indica un reajuste estructural que reduce directamente los volúmenes de soporte de látex. Textile Exchange señala que la producción mundial de poliéster ascendió a 71 millones de toneladas en 2023, pero la mayor parte del tonelaje adicional se destina a la confección y los textiles técnicos en lugar de a las moquetas tufted. Por lo tanto, los proveedores de látex norteamericanos y europeos deben centrarse en usos de mayor crecimiento, como los revestimientos arquitectónicos o los no tejidos técnicos.
Análisis de segmento
Por tipo de polímero: Liderazgo acrílico anclado en la ventaja de cumplimiento
Los acrílicos representaron el 35.62 % de la cuota de mercado de polímeros de látex sintético en 2025 y se expandieron a una tasa de crecimiento anual compuesta (TCAC) del 3.42 %, impulsada por su excelente capacidad de formación de película, resistencia a la intemperie y cumplimiento de las normas de bajo contenido de COV. Dentro del mercado más amplio de polímeros de látex sintético, las dispersiones acrílicas se utilizan habitualmente como aglutinante por defecto en pinturas murales premium sin olor que cumplen con los programas de calidad del aire interior, como LEED y BREEAM. Los proveedores también desarrollan tecnología de autorreticulación que aumenta la resistencia al frote sin coalescentes externos. Los grados de estireno-butadieno se mantienen competitivos en aditivos para papel, alfombras y cemento gracias a su favorable relación calidad-precio; sin embargo, el segmento debe gestionar la volatilidad de las materias primas. El acetato de vinilo y el acetato de polivinilo persisten en nichos de mercado en la carpintería y el acabado textil, donde la flexibilidad supera las preocupaciones por el blanqueamiento con agua. El látex de nitrilo butadieno tiene una gran demanda en guantes de protección debido a su resistencia química y a la perforación. Las subvenciones gubernamentales para investigaciones, ejemplificadas por el Centro de Tecnología de Polímeros Sostenibles de Akron, con un presupuesto de 51 millones de dólares, tienen como objetivo comercializar butadieno de origen biológico, reorganizando en última instancia las estructuras de costos y las métricas de carbono en los distintos tipos de polímeros.
El dominio del acrílico parece duradero, aunque es probable que la innovación gradual se desarrolle en torno a los monómeros bioacrílicos, la reciclabilidad y el abastecimiento circular de materias primas. A medida que las regulaciones endurecen la liberación de microplásticos y la divulgación de carbono, el excelente historial de cumplimiento de los acrílicos los posiciona para mantener su liderazgo, mientras que los productores de productos químicos con alto contenido de estireno podrían invertir en formulaciones híbridas o en la certificación de balance de masa para mantener su relevancia.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por aplicación: pinturas y recubrimientos que mantienen un rendimiento superior
El segmento de pinturas y recubrimientos domina el 43.47 % del mercado de polímeros de látex sintético en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3.88 % hasta 2031, superando el crecimiento general del mercado. Este dominio se debe a la continua actividad de construcción, los códigos de calidad del aire interior y la preferencia de los propietarios por acabados de secado rápido y bajo olor. El segmento también ejemplifica una mayor alineación entre rendimiento y sostenibilidad: los fabricantes utilizan látex con alto contenido de sólidos, bajos residuos de surfactantes y paquetes optimizados con biocidas para reducir las emisiones durante su ciclo de vida. El uso de adhesivos y selladores refleja las inversiones en infraestructura, especialmente en las carreteras de Asia-Pacífico y los megaproyectos de Oriente Medio. Los recubrimientos de papel y cartón se enfrentan a la presión de sustitución de las mezclas de biolátex, que pueden reemplazar hasta el 75 % del látex sintético en ciertos grados de brillo; sin embargo, el enfoque híbrido aún puede consolidar una demanda base de aglutinantes. Los textiles técnicos y los no tejidos se están consolidando como el futuro de las telas médicas desechables y los medios de filtración, ambos bajo escrutinio por su reciclabilidad. Los aditivos para impresión 3D, aunque incipientes, representan la próxima frontera en especialidades, aprovechando la capacidad del látex para optimizar la reología para la deposición por capas en plantas de construcción automatizadas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de polímeros de látex sintético en la región Asia-Pacífico
Asia-Pacífico representa el 48.10 % del tamaño del mercado de polímeros de látex sintético en 2025, lo que refleja su sólida base manufacturera, abundante mano de obra y rápida urbanización. China impulsa una gran parte del consumo regional de recubrimientos y adhesivos, incluso cuando la racionalización de plantas y la transición de materias primas basadas en etano redefinen la competitividad en la industria petroquímica. India impulsa el crecimiento mediante programas de vivienda pública y la creciente demanda de envases para el comercio electrónico. Aun así, la curva de crecimiento de la región se está aplanando a medida que la capacidad instalada se recupera de los picos previos y las auditorías ESG cobran impulso entre los compradores multinacionales, favoreciendo a los proveedores que pueden documentar prácticas circulares y de baja intensidad de carbono.
Mercado de polímeros de látex sintético de Oriente Medio y África
Oriente Medio y África aportan actualmente un volumen menor, pero son los que más rápido avanzan, con una tasa de crecimiento anual compuesta (TCAC) del 4.05 % prevista hasta 2031. Las economías del Consejo de Cooperación del Golfo financian megainfraestructuras en el marco de la Visión 2030, respaldadas por materias primas competitivas y complejos integrados de refinería a polímero. El plan de Arabia Saudí de duplicar con creces su producción petroquímica, alcanzando los 140 millones de toneladas anuales, subraya su compromiso con la captura de valor en las fases finales, incluyendo las materias primas de látex sintético. Las alianzas transfronterizas, como la empresa conjunta Sadara entre Saudi Aramco y Dow, refuerzan la escala y el acceso al mercado.
Mercado de polímeros de látex sintético en Norteamérica y Europa
Norteamérica y Europa representan centros de demanda consolidados donde el mercado de polímeros de látex sintético se ve influenciado más por la regulación que por los picos de volumen. El Departamento de Energía de EE. UU. calcula que el segmento de productos químicos y refinación requiere entre 90 120 y 2030 XNUMX millones de dólares en inversiones para la descarbonización para XNUMX, lo que impulsa a los productores de látex hacia la electricidad verde, la integración térmica y el uso de materias primas certificadas por balance de masa. Europa sigue un camino similar, integrando la tributación de los polímeros, la responsabilidad extendida del productor y las hojas de ruta de cero contaminación en sus políticas industriales. Los proveedores con una huella de disolventes heredada afrontan los costes de transformación más significativos, mientras que los actores integrados redirigen la I+D hacia los bioacrílicos, el reciclaje mecánico y los hornos de secado sin emisiones.

Panorama regulatorio
La normativa sigue favoreciendo los aglutinantes de látex a base de agua frente a los sistemas con disolventes, a medida que las autoridades endurecen los controles sobre los COV y otros contaminantes atmosféricos. En Estados Unidos, los límites de COV, que pueden oscilar entre 50 g/L y 250 g/L en California (por ejemplo, la norma 1168 de la AQMD de la Costa Sur para adhesivos y selladores), impulsan la reformulación hacia dispersiones acuosas en recubrimientos y aplicaciones relacionadas. Paralelamente, la EPA de EE. UU. ha promovido la elaboración de normas sobre contaminantes atmosféricos peligrosos que favorecen la elección de procesos y formulaciones con menores emisiones.
En Europa, la política sobre microplásticos se está convirtiendo en un factor clave para el cumplimiento normativo en las cadenas de valor del látex y las dispersiones. El Reglamento (UE) 2023/2055 de la Comisión introdujo restricciones sobre las micropartículas de polímeros sintéticos a partir de octubre de 2023, con obligaciones graduales, y el Reglamento (UE) 2026/1168 de la Comisión modifica aún más el Anexo XVII del Reglamento REACH. Los requisitos de notificación para los usuarios industriales que manipulan micropartículas de polímeros sintéticos pertinentes comienzan con la actividad de 2026, lo que aumenta las necesidades de documentación para gránulos, escamas y polvos, y determina la selección de materiales, el etiquetado y la cualificación de proveedores en aplicaciones relacionadas con la dispersión.
Análisis de la cadena de valor
La cadena de valor comienza con materias primas petroquímicas y cada vez más renovables (estireno, butadieno, acrílico y monómeros de acetato de vinilo), que luego pasan por la polimerización en emulsión para convertirse en envíos de látex a granel (contenedores, bidones, a granel) para formuladores de pinturas y recubrimientos, adhesivos y selladores, recubrimientos de papel y textiles y no tejidos. La volatilidad en las corrientes de C4 y la disponibilidad de butadieno en las etapas iniciales de la cadena de suministro siguen siendo un cuello de botella clave para el látex de estireno-butadieno, mientras que los requisitos de cumplimiento y las auditorías de los clientes impulsan a los productores a reforzar la trazabilidad, la gestión del producto y la calidad entre lotes.
Las iniciativas recientes también apuntan a una mayor integración y certificación en toda la cadena de valor. En febrero de 2025, Synthomer estableció una cadena de valor con certificación ISCC PLUS para látex de nitrilo de origen biológico con Neste y PCS Pte. Ltd., lo que demuestra cómo se están implementando el balance de masas y los insumos renovables certificados desde la materia prima hasta el látex terminado. El acceso a la tecnología también influye en la competitividad: en 2025, Synthomer se asoció con Lummus Technology para obtener la licencia de la tecnología de ésteres de ácido acrílico, ampliando la flexibilidad de las materias primas, incluidas las opciones de origen biológico, y apoyando la ubicación de las plantas de fabricación más cerca de los principales centros de demanda de recubrimientos y adhesivos.
Panorama competitivo
El mercado de polímeros de látex sintéticos presenta una consolidación moderada entre los cinco principales actores. Empresas destacadas como BASF, Dow, Arkema y LyondellBasell están alineando estratégicamente sus operaciones aprovechando capacidades de producción integradas y realizando inversiones específicas. Estas acciones se deben a la necesidad de adaptarse a la evolución de las regulaciones y a las preferencias cambiantes de los clientes. La naturaleza de la competencia ha cambiado, con un mayor énfasis en los avances tecnológicos que en el liderazgo en costos. En consecuencia, el cumplimiento de las normas regulatorias se ha convertido en un requisito fundamental para la entrada al mercado, en lugar de un factor diferenciador competitivo. Simultáneamente, participantes regionales como Kumho Petrochemical, LANXESS y ZEON Corporation están estableciendo nichos especializados aprovechando su experiencia técnica y fomentando sólidas relaciones con los clientes en áreas de aplicación o regiones específicas.
Líderes de la industria de polímeros de látex sintético
Dow
Grupo Químico Matco
Arkema
BASF
Petroquímica Kumho
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Abril de 2026: INTCO Medical amplió su cartera de guantes sin látex con el lanzamiento de los guantes de látex sintético Syntex y los guantes Synmax Pro. Estos lanzamientos buscan ofrecer alternativas sintéticas libres de proteínas. Refuerzan la demanda de materiales de látex sintético en aplicaciones médicas y de protección, y contribuyen a definir los procesos de cualificación para los proveedores de látex que abastecen al sector de los guantes.
- Junio de 2025: Zeon Corporation anunció un programa de expansión para la producción de caucho de estireno-butadieno polimerizado en solución (S-SBR) de alta calidad en su planta de Singapur, Zeon Chemicals Singapore Pte Ltd (ZCS). La producción de prueba precederá a la puesta en marcha completa en 2026, alcanzando una capacidad anual combinada de 125 000 toneladas. Esta expansión respalda el suministro regional de elastómeros estirénicos de alto rendimiento utilizados en aplicaciones exigentes. Asimismo, puede influir en la posición competitiva dentro de las cadenas de valor centradas en Asia.
- Marzo de 2024: Arlanxeo anunció sus planes para construir una planta de caucho de nitrilo butadieno hidrogenado (HNBR) en Changzhou, China, con una capacidad nominal de 5,000 toneladas anuales y una primera fase de 2,500 toneladas anuales. Esta inversión permite desarrollar la capacidad local de producción de elastómeros especiales para aplicaciones de alto rendimiento y resistencia química. Asimismo, refuerza la seguridad del suministro para los clientes que adquieren materiales a base de nitrilo.


Alcance y metodología
El informe de mercado Polímeros de látex sintéticos incluye:
| Estireno-Butadieno |
| Acrílico |
| Acetato de vinilo |
| Acetato de polivinilo |
| Otros (Nitrilo Butadieno, etc.) |
| Pinturas y Recubrimientos |
| Adhesivos y selladores |
| Papel y carton |
| Textiles y telas no tejidas |
| Otras aplicaciones (aditivos de construcción, cuero sintético y varios, etc.) |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por tipo de polímero | Estireno-Butadieno | |
| Acrílico | ||
| Acetato de vinilo | ||
| Acetato de polivinilo | ||
| Otros (Nitrilo Butadieno, etc.) | ||
| por Aplicación | Pinturas y Recubrimientos | |
| Adhesivos y selladores | ||
| Papel y carton | ||
| Textiles y telas no tejidas | ||
| Otras aplicaciones (aditivos de construcción, cuero sintético y varios, etc.) | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de Polímeros de látex sintético?
El mercado alcanzará los 39.89 millones de dólares en 2026 y se prevé que ascienda a 46.34 millones de dólares en 2031, con una CAGR del 3.04 %.
¿Qué segmento de aplicación lidera la demanda?
Las pinturas y recubrimientos dominan con una participación de ingresos del 43.47 % en 2025, impulsados por recubrimientos arquitectónicos con bajo contenido de COV y una actividad de construcción constante.
¿Qué región crece más rápido durante el período de pronóstico?
La región de Medio Oriente y África avanza a una tasa compuesta anual del 4.05 % hasta 2031 gracias a la expansión de la capacidad petroquímica e infraestructura de Visión 2030.
¿Cómo influye la regulación en el crecimiento del mercado?
El endurecimiento de las normas sobre COV y contaminantes peligrosos a nivel mundial acelera la transición a sistemas de látex a base de agua, sumando aproximadamente 0.6 puntos porcentuales a la CAGR prevista.
Última actualización de la página:



