

Tamaño y participación del mercado de inmunoterapia de células T
Visión general del mercado
| Periodo de estudio | 2019 - 2030 |
|---|---|
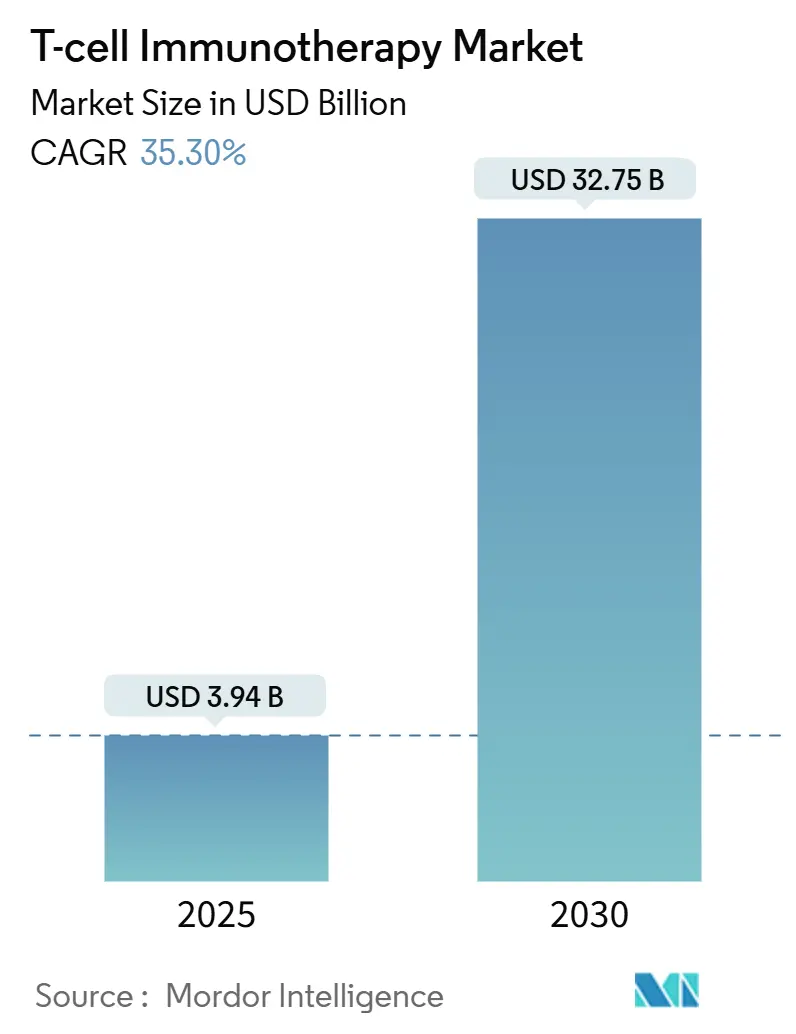
| Tamaño del mercado (2025) | USD 3.94 mil millones |
| Tamaño del mercado (2030) | USD 32.75 mil millones |
| Tasa de crecimiento (2025 - 2030) | 35.30% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de inmunoterapia de células T por Mordor Intelligence
El tamaño del mercado de la inmunoterapia con células T se situó en 3.94 millones de dólares en 2025 y se prevé que alcance los 32.75 millones de dólares para 2030, lo que se traduce en una tasa de crecimiento anual compuesta (TCAC) del 35.33 % durante dicho período. Esta expansión refleja la creciente adopción en oncología, las aprobaciones de líneas de tratamiento más tempranas y los programas piloto de reembolso acelerado que, en conjunto, amplían la elegibilidad de los pacientes. El impulso clínico se está trasladando más allá de las neoplasias malignas de células B a medida que las plataformas de ingeniería se incorporan a los entornos de tumores sólidos, mientras que la automatización mejora la reproducibilidad lote a lote y acorta los plazos de producción. La convergencia regulatoria entre la Administración de Alimentos y Medicamentos de EE. UU. (FDA) y la Agencia Europea de Medicamentos (EMA) reduce aún más la fricción en el desarrollo, y los contratos basados en el valor empiezan a atenuar las preocupaciones de los pagadores en torno a los precios de lista de seis cifras. La intensidad competitiva se está agudizando a medida que los fabricantes redoblan sus esfuerzos en las líneas de productos alogénicos, integran medidas de seguridad para la edición genética y consolidan su capacidad mediante reservas de CDMO a largo plazo. Todo ello posiciona al mercado de la inmunoterapia con células T para un crecimiento sostenido de dos dígitos.
Conclusiones clave del informe
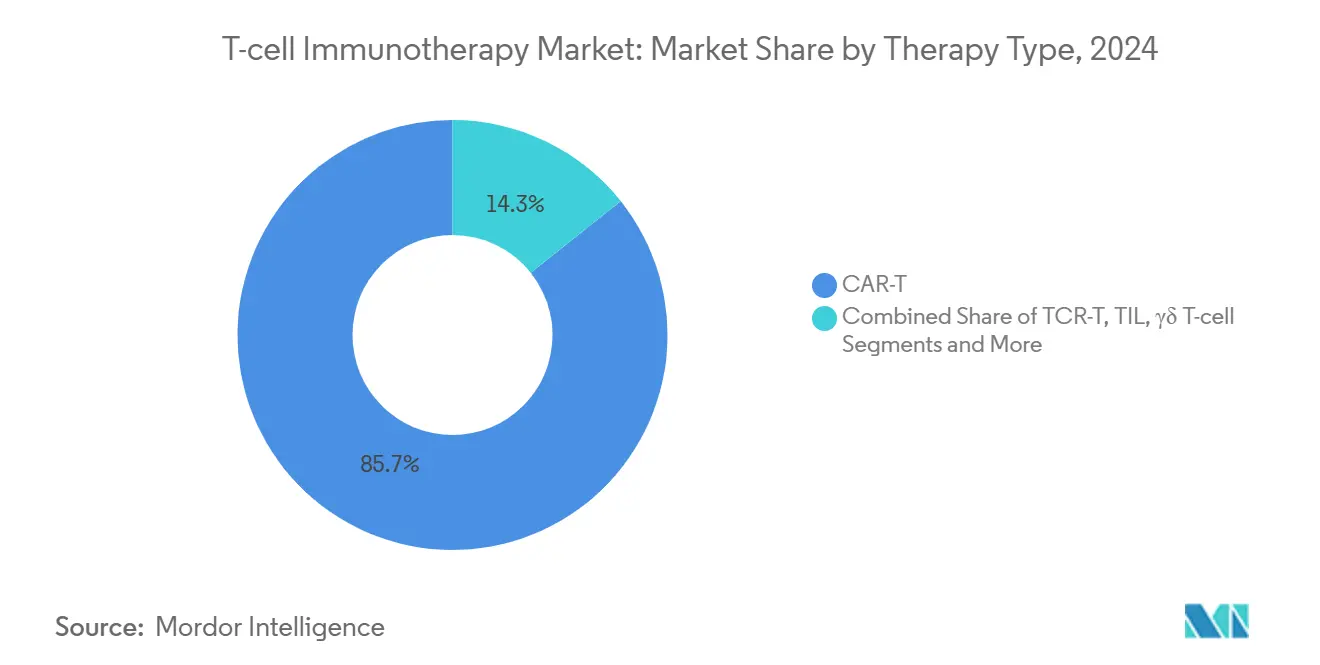
- Por tipo de terapia, las células T con receptor de antígeno quimérico representaron el 95.7% de la cuota de mercado de inmunoterapia con células T en 2024, mientras que las construcciones alogénicas avanzan a una CAGR del 32.6% entre 2025 y 2030.
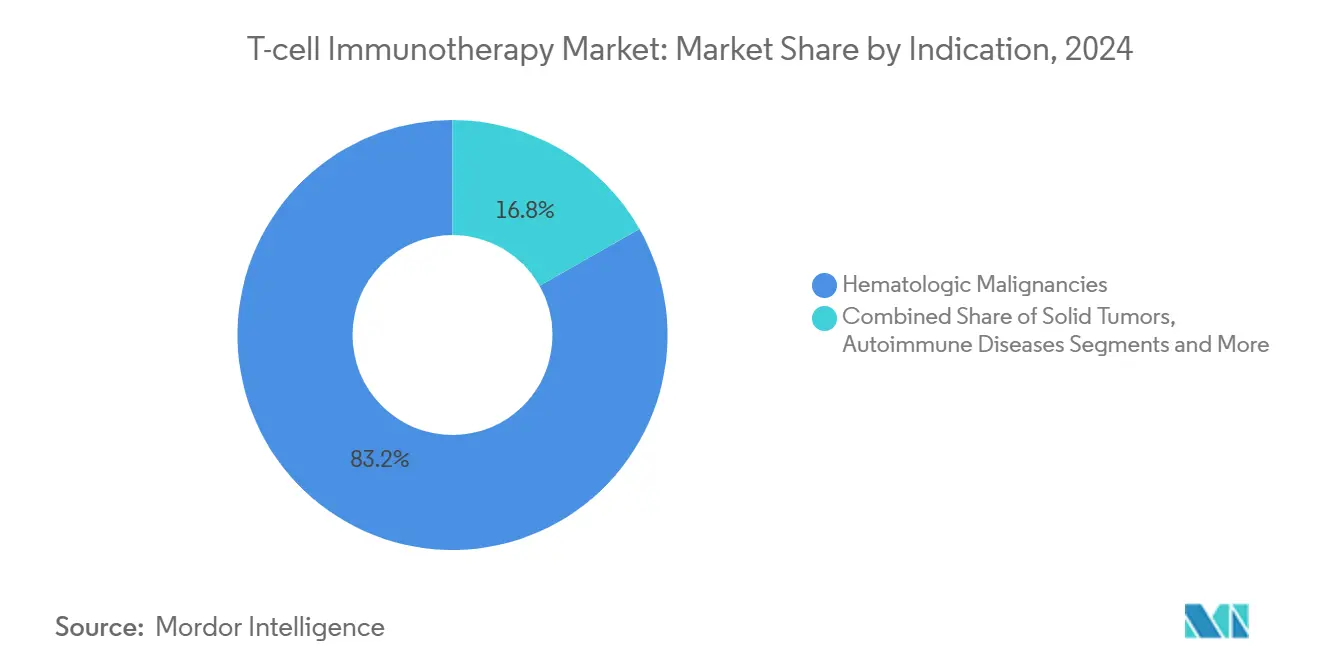
- Por indicación, los trastornos hematológicos representaron el 83.2% del tamaño del mercado de inmunoterapia con células T en 2024; los tumores sólidos están en camino de aumentar a una CAGR del 35.4% hasta 2030.
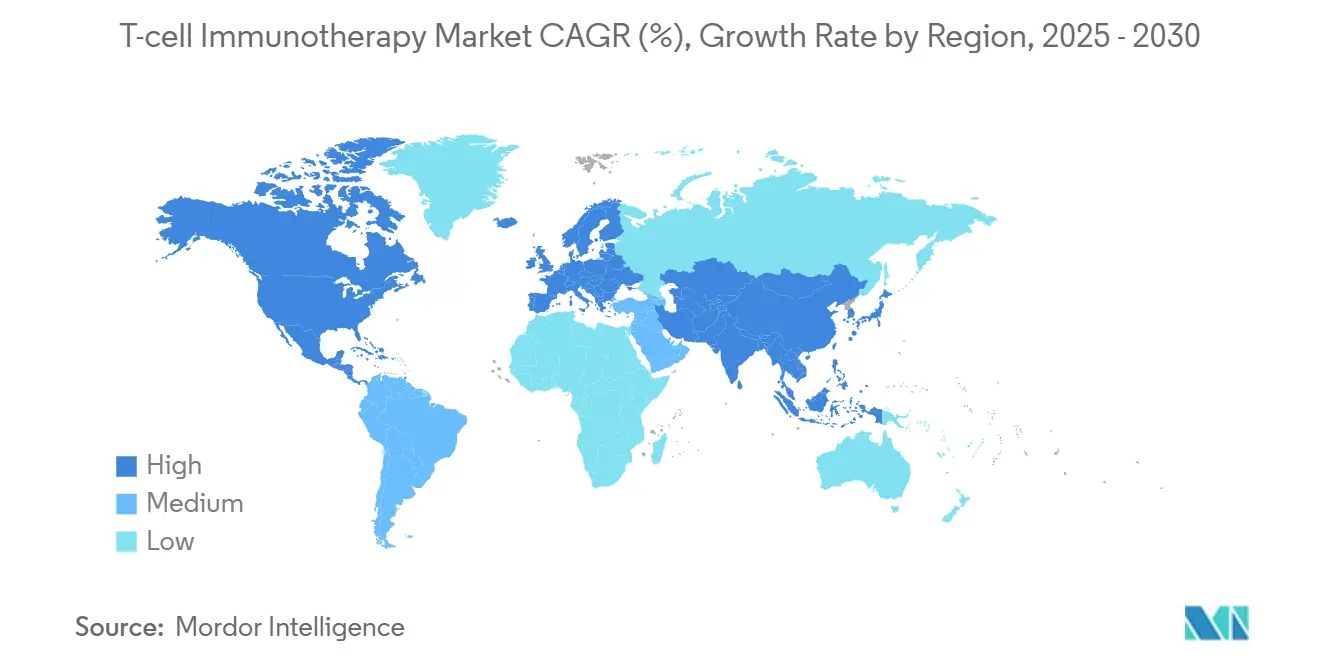
- Por geografía, América del Norte lideró con el 53.4% de la participación de mercado de inmunoterapia con células T en 2024, mientras que Asia-Pacífico está en condiciones de registrar una CAGR del 25.2% hasta 2030.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de inmunoterapia con células T
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente carga mundial de cáncer y envejecimiento de la población | + 8.20% | Global con mayor impacto en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Ampliación de indicaciones y extensiones de etiquetas para terapias con células T | + 6.80% | Liderado globalmente por la FDA y la EMA de EE. UU. | Mediano plazo (2-4 años) |
| Vías regulatorias favorables y programas de aprobación acelerada | + 5.40% | América del Norte y la UE se expanden hacia APAC | Corto plazo (≤ 2 años) |
| Aumentar la inversión en infraestructura de terapia celular y genética | + 4.90% | Global concentrado en EE.UU., China y Alemania | Mediano plazo (2-4 años) |
| Avances tecnológicos en ingeniería celular y automatización de la fabricación | + 3.80% | Globalmente liderado por centros estadounidenses y europeos | Mediano plazo (2-4 años) |
| Colaboraciones estratégicas entre las industrias farmacéutica, biotecnológica y académica | + 2.90% | Global concentrado en los principales mercados | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente carga mundial de cáncer y envejecimiento de la población
La incidencia del cáncer está aumentando más rápidamente en economías con infraestructura de ensayos limitada, dejando a grandes sectores de pacientes elegibles sin tratamiento a pesar de la sólida prueba de concepto clínica. [1] Stanley Hamilton, “Phase 1 Clinical Trials: Challenges and Opportunities in Latin America,” Journal of Immunotherapy and Precision Oncology, allenpress.com En Estados Unidos y Europa, las poblaciones que envejecen presentan desproporcionadamente neoplasias hematológicas que se alinean bien con objetivos CAR-T autólogos y alogénicos. China alberga la cohorte de pacientes oncológicos más grande del mundo y ya patrocina más de 300 ensayos CAR-T activos, catapultando al país a una posición de liderazgo junto con Estados Unidos. Los mercados latinoamericanos ilustran el desajuste entre la necesidad y el acceso, con un aumento proyectado del 66% en los casos de cáncer para 2040, pero solo el 4% de los ensayos oncológicos globales se realizan localmente. En todas las regiones, el persistente impulso demográfico garantiza una demanda continua de modalidades con intención curativa, lo que sustenta la trayectoria a largo plazo del mercado de la inmunoterapia con células T.
Ampliación de indicaciones y extensiones de etiquetas para terapias con células T
La FDA de EE. UU. aprobó afamitresgene autoleucel para el sarcoma sinovial metastásico en 2024, el primer producto de receptor de células T que rompió el techo de tumores sólidos. [2] Administración de Alimentos y Medicamentos de EE. UU., “La FDA elimina las estrategias de evaluación y mitigación de riesgos (REMS) para las inmunoterapias con células CAR-T autólogas”, fda.gov Las aprobaciones posteriores están tendiendo hacia líneas de terapia más tempranas, ampliando la población tratable en casi la mitad en comparación con las restricciones de líneas posteriores. Los programas en desarrollo dirigidos al lupus y otros trastornos autoinmunes muestran la versatilidad de la modalidad, señalando una futura diversificación más allá de la oncología. La presentación de IND de Allogene Therapeutics para ALLO-329 en la enfermedad autoinmune sistémica ejemplifica esta frontera. Los marcos armonizados ISO y GMP ahora guían la expansión de la etiqueta, asegurando que la vigilancia de seguridad se escale en sincronía con las nuevas indicaciones. En conjunto, estos factores amplían el mercado de la inmunoterapia con células T e intensifican la competencia por la ventaja de ser el primero en llegar a ámbitos de enfermedades no tradicionales.
Vías regulatorias favorables y programas de aprobación acelerada
El programa piloto CoGenT Global formaliza la colaboración interinstitucional, lo que agiliza los requisitos de presentación y reduce los ciclos de revisión, lo que beneficia a los patrocinadores que gestionan solicitudes multirregionales. Las designaciones RMAT y PRIME acortan los plazos de desarrollo clínico, mientras que la eliminación de REMS para productos autólogos en junio de 2025 reduce los gastos operativos de los centros de infusión, especialmente en entornos rurales. Los reguladores prevén entre 10 y 20 nuevas aprobaciones anuales para 2025, un volumen que consolida el mercado de la inmunoterapia con células T como uno de los segmentos de mayor crecimiento en la biofarmacia. En conjunto, estas políticas configuran un entorno regulatorio que fomenta la innovación y, al mismo tiempo, protege el bienestar del paciente, contribuyendo directamente a las proyecciones sostenidas de una tasa de crecimiento anual compuesto (TCAC) superior al XNUMX %.
Aumento de la inversión en infraestructura de terapia celular y genética
Bristol Myers Squibb cerró una reserva de capacidad de 380 millones de dólares con Cellares para aprovechar la plataforma Cell Shuttle, lo que pone de relieve la transición hacia sistemas automatizados y cerrados que reducen el riesgo de contaminación e impulsan la consistencia entre lotes. Mientras tanto, Gilead Sciences está en camino de cuadruplicar la producción de CAR-T para 2026, impulsada por ampliaciones estratégicas de instalaciones y suites modulares. Los biorreactores microfluídicos de alta densidad están impulsando la producción más allá de los cultivos estáticos tradicionales, reduciendo el coste de los productos y haciendo más sostenible la economía del mercado de la inmunoterapia con células T. Estas aportaciones de infraestructura abordan la escasez crónica de ranuras y acortan los intervalos entre venas, mejorando así la viabilidad comercial de los productos autólogos, a la vez que preparan el terreno para lanzamientos alogénicos escalables.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los altos costos del tratamiento y un panorama de reembolso incierto | -4.10% | La crisis global es más aguda en los mercados emergentes | Mediano plazo (2-4 años) |
| Cadenas de suministro de fabricación complejas y limitaciones de capacidad | -3.70% | Global se concentra en sitios especializados | Corto plazo (≤ 2 años) |
| Preocupaciones de seguridad, incluido el síndrome de liberación de citocinas y la neurotoxicidad | -2.80% | Global con enfoque regulatorio en EE. UU. y la UE | Largo plazo (≥ 4 años) |
| Presión competitiva de las modalidades de inmunoterapia alternativas | -2.20% | La globalización es más intensa en los mercados desarrollados | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Costos de tratamiento elevados y panorama de reembolso incierto
Los precios de lista que promedian USD 300,000-USD 4.25 millones por tratamiento dificultan la adopción tanto en los sistemas de salud públicos como privados. [3] IPG Health, “Million-Dollar Medicine: Insights on Payer Management of Cell and Gene Therapies,” ipghealth.com El modelo de acceso a terapia celular y génica de EE. UU. inicia acuerdos basados en resultados en 2025, pero la complejidad operativa y los requisitos de seguimiento de datos han ralentizado la adopción temprana. Europa anticipa gastos acumulados de EUR 28.5 millones (USD 31 millones) durante cinco años, lo que presiona los presupuestos y amplía las brechas de acceso transfronterizo. En China, el reembolso limitado hace que la mayoría de los pacientes dependan de sus ahorros personales, lo que ralentiza la conversión de la participación en ensayos clínicos a la terapia comercial. Al mismo tiempo, los programas piloto de precios basados en el valor y los planes de pago a plazos se muestran prometedores; la implementación generalizada depende de reformas políticas coordinadas.
Cadenas de suministro de fabricación complejas y limitaciones de capacidad
Los flujos de trabajo autólogos tardan de tres a cinco semanas desde la leucoféresis hasta la infusión, lo que obliga a los médicos a administrar quimioterapia puente que puede reducir el impacto terapéutico. Las CDMO aún tienen una utilización comercial inferior al 50%, lo que subraya el desequilibrio entre la demanda clínica y la capacidad industrial. El control de calidad multietapa, que incluye pruebas de micoplasma y esterilidad, prolonga los plazos de liberación y aumenta la probabilidad de fallos en los lotes. El transporte criogénico es logísticamente complejo, especialmente para envíos transcontinentales a países de ingresos bajos y medios. Si bien los sistemas descentralizados y automatizados prometen alivio, se requiere un capital sustancial y una armonización regulatoria.
Análisis de segmento
Por tipo de terapia: La terapia alogénica redefine el liderazgo de los CAR-T
Los productos CAR-T autólogos, como Kymriah y Yescarta, representaron una cuota de mercado combinada del 95.7 % en inmunoterapia con células T en 2024, consolidando el segmento con una alta durabilidad de la remisión en neoplasias malignas de células B. Se proyecta que el tamaño del mercado de inmunoterapia con células T para construcciones autólogas aumente a una tasa de crecimiento anual compuesto (TCAC) de aproximadamente el 32.6 %, aunque las limitaciones de fabricación limitan el crecimiento absoluto del volumen. Los enfoques CAR-T alogénicos ahora presentan una TCAC del 2030 % hasta 501, impulsados por plataformas de edición de base y CRISPR que neutralizan los problemas de injerto contra huésped. Los hospitales valoran estos lotes listos para usar por su disponibilidad inmediata, una característica que se alinea con los plazos de la oncología aguda. La evidencia clínica, como la tasa de respuesta general del 58 % de ALLO-XNUMX en el linfoma de células B grandes, demuestra la paridad de eficacia con sus homólogos autólogos.
La escalabilidad alogénica aborda los cuellos de botella que actualmente restringen las franjas horarias de infusión a una minoría de pacientes elegibles, especialmente fuera de los grandes centros urbanos. A medida que los biorreactores de sistema cerrado y las salas automatizadas de llenado y acabado entren en funcionamiento, se espera que los costos de fabricación por paciente disminuyan, lo que mejorará la base de clientes potenciales en el mercado de la inmunoterapia con células T. Los organismos reguladores se están adaptando a los paquetes de datos alogénicos, otorgando designaciones RMAT y similares que facilitan la comercialización. La innovación en interruptores de seguridad, como los genes suicidas y los dominios de dimerización inducidos por ligandos, refuerza la confianza de aseguradoras y médicos. En conjunto, estas tendencias posicionan a los productos alogénicos para recalibrar las jerarquías competitivas hacia la segunda mitad de la década.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por indicación: La fortaleza hematológica se une a las ventajas en tumores sólidos
Las neoplasias hematológicas mantuvieron el 83% de la cuota de mercado de la inmunoterapia con células T en 2024, impulsadas por antígenos validados como CD19, BCMA y CD22, que se traducen en resultados de fabricación predecibles y sólidas tasas de respuesta completa. Las aprobaciones tempranas en mieloma múltiple y linfoma difuso de células B grandes amplían el número total de pacientes y prolongan los beneficios en la duración del tratamiento. En consecuencia, el tamaño del mercado de la inmunoterapia con células T vinculado a los cánceres hematológicos sigue siendo la base de los ingresos para los flujos de caja a corto plazo.
Los tumores sólidos registran la trayectoria más rápida, con una tasa de crecimiento anual compuesta (TCAC) del 35.4 % hasta 2030, impulsada por la aprobación de Tecelra para el sarcoma sinovial y el auge de diseños de constructos que modulan el microambiente tumoral. Los CAR basados en nanocuerpos y las células T blindadas buscan desmantelar las barreras inmunosupresoras y mejorar el tránsito hacia matrices tumorales densas. Las señales tempranas positivas en el carcinoma de células renales y el glioblastoma respaldan la expansión de la cartera de productos, mientras que los métodos de administración local, como las infusiones en la arteria hepática, abordan los problemas de toxicidad localizada en el tumor. Las designaciones innovadoras en cánceres epiteliales raros aprovechan los incentivos para medicamentos huérfanos para acelerar el desarrollo, ampliando así la posible contribución de los tumores sólidos al mercado general de la inmunoterapia con células T para finales de la década.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado norteamericano de inmunoterapia con células T
Norteamérica conservó el 53.4 % de la cuota de mercado de la inmunoterapia con células T en 2024 gracias a las ágiles estructuras de revisión de la FDA, los pagos adicionales de Medicare y una densa red de centros de infusión certificados. La región también alberga la mayoría de las instalaciones con certificación GMP a escala comercial, lo que permite el abastecimiento nacional evitando retrasos aduaneros. Canadá y México aumentan su volumen mediante la participación en ensayos clínicos transfronterizos y programas de acceso temprano, aunque persiste la heterogeneidad en los reembolsos entre provincias y estados.
Mercado de inmunoterapia con células T en la región Asia-Pacífico
Asia-Pacífico muestra la tasa de crecimiento anual compuesta (TCAC) más rápida, del 25.2 %, impulsada por las políticas chinas de promoción de la innovación, más de 300 ensayos clínicos CAR-T activos y las aprobaciones provinciales que preceden a la inclusión en el listado nacional. La ley japonesa de medicina regenerativa acelerada reduce los plazos de revisión a menos de un año, mientras que Corea del Sur ofrece créditos fiscales para la implementación de las BPM. La aprobación de la India para el talicabtagene autoleucel, junto con los centros de fabricación público-privados, ilustra el potencial de los mercados emergentes para ampliar el mercado de la inmunoterapia con células T para las poblaciones de ingresos medios.
Mercado de inmunoterapia con células T en Europa y Sudamérica
Europa registra un crecimiento moderado en medio de la armonización de la EMA, pero se enfrenta a una adopción variable a nivel nacional; Francia alcanza una penetración de aproximadamente el 30% entre los casos hematológicos elegibles, en comparación con el 11% de Italia. La Coalición GoCART aborda la asequibilidad de forma integral mediante la descentralización de la producción entre centros académicos, un modelo que podría reducir los costos por dosis a la mitad. Mientras tanto, Brasil demuestra un modelo disruptivo de bajo costo a USD 35,000 por dosis, lo que destaca a Sudamérica como un futuro territorio clave para la expansión del acceso. En conjunto, estas narrativas regionales demuestran cómo la agilidad regulatoria, el ingenio en la fabricación y las innovaciones financieras interactúan para determinar la penetración geográfica del mercado de la inmunoterapia de células T.
Panorama competitivo
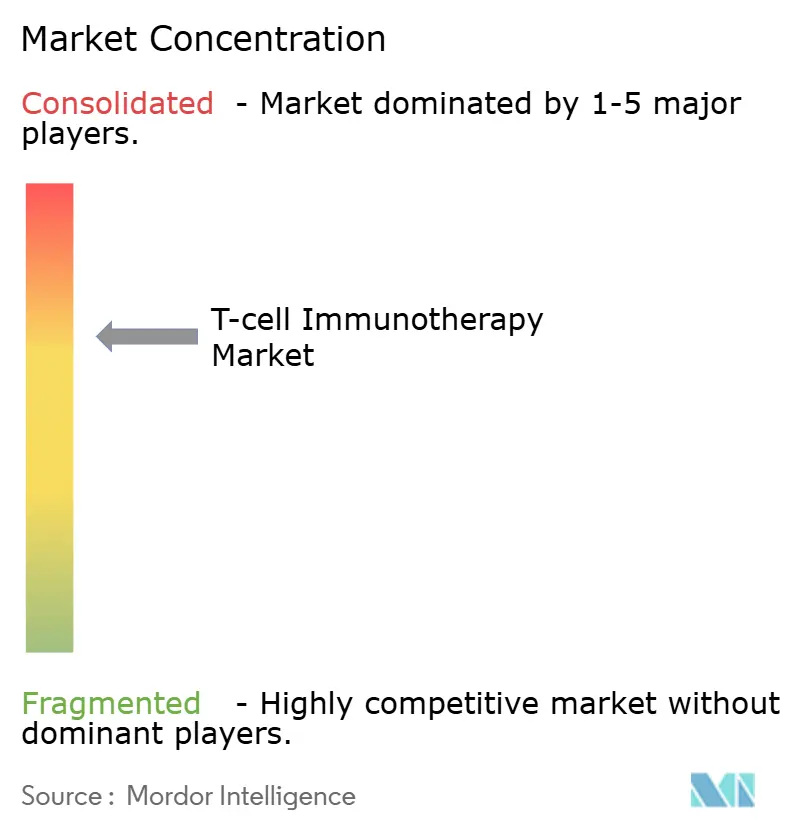
El mercado de inmunoterapia con células T muestra una concentración moderada, anclada en cinco multinacionales que controlan en conjunto más del 70% de los ingresos globales. Novartis aprovecha la ventaja de ser pionero con el medicamento multicéntrico de Kymriah, mientras que Yescarta de Gilead lidera con fuerza en volumen gracias a sus planes de ampliación de capacidad y a la expansión de su medicamento para el linfoma difuso de células B grandes. Breyanzi de Bristol-Myers Squibb gana terreno gracias a aprobaciones secuenciales y una modernización automatizada de la producción. En contraste, Carvykti de Johnson & Johnson es ahora el segundo mayor vendedor de CAR-T gracias a la solidez de los rigurosos datos de enfermedad mínima residual.
Los innovadores de mediana capitalización se centran en la disrupción alogénica; Allogene Therapeutics, CRISPR Therapeutics y Cellectis acumulan propiedad intelectual en edición genética y evasión inmunológica. Las grandes farmacéuticas apuestan por la inversión en acciones y acuerdos de opciones multimillonarios, como lo demuestran la inversión minoritaria de 200 millones de dólares de BioNTech en Autolus y la alianza histórica de 1.44 millones de dólares de AbbVie con Umoja. La industria manufacturera es el principal campo de batalla, con lanzaderas automatizadas y biorreactores de sistema cerrado que acortan los plazos de entrega y mejoran las tasas de éxito de los lotes. Las instituciones académicas, con exenciones hospitalarias, democratizan aún más el acceso al ofrecer productos basados en el coste que presionan los topes de precios comerciales. Estas dinámicas, en conjunto, agudizan la competitividad del mercado de la inmunoterapia con células T y catalizan la continua diversificación de la I+D.
Líderes de la industria de la inmunoterapia con células T
Novartis ag
Gilead Sciences
bristol myers squibb
Johnson & Johnson
Bioterapéutica Iovance
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2025: La FDA aprobó Aucatzyl (obecabtagene autoleucel) para adultos con leucemia linfoblástica aguda de células B recidivante/refractaria, logrando una tasa de remisión completa del 63%.
- Febrero de 2025: Cellectis informó datos positivos de la Fase 1 para UCART22 y UCART20x22, ambos recibiendo designaciones duales de medicamentos huérfanos.
- Febrero de 2024: BioNTech y Autolus dieron a conocer una colaboración CAR-T de 250 millones de dólares que incluye una inversión de capital de 200 millones de dólares.
Alcance del informe del mercado global de inmunoterapia de células T
| CAR-T |
| TCR-T |
| TIL |
| ?? Célula T |
| Otros (CAAR-T, MILs) |
| Neoplasias hematológicas |
| Tumores Sólidos |
| Enfermedades autoinmunes |
| Infecciones virales |
| Otros (cánceres raros) |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Resto de Asia y el Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por tipo de terapia | CAR-T | |
| TCR-T | ||
| TIL | ||
| ?? Célula T | ||
| Otros (CAAR-T, MILs) | ||
| Por indicación | Neoplasias hematológicas | |
| Tumores Sólidos | ||
| Enfermedades autoinmunes | ||
| Infecciones virales | ||
| Otros (cánceres raros) | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia y el Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Qué tan rápido se prevé que crecerá el mercado de inmunoterapia de células T hasta 2030?
Se proyecta que el mercado registre una CAGR del 35.33% y alcance los USD 32.75 mil millones en 2030.
¿Qué tipo de terapia genera ingresos comerciales actuales?
Los productos CAR-T autólogos dominan con una participación del 95.7%, pero las construcciones alogénicas son el subsegmento de más rápido crecimiento.
¿Qué región experimentará el mayor crecimiento?
Se espera que Asia-Pacífico se expanda a una CAGR del 25.2% a medida que China, Japón y Corea del Sur aceleran las aprobaciones y el desarrollo de capacidad.
¿Por qué los costos son un obstáculo tan importante para un acceso más amplio?
Los precios de lista que oscilan entre USD 300,000 y USD 4.25 millones presionan los presupuestos de los pagadores y los marcos de reembolso siguen siendo inconsistentes, en particular en los mercados emergentes.
¿Qué cuestiones de seguridad reciben el mayor escrutinio regulatorio?
El síndrome de liberación de citocinas y la neurotoxicidad siguen siendo preocupaciones importantes, lo que motiva una vigilancia posterior a la comercialización extendida y la preparación de UCI especializada.
¿Qué cambio tecnológico podría redefinir la economía manufacturera?
Los biorreactores automatizados de sistema cerrado y las plataformas alogénicas editadas genéticamente tienen como objetivo reducir los costos de producción y ofrecer disponibilidad inmediata.


