

Tamaño y participación del mercado de lubricantes de Taiwán
Visión general del mercado
| Periodo de estudio | 2019 - 2030 |
|---|---|
| Año base para la estimación | 2024 |
| Período de datos de pronóstico | 2025 - 2030 |
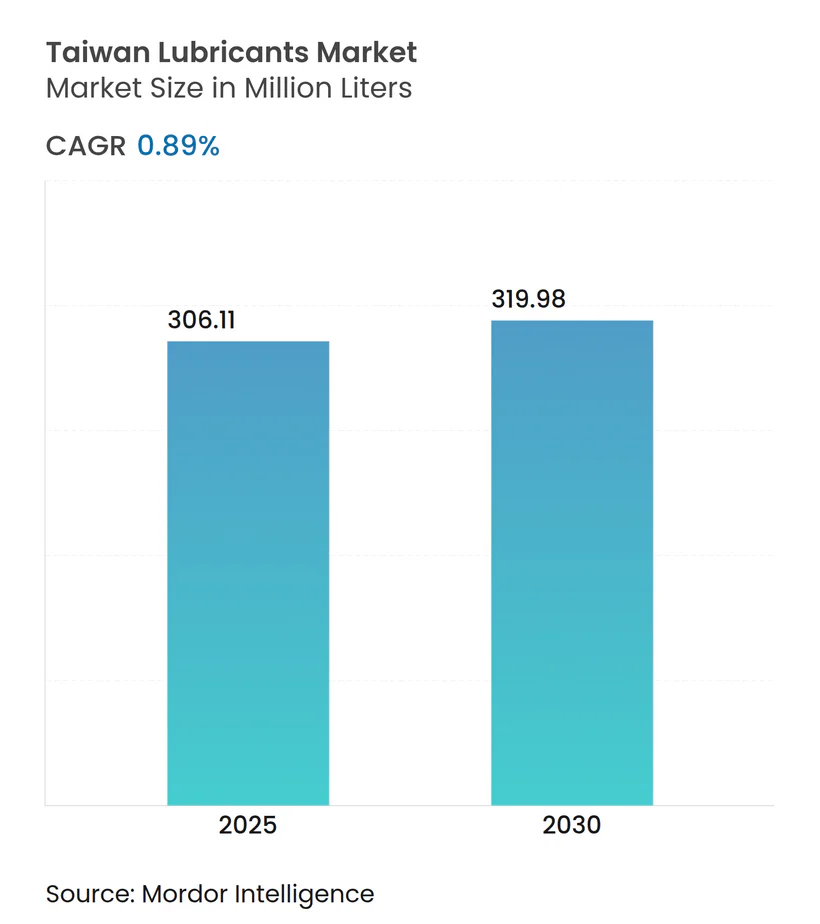
| Volumen de mercado (2025) | 306.11 millones de litros |
| Volumen de mercado (2030) | 319.98 millones de litros |
| Tasa de crecimiento (2025 - 2030) | 0.89% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de lubricantes de Taiwán por Mordor Intelligence
Se estima que el mercado de lubricantes de Taiwán alcanzará los 306.11 millones de litros en 2025 y los 319.98 millones de litros en 2030, con una tasa de crecimiento anual compuesta (TCAC) del 0.89 % durante el período de previsión (2025-2030). La fabricación de precisión, la instalación de parques eólicos marinos y las regulaciones de economía circular compensan la desaceleración de la demanda de aceites de motor tradicionales, vinculada a la eliminación gradual de los vehículos de combustión interna prevista por el gobierno para 2040. Si bien las formulaciones de aceite mineral siguen predominando, se observa una rápida adopción de opciones sintéticas y de base biológica, a medida que los fabricantes buscan mejorar la eficiencia energética, cumplir con las normativas sobre precios del carbono y superar las auditorías de sostenibilidad para los mercados de exportación. La intensidad competitiva se mantiene moderada, ya que las principales empresas nacionales, CPC Corporation Taiwan y Formosa Petrochemical, defienden su cuota de mercado frente a ENEOS, Shell y otros competidores especializados que se centran en aplicaciones de semiconductores y energías renovables.
Conclusiones clave del informe
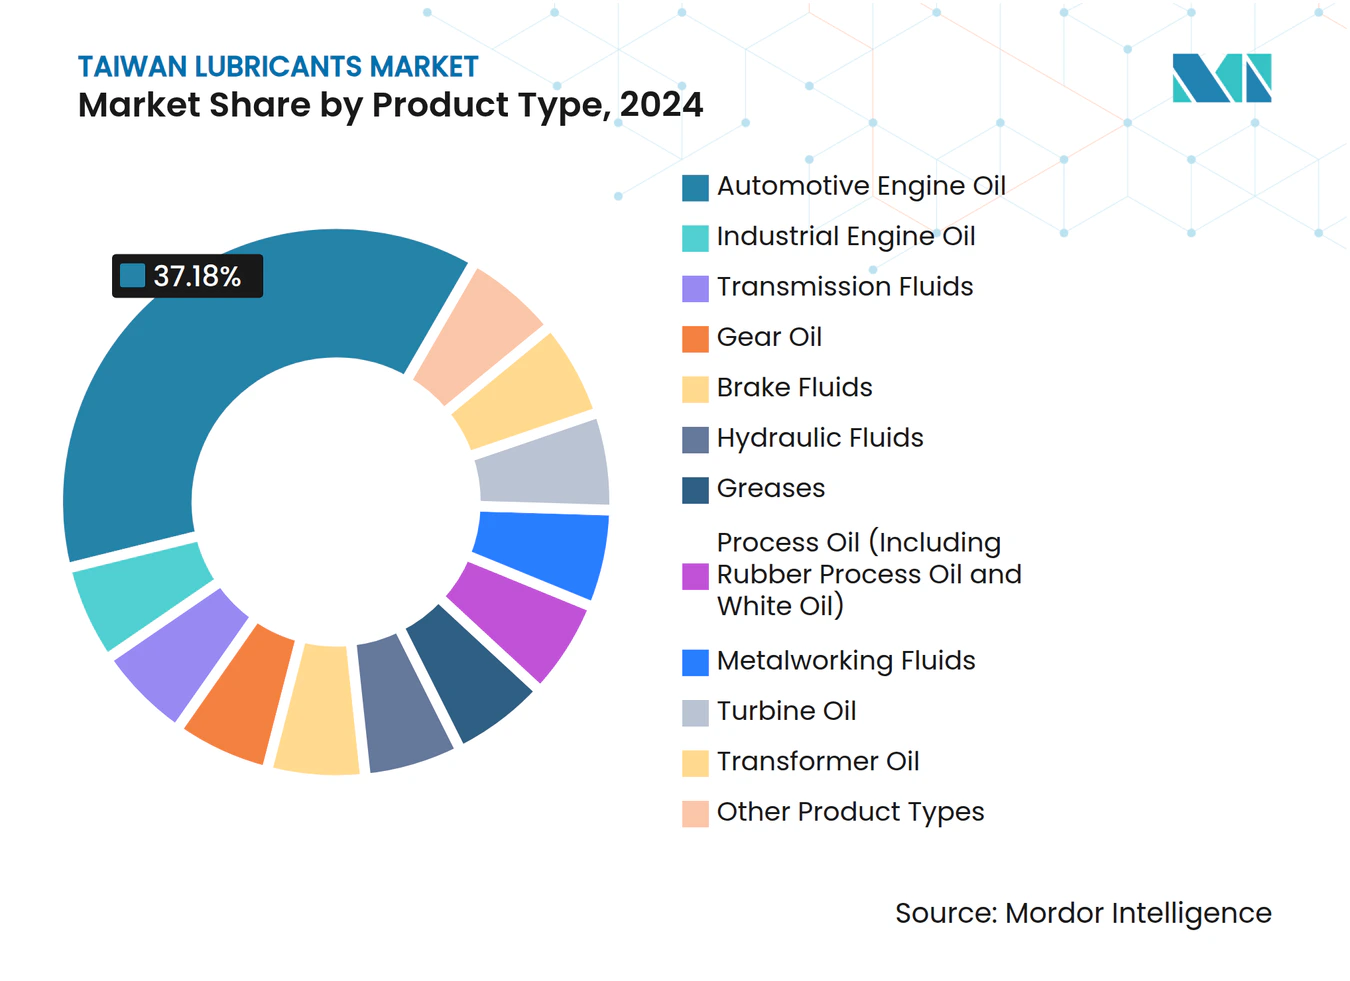
- Por tipo de producto, el aceite para motores de automóviles lideró con una cuota del 37.18% del mercado de lubricantes de Taiwán en 2024, mientras que se prevé que el aceite para motores industriales registre el crecimiento más rápido, con una tasa de crecimiento anual compuesto (TCAC) del 1.12% hasta 2030.
- Por usuario final, el segmento automotriz representó el 46.31% de la cuota de mercado de lubricantes de Taiwán en 2024, mientras que los usuarios industriales mostraron el mayor impulso de CAGR del 1.03% hasta 2030.
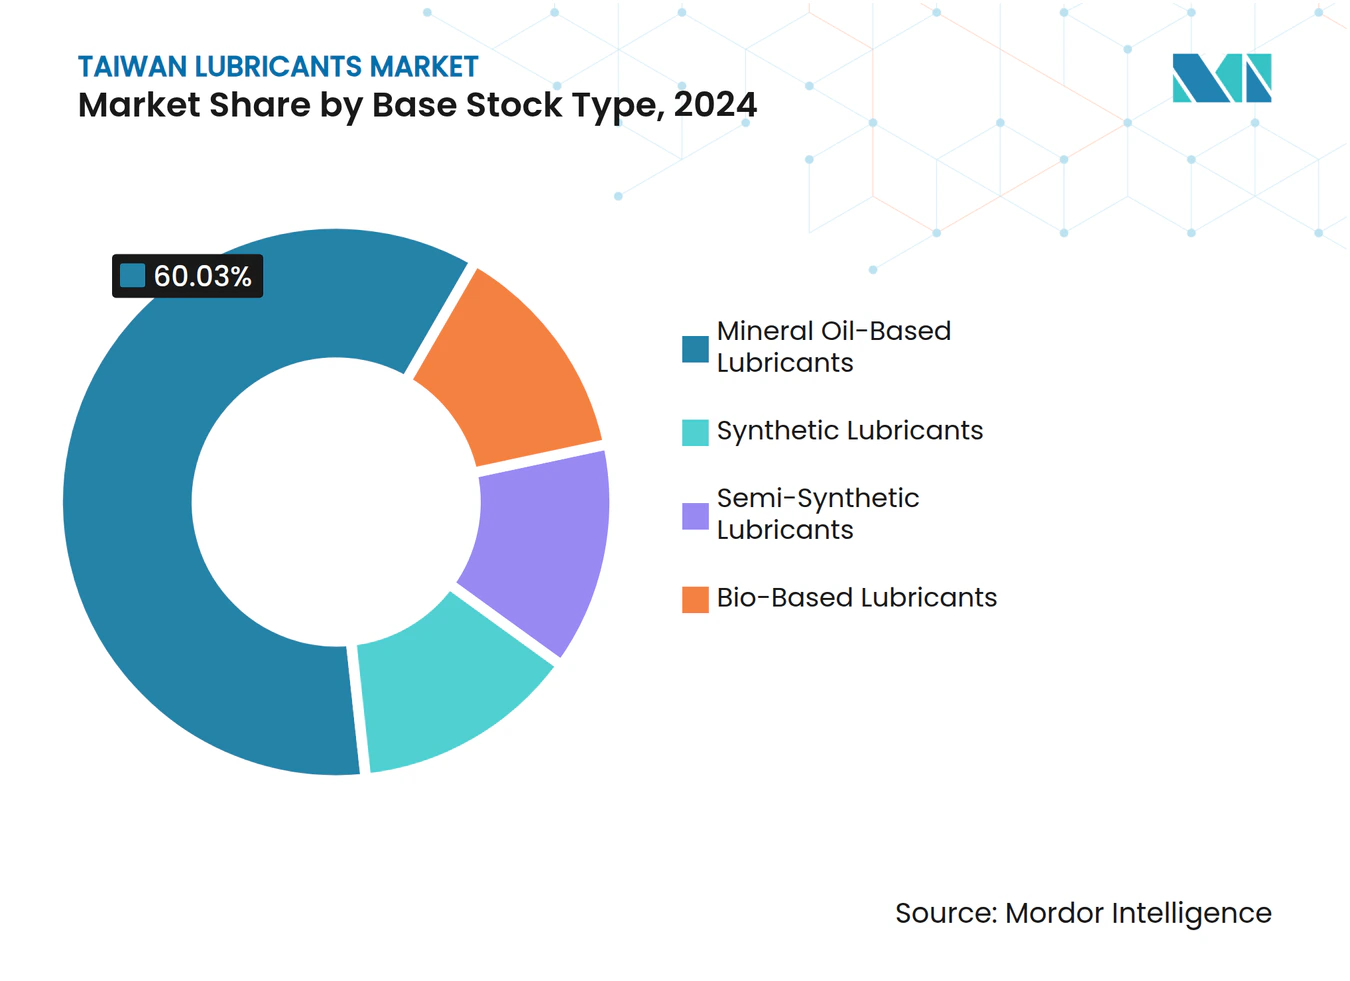
- En 2024, los aceites minerales, por tipo de base, representaron el 60.03% del mercado de lubricantes de Taiwán, mientras que las alternativas de base biológica avanzan a una tasa de crecimiento anual compuesta (TCAC) del 1.78%, impulsadas por las normativas sobre la reutilización de aceites usados.
Tendencias y perspectivas del mercado de lubricantes en Taiwán
Análisis del impacto del conductor
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Un mercado de repuestos automotrices estable respalda la demanda de aceite de motor | + 0.3% | Centros urbanos nacionales | Mediano plazo (2-4 años) |
| demanda del sector de fabricación avanzada y semiconductores | + 0.2% | Hsinchu, Taoyuan, Taichung | Largo plazo (≥ 4 años) |
| Creciente adopción de lubricantes sintéticos para precisión y eficiencia energética | + 0.2% | Taichung, Kaohsiung | Mediano plazo (2-4 años) |
| El Gobierno se centra en la fabricación ecológica para impulsar la adopción de productos de origen biológico | + 0.1% | Nacional | Largo plazo (≥ 4 años) |
| Desarrollo de parques eólicos marinos que requieren aceites especiales | + 0.1% | Changhua, Yunlin, Chiayi | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Un mercado de repuestos automotrices estable respalda la demanda de aceite para motores.
La red de Taiwán, con aproximadamente 2,500 estaciones de servicio, mantiene volúmenes predecibles de cambio de aceite, incluso cuando las ventas de autos nuevos se estancan [1] Shan-Loong Transportation Co. Ltd., “Red de estaciones de servicio y servicios de lubricantes”, shanloong.com.tw . Una flota de automóviles de pasajeros madura, productos con intervalos de cambio extendidos y un kilometraje constante de vehículos comerciales sustentan el consumo base. La electrificación de las motocicletas está erosionando los volúmenes de aceite para scooters; sin embargo, las flotas comerciales están compensando parte de esa disminución al adoptar formulaciones premium que extienden los intervalos de servicio. Los proveedores dependen de esta estabilidad del flujo de caja para financiar la investigación y el desarrollo orientados a las oportunidades posteriores a los motores de combustión interna. El mercado de repuestos, por lo tanto, sigue siendo un ancla a corto plazo mientras el sector se orienta hacia las aplicaciones de próxima generación.
El sector de la fabricación avanzada y los semiconductores impulsa el consumo de petróleo industrial.
Las fábricas de semiconductores de Taiwán requieren lubricantes ultrapuros que toleren rangos de temperatura reducidos para evitar paradas de línea. Las plantas de maquinaria de precisión en Taichung están implementando conjuntos de husillos de bolas de la Industria 4.0 con monitorización de lubricación en tiempo real de HIWIN, lo que impulsa la demanda de aceites compatibles con sensores. El corte de obleas con hilo de diamante reduce la cantidad de fluidos de corte, pero aumenta la necesidad de aceites refrigerantes de precisión. Por lo tanto, el crecimiento de la capacidad de producción de chips hasta 2030 mantiene un nicho de mercado para lubricantes industriales de alta especificación. Los proveedores capaces de garantizar un rendimiento libre de contaminación obtienen mayor poder de fijación de precios en este entorno.
Mayor adopción de lubricantes sintéticos para la precisión y la eficiencia energética de la maquinaria
Los fabricantes están trabajando para alcanzar el objetivo de cero emisiones netas de carbono de la isla para 2050, con un precio del carbono de 300 NTD por tonelada, vigente desde mayo de 2026, y están priorizando las formulaciones sintéticas que reducen las pérdidas por fricción. La empresa local de mezcla HAI LU JYA HE comercializa aceites de corte de nanoemulsión que reducen el consumo de energía y prolongan la vida útil de las herramientas, lo que ilustra la tendencia hacia productos químicos de valor añadido. Las plantas orientadas a la exportación deben documentar el ahorro de carbono para cumplir con las auditorías de la cadena de suministro europeas, lo que acelera el cambio de aceites minerales a sintéticos. La sensibilidad al costo de la energía, junto con las mejoras en el rendimiento, está ampliando el segmento premium de aceites sintéticos a pesar de los precios iniciales más elevados.
El gobierno se centra en la fabricación ecológica y promueve los lubricantes de base biológica.
Las regulaciones de residuos industriales desvían el 87% del aceite usado a flujos de reciclaje que alimentan la producción de biolubricantes, asegurando un suministro estable de materia prima y reduciendo las tarifas de eliminación [2] Ministerio de Medio Ambiente de Taiwán, “Regulaciones de reciclaje de aceite usado”, moenv.gov.tw . Las redes de recolección de residuos de servicios de alimentos y aceite de cocina agregan otra fuente renovable, convirtiendo un problema de eliminación en un insumo de economía circular. Los aceites de base biológica tienen dificultades en entornos de alta temperatura, pero sobresalen en aplicaciones hidráulicas y de engranajes, donde la biodegradabilidad obtiene aprobaciones ambientales. Las empresas que integran el procesamiento de aceite usado con líneas de mezcla obtienen ventajas de costos y cumplimiento sobre los comerciantes que dependen únicamente de las importaciones.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Parque automotor maduro con lento crecimiento en la venta de autos nuevos | –0.2% | Nacional, urbano | Mediano plazo (2-4 años) |
| Volatilidad de los precios de los aceites base y aditivos impulsada por las importaciones | –0.1% | Nacional | Corto plazo (≤ 2 años) |
| Las estrictas regulaciones sobre aceites usados elevan los costos de cumplimiento. | –0.1% | Nacional | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Parque automotor maduro con lento crecimiento de ventas de autos nuevos
El estancamiento en la compra de automóviles particulares, junto con una hoja de ruta acelerada para la adopción de vehículos eléctricos (con fecha de lanzamiento prevista para 2040), reduce el volumen de lubricantes para motores de combustión. Los vehículos más antiguos se retiran del parque automotor más rápido de lo que llegan los nuevos, especialmente en Taipéi, donde las alternativas de transporte público atraen a los usuarios. Los proveedores deben competir ferozmente por un mercado cada vez más reducido de vehículos con motor de combustión interna, lo que reduce sus márgenes de ganancia a menos que ofrezcan lubricantes sintéticos de alta gama. Si bien la electrificación de las motocicletas ejerce presión primero sobre los aceites para motores de dos tiempos, se prevé que la transición de los turismos a la gasolina impacte significativamente en los aceites para motores de gasolina después de 2030.
Volatilidad de los precios de los aceites base y aditivos impulsada por las importaciones
La limitada capacidad de refinación nacional deja a las empresas mezcladoras expuestas a las fluctuaciones de los precios de los aceites base del Grupo III y de los paquetes de aditivos procedentes de Singapur y Corea del Sur. Un arancel de importación del 4.13 % apenas amortigua las subidas repentinas del mercado al contado, mientras que las fluctuaciones del nuevo dólar taiwanés aumentan la incertidumbre de costes para las pequeñas empresas que carecen de cobertura cambiaria. Las multinacionales diversifican sus compras en distintas regiones, pero las empresas locales independientes deben repercutir los aumentos repentinos en sus clientes, arriesgándose a perder cuota de mercado durante las recesiones.
Análisis de segmento
Por tipo de producto: Los aceites de motor mantienen su volumen mientras que los fluidos industriales de alta especificación se aceleran.
El aceite para motores de automóviles mantuvo el 37.18 % del consumo previsto para 2024, lo que reafirma su posición como el principal contribuyente al mercado de lubricantes de Taiwán. Sin embargo, se proyecta que los aceites para motores industriales registren la mayor tasa de crecimiento anual compuesto (TCAC) del 1.12 %, impulsada por las fábricas de semiconductores y las mejoras en la maquinaria de precisión. Los aceites para transmisiones y engranajes se benefician de la modernización de las flotas, mientras que los fluidos hidráulicos capitalizan el auge de la energía eólica marina, que exige grados marinos resistentes a la corrosión. Los fluidos para el mecanizado de metales crecen de forma constante a medida que avanzan las tecnologías de herramientas de corte en el sector de la maquinaria de Taichung.
El crecimiento del volumen se inclina hacia las formulaciones personalizadas en lugar de los grados estándar. Los contratos adjudicados a los proveedores de turbinas de Ørsted garantizan el suministro a largo plazo de aceites hidráulicos y para engranajes. Mientras tanto, los aceites de proceso de doble uso abastecen a las plantas petroquímicas de Kaohsiung. La demanda de aceite para turbinas de las centrales de generación de energía de punta a gas se mantiene estable, pero ahora se complementa con lubricantes para aerogeneradores. Los aceites para transformadores experimentan un crecimiento gradual gracias a las subvenciones para la modernización de la red eléctrica. Los líquidos de frenos y las grasas ocupan posiciones específicas pero cruciales para los operadores de transporte comercial, quienes pueden aprovechar los paquetes de servicios mejorados y los complementos de monitorización de estado.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por sector de usuario final: El sector automotriz domina por ahora, pero el impulso industrial va en aumento.
En 2024, los clientes del sector automotriz representaron el 46.31 % del volumen del mercado de lubricantes de Taiwán, impulsado principalmente por el mantenimiento rutinario de los automóviles de pasajeros. Sin embargo, se prevé que el sector industrial supere al mercado con una tasa de crecimiento anual compuesto (TCAC) del 1.03 %, reflejando los 40 300 millones de dólares en exportaciones anuales de maquinaria y la expansión de las fábricas de semiconductores, que requieren aceites ultralimpios. La demanda de generación de energía aumenta en respuesta al objetivo de 15 GW de energía eólica marina, lo que amplía las oportunidades para los aceites de turbina y los fluidos hidráulicos. La metalurgia, la logística marítima en el puerto de Kaohsiung y el mecanizado de componentes aeroespaciales aportan diversificación a la economía.
Los lubricantes para maquinaria pesada encuentran demanda en proyectos de infraestructura como las obras de mejora de seguridad de la autopista Suhua, mientras que la modernización agrícola mantiene la demanda de fluidos hidráulicos para tractores en los condados centrales. Los grados aeroespaciales especializados obtienen márgenes superiores al cumplir con los requisitos de estabilidad a la oxidación de las especificaciones militares. En conjunto, estas tendencias indican un cambio en las preferencias de los usuarios finales, que se alejan de los aceites automotrices centrados en el volumen y se orientan hacia soluciones industriales con altos márgenes, adaptadas al panorama productivo en constante evolución de Taiwán.
Por tipo de base: el predominio de los minerales persiste a pesar de las presiones sobre la huella de carbono.
Las formulaciones minerales representaron el 60.03 % del mercado en 2024, gracias a sus ventajas en costos y su amplia cobertura de distribución. Sin embargo, los aceites de base biológica constituyen el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesto (TCAC) del 1.78 %, ya que las normativas sobre el reciclaje de aceites usados generan fuentes de materia prima de bajo costo y ayudan a los fabricantes a cumplir con las reducciones de emisiones de Alcance 3. Los aceites sintéticos se utilizan cada vez más en aplicaciones de precisión, donde los intervalos de servicio prolongados justifican su precio más elevado, mientras que los semisintéticos ofrecen un equilibrio entre rendimiento y precio para los usuarios de gama media.
El cambio, impulsado por políticas, hacia materias primas circulares se acelera una vez que entra en vigor el impuesto al carbono de 300 NTD. Las empresas con capacidad de re-refinado propia obtienen un doble beneficio: control de costos y créditos ambientales. Los importadores de sintéticos, si bien están expuestos a las fluctuaciones cambiarias, conservan nichos de mercado de alta gama en la fabricación de chips. Los semisintéticos son la opción preferida para las flotas que buscan intervalos de cambio de aceite más prolongados, pero que se resisten a los precios elevados de los sintéticos. En general, los proveedores que equilibren precio, rendimiento e intensidad de carbono captarán una mayor cuota de mercado a medida que se endurezcan las regulaciones.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
El norte de Taiwán, con el Parque Científico de Hsinchu como eje central, presenta la mayor demanda de lubricantes, impulsada por las fábricas de semiconductores que requieren aceites libres de contaminantes para sus equipos de grabado, pulido químico-mecánico (CMP) y fotolitografía. El centro logístico de Taipéi-Taoyuan sustenta un amplio mercado de mantenimiento de vehículos comerciales, lo que incrementa aún más el volumen de aceite de motor.
El corredor de Taichung, en el centro de Taiwán, es el epicentro de la maquinaria de precisión, albergando a 1,500 empresas que consumen fluidos para el mecanizado de metales y aceites para guías de deslizamiento en la producción CNC orientada a la exportación. La constante actualización a maquinaria de la Industria 4.0 incrementa la demanda de lubricantes compatibles con sensores que se integran con sistemas de mantenimiento predictivo. Las rutas de transporte que atraviesan la cordillera central dificultan las entregas a granel, lo que impulsa a los distribuidores a establecer puntos de almacenamiento regionales cerca de los polígonos industriales.
El sur de Taiwán alberga el complejo integrado de refinería y petroquímica de Kaohsiung, que genera un flujo constante de aceites base y de proceso, mientras que los clientes de la industria pesada impulsan la demanda de grasas y aceites para engranajes. La proximidad a puertos de aguas profundas fomenta el abastecimiento de lubricantes marinos, y las navieras internacionales dependen de suministros con certificación ISO-FMECA en los muelles. Las zonas de acopio de energía eólica marina en Changhua, Yunlin y Chiayi generan picos en las importaciones de fluidos hidráulicos especiales antes de cada campaña de instalación de turbinas. Los condados del este mantienen un bajo nivel de industrialización, pero consumen lubricantes para la agricultura y la flota turística, lo que proporciona una base que estabiliza la demanda regional.
La aplicación de la normativa es uniforme en toda la isla; sin embargo, la infraestructura de cumplimiento es más densa en el norte y el centro, donde las fábricas multinacionales se rigen por estrictos protocolos de auditoría. La geografía compacta permite entregas exprés entre puertos y parques industriales, lo que reduce los costos de inventario para los distribuidores, pero también intensifica la competencia, ya que los clientes pueden cambiar fácilmente de proveedor con poca antelación.
Panorama competitivo
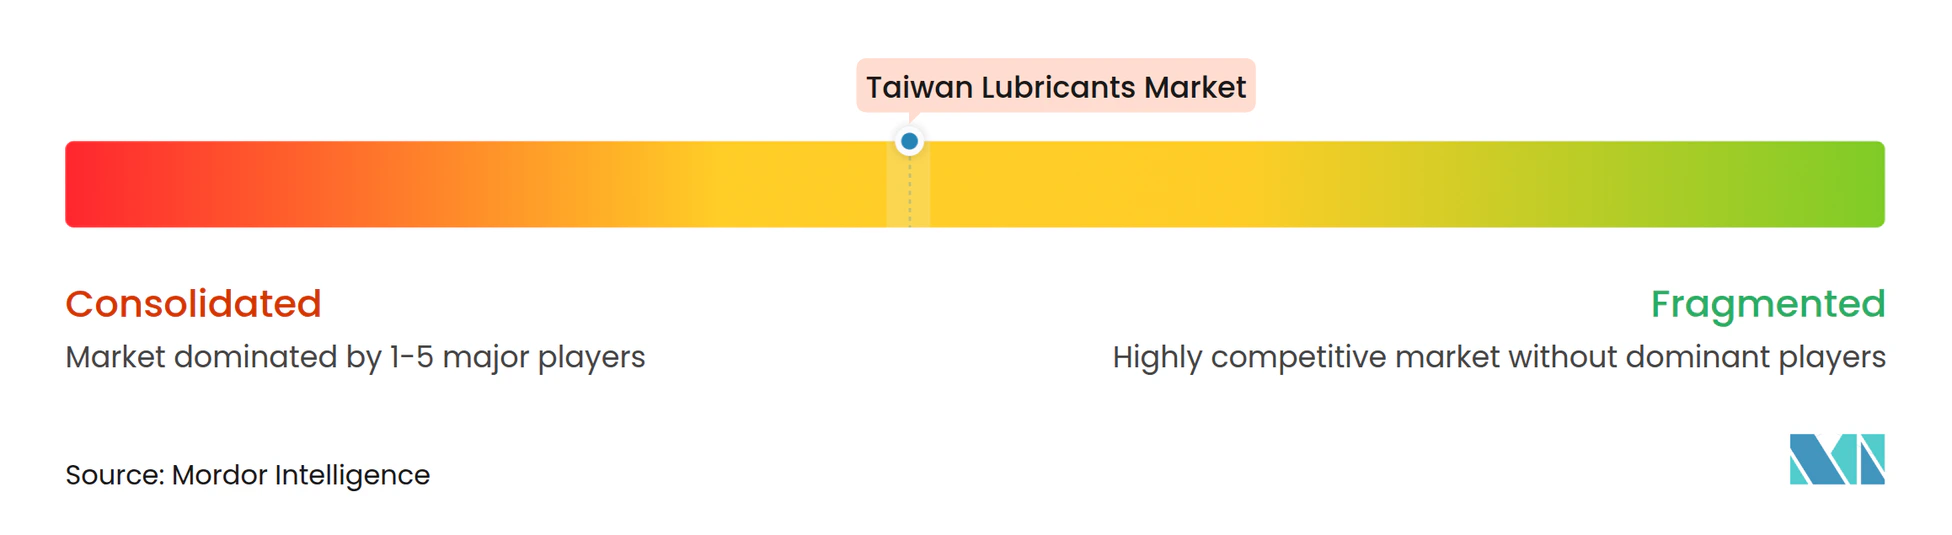
El mercado taiwanés de lubricantes está moderadamente consolidado, con los cinco principales proveedores controlando una cuota de mercado significativa. CPC Corporation Taiwan aprovecha una cadena de suministro de aceites base verticalmente integrada y una red minorista de 700 estaciones para asegurar una participación importante en el mercado de aceites para motores. El actor especializado HAI LU JYA HE se centra en fluidos para el mecanizado de metales con nanotecnología, obteniendo la certificación ISO 9001:2015 y una producción mensual de 150 toneladas para satisfacer las exigencias de tolerancia de la maquinaria de precisión. Los importadores especializados desarrollan portafolios en torno a lubricantes para turbinas eólicas y aplicaciones marinas, asociándose con fabricantes de equipos originales (OEM) para asegurar la inclusión de sus productos en los listados de productos aprobados, lo que garantiza el volumen de ventas en el mercado de repuestos. El cumplimiento normativo y el capital necesario para la recuperación de aceites usados están impulsando a las micromezcladoras a salir del mercado o fusionarse, acelerando la consolidación gradual. Mientras tanto, las empresas innovadoras que integran el re-refinado de aceites usados en sus operaciones de mezcla obtienen ahorros de costos e ingresos por créditos de carbono, lo que las hace cada vez más atractivas para los compradores corporativos sujetos a criterios ESG (ambientales, sociales y de gobernanza).
Líderes de la industria de lubricantes de Taiwán
Corporación CPC, Taiwán
Corporación Petroquímica de Formosa
Corporación ENEOS
Shell plc
Exxon Mobil Corporation
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Octubre de 2024: SPARK-Lubricants inauguró una filial en Taiwán para suministrar lubricantes de fabricación de precisión adaptados a las salas blancas de semiconductores.
- Junio de 2024: Castrol invirtió 50 millones de dólares en Gogoro, el principal fabricante de scooters eléctricos de Taiwán, señalando un posicionamiento estratégico para la transición a la electrificación y el desarrollo de lubricantes especializados para aplicaciones en vehículos eléctricos.
Alcance del informe sobre el mercado de lubricantes de Taiwán
| Aceite de motor automotriz |
| Aceite de motor industrial |
| Fluidos de transmisión |
| Aceite para engranajes |
| Líquidos de frenos |
| Fluidos Hidraulicos |
| grasas |
| Aceite de proceso (incluidos el aceite de proceso para caucho y el aceite blanco) |
| Fluidos para metalurgia |
| Aceite de turbina |
| Aceite del transformador |
| Otros tipos de productos |
| Motorium | Vehículo de pasajeros |
| Vehículos Comerciales | |
| De dos ruedas | |
| Marine | |
| Aeroespacial | |
| Equipamiento pesado | Construcción |
| Minería | |
| Agricultura | |
| Industrial | Generación de energía |
| Metalurgia y Metalmecánica | |
| Textiles | |
| Petróleo y Gas | |
| Otras industrias de uso final |
| Lubricantes a base de aceites minerales |
| Lubricantes Sintéticos |
| Lubricantes semisintéticos |
| Lubricantes de base biológica |
| Por tipo de producto | Aceite de motor automotriz | |
| Aceite de motor industrial | ||
| Fluidos de transmisión | ||
| Aceite para engranajes | ||
| Líquidos de frenos | ||
| Fluidos Hidraulicos | ||
| grasas | ||
| Aceite de proceso (incluidos el aceite de proceso para caucho y el aceite blanco) | ||
| Fluidos para metalurgia | ||
| Aceite de turbina | ||
| Aceite del transformador | ||
| Otros tipos de productos | ||
| Por industria del usuario final | Motorium | Vehículo de pasajeros |
| Vehículos Comerciales | ||
| De dos ruedas | ||
| Marine | ||
| Aeroespacial | ||
| Equipamiento pesado | Construcción | |
| Minería | ||
| Agricultura | ||
| Industrial | Generación de energía | |
| Metalurgia y Metalmecánica | ||
| Textiles | ||
| Petróleo y Gas | ||
| Otras industrias de uso final | ||
| Por tipo de material base | Lubricantes a base de aceites minerales | |
| Lubricantes Sintéticos | ||
| Lubricantes semisintéticos | ||
| Lubricantes de base biológica | ||
Preguntas clave respondidas en el informe
¿Cuál es el volumen actual del mercado de lubricantes de Taiwán?
El mercado totalizará 306.11 millones de litros en 2025.
¿Qué tan rápido está creciendo la demanda?
Se prevé que el consumo aumente a una tasa de crecimiento anual compuesta (TCAC) del 0.89% hasta 2030.
¿Qué segmento se está expandiendo más rápidamente?
Los aceites para motores industriales, impulsados por proyectos de semiconductores y energía eólica, muestran la mayor tasa de crecimiento anual compuesto (CAGR) del 1.12%.
¿Por qué están ganando atención los lubricantes de base biológica?
Las normativas sobre el reciclaje de aceites usados y la fijación de precios del carbono aumentan la demanda de formulaciones biodegradables.
¿Cómo afectará la prohibición de los vehículos eléctricos en 2040 a los proveedores de lubricantes?
Reduce los volúmenes de aceite de motor a largo plazo, lo que obliga a las empresas a reorientarse hacia aplicaciones industriales y de energías renovables.
¿Quiénes son los principales jugadores?
CPC Corporation Taiwan, Formosa Petrochemical, Shell y ENEOS dominan las ventas.


