

Tamaño y participación en el mercado de operadores móviles de telecomunicaciones de Taiwán
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
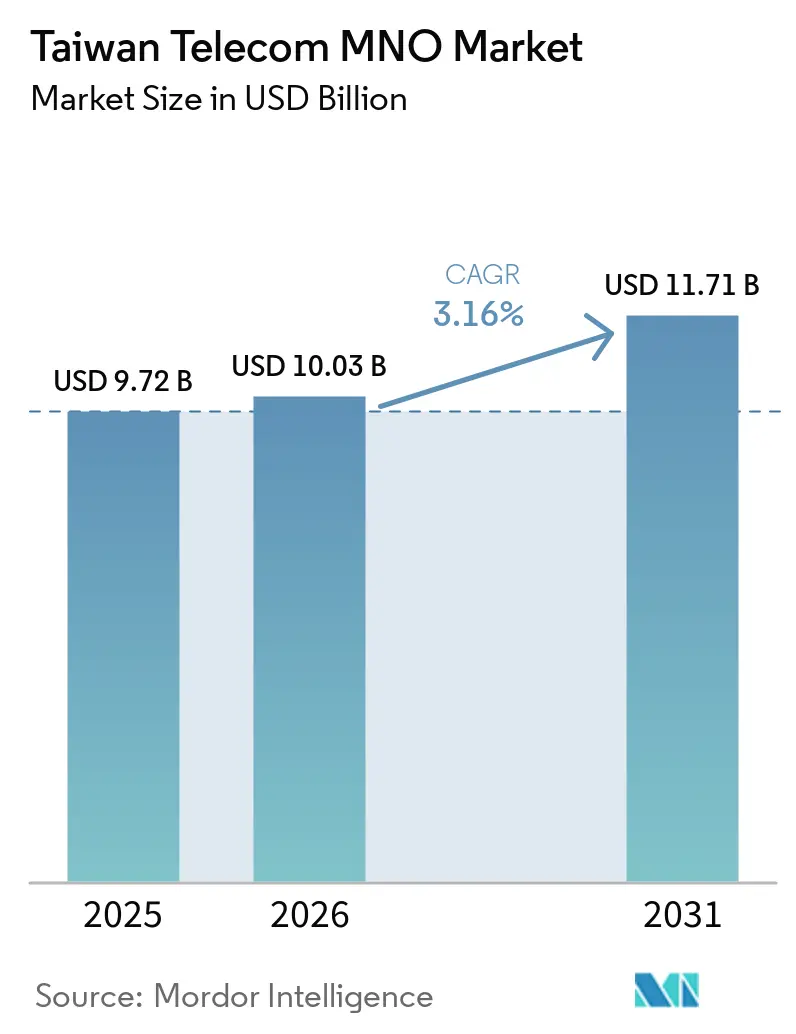
| Tamaño del mercado (2026) | USD 10.03 mil millones |
| Tamaño del mercado (2031) | USD 11.71 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.16% CAGR |
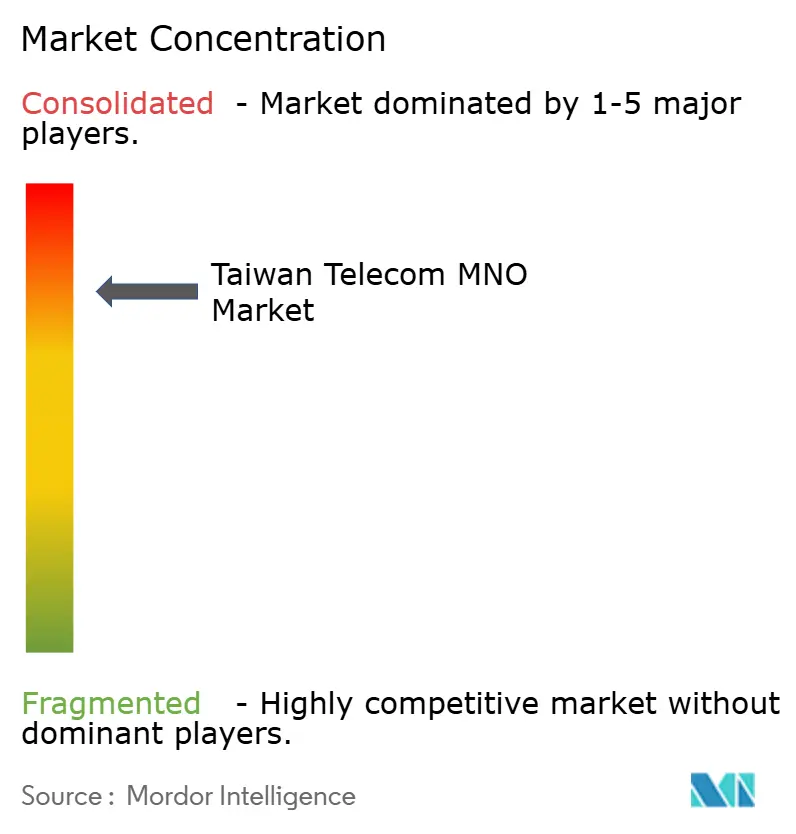
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de operadores móviles de telecomunicaciones de Taiwán realizado por Mordor Intelligence
El mercado de operadores de redes móviles (MNO) de telecomunicaciones de Taiwán alcanzó un valor de 9720 millones de dólares en 2025 y se estima que crecerá de 10 030 millones de dólares en 2026 a 11 710 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 3.16 % durante el período de pronóstico (2026-2031). En términos de volumen de suscriptores, el mercado contaba con 26.98 millones de suscriptores en 2025 y se espera que crezca de 27.73 millones de suscriptores en 2026 a 31.80 millones de suscriptores en 2031, con una CAGR del 2.78 % durante el período de pronóstico (2026-2031).
La robusta digitalización empresarial, la agresiva monetización del 5G y las inversiones en conectividad multiórbita compensan el estancamiento de los ingresos por voz, asegurando una expansión constante a pesar de la saturación. La consolidación en tres operadores nacionales ayuda a generar economías de escala que financian la construcción de redes 5G densas, nuevos cables submarinos y estaciones terrestres satelitales. Los despliegues de espectro sub-6 GHz y mmWave aceleran la cobertura urbana, mientras que la política de redes privadas de NCC impulsa la innovación localizada en corredores de semiconductores. La exposición sísmica de Taiwán cataliza estrategias de enrutamiento redundantes, posicionando la convergencia submarino-satélite como una herramienta de servicio diferenciada en el mercado de operadores móviles de telecomunicaciones de Taiwán.
Conclusiones clave del informe
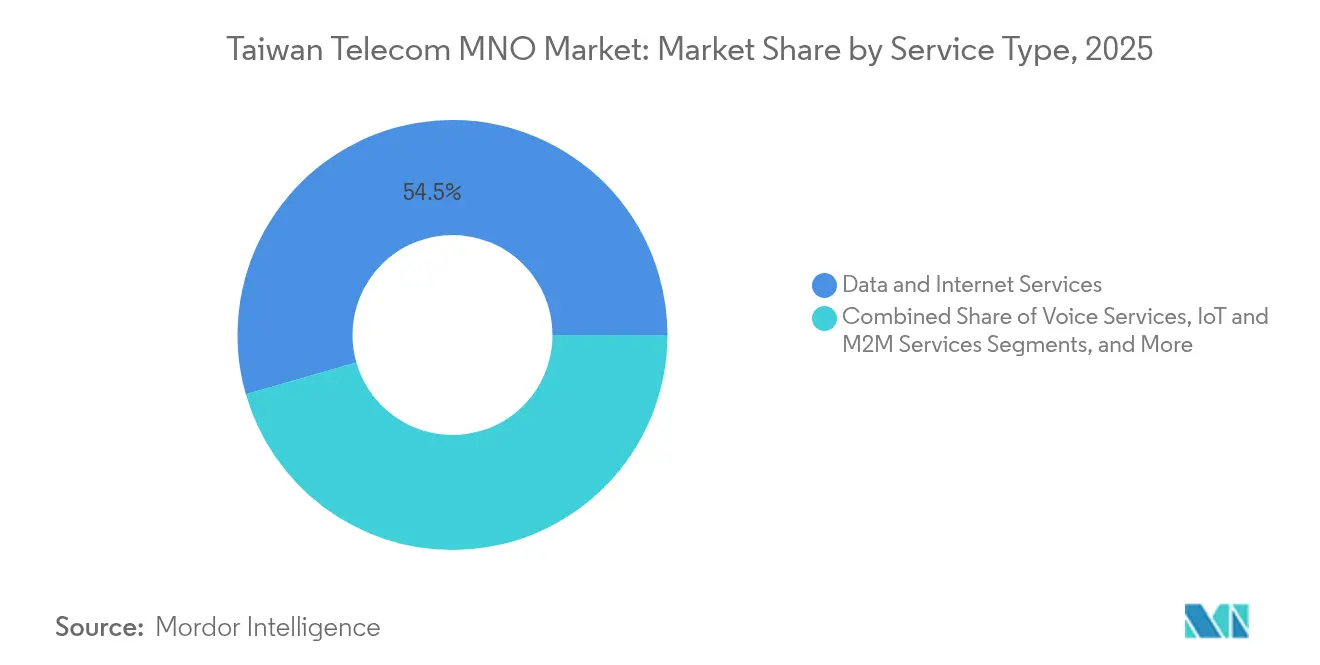
- Por tipo de servicio, los servicios de datos e Internet representaron el 54.45% de la participación de mercado de los MNO de telecomunicaciones de Taiwán en 2025, mientras que se prevé que los servicios de IoT y M2M se expandan a una CAGR del 3.27% hasta 2031.
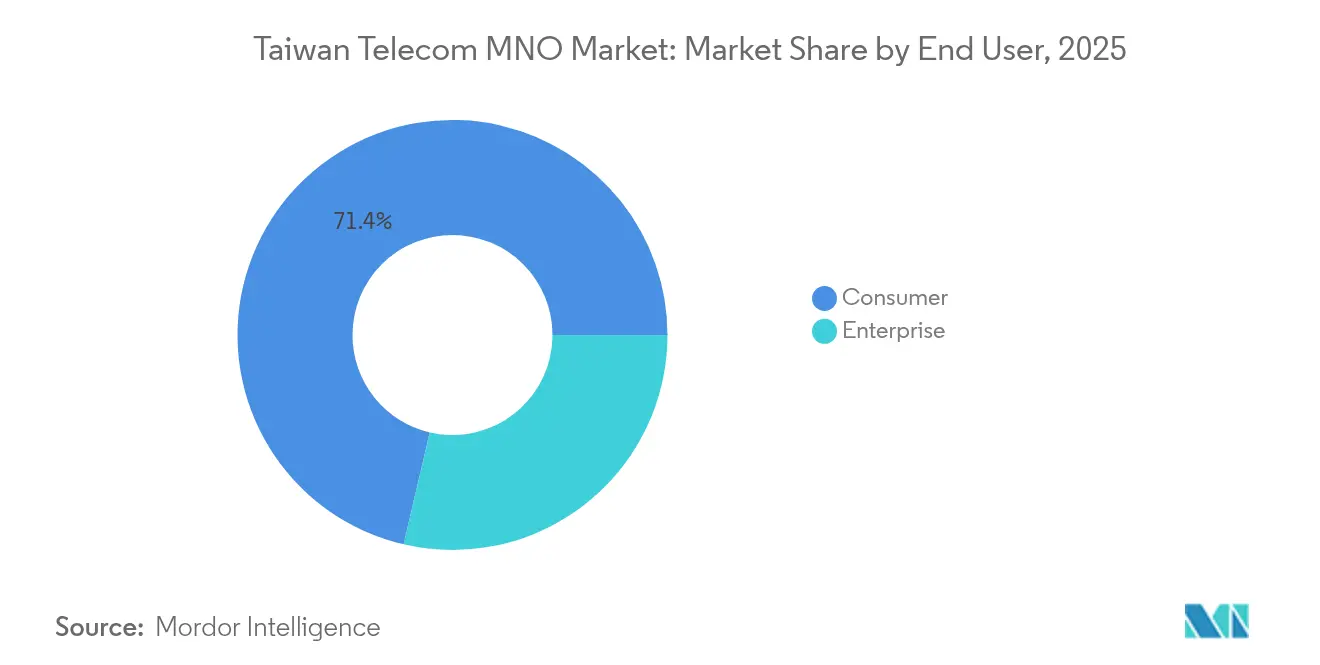
- Por usuario final, las conexiones de consumidores capturaron el 71.35 % del tamaño del mercado de MNO de telecomunicaciones de Taiwán en 2025, mientras que los servicios empresariales están avanzando a una CAGR del 3.51 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de operadores móviles de telecomunicaciones de Taiwán
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Despliegues y monetización de redes 5G | + 0.8% | Metro de Taipei, Taichung y Kaohsiung | Mediano plazo (2-4 años) |
| Aumento vertiginoso del consumo de datos móviles por usuario | + 0.6% | A escala nacional | Corto plazo (≤ 2 años) |
| Política de espectro pro-competencia de la NCC | + 0.4% | A escala nacional | Largo plazo (≥ 4 años) |
| Demanda privada de 5G de las fábricas de semiconductores (TSMC, UMC) | + 0.5% | Parque Científico de Hsinchu y cinturón industrial del norte | Mediano plazo (2-4 años) |
| Proyectos de transmisión satelital para la resiliencia de las islas | + 0.3% | A nivel nacional e islas periféricas | Largo plazo (≥ 4 años) |
| Asociaciones entre juegos en la nube y XR que requieren una latencia ultrabaja | + 0.2% | Clústeres de juegos urbanos | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Los lanzamientos y la monetización de la red 5G impulsan la diversificación de los ingresos empresariales
Los operadores superaron los 10 millones de suscripciones 5G para diciembre de 2024, pero aproximadamente 19.5 millones de usuarios siguen en paquetes 4G, lo que crea espacio para niveles de venta superior [1] Johan Affandy, “The State of Taiwan's 5G Network,” Ookla, ookla.com . La solución de red dinámica de Chunghwa Telecom automatiza el aprovisionamiento de segmentos, lo que proporciona a las fábricas una latencia determinista, mientras que la participación de 124 millones de USD de Taiwan Mobile en Systex subraya un giro hacia el 5G privado habilitado por IA. El cambio estratégico se centra en paquetes de conectividad empresarial, computación de borde, SLA y ciberseguridad, en lugar de planes de datos puros. A medida que la cobertura 5G Standalone supera el 90% de la población, la segmentación diferenciada se convierte en la principal palanca para el aumento del ARPU en el mercado de MNO de telecomunicaciones de Taiwán. La continua reasignación de espectro y las pruebas mmWave en el distrito Xinyi de Taipéi señalan compromisos de densificación a largo plazo.
El creciente consumo de datos móviles pone a prueba la capacidad de la red y los modelos ARPU
El uso promedio mensual de datos superó los 32 GB en todos los operadores para enero de 2024, una cifra que rivaliza con la de los líderes regionales. Los planes ilimitados de 499 NTD estimulan el uso, pero erosionan los márgenes, reduciendo el ARPU móvil de Chunghwa Telecom a USD 18.10 en 2024. La reposición de celdas pequeñas, las actualizaciones masivas de MIMO y la agregación de operadores mantienen velocidades de descarga medias cercanas a los 90 Mbps; sin embargo, el gasto de capital incremental presiona los balances. La restricción de ingresos acelera la diversificación de productos hacia la conectividad IoT, las colaboraciones para juegos en la nube y los servicios de streaming en paquete. Estas ofertas de alta interacción ayudan a estabilizar el ingreso promedio por cuenta, preservando la rentabilidad en el mercado de operadores móviles de telecomunicaciones de Taiwán.
La política de espectro pro-competencia de la NCC permite la innovación en redes privadas
Para abril de 2025, el regulador había aprobado 74 licencias privadas de 5G, muy por encima de su objetivo de 50 emplazamientos, que abarcan fábricas inteligentes, centros logísticos y campus hospitalarios. La asignación de 4.8-4.9 GHz permite a empresas como AU Optronics y ASUS diseñar arquitecturas de celdas interiores sin depender exclusivamente de operadores mayoristas de redes móviles (MNO). Esta democratización impulsa a los operadores nacionales hacia modelos colaborativos de servicios gestionados que integran la red troncal, la seguridad y el procesamiento en el borde. El marco liberalizado diferencia a Taiwán de los mercados donde los operadores mantienen el control exclusivo del espectro, impulsando una trayectoria de crecimiento basada en servicios para el mercado taiwanés de operadores de telecomunicaciones móviles (MNO).
La demanda privada de 5G de las fábricas de semiconductores crea un nicho de mercado de alto valor
Los gigantes TSMC y UMC, con sede en Hsinchu, necesitan un determinismo de microsegundos para sus robots litográficos, lo que impulsa pilotos de 5G privado local anclado en servidores edge locales. Los operadores codiseñan plantillas de segmentación con los fabricantes de equipos originales (OEM) para garantizar tasas de error de paquetes inferiores a 1e-5, una latencia de comando y control inferior a 10 ms y actualizaciones de firmware sin tiempo de inactividad. Los precios premium de los SLA generan mayores ingresos por conexión que los contratos de banda ancha móvil mejorada para consumidores, lo que permite una rentabilidad de dos dígitos en las inversiones en redes especializadas. La agrupación geográfica de las fábricas permite compartir infraestructura, lo que mejora aún más los plazos de amortización dentro del mercado de operadores móviles de telecomunicaciones de Taiwán.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Saturación del mercado e ingresos de voz estancados | -0.4% | A escala nacional | Corto plazo (≤ 2 años) |
| Alta carga de CAPEX de espectro/infraestructura | -0.6% | A escala nacional | Mediano plazo (2-4 años) |
| Riesgo sísmico para rutas de fibra submarina y terrestre | -0.3% | A escala nacional | Largo plazo (≥ 4 años) |
| Escasez de talento en seguridad y segmentación de 5G | -0.2% | centros tecnológicos | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La saturación del mercado y los ingresos de voz estancados limitan el crecimiento tradicional
Una penetración de suscriptores superior al 120% impulsa la competencia basada en la pérdida de suscriptores, lo que reduce las altas orgánicas y reduce los límites tarifarios. La mensajería OTT canibaliza aún más la voz, reduciendo el ARPU de llamadas, incluso con la proliferación de planes ilimitados. La menor rivalidad tras las fusiones modera las guerras de precios, pero también limita las ofertas disruptivas. El fin del 3G, programado para 2025, obligará a los últimos usuarios tradicionales a optar por paquetes 4G/5G, tras lo cual disminuirán los catalizadores de ventas adicionales. Por lo tanto, la creación sostenida de valor en el mercado de operadores móviles de telecomunicaciones de Taiwán dependerá de la proximidad de los servicios digitales, más que de la conectividad central.
La alta carga de gasto de capital en espectro e infraestructura presiona las finanzas de los operadores
Chunghwa Telecom destinó USD 1.06 mil millones para capex 2025 que cubren el cable transpacífico E2A, el endurecimiento de la fibra terrestre y nuevos centros de datos de IA [2]台北時報, “CHT instalará nuevos cables submarinos”, Taipei Times, taipeitimes.com . La amortización del espectro de subastas anteriores todavía pesa sobre los márgenes de EBITDA, mientras que las construcciones del segmento terrestre satelital con OneWeb y Astranis agregan una nueva presión. Aunque el uso compartido de torres y el uso compartido de RAN reducen los costos rurales, diluyen la diferenciación de la calidad de la red. Los operadores deben equilibrar los mandatos de resiliencia con los retornos para los accionistas, lo que ralentiza los presupuestos discrecionales de innovación dentro del mercado de MNO de telecomunicaciones de Taiwán.
Análisis de segmento
Por tipo de servicio: los servicios de datos dominan, el IoT se acelera
Los flujos de datos e internet representaron el 54.45 % de la cuota de mercado de los operadores móviles de telecomunicaciones de Taiwán en 2025, lo que refleja la preferencia de los suscriptores por el vídeo de alta definición, los juegos móviles y la colaboración en la nube. Los ingresos por voz y SMS siguen contrayéndose, pero aún consolidan los precios de los paquetes cruzados, posicionados como "servicios básicos ilimitados". Los servicios OTT y de televisión de pago, al integrarse con la red de fibra óptica y los planes móviles, aumentan la fidelización del ARPU. La categoría de IoT y M2M, aunque actualmente aporta una porción menor, avanza a una tasa de crecimiento anual compuesta (TCAC) del 3.27 % hasta 2031, superando a todas las demás líneas de servicio. La automatización de fábricas, la telemática de flotas y la medición inteligente de servicios públicos sustentan este ascenso. Los operadores reorganizan cada vez más las API de red, la seguridad y las interfaces de gestión de dispositivos como servicios de plataforma, ampliando así la cartera de ingresos dentro de la industria de los operadores móviles de telecomunicaciones de Taiwán.
La dinámica del margen a nivel de servicio difiere marcadamente entre los subsegmentos. Los datos de consumo de alto ancho de banda presentan un bajo coste incremental por gigabyte, pero también se enfrentan a una fuerte presión de precios, mientras que el IoT de banda estrecha ofrece una mayor rentabilidad por bit gracias a la prima del SLA. El futuro de la mensajería se basa principalmente en los flujos de trabajo A2P y de verificación, donde los volúmenes de autenticación de dos factores se mantienen resilientes. El tránsito internacional mayorista admite VPN empresariales, pero requiere ajustes periódicos de precios debido al exceso de capacidad del cable submarino regional. A medida que estas tendencias se consolidan, el mercado de operadores móviles de telecomunicaciones de Taiwán verá migrar su composición de ingresos de los modelos tradicionales de canalización de bits a esquemas de monetización basados en plataformas y asociaciones, lo que garantizará la estabilidad de los ingresos a largo plazo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: el impulso empresarial supera la maduración del consumidor
Las líneas de consumo aún representaban el 71.35 % del tamaño del mercado de operadores móviles de telecomunicaciones de Taiwán durante 2025, pero el crecimiento de los ingresos se ha estancado en gran medida. Los operadores dependen de paquetes de contenido, programas de fidelización y planes de financiación de dispositivos para reducir la pérdida de clientes. Paralelamente, el negocio empresarial creció a una tasa de crecimiento anual compuesta (TCAC) del 3.51 %, impulsado por la modernización de fábricas digitales en los sectores de semiconductores, petroquímicos y servicios financieros. La cartera empresarial de Chunghwa Telecom registró un aumento interanual del 10.2 % en 2024; los subsegmentos centrados en las TIC aumentaron un 24.1 %. Far EasTone también reporta ganancias de dos dígitos en soluciones de comunicación en la nube y análisis de datos.
Los clientes corporativos exigen latencia garantizada, garantías de ciberseguridad e integración con nubes de hiperescala, lo que permite a los operadores cobrar MRC premium. Los parques eólicos marinos y las cadenas logísticas insulares valoran especialmente la conectividad de respaldo multiórbita. La monitorización remota de OT, el mantenimiento con soporte de RA y el seguimiento de la cadena de suministro con seguridad blockchain figuran entre los proyectos piloto que se convertirán a contratos comerciales en 2025. Durante los próximos cinco años, se proyecta que la cuota de mercado de las líneas empresariales de los operadores móviles de telecomunicaciones de Taiwán se expandirá en casi 5 puntos porcentuales a medida que las industrias digitalicen sus operaciones de acuerdo con las hojas de ruta de la "Transformación Gemela" impulsadas por el gobierno. Los operadores que creen equipos de ventas consultivos y soluciones específicas para cada sector vertical captarán una cuota de mercado desproporcionada.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
La densidad de población a lo largo del corredor occidental, de Taipéi a Kaohsiung, representa más del 80% del tráfico nacional, lo que permite un eficiente retorno de la inversión (ROI) en la red. El núcleo de la economía del conocimiento del norte de Taiwán se apropia de la mayor parte de los ingresos, liderado por las sedes gubernamentales, financieras y de semiconductores. El centro de Taiwán, sede de las empresas de maquinaria de precisión de Taichung, exhibe el crecimiento más rápido de datos empresariales, impulsado por los incentivos de la NCC para la concesión de licencias privadas de 5G. La ciudad sureña de Kaohsiung, en transición de la industria pesada a la energía verde, muestra un aumento del gasto en conectividad IoT, vinculado a las flotas de mantenimiento de energía eólica marina y la logística de puertos inteligentes.
Los condados del este se caracterizan por un terreno accidentado y un bajo número de suscriptores. En estos condados, los operadores implementan la compartición de RAN para cumplir con los mandatos de servicio universal sin torres duplicadas, alcanzando una cobertura rural 5G del 95.47 % a principios de 2025. Las islas periféricas, como Kinmen, Matsu y Penghu, dependen de cables submarinos de ruta única que suelen dañarse por artes de pesca o movimientos sísmicos. Relevadores de microondas redundantes y enlaces satelitales de órbita baja respaldan ahora estos cables como parte del programa de resiliencia de 700 terminales del Ministerio de Asuntos Digitales.
A nivel internacional, quince sistemas submarinos convergen en la costa occidental de Taiwán, canalizando tráfico a gran escala hacia Japón, Estados Unidos y Singapur. La participación de Chunghwa Telecom, de 139.2 millones de dólares, en la construcción del proyecto transpacífico E2A diversifica los puntos de aterrizaje y reduce la concentración de cuellos de botella. Las sensibilidades políticas limitan la capacidad directa entre China continental y Taiwán, lo que obliga a los operadores a desviar sus rutas a través de Hong Kong o Guam. Este contexto geopolítico condiciona el cálculo de las inversiones y refuerza el imperativo estratégico de los híbridos satélite-fibra en el mercado de operadores móviles de telecomunicaciones de Taiwán.
Panorama competitivo
La consolidación tras la fusión deja a Chunghwa Telecom, Taiwan Mobile y Far EasTone controlando prácticamente la totalidad de su base de suscriptores, lo que implica un oligopolio estricto. Chunghwa Telecom posee el 37.9 % de las líneas y el 40.3 % de los ingresos, aprovechando una extensa red de fibra óptica, puertos internacionales y un sólido equipo de consultoría empresarial para mantener su liderazgo. Taiwan Mobile se diferencia mediante alianzas estratégicas con empresas fintech y paquetes de contenido en streaming, mientras que Far EasTone apuesta por la optimización de redes con inteligencia artificial y estrategias para centros de contacto en la nube. La competencia de precios se ha reducido, reemplazada por competencias por soluciones experienciales y empresariales que subrayan una rivalidad basada en el valor.
Los acuerdos de infraestructura compartida siguen proliferando. Los tres operadores cofinancian la densificación de celdas pequeñas en el metro de Taipéi para cubrir gastos de capital, pero cada uno conserva bloques de espectro independientes para la estratificación de servicios. Entre las estrategias para 2024-2025 se incluyen la alianza de Taiwan Mobile con Lynk Global para el servicio satelital directo al dispositivo, la empresa conjunta de computación en el borde de Far EasTone con Microsoft y la hoja de ruta 5G Advanced de Chunghwa Telecom, respaldada por Ericsson. Estas iniciativas priorizan la estratificación de la pila de servicios en lugar de las disputas por el precio del tiempo de emisión en el mercado de operadores móviles de telecomunicaciones de Taiwán.
Las oportunidades de espacio en blanco giran en torno al 5G privado, la orquestación segura del IoT y la SD-WAN satelital para pymes orientadas a la exportación. Las barreras competitivas provienen de la propiedad del espectro, la red de retorno nacional y los canales minoristas profundamente arraigados. Sin embargo, el escrutinio regulatorio se mantiene activo; la NCC impone parámetros de referencia de calidad de servicio y soluciones de fusión que exigen desinversiones de espectro en la banda media o concesiones de capacidad a operadores móviles virtuales (OMV) si la competencia se deteriora. En general, se espera que la industria de telecomunicaciones de Taiwán, los OMV, evolucione hacia una competencia centrada en la plataforma, donde la exposición a API, los servicios de borde y las alianzas con la industria, y no las meras asignaciones de gigabytes, determinen el futuro del mercado.
Líderes de la industria de operadores móviles de telecomunicaciones de Taiwán
Chunghwa Telecom (Chunghwa Telecom Co., Ltd.)
Taiwán Mobile Co., Ltd.
Far EasTone Telecomunicaciones Co., Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2025: Taiwan Mobile se asoció con Phison para integrar aceleradores de IA basados en NAND, reduciendo los costos de implementación de IA privada en un 90 % y acortando el tiempo de implementación en 30 días.
- Marzo de 2025: Chunghwa Telecom y Ericsson presentaron un marco conjunto para pruebas de campo de 5G Advanced y 6G inicial, incluido un modelo de lenguaje grande centrado en el sector legal, “Tlibra”.
- Marzo de 2025: Chunghwa Telecom firmó un memorando de entendimiento con Nokia que apunta al lanzamiento comercial de 6G para 2030, enfatizando la orquestación nativa de IA y la integración de múltiples órbitas.
- Noviembre de 2024: Taiwan Mobile firmó un memorando de entendimiento de satélite a celda con Lynk Global, ampliando la cobertura a zonas marítimas y montañosas.
- Noviembre de 2024: Nokia amplió su contrato de suministro de 5G con Taiwan Mobile, introduciendo funciones de agregación de operadores para zonas urbanas densas.
Alcance del informe del mercado de operadores móviles de telecomunicaciones de Taiwán
Los servicios básicos de telecomunicaciones abarcan la infraestructura de redes públicas, la transmisión de datos y los servicios esenciales de comunicación de voz. Estos incluyen servicios de telefonía fija y móvil, comunicaciones de redes y datos y servicios de información. En el mercado de telecomunicaciones de Taiwán, los proveedores ofrecen diversos servicios, que abarcan servicios de voz, vídeo, Internet y comunicaciones. Los servicios de voz, ya sean cableados o inalámbricos, son una faceta clave de estas ofertas, que impulsan el crecimiento del mercado en Taiwán.
El informe del mercado de telecomunicaciones de Taiwán está segmentado por servicios (servicios de voz (cableados e inalámbricos), servicios de datos y mensajería, y servicios OTT y TV de pago). El tamaño del mercado y las previsiones se proporcionan en términos de valor (USD) para todos los segmentos anteriores.
| Servicios de voz |
| Servicios de datos e Internet |
| Servicios de mensajería |
| Servicios IoT y M2M |
| Servicios OTT y TV de pago |
| Otros Servicios (VAS, Roaming y Servicios Internacionales, Servicios Empresariales y Mayoristas, etc.) |
| Empresas |
| Consumidor |
| Tipo de servicio | Servicios de voz |
| Servicios de datos e Internet | |
| Servicios de mensajería | |
| Servicios IoT y M2M | |
| Servicios OTT y TV de pago | |
| Otros Servicios (VAS, Roaming y Servicios Internacionales, Servicios Empresariales y Mayoristas, etc.) | |
| Usuario final | Empresas |
| Consumidor |
Preguntas clave respondidas en el informe
¿Cuál es el valor del mercado de operadores móviles de telecomunicaciones de Taiwán en 2026?
El tamaño del mercado de operadores móviles de telecomunicaciones de Taiwán alcanzó los 10.03 millones de dólares en 2026.
¿Qué tan rápido se espera que crezca el mercado en general hasta 2031?
Se prevé que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 3.16% y alcance los 11.71 millones de dólares en 2031.
¿Qué tipo de servicio controla la mayor participación en los ingresos?
Los servicios de datos e internet lideran con el 54.45% de los ingresos de 2025.
¿Qué segmento está creciendo más rápido?
Las conexiones IoT y M2M están avanzando a una tasa compuesta anual del 3.27 % hasta 2031.
¿Qué tan concentrada está la competencia después de las recientes fusiones?
Hoy en día, tres operadores de alcance nacional controlan casi la totalidad de la base de suscriptores, lo que genera una estructura de mercado oligopólica.
¿Por qué están ganando atención los enlaces satelitales?
El riesgo sísmico de Taiwán y la vulnerabilidad de los cables submarinos impulsan la demanda de respaldo multiórbita para asegurar la conectividad internacional.


