

Tamaño y participación en el mercado de tampones
Visión general del mercado
| Periodo de estudio | 2020 - 2030 |
|---|---|
| Tamaño del mercado (2025) | USD 6.13 mil millones |
| Tamaño del mercado (2030) | USD 8.41 mil millones |
| Tasa de crecimiento (2025 - 2030) | 6.53% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
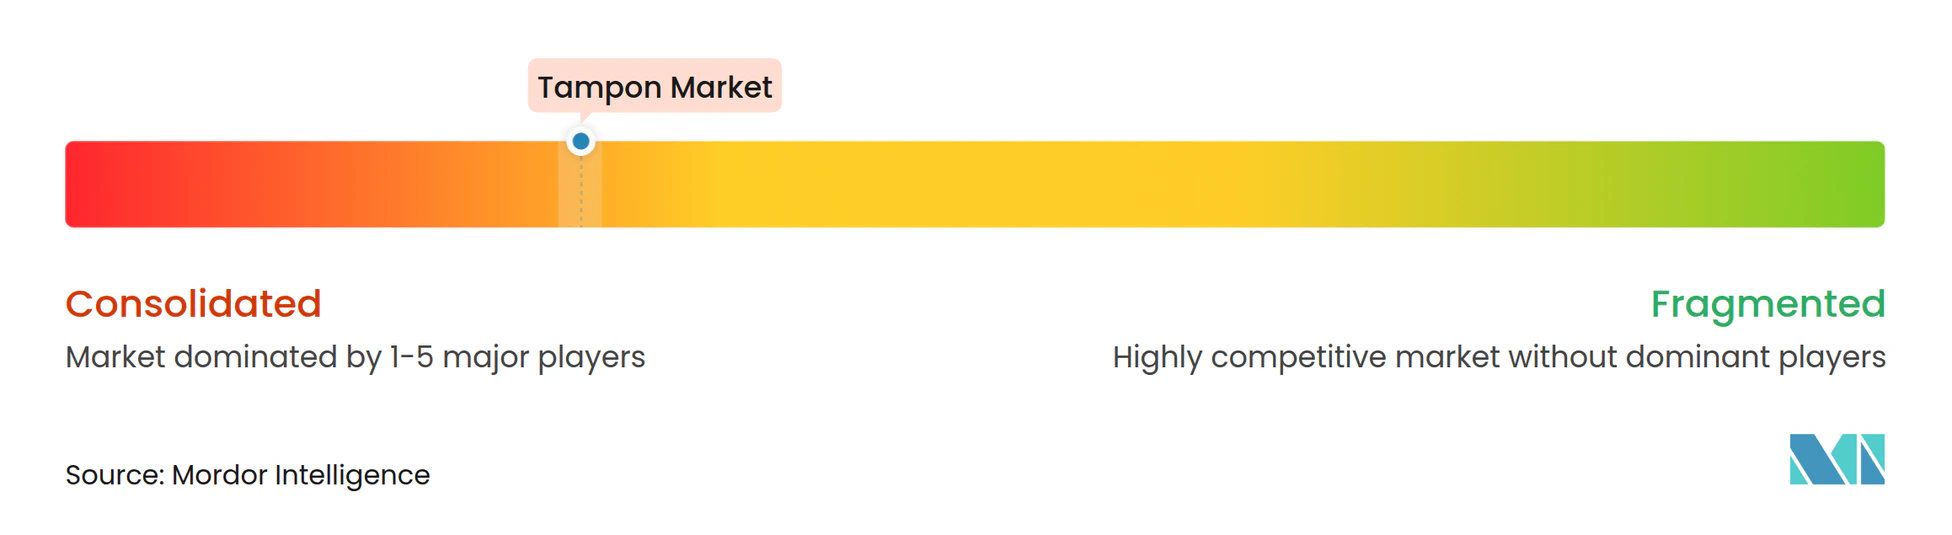
| Concentración de mercado | Alto |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de tampones por Mordor Intelligence
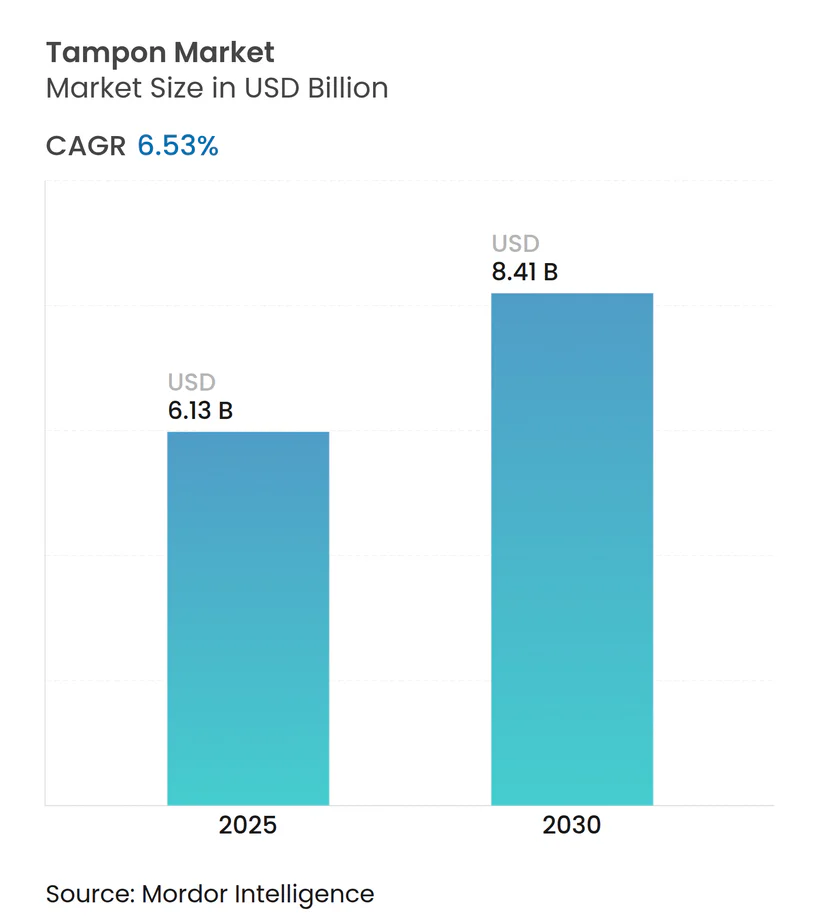
Se estima que el tamaño del mercado de tampones será de USD 6.13 mil millones en 2025 y se espera que alcance los USD 8.41 mil millones para 2030, con una CAGR del 6.53 % durante el período de pronóstico (2025-2030).
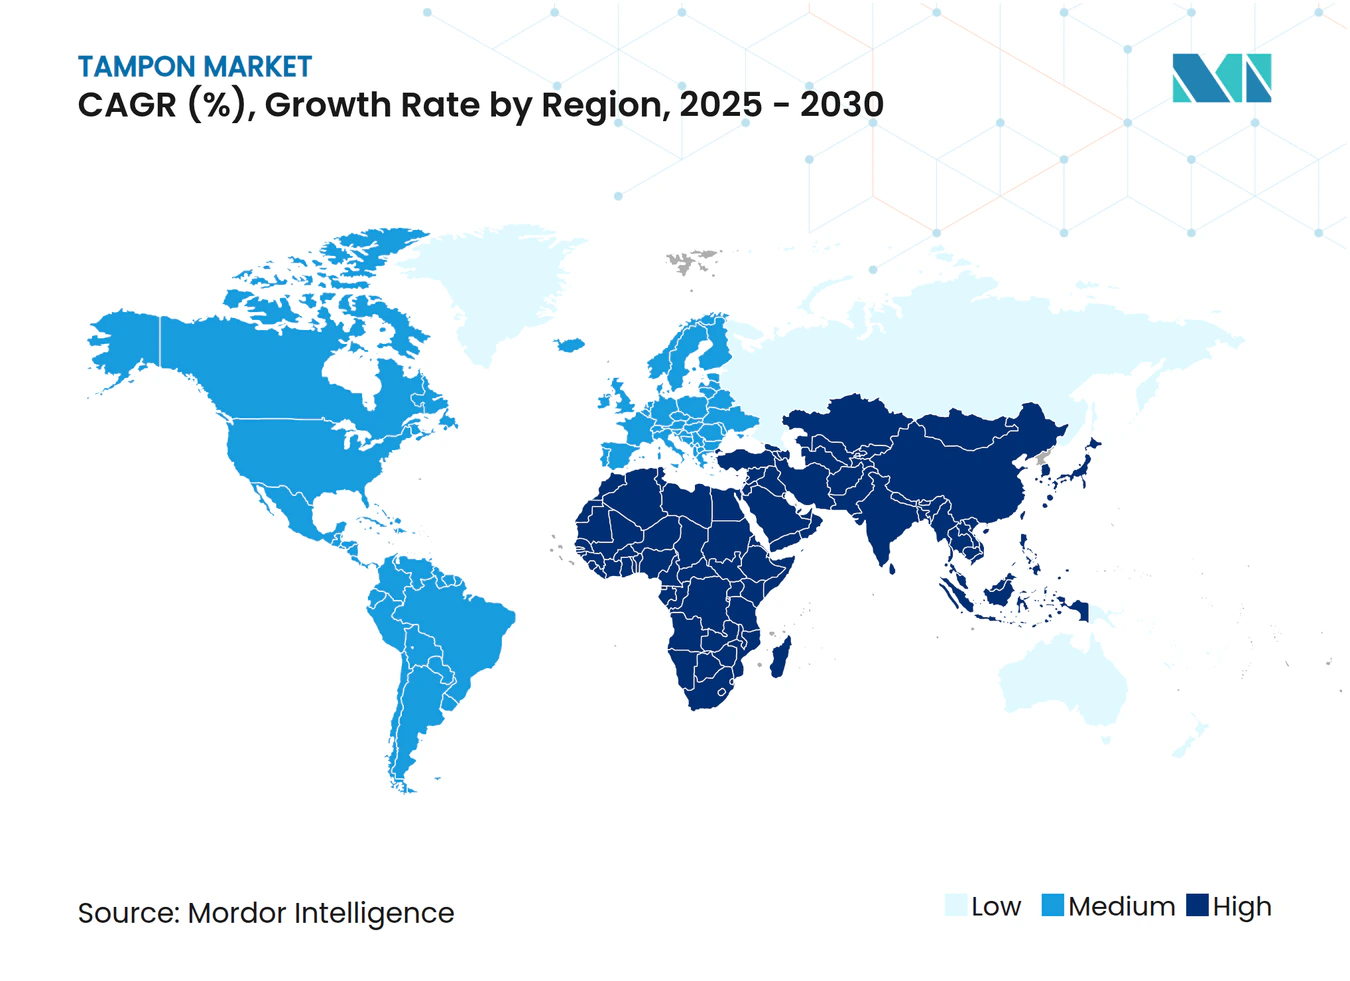
Esta perspectiva refleja una industria en proceso de maduración que debe contrarrestar los obstáculos derivados del rápido crecimiento de los sustitutos, a la vez que capitaliza la creciente participación femenina en la fuerza laboral, la expansión de los canales de comercio electrónico y un mayor apoyo regulatorio, como las eliminaciones de impuestos. Las controversias sobre la seguridad de los productos, en particular los hallazgos de metales pesados destacados por la Administración de Alimentos y Medicamentos de los Estados Unidos (FDA), han acelerado la migración de los consumidores hacia las líneas de algodón orgánico y han obligado a los fabricantes a invertir en estrictos protocolos de prueba. La intensificación de la competencia de la ropa interior y las copas menstruales ha impulsado a las marcas a diferenciarse mediante innovaciones de diseño, como la construcción en espiral de Sequel, el primer rediseño fundamental de un tampón en ocho décadas. A nivel regional, América del Norte mantiene su poder de fijación de precios gracias a su posicionamiento premium, mientras que Asia-Pacífico registra los aumentos de volumen más rápidos porque los programas de concientización están impulsando las tasas de adopción por primera vez.
Conclusiones clave del informe
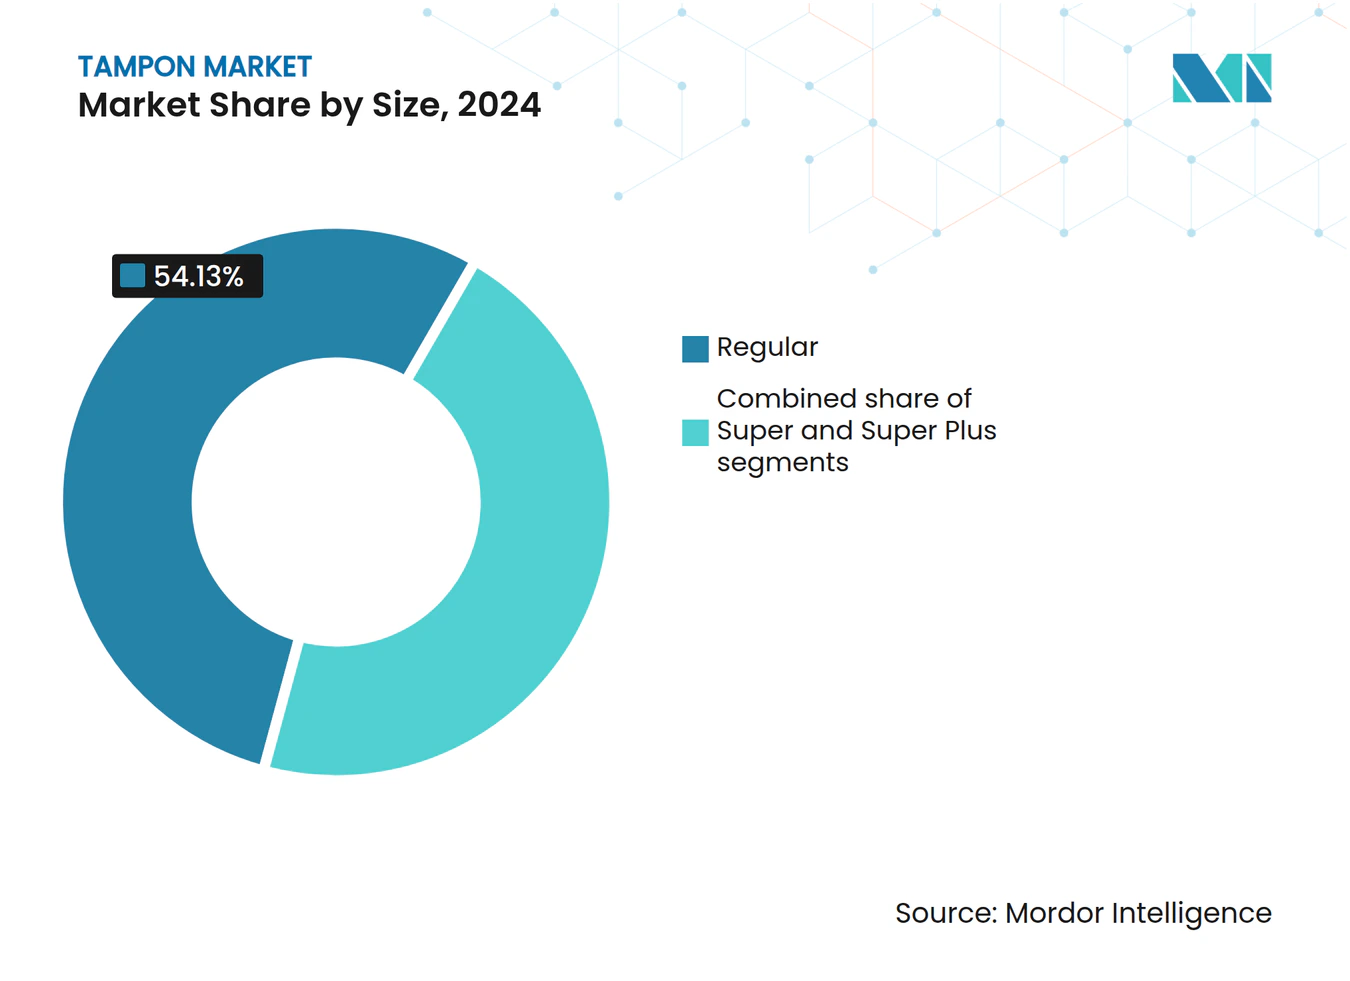
- Por tamaño/absorción, el tampón regular capturó el 54.13 % de la participación de mercado en 2024, mientras que se proyecta que el tampón súper plus se expandirá a una CAGR del 7.59 % hasta 2030.
- Por tipo de producto, las variantes con aplicador representaron el 61.37 % de los ingresos del mercado de tampones en 2024; las unidades sin aplicador están avanzando a una CAGR del 8.13 % hasta 2030.
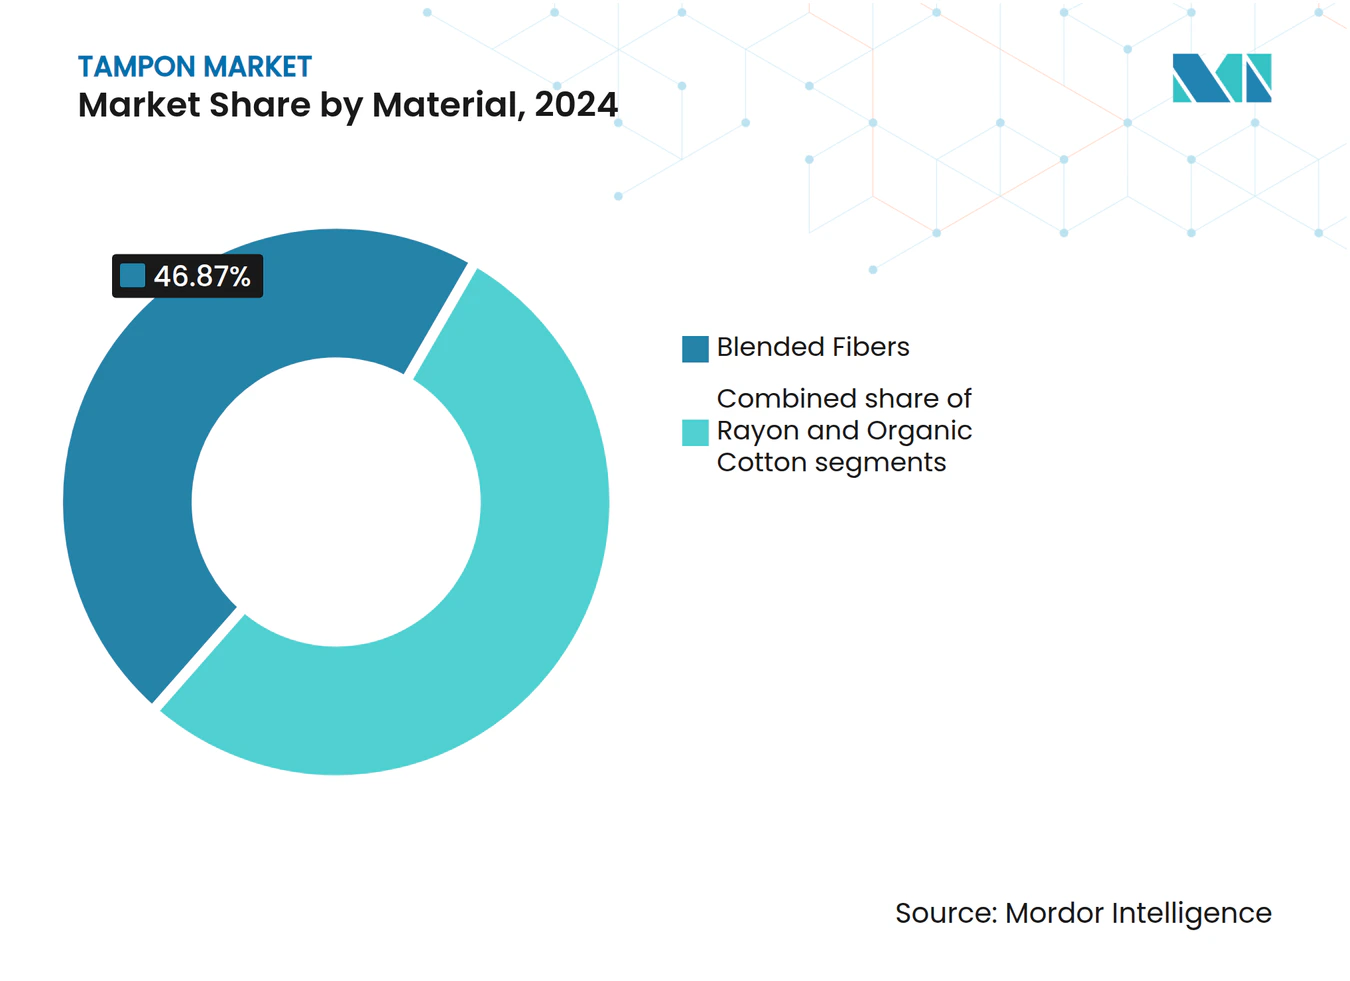
- Por material, las fibras mezcladas representaron el 46.87% del tamaño del mercado de tampones en 2024, mientras que se prevé que el algodón orgánico crezca a una CAGR del 8.19%.
- Por canal de distribución, los supermercados/hipermercados representaron el 41.67 % del tamaño del mercado de tampones en 2024; el comercio minorista en línea exhibe el crecimiento más rápido con una CAGR del 8.59 %.
- Por geografía, América del Norte lideró con una participación de mercado de tampones del 37.43 % en 2024; Asia-Pacífico registra la CAGR proyectada más alta, del 9.23 % hasta 2030.
Tendencias y perspectivas del mercado mundial de tampones
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la participación femenina en la fuerza laboral | + 1.2% | Global, con mayor impacto en Asia-Pacífico y América Latina | Mediano plazo (2-4 años) |
| Creciente conciencia sobre la higiene menstrual | + 1.8% | Núcleo de Asia y el Pacífico, con repercusiones en Oriente Medio, África y América Latina | Largo plazo (≥ 4 años) |
| Innovaciones de productos en tampones orgánicos y de origen biológico | + 0.9% | América del Norte y la UE, expandiéndose a los centros urbanos de Asia y el Pacífico | Mediano plazo (2-4 años) |
| Los modelos de suscripción de comercio electrónico están ganando terreno | + 0.7% | Global, liderado por América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Eliminación o reducción de los impuestos sobre los tampones en regiones clave | + 0.5% | América del Norte, Europa, con un impulso emergente en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuerte marketing e innovación de marca | + 0.4% | Global, con posicionamiento premium en mercados desarrollados | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la participación femenina en la fuerza laboral
La creciente participación femenina en la fuerza laboral continúa impulsando la demanda de tampones al incrementar la necesidad de soluciones de higiene menstrual cómodas y fáciles de transportar. En Estados Unidos, la tasa de participación femenina en la fuerza laboral se situó en el 57.0 % en junio de 2025, lo que subraya una tendencia sostenida de mujeres que desempeñan funciones profesionales que exigen una higiene menstrual discreta y fiable. [ 1 ]Fuente: Oficina de Estadísticas Laborales de EE. UU., "Tasa de participación en la fuerza laboral - Mujeres", bls.govLas mujeres trabajadoras, especialmente en entornos urbanos y puestos de liderazgo, priorizan productos que se adaptan a estilos de vida activos, prefiriendo los tampones con aplicador a pesar de su mayor costo. Paralelamente, políticas laborales como la baja menstrual en países como India y Japón están ayudando a desestigmatizar la menstruación, impulsando la aceptación del producto y apoyando el crecimiento a largo plazo de la categoría tanto en mercados desarrollados como emergentes.
Creciente conciencia sobre la higiene menstrual
En los mercados desarrollados, donde los tampones son fáciles de conseguir y socialmente aceptados, las iniciativas de concienciación sobre la higiene menstrual influyen cada vez más en la adopción de tampones. En Estados Unidos, iniciativas como la Ley de Equidad Menstrual para Todos y los programas de distribución en escuelas, respaldados por el estado, han desempeñado un papel fundamental en la normalización del uso de tampones. Al proporcionar acceso gratuito y educación integral sobre la menstruación, estos programas han logrado avances significativos. En el Reino Unido, el Plan de Productos para la Menstruación refleja este enfoque, ofreciendo tampones gratuitos en instituciones educativas. Esto no solo reduce el estigma, sino que también fomenta la adopción temprana entre las mujeres jóvenes. Estas iniciativas fomentan la familiaridad y el uso regular de tampones, especialmente entre las personas activas y trabajadoras. Para ampliar aún más la aceptación de los tampones y garantizar un crecimiento sostenido en este segmento, es esencial una combinación de programas escolares, divulgación digital y capacitación para profesionales de la salud en diversas regiones.
Innovaciones de productos en tampones orgánicos y de origen biológico
Las innovaciones en tampones orgánicos y de origen biológico están abordando las preocupaciones ambientales y de salud de los consumidores. El tampón en espiral de Sequel, aprobado por la FDA, por ejemplo, mejora la protección contra fugas y el rendimiento deportivo. Por otro lado, Viv ofrece tampones hechos de algodón orgánico 100 % certificado, lo que garantiza que están libres de químicos dañinos y metales pesados. Las opciones biodegradables están en auge: la startup alemana Vyld ha presentado tampones sin aplicadores a base de algas marinas, y la italiana Corman SpA está fabricando aplicadores compostables a partir de subproductos agrícolas. Estos avances subrayan la creciente demanda de productos menstruales sostenibles y sin químicos, priorizando la seguridad, la comodidad y el respeto al medio ambiente. A medida que los consumidores se inclinan cada vez más por estas alternativas efectivas y responsables con el medio ambiente, el segmento de tampones orgánicos se perfila para un sólido crecimiento.
Los modelos de suscripción de comercio electrónico están ganando terreno
Los modelos de suscripción están transformando la compra de tampones, llevando a los consumidores de la compra reactiva a la reposición proactiva. Este cambio aumenta el valor de la vida del cliente y reduce los costos de adquisición. La adquisición de LOLA por Forum Brands resalta la importancia de los negocios de tampones orgánicos basados en suscripción. Los modelos directos al consumidor evitan los márgenes de beneficio de los minoristas, ofreciendo ahorros del 15% al 25% y manteniendo una imagen premium. Mediante el análisis de datos, los servicios de suscripción optimizan las entregas y la selección de productos, mejorando la retención mediante experiencias personalizadas. Este enfoque atrae a los consumidores más jóvenes que valoran la comodidad y la discreción. La Oficina del Censo de EE. UU. informa que las ventas de comercio electrónico representaron el 16.2% de las ventas minoristas totales en el primer trimestre de 1, lo que destaca el creciente papel de los canales digitales en las compras. [ 2 ]Fuente: Oficina del Censo de EE. UU., "Ventas trimestrales de comercio electrónico minorista", census.gov.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Preocupaciones sobre el síndrome de shock tóxico (SST) | -0.8% | Global, con mayor conciencia en los mercados desarrollados | Largo plazo (≥ 4 años) |
| Debates sobre la eliminación ambiental y los residuos plásticos | -0.6% | Europa y América del Norte, expandiéndose a los centros urbanos de Asia y el Pacífico | Mediano plazo (2-4 años) |
| Tabúes culturales y estigma social | -1.1% | Zonas rurales de Asia-Pacífico, Oriente Medio y África y América Latina | Largo plazo (≥ 4 años) |
| Competencia entre las copas menstruales y la ropa interior menstrual | -1.4% | Global, liderado por una demografía consciente del medio ambiente | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Preocupaciones sobre el síndrome de shock tóxico (SST)
La preocupación por el síndrome de shock tóxico (SST) limita considerablemente el mercado de tampones. Investigaciones recientes de la FDA revelaron contaminación por metales pesados, incluido el plomo, en tampones de importantes marcas, lo que desencadenó demandas colectivas contra empresas como Procter & Gamble y Kimberly-Clark. Si bien la FDA no detectó riesgos inmediatos para la seguridad, enfatizó que ninguna exposición al plomo es segura. Las redes sociales han amplificado estos hallazgos, impulsando a las consumidoras a optar por productos menstruales alternativos. Diversos fallos judiciales sugieren que la primacía federal podría no proteger a los fabricantes de demandas por defectos de diseño, lo que aumenta la responsabilidad. La preocupación por el SST y la contaminación frena el crecimiento del mercado, a la vez que pone de relieve que las marcas priorizan la transparencia y las pruebas de seguridad.
Competencia entre las copas menstruales y la ropa interior para la menstruación
A medida que los productos menstruales alternativos ganan popularidad, el mercado de tampones se encuentra bajo presión. Soluciones como las copas menstruales y la ropa interior menstrual se están convirtiendo en opciones preferidas gracias a sus ventajas medioambientales, durabilidad y ahorro a largo plazo. El respaldo institucional a estas alternativas es evidente, como lo demuestran iniciativas como el proyecto Thinkal de la India, que distribuyó con éxito más de un millón de copas menstruales en el sur del país. Con una mayor información de los consumidores sobre los costes de propiedad y la reducción de residuos, se ha observado una disminución notable en la compra repetida de tampones. En respuesta, grandes empresas como Kimberly-Clark están adquiriendo marcas de productos reutilizables, lo que subraya tanto la validación del segmento como la inminente amenaza de canibalización del mercado. A medida que las opciones ecológicas ganan aceptación generalizada, la industria de los tampones se enfrenta al reto de forjar una identidad propia o reorientar su estrategia.
Análisis de segmento
Por tamaño/absorción: El uso regular predomina en el uso diario
En 2024, los tampones de absorción regular captaron una cuota de mercado del 54.13 %, lo que subraya su adaptabilidad a diversas intensidades de flujo y la preferencia de las consumidoras por una protección moderada. Su liderazgo se ve reforzado por ser la opción predilecta para quienes se inician en el uso de tampones y buscan una combinación de comodidad y absorción. Mientras tanto, las variantes Super Plus están en rápido ascenso, con una tasa de crecimiento anual compuesta (TCAC) del 7.59 % hasta 2030, impulsada por su adopción en estilos de vida activos y aplicaciones nocturnas. Esta tendencia subraya la disposición de las consumidoras a invertir más para obtener una mayor protección durante la actividad máxima o el uso prolongado.
Los productos de súper absorción están dirigidos a quienes consideran que las opciones regulares son insuficientes, pero que los Súper Plus son demasiado para el uso diario. Los tampones de absorción ligera, por otro lado, se enfocan en necesidades específicas, como el final de los ciclos menstruales o usuarias con flujos más ligeros. Esta segmentación pone de manifiesto una creciente sensibilidad por parte de las consumidoras, ya que muchas adaptan las opciones de absorción a situaciones específicas en lugar de conformarse con una solución universal. Sequel, consciente de esta tendencia, ha canalizado su destreza en ingeniería hacia el segmento Súper Plus, presentando una tecnología de diseño en espiral destinada a aliviar las preocupaciones por las fugas, un factor clave que impulsa a las consumidoras hacia una mayor absorción.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de producto: Aplicadores Mantener la conveniencia Premium
En 2024, los tampones con aplicador alcanzarían una cuota de mercado del 61.37%, impulsada por la preferencia de los consumidores por la inserción higiénica y la facilidad de uso, especialmente entre los jóvenes y quienes los usan por primera vez. Los profesionales del marketing destacan la discreción y la limpieza, posicionando los tampones con aplicador como la opción premium, a pesar de sus mayores costes de fabricación. Mientras tanto, se prevé que los tampones sin aplicador crezcan a una tasa de crecimiento anual compuesta (TCAC) del 8.13% hasta 2030, impulsados por los consumidores preocupados por el presupuesto y los defensores de la conciencia ecológica que buscan reducir los residuos plásticos. Este repunte indica un mercado en maduración, con usuarios cada vez más adeptos a los métodos de inserción digitales y priorizando la sostenibilidad por encima de la mera comodidad.
En regiones con poca educación sobre la menstruación, la ventaja del aplicador sigue siendo sólida. Su mecanismo de inserción alivia la ansiedad de las usuarias y simplifica el proceso. Por el contrario, los tampones digitales están ganando terreno en Europa, donde la conciencia ecológica prima sobre la comodidad. Este cambio se ve reforzado por campañas que destacan las técnicas de inserción adecuadas. Cabe destacar que el aumento de la actividad de patentes en torno a los diseños de aplicadores plegables indica que los fabricantes reconocen la necesidad de armonizar la comodidad con las consideraciones ambientales. La sensibilidad al precio desempeña un papel fundamental en la selección de productos. Las variantes sin aplicador, con una ventaja de entre el 15 % y el 20 %, son cada vez más populares entre las consumidoras con presupuesto ajustado que lidian con la inflación en los productos esenciales.
Por material: Las fibras mezcladas equilibran el rendimiento y el costo
En 2024, los tampones de fibra mixta alcanzarían una cuota de mercado del 46.87 %, aprovechando las combinaciones de algodón y rayón para mejorar la absorción y la eficiencia de fabricación. El dominio de este segmento se basa en décadas de avances en la ciencia de los materiales, lo que permite a los fabricantes ajustar la absorbencia a la vez que gestionan las fluctuaciones del coste de las materias primas. Mientras tanto, el algodón orgánico está en rápido ascenso, con una proyección de crecimiento anual compuesto (TCAC) del 8.19 % hasta 2030, ya que los consumidores prefieren cada vez más los materiales naturales a los sintéticos debido a las preocupaciones de seguridad.
Los productos a base de rayón se dirigen a consumidores con presupuesto ajustado, ofreciendo un rendimiento satisfactorio a costos de fabricación reducidos. Sin embargo, su crecimiento se ve obstaculizado por la persistente preocupación por los materiales sintéticos, especialmente a la luz de estudios que los vinculan con la contaminación por metales pesados. A pesar de los desafíos en la cadena de suministro, los consumidores están dispuestos a pagar un recargo del 20-30% por materiales orgánicos certificados, lo que subraya el atractivo perdurable del algodón orgánico. En un guiño a las prioridades cambiantes de la industria, Kimberly-Clark se ha comprometido a estar "Libre de Bosques Naturales" para 2030, lo que pone de manifiesto un reconocimiento más amplio de la importancia de la sostenibilidad. Sin embargo, el panorama presenta numerosos desafíos: las interrupciones en la cadena de suministro derivadas de las regulaciones de deforestación de la UE ponen en peligro la disponibilidad de materiales, lo que representa un obstáculo potencial para el crecimiento del segmento orgánico, a la vez que abre la puerta a fuentes de fibra alternativas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: el comercio minorista en línea altera los patrones tradicionales
En 2024, los supermercados/hipermercados dominarán una cuota de mercado del 41.67%, aprovechando los hábitos de compra consolidados y las compras impulsivas. Sin embargo, se enfrentan a la competencia de las plataformas digitales que priorizan la comodidad y la discreción. El comercio minorista tradicional aún mantiene una ventaja competitiva, ofreciendo acceso inmediato a los productos y la posibilidad de inspeccionar el embalaje antes de la compra. Esto es especialmente crucial para quienes compran por primera vez y buscan información. Mientras tanto, el comercio minorista en línea se encuentra en una trayectoria de crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 8.59% hasta 2030. Este auge se debe en gran medida a la creciente adopción de modelos de suscripción y al surgimiento de marcas de venta directa al consumidor, que superan los márgenes de beneficio tradicionales.
Las farmacias y droguerías atienden necesidades específicas, ofreciendo consultas profesionales y posicionando estratégicamente los dispositivos médicos. Esto atrae a los consumidores preocupados por su salud, quienes priorizan el asesoramiento experto. Estos establecimientos se benefician de su proximidad a los servicios de salud y de su capacidad para ofrecer productos adaptados a afecciones médicas específicas. Otras vías de distribución, como las tiendas de conveniencia y las máquinas expendedoras, atienden las necesidades de compra urgentes y garantizan la accesibilidad en entornos educativos. La evolución de estos canales refleja la transformación más amplia del comercio minorista. Las marcas exitosas ahora están adoptando estrategias omnicanal, combinando la comodidad en línea con las experiencias fuera de línea. Prueba de este cambio es la adquisición de LOLA por parte del agregador de Amazon, Forum Brands, lo que subraya la creciente importancia de las capacidades de venta directa al consumidor en el sector minorista actual.
Análisis geográfico
Mercado de tampones en Norteamérica
En 2024, Norteamérica poseería una cuota de mercado del 37.43 %, impulsada por redes de distribución consolidadas, un posicionamiento de productos premium y la educación del consumidor que normaliza el uso de tampones. Medidas regulatorias, como la eliminación del impuesto a los tampones en Texas en septiembre de 2023, y leyes de equidad menstrual en 27 estados y Washington, D. C., a partir de 2025, reducirían la pobreza menstrual y fomentarían la asistencia escolar. [ 3 ]Fuente: Alianza para Suministros para la Menstruación, "Productos para la menstruación en las escuelas", allianceforperiodsupplies.orgLa saturación del mercado desplaza el enfoque hacia los segmentos premium, donde las variantes orgánicas y con aplicador mantienen el crecimiento de los ingresos a pesar de las limitaciones de volumen. El segmento de cuidado infantil, femenino y familiar de Procter & Gamble, que incluye Tampax, generó USD 15.3 2024 millones en XNUMX, compensando la disminución del volumen con estrategias de precios. La competencia sigue siendo intensa, con empresas consolidadas que se oponen a la entrada de productos de venta directa al consumidor y gestionan demandas relacionadas con la seguridad.
Mercado de tampones en Asia-Pacífico
Se proyecta que Asia-Pacífico, la región de mayor crecimiento, crezca a una tasa de crecimiento anual compuesta (TCAC) del 9.23 % hasta 2030, impulsada por campañas de concienciación, la creciente participación femenina en la fuerza laboral y la urbanización. El envejecimiento de la población y la cultura de higiene en Japón impulsan la adopción de productos premium, y Unicharm aprovecha los precios y la innovación. Persisten las barreras culturales en las zonas rurales, pero las iniciativas gubernamentales y corporativas están mejorando la aceptación. La región atrae inversión global, con empresas que adaptan sus productos a las preferencias locales y amplían la distribución a mercados desatendidos.
Mercado de tampones en EMEA y Sudamérica
Las estrictas regulaciones ambientales europeas y la fuerte preferencia de los consumidores por los productos sostenibles impulsan el segmento del algodón orgánico. La eliminación del IVA de los tampones en el Reino Unido reduce las barreras de precio, lo que pone de relieve el apoyo regulatorio a la salud menstrual. Las regulaciones de la UE sobre deforestación desafían las cadenas de suministro, lo que conlleva el riesgo de escasez, pero impulsa la innovación en fibras alternativas. La conciencia ambiental impulsa la demanda de productos orgánicos y biodegradables, y los consumidores pagan primas de sostenibilidad superiores a la media mundial. La armonización regulatoria entre los estados miembros de la UE simplifica la entrada al mercado y establece altos estándares de seguridad y medioambientales, lo que influye en el desarrollo global de productos. En Sudamérica, Oriente Medio y África (MEA), una creciente clase media urbana y una mayor concienciación sobre la salud menstrual generan oportunidades. Sin embargo, los tabúes culturales y el acceso limitado a los tampones requieren campañas de educación e innovaciones asequibles para un crecimiento gradual del mercado.
Panorama competitivo
El mercado de tampones se mantiene altamente consolidado, con Procter & Gamble, Kimberly-Clark y Edgewell Personal Care dominando conjuntamente la cuota de mercado global. Sin embargo, la competencia de las marcas de venta directa al consumidor (DTC) y los productos menstruales alternativos, como la ropa interior para la menstruación y las copas menstruales, está en aumento. Las marcas premium de tampones orgánicos están ganando terreno, y los consumidores, preocupados por la sostenibilidad, buscan alternativas. Kimberly-Clark entró en el segmento reutilizable con la adquisición de Thinx, mientras que Procter & Gamble se centra en la innovación, la publicidad y la defensa del mercado. El tampón en espiral de Sequel, aprobado por la FDA, con 12 patentes y 6 pendientes, marca el primer gran avance en ingeniería en más de 80 años, lo que indica un auge en la actividad de patentes y la innovación en diseño.
Están surgiendo modelos personalizados y basados en suscripción, como se vio en la adquisición de LOLA por Forum Brands, lo que resalta el potencial de las plataformas DTC. Estas plataformas reducen los márgenes de beneficio, mejoran la comodidad y fomentan la fidelización mediante ofertas personalizadas y entregas discretas. Las principales empresas están impulsando tecnologías de envasado y cadena de suministro, como el envasado inteligente, el seguimiento de inventario y la autenticación blockchain, para mejorar la eficiencia y combatir las falsificaciones. Mientras tanto, las empresas disruptivas más pequeñas ganan confianza al priorizar la transparencia de los ingredientes, el abastecimiento sostenible y una marca basada en valores, áreas donde los fabricantes tradicionales se enfrentan a escrutinio y a desafíos legales por la divulgación de información sobre seguridad.
Este panorama cambiante refleja tendencias más amplias en bienes de consumo, donde las ventajas tradicionales en escala y distribución minorista están desapareciendo. Los principales fabricantes de tampones se enfrentan al reto de defender sus portafolios principales mientras exploran el crecimiento en categorías adyacentes que corren el riesgo de canibalizar los ingresos existentes. Su éxito depende de alinearse con las cambiantes prioridades de los consumidores en materia de salud, transparencia y sostenibilidad, sin comprometer la rentabilidad. Mientras tanto, la agilidad de los nuevos participantes los posiciona para aprovechar este cambio, lo que podría transformar los estándares competitivos en un mercado dominado durante mucho tiempo por unos pocos.
Líderes de la industria de los tampones
-
Procter & Gamble Co.
-
Kimberly-Clark Corp.
-
Edgewell Cuidado Personal Co.
-
AB de Essity
-
Corporación Unicharm.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2025: Stayfree lanzó Stayfree Tampons, que combina la tecnología de tampones de ob con su sólida presencia de marca en India para ampliar las opciones de protección menstrual para las mujeres indias.
- Febrero de 2025: La startup berlinesa Vyld presentó Kelpon, el primer tampón certificado a base de algas del mundo, que garantiza la seguridad y la compatibilidad con el microbioma. Kelpon debuta en Alemania gracias a la colaboración con socios locales.
- Enero de 2024: Forum Brands adquirió LOLA, una marca de cuidado menstrual orgánico con un modelo de suscripción directa al consumidor y tampones de algodón 100 % orgánico. Esta adquisición por parte del agregador de Amazon destaca el valor estratégico de los negocios de cuidado femenino por suscripción y las tendencias de consolidación en el mercado directo al consumidor.
Alcance del informe sobre el mercado mundial de tampones
| Regular |
| súper |
| super Plus |
| Tampones aplicadores |
| Tampones sin aplicador (digitales) |
| Rayón |
| Fibras mezcladas |
| Algodon organico |
| Supermercados / Hipermercados |
| Farmacias y Droguerías |
| Tiendas minoristas en línea |
| Otros Canales de Distribución |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Netherlands | |
| Polonia | |
| Bélgica | |
| Suecia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| Indonesia | |
| South Korea | |
| Thailand | |
| Singapore | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de Sudamérica | |
| Oriente Medio y África | Sudáfrica |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por tamaño/absorbencia | Regular | |
| súper | ||
| super Plus | ||
| Por tipo de producto | Tampones aplicadores | |
| Tampones sin aplicador (digitales) | ||
| Por material | Rayón | |
| Fibras mezcladas | ||
| Algodon organico | ||
| Por canal de distribución | Supermercados / Hipermercados | |
| Farmacias y Droguerías | ||
| Tiendas minoristas en línea | ||
| Otros Canales de Distribución | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Netherlands | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| Indonesia | ||
| South Korea | ||
| Thailand | ||
| Singapore | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Sudáfrica | |
| Saudi Arabia | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Qué impulsa la CAGR del 6.53 % del mercado de tampones hasta 2030?
La creciente participación femenina en la fuerza laboral, las campañas de higiene lideradas por el gobierno y las mejoras de productos, como las líneas de algodón orgánico, sostienen colectivamente la demanda, incluso cuando los sustitutos reutilizables ganan terreno.
¿Qué importancia tiene la controversia sobre la seguridad de los metales pesados?
Las investigaciones de la FDA y las demandas relacionadas han aumentado el escrutinio, lo que ha llevado a las marcas a publicar los resultados de pruebas de terceros e invertir en cadenas de suministro más limpias, aunque la proyección general de crecimiento del mercado permanece intacta.
¿Qué región ofrece la mayor oportunidad incremental para los fabricantes de tampones?
Asia-Pacífico registra una CAGR del 9.23 % a medida que se expanden los programas de concientización, aumentan los ingresos disponibles y se profundiza la distribución minorista, lo que deja un amplio margen para la adopción por primera vez.
¿Por qué son importantes los servicios de suscripción para el crecimiento futuro?
Las suscripciones brindan ingresos predecibles, ciclos de envío personalizados y ahorros de costos para los consumidores, lo que ayuda a los canales en línea a superar a los tradicionales a una CAGR del 8.59 %.
¿Cómo están respondiendo las empresas tradicionales a la creciente demanda de soluciones ecológicas?
Las empresas líderes están aumentando su capacidad de producción de algodón orgánico, explorando aplicadores biodegradables, adquiriendo marcas de productos reutilizables y comprometiéndose a utilizar materiales sin origen forestal para cumplir con las expectativas de sostenibilidad de los compradores.


