

Tamaño y participación en el mercado del tantalio
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Volumen de mercado (2026) | Kilotones 3.15 |
| Volumen de mercado (2031) | Kilotones 4.02 |
| Tasa de crecimiento (2026 - 2031) | 4.99% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado del tantalio por Mordor Intelligence
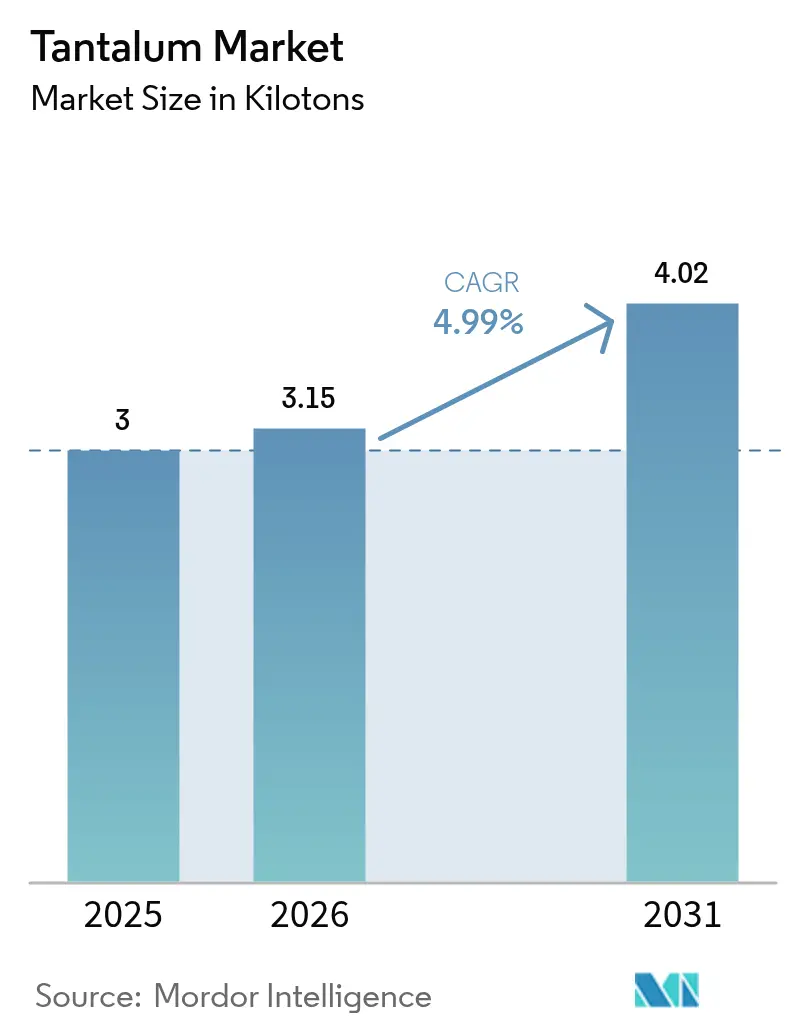
Se espera que el mercado del tantalio crezca de 3 kilotoneladas en 2025 a 3.15 kilotoneladas en 2026, y se prevé que alcance las 4.02 kilotoneladas en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 4.99 % entre 2026 y 2031. Esta trayectoria de crecimiento refleja la inigualable combinación de resistencia a la corrosión, biocompatibilidad y alta rigidez dieléctrica del metal, lo que mantiene una demanda constante en aplicaciones como condensadores, objetivos de pulverización catódica, superaleaciones y dispositivos médicos implantables. La miniaturización robusta de la electrónica, el despliegue acelerado de la tecnología 5G y el ritmo constante de fabricación de motores aeroespaciales siguen siendo los principales catalizadores de la demanda. Paralelamente, la coproducción a partir de minas de pegmatita de litio en Australia y Zimbabue está mitigando el riesgo estructural de suministro, a pesar de la persistencia de las preocupaciones sobre el cumplimiento de la normativa sobre minerales de conflicto y la volatilidad de los precios al contado. Los fabricantes de equipos originales (OEM) en los sectores aeroespacial y de tecnología médica siguen priorizando la seguridad del suministro sobre el precio, lo que respalda los contratos a largo plazo que estabilizan las compras a pesar del entorno comercial poco transparente del mercado.
Conclusiones clave del informe
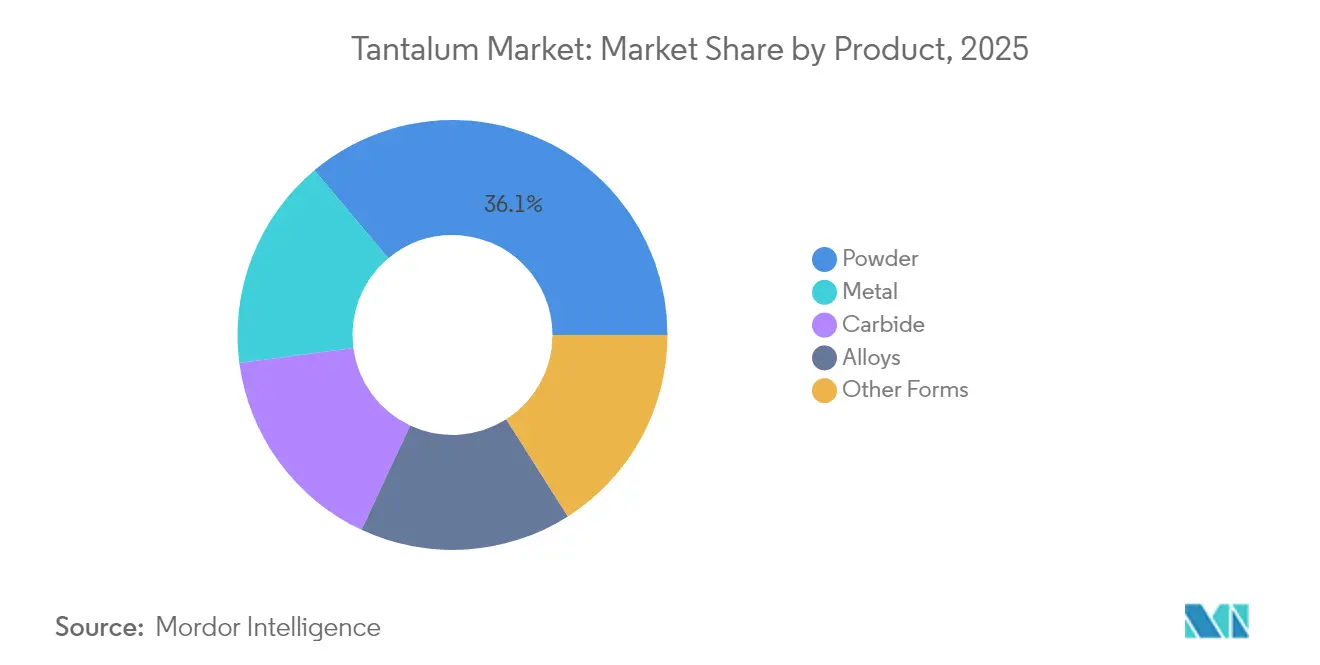
- Por producto, el polvo capturó el 36.10% de la participación de mercado del tantalio en 2025 y se prevé que registre una CAGR del 5.43% hasta 2031.
- En términos de pureza, el segmento con grado inferior al 99.95 % representó el 79.18 % del tamaño del mercado de tantalio en 2025 y se prevé que crezca a una CAGR del 5.11 % entre 2026 y 2031.
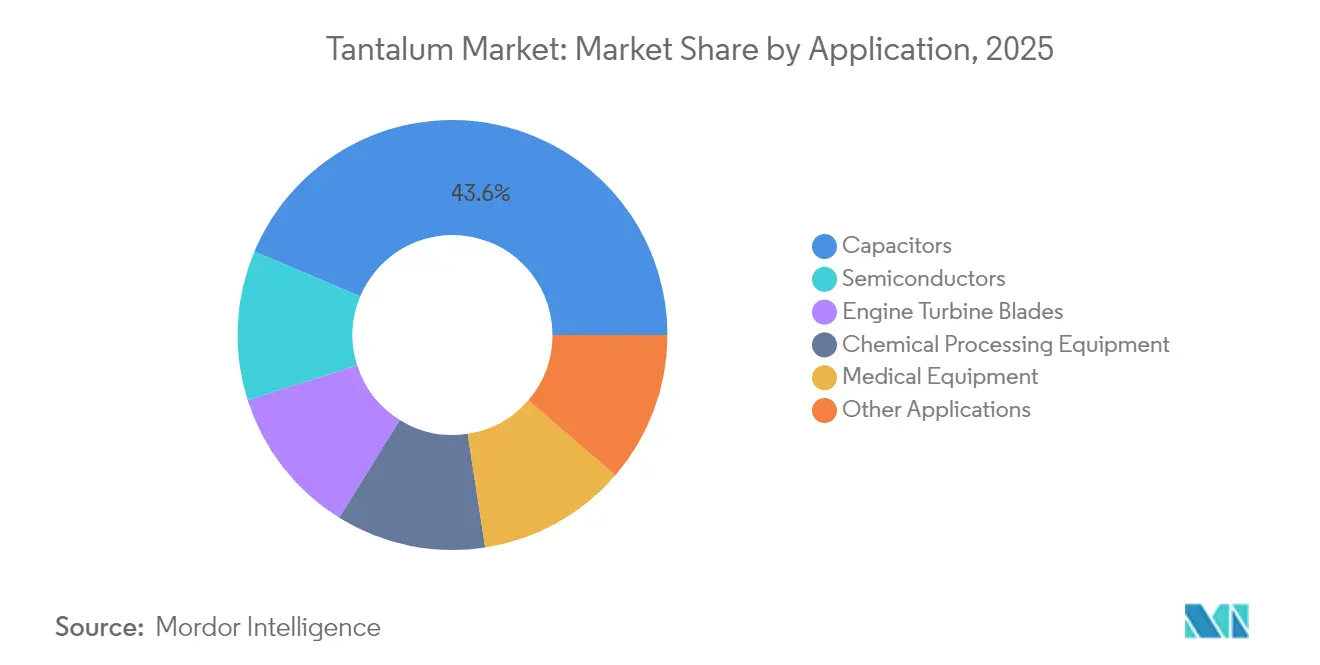
- Por aplicación, los condensadores tuvieron una participación de ingresos del 43.65 % en 2025, mientras que se proyecta que el mismo segmento registre la CAGR más rápida del 6.37 % hasta 2031.
- Por geografía, Asia-Pacífico lideró con el 46.50% de la participación de mercado general en 2025; se anticipa que la región avance a una CAGR del 5.93% durante la ventana de pronóstico.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial del tantalio
Análisis del impacto del conductor
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de condensadores de tantalio miniaturizados en dispositivos habilitados para 5G | + 1.2% | Núcleo de Asia y el Pacífico, con repercusiones en América del Norte y la UE | Mediano plazo (2-4 años) |
| Demanda de blancos de pulverización catódica de tantalio en nodos de semiconductores avanzados | + 0.9% | Global, concentrado en Taiwán, Corea del Sur y China | Largo plazo (≥ 4 años) |
| Aumento de la producción de componentes de superaleaciones para motores a reacción | + 0.7% | América del Norte y la UE, expandiéndose a Asia-Pacífico | Largo plazo (≥ 4 años) |
| La coproducción con minas de roca dura de litio mejora la seguridad del suministro | + 0.6% | Australia, Zimbabue, Brasil | Mediano plazo (2-4 años) |
| Recubrimientos de tantalio de grado médico para neuroimplantes | + 0.4% | América del Norte y la UE, adopción temprana en los mercados desarrollados | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de condensadores de tantalio miniaturizados en dispositivos compatibles con 5G
La densificación de la infraestructura 5G y las actualizaciones de los teléfonos móviles están acelerando la adquisición de condensadores de chip de tantalio sólido que pueden mantener la estabilidad de la capacitancia bajo conmutación de alta frecuencia. Los fabricantes de componentes informan que los condensadores de tantalio ofrecen una eficiencia volumétrica superior y una resistencia en serie equivalente menor que los de cerámica multicapa, características cruciales para los circuitos de gestión de energía con limitaciones de espacio en smartphones de gama alta y estaciones base de celdas pequeñas. Su fiabilidad en variaciones de temperatura de -55 °C a +175 °C convierte a los dispositivos de tantalio en la opción preferida de los fabricantes de equipos originales (OEM) de telecomunicaciones que desean evitar fallos en campo. Las hojas de ruta de empaquetado ahora apuntan a tamaños de caja tan bajos como 0201, un nodo donde los ánodos de ingeniería en polvo ofrecen altas relaciones CV (capacidad-voltaje) sin sacrificar la integridad mecánica. El mercado del tantalio se beneficia directamente a medida que la miniaturización de los dispositivos aumenta el uso de gramos por unidad, a pesar de las tendencias más generalizadas de aligeramiento de materiales.
Demanda de blancos de pulverización catódica de tantalio en nodos de semiconductores avanzados
Los diagramas de flujo de producción de lógica sub-7 nm y DRAM especifican capas de barrera de difusión de tantalio y nitruro de tantalio que previenen la migración del cobre, a la vez que mantienen una baja resistencia de línea. La litografía ultravioleta extrema eleva los umbrales de pureza a más del 99.999 %, lo que reduce la base de proveedores a refinadores con capacidades de metalurgia de ultra alto vacío. Los acuerdos de compra a largo plazo firmados por las principales fundiciones asiáticas en 2025 subrayan la importancia estratégica de este precursor para mantener el rendimiento de las obleas. Por lo tanto, las actualizaciones de equipos en Corea del Sur, Taiwán y China continental se están traduciendo en volúmenes estables para los productores de polvo de alta pureza. La escasez de suministro sigue siendo una posibilidad cuando las perturbaciones geopolíticas afectan los flujos de concentrado de África Central, lo que refuerza la tendencia del mercado del tantalio a primar la seguridad.
Aumento de la producción de componentes de superaleaciones para motores a reacción
Los programas de propulsión militar y de turbofán de próxima generación especifican superaleaciones a base de níquel con un 2-12 % de tántalo para alcanzar temperaturas de operación superiores a 1,100 °C, mejorando así la relación empuje-peso y el consumo de combustible. Los ciclos de calificación de los fabricantes de equipos originales (OEM) son largos, pero una vez aprobados, las composiciones químicas de las aleaciones se mantienen estables durante décadas, lo que genera una demanda anualizada. Los diseños de álabes, paletas, revestimientos de la cámara de combustión e intercambiadores de calor dependen cada vez más del tántalo para la resistencia a la oxidación durante los ciclos térmicos. Los fabricantes de aviones occidentales están localizando el suministro para mitigar cualquier riesgo en un solo país, una estrategia que integra aún más el tántalo en los presupuestos de adquisiciones a largo plazo.
Coproducción con minas de litio de roca dura que mejoran la seguridad del suministro
Las pegmatitas de litio-cesio-tantalio en Australia y Zimbabue son ahora fundamentales para las estrategias de diversificación, ya que producen concentrados de tantalita como subproducto económico de la espodumena. Los operadores de Greenbushes, Wodgina y Bikita han puesto en marcha nuevos circuitos de gravedad que, en conjunto, pueden impulsar la producción de tantalio hasta alcanzar las 400 t de Ta₂O₅ anuales con mezclas de mineral favorables. A medida que estas minas aumentan su producción, los compradores occidentales obtienen contratos plurianuales denominados en toneladas métricas en lugar de toneladas largas, lo que mejora la transparencia en un mercado que, por lo demás, sigue siendo opaco.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Costos de cumplimiento de los minerales en conflicto e interrupciones del suministro | -0.8% | Global, afectando particularmente a América del Norte y la UE | Corto plazo (≤ 2 años) |
| Alta volatilidad de los precios al contado en un mercado comercial opaco | -0.6% | Impacto global y concentrado en la manufactura de Asia-Pacífico | Mediano plazo (2-4 años) |
| Condensadores de niobio que sustituyen al tantalio en los sistemas ADAS | -0.5% | Mercados automotrices mundiales, liderados por Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Costos de cumplimiento de minerales en conflicto e interrupciones del suministro
Los estrictos mandatos de debida diligencia bajo las regulaciones de EE. UU. y la UE obligan a los fabricantes posteriores a rastrear el concentrado hasta fundiciones libres de conflicto, agregando tarifas de auditoría y certificación que aumentan los costos de los componentes terminados hasta en un cuarto. La producción artesanal de África Central todavía proporciona una parte significativa del suministro mundial, y los cierres periódicos de fronteras o incidentes de seguridad pueden interrumpir los flujos con poco aviso. Como resultado, los proveedores de condensadores y superaleaciones mantienen mayores existencias de seguridad y prefieren contratos plurianuales de compra o pago que aseguran volúmenes incluso si los precios al contado bajan [1] Servicio Geológico de EE. UU., “Hoja informativa sobre la cadena de suministro de tantalio”, usgs.gov.
Condensadores de niobio que sustituyen al tantalio en sistemas ADAS
Las plataformas automotrices ahora integran docenas de módulos avanzados de asistencia al conductor que deben cumplir con los estrictos criterios de seguridad funcional ISO 26262. Los condensadores de óxido de niobio presentan modos de falla benignos y mayor energía de ignición, lo que los hace atractivos para circuitos ADAS de bajo voltaje. A medida que los costos unitarios disminuyen debido a la relativa abundancia del niobio , los fabricantes de automóviles están especificando estos dispositivos en módulos de asistencia de estacionamiento, monitoreo de punto ciego y cámara de visión envolvente. Sin embargo, las limitaciones del techo de voltaje restringen la adopción del niobio a aplicaciones de 4-10 V, dejando dominios de alto voltaje, como los inversores de tracción de vehículos eléctricos, que dependen del tantalio [2] KYOCERA AVX, “Failure Mode Comparison of Tantalum and Niobium Oxide Capacitors,” kyocera-avx.com.
Análisis de segmento
Por producto: El predominio del polvo impulsa la integración electrónica
El polvo representó el 36.10 % de la cuota de mercado del tantalio en 2025, impulsado por el aumento repentino del consumo de ánodos de condensadores y blancos de pulverización catódica. Se prevé que este subsegmento registre una tasa de crecimiento anual compuesta (TCAC) del 5.43 % hasta 2031, ya que la miniaturización impulsa la demanda de distribuciones de tamaño de partícula más estrechas y una mayor capacitancia específica. Las palanquillas, los alambres y las láminas metálicas, en conjunto, siguen la estela del polvo, pero siguen siendo esenciales para equipos de procesamiento químico y componentes aeroespaciales de zonas calientes, donde los factores de forma forjados son obligatorios. Los grados de carburo son útiles para los fabricantes de herramientas de corte y placas antidesgaste que valoran una dureza superior a 2,000 HV, mientras que las adiciones de aleación sustentan las superaleaciones para motores a reacción.
La transición hacia la fabricación aditiva está abriendo una vía de crecimiento paralela: el polvo esférico optimizado para la fusión láser de lechos de polvo permite geometrías reticulares complejas en implantes médicos. Los principales proveedores de polvo escalan las líneas de atomización para ofrecer valores D50 cercanos a 3 µm con un contenido de oxígeno inferior a 200 ppm, un punto óptimo de especificación para jaulas ortopédicas y mallas craneofaciales. El estricto control del factor de forma mantendrá al polvo en el epicentro del mercado del tantalio durante el horizonte de pronóstico.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por pureza: Los grados inferiores consolidan la electrónica sensible al costo
Los grados de tantalio inferiores al 99.95 % representaron el 79.18 % del mercado de tantalio en 2025 y se proyecta que se expandirán a una tasa de crecimiento anual compuesta (TCAC) del 5.11 % hasta 2031. Los ensambladores de productos electrónicos de consumo aceptan estos grados porque las trazas de contaminantes se mantienen por debajo de los umbrales que afectan la capacitancia o la corriente de fuga, lo que permite reducir los costos generales de la lista de materiales. Los diagramas de flujo hidrometalúrgicos simplificados y una verificación analítica menos rigurosa reducen aún más los costos operativos de procesamiento, lo que facilita la escalabilidad del volumen.
Las fracciones de alta pureza superiores al 99.95 % se utilizan en aplicaciones de semiconductores, aeroespaciales e implantes, donde incluso impurezas de partes por millón pueden provocar fallos en los dispositivos. Los fabricantes emplean procesos de fusión por haz de electrones y refinación por zonas para reducir los intersticiales por debajo de 50 ppm, pero esta sofisticación exige primas de entre el doble y el triple que las calidades estándar. No obstante, la elasticidad de la demanda es baja; la cualificación de las fábricas y los fabricantes de equipos originales (OEM) fija la especificación, lo que garantiza una asignación estable en el mercado del tantalio a pesar del tonelaje limitado.
Por aplicación: los condensadores mantienen su primacía en medio de imperativos de crecimiento dual
Los condensadores representaron el 43.65 % del consumo total en 2025 y se proyecta que registren una tasa de crecimiento anual compuesta (TCAC) del 6.37 % hasta 2031. Los dieléctricos multicapa formados sobre ánodos de polvo sinterizado ofrecen una alta eficiencia volumétrica, esencial para teléfonos móviles 5G, sensores IoT y electrónica de defensa de misión crítica. La estabilidad en entornos hostiles mantiene al tantalio consolidado en el registro de pozos petrolíferos y la aviónica, sectores donde los márgenes de rendimiento superan las consideraciones de costo.
Las aplicaciones de semiconductores son el segundo mayor atractivo, con pilas de metalización de final de línea que se basan en barreras de difusión de tantalio. En el sector aeroespacial, las superaleaciones a base de níquel con adiciones de tantalio permiten un escape del núcleo más caliente, lo que mejora el consumo específico de combustible. Los proyectos de capital en el procesamiento químico siguen especificando revestimientos de tantalio para reactores ácidos, mientras que los usos médicos emergentes abarcan bandas marcadoras, andamiajes óseos y nanopartículas radiopacas. En conjunto, estas diversas aplicaciones refuerzan el perfil equilibrado de la demanda del mercado de tantalio.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
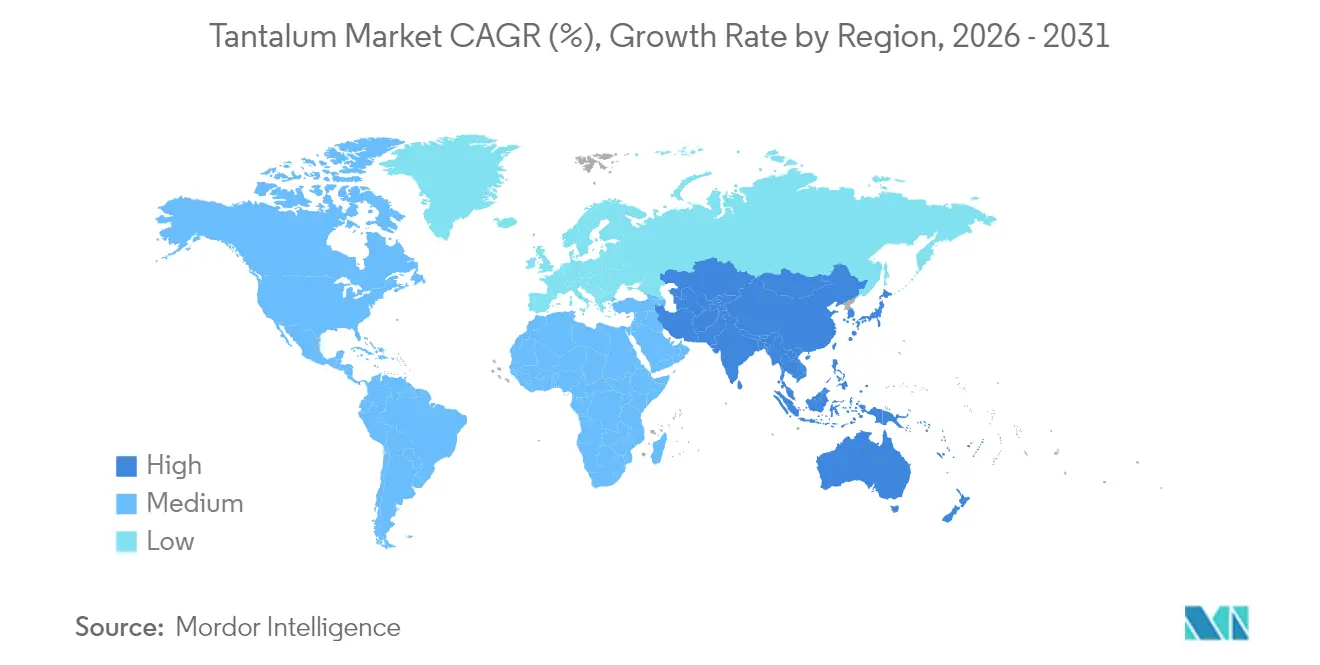
Asia-Pacífico dominó el consumo mundial con el 46.50 % en 2025, y se prevé que la región registre una tasa de crecimiento anual compuesta (TCAC) del 5.93 % hasta 2031. China, Japón y Corea del Sur concentran líneas de ensamblaje de condensadores, fábricas de chips de memoria y plantas de paneles de visualización que absorben polvo y blancos de pulverización catódica. La expansión de la fundición lógica en Taiwán amplifica la demanda de ultraalta pureza, mientras que los productores coreanos de memoria aprovechan los programas de investigación nacionales para probar condensadores MIM (metal-aislante-metal) basados en tantalio en módulos DDR6. El auge de Australia como proveedor de coproductos fortalece la seguridad del suministro regional, reduciendo la dependencia excesiva de los concentrados africanos y reforzando la resiliencia de la cadena de valor.
Norteamérica sigue siendo una región estratégica de uso final, anclada en los sectores aeroespacial, de defensa y de dispositivos médicos. Si bien la producción minera principal se limita a la operación canadiense de Tanco, una sólida red de recuperación secundaria procesa chatarra de superaleaciones y residuos electrónicos, alimentando circuitos de polvo y aleación. Las políticas de compras estadounidenses, que priorizan el abastecimiento libre de conflictos, mantienen los sobreprecios y, al mismo tiempo, aseguran el volumen para los fabricantes de equipos originales (OEM) de motores a reacción y fabricantes de equipos de gestión del ritmo cardíaco.
Europa exhibe una curva de demanda madura pero estable, caracterizada por altos estándares de ingeniería y estrictas regulaciones ambientales. Los proveedores automotrices de primer nivel de Alemania impulsan la compra de condensadores para módulos avanzados de asistencia al conductor, mientras que las empresas francesas de equipos nucleares especifican revestimientos de tantalio para sistemas de residuos radiactivos. La directiva de la Unión Europea sobre minerales en conflicto restringe los presupuestos de cumplimiento, pero los mandatos de reciclaje integrados en el marco de la economía circular compensan gradualmente las necesidades de material virgen. Las plantas de condensadores de Europa del Este ofrecen un ensamblaje competitivo en costos, pero aún cumplen con los requisitos de trazabilidad a nivel regional.
Panorama competitivo
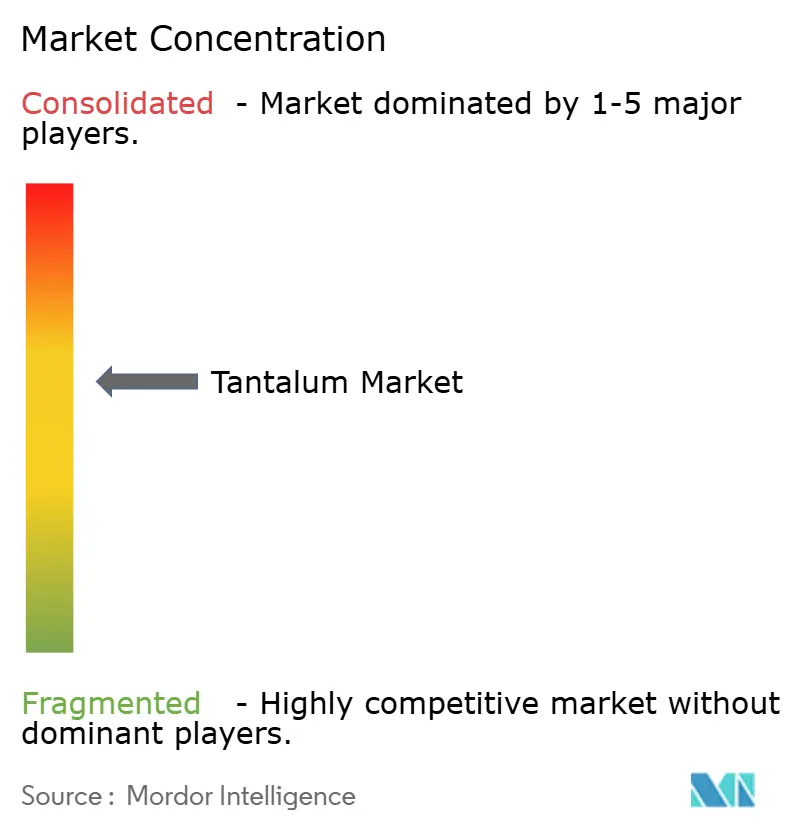
El mercado del tantalio está moderadamente fragmentado; los cinco principales proveedores integrados verticalmente controlan la mayor parte de la capacidad de minería, refinación y procesamiento de polvo. Las iniciativas estratégicas incluyen la integración regresiva en el abastecimiento de concentrados y la integración progresiva en el empaquetado de componentes, lo que asegura eficazmente el margen de beneficio a lo largo de la cadena de valor. Las inversiones de empresas conjuntas en recursos de pegmatita de Zimbabue ejemplifican la diversificación geográfica destinada a reducir la exposición al riesgo político. Las solicitudes de propiedad intelectual enfatizan el control del tamaño de las partículas, la reducción del oxígeno intersticial y los diagramas de flujo de reciclaje sin solventes, lo que indica una competencia tecnológica centrada en la pureza y la sostenibilidad.
Líderes de la industria del tantalio
AMG
CNMC Ningxia Orient Group Co., Ltd
Metales avanzados globales Pty Ltd
minsur
Pilbara Minerals Limited
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Agosto de 2025: Energy Transition Minerals aseguró la propiedad de la mina de estaño, tantalio y niobio de Penouta en Galicia, España, posicionando el activo para la producción a corto plazo de múltiples minerales críticos.
- Mayo de 2025: Materion adquirió activos de procesamiento de tantalio en la ciudad de Dangjin, Corea del Sur, ampliando su base de fabricación para brindar un mejor servicio a los clientes regionales de semiconductores.
Alcance del informe del mercado global de tantalio
El tantalio es un elemento químico con el símbolo Ta y el número atómico 73. El tantalio es un metal de transición raro, suave, puro, gris azulado, lustroso que es altamente resistente a la corrosión. Forma parte de un grupo de metales refractarios ampliamente utilizados como componentes menores de aleaciones. Su uso principal en la actualidad es en condensadores de tantalio en dispositivos electrónicos como teléfonos celulares, reproductores de DVD, sistemas de videojuegos y computadoras. El mercado de tantalio está segmentado por producto, aplicación y geografía. El mercado está segmentado por productos, como metal, carburo, polvo, aleaciones y otras formas de productos. El mercado está segmentado por aplicación en condensadores, semiconductores, álabes de turbinas de motores, equipos de procesamiento químico, equipos médicos y otras aplicaciones. El informe también cubre el tamaño del mercado y las previsiones para el mercado de tantalio en 14 países de las principales regiones. Para cada segmento, el dimensionamiento del mercado y las previsiones se han realizado en función del volumen (toneladas).
| Metal |
| Carburo |
| Polvo |
| aleaciones |
| Otro |
| Menos del 99.95% de pureza |
| Más del 99.95% de pureza |
| condensadores |
| Semiconductores |
| Palas de turbina del motor |
| Equipos de procesamiento químico |
| Equipo Médico |
| Otras aplicaciones |
| Análisis de producción | Estados Unidos | |
| Australia | ||
| Brazil | ||
| China | ||
| Congo | ||
| Etiopía | ||
| Nigeria | ||
| Ruanda | ||
| Otros Países | ||
| Análisis de consumo | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| Por producto | Metal | ||
| Carburo | |||
| Polvo | |||
| aleaciones | |||
| Otro | |||
| por pureza | Menos del 99.95% de pureza | ||
| Más del 99.95% de pureza | |||
| por Aplicación | condensadores | ||
| Semiconductores | |||
| Palas de turbina del motor | |||
| Equipos de procesamiento químico | |||
| Equipo Médico | |||
| Otras aplicaciones | |||
| Por geografía | Análisis de producción | Estados Unidos | |
| Australia | |||
| Brazil | |||
| China | |||
| Congo | |||
| Etiopía | |||
| Nigeria | |||
| Ruanda | |||
| Otros Países | |||
| Análisis de consumo | Asia-Pacífico | China | |
| India | |||
| Japan | |||
| South Korea | |||
| Resto de Asia-Pacífico | |||
| Norteamérica | Estados Unidos | ||
| Canada | |||
| Mexico | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Italia | |||
| Francia | |||
| El resto de Europa | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Medio Oriente y África | Saudi Arabia | ||
| Sudáfrica | |||
| Resto de Oriente Medio y África | |||
Preguntas clave respondidas en el informe
¿Qué volumen se estima que alcanzará el mercado de tantalio en 2031?
Se espera que el sector crezca de 3.00 kilotones en 2025 a 4.02 kilotones en 2031, lo que refleja una CAGR del 4.99%.
¿Cuál es el tamaño del mercado en 2026?
Se estima que el tamaño del mercado de tantalio será de 3.15 kilotones en 2026.
¿Cuál es el segmento más grande consumidor de tantalio?
Los condensadores siguen siendo el principal producto de consumo, representando el 43.65 % de la demanda mundial en 2025 y mostrando el crecimiento más rápido hasta 2031.
¿Por qué Asia-Pacífico es dominante en el consumo de tantalio?
La región alberga fábricas concentradas de productos electrónicos y semiconductores, lo que le otorga una participación del 46.50 % en la adopción mundial en 2025.
¿Cómo influyen las minas de litio en el suministro de tantalio?
Las operaciones de litio de roca dura en Australia y Zimbabue coproducen concentrados de tantalio, diversificando el suministro y reduciendo la dependencia de las fuentes de África Central.
¿Qué factor clave limita la sustitución del tantalio en la electrónica automotriz?
Los condensadores de niobio sirven para dominios de bajo voltaje, pero el rango de voltaje más amplio del tantalio lo hace indispensable para sistemas críticos de seguridad de alto voltaje.


