

Tamaño y participación del mercado de autos usados de Tanzania
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 0.85 mil millones |
| Tamaño del mercado (2031) | USD 1.21 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.35% CAGR |
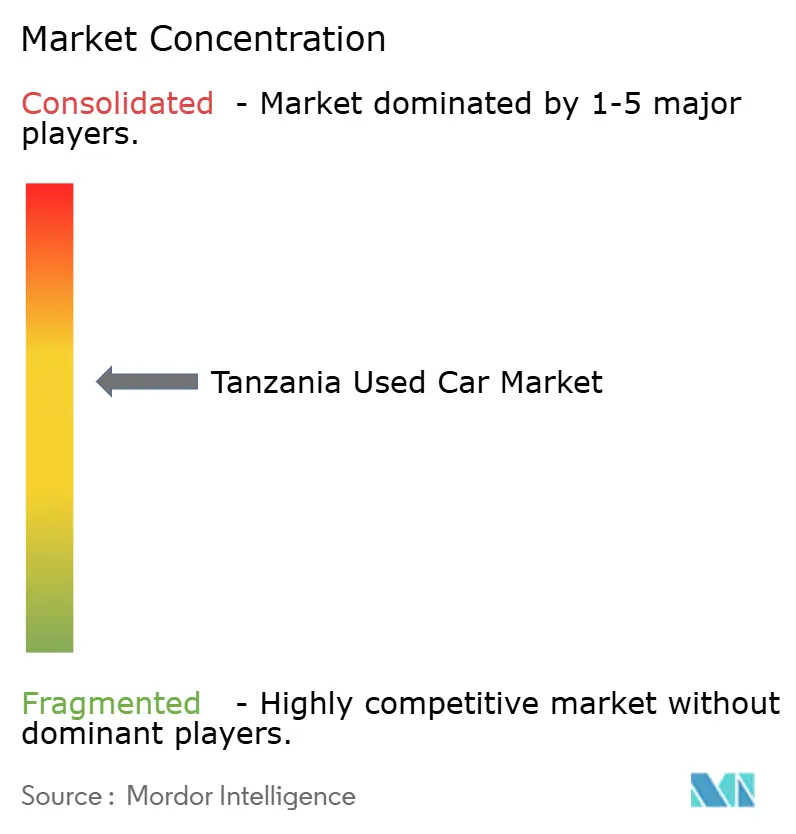
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de vehículos usados de Tanzania realizado por Mordor Intelligence
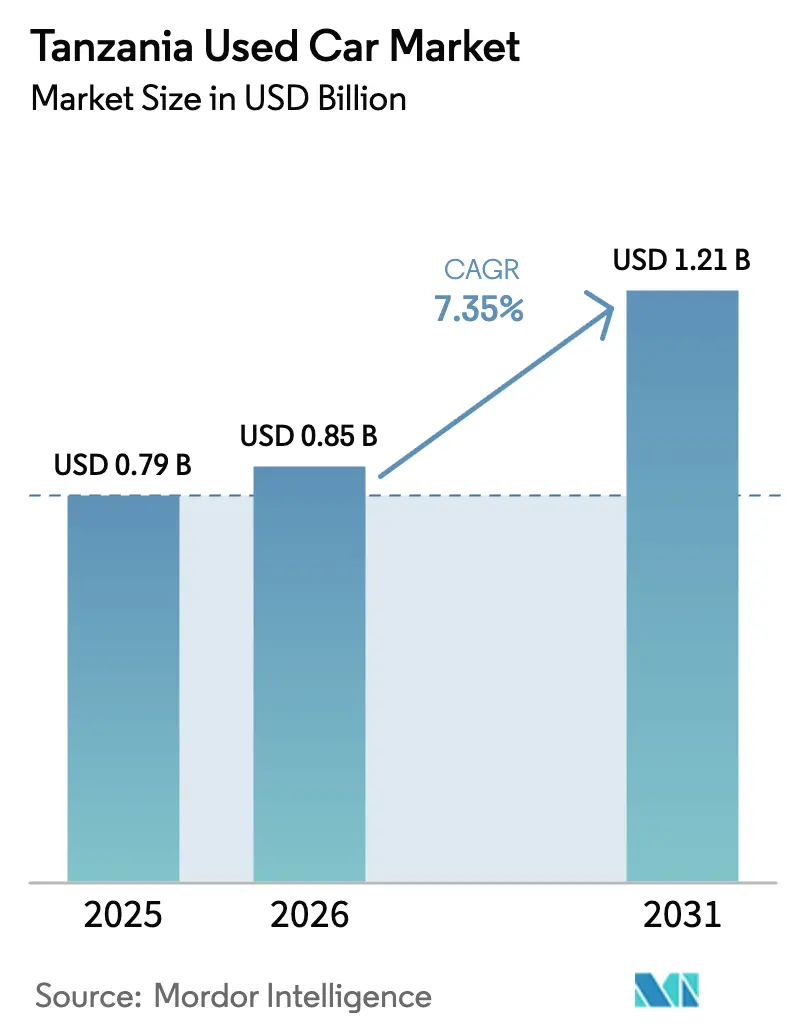
El tamaño del mercado de autos usados de Tanzania en 2026 se estima en USD 0.85 millones, frente a los USD 0.79 millones de 2025, con proyecciones para 2031 de USD 1.21 millones, con un crecimiento anual compuesto (CAGR) del 7.35 % entre 2026 y 2031. La sólida urbanización, la expansión de la clase media y la constante adopción digital continúan ampliando el acceso a vehículos usados, especialmente para quienes compran por primera vez y buscan soluciones de movilidad asequibles. Los clasificados móviles ahora anclan la búsqueda y el descubrimiento, mientras que la mejora de la infraestructura vial respalda la demanda más allá de Dar es Salaam hacia ciudades secundarias. Los bancos locales, las fintechs y los operadores de dinero móvil están profundizando la penetración del crédito y reduciendo las barreras de entrada para los consumidores más jóvenes. Las devoluciones de aranceles a la importación de vehículos híbridos, de GNC y eléctricos están acelerando una transición gradual hacia el abandono de los tipos de combustible, lo que se espera que transforme la disponibilidad de modelos en los próximos cinco años.
Conclusiones clave del informe
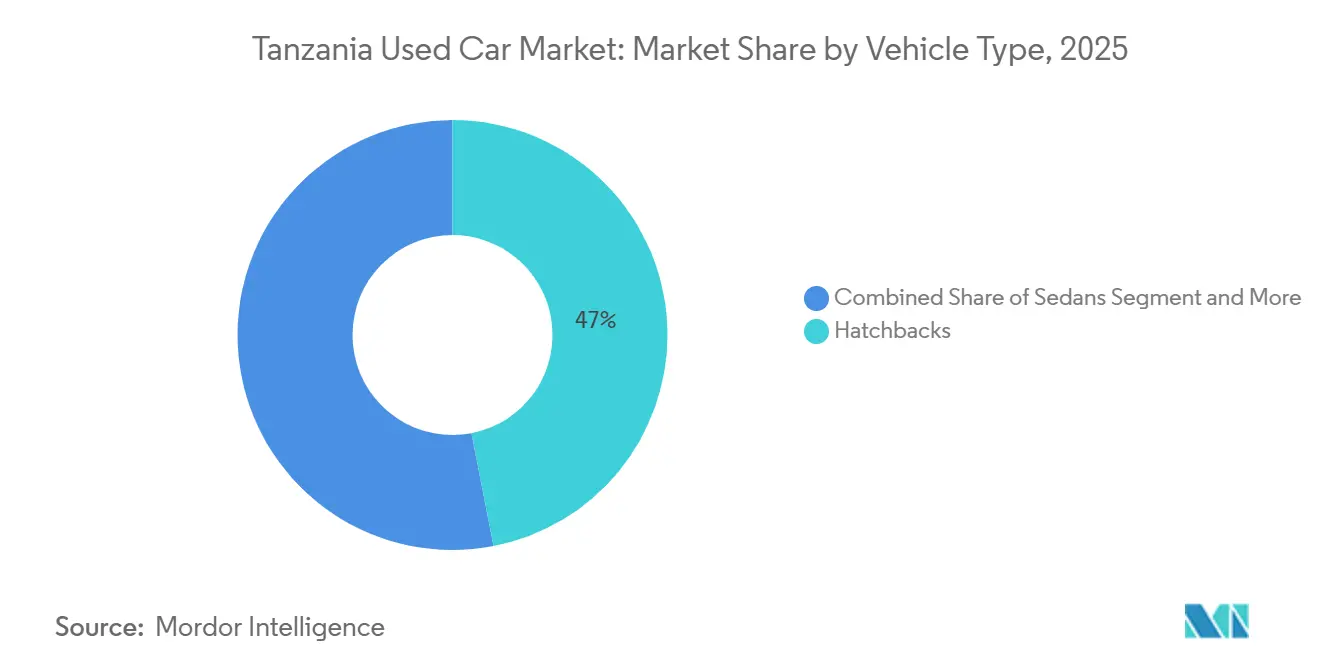
- Por tipo de vehículo, los hatchbacks lideraron con el 46.95% de la participación en el mercado de automóviles usados de Tanzania en 2025, mientras que los SUV registraron la CAGR más rápida con un 11.16% hasta 2031.
- Por tipo de proveedor, el canal no organizado poseía el 71.99% del mercado de automóviles usados de Tanzania en 2025, mientras que los concesionarios organizados avanzaron a una CAGR del 9.44% hacia 2031.
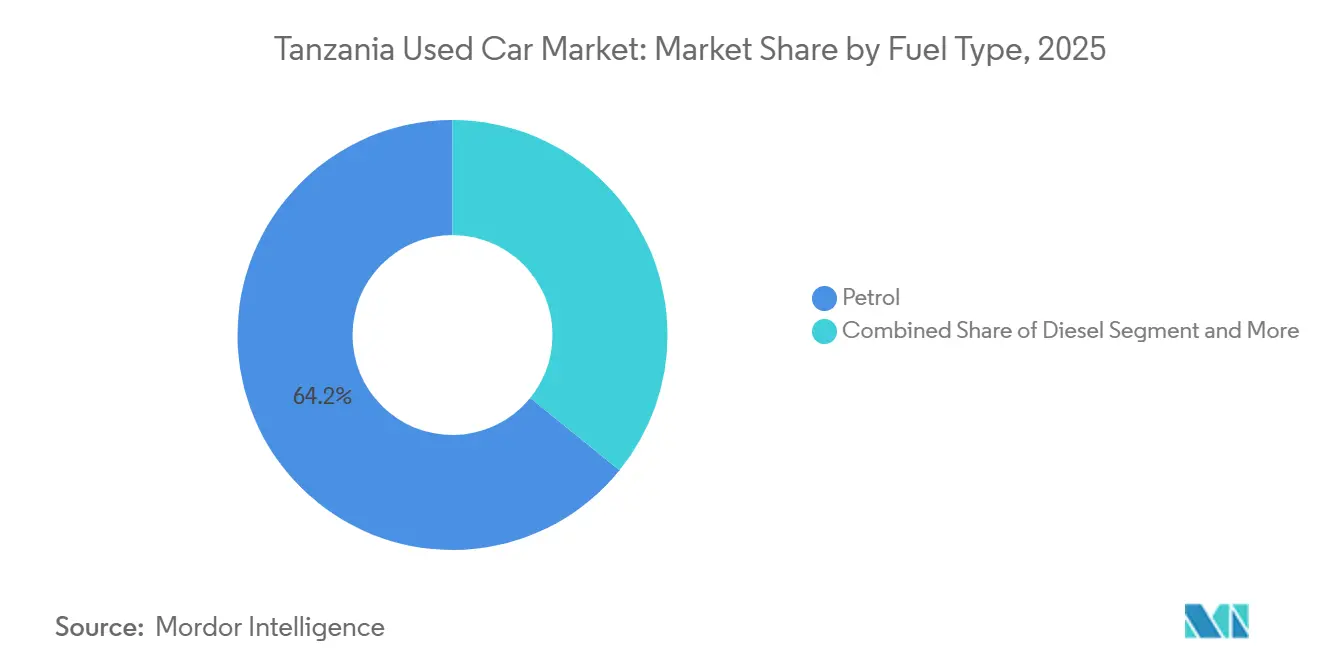
- Por tipo de combustible, los modelos de gasolina dominaron con una participación del 64.17 % en 2025, pero los vehículos eléctricos a batería se expandieron a una CAGR del 20.29 % durante el período de pronóstico.
- Por antigüedad del vehículo, el rango de 3 a 5 años capturó el 38.29% del mercado en 2025; las unidades de 0 a 2 años mostrarán la CAGR más alta con 10.35% hacia 2031.
- Por segmento de precio, los modelos por debajo de los USD 5,000 representaron el 44.29% de las ventas de 2025, aunque se prevé que el rango de USD 20,000 a USD 29,999 se expanda más rápidamente, con un 11.16%.
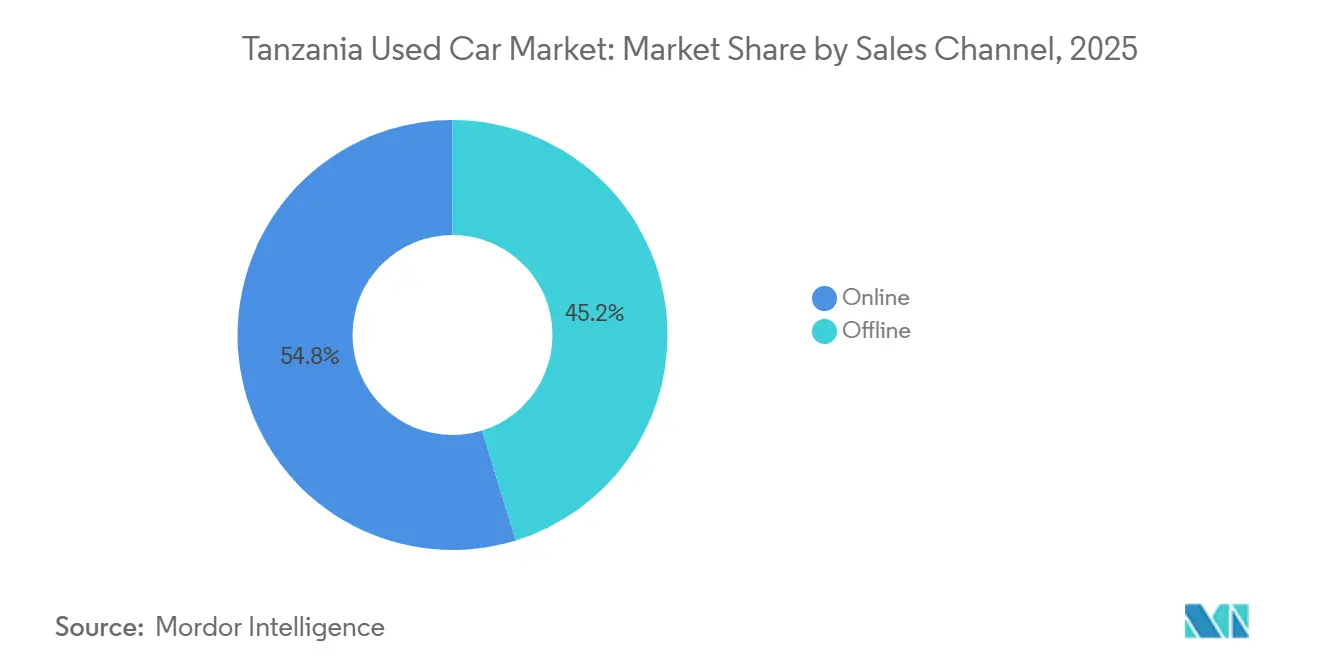
- Por canal de ventas, las plataformas en línea tuvieron una participación del 54.78 % en 2025 y están en camino de alcanzar una CAGR del 11.57 % hasta 2031.
- Por tipo de propiedad, los vehículos de múltiples propietarios representaron el 68.85 % de las transacciones en 2025, mientras que se prevé que las reventas a primer propietario aumenten a una tasa compuesta anual del 9.33 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de autos usados de Tanzania
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Anuncios clasificados digitales para dispositivos móviles | + 1.8% | Nacional, concentrado en Dar es Salaam y centros urbanos | Mediano plazo (2-4 años) |
| Compradores aspiracionales de ingresos medios | + 1.6% | Nacional, con avances tempranos en Dar es Salaam, Arusha y Mwanza | Largo plazo (≥ 4 años) |
| Expansión de la financiación de vehículos usados | + 1.4% | Nacional, aprovechando la infraestructura del dinero móvil | Mediano plazo (2-4 años) |
| Reembolsos de derechos de importación | + 1.1% | Nacional, apoyando la adopción de vehículos eléctricos e híbridos | Largo plazo (≥ 4 años) |
| Precios e inspección basados en IA | + 0.9% | Centros urbanos, expandiéndose hacia ciudades secundarias | Corto plazo (≤ 2 años) |
| Afluencia de coches kei japoneses | + 0.7% | Nacional, especialmente atractivo para los segmentos conscientes de los costos | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Proliferación de anuncios clasificados digitales orientados a dispositivos móviles
En Tanzania, el mercado de autos usados está en auge, impulsado por las plataformas móviles. En el primer trimestre del año fiscal 2025, más del 80% de la población tenía acceso a internet, con más de 56 millones de suscripciones.[ 1 ]Peter Nyanje, "El auge digital de Tanzania: Internet y los servicios móviles se disparan", Business Insider Tanzania, businessinsider.co.tzLas aplicaciones en línea integran a la perfección pagos móviles, listados basados en la ubicación y funciones de chat, adaptándose a los hábitos de compra locales. Thamani.co.tz, pionero en servicios de tasación basados en IA, está reduciendo la brecha de información entre compradores y vendedores. Esta mayor transparencia fomenta la confianza en las transacciones remotas, reduciendo la importancia de los lotes tradicionales de barrio. Como resultado, la eficiencia del mercado está aumentando, lo que se traduce en una mayor rotación de unidades en todos los rangos de precios.
Crecimiento de compradores aspiracionales de ingresos medios
El aumento de la renta disponible y el crecimiento interanual del 6.3% en la expansión económica del segundo trimestre de 2025 están elevando el poder adquisitivo de los hogares[ 2 ]Oficina Nacional de Estadística (NBS) - Tanzania, "Tasa de crecimiento anual del PIB de Tanzania", Trading Economics, tradingeconomics.comUn perfil demográfico más joven se traduce en la ambición de adquirir un primer automóvil, con una demanda que se concentra en las importaciones compactas de Japón. El aumento de la demanda de crédito, reflejado en el crecimiento anual de los préstamos del sector privado, permite a las familias ajustar sus presupuestos hacia modelos más nuevos. La inflación controlada, cercana al 3%, ha estabilizado la planificación de las cuotas mensuales. En conjunto, estas mejoras socioeconómicas sustentan el crecimiento sostenido del volumen en el mercado de autos usados de Tanzania.
Expansión de los productos de financiación de vehículos usados
Las entidades de financiación financiera, las microfinanzas y los bancos tradicionales están convergiendo hacia la suscripción digital vinculada a datos de billeteras móviles. La aprobación instantánea de préstamos acorta los ciclos de decisión de semanas a días. Las alianzas entre operadores de telecomunicaciones y proveedores de crédito reducen los obstáculos para obtener garantías, lo que impulsa las tasas de aprobación para los trabajadores del sector informal. La venta cruzada de seguros y planes de mantenimiento a través de las mismas aplicaciones amplía el valor de vida del cliente para los concesionarios. La consiguiente entrada de liquidez dinamiza la rotación de inventario de los concesionarios organizados y favorece un aumento de los precios promedio de venta.
Reembolsos de derechos de importación para vehículos de bajas emisiones
El arancel de importación del 0% para los híbridos sin ensamblar, junto con las exenciones de impuestos especiales para los vehículos eléctricos y las unidades de GNC, está impulsando la economía de adquisición hacia sistemas de propulsión más limpios. Los distribuidores locales ahora combinan los ahorros fiscales con precios de venta competitivos que rivalizan con los modelos de gasolina convencionales. El creciente despliegue de estaciones de GNC aumenta la confianza en la cobertura de rutas. En conjunto, estas medidas aceleran la transición prevista de la mezcla de combustibles durante la próxima década en el mercado de autos usados de Tanzania.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precios volátiles del combustible al por menor | -1.1% | Nacional, afectando los costos operativos | Corto plazo (≤ 2 años) |
| Depreciación del chelín tanzano | -1.0% | Nacional, impactando los costos de importación | Mediano plazo (2-4 años) |
| Reglas sobre límites de edad y emisiones | -0.9% | Nacional, reduciendo el inventario disponible | Largo plazo (≥ 4 años) |
| Red de carga limitada | -0.6% | Los centros urbanos limitan el crecimiento del segmento de vehículos eléctricos | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Precios volátiles del combustible al por menor
Las fluctuaciones en los precios de los combustibles desestabilizan el presupuesto familiar, impulsando a los compradores hacia motores más pequeños o combustibles alternativos. Una reducción temporal de los precios solo ofrece un impulso temporal a la confianza, mientras que las fluctuaciones más amplias del mercado petrolero mantienen la fluidez en los cálculos del costo a lo largo de la vida útil. Por lo tanto, los SUV más grandes sufren caídas periódicas de la demanda, a pesar de las mejoras en la infraestructura vial; los concesionarios se protegen de la volatilidad mediante planes de financiación flexibles que absorben los aumentos repentinos en los costos de repostaje. Aun así, la continua imprevisibilidad actúa como un lastre leve para el crecimiento general del mercado de autos usados de Tanzania.
Depreciación del chelín tanzano frente al yen y el dólar estadounidense
La debilidad monetaria infla los precios CIF de las importaciones japonesas, lo que eleva directamente los precios de las etiquetas. Las capas adicionales de IVA e impuestos especiales magnifican la presión de los costos para el usuario final. Los concesionarios suelen trasladar las fluctuaciones a los consumidores finales, lo que incita a los compradores a retrasar las compras o a optar por unidades más antiguas. Las herramientas de cobertura siguen poco desarrolladas, lo que deja a la mayoría de los minoristas expuestos. En consecuencia, la volatilidad cambiaria representa el riesgo macroeconómico más significativo para la expansión sostenida del mercado de autos usados de Tanzania.
Análisis de segmento
Por tipo de vehículo: Los formatos compactos anclan la demanda
Los hatchbacks representaron el 46.95 % del mercado de autos usados en Tanzania en 2025. Su dominio se debe a la escasez de estacionamiento urbano, menores costos de combustible y aranceles de importación favorables para motores de menos de 1,500 cc. Los SUV, aunque están en rápido crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 11.16 %, siguen siendo opciones ambiciosas que cobran impulso a medida que las mejoras en las carreteras se extienden al interior del país. Los sedanes mantienen su relevancia para los usuarios profesionales, mientras que los monovolúmenes satisfacen las necesidades de transporte familiar y comercial ligero.
Se espera que la continua afluencia de población a Dar es Salaam impulse el impulso de los coches compactos. Los incentivos gubernamentales de devolución de impuestos impulsan aún más la demanda de modelos de bajo consumo, incluyendo las variantes híbridas de los populares hatchbacks. El mercado de SUV usados en Tanzania crecerá de forma constante debido a los cambios en el estilo de vida, aunque es probable que las plataformas compactas sigan siendo las anclas del volumen hasta 2031.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por tipo de proveedor: los canales formales ganan terreno
Los vendedores no organizados mantuvieron una participación dominante del 71.99 % en las transacciones en 2025, lo que refleja el peso de las redes personales de larga data y la negociación basada en el efectivo en los barrios urbanos de Tanzania. Sin embargo, los comerciantes organizados, con el apoyo de importadores franquiciados y bancos locales, aumentaron sus ingresos a una vigorosa tasa de crecimiento anual compuesta (TCAC) del 9.44 %, lo que demuestra que las garantías estructuradas y la transparencia en los precios son bien recibidas por las familias reacias al riesgo. Las tiendas digitales muestran informes de inspección uniformes, reduciendo la brecha de información que antes favorecía el regateo agresivo en los puestos callejeros. Las alianzas financieras amplían aún más el acceso, permitiendo a los trabajadores asalariados convertir sus historiales de dinero móvil en puntajes de crédito formales sin agotar sus ahorros. En conjunto, estas características debilitan el control del sector informal y elevan las expectativas de los consumidores en cuanto a la responsabilidad posventa.
El interés del gobierno en normas más estrictas de protección al consumidor indica una creciente presión sobre los astilleros con regulaciones laxas, especialmente a medida que las autoridades fiscales prueban sistemas de recibos electrónicos que rastrean cada operación. Los operadores organizados aprovechan las líneas de capital circulante para renovar sus existencias rápidamente, de modo que los compradores encuentran unidades de último modelo que a sus competidores informales les cuesta importar. La misma solidez financiera financia la capacitación del personal y el inventario de repuestos, lo que mejora la calidad del servicio mucho más allá de los concesionarios de esquina. A medida que los clasificados digitales normalizan el historial de los vehículos, los compradores se vuelven menos tolerantes con las reparaciones sin documentar, lo que impulsa el tráfico hacia las salas de exhibición de marcas. Por lo tanto, todo apunta a un aumento constante de la penetración formal en el mercado de autos usados de Tanzania para finales de la década.
Por tipo de combustible: las vías de transición se multiplican
Los vehículos de gasolina seguían dominando la demanda, con una cuota del 64.17 % en 2025, gracias a que la infraestructura de abastecimiento abarca corredores urbanos y rurales. Los coches eléctricos, aunque partían de una base reducida, alcanzaron una impresionante tasa de crecimiento anual compuesta (TCAC) del 20.29 %, gracias a que las exenciones de aranceles de importación mejoraron la competitividad de precios y los primeros usuarios se beneficiaron de los bajos costes de funcionamiento. El diésel mantiene su presencia en las flotas de transporte, pero se enfrenta a un endurecimiento de las tasas de emisiones que erosiona su tradicional ventaja en costes. Los híbridos superan la ansiedad por la autonomía con el frenado regenerativo y los sistemas de propulsión conmutables, lo que los convierte en una alternativa práctica para la conducción urbana con arranques y paradas frecuentes. En conjunto, estos cambios apuntan a un futuro alejamiento de la dependencia exclusiva de la gasolina.
La expansión de las estaciones de GNC de 3 a 13, combinada con la conversión de equipos a un menor costo, está persuadiendo a los operadores de transporte a demanda a probar el gas para circuitos urbanos predecibles. Los talleres en Dar es Salaam han comenzado a abastecerse de cilindros de alta presión, lo que indica que la cadena de suministro está preparada para la transición de flotas más grandes. Los responsables políticos refuerzan el impulso al reiterar el objetivo de movilidad exclusivamente a gas para 2050, un horizonte a largo plazo que aún influye en las decisiones de abastecimiento de los concesionarios. Sin embargo, la fiabilidad del suministro eléctrico a nivel nacional y la escasez de puntos de carga mantienen a la mayoría de los compradores privados anclados a la gasolina a corto plazo. Por lo tanto, los próximos años se caracterizarán por un reequilibrio gradual de la oferta de combustibles en lugar de un salto brusco.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por antigüedad del vehículo: la frescura es un factor importante
Los autos con entre 3 y 5 años de antigüedad representaron el 38.29% del mercado en 2025, alcanzando la ventaja competitiva entre asequibilidad y confiabilidad para los hogares de ingresos medios. Con la tecnología suficiente para ofrecer bolsas de aire e infoentretenimiento moderno, estas unidades también califican para tarifas de seguro favorables, lo que reduce el costo total de propiedad. El aumento de las aspiraciones impulsó las ventas de modelos de 0 a 2 años de antigüedad a convertirse en el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 10.35%, ya que la financiación flexible suavizó el impacto del precio para los jóvenes profesionales ávidos de tecnología. Los autos importados con más de ocho años de antigüedad ahora están sujetos a una mayor penalización por impuestos especiales, lo que reduce su ventaja de precio y refuerza la tendencia hacia inventarios más nuevos. Los concesionarios aprovechan esta situación al ofrecer contratos de servicio extendido que tranquilizan a los compradores que buscan ciclos de propiedad más largos.
Las comprobaciones digitales de odómetros, disponibles a través de aplicaciones móviles, reducen el temor a fraudes de kilometraje que históricamente afectaban a los vehículos antiguos, lo que incitaba a los compradores a pagar un sobreprecio considerable por los kilómetros verificados. Los talleres organizados exhiben de forma destacada los historiales de mantenimiento completos, lo que aumenta la confianza y acelera la rotación entre los nuevos clientes. Mientras tanto, los vendedores ambulantes observan tiempos de espera más largos en las unidades antiguas, a medida que los consumidores se muestran más escépticos ante las reparaciones no reveladas. Las entidades crediticias se hacen eco de la situación del mercado ofreciendo tipos de interés más bajos para los vehículos fabricados después de 2021, alegando un mayor valor de las garantías. Estos incentivos interrelacionados mejoran constantemente la calidad promedio de los vehículos en el mercado de vehículos usados de Tanzania.
Por segmento de precio: Presupuesto base, Premium techo
Los vehículos con precios inferiores a 5,000 USD captaron el 44.29 % del mercado en 2025, lo que refleja claramente el límite de ingresos para un gran segmento de compradores primerizos. Los compradores en este rango priorizan la funcionalidad básica sobre la perfección estética, aceptando un mayor kilometraje siempre que los motores se mantengan en buen estado mecánico. Los rangos de precio medio, hasta 15,000 USD, atraen a funcionarios y propietarios de pymes deseosos de aire acondicionado, cajas de cambios automáticas e infoentretenimiento de fábrica sin aventurarse en el lujo. El rango de precios de 20,000 a 29,999 USD registró la tasa de crecimiento más rápida, del 11.16 %, a medida que los profesionales asalariados mejoraron su imagen y seguridad, gracias a los préstamos con garantía empresarial. Por lo tanto, cada nivel refleja un estilo de vida distintivo y un umbral de financiación.
La volatilidad cambiaria ocasionalmente infla los costos CIF, lo que reduce las opciones de modelos en los niveles superiores. Sin embargo, el crecimiento sostenido del PIB mantiene viva la demanda aspiracional. Los intermediarios se cubren cotizando precios en equivalentes a chelines actualizados semanalmente, lo que amortigua el impacto del precio cuando la moneda local se debilita. Los productos de crédito de dinero móvil dividen los pagos iniciales en pequeñas cuotas, lo que anima a los hogares a optar por cuotas más altas al inicio de sus ciclos de ingresos. Los testimonios en redes sociales de compradores similares legitiman el gasto más allá del nivel inicial, fomentando ciclos de retroalimentación positivos.
Por canal de venta: la ventaja online se amplía
Los mercados en línea obtuvieron el 54.78 % de la participación en los ingresos en 2025 y registraron una tasa de crecimiento anual compuesta (TCAC) del 11.57 % hasta 2031, gracias a la penetración de los teléfonos inteligentes, los filtros de búsqueda y las funciones de pago con depósito en garantía que minimizan el fraude. Las imágenes de alta resolución y los videos de recorrido simplifican las visitas a múltiples lotes en una sola noche, ahorrando tiempo y transporte a los compradores. Los minoristas exclusivamente electrónicos optimizan sus páginas para zonas con poco ancho de banda, permitiendo a los compradores rurales participar sin necesidad de computadoras de escritorio. Los sistemas de calificación y reseñas revelan a los vendedores confiables, eliminando gradualmente los anuncios únicos y opacos. Estas mejoras en la experiencia del usuario consolidan los canales digitales como la vía de descubrimiento preferida para la juventud urbana de Tanzania.
Los concesionarios físicos siguen siendo importantes para las pruebas de conducción y la documentación final, por lo que muchos concesionarios adoptan enfoques híbridos que combinan pegatinas con códigos QR en las ventanas con catálogos web habilitados para chat. Las casas de subastas transmiten en directo las entregas de premios, ampliando el número de postores más allá de Dar es Salaam y normalizando las normas de participación remota. Los fabricantes incursionan en micrositios de vehículos usados certificados, prometiendo asistencia en carretera y piezas originales para reducir el riesgo percibido. Los bancos integran calculadoras de préstamos directamente en las páginas de anuncios, convirtiendo la navegación en procesos de aprobación de crédito casi instantáneos. El resultado es un panorama cada vez más omnicanal donde la comodidad digital y la tranquilidad física se refuerzan mutuamente en lugar de canibalizarse.
Por propiedad: la procedencia determina el valor percibido
Los vehículos multipropietario ocuparon una cuota de mercado dominante del 68.85 % en 2025, ya que sus precios de reventa más bajos ponen las llaves al alcance de hogares con presupuestos limitados. Los compradores aceptan algunos defectos estéticos siempre que la mecánica básica permanezca intacta, considerando las compensaciones como compromisos racionales. Las reventas a primer propietario crecieron a una saludable tasa de crecimiento anual compuesta (TCAC) del 9.33 %, impulsadas por las entidades crediticias que prefieren historiales de propiedad limpios y por los concesionarios organizados que ofrecen garantías limitadas. La cobertura extendida alivia las preocupaciones latentes sobre accidentes ocultos, haciendo que los precios premium sean más atractivos para los consumidores con movilidad social ascendente. Con el tiempo, este cambio introduce un gradiente de calidad en el espectro de propietarios que no existía anteriormente.
Una mayor transparencia de los datos está reduciendo progresivamente la asimetría de información que antes protegía los grandes descuentos para las unidades multipropietario. Las búsquedas de VIN mediante aplicaciones móviles ahora revelan las deficiencias del servicio y las reclamaciones de seguros, lo que permite a los compradores cuantificar el riesgo en lugar de especular. A medida que aumenta la certeza, se espera que la brecha histórica entre los precios para el primer propietario y los multipropietario se reduzca, realineando el valor con el estado verificable en lugar de garantías anecdóticas. Los concesionarios especializados en importaciones de un solo propietario responden comercializando garantías de kilometraje y promesas de recompra, lo que refuerza los lazos de confianza. Estas dinámicas recalibran gradualmente las jerarquías de los consumidores en el mercado de autos usados de Tanzania, a la vez que preservan la asequibilidad en la base.
Análisis geográfico
Dar es Salaam es la base del mercado de autos usados de Tanzania, ya que el puerto canaliza casi todas las importaciones marítimas y las carreteras brindan acceso inmediato a densos centros de consumo. Los concesionarios disfrutan de plazos de entrega más cortos desde la descarga del buque hasta la exposición en la sala de exposición, lo que se traduce en un inventario más fresco. Los amplios carriles para autobuses de tránsito rápido (BRT) ayudan a los residentes a ampliar sus zonas de desplazamiento, lo que aumenta el uso general del automóvil. Los bancos locales también concentran sus sedes en la ciudad, lo que agiliza la tramitación de créditos para los compradores minoristas. En consecuencia, la capital costera sigue siendo un referente de los cambios en la demanda a nivel nacional.
Ciudades secundarias como Arusha y Mwanza muestran un mayor impulso a medida que el turismo, la minería y los ingresos de la agroindustria diversifican las economías regionales. La mejora de las carreteras principales reduce los costos de transporte, lo que permite a los concesionarios redistribuir el inventario sin sobreprecios prohibitivos. Los consumidores de estas zonas aún valoran la inspección física, por lo que surgen rápidamente modelos minoristas híbridos que combinan la generación de clientes potenciales en línea con tiendas temporales. La ubicuidad del dinero móvil compensa la menor presencia de sucursales bancarias, lo que permite pagos iniciales en el acto. Con el tiempo, una distribución geográfica equilibrada debería suavizar la concentración histórica evidente en el mercado de autos usados de Tanzania.
Los distritos rurales se suman gradualmente a la base de clientes gracias a los proyectos de electrificación en curso que estimulan el crecimiento de las microempresas. Cuando las pequeñas tiendas aumentan sus ingresos, los propietarios suelen cambiar de motocicletas a coches compactos capaces de llegar a los mercados regionales. Los grupos comunitarios de ahorro coordinan compras al por mayor a los concesionarios urbanos y organizan transporte compartido para transportar las unidades a casa en caravanas. Aunque los volúmenes siguen siendo bajos en términos absolutos, esta demanda popular sembrará la penetración futura. A medida que los corredores logísticos como el ferrocarril de vía estándar se desarrollen, incluso las regiones remotas tendrán acceso a inventario con menos intermediarios, ampliando la presencia física del mercado de coches usados de Tanzania.
Panorama regulatorio
Tanzania regula la entrada de vehículos usados mediante inspecciones de conformidad obligatorias y un sistema de impuestos a la importación por etapas. La Oficina de Normas de Tanzania (TBS) exige que los vehículos usados se sometan al programa de Verificación de Conformidad Previa al Envío (PVoC) para obtener un Certificado de Aptitud para la Circulación (CoR) antes del envío. El incumplimiento puede dar lugar a una inspección en destino y a una penalización del 15 % sobre el valor de la factura, lo que refuerza el control de las importaciones mediante inspecciones.
En el ámbito fiscal, la Autoridad Tributaria de Tanzania (TRA) aplica aranceles de importación (25 % del valor CIF), impuestos especiales (generalmente del 0 % al 10 %, según la cilindrada), IVA (18 %), tasa de desarrollo ferroviario (1.5 % del valor CIF) y una tasa de tramitación aduanera (0.6 % del valor CIF). Las medidas basadas en la antigüedad del vehículo también influyen en la oferta del mercado, ya que los vehículos con más de 8 años de antigüedad pueden estar sujetos a un impuesto especial adicional (tasa de dumping) que oscila entre el 15 % y el 30 %. Esto incrementa los costes de importación de los vehículos más antiguos y canaliza la demanda hacia los modelos más recientes.
Análisis de la cadena de valor
La cadena de valor de los vehículos usados en Tanzania se centra en las importaciones y en el cumplimiento normativo, el despacho de aduanas y la distribución desde los principales puntos de entrada. El abastecimiento está dominado por exportadores extranjeros y plataformas de subastas (generalmente Japón y otros mercados de suministro) que envían los vehículos a Tanzania, donde la verificación previa al envío se realiza a través de proveedores de servicios de inspección designados (por ejemplo, EAA Company Ltd y Quality Inspection Services Japan, QISJ). El requisito de la TBS CoR incorpora la inspección previa al envío en la cadena de suministro, influyendo en qué vehículos y en qué condiciones llegan al mercado minorista tanzano.
En la fase posterior, el despacho de aduanas y la tributación se gestionan mediante procesos de la TRA que incluyen el registro y la valoración en el Sistema de Valoración de Vehículos Usados (UMVVS), aplicándose una valoración manual cuando no se dispone de un registro del vehículo en el sistema. Los importadores y concesionarios trasladan las unidades a través de la logística y la distribución de última milla, siendo el puerto de Dar es Salaam la principal puerta de entrada para las llegadas marítimas, y el Aeropuerto Internacional Julius Nyerere y el Aeropuerto Internacional Kilimanjaro también figuran como puntos de entrada. La venta minorista abarca desde puestos informales a pie de carretera hasta concesionarios organizados cada vez más digitalizados y plataformas en línea, mientras que la financiación, los paquetes de seguros, los informes de inspección y los servicios posventa influyen en la conversión y los márgenes.
Panorama competitivo
El mercado competitivo, moderadamente concentrado, incluye exportadores internacionales como Be Forward y SBT Japan, que aprovechan las ventajas de escala en el abastecimiento, el envío y la posventa de piezas. Sus astilleros de marca garantizan a los compradores una calidad predecible y facilitan la financiación a través de bancos asociados. La plataforma local Jiji se basa en su gran volumen de anuncios y un marketing agresivo, lo que la posiciona como el motor de búsqueda predeterminado para coches de segunda mano. Fintechs especializadas como Laina Finance ofrecen aprobaciones de préstamos en tiempo real, procesos de pago ágiles y fidelizan a los clientes. Estos servicios interconectados generan una adhesión al ecosistema que a los pequeños vendedores les cuesta replicar.
No obstante, los concesionarios callejeros persisten cultivando la relación personal, ofreciendo planes de pago adaptados a los ciclos de caja informales y aceptando permutas que los exportadores globales suelen rechazar: una especie de cooperativas flexibles para la importación conjunta de contenedores, lo que reduce los costes de transporte unitarios y amplía la variedad de modelos. Los talleres mecánicos a veces funcionan también como microconcesionarios, ofreciendo tranquilidad mecánica a los clientes de la comunidad. Por lo tanto, la competencia evoluciona no solo en función del precio, sino también de la comodidad del vecindario y la honestidad percibida. La fragmentación sigue siendo pronunciada, aunque las herramientas digitales están elevando lentamente la profesionalidad básica.
La consolidación estratégica define el nivel formal, como lo demuestra la adquisición de Canara Bank Tanzania por parte del Exim Bank, que fortalece la cartera de crédito para las salas de exposición franquiciadas. La adopción de tecnología distingue aún más a los líderes de los rezagados; los motores de valoración basados en IA reducen los errores de tasación y agilizan las negociaciones de canje, lo que otorga a las empresas organizadas una ventaja operativa. Las alianzas con aseguradoras ofrecen coberturas combinadas que simplifican el cumplimiento normativo para quienes compran vehículos por primera vez. Mientras tanto, los incentivos para vehículos más limpios impulsan a los principales concesionarios a implementar secciones piloto dedicadas a vehículos eléctricos, lo que demuestra su capacidad de adaptación. En conjunto, estas medidas mantienen una concentración moderada en el sector, a la vez que dejan un amplio margen para la innovación en el mercado de vehículos usados de Tanzania.
Líderes de la industria de autos usados de Tanzania
-
SBT Japón
-
Tener visión
-
CocheTanzania
-
AutosUsados.co.tz
-
Jiji
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Junio de 2026: El Parlamento de Tanzania aprobó la Ley de Finanzas de 2026, que implementó nuevos impuestos especiales sobre los vehículos usados importados, con vigencia a partir del 1 de julio de 2026: los vehículos de 8 a 10 años de antigüedad tributan al 18%, los de 10 a 20 años al 35% y los de más de 20 años al 40%. Además, los vehículos con una cilindrada inferior a 1,000 cc ahora están sujetos a un impuesto especial del 5%. Esta ley incrementa el costo inicial de las importaciones más antiguas y modifica las decisiones de los concesionarios sobre el inventario de vehículos usados en Tanzania.
- Mayo de 2026: La Oficina de Normas de Tanzania (TBS) ordenó a EAA Company Limited realizar inspecciones de Verificación de Conformidad Previa al Envío (PVoC) para todos los vehículos y repuestos usados importados de los Emiratos Árabes Unidos, a partir del 21 de junio de 2026. El incumplimiento conlleva una multa del 15 % del valor de la mercancía, según lo determine la Autoridad Tributaria de Tanzania. Esta medida refuerza la verificación de las importaciones y podría afectar los plazos y costos de incorporación para los comerciantes que buscan mercancía procedente de los Emiratos Árabes Unidos.
- Mayo de 2026: Gobierno de Tanzania - Las autoridades aplicaron rigurosamente un límite de ocho años para la importación de vehículos, restringiéndola a aquellos fabricados a partir de 2018. Los vehículos fabricados en 2017 o antes están sujetos a importantes aranceles (25 % para vehículos no utilitarios y 5 % para vehículos utilitarios). Esta medida recalibra el acceso al mercado al orientar la demanda hacia modelos relativamente más nuevos y modificar la dinámica general de precios.


Alcance del informe sobre el mercado de vehículos usados de Tanzania
Un auto usado, o vehículo de segunda mano, es un vehículo que ha tenido uno o más propietarios. Por otro lado, un vehículo usado certificado (CPO) es un vehículo usado que ha sido inspeccionado exhaustivamente (inspección previa a la compra) y reacondicionado por expertos. El mercado de autos usados comprende una amplia gama de empresas que compran y venden vehículos usados a través de canales de venta en línea y fuera de línea.
El mercado de autos usados de Tanzania está segmentado por tipo de vehículo, tipo de proveedor, tipo de combustible, antigüedad del vehículo, segmento de precio, canal de venta y propiedad. El mercado de autos usados de Tanzania está segmentado por tipo de vehículo, tipo de proveedor, tipo de combustible, antigüedad del vehículo, segmento de precio, canal de venta y propiedad. Por tipo de vehículo, el mercado está segmentado en hatchbacks, sedanes, vehículos deportivos utilitarios (SUV) y vehículos multipropósito (MPV). Por tipo de proveedor, el mercado está segmentado en organizado y no organizado. Por tipo de combustible, el mercado está segmentado en gasolina, diésel, híbrido (HEV y PHEV), batería eléctrica (BEV) y GLP / GNC / otros. Por antigüedad del vehículo, el mercado está segmentado en 0 a 2 años, 3 a 5 años, 6 a 8 años, 9 a 12 años y más de 12 años. Por segmento de precio, el mercado se segmenta en menos de USD 5,000, de USD 5,000 a 9,999, de USD 10,000 a 14,999, de USD 15,000 a 19,999, de USD 20,000 a 29,999 y de USD 30,000 o más. Por canal de venta, el mercado se segmenta en online (anuncios clasificados digitales, comercios online especializados y plataformas con certificación OEM) y offline (distribuidores franquiciados OEM, distribuidores multimarca y subastas físicas). Por propiedad, el mercado se segmenta en reventa de primer propietario y multipropietario. El informe proporciona el tamaño del mercado y su pronóstico por valor (USD) y volumen (unidades) para todos los segmentos mencionados.
| Hatchbacks |
| sedanes |
| Vehículos deportivos utilitarios (SUV) |
| Vehículos multipropósito (MPV) |
| Organizado |
| desorganizado |
| Gasolina |
| Diesel |
| Híbrido (HEV y PHEV) |
| Vehículo eléctrico de batería (VEB) |
| GLP / GNC / Otros |
| 0 a 2 años |
| 3 a 5 años |
| 6 a 8 años |
| 9 a 12 años |
| Más de 12 Años |
| Por debajo de USD 5,000 |
| USD 5,000 a 9,999 |
| USD 10,000 a 14,999 |
| USD 15,000 a 19,999 |
| USD 20,000 a 29,999 |
| USD 30,000 y más |
| Online | Portales de clasificados digitales |
| Minoristas electrónicos puros | |
| Tiendas en línea con certificación OEM | |
| Sin publicar | Distribuidores franquiciados de OEM |
| Distribuidores independientes multimarca | |
| Casas de subastas físicas |
| Reventa al primer propietario |
| Multipropietario |
| Por tipo de vehículo | Hatchbacks | |
| sedanes | ||
| Vehículos deportivos utilitarios (SUV) | ||
| Vehículos multipropósito (MPV) | ||
| Por tipo de proveedor | Organizado | |
| desorganizado | ||
| Por tipo de combustible | Gasolina | |
| Diesel | ||
| Híbrido (HEV y PHEV) | ||
| Vehículo eléctrico de batería (VEB) | ||
| GLP / GNC / Otros | ||
| Por edad del vehículo | 0 a 2 años | |
| 3 a 5 años | ||
| 6 a 8 años | ||
| 9 a 12 años | ||
| Más de 12 Años | ||
| Por segmento de precio | Por debajo de USD 5,000 | |
| USD 5,000 a 9,999 | ||
| USD 10,000 a 14,999 | ||
| USD 15,000 a 19,999 | ||
| USD 20,000 a 29,999 | ||
| USD 30,000 y más | ||
| Por canal de ventas | Online | Portales de clasificados digitales |
| Minoristas electrónicos puros | ||
| Tiendas en línea con certificación OEM | ||
| Sin publicar | Distribuidores franquiciados de OEM | |
| Distribuidores independientes multimarca | ||
| Casas de subastas físicas | ||
| por propiedad | Reventa al primer propietario | |
| Multipropietario | ||


Preguntas clave respondidas en el informe
¿Qué tan rápido se espera que crezca el mercado de automóviles usados de Tanzania hasta 2031?
Se proyecta que registre una CAGR del 7.35% entre 2026 y 2031.
¿Qué tipo de vehículo se vende más en el segmento de usados de Tanzania?
Los hatchbacks representan casi la mitad de todas las unidades vendidas, lo que refleja las necesidades de conducción urbana.
¿Por qué las plataformas online están ganando terreno en Tanzania?
Los clasificados para dispositivos móviles integran pagos, financiación y listados completos que agilizan el proceso de compra para los usuarios de teléfonos inteligentes.
¿Qué incentivos políticos apoyan los vehículos eléctricos en Tanzania?
La ley de finanzas de 2024 estableció un arancel de importación del 0 % para los híbridos sin ensamblar y eliminó el impuesto especial sobre los vehículos eléctricos y de GNC.
¿Cómo afecta la volatilidad de la moneda a los precios de los autos usados?
La depreciación del chelín frente al yen japonés y el dólar estadounidense aumenta los costos de importación, lo que a menudo se traduce en precios minoristas más altos.
Última actualización de la página:



