

Tamaño y participación en el mercado de la cerámica técnica
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
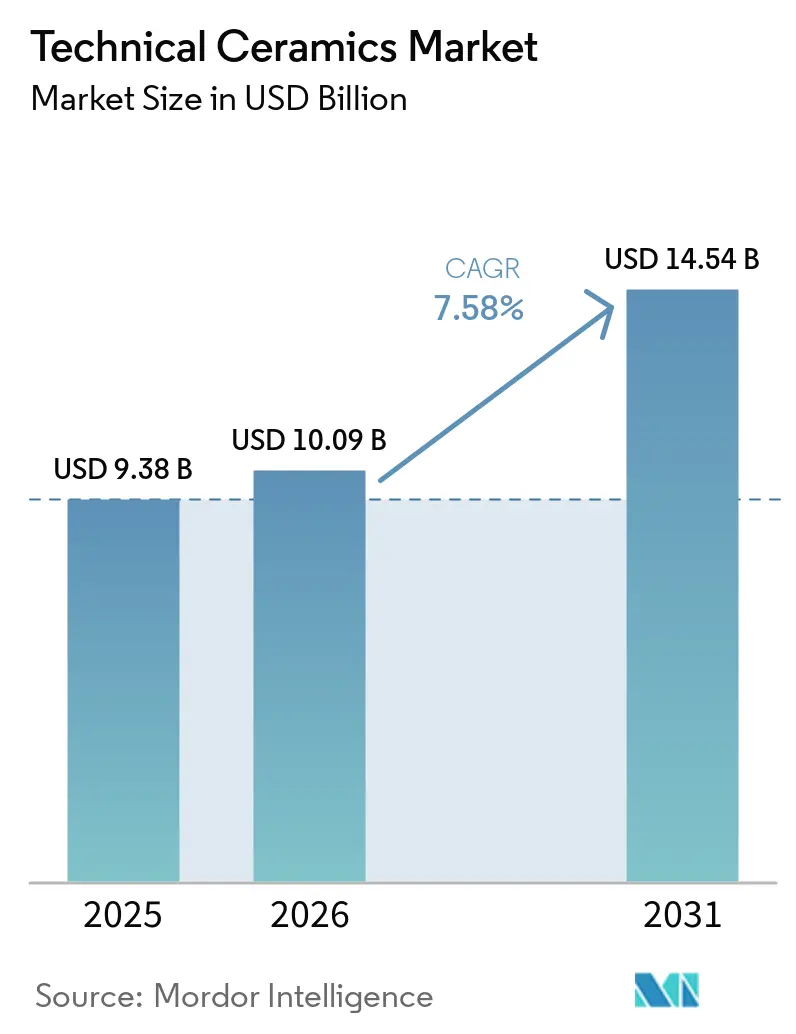
| Tamaño del mercado (2026) | USD 10.09 mil millones |
| Tamaño del mercado (2031) | USD 14.54 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.58% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
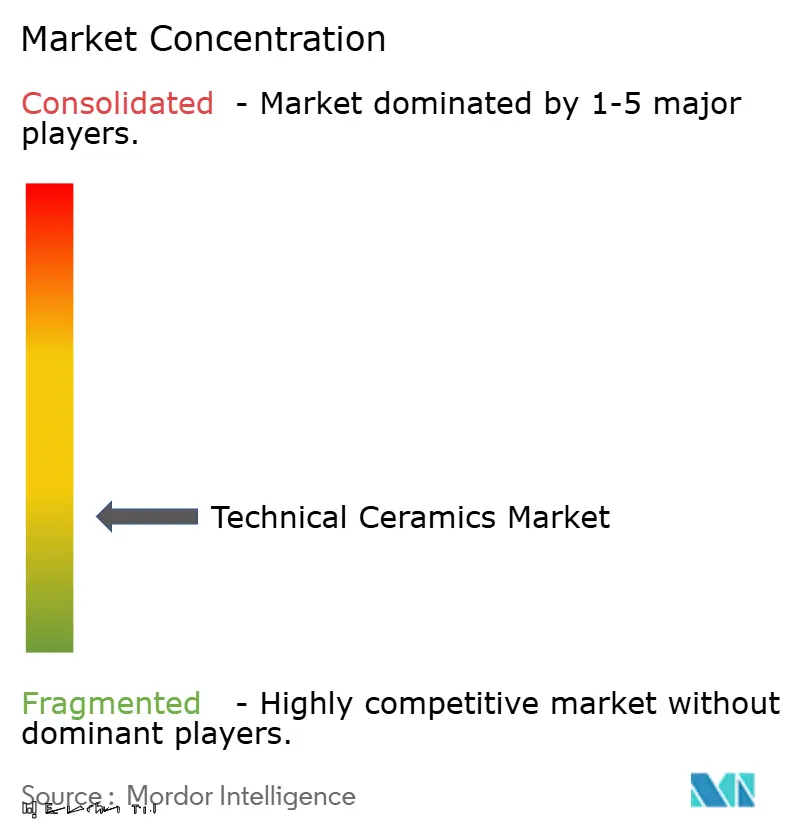
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de cerámica técnica por Mordor Intelligence
El tamaño del mercado de cerámica técnica en 2026 se estima en USD 10.09 millones, creciendo desde el valor de 2025 de USD 9.38 millones, con proyecciones para 2031 que muestran USD 14.54 millones, creciendo a una CAGR del 7.58% durante 2026-2031. La demanda se está agrupando en torno a sustratos de semiconductores, piezas de control térmico de vehículos eléctricos (VE) e implantes biocompatibles, donde la tolerancia a fallos es prácticamente nula y la ciencia de los materiales es un diferenciador estratégico. El aumento de la construcción de fábricas en China, Japón y Corea del Sur está elevando el consumo de paquetes de nitruro de aluminio y carburo de silicio, mientras que las arquitecturas de transmisión de 800 V para VE obligan a los fabricantes de automóviles a especificar disipadores de calor cerámicos que pueden disipar más de 200 W/mK sin comprometer el aislamiento eléctrico. Las cadenas de suministro siguen siendo vulnerables a la concentración de minerales críticos, pero los principales productores están contrarrestando con adiciones de capacidad en jurisdicciones de menor riesgo y ciclos de reciclaje más estrictos que reducen la exposición del material virgen. Las formulaciones monolíticas aún dominan el volumen, pero los compuestos de matriz cerámica están acelerando más rápido a medida que las empresas aeroespaciales y de defensa pagan primas por componentes más livianos y con mayor capacidad de calentamiento que reducen la masa y aumentan la eficiencia del combustible.
Conclusiones clave del informe
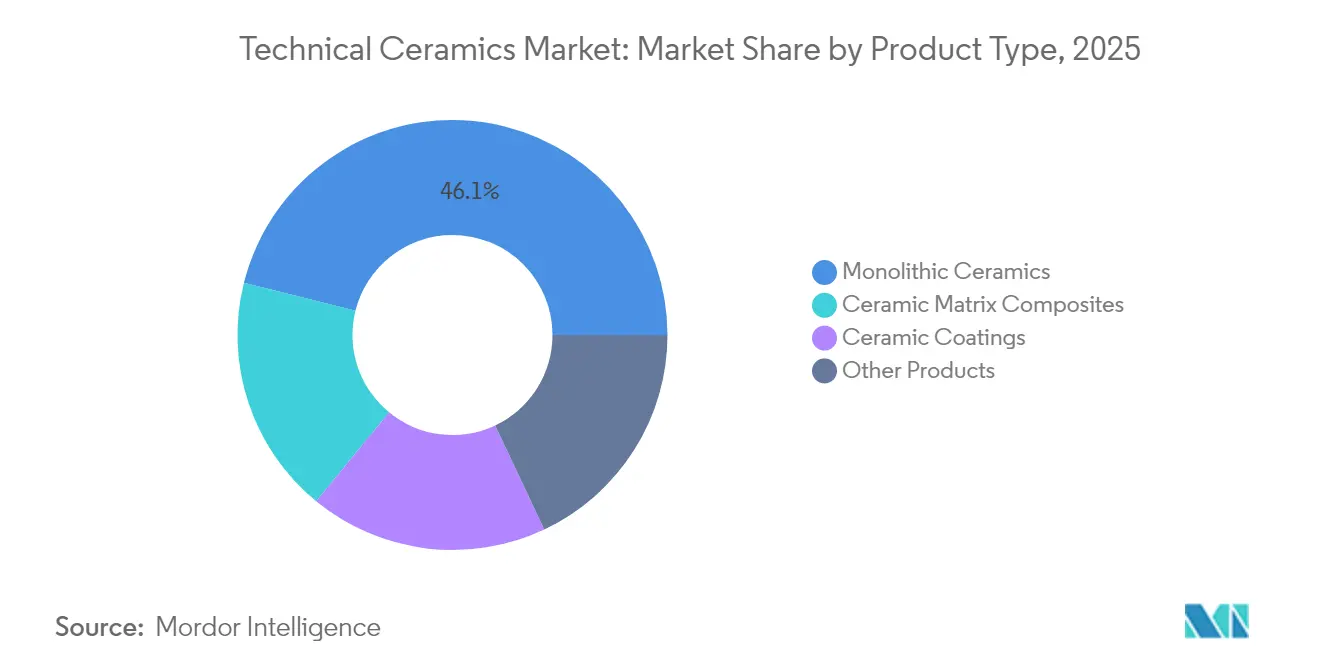
- Por tipo de producto, la cerámica monolítica representó el 46.10 % de la participación de mercado de la cerámica técnica en 2025, mientras que los compuestos de matriz cerámica están preparados para la expansión más rápida con una CAGR del 8.84 % hasta 2031.
- Por clase de material, las cerámicas de óxido captaron el 62.80 % de los ingresos en 2025; se proyecta que las variantes sin óxido registren una CAGR del 7.76 % durante 2026-2031.
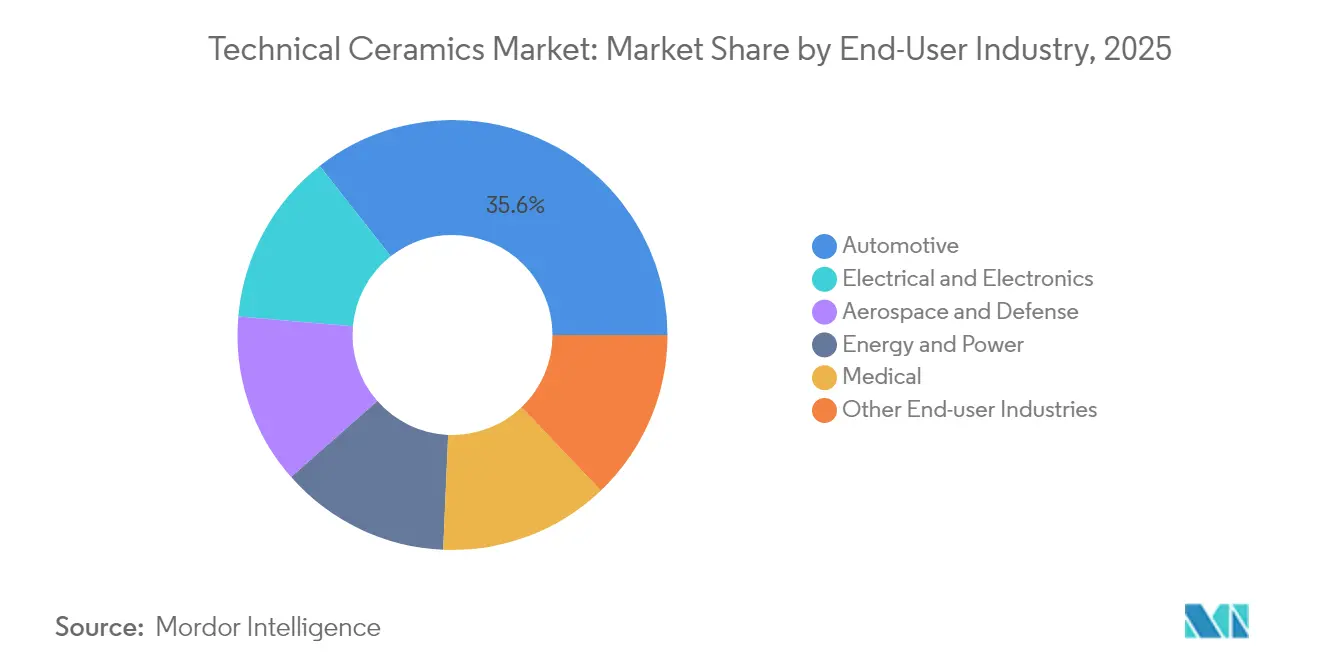
- Por industria de usuario final, la automotriz representó el 35.60% del tamaño del mercado de cerámica técnica en 2025, mientras que se prevé que la industria eléctrica y electrónica crezca más rápido, un 9.29% anual, hasta 2031.
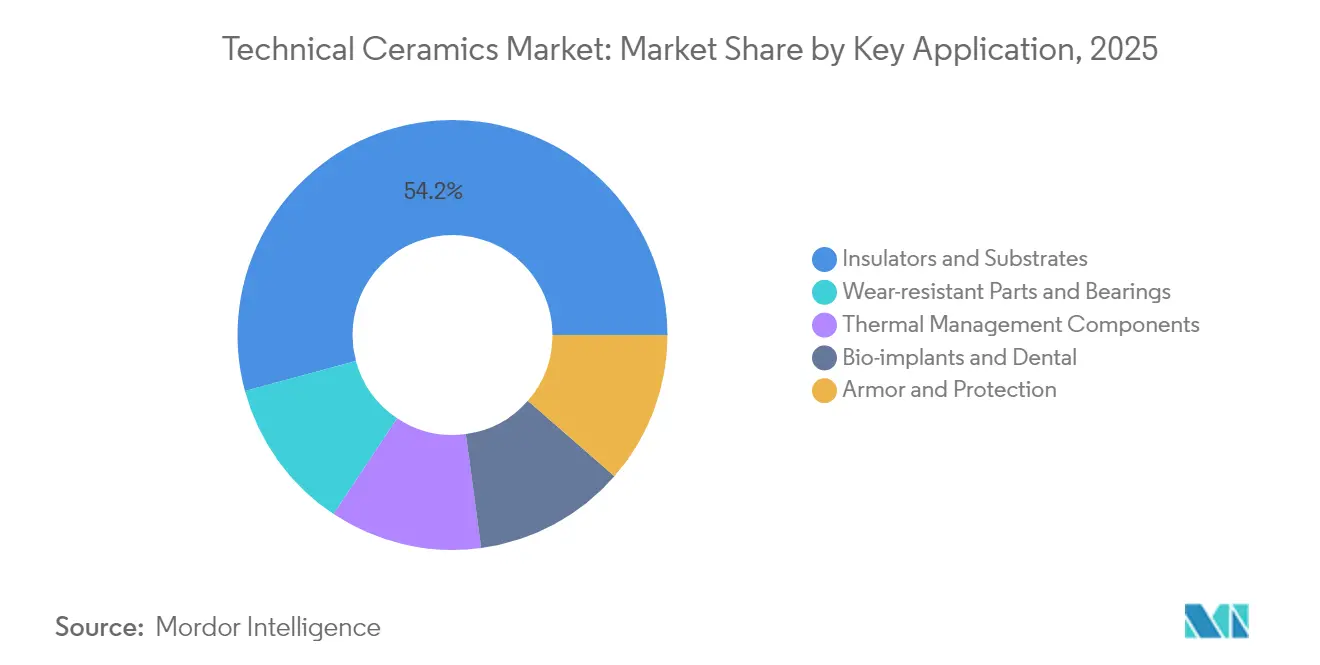
- Por aplicación clave, los aisladores y sustratos aseguraron una participación del 54.20% del tamaño del mercado de cerámica técnica en 2025; las piezas y cojinetes resistentes al desgaste deberían aumentar a una CAGR del 8.11% durante la ventana de pronóstico.
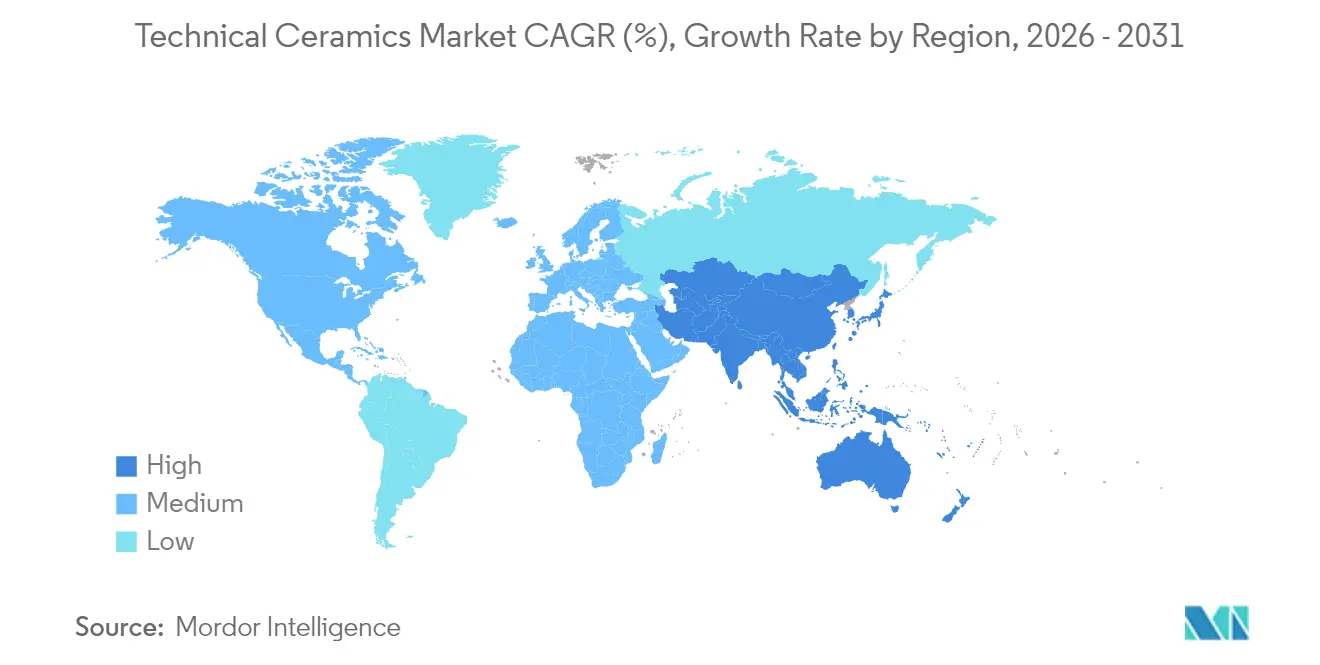
- Por regiones, Asia Pacífico dominó con el 43.40% del total de 2025 y se prevé que crezca a un 7.84% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de cerámica técnica
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Expansión de la producción de semiconductores y electrónica de consumo en Asia Pacífico | + 2.10% | Núcleo de Asia Pacífico, propagación a América del Norte | Mediano plazo (2-4 años) |
| Necesidades de gestión térmica del tren motriz de los vehículos eléctricos | + 1.80% | Global, con concentración en China, Europa y América del Norte. | Corto plazo (≤ 2 años) |
| Uso creciente en implantes y dispositivos médicos de alto valor | + 1.40% | América del Norte y la UE, con expansión a Asia Pacífico | Largo plazo (≥ 4 años) |
| Componentes de la pila de electrolizadores de hidrógeno | + 1.20% | Núcleo europeo, en expansión global | Largo plazo (≥ 4 años) |
| Fabricación espacial y hardware satelital | + 0.90% | América del Norte y Europa, emergiendo en Asia Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Expansión de la producción de semiconductores y productos electrónicos de consumo en Asia Pacífico
El desarrollo de plantas de fabricación en Taiwán, China continental, Japón y Corea del Sur está redefiniendo la demanda de sustratos de nitruro de aluminio y carburo de silicio que puedan soportar temperaturas de unión máximas superiores a los 1,000 °C, garantizando al mismo tiempo la integridad dieléctrica. Los diseñadores de chips que buscan arquitecturas de nitruro de galio están ampliando los presupuestos térmicos a un ritmo superior al que pueden gestionar los marcos de conductores metálicos tradicionales, lo que convierte a los encapsulados cerámicos en un factor esencial para el rendimiento. Kyocera está invirtiendo 470 millones de dólares en una línea japonesa dedicada a sincronizar la disponibilidad de sustratos cerámicos con los nodos de procesadores de próxima generación. Sincronizar los ciclos de crecimiento de sustratos con la aceleración de la litografía sigue siendo difícil, ya que los hornos requieren ciclos de validación más largos que las salas blancas de semiconductores. Sin embargo, los fabricantes de dispositivos de primer nivel están firmando acuerdos de compra multianuales para asegurar el suministro. Simultáneamente, los gobiernos regionales están financiando clústeres de materiales avanzados para reducir la dependencia de materias primas extranjeras, una medida que podría acortar los plazos de entrega y moderar la volatilidad de los precios.
Necesidades de gestión térmica del tren motriz de vehículos eléctricos
Los envíos globales de vehículos eléctricos superaron los 15 millones de unidades en 2024, y prácticamente todas las actualizaciones de plataforma ahora se centran en arquitecturas eléctricas de 800 V que optimizan la potencia mediante inversores más pequeños. Los módulos de potencia de carburo de silicio disipan el calor al triple de velocidad que los dispositivos de silicio; sin embargo, el rango de temperatura de unión admisible se mantiene estrecho, lo que crea una ventana de diseño ideal para los disipadores de calor cerámicos con una conductividad superior a 200 W/mK. La solución de chip sobre disipador de CeramTec reduce la resistencia térmica a la vez que mantiene la separación dieléctrica, una combinación que prolonga la vida útil del módulo en entornos automotrices con alta vibración. Los fabricantes de automóviles son sensibles a los precios, pero las responsabilidades de garantía relacionadas con fallas térmicas inclinan las decisiones de compra hacia la cerámica de alta confiabilidad a pesar de los mayores costos unitarios. A medida que la electrificación de flotas se acelera en China, Europa y Estados Unidos, la demanda de sustratos cerámicos, barras colectoras y placas de refrigeración con recubrimiento de gel crece en paralelo.
Uso creciente en implantes y dispositivos médicos de alto valor
Los cirujanos ortopédicos y odontológicos están optando por implantes de zirconio e hidroxiapatita, ya que estos materiales se integran con el hueso y resisten mejor las infecciones que las aleaciones metálicas. Las estructuras impresas en 3D, específicas para cada paciente, optimizan los tiempos de ajuste en el quirófano y reducen las cirugías de revisión. Los organismos reguladores estadounidenses aprobaron varias jaulas espinales de cerámica trabecular en 2024, un hito que acortó el ciclo de aprobación histórico y demostró la creciente confianza de la FDA en la biocompatibilidad cerámica. Los márgenes en el canal de dispositivos médicos superan los de las piezas automotrices de gran volumen, lo que anima a los fabricantes a dedicar espacio en salas blancas y protocolos de trazabilidad que cumplen con las estrictas normas de esterilización. Estos factores consolidan a los proveedores establecidos, a la vez que moderan las rápidas incorporaciones de capacidad, lo que significa que el crecimiento de los ingresos se debe a precios elevados en lugar de a un gran volumen.
Componentes de la pila de electrolizadores de hidrógeno
La hoja de ruta europea para el hidrógeno verde prevé 134 GW de capacidad de electrolizadores para 2030, gran parte de la cual prioriza la tecnología de óxido sólido que opera cerca de los 800 °C. Estas temperaturas descartan los separadores metálicos, lo que aumenta la demanda de interconexiones cerámicas que mantengan la conductividad iónica sin deformarse bajo ciclos redox. Topsoe ha comprometido 94 millones de euros para la planta de energía eólica de origen orgánico (SOEC) más grande de Europa, con chimeneas iniciales que incorporan capas de difusión de gas basadas en alúmina. Escalar las placas cerámicas sigue siendo un desafío, ya que los hornos de sinterización se convierten en un cuello de botella una vez que los conjuntos de chimeneas superan los volúmenes piloto. Aun así, los fabricantes de equipos originales (OEM) de hidrógeno proyectan una demanda diez veces mayor para 2028, lo que posiciona a la cerámica como un motor de crecimiento secundario junto con los semiconductores y los vehículos eléctricos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de capital y procesamiento | -1.90% | Global, particularmente agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fragilidad intrínseca y pérdidas de mecanizado | -1.30% | Global, con mayor impacto en aplicaciones de precisión | Mediano plazo (2-4 años) |
| Exposición a la cadena de suministro de minerales críticos | -1.10% | Global, con dependencias de Asia Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Fragilidad intrínseca y pérdidas de mecanizado
La dureza que proporciona resistencia al calor y al desgaste simultáneamente aumenta el riesgo de fractura durante el rectificado posterior a la sinterización. Las pérdidas de rendimiento del 20-30 % aumentan los costos unitarios y prolongan los plazos de entrega. Los compuestos de matriz cerámica reforzados con fibra mitigan la propagación de grietas, pero añaden etapas de estratificación e infiltración que compensan las mejoras en la durabilidad con una mayor complejidad del proceso. La fabricación aditiva ofrece alternativas de forma casi neta; sin embargo, las paletas de materiales y el rendimiento aún están por debajo de las prensas convencionales, lo que limita su adopción fuera del prototipado.
Exposición de la cadena de suministro de minerales críticos
Los cuerpos cerámicos suelen mezclar itria, escandia y otros óxidos de tierras raras que se procesan en un 80 % en China. Cualquier restricción a las exportaciones tendría repercusiones en los cronogramas de entrega globales. El resumen del Servicio Geológico de los Estados Unidos de 2025 advirtió sobre la intensificación de la competencia por el disprosio y el terbio utilizados en los aditivos de sinterización a alta temperatura [1] Servicio Geológico de los Estados Unidos, “Perspectivas de riesgo de minerales críticos 2025”, usgs.gov . Los productores están probando químicas sustitutas, pero persisten las diferencias de rendimiento, particularmente en la conductividad térmica. Las empresas más grandes están acumulando materia prima, pero los costos de almacenamiento inmovilizan el capital de trabajo y complican la rotación de inventarios.
Análisis de segmento
Por tipo de producto: Confiabilidad monolítica versus agilidad compuesta
La cerámica monolítica mantuvo una cuota de mercado del 46.10% en 2025 gracias a las líneas de prensado y sinterización consolidadas que ofrecen una calidad uniforme a gran escala. Se espera que el segmento siga registrando crecimientos de un dígito medio, ya que los fabricantes de equipos originales (OEM) industriales están modernizando bombas, boquillas y aisladores con cuerpos de alúmina que superan la durabilidad de sus equivalentes de acero. Sin embargo, los grados compuestos impulsarán el mercado general de la cerámica técnica, ya que su tasa de crecimiento anual compuesta (TCAC) del 8.84% atrae presupuestos de la industria aeroespacial y de defensa que buscan ahorros de peso superiores al 30%, junto con techos térmicos superiores a 1,500 °C. En 2026, el segmento de la sección caliente del motor por sí solo representa una porción de 1.18 millones de dólares del tamaño del mercado de la cerámica técnica. Avances en el procesamiento, como la sinterización rápida por aire forzado, están reduciendo los pasos de densificación de horas a minutos, acortando las curvas de costes energéticos y reduciendo los diferenciales de precios con los monolíticos. A medida que se propaguen estas eficiencias, se espera que los compuestos erosionen la participación monolítica, pero no la desplacen por completo, porque las plantas automotrices e industriales aún valoran la contracción predecible y las bajas tasas de desechos.
El nicho de los recubrimientos funciona como una vía de transición: los fabricantes de equipos originales (OEM) pueden pulverizar zirconio o carburo de silicio sobre piezas metálicas antiguas, logrando mejoras incrementales en el flujo térmico sin rediseñar todo el conjunto. Este enfoque de modernización es popular en quemadores petroquímicos y filtros de partículas diésel, donde los presupuestos para paradas son ajustados. Las fibras cerámicas siguen siendo de pequeño tonelaje, pero influyentes en los mercados de aislamiento; los acolchados de fibra rellenos de aerogel con capacidad para 1,100 °C están experimentando una creciente adopción en las bodegas de carga de los buques de GNL, otro indicador de que las credenciales de rendimiento especializado sustentan los precios premium en subsegmentos más pequeños.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por clase de material: el predominio de óxidos se enfrenta a un desafío no relacionado con los óxidos
Las familias de óxidos como la alúmina, la zirconia y la mullita generaron el 62.80 % de los ingresos de 2025 gracias a la abundante disponibilidad de materia prima y a los controles de proceso bien documentados. Estos grados constituyen la base para dieléctricos de condensadores y placas antidesgaste en diversas industrias. Sin embargo, las formulaciones sin óxido de carburo de silicio, nitruro de silicio y carburo de boro emergente están registrando un crecimiento de pedidos más rápido debido a que combinan una menor densidad con conductividades térmicas cercanas a la del cobre. El segmento sin óxido presenta una trayectoria de crecimiento del 7.76 % hasta 2031, expandiendo el mercado de cerámica técnica al dar servicio a dispositivos de vanguardia donde las fases de vidrio de óxido no pueden sobrevivir. Las barreras de costo persisten, pero a medida que el rendimiento de las líneas de fabricación mejora y las tasas de rechazo caen por debajo del 5 %, las primas de precio de los productos sin óxido se están reduciendo. Los mandatos regulatorios de ahorro de combustible y el aumento del flujo de calor en los centros de datos apuntan a un impulso sostenido a largo plazo para estos grados de mayor rendimiento.
Las clases de materiales compuestos o híbridos combinan matrices de óxido con filamentos o fibras sin óxido, lo que proporciona tenacidad y conductividad sinérgicas. Existe un creciente interés en las mezclas de alúmina dopada con lantano que resisten la ruptura dieléctrica a voltajes elevados, una propiedad valorada en proyectos de transformadores de estado sólido a escala de red. Estas formulaciones cruzadas validan la tesis de que las futuras batallas por la cuota de mercado no serán entre óxidos y no óxidos, sino entre híbridos y monofásicos, lo que añade complejidad y amplía el abanico de soluciones.
Por industria de usuario final: la automoción se consolida, la electrónica se acelera
Los fabricantes de equipos originales (OEM) de automoción representaron el 35.60 % de los ingresos de 2025, aprovechando la compra a granel de sustratos, sensores y portadores de postratamiento de gases de escape. El número de componentes por vehículo eléctrico de batería ya supera las 200 piezas cerámicas, incluyendo calentadores, fusibles y sensores de presión. El aumento de volumen en China y Alemania consolida esta línea base y mantiene los costes unitarios competitivos. Aun así, el sector vertical de electricidad y electrónica crecerá un 9.29 % anual, aumentando su cuota de mercado de cerámica técnica. La demanda de semiconductores por sí sola agotaría la capacidad prevista de placas de nitruro de aluminio para 2027 si los hornos anunciados se retrasan. Los dispositivos médicos, aunque representan un segmento más pequeño, generan los márgenes de EBITDA más altos, superiores al 30 %, gracias a que la biocompatibilidad y la trazabilidad crean fosos naturales alrededor de los códigos de producto aprobados. Las redes eléctricas y de energía completan la cartera con cadenas de aisladores de alta tensión y anillos de sellado hermético para cuadros eléctricos aislados en gas que deben resistir pruebas de impulso de rayo sin descargas disruptivas.
Los clientes del sector aeroespacial y de defensa, históricamente dominantes en la financiación de la investigación, están cambiando de radomos a cubiertas de turbinas, ya que los conceptos de propulsión de nueva generación exigen temperaturas de servicio superiores a los límites de las superaleaciones de níquel. Aun así, los ciclos de adquisición de fuselajes rondan la década, lo que modera el impacto del volumen a corto plazo. Dicho esto, el segmento de defensa de un solo uso está posicionando placas de blindaje cerámicas para proteger los vehículos sin reducir el peso, lo que impulsa la producción de compuestos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación clave: aisladores, piezas de desgaste, superación
Los aislantes y sustratos representaron el 54.20 % de los ingresos por aplicaciones en 2025, impulsados por los condensadores cerámicos multicapa y las placas de circuito impreso en electrónica de consumo. La intensa tendencia a la miniaturización se traduce en capas dieléctricas más delgadas, lo que obliga a un control más estricto de las impurezas y favorece a los proveedores con atmósferas de horno de alta pureza. Al mismo tiempo, la automatización industrial está elevando las tasas de ciclo, lo que incrementa el desgaste abrasivo en bombas y robots. En consecuencia, se proyecta que los rodamientos y las piezas de desgaste aumenten a una tasa de crecimiento anual compuesta (TCAC) del 8.11 %, gracias a los manguitos de alúmina y los sellos mecánicos de carburo de silicio, capaces de durar 50,000 XNUMX horas entre revisiones.
Los módulos de gestión térmica siguen siendo la pieza clave del hardware para vehículos eléctricos, centros de datos y energías renovables, donde las fallas a menudo resultan en penalizaciones por tiempo de inactividad del sistema. Los tubos de calor con cerámica integrada están reemplazando al cobre en algunos módulos de radar para reducir el peso a la mitad y mantener las uniones de los transistores por debajo de los 125 °C. Mientras tanto, los bioimplantes y los pilares dentales constituyen un microsegmento lucrativo donde los precios unitarios pueden superar los 4,000 USD por pieza, más de 100 veces el precio promedio de un sustrato electrónico, lo que pone de relieve la diversidad de beneficios en todo el espectro de aplicaciones.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de cerámica técnica de APAC
Asia Pacífico dominó el mercado de cerámica técnica con una participación del 43.40 % en 2025 y registra una tasa de crecimiento anual compuesta (TCAC) del 7.84 % hasta 2031. China continental concentra la mayor parte de la calcinación de polvo de alúmina y ofrece arbitraje de costos en los pasos de acabado que requieren mucha mano de obra; sin embargo, el aumento de las tarifas eléctricas y las tasas de cumplimiento ambiental están erosionando la brecha de ahorro histórica. Japón se está reposicionando hacia sustratos ultralimpios y de alto valor que se alinean con los incentivos nacionales para la reactivación de los semiconductores; la planta de Kyocera en Nagasaki aumentará la producción nacional de cerámica fina en un 10 % tras su puesta en marcha en 2026. El epicentro de los chips de memoria de Corea del Sur impulsa la demanda de placas de nitruro de silicio con bajos defectos, mientras que India está atrayendo a inversores en la cadena de suministro de vehículos eléctricos con exenciones fiscales en Gujarat y Tamil Nadu. Los gobiernos regionales también están trazando corredores de reciclaje para capturar desechos de zirconio e itria, una iniciativa que podría diluir la dependencia de la importación de materias primas a largo plazo.
Mercado de cerámica técnica de Norteamérica
Norteamérica es una región madura pero con una fuerte innovación, representando casi el 30% de la inversión global en I+D relacionada con compuestos de matriz cerámica. Estados Unidos concentra la mayor parte de los pedidos de turbinas aeroespaciales e implantes médicos, lo que justifica hornos de clase ISO y protocolos de salas blancas USP Clase VI que las regiones menos reguladas obvian. La planta de transportadores de catalizadores de Saint-Gobain, de 40 millones de dólares, en Nueva York añadirá 100 empleos y acortará los ciclos de entrega para las refinerías petroleras de la Costa Este. Las empresas mineras canadienses suministran bauxita y concentrados de tierras raras, pero aún envían la mayor parte de su materia prima a refinerías asiáticas. México se perfila como un centro de ensamblaje para inversores de vehículos eléctricos, lo que impulsa a los proveedores de sustratos a considerar medidas de nearshoring que eluden los aranceles de las reglas de origen del T-MEC.
Mercado europeo de cerámica técnica
Europa representa aproximadamente una quinta parte de los ingresos globales y alinea su éxito comercial con los mandatos de sostenibilidad. Los fabricantes alemanes de máquinas herramienta especifican guías de alúmina resistentes al desgaste que reducen la demanda de lubricación en un 60%, en consonancia con las normas de ecodiseño de la UE. Francia y España están implementando centros piloto de hidrógeno que pronto requerirán miles de metros cuadrados de placas de electrolizadores de óxido sólido. El marco de seguridad química REACH de la región exige una trazabilidad estricta, un costo de cumplimiento que impulsa a las empresas establecidas, pero frena el lanzamiento de nuevas empresas. La política del Reino Unido tras el Brexit se inclina hacia la catapulta de materiales avanzados, con el objetivo de traducir los avances de los laboratorios universitarios en líneas piloto en un plazo de tres años; sin embargo, un alcance significativo dependerá de los mercados de exportación, dada la limitada demanda interna.
Análisis de la cadena de valor
La cadena de valor de la cerámica técnica comienza con materias primas y polvos críticos (alúmina, zirconia, nitruro de silicio, carburo de silicio y óxidos de tierras raras utilizados como auxiliares de sinterización) y continúa con etapas intermedias de alto valor donde se crea el rendimiento, incluyendo el acondicionamiento y la granulación del polvo, el conformado (prensado, moldeo por inyección, colada en cinta), el desaglomerado y la sinterización, y luego el rectificado de precisión, el lapeado, la metalización y la unión para encapsulados y ensamblajes electrónicos. La captura de valor se concentra en polvos y sustratos de grado semiconductor, junto con el acabado posterior a la sinterización, ya que el estricto control de impurezas y las tolerancias dimensionales determinan los resultados de la calificación en aplicaciones electrónicas, médicas y aeroespaciales.
En la fase posterior de la cadena de suministro, los proveedores cualificados entregan componentes directamente a los fabricantes de equipos originales (fabricantes de equipos semiconductores, proveedores de primer nivel para la industria automotriz, empresas de dispositivos médicos, contratistas aeroespaciales) o a través de distribuidores especializados y fabricantes por contrato que integran cerámica en módulos (electrónica de potencia, sensores, sellos y sistemas de implantes). La sinterización y el mecanizado de precisión suelen convertirse en cuellos de botella en la capacidad y los plazos de entrega, lo que impulsa la inversión para añadir capacidad de conformado y mecanizado más cerca de los mercados finales (por ejemplo, Kyocera amplió la fabricación de cerámica fina en Hendersonville, Carolina del Norte, en abril de 2026, añadiendo prensado isostático en frío y mecanizado ecológico). Al mismo tiempo, las iniciativas de reciclaje y materias primas circulares forman parte cada vez más de las respuestas en la fase inicial de la cadena de suministro, como la puesta en marcha por parte de Schunk Group en junio de 2026 de una planta de reciclaje de carburo de silicio en Frechen, Alemania, que utiliza el proceso RECOSiC para reducir la dependencia de las importaciones y mejorar la seguridad del suministro.
Panorama competitivo
Las barreras técnicas de la industria y los prolongados ciclos de calificación de clientes establecen una baja intensidad competitiva. Los cinco principales proveedores representan aproximadamente el 28% de los ingresos combinados, lo que subraya la fragmentación, a pesar de que la escala confiere apalancamiento en costos. Kyocera, CeramTec y Saint-Gobain cuentan con cadenas de valor integradas verticalmente que abarcan desde la preparación de polvos hasta el rectificado de precisión, lo que permite una rápida iteración de composiciones específicas para cada cliente. Las empresas de nivel medio se centran en líneas de aplicación limitadas, como los compuestos de carbono-silicio-carbono para la industria aeroespacial o las piezas brutas de zirconio dental, apoyándose en carteras de propiedad intelectual y contratos de suministro exclusivos para asegurar márgenes. La duración de los contratos suele superar los cinco años en los segmentos de semiconductores y medicina, debido a que las auditorías de diseño y los trámites regulatorios son costosos y requieren mucho tiempo.
Estratégicamente, las empresas se están inclinando hacia la integración progresiva, integrando ingenieros de diseño para la fabricación en los equipos de I+D de sus clientes para asegurar las especificaciones iniciales. Las solicitudes de patentes en sinterización instantánea, fabricación aditiva y compuestos reforzados por dispersión de óxido aumentaron un 12 % interanual en 2025, lo que indica un impulso de innovación superior a la media en tecnología de procesamiento. Las fusiones siguen siendo selectivas; los grandes conglomerados prefieren participaciones minoritarias en startups dedicadas al desarrollo de pastas cerámicas imprimibles en lugar de adquisiciones completas, lo que minimiza el riesgo de integración y mantiene la opcionalidad. La inflación de costes en las materias primas de tierras raras también está acelerando los acuerdos de compra con empresas mineras, lo que garantiza el acceso directo a los flujos de itria y escandia fuera de la jurisdicción china.
La política gubernamental está moldeando la competencia, ya que los subsidios a las cadenas nacionales de suministro de semiconductores ahora vinculan las subvenciones para la fabricación de chips al suministro local de sustratos. Esta estipulación beneficia a Japón, Estados Unidos y Alemania, donde los hornos cerámicos consolidados pueden cumplir con los estándares de pureza sin meses de retrasos en los envíos transfronterizos. Por el contrario, los productores con una alta exposición a monolíticos de materias primas se enfrentan a una reducción de sus márgenes a medida que los sustitutos a base de metales cierran la brecha entre costo y rendimiento en aplicaciones no críticas. En general, el mercado de la cerámica técnica prioriza la inversión sostenida en I+D y la estrecha colaboración con los clientes por encima de la escala.
Líderes de la industria de la cerámica técnica
3M
CeramTec GmbH
CoorsTek Inc.
Corporación Kyocera
Saint-Gobain
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2026: NGK Insulators anunció una inversión de aproximadamente 70 mil millones de yenes para establecer una nueva planta de producción en la ciudad de Nomi, prefectura de Ishikawa, para la fabricación de cerámica utilizada en equipos de producción de semiconductores. El objetivo es aumentar la capacidad en un 20%, con el inicio de la producción en masa previsto para octubre de 2029. Este proyecto optimiza la planificación de la cadena de suministro a largo plazo para susceptores y otros componentes de alta especificación que representan cuellos de botella críticos en la producción de semiconductores.
- Febrero de 2025: Saint-Gobain Ceramics anunció planes para invertir más de 40 millones de dólares en una nueva planta de fabricación en Wheatfield, Nueva York, para mejorar la producción de soportes cerámicos para catalizadores, cuya finalización está prevista para 2028. Esta inversión amplía la capacidad en Norteamérica para la producción de componentes cerámicos de ingeniería utilizados en entornos exigentes de procesamiento químico y permite reducir los plazos de entrega para los clientes regionales.
- Agosto de 2024: Kyocera inició la construcción de una nueva planta de producción en Nagasaki, Japón, con una inversión de aproximadamente 469 millones de dólares para ampliar la capacidad de producción de componentes cerámicos finos y encapsulados de semiconductores. Se prevé que las operaciones comiencen en 2026. La planta refuerza la seguridad en la cadena de suministro para la producción de encapsulados y sustratos de alta pureza, en consonancia con el creciente nivel de actividad de fabricación de semiconductores en la región de Asia-Pacífico.
Alcance y metodología
La cerámica técnica es robusta, resistente al calor y aislante eléctrica y térmicamente. Son materiales sintéticos creados utilizando métodos de fabricación avanzados para realizar funciones especializadas en condiciones difíciles. Las cerámicas técnicas pueden ser monolíticas, recubiertas o compuestas, formadas a partir de óxidos, carburos, nitruros y boruros. La cerámica técnica se utiliza en herramientas de corte, piezas resistentes al desgaste, aisladores eléctricos, componentes de hornos de alta temperatura e implantes biomédicos.
El mercado está segmentado sobre la base del producto, la industria del usuario final y la geografía. Por producto, el mercado está segmentado en cerámica monolítica, compuestos de matriz cerámica, revestimientos cerámicos y otros productos. Por industria de usuario final, el mercado está segmentado en industria automotriz, eléctrica y electrónica, energía y potencia, médica, de defensa y aeroespacial, y otras industrias de usuario final. El informe también cubre el tamaño del mercado y las previsiones para el mercado de la cerámica técnica en 15 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se han realizado sobre la base de los ingresos (millones de USD).
| Cerámica monolítica |
| Compuestos de matriz cerámica |
| Recubrimientos cerámicos |
| Otros Productos |
| Cerámica de óxido |
| Cerámica sin óxido |
| Otros |
| Eléctrica y electrónica |
| Motorium |
| Energía y poder |
| Médical Scientific |
| Aeroespacial y defensa |
| Otras industrias de usuarios finales |
| Aislantes y sustratos |
| Componentes de gestión térmica |
| Piezas y cojinetes resistentes al desgaste |
| Bioimplantes y odontología |
| Armadura y protección |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Cerámica monolítica | |
| Compuestos de matriz cerámica | ||
| Recubrimientos cerámicos | ||
| Otros Productos | ||
| Por clase de material | Cerámica de óxido | |
| Cerámica sin óxido | ||
| Otros | ||
| Por industria del usuario final | Eléctrica y electrónica | |
| Motorium | ||
| Energía y poder | ||
| Médical Scientific | ||
| Aeroespacial y defensa | ||
| Otras industrias de usuarios finales | ||
| Por aplicación clave | Aislantes y sustratos | |
| Componentes de gestión térmica | ||
| Piezas y cojinetes resistentes al desgaste | ||
| Bioimplantes y odontología | ||
| Armadura y protección | ||
| Por geografía | Asia-Pacífico | China |
| Japan | ||
| India | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de cerámica técnica en 2026?
El mercado de cerámica técnica ascenderá a USD 10.09 millones en 2026 y se proyecta que alcance los USD 14.54 millones en 2031, con un crecimiento anual compuesto del 7.58 %.
¿Qué segmento tiene la mayor cuota de mercado de cerámica técnica?
La cerámica monolítica lidera con una participación de mercado de cerámica técnica del 46.10 % en 2025, gracias a la confiabilidad establecida y a las economías de escala.
¿Qué impulsa la demanda en la región Asia Pacífico?
La rápida expansión de las fábricas de semiconductores, la creciente producción de vehículos eléctricos y la producción sostenida de productos electrónicos de consumo apuntalan la participación en los ingresos del 43.40 % de Asia Pacífico y las perspectivas de crecimiento del 7.84 %.
¿Por qué la cerámica técnica es fundamental para los vehículos eléctricos?
Los sustratos cerámicos y los disipadores de calor gestionan cargas térmicas elevadas en arquitecturas de tren de potencia de 800 V, lo que garantiza que los módulos de carburo de silicio mantengan temperaturas de unión seguras y prolonguen la vida útil del vehículo.
¿Qué aplicación crecerá más rápido hasta 2031?
Se espera que las piezas y cojinetes resistentes al desgaste superen a otros usos con una CAGR del 8.11 % a medida que la automatización industrial aumenta los ciclos de trabajo de los componentes y los requisitos de precisión.


