

Tamaño y participación en el mercado de análisis de telecomunicaciones
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
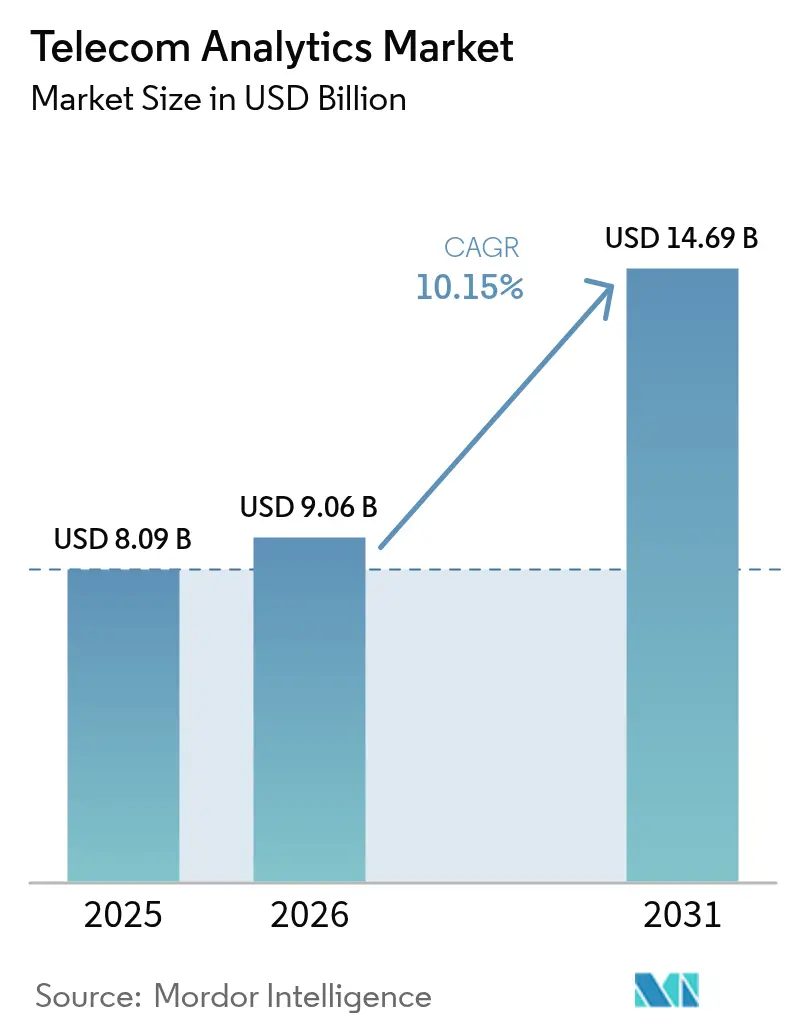
| Tamaño del mercado (2026) | USD 9.06 mil millones |
| Tamaño del mercado (2031) | USD 14.69 mil millones |
| Tasa de crecimiento (2026 - 2031) | 10.15% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de análisis de telecomunicaciones por Mordor Intelligence
El tamaño del mercado de analítica de telecomunicaciones se valoró en 8.09 millones de dólares en 2025 y se estima que crecerá de 9.06 millones de dólares en 2026 a 14.69 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 10.15 % durante el período de pronóstico (2026-2031). Los continuos despliegues de 5G autónomos han multiplicado los volúmenes de telemetría de red, lo que ha obligado a los operadores a sustituir los paneles de control reactivos por motores de decisión en tiempo real basados en IA. Los modelos predictivos de abandono de clientes están evolucionando desde los registros de facturación hacia los flujos de gráficos sociales y de uso de dispositivos, mientras que la analítica de segmentación de red ahora orquesta el espectro y la capacidad de borde en ventanas de menos de 10 milisegundos. Las normas de residencia de datos en Europa y Asia están fracturando el paradigma de la nube, impulsando despliegues híbridos que mantienen la información confidencial de los suscriptores localmente, pero que aún aprovechan las herramientas de aprendizaje automático de hiperescala. Al mismo tiempo, la IA de circuito cerrado y agente está reduciendo el tiempo medio de reparación hasta en un 40%, lo que valida aún más el gasto en el mercado de análisis de telecomunicaciones.
Conclusiones clave del informe
- Por aplicación, Customer Analytics lideró con el 28.16 % de la participación de mercado de análisis de telecomunicaciones en 2025, mientras que Network Analytics avanza a una CAGR del 12.23 % hasta 2031.
- Por modelo de implementación, la nube representó el 66.42 % del mercado de análisis de telecomunicaciones en 2025, mientras que las configuraciones Edge e híbridas se están expandiendo a una CAGR del 11.27 % hasta 2031.
- Por componente, el software tuvo una participación del 71.19 % del tamaño del mercado de análisis de telecomunicaciones en 2025, mientras que se proyecta que los servicios crecerán a una CAGR del 10.67 % entre 2026 y 2031.
- Por tamaño de empresa usuaria final, las grandes empresas contribuyeron con el 76.48 % de los ingresos de 2025, pero se prevé que las pymes alcancen una CAGR del 10.83 % hasta 2031.
- Por tipo de operador, los operadores de redes móviles tuvieron una participación del 61.22 % en 2025, y se prevé que los operadores convergentes registren una CAGR del 11.04 % durante 2026-2031.
- Geográficamente, América del Norte capturó el 34.76% de los ingresos de 2025, mientras que se proyecta que Asia-Pacífico aumentará a una CAGR del 12.75% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de análisis de telecomunicaciones
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la necesidad de reducir la rotación de clientes | + 2.1% | Global, con fuerte presión en mercados saturados (Norteamérica, Europa Occidental) | Corto plazo (≤ 2 años) |
| Aumento de la vulnerabilidad a las actividades fraudulentas | + 1.8% | Global, concentrado en regiones con una aplicación deficiente de STIR/SHAKEN (África, Asia meridional) | Mediano plazo (2-4 años) |
| La rápida implementación de 5G impulsa la adopción del análisis de red | + 2.5% | Núcleo de Asia y el Pacífico, con repercusiones en Oriente Medio y América del Sur | Mediano plazo (2-4 años) |
| Adopción acelerada de análisis nativos de la nube por parte de las empresas de telecomunicaciones | + 1.9% | América del Norte y Europa lideran, seguidas por Asia-Pacífico. | Corto plazo (≤ 2 años) |
| Aparición del análisis de segmentación de red para redes 5G privadas | + 1.2% | Mercados con gran presencia empresarial (Alemania, Estados Unidos, Japón, Corea del Sur) | Largo plazo (≥ 4 años) |
| Operaciones sin intervención impulsadas por IA que generan demanda de análisis de circuito cerrado | + 1.6% | Adopción temprana y global en operadores de primer nivel (Verizon, Deutsche Telekom, China Mobile) | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la necesidad de reducir la rotación de clientes
El aumento de los costos de adquisición de suscriptores, que ahora superan los USD 300 por cliente en mercados maduros, ha convertido la retención en la principal palanca para proteger el ingreso promedio por usuario. [1] Verizon, “Plataforma de retención impulsada por IA”, verizon.com Los modelos avanzados combinan ciclos de actualización de dispositivos, puntuaciones de afinidad de redes sociales y exposición a ofertas competitivas, lo que permite a los operadores intervenir hasta tres meses antes del vencimiento del contrato. El lanzamiento de Verizon a principios de 2025 redujo la tasa de abandono de pospago en 18 puntos básicos en seis meses, reduciendo los períodos de recuperación de la inversión en implementaciones analíticas a menos de 18 meses. Sin embargo, los reguladores europeos requieren características de explicabilidad bajo la Ley de IA, extendiendo los plazos de implementación en un 10-15% pero reforzando la confianza de las partes interesadas.
Aumento de la vulnerabilidad a las actividades fraudulentas
Las pérdidas globales por fraude alcanzaron los USD 39.89 mil millones en 2024, con el intercambio de SIM, la participación en los ingresos y las llamadas automáticas falsificadas que representan el 68%. [2] Communications Fraud Control Association, “Global Fraud Losses 2024”, cfca.org La eSIM y el aprovisionamiento inalámbrico amplían la superficie de ataque, obligando a los operadores a correlacionar la señalización, las huellas digitales de los dispositivos y la biometría conductual en tiempo real. [3] Subex, “Real-Time Fraud Analytics”, subex.com El mandato estadounidense STIR/SHAKEN, vigente desde junio de 2024, aceleró la adopción entre los pequeños operadores, ya que el cumplimiento dependía del análisis continuo de los patrones de origen de las llamadas. Los modelos de servicios gestionados que abordan el fraude ahora representan una oportunidad de USD 1.2 mil millones para los proveedores que se dirigen a los operadores sin equipos de seguridad dedicados.
La rápida implementación de 5G impulsa la adopción del análisis de red
Las suscripciones 5G independientes superaron los 1.9 millones en 2025, generando entre 10 y 15 veces la telemetría de 4G y exigiendo análisis que abarcan las capas de núcleo, borde y transporte para cumplir con los acuerdos de nivel de servicio (SLA) empresariales. La función de análisis de datos de red de Nokia procesa 10 terabytes diarios para predecir la congestión y activar cambios automáticos de capacidad. Más de 2,400 redes 5G privadas estaban activas a finales de 2025, cada una de las cuales requería monitorización específica para aislar fallos sin afectar a los usuarios adyacentes. Por lo tanto, las plataformas independientes de proveedores que normalizan formatos de datos de múltiples proveedores están ganando terreno entre los operadores que combinan radios de Ericsson, núcleos de Nokia y computación en el borde de terceros.
Adopción acelerada de análisis nativos de la nube por parte de las empresas de telecomunicaciones
Las migraciones nativas de la nube pueden reducir significativamente los costos totales de propiedad, logrando ahorros de entre el 40 % y el 60 % en comparación con las configuraciones locales tradicionales. Estas migraciones no solo reducen los costos, sino que también mejoran la eficiencia operativa y la escalabilidad, lo que las convierte en una opción estratégica para las empresas que buscan modernizar su infraestructura de TI. La red totalmente virtualizada de Rakuten Symphony, operativa desde 2024, ejemplifica los beneficios de estos avances. Esta red procesa la impresionante cifra de 500 millones de transacciones diarias y utiliza un 30 % menos de potencia de procesamiento que los sistemas monolíticos convencionales, lo que demuestra una mejora sustancial en la eficiencia de los recursos. Además, las funciones de intercambio de datos centradas en las telecomunicaciones de Snowflake, lanzadas a mediados de 2025, ofrecen a los operadores la capacidad de monetizar información anónima, cumpliendo con la normativa GDPR. Esta innovación genera nuevas fuentes de ingresos para los operadores de telecomunicaciones, permitiéndoles aprovechar los datos de forma responsable y eficaz. Para mitigar los riesgos asociados a la dependencia de hiperescaladores, los operadores están adoptando cada vez más estrategias multicloud y microservicios en contenedores. Estos enfoques no solo mejoran la flexibilidad, sino que también permiten el lanzamiento de nuevas funciones semanalmente, una mejora significativa con respecto a los ciclos de lanzamiento trimestrales tradicionales. Este cambio subraya el compromiso de la industria con la agilidad y la capacidad de respuesta en un panorama tecnológico en rápida evolución.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Falta de concienciación entre los operadores de telecomunicaciones | -1.3% | Mercados emergentes (África subsahariana, Asia meridional, partes de América del Sur) | Corto plazo (≤ 2 años) |
| Restricciones de privacidad de datos y transferencias transfronterizas | -1.7% | Europa (GDPR), China (PIPL), India (DPDPA), con efectos dominó a nivel mundial | Largo plazo (≥ 4 años) |
| La presión sobre los gastos operativos derivada de las subastas de espectro frena las inversiones locales | -0.9% | Oriente Medio, África y Sudamérica tras las recientes subastas | Mediano plazo (2-4 años) |
| Escasez de conjuntos de datos etiquetados específicos de telecomunicaciones para modelos de IA | -1.1% | Global, agudo en operadores sin infraestructura de análisis heredada | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Falta de concienciación entre los operadores de telecomunicaciones
Una encuesta de 2024, realizada a 120 operadores en 40 países, reveló que el 58% de los operadores de segundo nivel no pudieron identificar un caso de uso más allá de los informes estáticos, lo que reduce el interés inversor. Las propuestas de los proveedores suelen centrarse en algoritmos y lagos de datos en lugar de en los problemas operativos, lo que refuerza las ideas erróneas. Están surgiendo aceleradores de pruebas de concepto, como el programa de ocho semanas de Microsoft, para reducir la brecha demostrando el retorno de la inversión (ROI) antes de la inversión de capital. Grupos del sector como TM Forum también están publicando indicadores de madurez para guiar la adopción gradual.
Restricciones de privacidad de datos y transferencias transfronterizas
El RGPD, la Ley de Protección de Datos Personales (PIPL) y la Ley de Protección de Datos Personales (DPPD) de la India cubren conjuntamente a más de 3 millones de suscriptores, lo que obliga a los operadores a mantener lagos de datos específicos para cada región e incrementa los costes entre un 25 % y un 35 %. El Marco de Privacidad de Datos UE-EE. UU., finalizado en julio de 2024, ofrece una vía para los flujos transatlánticos, pero se enfrenta a desafíos legales que limitan los compromisos a largo plazo con la nube. Deutsche Telekom, Orange, Telefónica, TIM y Vodafone respondieron con un continuo de borde federado paneuropeo en febrero de 2026, entrenando modelos localmente e intercambiando únicamente ponderaciones para mantener el cumplimiento normativo. Los gastos generales de cumplimiento ahora consumen entre el 8 % y el 12 % de los presupuestos de análisis de los operadores medianos.
Análisis de segmento
Por aplicación: el análisis de clientes domina, el análisis de red se acelera
El análisis de clientes representó el 28.16 % de la cuota de mercado del análisis de telecomunicaciones en 2025, ya que los operadores priorizaron la mitigación de la rotación y la expansión del valor del ciclo de vida en regiones con crecimiento estancado. Se prevé que el análisis de redes registre una tasa de crecimiento anual compuesta (TCAC) del 12.23 %, lo que refleja el aumento de la telemetría gracias a los segmentos 5G y los sistemas de espectro dinámico.
El resto del panorama de aplicaciones es igualmente dinámico. El análisis de marketing y ventas aprovecha los datos de ubicación y uso para activar ofertas microsegmentadas en las 24 horas siguientes a la pérdida de un competidor. Los modelos de precios y gestión de ingresos permiten cambios de tarifas en tiempo real que han incrementado el ARPU hasta en un 9 % entre los primeros usuarios. El análisis de gestión del fraude, impulsado por los picos de intercambio de SIM, ahora correlaciona la señalización y la biometría en milisegundos, mientras que las nuevas herramientas de calidad del servicio supervisan los compromisos de QoE para los contratos empresariales de 5G.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por implementación: la nube lidera, el borde y el auge híbrido
Las implementaciones en la nube captaron el 66.42 % del tamaño del mercado de análisis de telecomunicaciones en 2025 gracias a la escalabilidad elástica y al rápido acceso a servicios de aprendizaje automático (ML) de alta escala. Sin embargo, las configuraciones Edge e híbridas se expanden a una tasa de crecimiento anual compuesta (TCAC) del 11.27 %, ya que los casos de uso de vehículos autónomos, RA e IoT industrial exigen una inferencia local inferior a 10 milisegundos.
Los diseños híbridos ahora ubican el análisis por lotes en nubes públicas, mientras que la orquestación de segmentos y la detección de fraudes se mantienen en centros de datos regionales, equilibrando así los costos, la latencia y el cumplimiento normativo. Un programa conjunto de Nokia y Telefónica en 12 mercados europeos, lanzado en febrero de 2026, redujo el tráfico de backhaul en un 60 % mediante análisis de video en el borde. Si bien los costos totales de propiedad son entre un 15 % y un 20 % más altos que en la nube pura, los operadores aceptan la prima para evitar la dependencia de un proveedor y cumplir con los requisitos de soberanía de datos.
Por componente: el software domina, los servicios ganan impulso
El software generó el 71.19 % de los ingresos de 2025, lo que subraya la gran dependencia de las licencias de los motores de ingesta, los frameworks de aprendizaje automático y las capas de visualización. Sin embargo, los servicios registran una tasa de crecimiento anual compuesta (TCAC) del 10.67 %, ya que los operadores combinan OSS/BSS heredados con microservicios en contenedores, una tarea laboriosa que requiere experiencia en el sector.
Los contratos de servicios gestionados ahora incluyen la monitorización, el reentrenamiento trimestral de modelos y el ajuste proactivo, lo que reduce a la mitad las tasas de fallos en los pilotos. Los estudios de código bajo están democratizando la creación de modelos para los analistas de negocio, aunque los equipos de gobernanza advierten sobre sesgos y deficiencias en la validación. Los componentes de código abierto como Apache Kafka y TensorFlow reducen los costes de software, pero la mayoría de los operadores siguen pagando por distribuciones comerciales que garantizan parches de seguridad.
Por tamaño de empresa del usuario final: las grandes empresas lideran, las pymes aceleran
En 2025, los ingresos del mercado de análisis de telecomunicaciones registraron una contribución significativa del 76.48% proveniente de las grandes empresas, principalmente debido a su amplia presencia multinacional y a sus sólidos presupuestos anuales de transformación digital, que superan los 50 millones de dólares. Estas empresas siguen dominando el mercado aprovechando su escala y recursos para adoptar soluciones de análisis avanzadas, lo que garantiza un crecimiento sostenido y una ventaja competitiva. Por otro lado, las pymes están en camino de alcanzar una notable tasa de crecimiento anual compuesta (TCAC) del 10.83%, impulsada por la creciente adopción de soluciones de análisis basadas en SaaS. Los proveedores de SaaS ofrecen módulos de análisis con precios de entre 5,000 y 15,000 dólares mensuales, lo que hace que estas soluciones sean más accesibles y rentables para las pequeñas empresas.
Las plantillas diseñadas para sectores específicos, como la hostelería, el comercio minorista y la logística, han acelerado significativamente los tiempos de implementación, reduciéndolos a menos de diez semanas. Estas plantillas verticalizadas permiten a las empresas integrar rápidamente la analítica en sus operaciones, mejorando la eficiencia y los procesos de toma de decisiones. Los modelos freemium están demostrando ser una estrategia eficaz para la adquisición de clientes, con una impresionante tasa de conversión del 18-22% en un año. Este enfoque permite a las empresas probar las soluciones de analítica antes de comprometerse con la adopción a gran escala. Por el contrario, las grandes empresas están reduciendo estratégicamente sus gastos de capital entre un 12% y un 15% cada año. Lo consiguen mediante la implementación de modelos predictivos de actualización de sitios, que optimizan la asignación de recursos y minimizan los gastos innecesarios, consolidando aún más su posición en el mercado.

Por tipo de operador de telecomunicaciones: los operadores móviles dominan, los operadores convergentes aumentan
En 2025, los operadores de redes móviles dominaron el mercado con una cuota de mercado del 61.22 %, aprovechando el alto volumen de datos y sus consolidadas plataformas de análisis. Estos operadores han aprovechado con éxito su amplia infraestructura y sus avanzadas capacidades de análisis de datos para mantener una posición dominante en el mercado. Mientras tanto, los operadores convergentes, que se benefician de la información obtenida mediante paquetes de productos móviles, de banda ancha e IPTV, registran una sólida tasa de crecimiento anual compuesta (TCAC) del 11.04 %. Estos paquetes de servicios no solo mejoran la satisfacción del cliente, sino que también ofrecen valiosas oportunidades de venta cruzada, ya que esta información aumenta su ingreso promedio por usuario (ARPU) hasta en un 20 %.
Los operadores de telefonía fija utilizan principalmente la analítica para optimizar el mantenimiento, centrándose en mejorar la eficiencia operativa y reducir el tiempo de inactividad. Por el contrario, los Operadores Móviles Virtuales (OMV) utilizan estrategias de microsegmentación para compensar la falta de activos de red. Al dirigirse a segmentos específicos de clientes, los OMV pueden ofrecer servicios a medida que satisfacen las necesidades únicas de cada consumidor. Cabe destacar que las plataformas OMV-in-a-Box han simplificado su proceso de lanzamiento a tan solo 12 semanas, reduciendo significativamente el tiempo de comercialización. Estas plataformas incluyen paneles de control integrados para la tasa de abandono, el Valor de Vida Útil (LTV) y las ventas adicionales, lo que permite a los OMV tomar decisiones basadas en datos y mejorar su competitividad en el mercado.
Análisis geográfico
North America Telecom Analytics Market
Norteamérica lideró el mercado de análisis de telecomunicaciones con una participación en los ingresos del 34.76 % en 2025. La implementación de una estructura de análisis unificada por parte de AT&T en marzo de 2025 predice la degradación del servicio con 48 horas de antelación, automatizando la remediación y conteniendo la pérdida de clientes. Las operaciones de red impulsadas por IA de Verizon, activas desde febrero de 2025, han reducido el tiempo medio de reparación en un 35 %. La canadiense Rogers y la mexicana Telcel están siguiendo estas iniciativas para monetizar los servicios empresariales 5G y los paquetes de IoT.
APAC Telecom Analytics Market
Asia-Pacífico se encamina a una tasa de crecimiento anual compuesta (TCAC) del 12.75 % hasta 2031, impulsada por la rápida expansión del 5G en India, la optimización de la IA-RAN en China y los programas de economía digital de la ASEAN. Bharti Airtel implementó el motor de análisis de Nokia en enero de 2025 para mantener una latencia inferior a 20 milisegundos para clientes industriales. La alianza de Reliance Jio con Google Cloud, en noviembre de 2024, procesa 50 petabytes de datos al mes para personalizar ofertas y detectar fraudes al instante. El despliegue de la IA-RAN de China Mobile en diciembre de 2024 abarca 300 000 sitios, lo que mejora la capacidad en un 12 % y reduce el consumo de energía en un 18 %.
EMEA and South America Telecom Analytics Market
Europa se enfrenta a un crecimiento más lento en medio de regímenes de privacidad estrictos, pero la innovación persiste. El continuo de edge federado de febrero de 2026 une a cinco grandes operadores, que comparten la capacitación de modelos y cumplen con el RGPD. Las normas de ciberseguridad NIS2, vigentes en octubre de 2024, han impulsado las inversiones en análisis de amenazas en tiempo real. Oriente Medio y África, impulsados por las subastas de espectro en Arabia Saudí y Nigeria, están canalizando precios de la nube basados en el consumo para compensar la presión de capital. Etisalat, de los Emiratos Árabes Unidos, ahorró un 22 % en gastos operativos tras una optimización impulsada por IA en diciembre de 2024. Sudamérica, presionada por las restricciones de gastos operativos, está implementando pruebas piloto de análisis nativos de la nube en Brasil y Argentina para reducir los costos de infraestructura y acelerar el lanzamiento de servicios.


Panorama competitivo
El mercado de análisis de telecomunicaciones sigue estando moderadamente fragmentado. Los proveedores de infraestructura Ericsson, Nokia y Huawei integran análisis en estaciones base y núcleos, creando contratos multianuales que agrupan servicios profesionales para la integración en data lakes. Los hiperescaladores AWS, Microsoft Azure y Google Cloud monetizan la gravedad de los datos mediante módulos de aprendizaje automático específicos para telecomunicaciones que vinculan el consumo de análisis con el gasto en computación.
Los especialistas en software Amdocs, Oracle y SAP se centran en la unificación de OSS/BSS, ofreciendo análisis de facturación y CRM de los que carecen muchos fabricantes de equipos. La orquestación en el edge es el nuevo campo de batalla: la implementación de Nokia y Telefónica en febrero de 2026 redujo drásticamente el backhaul en un 60 %. Las empresas disruptivas Aira Technologies y Totogi ofrecen plataformas nativas de la nube y API first, que se pueden implementar en semanas, lo que atrae a los operadores que temen la dependencia de un proveedor.
Las solicitudes de patente para las actualizaciones de la Función de Análisis de Datos de Red de la Versión 18 del 3GPP muestran más de 200 contribuciones de Nokia, Ericsson y Huawei sobre calidad de servicio predictiva y corrección autónoma de fallos. A medida que la automatización de bucle cerrado converge con la analítica, los centros de compra de los operadores ahora priorizan a proveedores capaces de abarcar infraestructura, software y servicios gestionados, priorizando la orquestación integral por encima de las herramientas puntuales.
Líderes de la industria del análisis de telecomunicaciones
Oracle Corporation
IBM Corporation
SAP SE
Microsoft Corporation
Ltd de las tecnologías de Huawei
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular


Desarrollos recientes de la industria
- Febrero de 2026: Nokia y Telefónica implementaron inteligencia artificial de borde en 12 mercados europeos, lo que permitió el análisis de video de ciudades inteligentes en tiempo real y redujo el tráfico de retorno en un 60%.
- Febrero de 2026: Deutsche Telekom, Orange, Telefónica, TIM y Vodafone lanzaron un continuo de borde federado, que permite el entrenamiento de modelos transfronterizos sin violar el RGPD.
- Febrero de 2026: IBM y GSMA proyectaron una oportunidad de análisis para PYMES de USD 12 mil millones para 2030 a medida que se acelera la desagregación de SaaS.
- Enero de 2026: Nokia presentó un hardware de inferencia de borde 5G que procesa telemetría en menos de 5 milisegundos para permitir ajustes autónomos.


Alcance del informe del mercado global de análisis de telecomunicaciones
El análisis de telecomunicaciones es un tipo de inteligencia comercial que se aplica y empaqueta específicamente para satisfacer las necesidades complejas de las organizaciones de telecomunicaciones. El análisis de telecomunicaciones tiene como objetivo disminuir los costos operativos y maximizar las ganancias mediante el aumento de las ventas, la reducción del fraude y la mejora de la gestión de riesgos.
El Informe de Mercado de Analítica de Telecomunicaciones está segmentado por aplicación (cliente, red, marketing, precios, calidad del servicio, fraude, etc.), implementación (nube, local y edge/híbrido), componente (software y servicios), tamaño del usuario final (pymes y grandes empresas), tipo de operador (operadores móviles, fijos, proveedores de servicios de internet, operadores móviles virtuales y convergentes) y ubicación geográfica. Las previsiones de mercado se expresan en valor (USD).
| Análisis de clientes |
| Analítica de red |
| Análisis de marketing y ventas |
| Análisis de precios y gestión de ingresos |
| Análisis de la calidad y la experiencia del servicio |
| Análisis de la gestión del fraude |
| Resto de la aplicación |
| Cloud |
| En el local |
| Edge / Híbrido |
| Software |
| Servicios |
| Pequeñas y medianas empresas (pymes) |
| Grandes empresas |
| Operadores de redes móviles (MNO) |
| Operadores de línea fija |
| Proveedores de servicios de Internet (ISP) |
| Operadores de red virtual móvil (MVNO) |
| Operadores convergentes |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Australia y Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Nigeria | |
| Egipto | |
| Resto de Africa |
| por Aplicación | Análisis de clientes | |
| Analítica de red | ||
| Análisis de marketing y ventas | ||
| Análisis de precios y gestión de ingresos | ||
| Análisis de la calidad y la experiencia del servicio | ||
| Análisis de la gestión del fraude | ||
| Resto de la aplicación | ||
| Por implementación | Cloud | |
| En el local | ||
| Edge / Híbrido | ||
| Por componente | Software | |
| Servicios | ||
| Por tamaño de empresa del usuario final | Pequeñas y medianas empresas (pymes) | |
| Grandes empresas | ||
| Por tipo de operador de telecomunicaciones | Operadores de redes móviles (MNO) | |
| Operadores de línea fija | ||
| Proveedores de servicios de Internet (ISP) | ||
| Operadores de red virtual móvil (MVNO) | ||
| Operadores convergentes | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de Africa | ||


Preguntas clave respondidas en el informe
¿A qué velocidad se espera que crezca el gasto en análisis de telecomunicaciones entre 2026 y 2031?
Se proyecta que los ingresos se expandirán a una tasa compuesta anual del 10.15 %, pasando de USD 9.06 millones en 2026 a USD 14.69 millones en 2031.
¿Qué área de aplicación ocupa la mayor participación hoy en día?
Customer Analytics lidera con el 28.16 % de los ingresos de 2025 al ayudar a los operadores a reducir la rotación y aumentar el valor de vida útil.
¿Qué modelo de implementación está ganando impulso para casos de uso sensibles a la latencia?
Las arquitecturas Edge e híbridas están avanzando a una CAGR del 11.27 % a medida que las cargas de trabajo de vehículos autónomos, AR e IoT industrial requieren tiempos de respuesta inferiores a 10 milisegundos.
¿Por qué los operadores convergentes están superando en crecimiento a los operadores móviles puros?
Su capacidad para realizar ventas cruzadas de servicios fijos, móviles e IPTV impulsa una CAGR del 11.04 % al desbloquear análisis de valor para el cliente más completos.
¿Cómo están las leyes de privacidad configurando las arquitecturas de análisis en Europa?
Las restricciones del RGPD están impulsando modelos de aprendizaje federado y de continuidad de borde que entrenan la IA localmente mientras comparten solo los pesos del modelo a través de las fronteras.
¿Cuál es el mayor obstáculo para los operadores de nivel medio en los mercados emergentes?
Una falta de habilidades y conocimiento significa que muchos ven el análisis como un costo de TI en lugar de un activo estratégico, lo que retrasa las decisiones de inversión.
Última actualización de la página:



