

Tamaño y participación en el mercado de MLCC de telecomunicaciones
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
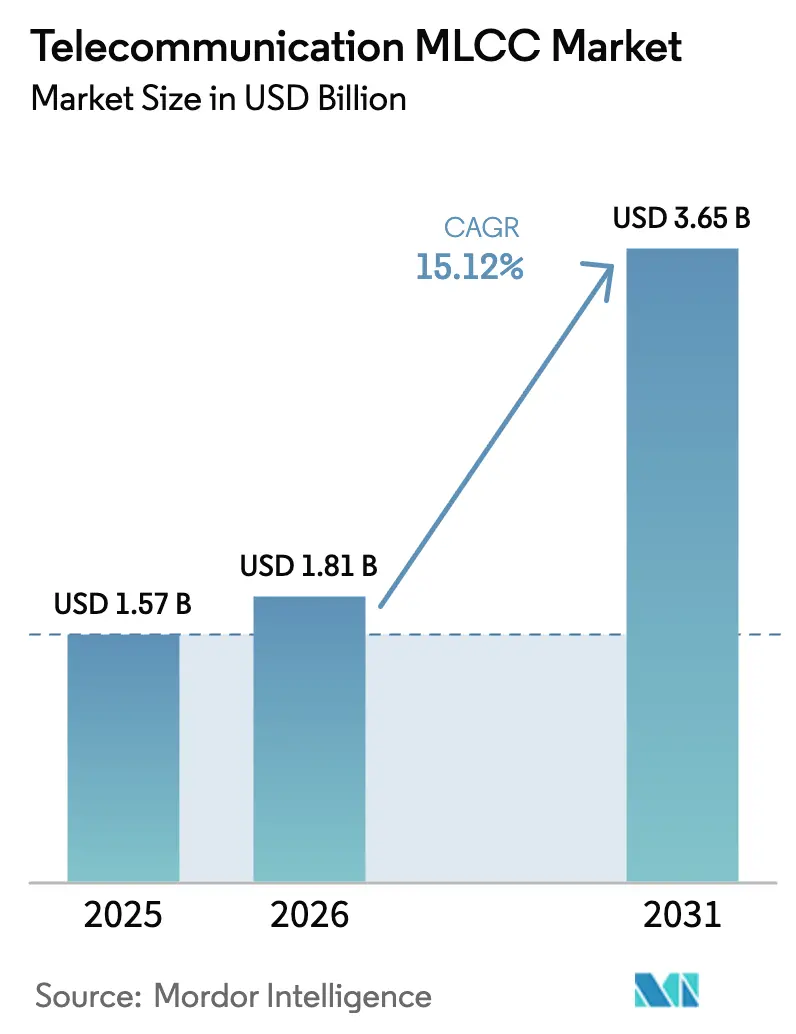
| Tamaño del mercado (2026) | USD 1.81 mil millones |
| Tamaño del mercado (2031) | USD 3.65 mil millones |
| Tasa de crecimiento (2026 - 2031) | 15.12% CAGR |
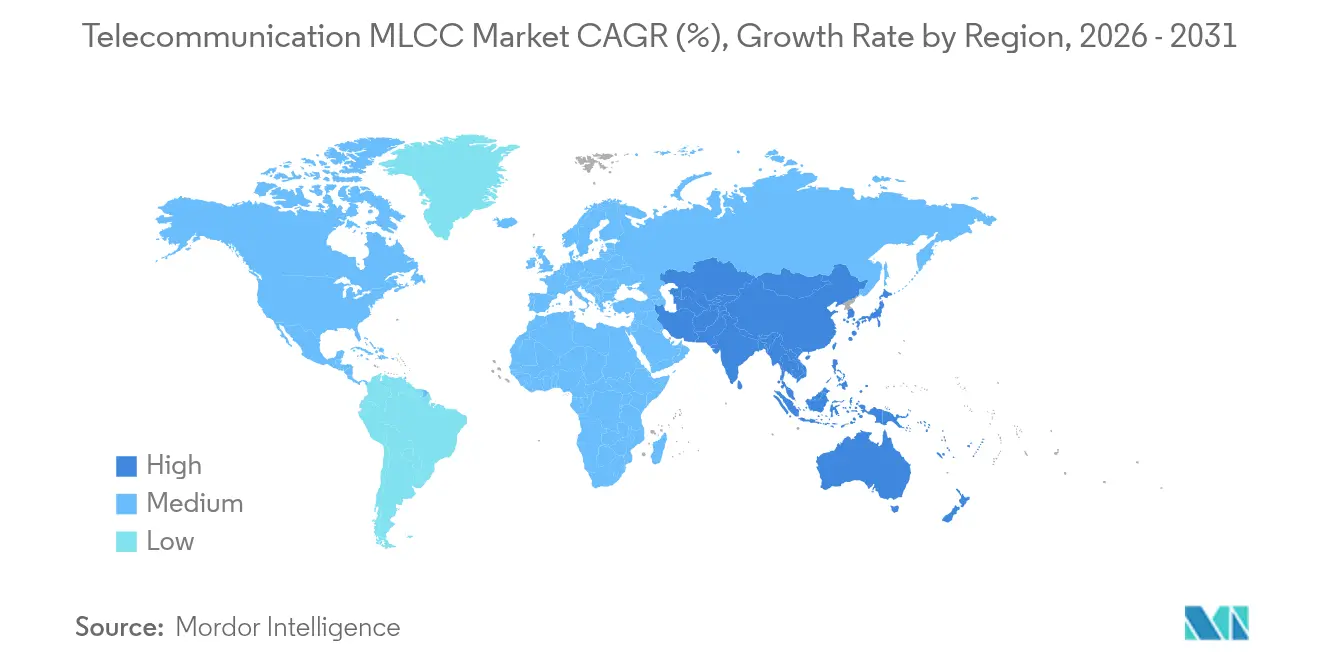
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
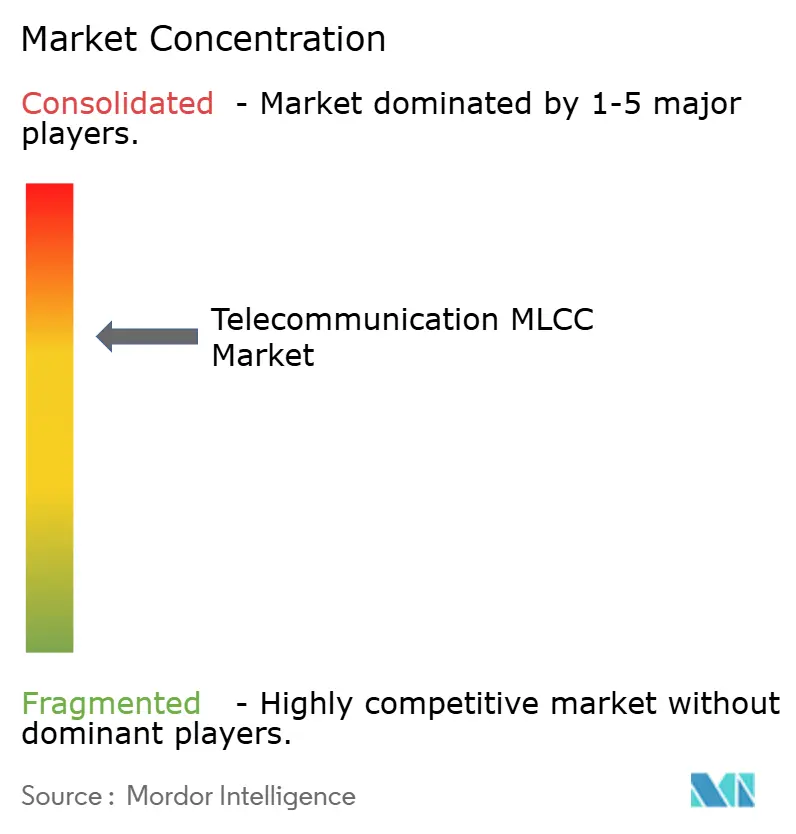
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de MLCC de telecomunicaciones por Mordor Intelligence
El mercado de condensadores cerámicos multicapa (MLCC) para telecomunicaciones alcanzó un valor de 1.57 millones de dólares en 2025 y se estima que crecerá desde los 1.81 millones de dólares en 2026 hasta los 3.65 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 15.12 % durante el período de pronóstico (2026-2031). El continuo despliegue de macroceldas 5G, la densidad de antenas MIMO masivas y el uso cada vez mayor de dieléctricos cerámicos de alta capacitancia en los front-ends de RF impulsan este crecimiento. Los programas de banda ancha rural financiados por el gobierno en Australia y Estados Unidos generan importantes pedidos de equipos de acceso inalámbrico fijo, con cada unidad equipada con más de 20 MLCC en promedio. Los dieléctricos de clase 1 lideran la demanda debido a que su estabilidad térmica mantiene los enlaces de ondas milimétricas dentro de las tolerancias de diseño, mientras que el cambio a encapsulados 402 más pequeños indica una miniaturización continua. [1] Kyocera-AVX, “MLCC que ofrece la capacitancia más alta de la industria de 47 µF en 0402”, kyocera-avx.com La inversión temprana de Norteamérica en programas de 5G y defensa configura el dominio regional actual, pero la proximidad de Asia-Pacífico a las plantas de fabricación de cerámica la posiciona para los aumentos de capacidad más rápidos. [2] Murata Manufacturing Co., Ltd., “Noticias de la empresa – General”, murata.com La incertidumbre de precios vinculada a los insumos de titanato de bario y la producción concentrada del este de Asia sigue siendo el principal riesgo, lo que impulsa a los OEM a tener dos fuentes de suministro para garantizar la continuidad del mismo. [3] TDK Corporation, “Comunicado de prensa”, tdk.com
Conclusiones clave del informe
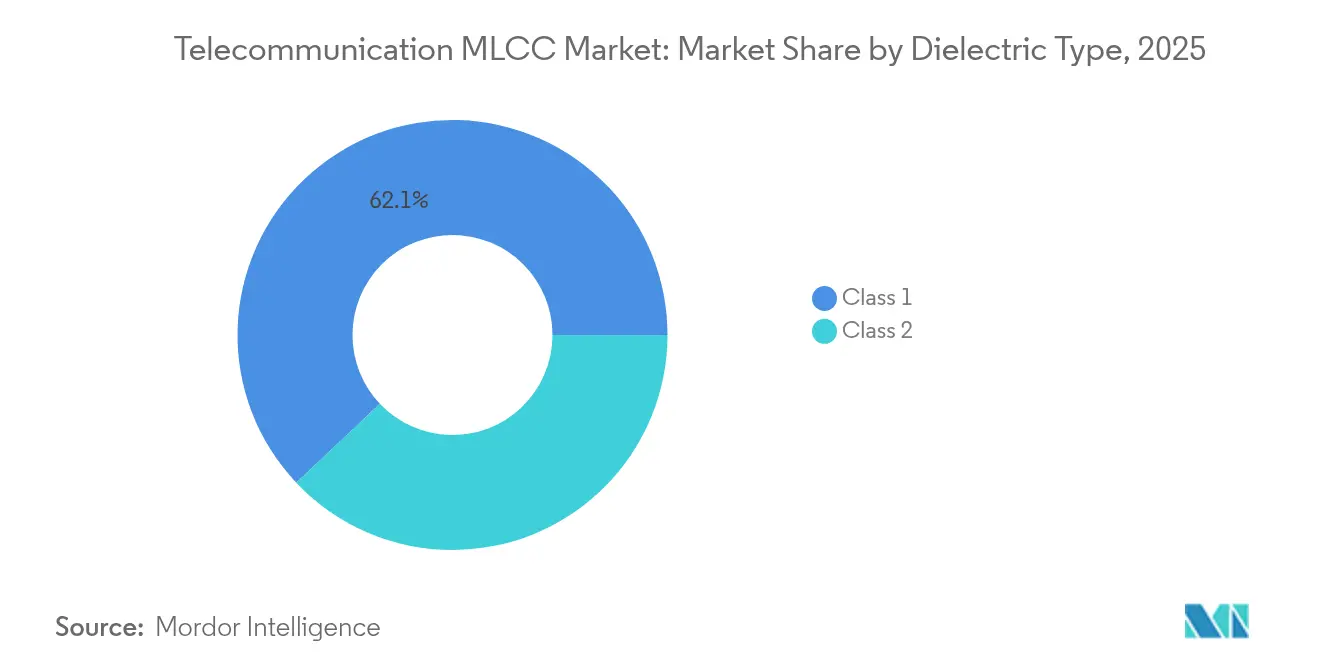
- Por tipo de dieléctrico, los dispositivos de Clase 1 tenían el 62.05 % de la participación de mercado de MLCC de telecomunicaciones en 2025 y están avanzando a una CAGR del 16.55 % hasta 2031.
- Por tamaño de caja, el formato 201 representó el 55.72% del tamaño del mercado de MLCC de telecomunicaciones en 2025, mientras que se proyecta que el paquete 402 aumente a una CAGR del 16.4% para 2031.
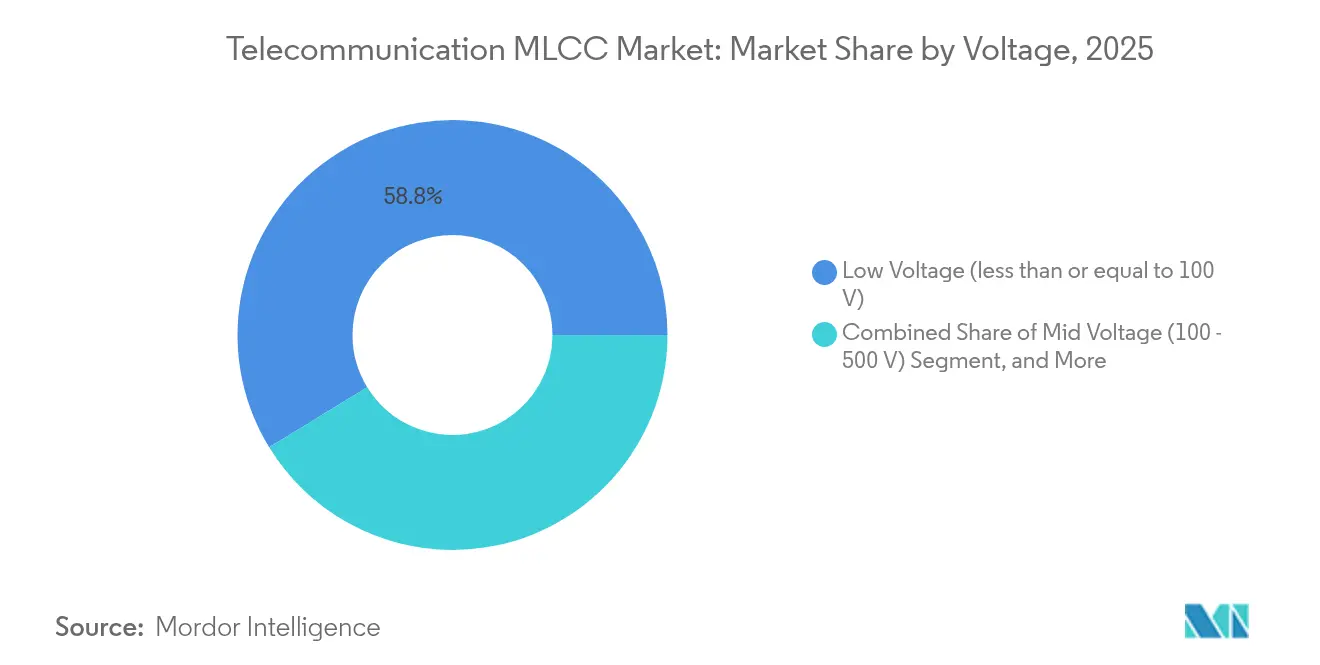
- Por voltaje, las piezas con una clasificación menor o igual a 100 V capturaron el 58.75 % de los ingresos en 2025 en el mercado de MLCC de telecomunicaciones y se proyecta que escalen a una CAGR del 16.22 % hasta 2031.
- Por estilo de montaje, las unidades de montaje superficial generaron el 41.15 % de las ventas en 2025 en el mercado de MLCC de telecomunicaciones, aunque los diseños con tapa de metal registran la CAGR más rápida del 15.96 % hasta 2031.
- Por geografía, América del Norte representó el 57.05% de los ingresos de 2025 en el mercado MLCC de telecomunicaciones, y se prevé que la región de Asia y el Pacífico registre una CAGR del 16.66% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de MLCC de telecomunicaciones
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Proliferación de estaciones base 5G/MIMO masivo | + 4.2% | Global, con concentración en América del Norte, China y Corea del Sur | Mediano plazo (2-4 años) |
| Adopción de MLCC de alta capacitancia en front-ends de RF de teléfonos inteligentes | + 3.8% | Global, liderado por los centros de fabricación de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Crecimiento en los envíos de CPE de banda ancha y decodificadores | + 2.9% | América del Norte, Europa y mercados emergentes de Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de redes IoT y LPWAN | + 2.1% | Global, con despliegue temprano en centros urbanos | Largo plazo (≥ 4 años) |
| Dieléctricos cerámicos avanzados que permiten la confiabilidad de las ondas milimétricas | + 1.8% | América del Norte, Japón, Corea del Sur | Largo plazo (≥ 4 años) |
| Despliegues de banda ancha rural/FWA subsidiados por el gobierno | + 1.6% | Australia, Estados Unidos, Canadá, Europa rural | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Proliferación de estaciones base 5G/Massive-MIMO
Las actualizaciones de estaciones base de 4G a mass-MIMO aumentan la demanda de MLCC ocho veces, ya que cada matriz de 64-256 elementos integra cadenas de RF discretas que dependen de condensadores de Clase 1 para filtrado invariante a la temperatura. [4] Ericsson, “Informe de movilidad: despliegue de 5G Massive MIMO”, ericsson.com Solo China gastó más de 50 mil millones de USD en infraestructura 5G en 2024, con cada sitio incorporando hasta 400 MLCC. El cambio hacia unidades de radio centralizadas concentra los volúmenes de adquisición, lo que presenta a los proveedores economías de tamaño de lote. Un mayor número de sitios también magnifica la presión de la cadena de suministro para piezas compatibles con mmWave, donde las pérdidas dieléctricas por encima de 24 GHz necesitan factores de disipación ultrabajos. En consecuencia, los proveedores con químicas cerámicas patentadas capaces de soportar una deriva de ±30 ppm/°C obtienen victorias de diseño preferenciales.
Adopción de MLCC de alta capacitancia en front-ends de RF de teléfonos inteligentes
Los teléfonos premium ahora incorporan un 40 % más de MLCC que los modelos sub-6 GHz, ya que los amplificadores de seguimiento de envolvente requieren oscilaciones rápidas de voltaje en múltiples bandas. El lanzamiento de Kyocera-AVX de 47 µF, 0402, subraya el salto en la densidad de capacitancia, triplicando el límite anterior, manteniendo un perfil de altura de 402. La serie de Samsung, compatible con DDR5, ilustra la convergencia de las necesidades de memoria de RF y alta velocidad, que exigen baja ESR y baja ESL en un solo dispositivo. Estos avances reducen el espacio disponible en la placa base, liberando espacio para antenas y sensores adicionales. Las hojas de ruta de integración prevén un mayor escalado de la capacitancia mediante capas dieléctricas más delgadas y un mayor número de electrodos apilados, lo que mejora la eficiencia de la entrega de energía en dispositivos con limitaciones energéticas.
Crecimiento de los envíos de CPE de banda ancha y decodificadores
El Plan de Mejor Conectividad de Australia destinó 2.4 millones de dólares australianos (1.6 millones de dólares estadounidenses) a la banda ancha rural, mientras que el Programa ReConnect de EE. UU. añadió 1.15 millones de dólares estadounidenses en subvenciones para 2024. Cada gabinete CPE para exteriores incorpora entre 15 y 25 MLCC resistentes a grandes fluctuaciones de temperatura y humedad. Los decodificadores que migran a la decodificación 8K añaden aproximadamente un 30 % más de condensadores, ya que las frecuencias de GPU más altas favorecen un desacoplamiento más rígido. Los proveedores que cumplen con las clasificaciones de resistencia a la humedad de la norma IEC 60068 están ganando terreno en las licitaciones públicas que estipulan una vida útil de varios años.
Expansión de redes IoT y LPWAN
Se proyecta que los terminales de IoT celular superen los 5.1 millones para 2030, cada uno con 2-8 MLCC integrados, principalmente en huellas 0201 para radios NB-IoT y Cat-M1. Las especificaciones publicadas por RedCap impulsan una lista de materiales optimizada en costos, pero la integridad de RF no puede disminuir por debajo de los umbrales del operador, lo que mantiene a los condensadores cerámicos como un elemento central del diseño. El IoT industrial exige una confiabilidad de grado automotriz, lo que impulsa el uso de MLCC con certificación AEC-Q200 en las puertas de enlace de fábricas inteligentes. Los modos de suspensión continuos de bajo voltaje intensifican el escrutinio de la corriente de fuga, favoreciendo las químicas de Clase 1 por sus valores inferiores a 10 nA a temperatura ambiente.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Ciclos de precios volátiles de MLCC | -2.3% | Global, con un fuerte impacto en los segmentos sensibles a los costos | Corto plazo (≤ 2 años) |
| Riesgo de concentración de la cadena de suministro en Asia Oriental | -1.9% | Cadenas de suministro globales, críticas para América del Norte y Europa | Mediano plazo (2-4 años) |
| Competencia de los condensadores de polímero en filtros sub-6 GHz | -1.4% | Global, particularmente en los segmentos de consumo y automoción | Mediano plazo (2-4 años) |
| Normas ambientales sobre el reciclaje de titanato de bario | -0.8% | Europa, América del Norte, con influencia en expansión en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Ciclos de precios volátiles de MLCC
Las fluctuaciones en el precio de los condensadores superaron el 300 % durante la última escasez, lo que alteró los contratos de telecomunicaciones a precio fijo. Si bien la normalización se produjo en 2024, los nuevos hornos cerámicos requieren hasta 24 meses para su puesta en marcha, lo que limita la visibilidad futura. Dado que la recalificación de un nivel de MLCC puede retrasar el diseño de una radio seis meses, los fabricantes de equipos originales (OEM) rara vez cambian de proveedor a mitad de ciclo, lo que aumenta la exposición. Los precios de los electrodos de metales preciosos y los acontecimientos geopolíticos, como las restricciones a la exportación del titanato de bario japonés, añaden volatilidad adicional a los presupuestos de abastecimiento.
Riesgo de concentración de la cadena de suministro en Asia Oriental
Aproximadamente el 75% del volumen mundial de MLCC se origina en Japón, Corea del Sur y China. Un terremoto ocurrido en 2024 en la prefectura japonesa de Ishikawa paralizó temporalmente varias líneas de producción de cerámica, lo que provocó una escasez en el mercado spot de una semana. Los fabricantes de equipos originales occidentales evalúan la posibilidad de abastecimiento dual o deslocalización, pero las fábricas nuevas fuera del este de Asia suelen tardar entre tres y cinco años en alcanzar la paridad de rendimiento y, a menudo, requieren tecnología de pólvora con licencia. La creciente incertidumbre sobre las políticas comerciales en torno a los equipos de comunicación avanzados agrava esta vulnerabilidad.
Análisis de segmento
Por tipo dieléctrico: el predominio de la clase 1 impulsa la adopción de ondas milimétricas
Los dispositivos de Clase 1 representaron el 62.05 % de los ingresos de 2025, lo que refleja las estrictas exigencias de estabilidad de fase en las unidades de radio de estaciones base. Esta participación se está ampliando a medida que el tamaño del mercado de MLCC para telecomunicaciones para componentes de Clase 1 se expande a una tasa de crecimiento anual compuesta (TCAC) del 16.55 % hasta 2031. Estos condensadores mantienen la capacitancia dentro de ±30 ppm/°C, incluso cuando los ciclos de trabajo superan los 85 °C, lo que garantiza la alineación de la fase de la señal en los conjuntos 64T64R. Los factores Q superiores a 1000 también hacen que la Clase 1 sea indispensable en filtros de borde de banda y conectores en T de polarización de PA que operan cerca de 28 GHz. Las nuevas pruebas 6G que superan los 40 GHz refuerzan su potencial, con mezclas de NPO dopado con tierras raras que mantienen tangentes de baja pérdida. Las inversiones en herramientas para cintas dieléctricas ultrafinas permiten a los proveedores combinar la estabilidad con una eficiencia volumétrica respetable, mitigando las objeciones históricas de costo.
Los componentes de Clase 2, X7R y X5R, siguen siendo vitales para el almacenamiento masivo de energía y la supresión de EMI. Sus valores k más altos ofrecen más de 10 µF en una huella de 402, una capacidad que la Clase 1 no puede igualar. Se han comenzado a muestrear pilas híbridas que colocan capas de Clase 1 sobre capas de Clase 2 en un solo cuerpo, dirigidas a radios de celda pequeña que combinan precisión de RF con limitaciones de tamaño. A largo plazo, las normas de durabilidad IEC 60068 y las pruebas de resistencia a la humedad en exteriores podrían desviar parte del volumen de Clase 2 hacia híbridos de polímero; sin embargo, la demanda general del mercado de MLCC para telecomunicaciones mantiene una jerarquía dieléctrica de dos niveles, basada en la relación coste-rendimiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tamaño de caja: la miniaturización acelera el crecimiento del 402
El diseño 201 controló el 55.72 % de los envíos de 2025 debido a la presencia de líneas SMT consolidadas en placas base para CPE y teléfonos móviles de gama media. No obstante, se proyecta que el tamaño del mercado de MLCC para telecomunicaciones para piezas 402 registre una tasa de crecimiento anual compuesta (TCAC) del 16.4 %, ya que los diseñadores buscan ahorrar espacio en las placas. El logro de 47 µF y 402 de Kyocera-AVX valida la ventaja en coste por capacitancia, duplicando efectivamente la densidad energética en comparación con las unidades 603 de última generación. Las tolerancias de colocación más estrictas que se pueden lograr con los modernos cabezales de selección y colocación reducen el riesgo de tombstoning, que antes era un factor disuasorio para la adopción de 402.
Los cuerpos 603 y 805 más grandes permanecen en nodos de alta tensión y módulos de supresión de sobretensiones, segmentos que probablemente no se miniaturicen hasta que las etapas de potencia de GaN se generalicen. Las huellas radiales o 1210 se encuentran en los amplificadores de torre, donde las distancias de fuga superan el ahorro en la placa. Simultáneamente, la investigación sobre la tecnología MLCC integrada, con chips laminados dentro de la PCB, amenaza con redefinir por completo la clasificación del tamaño de la caja externa, aunque la producción en serie aún se encuentra en la fase de prueba de concepto.
Por clasificación de voltaje: Unidades de menos de 100 V Eficiencia del cable Empuje
Los MLCC de bajo voltaje (menores o iguales a 100 V) generaron el 58.75 % de los ingresos en 2025 y se prevé que aumenten a una tasa de crecimiento anual compuesta (TCAC) del 16.22 %. La disminución del voltaje en los nodos semiconductores requiere la adaptación de los rieles de alimentación, lo que reduce proporcionalmente la velocidad de los condensadores de desacoplamiento. Los amplificadores de potencia (PA) con seguimiento de envolvente alternan entre fuentes de alimentación de 0.8 V y 3.4 V en microsegundos, lo que requiere condensadores cerámicos que mantengan la capacitancia durante transitorios bruscos. Su espesor dieléctrico compacto acelera el rendimiento de la sinterización, lo que aumenta la competitividad en costes.
Los componentes de banda media (100–500 V) siguen siendo relevantes en circuitos de corrección del factor de potencia y polarización de puerta de amplificadores de potencia (PA). Se basan en pilas dieléctricas más gruesas y electrodos de plata-paladio, lo que infla los precios promedio de venta. Los dispositivos de alta tensión (superiores a 500 V) siguen siendo un nicho, pero los convertidores CC-CC de GaN en cabezales de radio han comenzado a especificar MLCC de 600 V para la mitigación de transitorios, lo que indica un aumento de la demanda. Con el tiempo, la cuota de mercado de MLCC para telecomunicaciones de baja tensión aumentará a medida que proliferen los circuitos integrados de gestión de energía.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de montaje MLCC: Unidades con tapa metálica Encuentre nichos de confiabilidad
Las variantes de montaje superficial generaron el 41.15 % de los ingresos de 2025 y lideran el rendimiento del ensamblaje automatizado. Aun así, los diseños con condensadores metálicos aseguran una tasa de crecimiento anual compuesta (TCAC) del 15.96 %, solucionando el agrietamiento inducido por vibración en radios de torre sometidos a flexión por viento. Sus condensadores de cobre dispersan los puntos calientes térmicos, aumentando el margen de potencia, crucial para los rieles de polarización de PA que disipan decenas de vatios.
Las configuraciones de terminales radiales persisten en implementaciones de modernización y en inventario de mantenimiento, ya que la soldadura por orificio pasante permite a los técnicos de campo reemplazar una sola pieza defectuosa sin necesidad de aire caliente. La ventaja en costos de SMT la mantiene como la opción predeterminada, pero los encapsulados híbridos, donde las tapas metálicas se sueldan con láser a un cuerpo SMT, emergen como la mejor arquitectura. Con el tiempo, las discusiones en la industria de MLCC para telecomunicaciones podrían centrarse en si estos híbridos pueden alcanzar los estándares de fatiga IPC 9701 a precios de electrónica de consumo.
Análisis geográfico
Mercado de condensadores cerámicos multicapa (MLCC) para telecomunicaciones en Norteamérica
Norteamérica representó el 57.05 % de los ingresos de 2025, respaldados por más de 100 000 millones de dólares en inversiones de capital para 5G y ciclos de actualización de radio de defensa que estipulan una fiabilidad de -55 °C a +125 °C. La región también se beneficia de los incentivos de compra estadounidense, que impulsan a los fabricantes de CPE de banda ancha rurales hacia el abastecimiento nacional. Las fábricas estadounidenses de semiconductores colaboran con proveedores de MLCC en frecuencias 6G superiores a 90 GHz, lo que podría impulsar una cadena de suministro localizada para dieléctricos de vanguardia.
Mercado de MLCC de telecomunicaciones en la región Asia-Pacífico
La región Asia-Pacífico se encamina a una tasa de crecimiento anual compuesta (TCAC) del 16.66 %, la más rápida del mundo, gracias a la ubicación conjunta de fábricas de teléfonos móviles, estaciones base y componentes pasivos. La continua densificación del 5G en China absorbe grandes volúmenes a nivel nacional, mientras que las fábricas de memoria de Corea del Sur se benefician del suministro cruzado de polvos cerámicos. Los productores japoneses mantienen su liderazgo tecnológico, invirtiendo en I+D para desarrollar composiciones dopadas con tierras raras que mantienen altos factores Q en frecuencias de ondas milimétricas. Los gobiernos regionales ofrecen devoluciones fiscales para nuevos hornos, lo que acorta los plazos de amortización y fomenta el desarrollo de mayor capacidad.
Mercado europeo de MLCC de telecomunicaciones
Europa mantiene un crecimiento moderado impulsado por la automatización industrial y la infraestructura de carga de vehículos eléctricos, aunque con una menor cuota de mercado de MLCC para telecomunicaciones debido a la limitada producción local. Las estrictas directivas REACH y RoHS obligan a los fabricantes de equipos originales (OEM) europeos a especificar aglutinantes dieléctricos sin halógenos, lo que dificulta la cualificación de los proveedores. La Ley de Chips de la UE aspira a impulsar la creación de fábricas nacionales de condensadores, pero la alta intensidad de capital y las complejidades de las licencias sugieren un plazo gradual. No obstante, los centros de diseño europeos influyen en las hojas de especificaciones globales, especialmente en las variantes de grado automotriz que posteriormente se transfieren a las unidades de mantenimiento de referencia (SKU) de telecomunicaciones.
Panorama competitivo
Murata, Samsung Electro-Mechanics y TDK controlan en conjunto casi el 60% de la capacidad global, logrando economías de escala desde la síntesis de polvo hasta el recubrimiento. Sus operaciones integradas verticalmente acortan los ciclos de retroalimentación de I+D, lo que les permite introducir productos especializados de Clase 1 meses antes que sus competidores más pequeños. Los elevados costes de entrada, a menudo de 400 millones de dólares por grupo de hornos, y los plazos de 18 meses para la calificación de clientes disuaden a los nuevos participantes, consolidando una estructura oligopólica en el mercado de MLCC de telecomunicaciones.
Los proveedores de gama media, como Kyocera-AVX y Yageo, se distinguen por su ingeniería específica para cada aplicación, el codiseño de filtros y la desconexión de redes con los fabricantes de equipos originales (OEM). El producto récord de Kyocera-AVX de 47 µF, 0402, demuestra cómo la innovación de procesos puede asegurar posiciones en las placas sin ser líder en volumen. La adquisición pendiente de Shibaura Electronics por parte de Yageo indica un impulso para integrar sensores con componentes pasivos, lo que amplía su atractivo para los fabricantes de equipos de telecomunicaciones que buscan la monitorización térmica integrada.
Los precios se mantienen volátiles debido a que un pequeño número de plantas determina la oferta. Las extensiones de los plazos de entrega incentivan los pedidos duplicados, exagerando las señales de demanda y provocando picos de precios a corto plazo. Para cubrirse, los grandes fabricantes de equipos originales (OEM) adoptan marcos de doble aprovisionamiento y prepagan reservas de capacidad. Paralelamente, algunos clientes del sector de defensa mantienen inventarios de seguridad de dos años, lo que apoya a fabricantes de cerámica especializados que se centran en producciones ultrarresistentes de bajo volumen.
Líderes de la industria de MLCC de telecomunicaciones
Taiyo Yuden Co., Ltd.
Corporación de Tecnología Walsin
Corporación Yageo
Murata Manufacturing Co.,Ltd.
Samsung Electromecánica Co., Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2025: Kyocera-AVX presentó el primer MLCC de 47 µF en un diseño 0402, triplicando la densidad de capacitancia para radios 5G con limitaciones de espacio.
- Enero de 2025: Yageo Corporation recibió la autorización final del METI para su compra de Shibaura Electronics por 94.55 mil millones de JPY, ampliando su cartera de sensores y MLCC.
- Octubre de 2024: TDK confirmó un programa de expansión de capacidad de varios años centrado en líneas MLCC avanzadas para aplicaciones mmWave y automotrices.
- Octubre de 2024: Murata informó ganancias superiores a las planificadas, atribuyendo el crecimiento a la sólida demanda de estaciones base MLCC 5G.
Alcance del informe sobre el mercado global de MLCC de telecomunicaciones
Estaciones base, decodificadores y otros se segmentan por tipo de dispositivo. 0201, 0402, 0603, 1005, 1210. Otros se segmentan por tamaño de caja. 50 V a 200 V, menos de 50 V y más de 200 V se segmentan por voltaje. 10 μF a 100 μF, menos de 10 μF y más de 100 μF se segmentan por capacitancia. Clase 1 y Clase 2 se segmentan por tipo dieléctrico. Asia-Pacífico, Europa y Norteamérica se segmentan por región.| Clase 1 |
| Clase 2 |
| 201 |
| 402 |
| 603 |
| 1005 |
| 1210 |
| Otros tamaños de caja |
| Bajo voltaje (menor o igual a 100 V) |
| Voltaje medio (100 – 500 V) |
| Alto voltaje (por encima de 500 V) |
| Tapa de metal |
| Radial-Lead |
| Montaje superficial |
| Norteamérica | Estados Unidos |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| South Korea | |
| India | |
| Resto de Asia-Pacífico | |
| Resto del mundo |
| Por tipo de dieléctrico | Clase 1 | |
| Clase 2 | ||
| Por tamaño de caja | 201 | |
| 402 | ||
| 603 | ||
| 1005 | ||
| 1210 | ||
| Otros tamaños de caja | ||
| Por voltaje | Bajo voltaje (menor o igual a 100 V) | |
| Voltaje medio (100 – 500 V) | ||
| Alto voltaje (por encima de 500 V) | ||
| Por tipo de montaje MLCC | Tapa de metal | |
| Radial-Lead | ||
| Montaje superficial | ||
| Por geografía | Norteamérica | Estados Unidos |
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| South Korea | ||
| India | ||
| Resto de Asia-Pacífico | ||
| Resto del mundo | ||
Definición de mercado
- MLCC (Condensador cerámico multicapa) - Un tipo de condensador que consta de múltiples capas de material cerámico, alternadas con capas conductoras, utilizadas para el almacenamiento y filtrado de energía en circuitos electrónicos.
- VOLTIOS - El voltaje máximo que un capacitor puede soportar de manera segura sin experimentar averías o fallas. Generalmente se expresa en voltios (V).
- Capacidad - La medida de la capacidad de un condensador para almacenar carga eléctrica, expresada en faradios (F). Determina la cantidad de energía que se puede almacenar en el condensador.
- Diametro - Las dimensiones físicas de un MLCC, generalmente expresadas en códigos o milímetros, indicando su largo, ancho y alto.
| Palabra clave | Definición |
|---|---|
| MLCC (Condensador cerámico multicapa) | Tipo de condensador que consta de múltiples capas de material cerámico, alternadas con capas conductoras, que se utiliza para el almacenamiento y filtrado de energía en circuitos electrónicos. |
| Capacidad | La medida de la capacidad de un condensador para almacenar carga eléctrica, expresada en faradios (F). Determina la cantidad de energía que se puede almacenar en el condensador. |
| Voltaje | El voltaje máximo que un capacitor puede soportar de manera segura sin experimentar averías o fallas. Generalmente se expresa en voltios (V). |
| ESR (resistencia de serie equivalente) | La resistencia total de un condensador, incluida su resistencia interna y sus resistencias parásitas. Afecta la capacidad del condensador para filtrar el ruido de alta frecuencia y mantener la estabilidad en un circuito. |
| Material dieléctrico | El material aislante utilizado entre las capas conductoras de un condensador. En los MLCC, los materiales dieléctricos comúnmente utilizados incluyen materiales cerámicos como titanato de bario y materiales ferroeléctricos. |
| SMT (tecnología de montaje en superficie) | Un método de ensamblaje de componentes electrónicos que implica montar componentes directamente sobre la superficie de una placa de circuito impreso (PCB) en lugar de montarlos mediante orificios pasantes. |
| Solderabilidad | La capacidad de un componente, como un MLCC, de formar una unión de soldadura confiable y duradera cuando se somete a procesos de soldadura. Una buena soldabilidad es crucial para el ensamblaje y la funcionalidad adecuados de los MLCC en PCB. |
| RoHS (Restricción de Sustancias Peligrosas) | Directiva que restringe el uso de ciertos materiales peligrosos, como plomo, mercurio y cadmio, en equipos eléctricos y electrónicos. El cumplimiento de RoHS es esencial para los MLCC de automoción debido a las normativas medioambientales |
| Diametro | Las dimensiones físicas de un MLCC, generalmente expresadas en códigos o milímetros, indicando su largo, ancho y alto. |
| Agrietamiento flexible | Un fenómeno en el que los MLCC pueden desarrollar grietas o fracturas debido a la tensión mecánica causada por la flexión o flexión de la PCB. El agrietamiento por flexión puede provocar fallas eléctricas y debe evitarse durante el ensamblaje y manipulación de PCB. |
| Envejecimiento | Los MLCC pueden experimentar cambios en sus propiedades eléctricas con el tiempo debido a factores como la temperatura, la humedad y el voltaje aplicado. El envejecimiento se refiere a la alteración gradual de las características de MLCC, que puede afectar el rendimiento de los circuitos electrónicos. |
| ASP (precios de venta promedio) | El precio promedio al que se venden las MLCC en el mercado, expresado en millones de dólares. Refleja el precio medio por unidad. |
| VOLTIOS | La diferencia de potencial eléctrico a través de un MLCC, a menudo categorizada en voltaje de rango bajo, voltaje de rango medio y voltaje de rango alto, indica diferentes niveles de voltaje. |
| Cumplimiento de MLCC RoHS | Cumplimiento de la directiva de Restricción de Sustancias Peligrosas (RoHS), que restringe el uso de ciertas sustancias peligrosas, como plomo, mercurio, cadmio y otras, en la fabricación de MLCC, promoviendo la protección y seguridad ambiental. |
| Tipo de montaje | El método utilizado para conectar MLCC a una placa de circuito, como montaje en superficie, tapa metálica y cable radial, que indica las diferentes configuraciones de montaje. |
| Tipo dieléctrico | El tipo de material dieléctrico utilizado en los MLCC, a menudo clasificado en Clase 1 y Clase 2, que representa diferentes características dieléctricas y rendimiento. |
| Voltaje de rango bajo | MLCC diseñados para aplicaciones que requieren niveles de voltaje más bajos, generalmente en el rango de bajo voltaje |
| Voltaje de rango medio | MLCC diseñados para aplicaciones que requieren niveles de voltaje moderados, generalmente en el rango medio de requisitos de voltaje |
| Voltaje de alto rango | MLCC diseñados para aplicaciones que requieren niveles de voltaje más altos, generalmente en el rango de alto voltaje |
| Capacitancia de rango bajo | MLCC con valores de capacitancia más bajos, adecuados para aplicaciones que requieren un almacenamiento de energía más pequeño |
| Capacitancia de rango medio | MLCC con valores de capacitancia moderados, adecuados para aplicaciones que requieren almacenamiento de energía intermedio |
| Capacitancia de alto rango | MLCC con valores de capacitancia más altos, adecuados para aplicaciones que requieren un mayor almacenamiento de energía |
| Montaje en superficie | MLCC diseñados para montaje directo en superficie en una placa de circuito impreso (PCB), lo que permite una utilización eficiente del espacio y un montaje automatizado. |
| Dieléctrico Clase 1 | MLCC con material dieléctrico Clase 1, caracterizados por un alto nivel de estabilidad, bajo factor de disipación y bajo cambio de capacitancia con respecto a la temperatura. Son adecuados para aplicaciones que requieren estabilidad y valores de capacitancia precisos. |
| Dieléctrico Clase 2 | MLCC con material dieléctrico Clase 2, caracterizados por un alto valor de capacitancia, alta eficiencia volumétrica y estabilidad moderada. Son adecuados para aplicaciones que requieren valores de capacitancia más altos y son menos sensibles a los cambios de capacitancia a través de la temperatura. |
| RF (radiofrecuencia) | Se refiere al rango de frecuencias electromagnéticas utilizadas en comunicaciones inalámbricas y otras aplicaciones, generalmente de 3 kHz a 300 GHz, que permiten la transmisión y recepción de señales de radio para diversos dispositivos y sistemas inalámbricos. |
| Tapa de metal | Una cubierta metálica protectora utilizada en ciertos MLCC (condensadores cerámicos multicapa) para mejorar la durabilidad y proteger contra factores externos como la humedad y el estrés mecánico. |
| Plomo radial | Una configuración de terminal en MLCC específicos donde los cables eléctricos se extienden radialmente desde el cuerpo cerámico, lo que facilita la inserción y soldadura en aplicaciones de montaje con orificios pasantes. |
| Estabilidad de la temperatura | La capacidad de los MLCC para mantener sus valores de capacitancia y características de rendimiento en un rango de temperaturas, lo que garantiza un funcionamiento confiable en diferentes condiciones ambientales. |
| ESR baja (resistencia en serie equivalente) | Los MLCC con valores bajos de ESR tienen una resistencia mínima al flujo de señales de CA, lo que permite una transferencia de energía eficiente y pérdidas de energía reducidas en aplicaciones de alta frecuencia. |
Metodología de investigación
Mordor Intelligence ha seguido la siguiente metodología en todos nuestros informes MLCC.
- Paso 1: identificar puntos de datos: En este paso, identificamos puntos de datos clave cruciales para comprender el mercado de MLCC. Esto incluía cifras de producción históricas y actuales, así como métricas críticas de dispositivos como la tasa de conexión, las ventas, el volumen de producción y el precio de venta promedio. Además, estimamos los volúmenes de producción futuros y las tasas de conexión de MLCC en cada categoría de dispositivo. También se determinaron los plazos de entrega, lo que ayudó a pronosticar la dinámica del mercado al comprender el tiempo requerido para la producción y la entrega, mejorando así la precisión de nuestras proyecciones.
- Paso 2: Identificar variables clave: En este paso, nos centramos en identificar variables cruciales esenciales para construir un modelo de pronóstico sólido para el mercado MLCC. Estas variables incluyen plazos de entrega, tendencias en los precios de las materias primas utilizadas en la fabricación de MLCC, datos de ventas de automóviles, cifras de ventas de electrónica de consumo y estadísticas de ventas de vehículos eléctricos (EV). A través de un proceso iterativo, determinamos las variables necesarias para un pronóstico de mercado preciso y procedimos a desarrollar el modelo de pronóstico basado en estas variables identificadas.
- Paso 3: construir un modelo de mercado: En este paso, utilizamos datos de producción y variables clave de tendencias de la industria, como el precio promedio, la tasa de embargos y los datos de producción pronosticados, para construir un modelo integral de estimación del mercado. Al integrar estas variables críticas, desarrollamos un marco sólido para pronosticar con precisión las tendencias y dinámicas del mercado, facilitando así la toma de decisiones informadas dentro del panorama del mercado de MLCC.
- Paso 4: Validar y Finalizar: En este paso crucial, todos los números y variables del mercado derivados de un modelo matemático interno fueron validados a través de una extensa red de expertos en investigación primaria de todos los mercados estudiados. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 5: Resultados de la investigación: Informes sindicados, tareas de consultoría personalizadas, bases de datos y plataforma de suscripción




