

Tamaño y participación en el mercado de garantía de servicios de telecomunicaciones
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
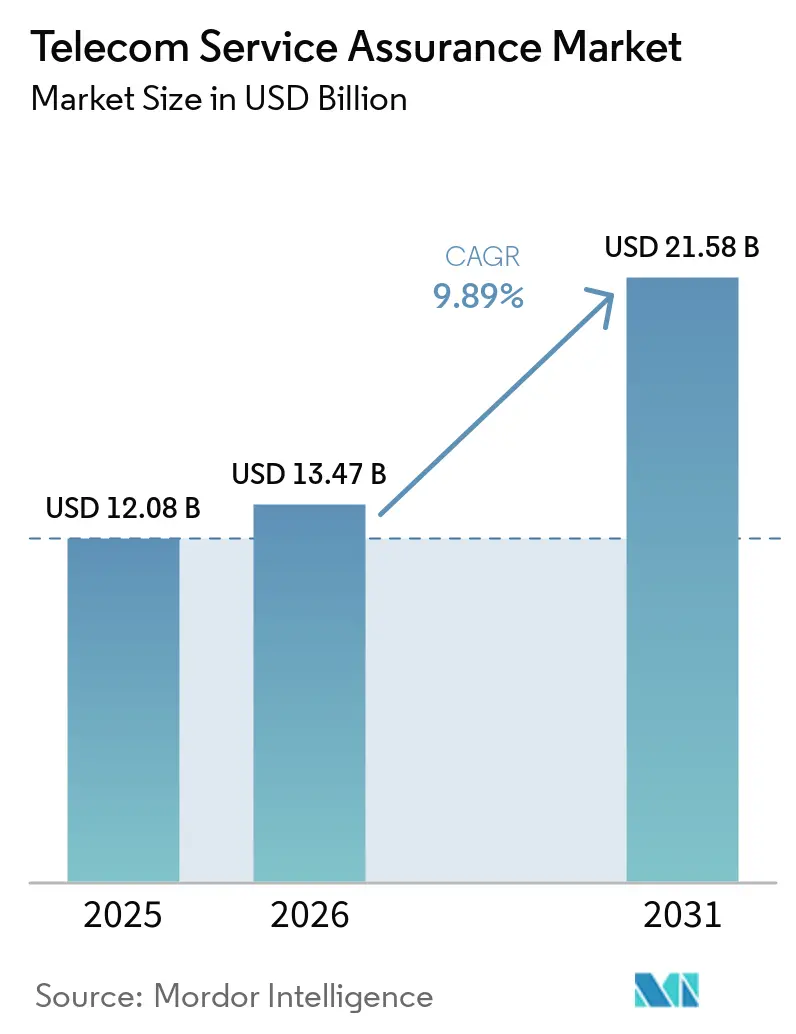
| Tamaño del mercado (2026) | USD 13.47 mil millones |
| Tamaño del mercado (2031) | USD 21.58 mil millones |
| Tasa de crecimiento (2026 - 2031) | 9.89% CAGR |
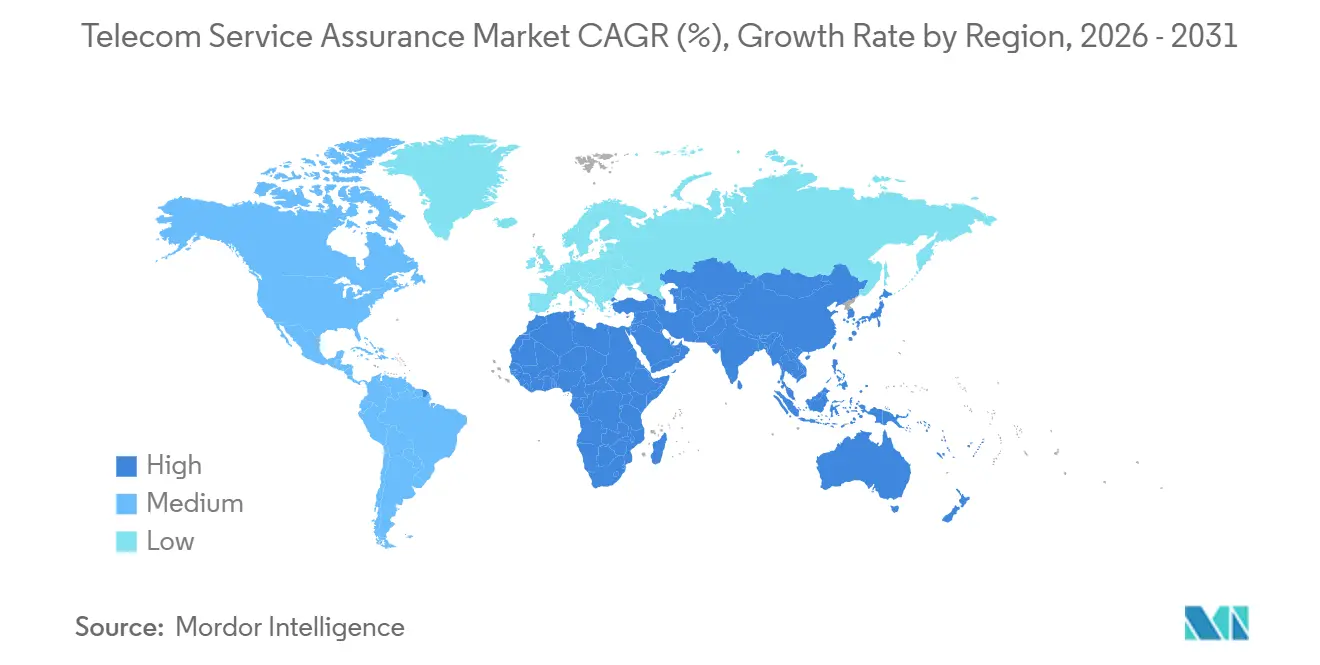
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de garantía de servicios de telecomunicaciones por Mordor Intelligence
El tamaño del mercado de garantía de servicios de telecomunicaciones se valoró en 12.08 millones de dólares en 2025 y se estima que crecerá de 13.47 millones de dólares en 2026 a 21.58 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 9.89 % durante el período de pronóstico (2026-2031). Los operadores están cambiando de flujos de trabajo reactivos de reparación de averías a una orquestación de calidad de bucle cerrado impulsada por IA que abarca núcleos independientes 5G, dominios Open RAN y stacks OSS/BSS multinube, lo que genera una demanda sostenida de plataformas que unifican el análisis de fallos, rendimiento y calidad del servicio. Las soluciones siguieron siendo el pilar de los ingresos en 2025; sin embargo, los servicios gestionados están escalando rápidamente a medida que los operadores de nivel medio externalizan la complejidad de la integración. La adopción de la nube nativa también se acelera porque las arquitecturas contenedorizadas admiten el escalado elástico, la rápida implementación de funciones y las topologías híbridas que respetan las normas de soberanía de datos. La intensidad competitiva es moderada: los operadores tradicionales de OSS/BSS aún poseen aproximadamente la mitad de la base instalada, pero los competidores de nicho que priorizan las API están ganando acuerdos Open RAN desde cero y los hiperescaladores están integrando herramientas de aseguramiento básicas en suites de automatización más amplias, comprimiendo los márgenes del software independiente.
Conclusiones clave del informe
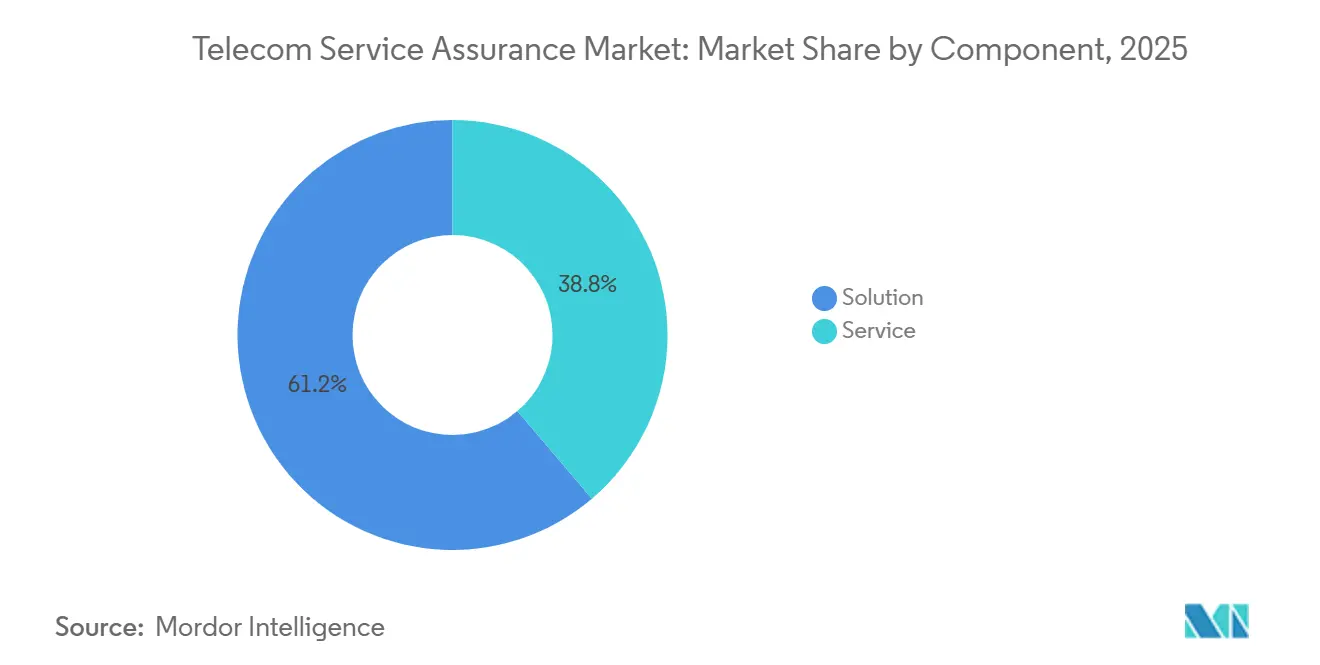
- Por componente, las soluciones capturaron el 61.23% de los ingresos de 2025, mientras que los servicios gestionados avanzan a una CAGR del 10.23% hasta 2031.
- Por tipo de operador, los operadores móviles tenían el 71.12 % de la participación de mercado en garantía de servicios de telecomunicaciones en 2025 y se están expandiendo a una CAGR del 10.21 % hasta 2031.
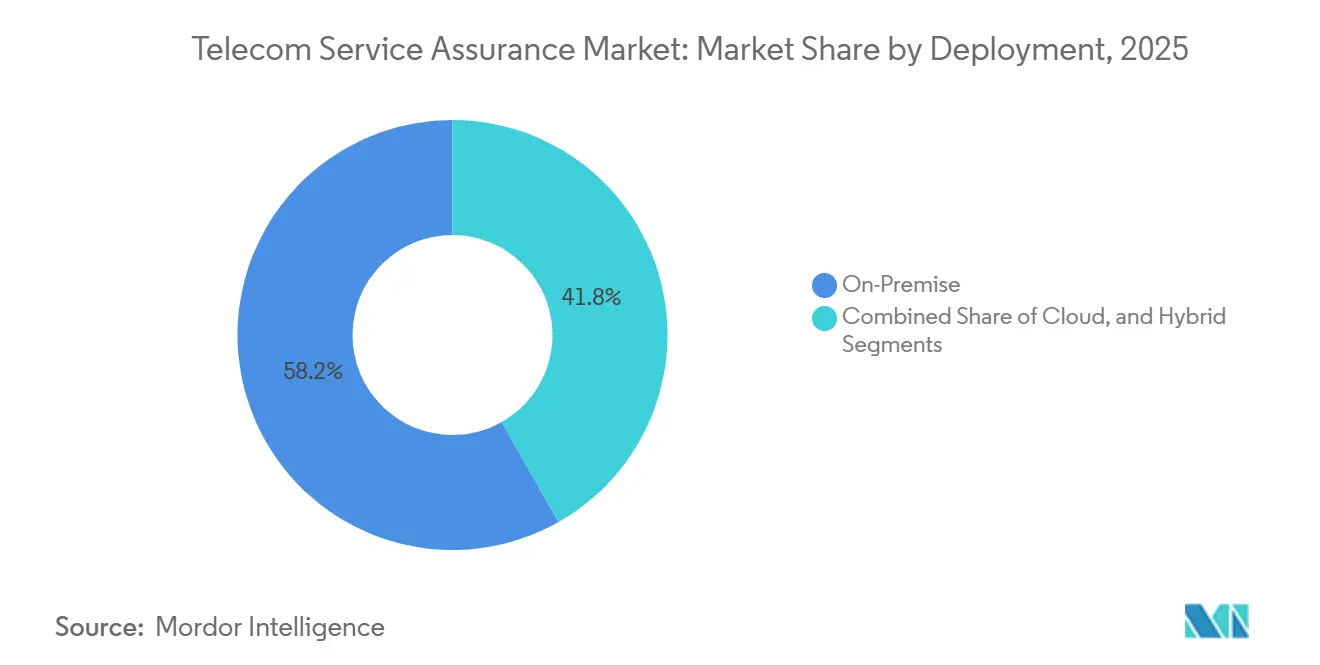
- Por modo de implementación, las opciones locales conservaron el 58.21 % del tamaño del mercado de garantía de servicios de telecomunicaciones en 2025, pero se prevé que los modelos basados en la nube crezcan a una CAGR del 10.36 % hasta 2031.
- Por tamaño de empresa, las grandes empresas representaron el 73.12% del gasto en 2025, mientras que se proyecta que las pymes registren una CAGR del 10.14% hasta 2031.
- Por geografía, América del Norte lideró con una participación de ingresos del 37.21 % en 2025; Asia-Pacífico representa la región de más rápido crecimiento con una CAGR del 10.78 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de garantía de servicios de telecomunicaciones
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Proliferación de redes 5G y entornos complejos de múltiples proveedores | + 2.8% | Global, liderado por Asia-Pacífico y América del Norte | Mediano plazo (2 a 4 años) |
| Creciente demanda de monitoreo de la calidad de la experiencia en tiempo real | + 2.3% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Creciente adopción de arquitecturas OSS/BSS nativas de la nube | + 1.9% | América del Norte y Europa son pioneros en la adopción, Asia Pacífico los sigue rápidamente | Mediano plazo (2 a 4 años) |
| Aumento del volumen del tráfico móvil y del IoT | + 1.7% | Núcleo de APAC con repercusión en Oriente Medio y África | Largo plazo (≥ 4 años) |
| Garantía de consumo energético responsable, exigida por las hojas de ruta de las telecomunicaciones con cero emisiones netas | + 0.9% | Europa impulsada por la normativa, América del Norte voluntaria | Largo plazo (≥ 4 años) |
| Garantía vinculada a la monetización para acuerdos de nivel de servicio (SLA) de segmentación de red 5G | + 0.8% | Segmentos empresariales de América del Norte y Asia Pacífico | Mediano plazo (2 a 4 años) |
| Fuente: Inteligencia de Mordor | |||
Proliferación de redes 5G y entornos complejos de múltiples proveedores
Los núcleos independientes 5G y las arquitecturas Open RAN fragmentan las funciones de radio, transporte y núcleo entre múltiples proveedores, lo que obliga a los operadores a monitorear segmentos aislados de extremo a extremo. China Mobile correlacionó contadores de Huawei, ZTE y Ericsson en 1.2 millones de sitios 5G utilizando detección de anomalías de IA que señala desajustes de señalización entre proveedores antes de la degradación del servicio. [1] China Mobile, “Informe anual 2025”, CHINAMOBILELTD.COM Las redes privadas empresariales de Verizon garantizan un tiempo de actividad del 99.999%, alcanzable solo a través de una garantía de bucle cerrado que corrige automáticamente la deriva de configuración. Los operadores aceptan un sobrecosto del 15-20% sobre pilas 4G integradas porque la libertad de múltiples proveedores acelera el tiempo de comercialización para segmentos 5G diferenciados.
Creciente demanda de monitoreo de la calidad de la experiencia en tiempo real
La automatización de fábricas, las flotas autónomas y los usuarios de seguridad pública requieren una latencia inferior a 10 ms y visibilidad a nivel de aplicación, lo que desplaza la garantía de los KPI de red hacia métricas de calidad de la experiencia (QoE) centradas en el usuario. AT&T integra sondas que alertan al personal de respuesta de FirstNet cuando la calidad de vídeo desciende por debajo de los umbrales, lo que permitirá soportar más de 5 millones de conexiones en 2025. Las redes de campus 5G MagentaBusiness de Deutsche Telekom ofrecen a los clientes industriales API que vinculan las paradas de producción con las anomalías de la red, reduciendo el tiempo medio de reparación en un 40 %. Los proveedores capaces de procesar HTTP, vídeo MOS y jitter de VoIP junto con los contadores tradicionales ganan cuota de mercado en el mercado de garantía de servicios de telecomunicaciones.
Aumento de la adopción de arquitecturas OSS/BSS nativas de la nube
Los microservicios en contenedores permiten a los operadores iniciar monitores por segmento en minutos y escalar análisis elásticamente, pero introducen fallos a nivel de pod invisibles para las herramientas heredadas. UNICA Next de Telefónica implementa la garantía como servicios de Kubernetes, reduciendo los ciclos de aprovisionamiento de 3 semanas a 5 minutos. Orange redujo los costos de infraestructura un 30 % a través del autoescalado y la descarga de análisis históricos a nubes públicas. [2] Orange, “Investor Presentation 2025”, ORANGE.COM Las topologías híbridas que mantienen los datos de los suscriptores en las instalaciones mientras extienden la computación a las nubes públicas requieren orquestación federada, lo que impulsa un mayor crecimiento en el mercado de garantía de servicios de telecomunicaciones.
Aumento del volumen del tráfico móvil y del IoT
El consumo mensual de datos móviles a nivel mundial alcanzó los 140 exabytes en 2025, lo que satura la capacidad y aumenta el riesgo de congestión, especialmente en puntos de acceso para video y juegos en la nube. Airtel India sumó 50 millones de usuarios de 5G en un solo año, aprovechando el modelado predictivo de tráfico para prevenir la sobrecarga de las estaciones base. Los registros de IoT superaron los 17 000 millones, con dispositivos NB-IoT que sobrecargan los planos de control; sondas especializadas que rastrean las tasas de éxito de conexión, ganando así impulso. La gestión proactiva de la congestión reduce la pérdida de clientes y respalda la expansión del mercado de garantía de servicios de telecomunicaciones en las geografías emergentes.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de implementación e integración para redes heredadas | -1.4% | Global, agudo en los mercados emergentes | Corto plazo (≤ 2 años) |
| Preocupaciones sobre la privacidad y seguridad de los datos en las implementaciones multinube | -1.1% | Regulaciones del sector de América del Norte impulsadas por el RGPD en Europa | Mediano plazo (2 a 4 años) |
| Escasez de talento en la ingeniería de aseguramiento impulsada por IA | -0.7% | Global, grave en Asia Pacífico y Sudamérica | Mediano plazo (2 a 4 años) |
| Gobernanza fragmentada de los estándares de garantía de RAN abierta basados en API | -0.5% | Global con variaciones regionales | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos de implementación e integración para redes heredadas
La modernización de equipos 2G-4G con sondas nativas de la nube requiere middleware que traduzca protocolos propietarios, lo que a menudo consume entre el 20 y el 30 % de los presupuestos de modernización y añade hasta 18 meses a los plazos del proyecto. [3] Deloitte, “TMT Predictions 2025”, DELOITTE.COM La superposición de garantía de IA de Safaricom en una red centrada en Huawei se retrasó 9 meses y costó 12 millones de dólares adicionales porque los HLR heredados carecían de API abiertas. Muchos operadores de nivel medio, por lo tanto, aplazan las actualizaciones, lo que ralentiza la penetración en el mercado de la garantía de servicio de telecomunicaciones en regiones sensibles al precio.
Preocupaciones sobre la privacidad y seguridad de los datos en las implementaciones multinube
El RGPD estipula que los datos de residentes de la UE deben permanecer dentro del bloque, lo que complica los híbridos que dependen de nodos de análisis de AWS o Azure ubicados en el extranjero. Una auditoría del CEPD encontró que el 18 % de los operadores europeos exportaron inadvertidamente registros de detalles de llamadas, lo que resultó en multas de 47 millones de euros (53 millones de dólares). [4] Junta Europea de Protección de Datos, “Informe Anual 2025”, CEPD.EUROPA.EU El cifrado de flujos de telemetría agrega una latencia del 10-15 %, lo que perjudica los objetivos en tiempo real. Los ataques de ransomware a bases de datos OSS/BSS , incluido el corte de servicio de 72 horas de Orange España, aumentan la cautela de los operadores, moderando las tasas de adopción de la nube dentro del mercado de garantía de servicios de telecomunicaciones.
Análisis de segmento
Por componente: Las soluciones anclan los ingresos, los servicios gestionados los aceleran
Las soluciones representaron el 61.23 % del gasto de 2025 y siguen siendo la base operativa de los Centros de Operaciones de Red para la correlación de eventos, el aislamiento de la causa raíz y los paneles de KPI. Los módulos de gestión de fallos predominan porque Open RAN triplica el volumen de alarmas en comparación con la RAN integrada, lo que requiere filtros de aprendizaje automático para suprimir el ruido. El análisis de la gestión del rendimiento cobra relevancia a medida que los operadores exponen portales de rendimiento y latencia a los clientes empresariales, una transparencia que reduce las disputas sobre los SLA. La gestión de la calidad del servicio ahora combina la telemetría de aplicaciones con los contadores de red, como lo demuestra la suite de Ericsson, que alinea las puntuaciones de almacenamiento en búfer de YouTube con la congestión de la RAN, reforzando así la dependencia de un proveedor en el mercado de garantía de servicios de telecomunicaciones.
Los servicios gestionados han registrado una tasa de crecimiento anual compuesta (TCAC) del 10.23 % debido a que la externalización convierte los gastos de capital (CapEx) en gastos operativos (OpEx) y proporciona las escasas habilidades de IA bajo demanda. Accenture e Infovista garantizan acuerdos de nivel de servicio (SLA) de disponibilidad y absorben el riesgo de integración de múltiples proveedores, una oferta que ha resonado con los operadores latinoamericanos y africanos que tienen dificultades para contratar científicos de datos. La garantía inteligente como servicio (AAS) reduce el tiempo medio de reparación hasta en un 40 % en las pruebas de China Telecom y SK Telecom. Esta tendencia está acelerando la transición en el mercado de garantía de servicios de telecomunicaciones, de licencias perpetuas a modelos de suscripción, lo que está transformando los flujos de ingresos de los proveedores.
Por tipo de operador: el dominio móvil persiste en medio de la convergencia entre telefonía fija y móvil
Los operadores móviles captaron el 71.12 % del mercado de garantía de servicios de telecomunicaciones en 2025, gracias a la segmentación de 5G, que exige la validación de SLA por segmento y análisis de QoE en tiempo real. Las optimizaciones de acceso radioeléctrico, como el ajuste de la formación de haz, requieren bucles de retroalimentación de subsegundos, algo que los entornos de banda ancha fija rara vez necesitan. Sin embargo, los operadores fijos están modernizando la garantía para respaldar los despliegues de fibra óptica y los servicios mayoristas de transmisión de bits, utilizando herramientas de IA similares, aunque con intervalos de sondeo más largos.
La convergencia está difuminando las distinciones: el producto 5G Home de Verizon combina el acceso inalámbrico fijo con planes móviles, lo que requiere paneles de control unificados que correlacionen los KPI de los routers interiores con el estado del backhaul de la macrocelda. Operadores de cable como Comcast monitorizan módems DOCSIS y celdas pequeñas CBRS a través de un único lago de datos, reduciendo los silos y las visitas de técnicos. Esta perspectiva unificada refuerza la trayectoria de crecimiento del mercado de garantía de servicios de telecomunicaciones, a medida que los operadores buscan la consolidación de sus plataformas.
Por modo de implementación: la nube gana terreno, surgen modelos híbridos
Las implementaciones locales mantuvieron una cuota del 58.21 % en 2025, ya que los operadores prefieren el control local sobre los datos de los suscriptores y la latencia determinista. Aun así, la seguridad nativa de la nube se está expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 10.36 %, a medida que la orquestación de contenedores, las canalizaciones de CI/CD y los servicios gestionados de Kubernetes facilitan la migración. Amdocs y Nokia ahora ofrecen variantes SaaS alojadas en Azure o AWS, lo que acelera la velocidad de las funciones y reduce los plazos de actualización de trimestrales a semanales.
Los diseños híbridos dominan las implementaciones 5G desde cero: Vodafone procesa la telemetría en streaming en clústeres locales por motivos de latencia, pero archiva los datos históricos en AWS Glacier, lo que reduce el coste de la infraestructura en un 25 %. Las ofertas de nube soberana, como Open Telekom Cloud de Deutsche Telekom, disipan los temores sobre la residencia de datos, a la vez que ofrecen computación elástica. La flexibilidad de la implementación híbrida sustenta el impulso a medio plazo del mercado de garantía de servicios de telecomunicaciones, especialmente en jurisdicciones con normativas de privacidad estrictas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tamaño de empresa: los grandes operadores lideran, las pymes adoptan los servicios gestionados
Los operadores de primer nivel representaron el 73.12 % de los ingresos de 2025, ya que sus redes generan telemetría a escala de petabytes, lo que requiere clústeres de alta disponibilidad a medida. China Mobile integra las soluciones de Ericsson y Nokia mediante middleware personalizado, un proyecto plurianual fuera del alcance de la mayoría de los pequeños operadores. Por el contrario, se prevé que las pymes registren una tasa de crecimiento anual compuesta (TCAC) del 10.14 % al adoptar modelos multiusuario de pago por crecimiento alojados por MYCOM OSI o Infovista, captando el 80 % de las funciones premium a aproximadamente un tercio del coste.
Tigo, de Millicom, externalizó la auditoría a IBM en nueve mercados latinoamericanos, lo que permitió el mantenimiento predictivo sin contratar científicos de datos internos. La escasez de profesionales cualificados aumenta el atractivo de los servicios gestionados y canaliza el gasto adicional hacia el mercado de auditoría de servicios de telecomunicaciones, especialmente en Sudamérica y África subsahariana.
Análisis geográfico
Norteamérica representó el 37.21 % de los ingresos globales en 2025 gracias a los despliegues empresariales de 5G a gran escala y a subvenciones regulatorias como el Fondo Rural 5G de la FCC, con un valor de 9 000 millones de dólares. 5G Edge de Verizon, ubicado junto con AWS Wavelength, exige la correlación en tiempo real de la latencia de la computación en el borde y el estado de la RAN para satisfacer las necesidades de los desarrolladores de vehículos autónomos. FirstNet de AT&T aprovecha las pruebas de calidad de la experiencia (QoE) de extremo a extremo para garantizar la seguridad de las transmisiones de vídeo esenciales, lo que justifica un presupuesto de garantía de 400 millones de dólares. La canadiense Rogers invirtió 150 millones de dólares canadienses (111 millones de dólares estadounidenses) en análisis de IA tras una interrupción en 2022 que expuso deficiencias en la monitorización, mientras que la mexicana América Móvil prioriza las implementaciones nativas de la nube para escalar con el rápido crecimiento de suscriptores.
Asia-Pacífico es la región con mayor crecimiento, con proyecciones de crecimiento anual compuesto (CAGR) del 10.78 %, impulsada por el trío de operadores estatales chinos, cada uno de los cuales instala cientos de miles de macroceldas 5G. Airtel y Jio, de la India, ahora alimentan miles de millones de contadores por hora a sus motores de IA para mantener la calidad de servicio (QoS) para una base de suscriptores que supera los 400 millones. La japonesa NTT DoCoMo colabora con Rakuten Mobile en la garantía de Open RAN, validando los canales de telemetría basados en API. Corea del Sur integra análisis de consumo energético para alcanzar los objetivos de neutralidad de carbono, mientras que la australiana Telstra implementa mantenimiento predictivo en minas remotas. Los servicios gestionados prosperan en el Sudeste Asiático gracias a que Singtel, AIS y Globe Telecom superan la escasez de talento mediante la externalización a integradores de sistemas regionales.
La combinación regulatoria europea del RGPD y los compromisos de cero emisiones netas define las contrataciones. Vodafone correlaciona el enrutamiento del tráfico con los kilovatios-hora consumidos para avanzar hacia su objetivo de Alcance 3 para 2040, mientras que Deutsche Telekom expone API en tiempo real que los clientes de fabricación vinculan con las métricas de producción. El escalado automático de Orange redujo los costos de aseguramiento en un 30%, inspirando a otros operadores más pequeños. Oriente Medio financia megaproyectos de ciudades inteligentes como NEOM en Arabia Saudí, impulsando a STC y Zain a garantizar una conectividad ultrafiable. MTN y Safaricom de África adoptan servicios gestionados eficientes para extender el 4G y el 5G a regiones desatendidas, centrándose en la monitorización rentable de fallos y rendimiento que puede ejecutarse en hardware de bajo costo. Telefónica y Claro de Sudamérica modernizan el aseguramiento para respaldar la penetración de la fibra, combinando el control local con la elasticidad de la nube para gestionar la volatilidad monetaria.
Panorama competitivo
El mercado de aseguramiento de servicios de telecomunicaciones está moderadamente concentrado: Ericsson, Nokia, Huawei, Amdocs y Cisco captan entre el 45 % y el 50 % de los ingresos globales, pero se enfrentan a una erosión a medida que los competidores ligeros, centrados en API, abordan las oportunidades de Open RAN y la nube nativa. Los operadores tradicionales explotan las grandes bases OSS/BSS instaladas, integrando el aseguramiento en carteras de automatización más amplias, mientras que RADCOM y MYCOM OSI consiguen contratos desde cero al implementar sondas contenedorizadas en cuestión de días en lugar de meses.
El enfoque estratégico sigue tres vías. Primero, la integración horizontal: Ericsson utilizó la adquisición de Vonage para desarrollar API programables que permiten a las empresas automatizar la validación de SLA. Segundo, la especialización vertical: Nokia acumuló más de 200 patentes en correlación de fallos basada en IA y análisis de consumo energético, preparándose para licenciar propiedad intelectual a medida que los operadores adoptan el aprendizaje automático. Tercero, la expansión geográfica mediante servicios gestionados: Accenture e Infovista firman contratos plurianuales que garantizan un tiempo de actividad definido, mitigando la falta de habilidades de los operadores de nivel medio.
Hiperescaladores como AWS, Microsoft y Google integran visibilidad de referencia en sus stacks de telecomunicaciones en la nube, lo que obliga a los proveedores especializados a ascender en la cadena de valor hacia el análisis predictivo y la información a nivel de negocio. Startups como Mavenir y Parallel Wireless introducen sondas desagregadas optimizadas para componentes individuales de Open RAN, lo que desafía la economía de las suites monolíticas. El cumplimiento de las especificaciones 3GPP y O-RAN es ahora un criterio clave en las solicitudes de propuestas (RFP), y los operadores priorizan la interoperabilidad entre múltiples proveedores para evitar nuevas dependencias, lo que influye en las hojas de ruta de los proveedores y mantiene el dinamismo en el mercado de la garantía de servicios de telecomunicaciones.
Líderes de la industria de garantía de servicios de telecomunicaciones
Nokia Corporation
Telefonaktiebolaget LM Ericsson
Amdocs Ltd.
NEC Corporation
LP de desarrollo empresarial de Hewlett Packard
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Enero de 2026: Nokia lanzó su Suite de Garantía de Red Impulsada por IA, que integra IA generativa para el análisis automatizado de causas raíz y el mantenimiento predictivo en implementaciones independientes de 5G y Open RAN.
- Diciembre de 2025: Ericsson completó su adquisición por USD 320 millones de la división de garantía de servicios de Mavenir, reforzando las capacidades nativas de la nube para RAN desagregada.
- Noviembre de 2025: Amdocs se asoció con Microsoft Azure para brindar garantía de servicio basada en SaaS que escala de manera elástica e incorpora análisis de IA.
- Octubre de 2025: VIAVI Solutions presentó una plataforma de garantía de segmentación de red 5G que ofrece visibilidad de SLA por segmento y paneles de control de calidad de experiencia en tiempo real.
Alcance del informe sobre el mercado global de garantía de servicios de telecomunicaciones
El informe de mercado de garantía de servicios de telecomunicaciones está segmentado por componente (soluciones, servicios), tipo de operador (móvil, fijo), modo de implementación (local, nube, híbrido), tamaño de empresa (grande, pyme) y ubicación geográfica (Norteamérica, Sudamérica, Europa, Asia-Pacífico, Oriente Medio, África). Las previsiones de mercado se expresan en valor (USD).
| Soluciones | Gestión de fallos |
| Desempeño de la Administración | |
| Gestión de la calidad del servicio | |
| Garantía y análisis inteligentes | |
| Servicios | Servicios profesionales |
| Managed Services |
| Operador móvil |
| Operador fijo |
| En la premisa |
| Cloud |
| Híbrido |
| Grandes empresas |
| Pequeñas y medianas empresas |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Turquía | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Nigeria | |
| Kenia | |
| Resto de Africa |
| Por componente | Soluciones | Gestión de fallos |
| Desempeño de la Administración | ||
| Gestión de la calidad del servicio | ||
| Garantía y análisis inteligentes | ||
| Servicios | Servicios profesionales | |
| Managed Services | ||
| Por tipo de operador | Operador móvil | |
| Operador fijo | ||
| Por modo de implementación | En la premisa | |
| Cloud | ||
| Híbrido | ||
| Por tamaño de empresa | Grandes empresas | |
| Pequeñas y medianas empresas | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Kenia | ||
| Resto de Africa | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de garantía de servicios de telecomunicaciones en 2031?
Se proyecta que alcance los 21.58 millones de dólares en 2031, expandiéndose a una tasa compuesta anual del 9.89 % a partir de 2026.
¿Qué región crecerá más rápidamente en gasto en garantía de servicios?
Se pronostica que Asia-Pacífico registrará una CAGR del 10.78 % hasta 2031, liderada por implementaciones masivas de 5G en China e India.
¿Por qué los servicios gestionados están ganando terreno entre los operadores de nivel medio?
Convierten CapEx en OpEx, suministran habilidades de IA escasas y garantizan acuerdos de nivel de servicio (SLA) de funcionamiento, lo que reduce el riesgo de integración para los operadores con personal limitado.
¿Qué impulsa la adopción de la seguridad nativa de la nube?
Las arquitecturas en contenedores permiten un escalamiento elástico, lanzamientos rápidos de funciones e implementaciones híbridas que respetan las leyes de soberanía de datos.
¿Cómo influyen los módulos de ahorro energético en las decisiones de compra en Europa?
Los compromisos de cero emisiones netas impulsan a los operadores a seleccionar plataformas que correlacionan el tráfico con el consumo de energía, optimizando los kilovatios-hora por gigabyte.
¿Qué modelo de implementación domina hoy en día?
Las instalaciones locales aún lideran con una participación del 58.21 %, pero los modelos híbridos y de nube pura están erosionando rápidamente esa ventaja a medida que aumenta el tráfico 5G.


