

Tamaño y participación en el mercado de sistemas de control de temperatura
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
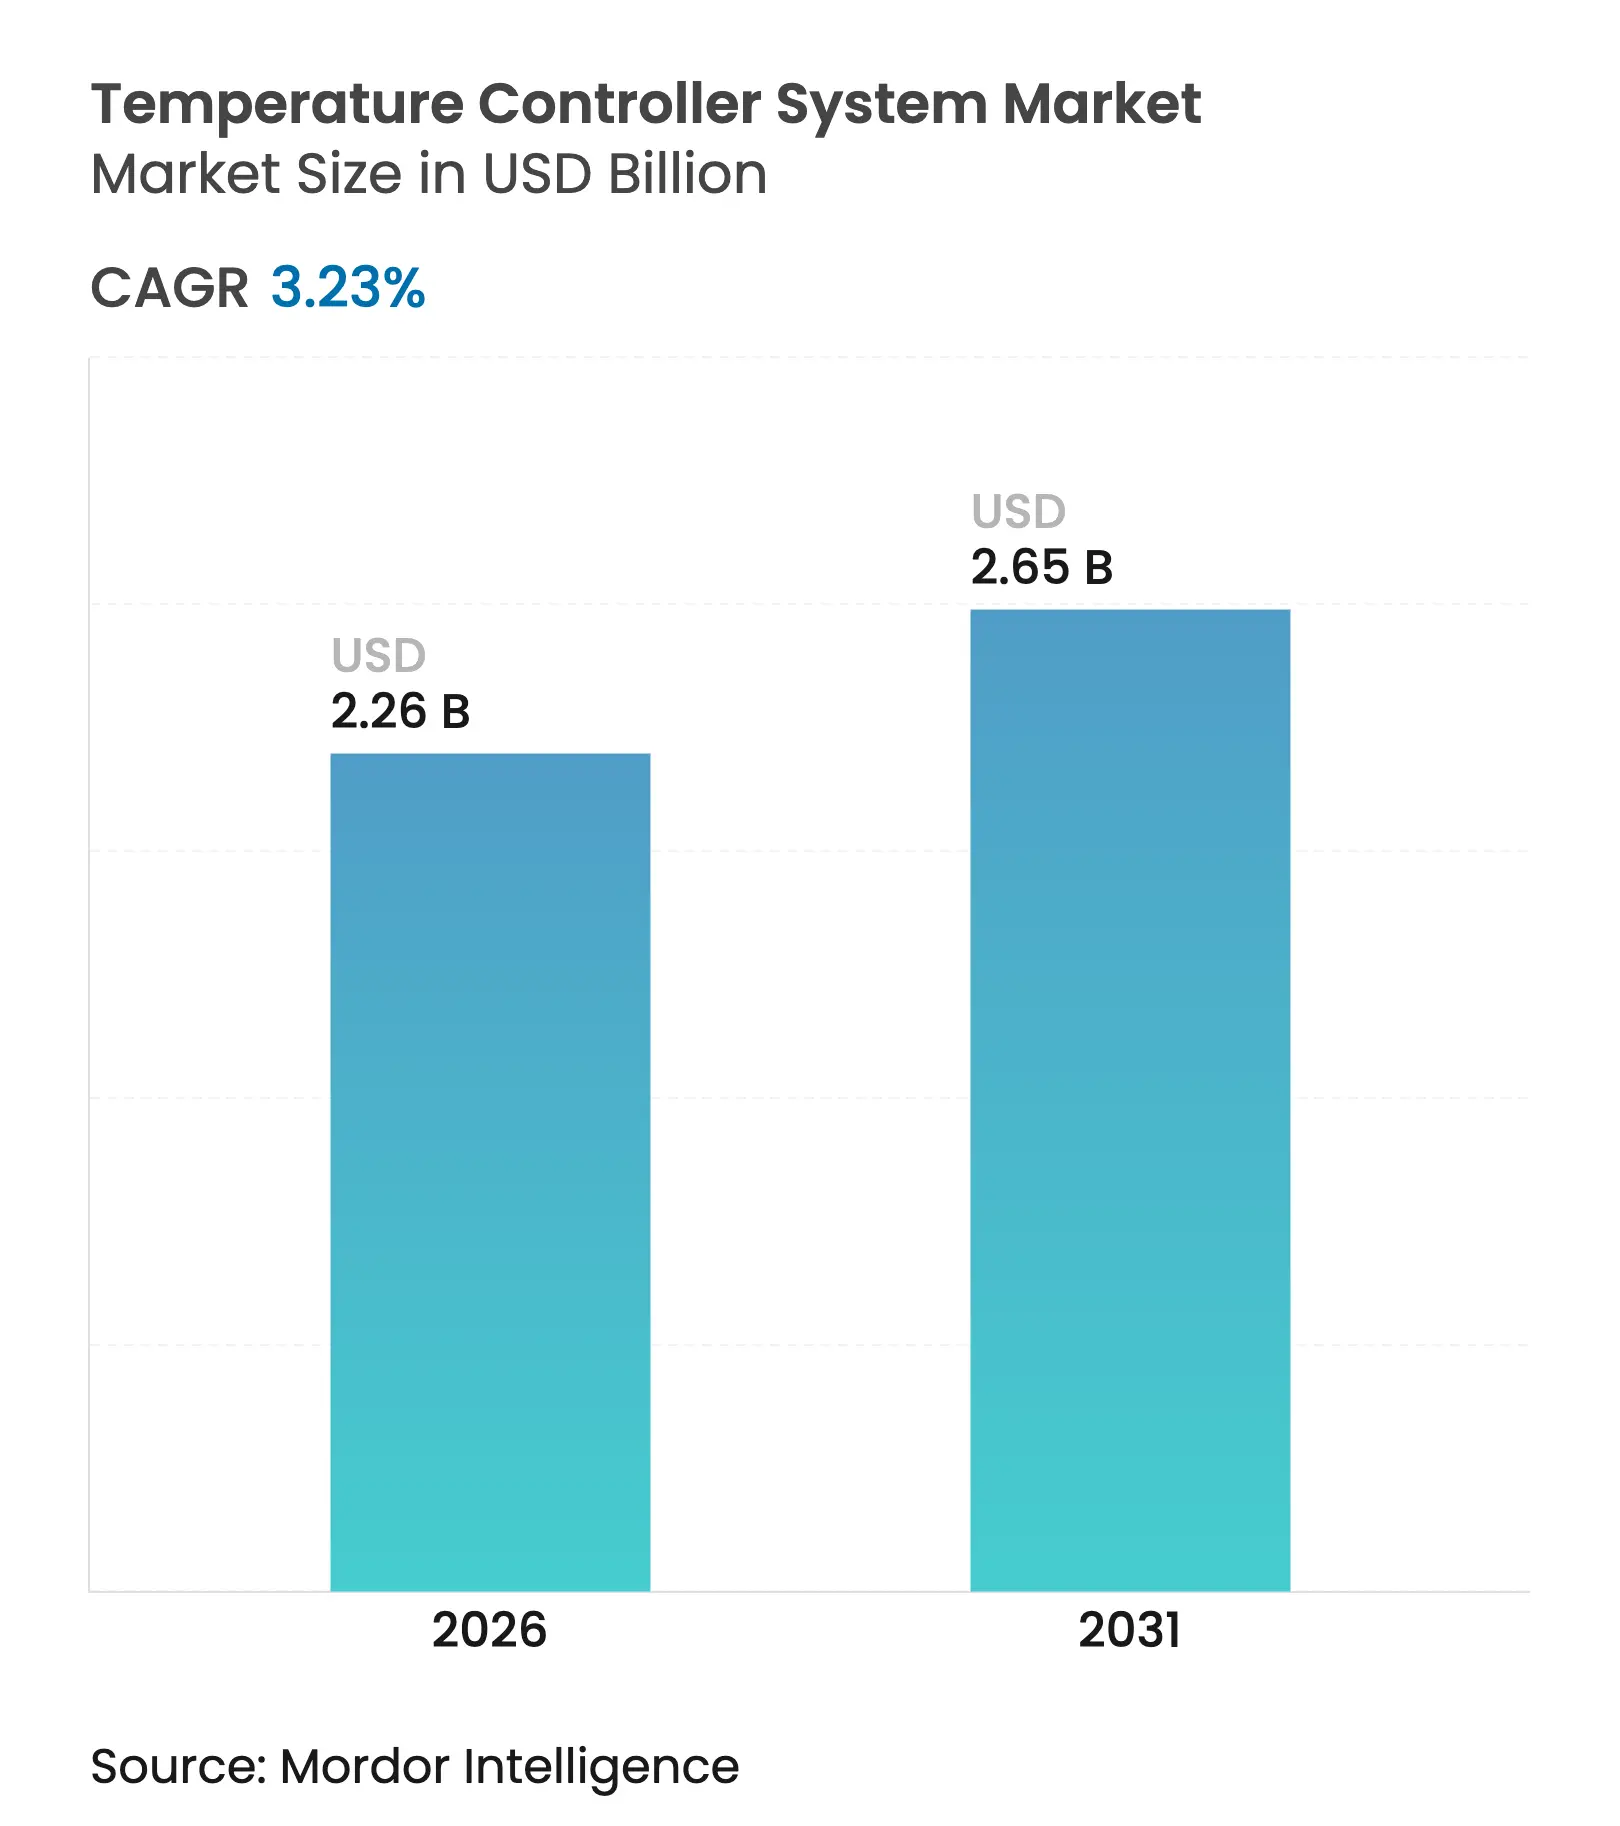
| Tamaño del mercado (2026) | USD 2.26 mil millones |
| Tamaño del mercado (2031) | USD 2.65 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.23% CAGR |
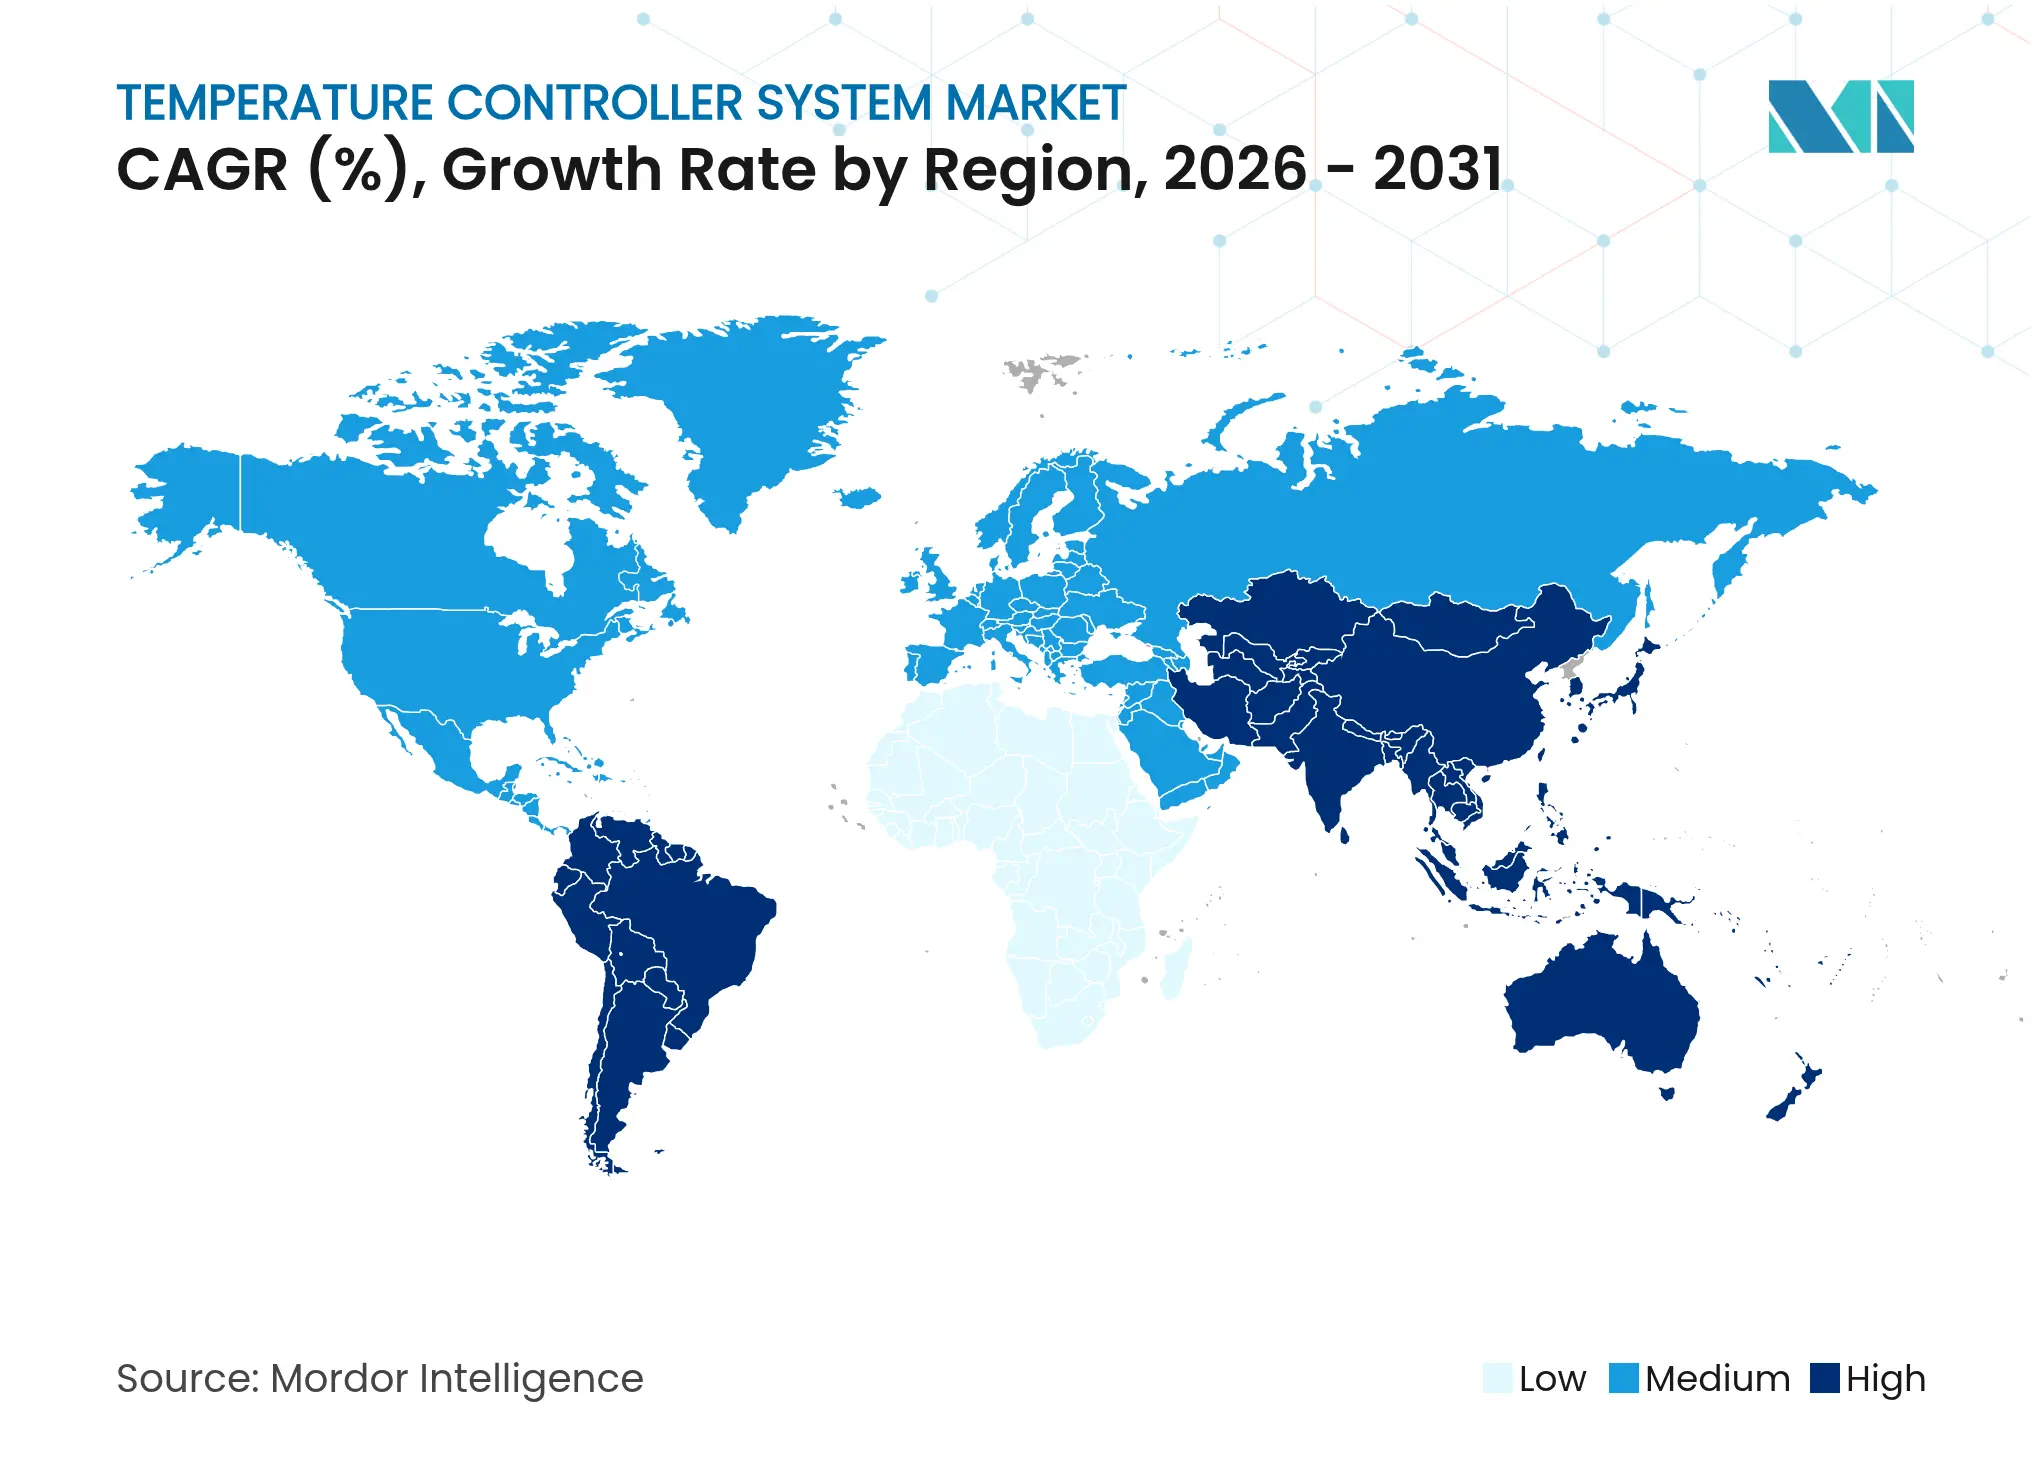
| Mercado de más rápido crecimiento | Sudamérica |
| Mercado más grande | Asia-Pacífico |
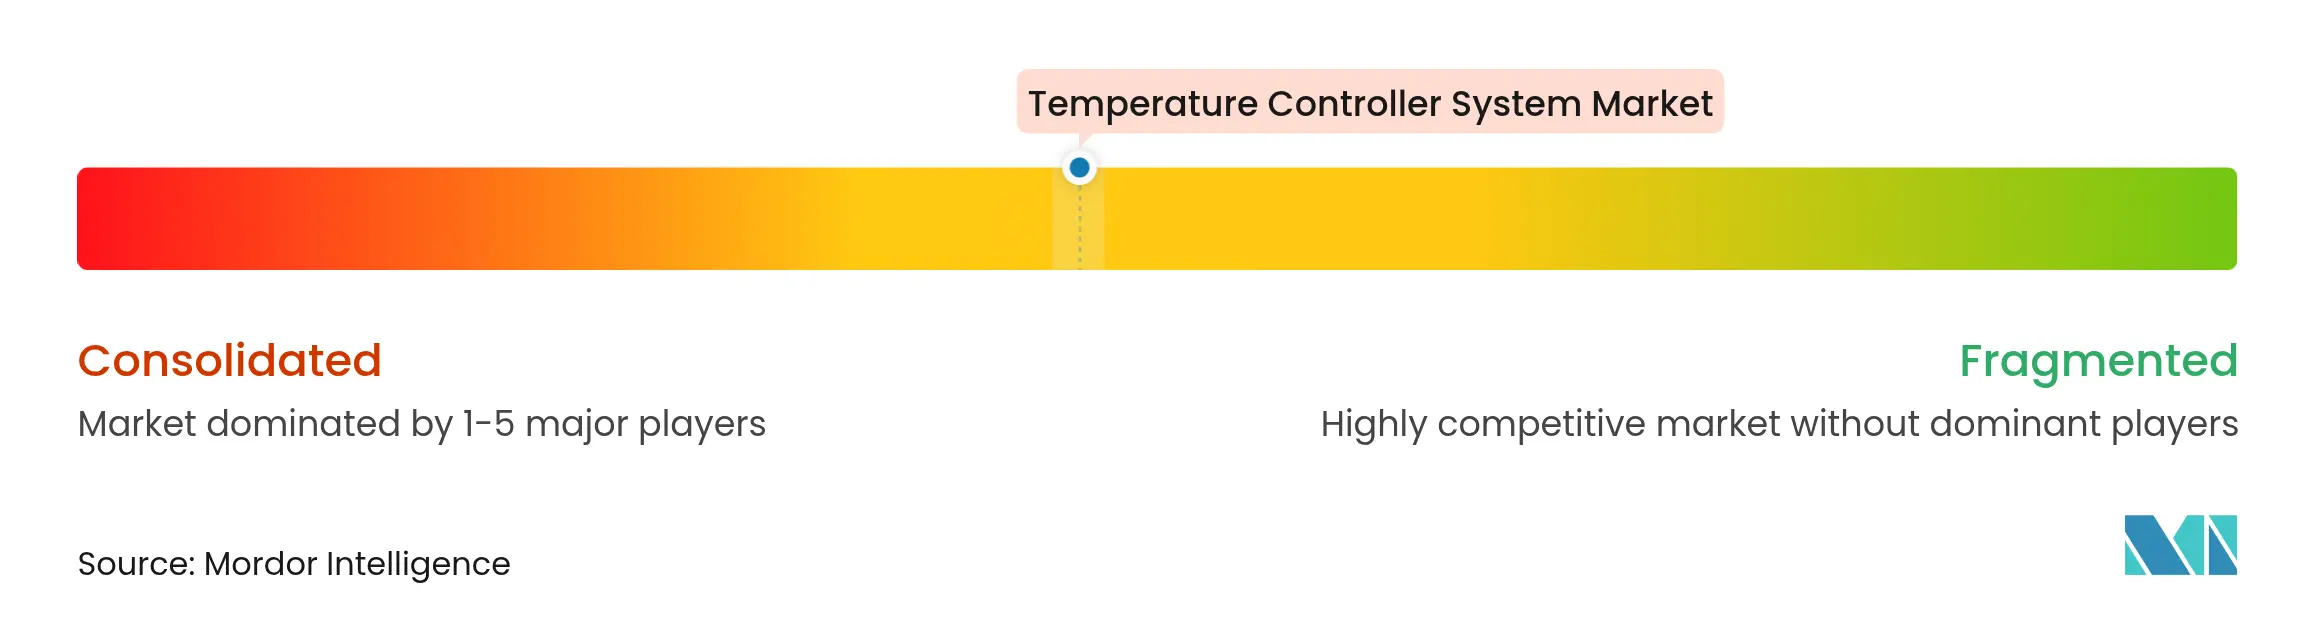
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de sistemas de control de temperatura por Mordor Intelligence
El tamaño del mercado de sistemas de control de temperatura se valoró en USD 2.19 mil millones en 2025 y se estimó que crecería de USD 2.26 mil millones en 2026 a USD 2.65 mil millones para 2031, a una CAGR del 3.23% durante el período de pronóstico (2026-2031). La expansión constante se ha mantenido por el aumento de la automatización industrial, los estrictos mandatos de eficiencia y un conjunto más amplio de aplicaciones de alta precisión que dependen de condiciones térmicas estables. Las inversiones en fábricas de semiconductores que superan los USD 540 mil millones anunciadas solo por productores de Estados Unidos destacaron la centralidad del control de temperatura para la optimización del rendimiento. [1] Semiconductor Industry Association, “SIA Comments on Section 232 Investigation,” semiconductors.org La consolidación entre las principales empresas de automatización se intensificó, con adquisiciones concentradas en computación de borde, capacidad de IA e interoperabilidad de plataformas. A nivel regional, Asia-Pacífico mantuvo el liderazgo hasta 2024, pero Sudamérica está acelerando su ritmo a medida que los proyectos de energías renovables y agricultura moderna exigen una gestión térmica dinámica.
Conclusiones clave del informe
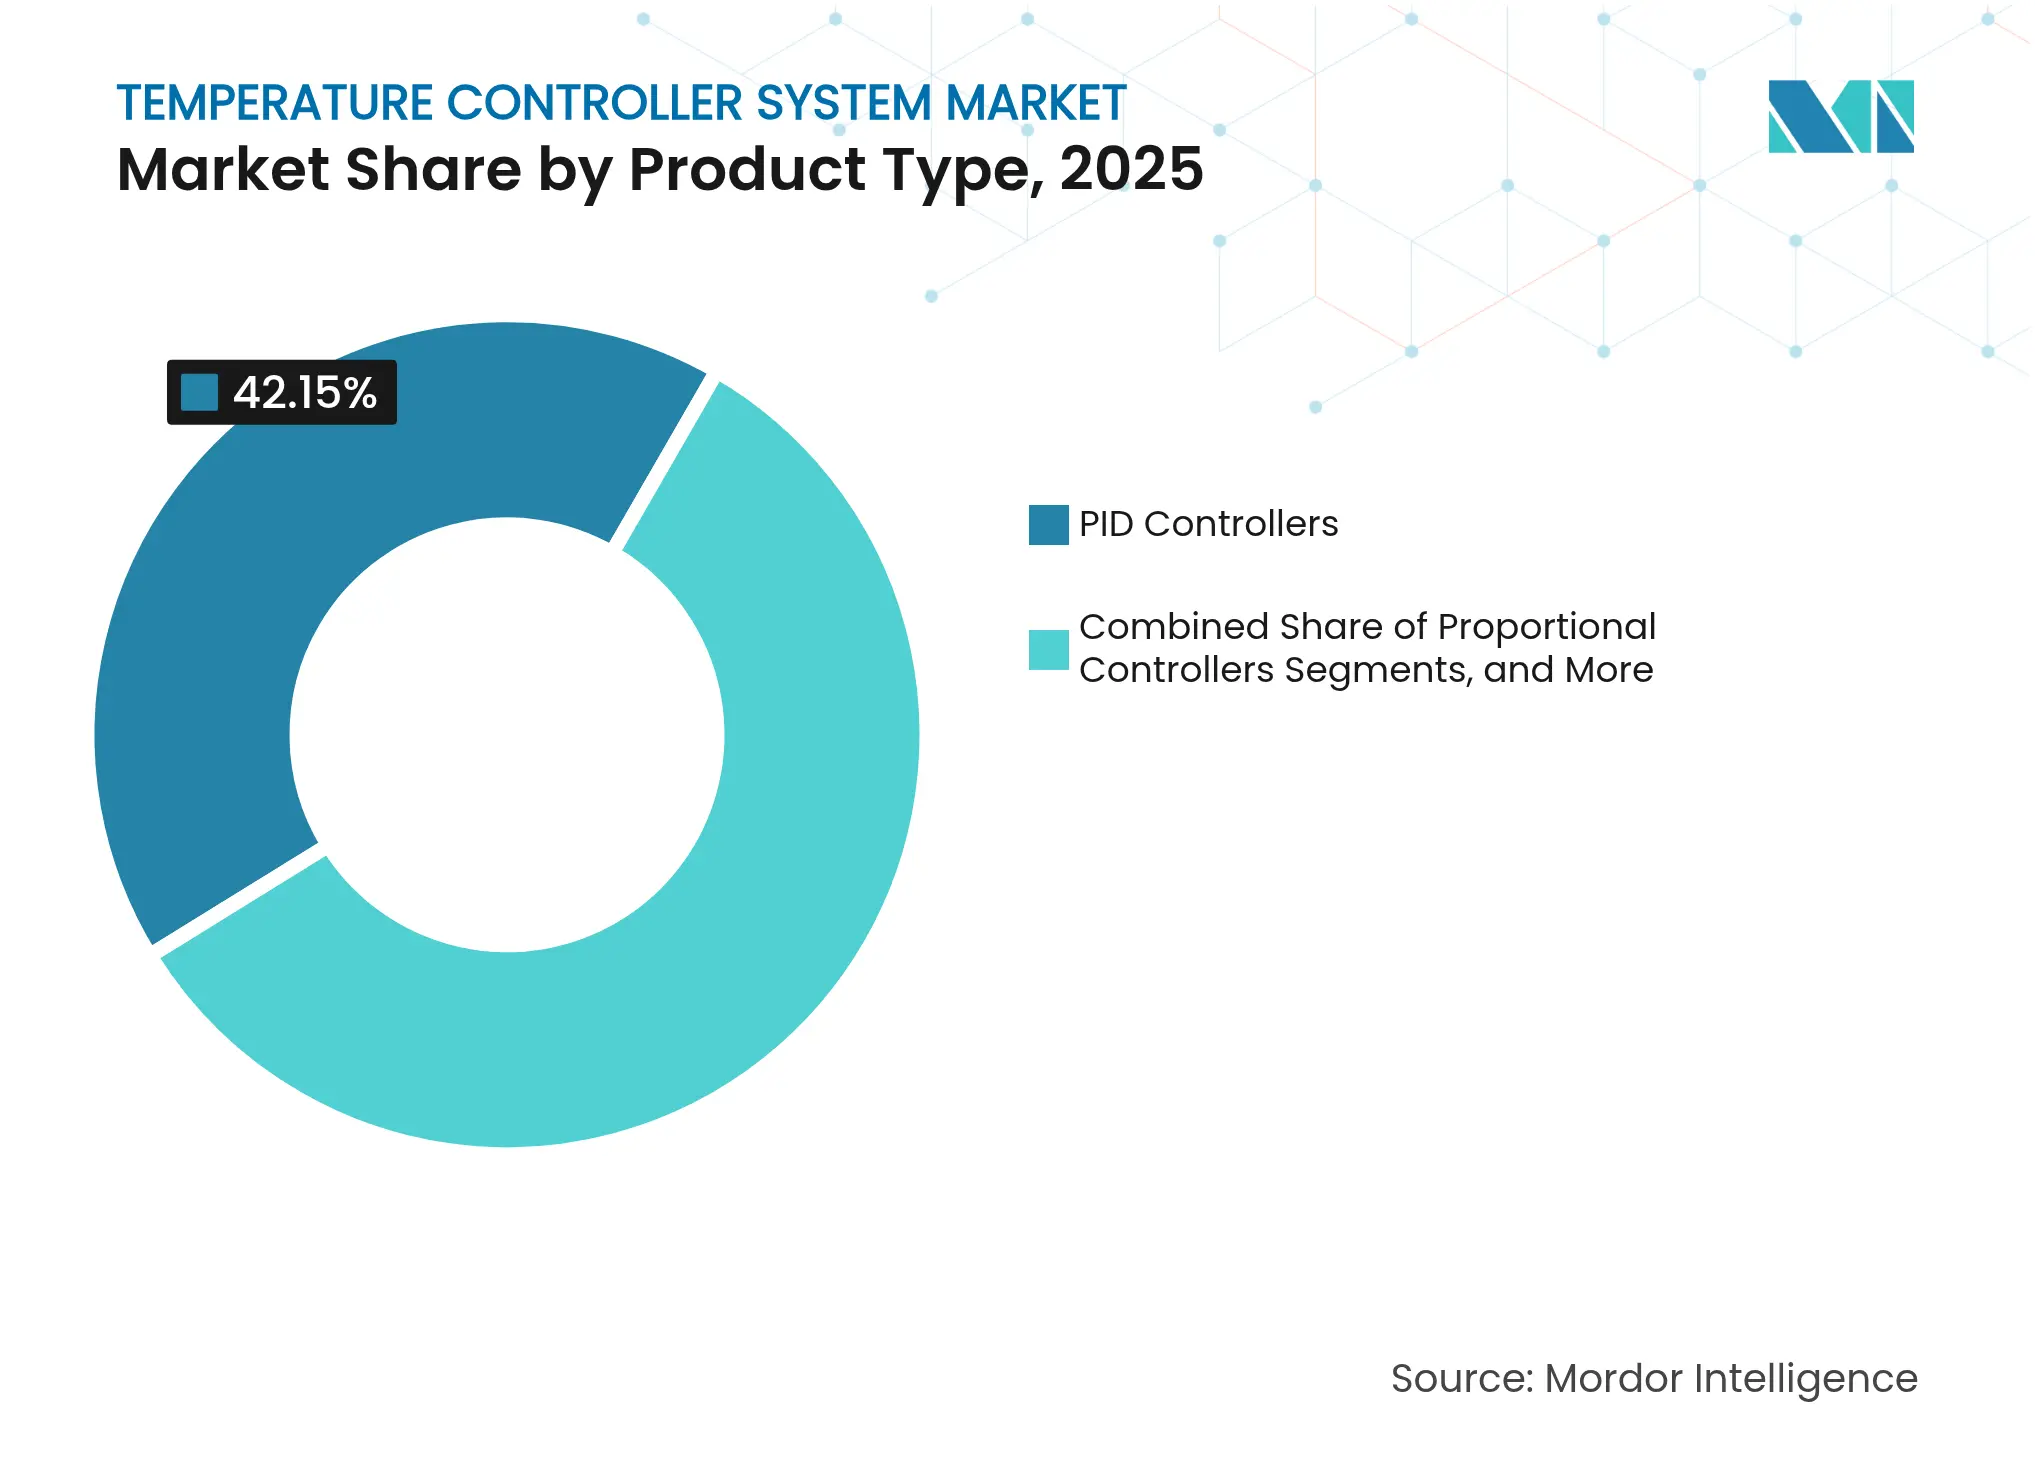
- Por tipo de producto, los controladores PID lideraron con el 42.15 % de la participación de mercado del sistema de controladores de temperatura en 2025, mientras que se prevé que las plataformas PID autoajustables/adaptativas registren una CAGR del 8.05 % hasta 2031.
- Por método de control, los diseños de bucle único tuvieron una participación del 48.30 % en 2025; se proyecta que el control predictivo de modelos asistidos por IA tenga una CAGR del 10.85 % hasta 2031.
- Por tipo de montaje, las soluciones de riel DIN representaron el 46.25 % de los ingresos en 2025, mientras que los dispositivos de montaje en campo se están expandiendo a una CAGR del 7.62 %.
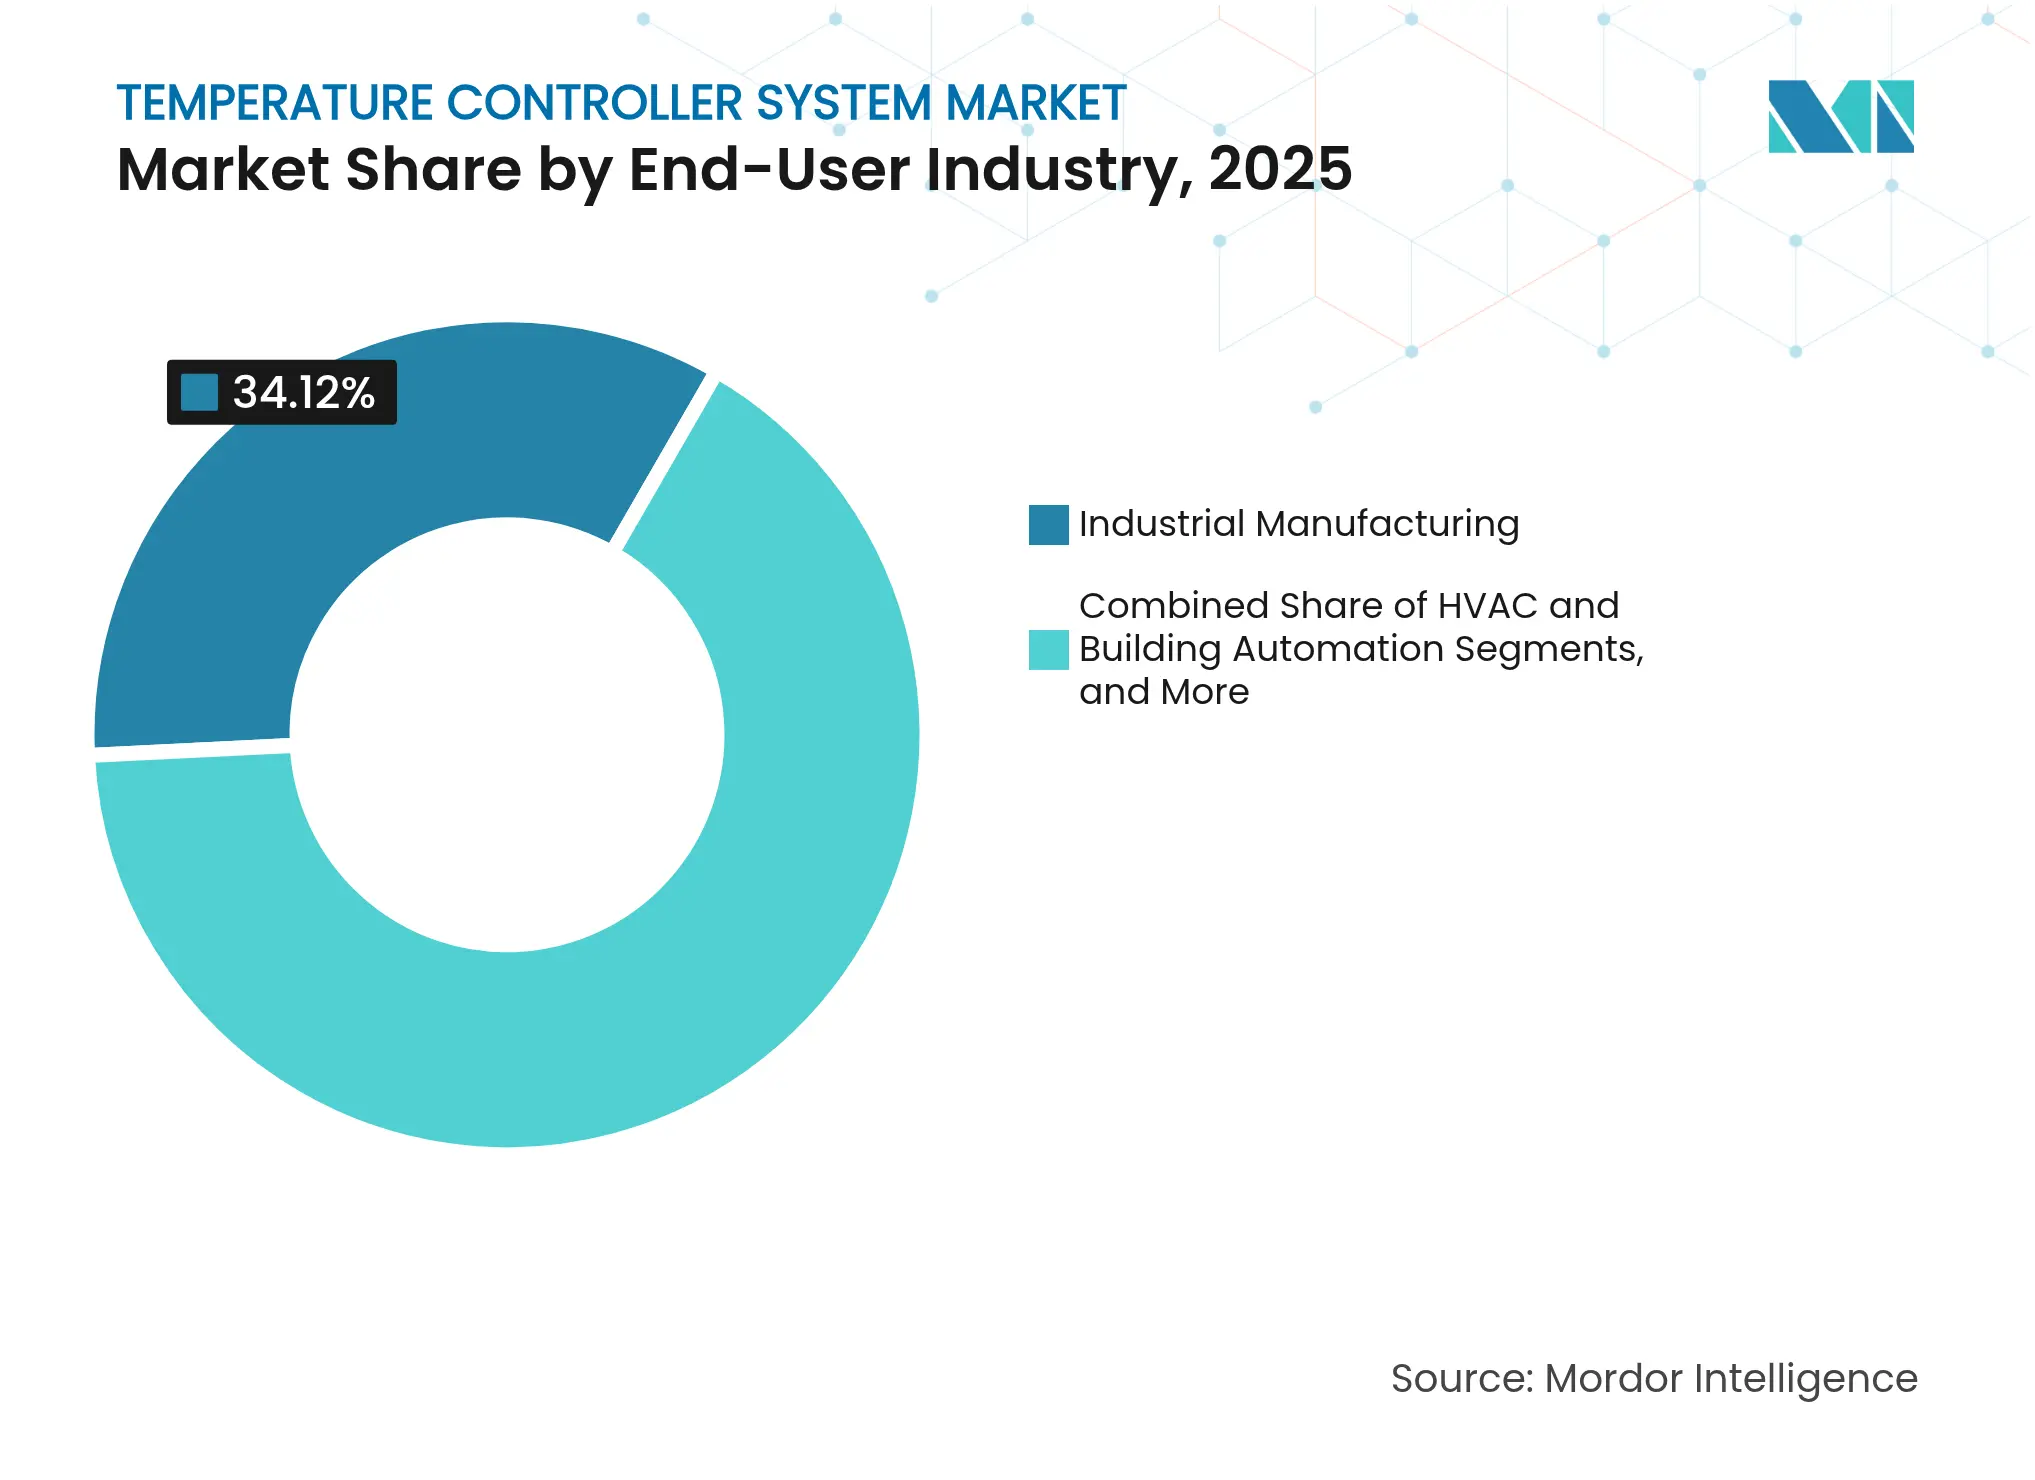
- Por usuario final, la fabricación industrial contribuyó con el 34.12 % de los ingresos de 2025; los sectores de HVAC y automatización de edificios lideran el campo con una CAGR del 10.12 % hasta 2031.
- Por aplicación, el control de temperatura de proceso tuvo una participación del 28.05 % del tamaño del mercado de sistemas de control de temperatura en 2025; el control del clima agrícola/de invernaderos está avanzando a una CAGR del 11.65 % hasta 2031.
- Por geografía, Asia-Pacífico dominó con una participación del 39.20% en 2025, mientras que América del Sur está preparada para una expansión CAGR del 7.35%.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de sistemas de control de temperatura
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Auge rápido de la automatización industrial | + 1.2% | Global, con APAC liderando la adopción | Mediano plazo (2-4 años) |
| Modernización de sistemas HVAC para cumplir con los mandatos de eficiencia energética | + 0.8% | América del Norte y la UE principalmente | Corto plazo (≤ 2 años) |
| Expansión de la cadena de frío en el sector farmacéutico y de alimentos y bebidas | + 0.6% | Global, concentrado en mercados desarrollados | Largo plazo (≥ 4 años) |
| Digitalización de plantas de producción (Industria 4.0) | + 0.9% | Núcleo de APAC, propagación a MEA | Mediano plazo (2-4 años) |
| PID sintonizado con DRL para climatización de invernaderos | + 0.4% | Regiones agrícolas de América del Sur y América del Norte | Largo plazo (≥ 4 años) |
| Algoritmos FDD de autorreparación en edificios inteligentes | + 0.3% | Centros urbanos a nivel mundial | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Auge rápido de la automatización industrial
Las fábricas globales continuaron su transición hacia líneas autónomas que requieren controles adaptativos capaces de predecir las fluctuaciones de temperatura inducidas por la carga y autocorregirse en milisegundos. Los dispositivos portátiles de Honeywell, compatibles con IA, demostraron este enfoque de optimización en tiempo real, mientras que los procesadores edge mantuvieron la latencia por debajo de los umbrales que dependen de la nube. La creciente demanda de esta capacidad de respuesta explica la alta actividad de actualización de controladores en plantas de semiconductores, productos químicos especializados y celdas de batería.
Modernización de sistemas HVAC para cumplir con los mandatos de eficiencia energética
Los códigos de construcción norteamericanos y europeos se endurecieron después de 2024, lo que impulsó a los propietarios a instalar sistemas de climatización inteligentes que ofrecen reducciones de consumo verificables. Los proyectos de FE Moran demostraron un ahorro energético del 10 al 40 % una vez que los controladores inteligentes automatizaron la respuesta a la demanda y el análisis de detección de fallos. Los módulos de comunicación integrados en los nuevos enfriadores y unidades de techo eliminaron la necesidad de paneles de control independientes, acelerando los ciclos de reemplazo en torres de oficinas y centros de datos.
Expansión de la cadena de frío en la industria farmacéutica y de alimentos y bebidas
Los distribuidores farmacéuticos intensificaron su enfoque en la estabilidad de subgrados después de que las fallas logísticas globales le costaran al sector 35 XNUMX millones de dólares anuales. Las directrices de los CDC, que exigen registradores de datos con búfer y calibrados por certificado, elevaron las especificaciones de referencia para los controladores en los depósitos de vacunas y las salas de bioprocesamiento. El crecimiento paralelo de los productos listos para el consumo impulsó necesidades similares de continuidad térmica, lo que obligó a los proveedores a proporcionar precisión de laboratorio a escala de almacén.
Digitalización de plantas de producción (Industria 4.0)
Según estudios revisados por pares, los modelos de aprendizaje automático entrenados con programas de producción y datos ambientales redujeron el consumo de energía para calefacción hasta en un 20 % en líneas con IoT. La unidad de Industrias Digitales de Siemens adoptó servicios de optimización basados en SaaS, lo que ilustra cómo el valor está migrando hacia el análisis continuo del rendimiento en lugar del suministro único de hardware.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de ciclo de vida y calibración | -0.7% | Global, afectando especialmente a las PYMES | Corto plazo (≤ 2 años) |
| Complejidad de la integración de sistemas heredados | -0.5% | Bases industriales de América del Norte y la UE | Mediano plazo (2-4 años) |
| Aumento de la carga del cumplimiento de la ciberseguridad | -0.3% | Global, concentrado en infraestructura crítica | Largo plazo (≥ 4 años) |
| Volatilidad de las tarifas de los productos electrónicos en los circuitos integrados de sensores | -0.4% | Cadenas de suministro globales, rutas comerciales entre Estados Unidos y China | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos de ciclo de vida y calibración
Los certificados de precisión y la frecuente calibración multipunto elevaron el costo total de propiedad, lo que disuadió a los pequeños operadores de actualizar sus sistemas a pesar de las reconocidas mejoras de eficiencia. Smart Farm Innovations indicó que los controladores de invernadero con todas las funciones costaban entre USD 1,000 y USD 10,000 XNUMX, con plazos de amortización más largos en operaciones con márgenes bajos.
Complejidad de la integración de sistemas heredados
Las plantas que utilizan PLC de generaciones mixtas y software de control y adquisición de datos de supervisión enfrentaron una extensa reelaboración de ingeniería al integrar controladores modernos en buses obsoletos. El kit de herramientas de migración de Honeywell que emplea gemelos digitales reduce el riesgo, pero sigue siendo costoso para las fábricas de tamaño mediano. [2] Pramesh Maheshwari, “Honeywell Innovations Target Entire Automation Lifecycle,” Control Global, controlglobal.com Como resultado, muchas instalaciones aplazaron las conversiones completas y aceptaron un rendimiento térmico subóptimo.
Análisis de segmento
Por tipo de producto: Resiliencia de PID en medio del crecimiento de la IA
Los controladores PID representaron el 42.15 % de los ingresos de 2025, lo que subraya su sólida aceptación para aplicaciones industriales rigurosas dentro del mercado de sistemas de control de temperatura. La demanda persistió porque los equipos de mantenimiento confían en la estabilidad comprobada del lazo y prefieren una mínima capacitación. Sin embargo, las soluciones de autoajuste y PID adaptativo lideraron el crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 8.05 %, a medida que los fabricantes optaban por lazos autooptimizables que reducen drásticamente las horas de puesta en marcha. El lanzamiento del NX-TC de Omron ilustró la integración de las funciones de IA en el hardware PID, lo que permite el ajuste automático de la ganancia sin necesidad de retoques manuales.
Las nuevas capas de aprendizaje automático transformaron la hoja de ruta del producto, pasando de tablas de precisión con parámetros fijos a curvas de mejora dinámicas. Las unidades exclusivamente proporcionales mantuvieron su nicho en las líneas de calentamiento, donde el coste es un factor importante, mientras que los controladores de alta precisión se consolidaron en la litografía de semiconductores y el llenado aséptico, donde una desviación de ±0.1 °C puede traducirse en pérdidas de rendimiento. El mercado general de sistemas de control de temperatura siguió recompensando a los proveedores que combinan formatos retrocompatibles con firmware capaz de realizar actualizaciones analíticas en la nube o en el borde.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por método de control: estabilidad de bucle único frente a control multivariable predictivo
Las arquitecturas de bucle único representaron el 48.30 % en 2025, valoradas por su fácil mantenimiento y su ajuste transparente. Sin embargo, las plataformas de control predictivo de modelos (MPC) asistidas por IA alcanzaron una tasa de crecimiento anual compuesta (TCAC) del 10.85 % gracias a la promesa de optimización multivariable para reactores discontinuos, hornos de túnel y grandes conjuntos de sistemas de climatización (HVAC) en salas blancas. Un estudio universitario informó de un aumento de energía del 15-20 % al sustituir la lógica termostática por MPC en un sistema de construcción piloto.
Los dispositivos de borde ahora integran algoritmos MPC localmente, lo que reduce la latencia y la exposición cibernética, a la vez que preserva la conectividad en la nube para el análisis de flotas. Los proveedores avanzados comercializaron actualizaciones de rendimiento basadas en suscripción, convirtiendo el mercado de sistemas de control de temperatura en un entorno de ingresos recurrentes. Esta evolución reposicionó la industria de sistemas de control de temperatura como un sector prioritario en el software, donde el conocimiento histórico del ajuste de bucles se complementa con el descubrimiento automatizado de patrones.
Por tipo de montaje: La prevalencia del carril DIN se combina con la adopción del campo inalámbrico
Las variantes de riel DIN representaron el 46.25 % de los envíos de 2025 gracias a los estándares de paneles de larga data en plantas de proceso y gabinetes OEM. Sin embargo, las unidades de montaje en campo son las que más rápido crecen, con una tasa de crecimiento anual compuesta (TCAC) del 7.62 %, impulsadas por la implementación de IoT que acerca la inteligencia al activo. Los diseños inalámbricos reducen los costos de los conductos y llegan a maquinaria previamente inaccesible, en línea con la filosofía de sensores distribuidos de la Industria 4.0. La serie nRF54L de Nordic Semiconductor ofreció a los integradores opciones Bluetooth LE de bajo consumo adaptadas a los bucles de temperatura.
Los modelos de montaje en panel siguen satisfaciendo a los operadores que requieren información visual in situ o diales físicos de ajuste. Mientras tanto, se prevé que el mercado de sistemas de control de temperatura para soluciones de montaje en campo se expanda a medida que las energías renovables en terrenos no urbanizados y las instalaciones agrícolas remotas prefieran nodos alimentados por baterías.
Por industria de usuario final: núcleo de manufactura, impulso de servicios de construcción
La fabricación industrial mantuvo el 34.12 % de los ingresos en 2025, lo que refleja su dependencia del control térmico preciso en las líneas de semiconductores, química y ciencias de la vida. Sin embargo, la climatización (HVAC) y la automatización de edificios registraron la tasa de crecimiento anual compuesta (TCAC) más alta, del 10.12 %, hasta 2031, impulsada por políticas de reducción de carbono y una economía inmobiliaria que favorece la reducción de costes operativos. La expansión de Schneider Electric en Estados Unidos, valorada en 700 millones de dólares, resaltó el énfasis de los proveedores en el control climático de centros de datos y microrredes.
Las empresas de servicios públicos de energía adoptaron el control de temperatura basado en IA para proteger los parques de baterías y las estaciones de inversores de la degradación térmica. Por lo tanto, las perspectivas del mercado de sistemas de control de temperatura se inclinan hacia sectores donde convergen la visibilidad del consumo energético, el mantenimiento autónomo y los informes ESG.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: Base de control de procesos, auge agroclimático
El control de temperatura de proceso fue la piedra angular, con una participación del 28.05 % en 2025, consolidando el mercado de sistemas de control de temperatura en procesos continuos y por lotes tradicionales. Las soluciones agroclimáticas de precisión registraron una tasa de crecimiento anual compuesta (TCAC) del 11.65 %, ya que la agricultura en ambiente controlado exigía un control granular del calor, la humedad y el CO₂. Las puertas de enlace de sensores con tecnología LoRaWAN ahora alimentan algoritmos de aprendizaje por refuerzo que equilibran el crecimiento de los cultivos con el consumo de energía, lo que ilustra la transición del campo de una agronomía basada en mecanismos a una basada en datos.
Las cámaras ambientales mantuvieron su popularidad en los laboratorios de validación de productos, y la logística de la cadena de frío se convirtió en un nicho de alta especificación después de que los incidentes de deterioro de vacunas impulsaran a los reguladores a implementar alertas de desviación en tiempo real. Las líneas de fabricación aditiva también se basaron en el perfilado térmico preciso para conservar la integridad metalúrgica, diversificando aún más la demanda en el mercado de sistemas de control de temperatura.
Análisis geográfico
Asia-Pacífico lideró el mercado con el 39.20 % de los ingresos de 2025, impulsado por el complejo electrónico de China y la aceleración de la automatización en India, que se prevé con una tasa de crecimiento anual compuesta (TCAC) del 14.3 % en la adopción de máquinas. El tamaño del mercado de sistemas de control de temperatura en las salas blancas de las fábricas se benefició de iniciativas locales multimillonarias de obleas que requerían una repetibilidad de subgrados en las etapas de deposición. Japón y Corea del Sur aportaron módulos de control de alta fiabilidad para hornos de vidrio para automóviles y pantallas, lo que fortaleció una densa red de suministro regional.
Sudamérica, aunque más pequeña, registró la tasa de crecimiento anual compuesta (TCAC) prevista más rápida, del 7.35 %. El impulso del gobierno para instalar 319 GW de capacidad renovable para 2030 exigió una regulación térmica flexible para convertidores de turbinas eólicas y parques de baterías de litio. La base manufacturera brasileña, valorada en 36.2 XNUMX millones de dólares por el USDA, incorporó líneas de automatización en los sectores automotriz y agroindustrial, mientras que Chile y Colombia buscaron la expansión de los invernaderos para impulsar los cultivos de exportación. Este impulso reposicionó el mercado de sistemas de control de temperatura como un factor estratégico para los objetivos de descarbonización en la región.
Norteamérica y Europa mantuvieron su importancia durante los ciclos de modernización que cambiaron de termostatos analógicos a sistemas predictivos conectados a la nube. Los operadores de centros de datos priorizaron la precisión de la refrigeración de racks de alta densidad, impulsando la adopción de matrices PID con IA. Oriente Medio y África mostraron perspectivas emergentes, especialmente en la modernización de GNL y petroquímica, donde rampas térmicas precisas regulan el rendimiento catalítico. En general, la expansión geográfica ilustró la migración global de la experiencia en controladores de temperatura, desde líneas de montaje discretas a activos de transición energética.
Panorama competitivo
El mercado está moderadamente consolidado, con plataformas que reemplazan la competencia de dispositivos individuales. ABB, Siemens, Schneider Electric y Honeywell ampliaron sus carteras verticales mediante adquisiciones de software y ecosistemas de sensores. Honeywell se asoció con Danfoss para crear pilas de automatización interoperables dirigidas a plantas de celdas de baterías y productos químicos especializados. [4] Honeywell, “Honeywell y Danfoss se asocian para desarrollar soluciones de automatización innovadoras”, automation.honeywell.com La compra de Brainbox AI por parte de Trane Technologies en 2025 extendió la optimización autónoma de HVAC a pequeños edificios comerciales.
Los nuevos participantes en nichos de mercado aprovecharon las deficiencias en la cadena de ultrafrío y las implementaciones inalámbricas de campo. Monnit introdujo sensores Wi-Fi con clasificación de 200 °C a 125 °C, dirigidos a transportistas de productos biológicos. Los proveedores de algoritmos de vanguardia comercializaron firmware de instalación directa que convierte los bloques PID heredados en dispositivos de autoaprendizaje. La competencia se centró en los servicios de ciclo de vida (actualizaciones de firmware ciberseguras, análisis de calibración y paneles de control de emisiones) más que en las especificaciones de precisión básicas, lo que transformó los criterios de compra en toda la industria de sistemas de control de temperatura.
Los banqueros de inversión registraron un aumento en el volumen de operaciones en objetivos de sensores y software, ya que las empresas estratégicas priorizaron el talento en la nube. Mientras tanto, la escasez de componentes y las fluctuaciones arancelarias impulsaron a los fabricantes a considerar la creación de fábricas con doble proveedor, lo que pone de relieve el riesgo de suministro como un factor determinante para el futuro posicionamiento competitivo en el mercado de sistemas de control de temperatura.
Líderes de la industria de sistemas de control de temperatura
Honeywell International Inc.
ABB Ltd.
Schneider Electric SE
OMRON Corporation
Siemens AG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2025: Honeywell lanzó un detector de fugas de hidrógeno que utiliza detección de conductividad térmica y detecta fugas de 50 ppm con intervalos de mantenimiento de 10 años.
- Marzo de 2025: Schneider Electric confirmó una inversión de USD 700 millones en nuevos equipos de media tensión en Tennessee y capacidad de interruptores en Missouri hasta 2027.
- Febrero de 2025: Resideo reportó USD 6.76 mil millones en ingresos en 2024 y presentó el termostato Honeywell Home FocusPRO para canales profesionales.
- Enero de 2025: Trane Technologies adquirió Brainbox AI y agregó optimización de HVAC impulsada por IA para pequeños locales comerciales.
Alcance y metodología
Un sistema controlador de temperatura está diseñado para regular un calentador o equipo similar evaluando una señal de sensor frente a un punto de ajuste predeterminado y ejecutando cálculos basados en la diferencia entre estos valores.
El estudio rastrea los ingresos acumulados a través de la venta de sistemas de control de temperatura por parte de varios actores en el mercado global. El estudio también rastrea los parámetros clave del mercado, los factores de crecimiento subyacentes y los principales proveedores que operan en la industria, lo que respalda las estimaciones del mercado y las tasas de crecimiento durante el período de pronóstico. El estudio analiza además el impacto general de las secuelas de COVID-19 y otros factores macroeconómicos en el mercado. El alcance del informe abarca el tamaño del mercado y las previsiones para los diversos segmentos del mercado.
El mercado de sistemas de control de temperatura está segmentado por tipo (controladores de encendido/apagado, controladores proporcionales y controladores PID), por usuario final (industrial, residencial y comercial) y por geografía (Norteamérica, Europa, Asia Pacífico y resto del mundo). Los tamaños de mercado y las previsiones se proporcionan en términos de valor (USD) para todos los segmentos anteriores.
| Controladores de encendido y apagado |
| Controladores proporcionales |
| Controladores PID |
| Autoajuste / PID adaptativo |
| Controladores de alta precisión |
| Bucle único |
| Bucle múltiple |
| Modelo predictivo / asistido por IA |
| Carril DIN |
| Montaje en panel |
| Montaje en pared o campo |
| Manufactura Industrial |
| HVAC y automatización de edificios |
| Alimentos y Bebidas |
| Productos farmacéuticos y ciencias de la vida |
| Energía y servicios Públicos |
| Control de temperatura del proceso |
| Cámaras Ambientales |
| Equipos logísticos de cadena de frío |
| Invernadero y control agroclimático |
| Fabricación aditiva |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Sudeste de Asia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
| Por tipo de producto | Controladores de encendido y apagado | ||
| Controladores proporcionales | |||
| Controladores PID | |||
| Autoajuste / PID adaptativo | |||
| Controladores de alta precisión | |||
| Por método de control | Bucle único | ||
| Bucle múltiple | |||
| Modelo predictivo / asistido por IA | |||
| Por tipo de montaje | Carril DIN | ||
| Montaje en panel | |||
| Montaje en pared o campo | |||
| Por industria del usuario final | Manufactura Industrial | ||
| HVAC y automatización de edificios | |||
| Alimentos y Bebidas | |||
| Productos farmacéuticos y ciencias de la vida | |||
| Energía y servicios Públicos | |||
| por Aplicación | Control de temperatura del proceso | ||
| Cámaras Ambientales | |||
| Equipos logísticos de cadena de frío | |||
| Invernadero y control agroclimático | |||
| Fabricación aditiva | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Sudeste de Asia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Qué impulsa el crecimiento actual del mercado de sistemas de control de temperatura?
La creciente automatización en la fabricación, los mandatos de eficiencia energética en los edificios y la expansión de las cadenas de frío farmacéuticas se han combinado para aumentar la demanda de soluciones de control de temperatura adaptables y listas para la red.
¿Qué región se está expandiendo más rápidamente?
Se proyecta que América del Sur crecerá a una tasa de crecimiento anual compuesta (CAGR) del 7.35 % hasta 2031, a medida que los proyectos de energía renovable y la agricultura moderna crean nuevos requisitos de gestión térmica.
¿Qué tan grande es el segmento HVAC dentro del mercado de sistemas de control de temperatura?
Los sistemas HVAC y la automatización de edificios representaron el grupo de usuarios finales de más rápido crecimiento y se pronostica que tendrán una CAGR del 10.12 %, superando a las industrias de procesos tradicionales.
¿Por qué los controladores asistidos por IA están ganando terreno?
El control predictivo de modelos habilitado por IA puede anticipar perturbaciones térmicas y optimizar múltiples variables, lo que genera un ahorro de energía de hasta un 20 % en comparación con los circuitos convencionales.
¿Cuáles son las principales barreras para la adopción por parte de las pequeñas empresas?
Los altos costos del ciclo de vida, incluida la calibración frecuente y el mantenimiento especializado, disuaden a las pequeñas y medianas empresas de invertir en tecnología avanzada de control de temperatura.
¿Qué estilo de montaje está en tendencia en alza?
Los controladores inalámbricos de montaje en campo están creciendo más rápidamente porque reducen los gastos de cableado y extienden el monitoreo a activos remotos o con dificultades para modernizarlos.
¿Qué tan grande será el mercado de sistemas de control de temperatura en 2026?
El mercado de sistemas de control de temperatura se valoró en USD 2.19 millones en 2025 y se estima que crecerá de USD 2.26 millones en 2026 hasta alcanzar USD 2.65 millones en 2031, con una CAGR del 3.23 % durante el período de pronóstico (2026-2031).


