

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
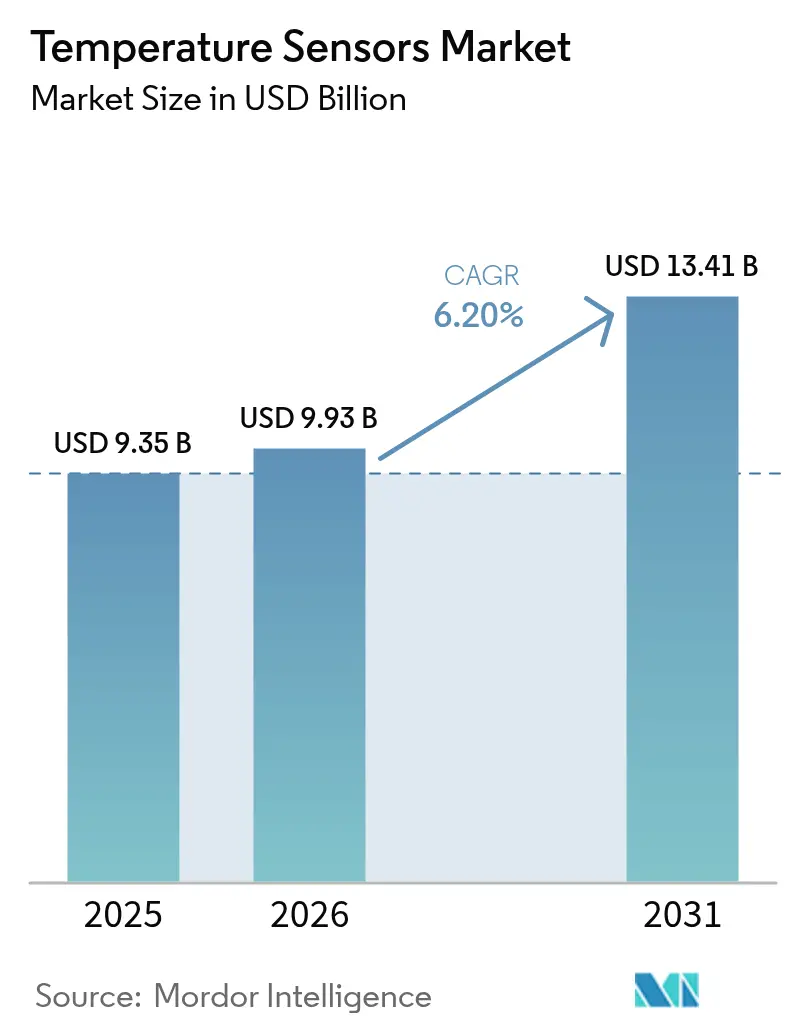
| Tamaño del mercado (2026) | USD 9.93 mil millones |
| Tamaño del mercado (2031) | USD 13.41 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.20% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
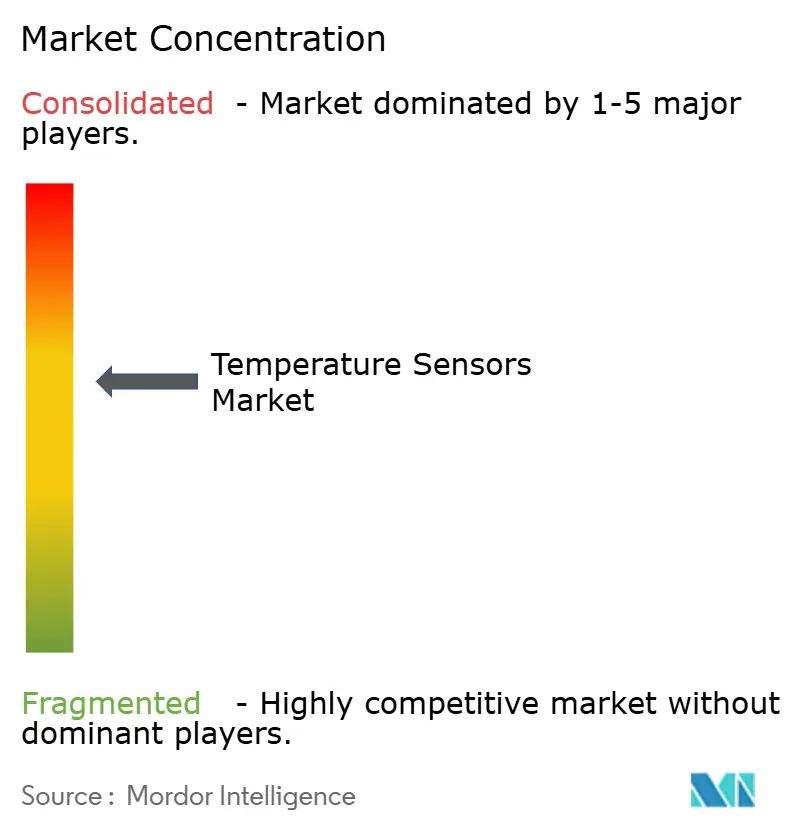
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de sensores de temperatura por Mordor Intelligence
Se espera que el mercado de sensores de temperatura crezca de 9350 millones de dólares en 2025 a 9930 millones de dólares en 2026, y se prevé que alcance los 13 410 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 6.2 % durante el período 2026-2031. La demanda está aumentando debido a la digitalización de las instalaciones industriales, la proliferación de vehículos eléctricos y la exigencia de trazabilidad térmica en tiempo real en las cadenas de suministro de ciencias biológicas. Las normativas sobre cadenas de frío para productos biológicos, la construcción de centros de datos a hiperescala que favorecen la detección distribuida por fibra óptica y la adopción generalizada del IIoT en las plantas de procesamiento europeas contribuyen a elevar el volumen de sensores. El crecimiento se ve reforzado además por la adopción de electrónica de potencia de GaN/SiC, que aumenta los requisitos de refrigeración de precisión, y por el despliegue de estaciones base 5G que necesitan monitorización térmica a bordo para garantizar la disponibilidad. Por el lado de la oferta, las empresas consolidadas con integración vertical contrarrestan la presión sobre los precios de los proveedores asiáticos de bajo coste centrándose en productos de alta precisión y soluciones de modernización inalámbricas que reducen el coste total de instalación.
Conclusiones clave del informe
- Por geografía, Asia-Pacífico tenía el 44.72 % de la participación de mercado de sensores de temperatura en 2025 y se está expandiendo a una CAGR del 7.05 % hasta 2031.
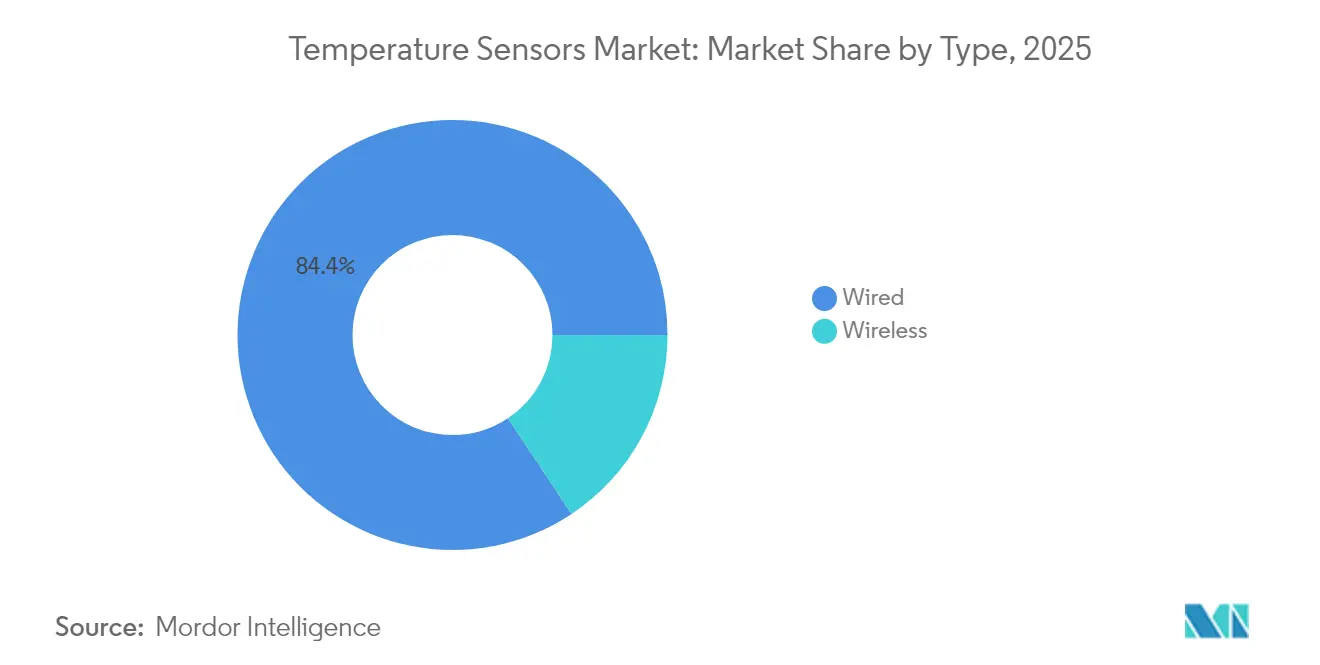
- En cuanto a conectividad, los sensores cableados lideraron con una participación de ingresos del 84.35 % en 2025; el segmento inalámbrico es el de más rápido crecimiento con una CAGR del 11.2 % hasta 2031.
- En términos de producción, los dispositivos analógicos mantuvieron el 70.65 % de sus ingresos en 2025, ya que los bucles de 4-20 mA aún anclan las entradas de los sistemas de control distribuido (DCS) en refinerías y acerías. Sin embargo, los sensores digitales están expandiendo su CAGR (Tasa de Crecimiento Anual Compuesto) del 9.1 % hasta 2031.
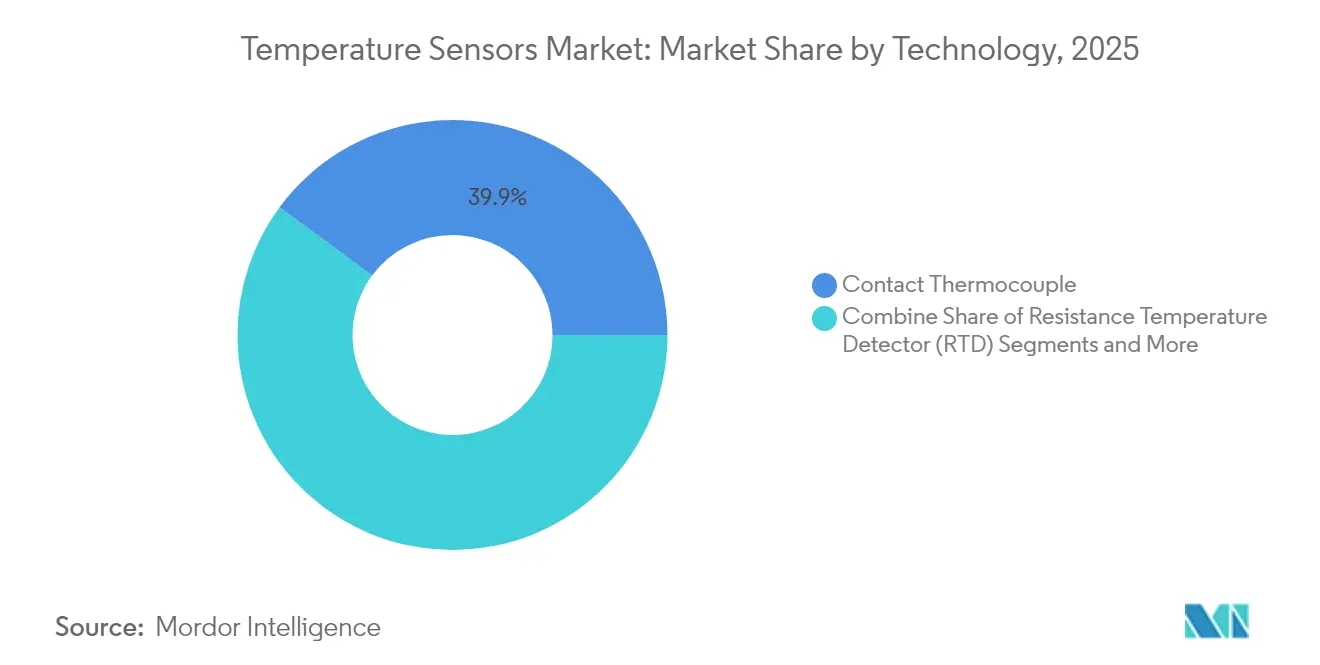
- Por tecnología, los termopares capturaron el 39.88% de los ingresos de 2025, mientras que la detección distribuida por fibra óptica está avanzando a una CAGR del 10.1% hasta 2031.
- Por usuario final, el petróleo y el gas mantuvieron una participación del 17.85 % en 2025; las aplicaciones médicas y de atención médica están progresando a una CAGR del 8.4 % hasta 2031.
- Honeywell, Siemens y Texas Instruments juntos representaron una participación de mercado de sensores de temperatura de dos dígitos en 2024, aprovechando la integración vertical para proteger los márgenes.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de sensores de temperatura
Análisis del impacto de los impulsores
| Destornillador | ( ) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Expansión de las redes de temperatura inteligentes IIoT en las industrias de procesos europeas | 1.20% | Europa, propagación a América del Norte | Mediano plazo (2-4 años) |
| La adopción de electrónica de potencia GaN/SiC aumenta la demanda de sensores de refrigeración de precisión | 0.80% | Núcleo de Asia y el Pacífico, expansión global | Largo plazo (≥ 4 años) |
| Trazabilidad obligatoria de la cadena de frío para productos biológicos y vacunas de ARNm | 1.50% | América del Norte y la UE, región emergente de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Implementaciones de estaciones base 5G que requieren monitoreo térmico a bordo | 0.70% | Asia-Pacífico, global selectivo | Mediano plazo (2-4 años) |
| Adopción de módulos de gestión térmica para movilidad electrificada | 1.10% | Europa y América del Norte, expandiéndose hacia APAC | Mediano plazo (2-4 años) |
| La construcción de centros de datos a gran escala impulsa la detección distribuida por fibra óptica | 0.90% | Global | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Expansión de las redes de temperatura inteligentes IIoT en las industrias de procesos europeas
Los fabricantes europeos están integrando nodos de temperatura inalámbricos en arquitecturas de control existentes para cumplir con los objetivos de la Industria 5.0 en materia de eficiencia energética y seguridad laboral. [1] Siemens AG, “Sensores de temperatura”, siemens.com Los diseños de sensores sin mantenimiento reducen el coste del ciclo de vida y simplifican la implementación de modernizaciones, lo que resulta atractivo en plantas de fibras químicas y actualizaciones de HVAC. Los bucles de control habilitados por IA utilizan el flujo de datos más rico para estabilizar la presión del aire y las condiciones térmicas, mejorando el rendimiento del producto y reduciendo el tiempo de inactividad. [2] Jiann-Shing Shieh, “Desarrollo de un sistema de control HVAC autónomo centrado en el ser humano”, MDPI, mdpi.com Los estudios de retorno de la inversión en pequeñas fábricas estadounidenses muestran ahorros operativos que superan el gasto inicial en hardware IIoT, lo que valida los presupuestos de capital para proyectos similares. Como resultado, los nodos inalámbricos ganan impulso incluso en aplicaciones críticas para la fiabilidad, acelerando el mercado de sensores de temperatura hacia arquitecturas conectadas.
La adopción de electrónica de potencia GaN/SiC aumenta la demanda de sensores de refrigeración de precisión
Los dispositivos de nitruro de galio y carburo de silicio operan a densidades de potencia más altas, creando zonas de calor localizadas que requieren una precisión de monitoreo inferior al grado. Los proveedores de semiconductores pronostican que el GaN alcanzará puntos de inflexión comerciales en cargadores rápidos, servidores de IA y convertidores de vehículos eléctricos. [3] Infineon Technologies AG, “GaN alcanzará puntos de inflexión de adopción”, infineon.com Los fabricantes de equipos originales de automóviles especifican sensores que mantienen la calibración bajo fuertes campos electromagnéticos, mientras que los operadores de centros de datos adoptan mapas térmicos multipunto para contener el riesgo de puntos calientes. La investigación sobre sensores de película delgada de nitruro de aluminio muestra un funcionamiento fiable hasta 900 °C, extendiendo el uso de sensores a entornos extremos de electrónica de potencia. Los proveedores que ofrecen precisión e inmunidad EMI a un costo competitivo están bien posicionados para ganar participación en el mercado de sensores de temperatura.
Trazabilidad obligatoria de la cadena de frío para productos biológicos y vacunas de ARNm
La Administración de Alimentos y Medicamentos de EE. UU. (FDA) continúa reforzando la supervisión de las desviaciones de temperatura en la distribución de productos biológicos, y los registradores en tiempo real con conectividad GPS se han convertido en una expectativa regulatoria. Se estima que las empresas farmacéuticas pierden USD 35 XNUMX millones anuales por el deterioro inducido por la temperatura, lo que incentiva la inversión en sensores conectados a la nube que emiten alertas instantáneas. La adopción se extiende a la distribución de última milla, impulsando la demanda de sensores digitales de bajo consumo capaces de operar durante envíos de varios días. Los pilotos de blockchain que registran historiales de temperatura inmutables integran aún más los sensores en las arquitecturas de la cadena de suministro, lo que aumenta el volumen unitario de referencia para el mercado de sensores de temperatura.
Implementaciones de estaciones base 5G que requieren monitoreo térmico a bordo
Las radios 5G de alto ancho de banda disipan más calor que los equipos LTE, y las fallas de los equipos por sobrecalentamiento amenazan la calidad del servicio. Los operadores asiáticos instalan sensores robustos, diseñados para soportar fluctuaciones de temperatura exterior e interferencias electromagnéticas, lo que permite programas de mantenimiento predictivo que reducen los costos de reparación en campo. Los algoritmos de IA ahora regulan dinámicamente los amplificadores de potencia según lecturas en tiempo real, lo que mejora la eficiencia energética sin sacrificar el rendimiento. Estas implementaciones amplían el número de sensores por estación base, lo que impulsa un crecimiento regional superior al promedio en el mercado de sensores de temperatura.
Análisis del impacto de las restricciones
| Restricción | ( ) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Presión a la baja del precio del ASP por parte de los proveedores chinos de bajo coste | −0.9% | Global, APAC más grave | Corto plazo (≤ 2 años) |
| Riesgo de suministro de alambre de platino de alta pureza para RTD | −0.6% | Industria pesada global | Mediano plazo (2-4 años) |
| Reclamaciones por responsabilidad civil por deriva de calibración en la fabricación de productos farmacéuticos | −0.4% | América del Norte y la UE | Largo plazo (≥ 4 años) |
| Los ciclos extendidos de congelación del diseño de nivel 1 en la industria automotriz retrasan su adopción | −0.3% | Global; agudo en Europa y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Presión a la baja del precio del ASP por parte de los proveedores chinos de bajo coste
Las economías de escala impulsadas por el Estado permiten a los proveedores chinos vender termopares básicos y RTD básicos a precios más bajos que sus competidores globales, lo que erosiona los márgenes en el mercado de sensores de temperatura. Las empresas europeas contraatacan lanzando modelos rentables y precisos, como el STS4L de Sensirion, que consume microvatios de potencia con una precisión de ±0.4 °C, defendiendo así su cuota de mercado sin guerras de precios directas.
Riesgo de suministro de alambre de platino de alta pureza para RTD
El platino de alta pureza, refinado en tan solo unas pocas instalaciones en todo el mundo, concentra el riesgo de suministro para los productores de RTD. YAGEO Nexensos está ampliando su capacidad de refinación en Europa y Asia; sin embargo, las tensiones geopolíticas aún podrían interrumpir los flujos, impulsando a los fabricantes de equipos originales (OEM) hacia sensores de circuitos integrados (CI) basados en silicio donde sea permisible.
Análisis de segmento
Por Conectividad: La adopción inalámbrica se acelera
Los sensores cableados continuaron dominando el mercado con un 84.35 % de ingresos en 2025, consolidando bucles críticos para la producción que deben resistir las interferencias electromagnéticas y los riesgos de latencia. Los nodos inalámbricos están acortando distancias, con una tasa de crecimiento anual compuesta (TCAC) del 11.2 % hasta 2031, a medida que las fábricas modernizan sus líneas antiguas y las empresas de administración de edificios implementan transmisores alimentados por batería que se instalan sin necesidad de conductos. El mercado de sensores de temperatura se beneficia porque cada modernización inalámbrica suele añadir canales de redundancia adicionales, lo que aumenta el volumen de unidades de elevación y los ingresos por servicios. Los casos de uso abarcan reactores químicos, equilibrado de HVAC y monitorización remota de cabezales de pozo, cada uno de los cuales exige pilas de protocolos seguras y una batería con una vida útil de varios años.
La rápida maduración de los protocolos está reduciendo la diferencia de fiabilidad frente al cableado de cobre y reduciendo la amortización promedio de los proyectos a menos de dos años en implementaciones multinodo. El transmisor SmartLine de Honeywell, compatible con ISA100, ilustra cómo las arquitecturas de malla cifradas mantienen la pérdida de paquetes por debajo del 0.01 %, a la vez que reportan actualizaciones en menos de un segundo [honeywell.com]. Los operadores también valoran las actualizaciones inalámbricas de firmware que les permiten implementar parches de ciberseguridad sin interrupciones de la línea, una característica ya común en el mercado de sensores de temperatura. Por lo tanto, la industria de sensores de temperatura en general considera la tecnología inalámbrica no como un nicho, sino como la opción a largo plazo para las instalaciones industriales abandonadas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por salida: los canales digitales ganan terreno
Los dispositivos analógicos mantuvieron el 70.65 % de los ingresos en 2025, ya que los bucles de 4-20 mA aún anclan las entradas de los sistemas de control distribuido (DCS) en refinerías y acerías. Sin embargo, los sensores digitales están expandiendo su CAGR (Tasa de Crecimiento Anual Compuesta) del 9.1 % hasta 2031, a medida que Ethernet industrial, I²C y buses 1-Wire proliferan en arquitecturas de borde a nube. Cuando los nodos digitales integran la calibración basada en EEPROM, los instaladores ya no necesitan ajustes en planta, lo que reduce los costos de puesta en marcha y el tiempo de inactividad. Se proyecta que el tamaño del mercado de sensores de temperatura para dispositivos digitales alcance los 5.38 millones de dólares para 2031, lo que refleja esta acelerada conversión.
El TMP0.08 de ±117 °C de Texas Instruments ejemplifica cómo los registros integrados con protección CRC mejoran la trazabilidad en plantas farmacéuticas que deben archivar datos de calibración para las auditorías de la FDA [ti.com]. Los paquetes con gran cantidad de datos también permiten algoritmos de gestión del rendimiento de los activos que predicen fallos antes de que se produzcan desviaciones, lo que prolonga la vida útil de las bombas y los motores y reduce el riesgo de indemnización. Por consiguiente, los proveedores agrupan los paneles de análisis como suscripciones de valor añadido que suavizan la ciclicidad de los ingresos en el mercado de sensores de temperatura.
Por tecnología: Escalas de detección distribuida por fibra óptica
Los termopares representaron el 39.88 % de los ingresos de 2025 gracias a sus límites de 1,700 °C, su construcción sencilla y su bajo coste unitario. La detección de temperatura distribuida (DTS) por fibra óptica es la línea de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 10.1 %, ya que los centros de datos de hiperescala y las tuberías midstream requieren perfiles de temperatura continuos a lo largo de kilómetros. Los operadores eligen DTS porque proporciona miles de puntos virtuales a lo largo de una sola fibra, es inmune a las interferencias electromagnéticas (EMI) y tiene una resolución espacial de 1 m. Se prevé que el tamaño del mercado de sensores de temperatura para instalaciones DTS, solo en centros de datos, registre un crecimiento anual del 10.8 % hasta 2031.
La plataforma de retrodispersión Raman de AP Sensing captura variaciones ≥0.1 °C, alimentando modelos de IA que reducen el consumo energético de los enfriadores hasta en un 30 % [apsensing.com]. Mientras tanto, la investigación con películas delgadas de nitruro de aluminio demuestra estabilidad de calibración a 900 °C, lo que apunta a oportunidades de convergencia en bancos de prueba de GaN/SiC y pozos geotérmicos [sciencedaily.com]. Los proveedores de termopares actuales están respondiendo con sondas híbridas que integran fibras en vainas de Inconel, protegiendo su cuota de mercado y aprovechando el emergente segmento distribuido del mercado de sensores de temperatura.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por el usuario final: la atención sanitaria supera a la industria pesada
El sector de petróleo y gas lideró la industria con una contribución del 17.85 % en 2025, impulsado por los circuitos de reforma de refinerías, los trenes de licuefacción de GNL y el registro de pozos. Los sectores médico y sanitario son el motor de crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 8.4 % gracias a la producción de vacunas de ARNm y la autenticación de la cadena de frío de productos biológicos. Las necesidades de trazabilidad regulatoria hacen que los registradores de datos de alta precisión con Bluetooth sean estándar en cada palé, lo que multiplica el número de unidades por envío. La fabricación de vehículos eléctricos con baterías es otro factor de atracción; cada paquete de 80 kWh ahora integra más de 15 sondas a nivel de celda, además de sensores de circuito de refrigerante, lo que impulsa el mercado de sensores de temperatura incluso durante los ciclos de salida automáticos.
Los operadores de centros de datos complementan la demanda especificando fibra DTS y cadenas de nodos 1-Wire para el mapeo térmico a nivel de rack. Un solo campus de 200 MW puede implementar más de 50,000 puntos de detección, superando con creces la cantidad de sistemas de climatización de oficinas convencionales. Las aplicaciones aeroespaciales y nucleares mantienen nichos de mercado de ASP premium donde los RTD redundantes y los termistores cerámicos son obligatorios para la seguridad de vuelo y la resistencia a la radiación. En conjunto, estos diversos usuarios mantienen el mercado de sensores de temperatura protegido de las crisis de un solo sector.
Análisis geográfico
Mercado de sensores de temperatura de APAC
Asia-Pacífico generó el 44.72 % de los ingresos de 2025 y avanza a una tasa de crecimiento anual compuesta (TCAC) del 7.05 %, impulsada por el despliegue de macroceldas 5G en China y la construcción de plantas de vacunas que cumplen con las normas GMP en India. Los subsidios gubernamentales para las líneas de baterías de vehículos eléctricos aumentan la densidad de sensores por vehículo, mientras que las fábricas nacionales de semiconductores adoptan circuitos de sala limpia que requieren RTD de ±0.2 °C. Japón y Corea del Sur impulsan la fabricación de precisión, especialmente para hornos de obleas de SiC que requieren sensores de 1,400 °C.
Mercado de sensores de temperatura de América del Norte
Norteamérica sigue con el cumplimiento de la cadena de frío farmacéutica y campus en la nube a gran escala que suelen implementar más de 150 km de fibra óptica DTS por sitio. La exención de la FDA para 2025 sobre ciertos termómetros clínicos acelera los ciclos de calificación de dispositivos, mientras que los objetivos de eficiencia financiados por el Departamento de Energía (DOE) impulsan a los operadores de centros de datos a un control del aire de entrada por debajo de 1 °C. Los ciclos de diseño de automoción de nivel 1 son más largos; sin embargo, cada nueva plataforma de vehículos eléctricos sigue expandiendo los nodos térmicos, lo que vincula el mercado de sensores de temperatura al calendario de electrificación de Detroit.
Mercado europeo de sensores de temperatura
Europa prioriza las modernizaciones de la Industria 5.0, aprovechando las subvenciones de la UE para actualizaciones de fábricas inteligentes que integran redes de sensores inalámbricos con gemelos digitales. La adopción de vehículos eléctricos también aumenta el número de unidades de gestión térmica de baterías por vehículo. La transición energética de la región estimula la demanda de sondas resistentes a la corrosión en electrolizadores de hidrógeno y convertidores de energía eólica marina. En general, la industria de sensores de temperatura en Europa se caracteriza por proveedores de servicios de alta calidad (ASP) y estrictos estándares de metrología que protegen los márgenes frente a la competencia global de precios.
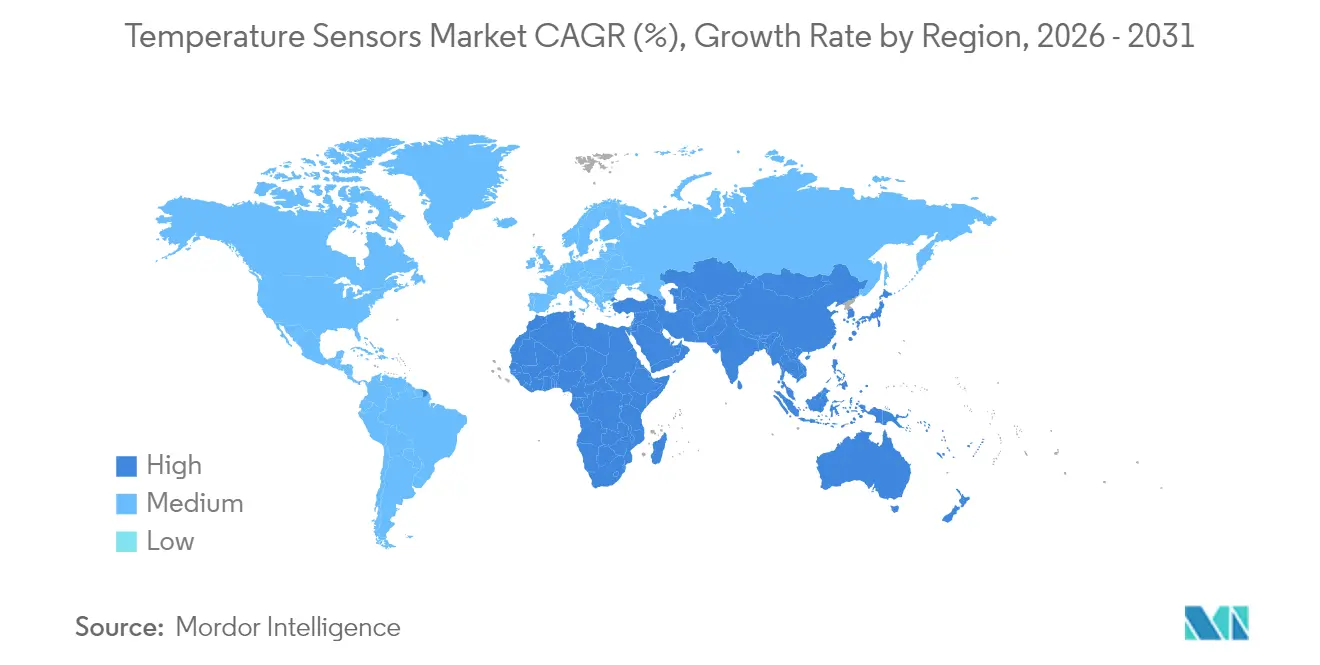
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama regulatorio
Los sensores de temperatura utilizados en entornos industriales, comerciales y sanitarios regulados se rigen por normas internacionales, reglas de metrología y requisitos de cumplimiento específicos del sector. En mayo de 2026, la IEC publicó la norma IEC 60730-2-9:2026, que actualiza los requisitos para los controles de detección de temperatura en sistemas eléctricos e industriales, y se utiliza habitualmente como vía de conformidad para productos de control orientados a la seguridad en regiones que reconocen los esquemas basados en la IEC. Para los elementos RTD de platino, la norma IEC 60751:2022 sigue estableciendo los requisitos de rendimiento e intercambiabilidad, lo que afecta a las especificaciones de adquisición para plantas de proceso, automatización de edificios y sondas de fabricantes de equipos originales (OEM).
En Estados Unidos, las expectativas de calibración y verificación influyen en la adopción de sensores más precisos y trazables en casos de uso comerciales y regulados. El Manual NIST 44 (edición de 2026, que refleja las enmiendas adoptadas a través de los procesos NCWM) se utiliza como referencia para las prácticas de medición comerciales, lo que respalda la demanda de una calibración documentada y trazable cuando la medición de temperatura es fundamental para las transacciones o el cumplimiento normativo. Las normas del sector también refuerzan los protocolos de sensores y calibración, incluidos los requisitos del sistema de medición de emisiones de la EPA en 40 CFR 1065 (tipo de sensor de temperatura y disposiciones de calibración) y las expectativas de verificación periódica para los dispositivos indicadores de temperatura en entornos de procesamiento térmico regulados (por ejemplo, 9 CFR 431.6), lo que aumenta los ciclos recurrentes de calibración, documentación y reemplazo en las bases instaladas.
Análisis de la cadena de valor
La cadena de valor de los sensores de temperatura comienza con materias primas y sustratos, como hilo de platino para RTD, cerámica para termistores, aleaciones para termopares, obleas de silicio y materiales de encapsulado para circuitos integrados de temperatura, y fibra óptica especializada para detección distribuida. Estos insumos se utilizan para la fabricación de elementos, la construcción y el ensamblaje de sondas (incluyendo revestimiento y conectores), y la integración electrónica, como el acondicionamiento de señales, transmisores y módulos de conectividad. Posteriormente, se ofrecen servicios de calibración y certificación, a menudo conformes a la norma ISO/IEC 17025 para clientes industriales y del sector de las ciencias biológicas. La distribución se realiza generalmente a través de canales de automatización industrial, fabricantes de equipos originales (OEM) de sistemas de climatización y control de edificios, distribuidores de electrónica y ventas directas vinculadas a programas de ingeniería de proyectos y mantenimiento, reparación y operaciones (MRO).
Los cuellos de botella y la captura de valor se centran cada vez más en la capacidad de calibración, el embalaje robusto y los diagnósticos habilitados por software, en lugar de en los elementos sensores básicos. El riesgo de suministro es visible en el platino de alta pureza para RTD, lo que impulsa a algunos OEM hacia sensores IC basados en silicio cuando la aplicación lo permite y aumenta la importancia estratégica del abastecimiento a largo plazo y la capacidad de refinación. La consolidación de la cartera también está transformando el sector intermedio: en julio de 2026, Infineon completó la adquisición de la cartera de sensores analógicos/de señal mixta no ópticos de ams OSRAM, fortaleciendo su posicionamiento en sensores para aplicaciones industriales y automotrices y reforzando el cambio hacia plataformas de detección integradas, basadas en semiconductores, que combinan la medición de temperatura con la conectividad de borde y los diagnósticos.
Panorama competitivo
El mercado está moderadamente concentrado: los cinco grupos principales controlan aproximadamente el 55 % de los ingresos globales, dejando una cuota significativa para los especialistas regionales. Honeywell, Siemens y Texas Instruments aprovechan la integración vertical, suministrando ASIC, empaquetado, servicios de calibración y paneles de control en la nube. STMicroelectronics e Infineon se centran en nichos de circuitos integrados digitales (CI), integrando núcleos de temperatura en los PMIC para garantizar la protección térmica a nivel de placa.
Los movimientos estratégicos subrayan un cambio hacia las soluciones en lugar de los componentes. La adquisición de Process Sensing Technologies por parte de DwyerOmega en 2024 amplió su suite de análisis farmacéutico y energético, mientras que la inversión de 1.06 millones de dólares de Crane Company en Precision Sensors de Baker Hughes refuerza las carteras aeroespacial y nuclear. SICK y Endress+Hauser formaron una empresa conjunta de automatización de procesos que ofrece analizadores de gases con salidas de temperatura integradas, lo que ilustra la convergencia de ecosistemas.
Las empresas consolidadas protegen sus márgenes centrándose en la precisión de grado médico, las especificaciones de deriva de larga duración y los certificados de calibración ISO/IEC 17025. Los nuevos participantes chinos compiten en precio en termopares básicos, pero tienen dificultades para cumplir con las cláusulas de trazabilidad de la industria farmacéutica y aviónica occidental. Las empresas emergentes disruptivas experimentan con sondas cuánticas que prometen un funcionamiento sin calibración; el prototipo de átomo de Rydberg del NIST sugiere un nicho futuro para entornos de ultraalta precisión. Estas dinámicas, en conjunto, sustentan la intensidad de la innovación en el mercado de sensores de temperatura.
Líderes de la industria de sensores de temperatura
Honeywell International Inc.
Siemens AG
ABB Ltd.
Texas Instruments Inc
Emerson Electric Co.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Infineon completó la adquisición de la cartera de sensores analógicos/de señal mixta no ópticos del grupo ams OSRAM. Esta adquisición amplía la oferta de sensores de Infineon para aplicaciones industriales y automotrices, lo que permite una mayor integración de la detección de temperatura con el procesamiento de señales mixtas y el diagnóstico a nivel de sistema.
- Diciembre de 2025: Resideo lanzó el termostato inteligente Honeywell Home X8S con soporte para sensores de ambiente y funciones ampliadas de control de confort. Este lanzamiento pone de manifiesto la creciente convergencia entre la detección de precisión y las plataformas de edificios conectados, lo que impulsa la adopción de sensores de temperatura compactos en ecosistemas de confort inteligente.
- Junio de 2024: ABB lanzó el sensor de temperatura no invasivo NINVA TSP341-N, con certificación SIL2 y capacidad de hasta 550 grados Celsius. La medición no invasiva reduce la complejidad de la instalación y los requisitos de parada en plantas químicas y de petróleo y gas, lo que acelera los casos de uso de modernización donde se pueden agregar puntos de temperatura adicionales sin interrumpir las tuberías del proceso.
Alcance del informe del mercado global de sensores de temperatura
Los sensores de temperatura son dispositivos que se utilizan para medir lecturas de temperatura a través de señales eléctricas. El sensor está hecho de dos metales que generan tensión eléctrica o resistencia una vez que nota un cambio de temperatura. Los sensores de temperatura tienen varios tipos de sensores según el tipo de tecnología, como infrarrojos, termopar, detectores de temperatura de resistencia (RTD), termistores y otros. El informe describe el tipo de sensores, como alámbricos e inalámbricos, y también proporciona el estudio de salida, que son analógicos y digitales. La industria del usuario final comprende aplicaciones de sensores de temperatura e incluye principalmente productos químicos y petroquímicos, petróleo y gas, metales y minería, generación de energía, alimentos y bebidas, automotriz, médico, aeroespacial y militar, entre otros.
El mercado de Sensores de temperatura está segmentado por Tipo (alámbrico, inalámbrico), Tecnología (infrarrojos, termopar, detectores de temperatura de resistencia, termistor, transmisores de temperatura, circuito integrado, fibra óptica), industria del usuario final (química y petroquímica, petróleo y gas, metalúrgica). y Minería, Generación de Energía, Alimentos y Bebidas, Automoción, Medicina, Electrónica de Consumo, Aeroespacial y Militar) y Geografía (América del Norte, Europa, Asia-Pacífico, América Latina, MEA). Los tamaños de mercado y las previsiones se proporcionan en términos de valor (millones de USD) para todos los segmentos anteriores.
Tipo
| Con conexión de cable |
| Conectividad |
Resultado
| Análoga |
| Digital |
Tecnología
| Termopar de contacto |
| Detector de temperatura de resistencia (RTD) |
| Termistor (NTC/PTC) |
| IC de temperatura |
| Infrarrojo sin contacto |
| Fibra óptica |
Industria del usuario final
| Química y Petroquímica |
| Petróleo y Gas |
| Metales y Minería |
| Generación de energía |
| Alimentos y Bebidas |
| Automoción y movilidad eléctrica |
| Médico y sanitario |
| Aeroespacial y defensa |
| Electrónica de consumo y wearables |
| Otras Industrias |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Nigeria | |
| Resto de Africa |
| Tipo | Con conexión de cable | |
| Conectividad | ||
| Resultado | Análoga | |
| Digital | ||
| Tecnología | Termopar de contacto | |
| Detector de temperatura de resistencia (RTD) | ||
| Termistor (NTC/PTC) | ||
| IC de temperatura | ||
| Infrarrojo sin contacto | ||
| Fibra óptica | ||
| Industria del usuario final | Química y Petroquímica | |
| Petróleo y Gas | ||
| Metales y Minería | ||
| Generación de energía | ||
| Alimentos y Bebidas | ||
| Automoción y movilidad eléctrica | ||
| Médico y sanitario | ||
| Aeroespacial y defensa | ||
| Electrónica de consumo y wearables | ||
| Otras Industrias | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de sensores de temperatura y qué tan rápido está creciendo?
El mercado ascenderá a USD 9.93 mil millones en 2026 y se prevé que alcance los USD 13.41 mil millones en 2031, avanzando a una CAGR del 6.2%.
¿Qué región lidera la demanda de sensores de temperatura?
Asia Pacífico representa el 44.72% de los ingresos mundiales y también es la región con mayor crecimiento, con una CAGR del 7.05% hasta 2031.
¿Por qué los sensores de temperatura inalámbricos están ganando terreno?
Las fábricas abandonadas y los edificios comerciales prefieren los nodos inalámbricos porque evitan costosos trabajos de cableado; este segmento se está expandiendo a una CAGR del 11.2%.
¿Qué industria de usuarios finales muestra el mayor impulso de crecimiento?
Las aplicaciones médicas y de atención médica están aumentando a una tasa de crecimiento anual compuesta (CAGR) del 8.4 % debido a la estricta trazabilidad de la cadena de frío de los productos biológicos y las necesidades de producción de vacunas de ARNm.


