

Tamaño y participación del mercado del tequila
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 27.98 mil millones |
| Tamaño del mercado (2031) | USD 42.74 mil millones |
| Tasa de crecimiento (2026 - 2031) | 8.84% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado del tequila por Mordor Intelligence
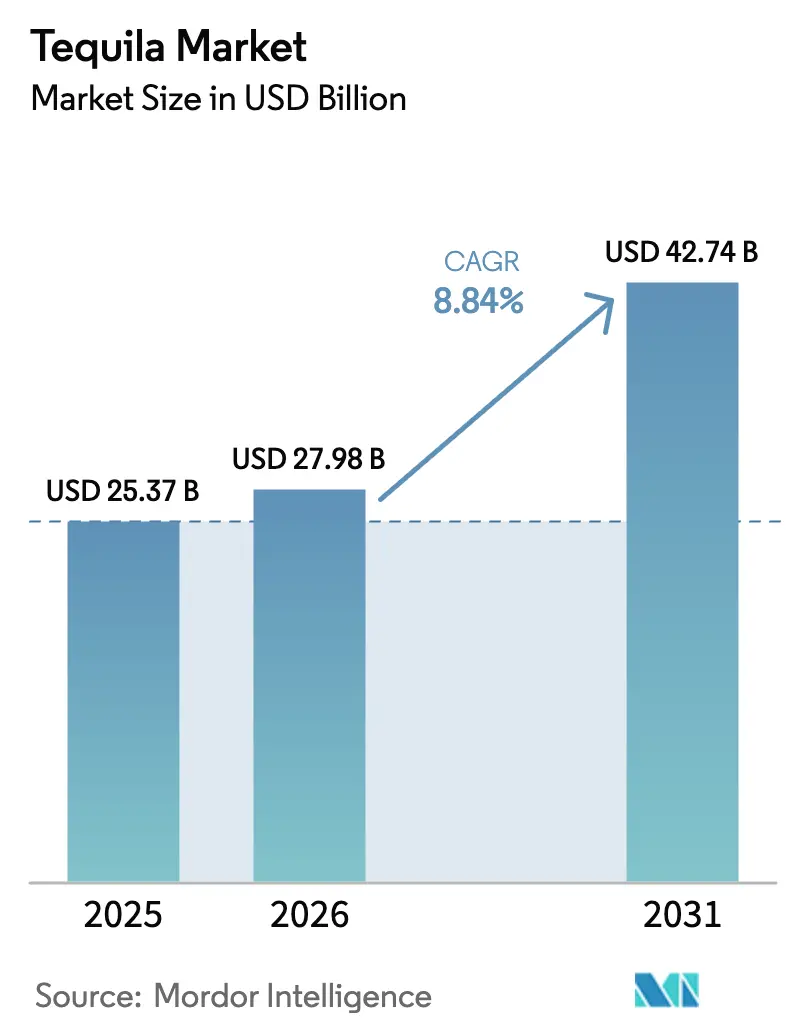
Se espera que el tamaño del mercado del tequila aumente de USD 25.37 mil millones en 2025 a USD 27.98 mil millones en 2026 y alcance los USD 42.74 mil millones para 2031, con un crecimiento anual compuesto (CAGR) del 8.84% durante 2026-2031. La evolución del mercado está siendo moldeada por las cambiantes preferencias de los consumidores, a medida que los destilados de agave añejos ganan popularidad como alternativas refinadas para beber a las opciones tradicionales como el whisky o el coñac. Esta transformación está impulsada principalmente por una creciente demanda de productos premium, la creciente influencia de la cultura de los cócteles y el crecimiento acelerado en la región de Asia y el Pacífico. Estados Unidos sigue siendo el mercado más grande, representando más de tres quintas partes del consumo mundial de tequila. Sin embargo, el crecimiento más rápido se observa en los centros urbanos de la India, China y el sudeste asiático, donde los mayores ingresos disponibles y una creciente cultura de consumo social de alcohol están impulsando la demanda. Además, la categoría del tequila está experimentando un auge gracias a los lanzamientos de productos respaldados por celebridades, que convierten las botellas en símbolos de estilo de vida aspiracional. Las estrategias de integración vertical también desempeñan un papel fundamental, garantizando un suministro constante de agave crudo y mitigando el impacto de las fluctuaciones de precios. Durante los próximos cinco años, se espera que el mercado del tequila siga expandiéndose, impulsado por la recuperación de los canales de hostelería, las innovaciones en productos listos para beber y la creciente adopción de certificaciones sin aditivos, todo lo cual genera nuevas oportunidades de crecimiento.
Conclusiones clave del informe
- Por tipo de producto, el blanco lideró con el 41.27% de la participación de mercado del tequila en 2025, mientras que el reposado está en camino de crecer a una CAGR del 9.27% hasta 2031.
- Por categoría, el nivel masivo representó el 67.17 % del valor en 2025; se prevé que el nivel premium se expanda a una CAGR del 9.36 % hasta 2031.
- Por usuario final, los hombres representaron el 56.85% del consumo en 2025, pero el segmento femenino avanza a una CAGR del 9.62% hasta 2031.
- Por canal de distribución, el off-trade representó el 59.32% de las ventas de 2025, mientras que el on-trade se está recuperando a una CAGR del 10.02% a medida que regresa el gasto en hostelería.
- Por geografía, América del Norte representó el 62.38% del mercado de tequila en 2025, y se espera que Asia-Pacífico lidere el crecimiento global con una CAGR proyectada del 10.14% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial del tequila
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente preferencia de los consumidores por tequilas artesanales, añejos y de alta calidad | + 2.1% | Global, con concentración premium en América del Norte, Europa y la región urbana de Asia-Pacífico. | Mediano plazo (2-4 años) |
| El auge de la cultura del cóctel y la mixología impulsa el mercado | + 1.8% | América del Norte, Europa y los centros urbanos emergentes de Asia y el Pacífico | Corto plazo (≤ 2 años) |
| Estrategias de marketing y marca eficaces | + 1.5% | La influencia global de las marcas famosas es más fuerte en América del Norte y Europa. | Corto plazo (≤ 2 años) |
| La sostenibilidad y el abastecimiento ético impulsan el mercado | + 0.9% | Europa, América del Norte y segmentos premium en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Innovación en producción y envejecimiento | + 1.2% | Global, con adopción temprana en América del Norte y Europa | Mediano plazo (2-4 años) |
| El sector turístico y hotelero en crecimiento | + 0.7% | México (Jalisco), América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente preferencia de los consumidores por tequilas artesanales, añejos y de alta calidad
La categoría del tequila está evolucionando a medida que los consumidores buscan cada vez más complejidad y experiencias de degustación similares a las del whisky o el coñac. Esta tendencia, conocida como "premiumización", está impulsando una transición del blanco al reposado y al añejo. El reposado, con una tasa de crecimiento anual compuesta (TCAC) prevista del 9.27 % hasta 2031, está creciendo más rápido que el blanco. Destaca su adaptabilidad tanto en cócteles como en presentaciones puras. Con un período de añejamiento de 2 a 11 meses, el reposado permite una rotación de inventario más rápida en comparación con el añejo, a la vez que ofrece sabores a vainilla y caramelo derivados del roble que atraen a los amantes de las bebidas espirituosas. Marcas como Código 1530 y Calirosa están adoptando el acabado en barricas de vino como estrategia de diferenciación. Al utilizar barricas de roble francés Cabernet y vino tinto de California, introducen notas de frutos rojos y cítricos, junto con una textura más suave en boca. Estos tequilas, con precios superiores a los 90 USD, están atrayendo a los enófilos. Los tequilas Cristalino, expresiones añejadas filtradas para mayor claridad, combinan el atractivo visual del blanco con la profundidad del añejo. Los jueces de IWSC han elogiado esta innovación como una demostración de artesanía de alta calidad, ampliando su base de consumidores. El segmento ultra premium, definido por botellas con precios superiores a USD 50, ha sido el de mayor crecimiento durante casi una década. Las ofertas de edición limitada, como Clase Azul Ultra, añejada durante 5 años y con detalles de cerámica pintada a mano, platino y oro de 24 quilates, están posicionando el tequila como una forma de arte coleccionable.
El auge de la cultura del cóctel y la mixología impulsa el mercado
Los bármanes están ampliando significativamente el repertorio de cócteles con tequila, trascendiendo los límites tradicionales de las margaritas y las palomas. Los tequilas reposado y añejo se incorporan ahora de forma creativa a martinis espresso, Old Fashioneds y otros cócteles con un toque espirituoso, demostrando la versatilidad del agave al maridarlo con vermut y licores añejos. Si bien la margarita se mantiene como el cóctel más popular en Estados Unidos, los mixólogos experimentan cada vez más con tequilas añejos para realzar los perfiles de sabor añadiendo profundidad y taninos de roble. Este enfoque está ampliando el atractivo del tequila, especialmente entre los amantes del whisky que aprecian los sabores complejos y robustos. Además, el segmento de cócteles con tequila listos para beber está aprovechando la creciente demanda de conveniencia. Productos como las margaritas y las palomas enlatadas están ganando terreno en los canales off-trade, atrayendo a los consumidores más jóvenes que priorizan la portabilidad, la facilidad de consumo y el control de las porciones.
Estrategias de marketing y marca eficaces
Las marcas de tequila respaldadas por celebridades están transformando los enfoques tradicionales de marketing aprovechando el poder de las redes sociales, generando demanda mediante lanzamientos de productos basados en la escasez y posicionando sus ofertas como declaraciones de estilo de vida que fusionan los mundos de las bebidas espirituosas y la moda. En septiembre de 2025, 818 Tequila de Kendall Jenner presentó "818 Minis", botellas de 50 mililitros diseñadas como dijes para bolsos y artículos de colección, con el objetivo de atraer a los consumidores de la Generación Z de entre 18 y 29 años. Teremana de Dwayne Johnson expandió su presencia global en 2024, mientras que Megan Thee Stallion presentó Chicas Divertidas en febrero de 2025. Ambas marcas utilizaron campañas impulsadas por influencers, lanzamientos de productos exclusivos y empaques inspirados en las tendencias de moda para captar la atención del consumidor en un entorno minorista cada vez más competitivo. Si bien los críticos argumentan que estas marcas de celebridades explotan la herencia mexicana y redirigen las ganancias de los productores tradicionales a comercializadores extranjeros, su significativo impacto en el mercado no puede pasarse por alto. Estas marcas han impulsado con éxito las pruebas de consumo, ampliado las redes de distribución y elevado los precios en toda la categoría del tequila, transformando el panorama competitivo.
La sostenibilidad y el abastecimiento ético impulsan el mercado
A medida que la sostenibilidad se convierte en un factor clave en la toma de decisiones de los consumidores, especialmente entre los millennials, las industrias de cultivo y destilería de agave están experimentando cambios transformadores. Los consumidores buscan cada vez más productos ambiental y socialmente responsables, lo que impulsa a grandes empresas como Diageo y Pernod Ricard a invertir en iniciativas sostenibles de agave. Estos programas incluyen la implementación de sistemas avanzados de tratamiento de agua, la adopción de prácticas de abastecimiento de comercio justo y la promoción de métodos de cultivo orgánico. Estas iniciativas buscan mitigar los riesgos para la reputación, alineándose con la evolución de los valores del consumidor. Además, los programas de tequila respetuosos con los murciélagos se han convertido en una estrategia crucial para proteger a las especies polinizadoras, vitales para mantener la diversidad genética del agave. Estos programas abordan los desafíos ecológicos que plantea el monocultivo, que ha reducido significativamente la variación genética de las plantas de agave, dejándolas más vulnerables a plagas y a las perturbaciones climáticas. La demanda de certificaciones de tequila orgánico también está creciendo, y las marcas priorizan cada vez más los procesos de producción sin aditivos y una mayor transparencia. Este cambio contradice directamente las concesiones de la norma NOM-006-SCFI-2012, que permite la inclusión de hasta un 1% de aditivos no divulgados, como glicerina, extracto de roble, colorante caramelo y jarabe de azúcar. Al priorizar la transparencia y la sostenibilidad, las marcas se posicionan para satisfacer las expectativas de los consumidores con conciencia ambiental.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Las estrictas regulaciones gubernamentales limitan el crecimiento | -0.8% | Global, con la aplicación concentrada en México | Largo plazo (≥ 4 años) |
| Inclinación de los consumidores hacia las bebidas saludables | -0.6% | América del Norte, Europa y la región urbana de Asia-Pacífico | Mediano plazo (2-4 años) |
| Penetración limitada en los mercados tradicionales | -0.5% | Asia-Pacífico (excluido Japón), Oriente Medio, África y Sudamérica | Largo plazo (≥ 4 años) |
| Los altos costos de producción impactan el crecimiento del mercado | -0.4% | Global, con agudo impacto en pequeños productores de México | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Las estrictas regulaciones gubernamentales limitan el crecimiento
Las complejidades regulatorias en la producción y el comercio internacional del tequila plantean desafíos significativos, particularmente para los productores más pequeños y los nuevos participantes en el mercado. El Consejo Regulador del Tequila (CRT) aplica estrictos requisitos de denominación de origen, especificando que el tequila debe elaborarse con agave azul proveniente de regiones designadas de México. Si bien estas regulaciones garantizan la autenticidad del producto, también crean limitaciones en la cadena de suministro que restringen la escalabilidad de la producción. Además, las regulaciones de importación de Estados Unidos requieren un Certificado de Autenticidad para las importaciones de tequila, emitido por el CRT, lo que aumenta los costos administrativos y puede generar demoras. En 2024, Estados Unidos siguió siendo el mayor importador de tequila de México, con importaciones que totalizaron 334,573.91 mil litros, según el Consejo Regulador del Tequila [1] Fuente: Consejo Regulador del Tequila, “Información Estadística”, crt.org.mx. Si bien el marco regulatorio garantiza la calidad y autenticidad del tequila, inadvertidamente crea un mercado oligopolístico. Esta estructura favorece a los productores establecidos, especialmente aquellos con fuertes vínculos con el CRT y redes de distribución. Estos desafíos se intensifican durante la escasez de agave. En tales circunstancias, la oferta limitada y las estrictas normativas de producción ejercen presión sobre los costos, afectando con mayor dureza a los pequeños productores.
Inclinación de los consumidores hacia las bebidas saludables
Los consumidores preocupados por su salud están reduciendo su consumo de alcohol o eligiendo bebidas bajas en calorías, orgánicas y funcionales, lo que genera desafíos para las categorías de bebidas espirituosas que carecen de un enfoque de bienestar. Las marcas de tequila se han adaptado, promocionando su menor contenido calórico en comparación con la cerveza y los cócteles azucarados. También comercializan tequilas 100% de agave como opciones más limpias, sin aditivos ni azúcares no derivados del agave. Si bien las certificaciones orgánicas y las afirmaciones de "libre de aditivos" responden a las exigencias de transparencia, el tequila aún enfrenta la competencia de las bebidas carbonatadas, los licores sin alcohol y las bebidas funcionales que se alinean más con las tendencias de bienestar. Aproximadamente un tercio de los consumidores de alcohol priorizan la calidad sobre la cantidad, prefiriendo las bebidas espirituosas premium consumidas con moderación a las alternativas de bajo costo y en grandes cantidades. Esta tendencia beneficia a las marcas de tequila super premium, pero plantea desafíos para las marcas mixtas del mercado masivo. Los tequilas saborizados y los cócteles listos para beber, si bien atraen a los consumidores más jóvenes, corren el riesgo de ser percibidos como azucarados y menos saludables, lo que crea un conflicto entre la accesibilidad y el posicionamiento de bienestar. Además, el movimiento de la "curiosa sobriedad" y la creciente popularidad de los eventos sociales sin alcohol en Norteamérica y Europa presentan desafíos estructurales. Los grupos demográficos más jóvenes experimentan cada vez más con la reducción del consumo de alcohol y adoptan rituales sociales alternativos que a menudo excluyen las bebidas espirituosas.
Análisis de segmento
Por tipo de producto: Reposado supera a Blanco a pesar de una menor participación
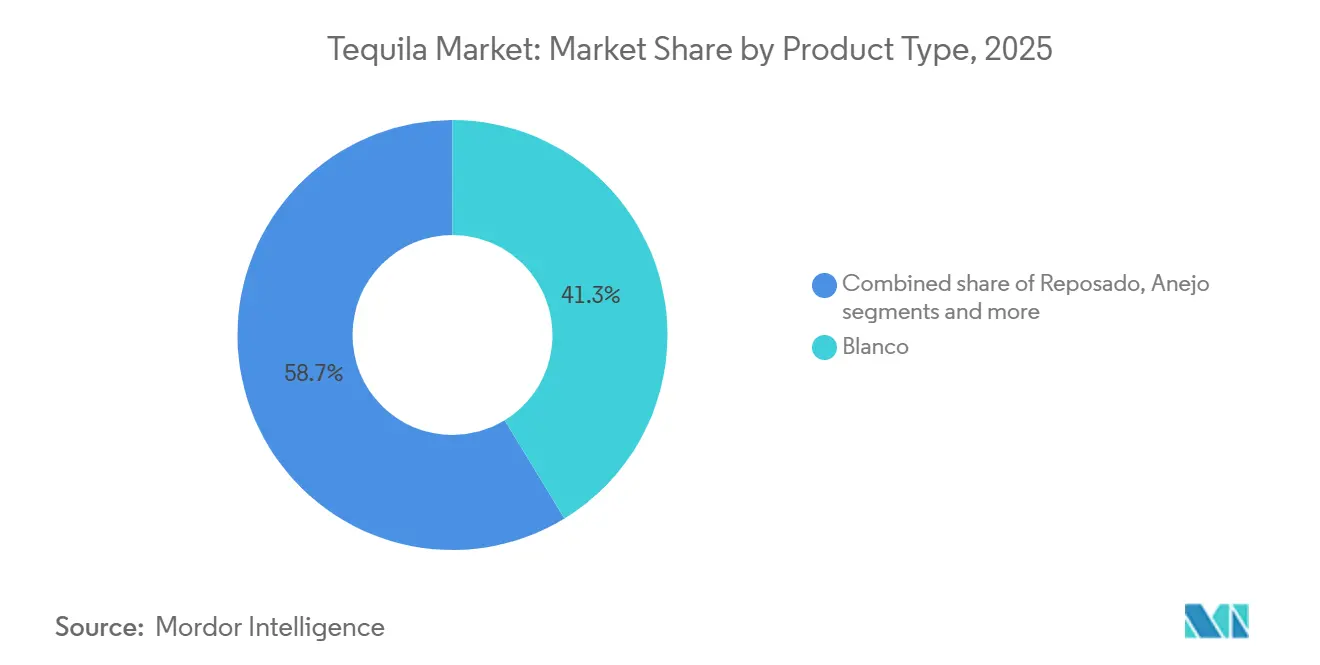
El tequila Blanco representó el 41.27% del mercado en 2025, impulsado por su posición como la base preferida para cócteles y su atractivo para los consumidores que buscan el sabor fresco del agave sin la influencia del roble. Sin embargo, se espera que el tequila Reposado crezca a una tasa de crecimiento anual compuesta (TCAC) del 9.27% hasta 2031, marcando el crecimiento más rápido entre los tipos de producto. Este crecimiento se debe a la preferencia de los consumidores por las variantes añejas que combinan la pureza del agave con notas de vainilla, caramelo y especias, desarrolladas durante un envejecimiento de 2 a 11 meses en barricas de roble. Esta tendencia destaca un movimiento más amplio hacia la premiumización: los bármanes utilizan cada vez más el tequila Reposado en martinis de espresso y otros cócteles con un alto contenido espirituoso, mientras que los consumidores prefieren disfrutar de los tequilas añejos solos o con hielo en lugar de shots con limón y sal. El Extra Añejo, añejado durante más de 3 años, representa el segmento ultra premium con su color ámbar intenso y sus ricas notas de chocolate y café. Los precios de venta al público suelen superar los 150 USD, lo que lo convierte en una opción popular para coleccionistas y ocasiones especiales.
Otros tipos de productos incluyen el Joven, una mezcla de tequila blanco y añejo, a veces suavizado con color caramelo o glicerina, y el Cristalino, una innovación de gran crecimiento donde el añejo o extra añejo se filtra con carbón para eliminar el color y conservar la complejidad derivada del roble. El acabado en barricas de vino está ganando popularidad, con marcas como Código 1530 y Calirosa que utilizan barricas de roble francés Cabernet y vino tinto de California. Estos métodos producen blancos y añejos "Rosa" de tonos rosados con notas de frutos rojos y cítricos, con precios superiores a los 90 USD y atractivos para los amantes del vino. El cambio hacia las variantes añejas también se ve influenciado por la economía de abastecimiento de barricas. La industria del bourbon estadounidense suministra barricas de roble americano ex-bourbon, que aportan intensos sabores a vainilla y caramelo. Por otro lado, las barricas de roble francés, anteriormente utilizadas para vino, coñac o armañac, ofrecen perfiles de sabor más sutiles y refinados, lo que favorece un precio superior.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por usuario final: el segmento femenino es el de más rápido crecimiento a pesar del predominio masculino
Los consumidores masculinos representaron el 56.85% del volumen de tequila en 2025, lo que refleja las tendencias históricas de consumo y la asociación tradicional de la bebida con los rituales festivos masculinos. Los datos de la Organización Mundial de la Salud destacan un marcado contraste en el consumo de alcohol: los hombres promediaron 8.2 litros per cápita, mientras que las mujeres se quedaron atrás, con 2.2 litros.[ 2 ]Fuente: Organización Mundial de la Salud, «Alcohol», who.intSin embargo, se espera que el grupo demográfico femenino crezca a una tasa de crecimiento anual compuesto (TCAC) del 9.62 % hasta 2031, la más rápida entre los grupos de consumidores finales. Este crecimiento se debe a la popularidad de las variantes de tequila con sabores, las marcas promocionadas por celebridades dirigidas a las mujeres y las campañas de marketing que redefinen el tequila como una opción sofisticada para beber en lugar de una bebida para fiestas. "Chicas Divertidas" de Megan Thee Stallion, lanzada en febrero de 2025, aprovechó su amplia influencia en redes sociales para atraer a las consumidoras más jóvenes que se identifican con su marca.
El tequila saborizado es particularmente popular entre los consumidores más jóvenes, y este grupo se inclina más hacia las mujeres en comparación con los bebedores tradicionales de blanco o añejo. Además, la creciente participación de las mujeres en el cultivo del agave, los roles de jimador y la mezcla maestra ha proporcionado a las marcas narrativas de autenticidad que resaltan el liderazgo y la artesanía femenina. El crecimiento más lento del segmento masculino refleja la madurez del mercado en América del Norte, donde el consumo masculino de tequila ya es alto, y la penetración limitada en los mercados tradicionales de bebidas espirituosas como el whisky y la cerveza, donde la lealtad masculina sigue siendo fuerte. Las estrategias de marketing enfocadas en las mujeres incluyen minibotellas más pequeñas de 50 mililitros, empaques pastel o rosa, asociaciones con influencers de redes sociales y recetas de cócteles que enfatizan ingredientes frescos y menor contenido de alcohol. Estos esfuerzos buscan reducir las barreras para la prueba y promover ocasiones de consumo regular más allá de fiestas y celebraciones.
Por categoría: El segmento premium se acelera a pesar del dominio masivo
La categoría de consumo masivo representó el 67.17% del mercado del tequila en 2025, lo que destaca la sostenida popularidad de los tequilas mixtos económicos y los blancos 100% agave de gama baja, con precios inferiores a USD 40. Sin embargo, el segmento premium está experimentando un crecimiento significativo, con una tasa de crecimiento anual compuesta (TCAC) del 9.36% proyectada hasta 2031. Este crecimiento se debe a marcas avaladas por celebridades, innovaciones como el cristalino, acabados en barricas de vino y lanzamientos exclusivos de edición limitada. Estos productos premium suelen tener precios iniciales superiores a USD 50 y, a menudo, superan los USD 100. En consecuencia, el panorama competitivo está evolucionando. Corporaciones multinacionales como Diageo, Pernod Ricard y Brown-Forman están invirtiendo fuertemente en carteras superpremium para capitalizar mayores márgenes y alinearse con la tendencia de los consumidores hacia la premiumización.
Las marcas respaldadas por celebridades se concentran fuertemente en el segmento premium, aprovechando la influencia de las redes sociales, los lanzamientos de productos impulsados por la escasez y el estilo de vida para asegurar espacio en los anaqueles y atraer la atención del consumidor. Por ejemplo, el tequila 818 de Kendall Jenner, con un precio aproximado de USD 45 en botellas estándar, introdujo botellas "Mini" de 50 mililitros con precios de entre USD 4 y 5. Comercializadas como adornos para bolsos y accesorios coleccionables, estas "Minis" apelan a la preferencia de la Generación Z por la autoexpresión y la economía de los "pequeños caprichos". Si bien el segmento masivo enfrenta desafíos, como la percepción de los consumidores preocupados por la salud de los tequilas mixtos como de menor calidad y las críticas al 1% de aditivo permitido según la norma NOM-006-SCFI-2012, continúa liderando en volumen. Esto se debe principalmente a la sensibilidad al precio en los mercados emergentes y a la alta demanda de cocteles en bares y restaurantes.

Por canal de distribución: el sector hostelero se recupera a medida que la hostelería se recupera
Los canales off-trade representaron el 59.32% de las ventas de tequila en 2025, impulsados por las tendencias de la era de la pandemia que favorecieron el consumo en el hogar, el crecimiento del comercio electrónico y el surgimiento de licorerías especializadas y modelos directos al consumidor. Sin embargo, se espera que el canal on-trade crezca a una tasa de crecimiento anual compuesta (TCAC) del 10.02% hasta 2031, la más rápida entre los canales de distribución. Este crecimiento se atribuye a la recuperación de bares, restaurantes y clubes nocturnos de las interrupciones de la pandemia, junto con la reintroducción de tragos super premium y programas de cócteles que enfatizan los tequilas añejos y las marcas artesanales. El tequila logró un hito significativo en el primer trimestre de 2025 al superar al vodka y obtener la mayor participación en los ingresos del mercado estadounidense de bebidas espirituosas. Esto fue impulsado por la premiumización de los locales y las innovaciones de los bartenders que expandieron el repertorio de cócteles del tequila más allá de las margaritas y las palomas. Si bien la margarita sigue siendo el cóctel más popular en los EE. UU., los mixólogos ahora están incorporando tequilas reposado y añejo en martinis espresso, Old Fashioneds y otros cócteles con más alcohol, lo que aumenta los promedios de las cuentas e impulsa el crecimiento del volumen en los establecimientos de venta al por menor.
La participación líder del off-trade resalta las ventajas de los precios minoristas, la conveniencia y la creciente popularidad de los cócteles de tequila listos para beber en latas y botellas. Estos productos atraen a consumidores más jóvenes que priorizan la portabilidad y el control de las porciones. Las plataformas de comercio electrónico y los modelos de venta directa al consumidor han mejorado el acceso a tequilas de edición limitada y súper premium. Al eludir los sistemas tradicionales de distribución de tres niveles, las marcas logran mayores márgenes y obtienen acceso a valiosos datos de los consumidores. Las licorerías especializadas, junto con otros canales off-trade, como supermercados y tiendas de conveniencia donde la regulación lo permite, se benefician de las compras impulsivas, los exhibidores promocionales y la capacidad de ofrecer una amplia gama de precios y tipos de productos. Por otro lado, los locales on-trade brindan beneficios experienciales únicos. Las recomendaciones de los bartenders, la personalización de cócteles y los entornos sociales fomentan la prueba de nuevas marcas y expresiones añejas. La recuperación pospandemia del turismo y la hospitalidad, particularmente en regiones productoras de tequila como Jalisco, fortalece aún más esta dinámica. Los recorridos por destilerías y las rutas del tequila en estas regiones atraen visitantes internacionales e impulsan las ventas en el lugar.
Análisis geográfico
Mercado de tequila de Norteamérica
Norteamérica representó el 62.38% del mercado del tequila en 2025, impulsado por Estados Unidos como el principal destino de las exportaciones de tequila mexicano y la sólida integración de esta bebida en la coctelería estadounidense. El tequila superó al vodka para convertirse en la bebida con mayor generación de ingresos en el mercado estadounidense durante el primer trimestre de 2025, impulsado por la premiumización, el auge de marcas respaldadas por celebridades y la popularidad de la margarita como el cóctel favorito del país. Si bien Canadá y México tienen participaciones menores en Norteamérica, ambos mercados están creciendo. El consumo de tequila en México está aumentando debido a la recuperación del turismo y la hostelería, mientras que los centros urbanos multiculturales de Canadá están fomentando el interés en las bebidas premium de agave. La cadena de suministro de tequila en México, que abarca desde el cultivo del agave hasta el embotellado, opera bajo estrictas regulaciones y se limita a regiones específicas. El Instituto Nacional de Estadística y Geografía informó que México produjo 13.36 millones de litros de tequila blanco en abril de 2025.[ 3 ]Fuente: Instituto Nacional de Estadística y Geografía, "Banco de Información Económica (BIE)", inegi.org.mxMientras tanto, Canadá está emergiendo como un mercado clave en crecimiento dentro de América del Norte.
Mercado del tequila en Asia-Pacífico y Oriente Medio
Se espera que Asia-Pacífico lidere el crecimiento global con una CAGR proyectada del 10.14% hasta 2031, impulsada por el aumento de los ingresos disponibles, la urbanización y la creciente adopción de la cultura del cóctel en países como China, Japón, India, Tailandia y Singapur. Tras las interrupciones relacionadas con la pandemia, China está recuperando su posición como principal importador mundial de tequila. Japón, un mercado consolidado para el tequila premium, continúa valorando las variedades añejas y las narrativas centradas en el terroir. En Tailandia, Singapur e Indonesia, las bebidas a base de tequila están ganando terreno en bares de cócteles y locales de ocio nocturno. Australia y Nueva Zelanda se benefician de una cultura de bebidas espirituosas consolidada y un alto consumo per cápita de importaciones premium. En Oriente Medio, las normas culturales y religiosas en países como los Emiratos Árabes Unidos y Arabia Saudí limitan el alcance del tequila. Sin embargo, las comunidades de expatriados y los sectores hoteleros impulsados por el turismo en ciudades como Dubái y Riad están creando una demanda nicho para marcas superpremium.
Mercado del tequila en EMEA y Sudamérica
Europa, Sudamérica, Oriente Medio y África, si bien mantienen cuotas de mercado menores, presentan tendencias de crecimiento diversas. España es el segundo mayor importador de tequila del mundo, después de Estados Unidos, mientras que Alemania, el Reino Unido, Francia e Italia también se sitúan entre los principales importadores, impulsados por la premiumización y el auge de la coctelería. Sin embargo, el cumplimiento de la normativa sobre bebidas espirituosas de la Unión Europea, que exige el etiquetado de origen y la divulgación de aditivos, plantea retos. Al mismo tiempo, estas normativas mejoran la percepción de calidad de los tequilas 100% de agave. En Sudamérica, el aumento de la renta disponible está animando a los consumidores urbanos de Brasil, Argentina, Colombia y Chile a explorar las bebidas espirituosas importadas. No obstante, el crecimiento se ve limitado por una infraestructura de distribución limitada y unos elevados aranceles de importación. En Oriente Medio y África, la normativa sobre bebidas alcohólicas en países predominantemente musulmanes presenta barreras estructurales. No obstante, los mercados de bebidas espirituosas consolidados en Sudáfrica, Nigeria y Marruecos, junto con las oportunidades de crecimiento en los centros urbanos de Turquía, indican potencial. El estatus de Denominación de Origen del Tequila brinda protección legal y valor de marca, pero su penetración limitada en los mercados tradicionales resalta la necesidad de estrategias de marketing personalizadas, asociaciones de distribución estratégicas y una navegación regulatoria efectiva para desbloquear el crecimiento a largo plazo.

Panorama regulatorio
La producción y el etiquetado del tequila se rigen por el marco de la Denominación de Origen de México y la NOM-006-SCFI-2012, con el Consejo Regulador del Tequila (CRT) como principal organismo de certificación acreditado que supervisa el cumplimiento (incluidas la inspección, la trazabilidad y la verificación del etiquetado). Para el comercio internacional, los principales mercados de destino añaden sus propias normas para la categoría de bebidas espirituosas. En Estados Unidos, la norma 27 CFR 5.148 exige que los productos etiquetados como tequila se fabriquen en México de acuerdo con las leyes mexicanas, reforzando así los controles del certificado de autenticidad del CRT integrados en los flujos de exportación.
Las acciones recientes también indican que la aplicación de la ley se está extendiendo más allá de México. El CRT informó que los Emiratos Árabes Unidos se sumaron a la protección y el reconocimiento del tequila, convirtiéndose en el país número 58 en hacerlo, lo que fortalece las medidas de protección de la propiedad intelectual para los propietarios de marcas en un importante centro turístico y hotelero. Paralelamente, el CRT ha intensificado la vigilancia sobre la venta ilícita de alcohol a través de internet, coordinando con las autoridades y las partes interesadas para abordar los productos falsificados y que no cumplen con la normativa, y endureciendo las expectativas para los canales de venta en línea y transfronterizos.
Panorama competitivo
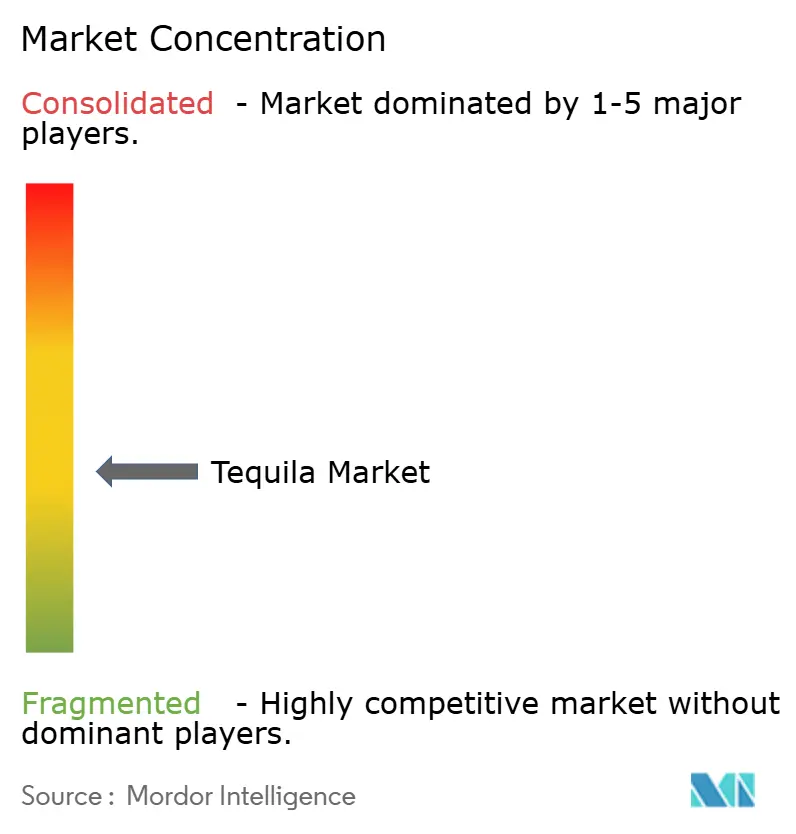
El mercado del tequila está moderadamente fragmentado, con la producción concentrada en México y el consumo en México y Estados Unidos. Actores clave, como Bacardi Limited, Diageo PLC, Pernod Ricard SA, Constellation Brands, Inc. y Suntory Holdings Limited, se están enfocando en la innovación de productos y el fortalecimiento de las redes de distribución para llegar a una base global de consumidores más amplia. Además, estos líderes de la industria están formando alianzas estratégicas con plataformas de comercio electrónico para expandir su presencia digital y conectar con los consumidores en línea en los mercados emergentes.
Estas empresas priorizan la premiumización, expanden su presencia en diversas regiones geográficas y se diferencian mediante sólidas iniciativas ambientales, sociales y de gobernanza (ESG). Su dedicación a la innovación y la sostenibilidad se refleja en la adopción de tecnologías avanzadas, como el mapeo de agave con drones para la agricultura de precisión, sistemas de reutilización de agua para mejorar la eficiencia de los recursos y certificaciones sin aditivos para adaptarse a las cambiantes demandas de los consumidores.
La resistencia de los consumidores a la autorización del 1% de aditivos bajo la norma NOM-006-SCFI-2012 impulsa la demanda de transparencia y un posicionamiento del tequila "Auténtico", creando oportunidades para certificaciones sin aditivos. La consolidación entre categorías está surgiendo, como lo demuestra la adquisición por parte de Tito's Vodka de una participación mayoritaria en Lalo Tequila en septiembre de 2025, lo que indica los esfuerzos de diversificación de las casas productoras de licores monomarca. Si bien la adopción de tecnología sigue siendo limitada, la alianza de Ford Motor Company con Jose Cuervo para desarrollar bioplásticos de agave para componentes automotrices destaca el potencial de la industria para la innovación en sostenibilidad y el aprovechamiento de subproductos. Si bien el cumplimiento normativo con los procesos de certificación del Consejo Regulador del Tequila y la norma NOM-006-SCFI-2012 plantea desafíos para los nuevos participantes, el crecimiento de las destilerías por contrato (maquiladoras) ofrece una alternativa. Estas destilerías permiten a marcas reconocidas y startups ingresar al mercado sin inversiones significativas de capital en instalaciones, lo que reduce las barreras de entrada y acelera la expansión de la marca.
Líderes de la industria del tequila
-
PLC de Diageo
-
Constellation Brands, Inc.
-
Suntory Holdings Limited
-
Pernod Ricard S.A.
-
Bacardi Limited
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Las ventas de tequila de Mi Campo aumentaron un 62%, con un incremento orgánico de las ventas netas del 8% en el primer trimestre de 2026 (tres meses finalizados el 31 de mayo de 2026) en su división de vinos y licores. Este resultado evidencia una fuerte demanda de tequila premium dentro de su cartera de marcas. El pilar del tequila premium respalda el crecimiento orgánico sostenible y la optimización de la cartera de marcas.
- Junio de 2026: Activaciones globales de venta minorista en aeropuertos para los tequilas Don Julio y Casamigos en los principales aeropuertos como patrocinadores oficiales de bebidas espirituosas de la Copa Mundial de la FIFA 2026. Esta iniciativa genera una gran visibilidad para el tequila en los canales de venta minorista en aeropuertos. Refuerza la presencia de la marca y su posicionamiento premium en dichos canales, vinculados a la exposición del Mundial.
- Mayo de 2026: Diageo PLC lanzó un programa integral de activación en el sector de viajes para los tequilas Don Julio y Casamigos en 34 aeropuertos de Norteamérica y Sudamérica, como patrocinador oficial de bebidas espirituosas de la Copa Mundial de la FIFA 2026. Este programa permite un amplio alcance transfronterizo en mercados clave y acelera la visibilidad de la marca y la degustación por parte de los consumidores en dichos mercados durante el ciclo de vida de la Copa Mundial.
Alcance y metodología
El tequila es una bebida alcohólica destilada producida a partir de la planta Agave Tequilana. Se fermenta con edulcorantes adicionales, como glucosa y fructosa, y aditivos artificiales para dar sabor. El mercado global de tequila está segmentado por tipo, canal de distribución y geografía. Por tipo, el mercado está segmentado en blanco, reposado, añejo y otros. Por canal de distribución, el mercado está segmentado en off-trade y on-trade. Por comercio minorista, el mercado se segmenta aún más en supermercados/hipermercados, tiendas especializadas, tiendas en línea y otros canales comerciales. Proporciona un análisis de las economías emergentes y establecidas en todo el mundo, que comprende América del Norte, Europa, América del Sur, Asia-Pacífico y Medio Oriente y África. Para cada segmento, el tamaño del mercado y las previsiones se han realizado sobre la base del valor (en millones de USD).
| Blanco |
| Reposado |
| Anejo |
| Otros tipos |
| Hombres |
| Mujeres |
| Misa |
| Premium |
| En el comercio | |
| Fuera de comercio | Tiendas especializadas/licores |
| Otros canales fuera del comercio |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Chile | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| Suecia | |
| Bélgica | |
| Polonia | |
| Netherlands | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Thailand | |
| Singapore | |
| Indonesia | |
| South Korea | |
| Australia | |
| New Zealand | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Sudáfrica | |
| Saudi Arabia | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Blanco | |
| Reposado | ||
| Anejo | ||
| Otros tipos | ||
| Por usuario final | Hombres | |
| Mujeres | ||
| Por categoría | Misa | |
| Premium | ||
| Por canal de distribución | En el comercio | |
| Fuera de comercio | Tiendas especializadas/licores | |
| Otros canales fuera del comercio | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| Suecia | ||
| Bélgica | ||
| Polonia | ||
| Netherlands | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Thailand | ||
| Singapore | ||
| Indonesia | ||
| South Korea | ||
| Australia | ||
| New Zealand | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Sudáfrica | ||
| Saudi Arabia | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Qué tipo de producto se está expandiendo más rápidamente dentro del mercado del tequila?
Se pronostica que Reposado crecerá a una tasa compuesta anual del 9.27 % hasta 2031, superando a otras expresiones.
¿Qué tan grande será el tamaño del mercado del tequila en 2031?
Se proyecta que el tamaño del mercado del tequila alcance los 42.74 mil millones de dólares para 2031.
¿Qué impulsa el crecimiento premium en el mercado del tequila?
La marca de celebridades, la innovación en cristalino y las técnicas de acabado en barril impulsan las ventas de primer nivel.
¿Qué región se espera que presente la CAGR más alta para el tequila?
Se proyecta que Asia-Pacífico registre una CAGR del 10.14 % hasta 2031 debido al aumento del ingreso disponible y la adopción de cócteles.


