

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 275.56 mil millones |
| Tamaño del mercado (2031) | USD 345.39 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.62% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
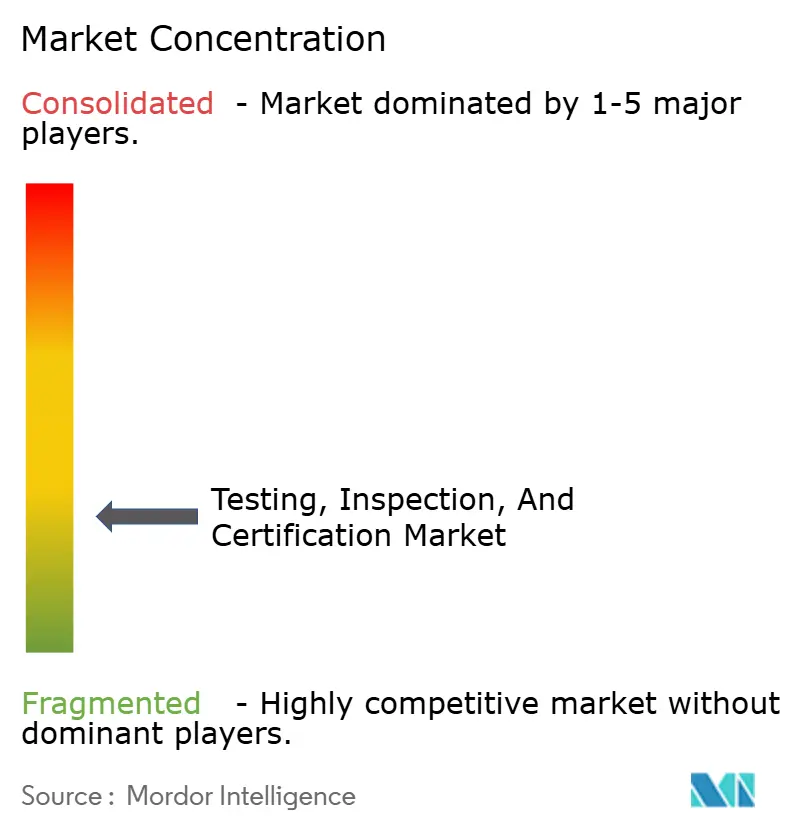
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
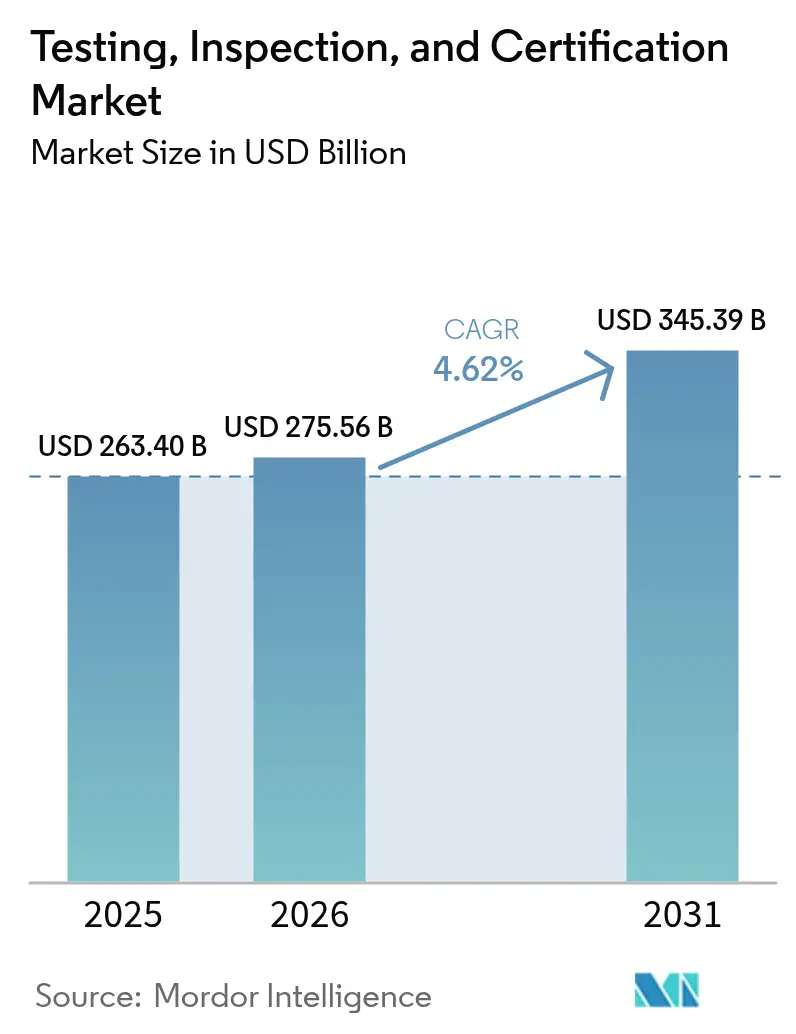
Análisis del mercado de pruebas, inspección y certificación por Mordor Intelligence
Se espera que el mercado de certificación de pruebas e inspección crezca de 263.40 millones de dólares en 2025 a 275.56 millones de dólares en 2026, y se prevé que alcance los 345.39 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 4.62 % entre 2026 y 2031. El creciente escrutinio regulatorio, las mayores expectativas en materia de seguridad de los productos y la transformación digital están impulsando la demanda de servicios de garantía independientes en las cadenas de valor de bienes de consumo, electrónica, almacenamiento de energía y automoción. Los requisitos obligatorios de verificación ESG y de huella de carbono, las normas más estrictas de ciberseguridad para productos conectados y la complejidad de las redes de suministro globalizadas obligan a las empresas a recurrir a terceros acreditados. La consolidación estratégica, combinada con tecnologías de inspección basadas en IA, permite a los líderes del mercado ampliar el alcance de sus servicios y mejorar la eficiencia. Al mismo tiempo, las presiones de costes y la escasez de talento en nichos de mercado como las pruebas de baterías y 5G obligan a los proveedores a invertir en automatización y desarrollo de personal para proteger sus márgenes.
Conclusiones clave del informe
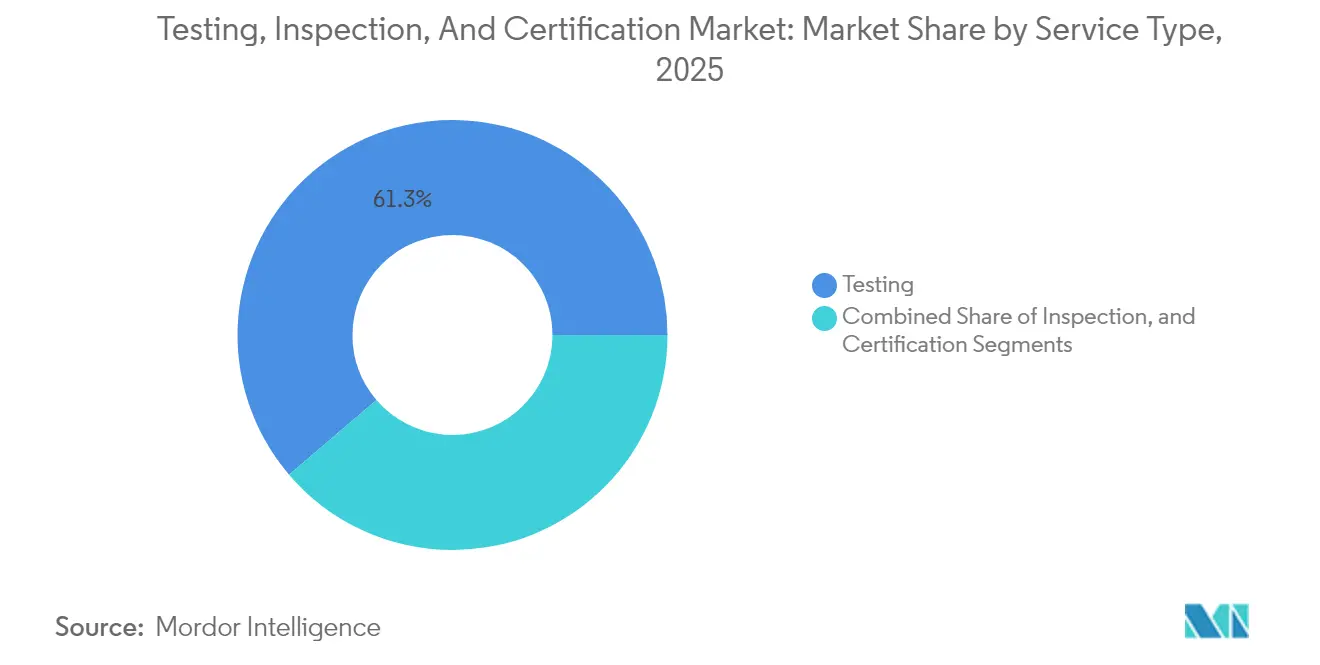
- Por tipo de servicio, los servicios de pruebas lideraron con el 61.25 % de la participación de mercado de certificación de inspección de pruebas en 2025, mientras que se proyecta que la certificación se expanda a una CAGR del 4.88 % hasta 2031.
- Al subcontratar, los servicios subcontratados representaron el 74.65% del tamaño del mercado de certificación de pruebas e inspección en 2025 y se espera que crezcan a una CAGR del 4.66% hasta 2031.
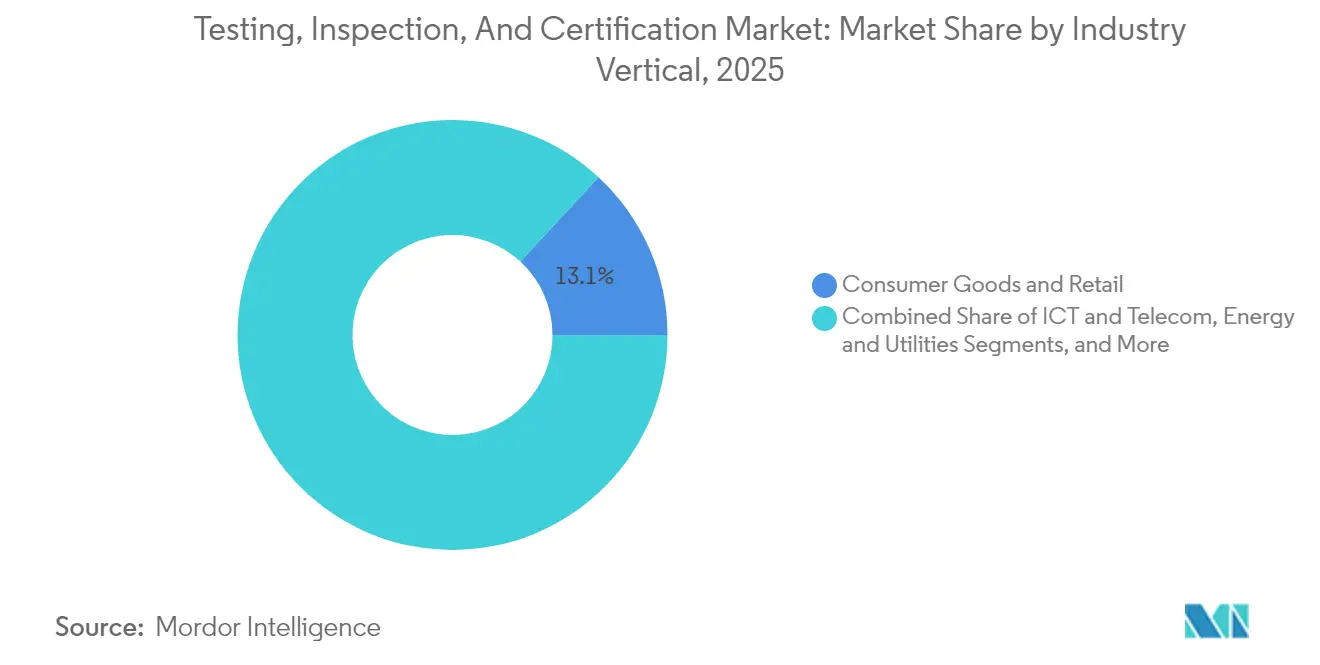
- Por sector industrial vertical, los bienes de consumo y el comercio minorista representaron el 13.12 % de los ingresos en 2025, mientras que los alimentos, la agricultura y las bebidas están preparados para la CAGR más rápida del 6.15 % hasta 2031.
- Por modo de prestación, los servicios in situ mantuvieron una participación del 44.62 % en 2025; los servicios remotos/digitales representan la trayectoria de crecimiento más rápida con una CAGR del 6.78 % hasta 2031.
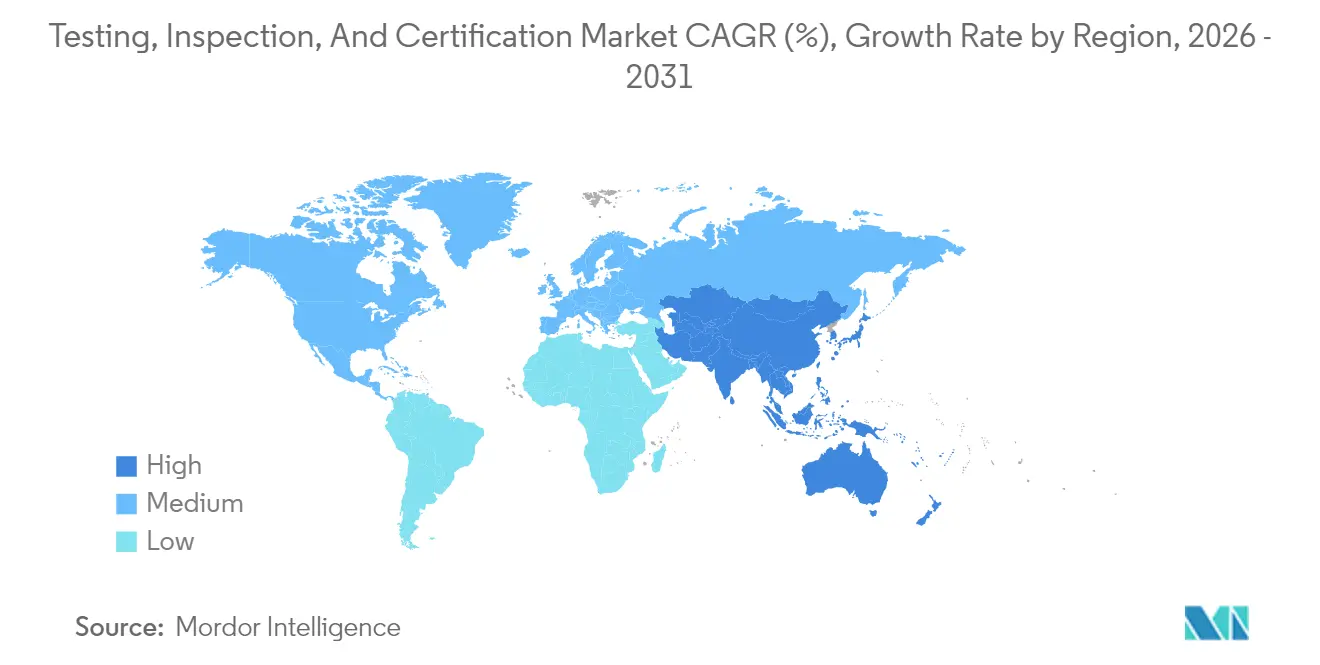
- Por geografía, Asia-Pacífico representó el 47.05% del tamaño del mercado de certificación de pruebas e inspección en 2025 y se espera que crezca a una CAGR del 5.28% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de pruebas, inspección y certificación
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento del cumplimiento normativo y de los mandatos de seguridad de los productos | + 1.2% | Global (ganancias iniciales en la UE y América del Norte) | Mediano plazo (2-4 años) |
| La expansión de las cadenas de suministro globales exige garantía de terceros | + 0.9% | Núcleo de Asia y el Pacífico, con repercusiones en Oriente Medio y África | Corto plazo (≤ 2 años) |
| Aumento en los lanzamientos de productos electrónicos de consumo e IoT | + 1.1% | Global | Corto plazo (≤ 2 años) |
| Plataformas de monitoreo remoto y continuo habilitadas con IA | + 0.8% | América del Norte y la UE, expandiéndose hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Verificación obligatoria de ESG/huella de carbono en los mercados de exportación | + 1.0% | Global (la adopción del CBAM de la UE impulsada) | Mediano plazo (2-4 años) |
| Certificación de seguridad ciberfísica para productos conectados | + 0.7% | Marcos regulatorios de América del Norte y la UE | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La verificación obligatoria de ESG/huella de carbono acelera el cumplimiento de las exportaciones
Las políticas globales de descarbonización están transformando la certificación de la huella de carbono, pasando de ser un gesto voluntario a un requisito indispensable para el comercio transfronterizo. El Mecanismo de Ajuste en Frontera del Carbono de la UE exige la verificación de la huella de carbono de los productos según la norma ISO 14067 y anima a los exportadores de todo el mundo a obtener una certificación acreditada. SGS ha aprovechado tres décadas de experiencia en sostenibilidad para lanzar programas de verificación ampliados, mientras que Bureau Veritas ha implementado conjuntos de certificaciones ESG a nivel organizacional. Las plataformas digitales integradas, como la alianza de validación de datos de SGS con Worldly, combinan el seguimiento continuo de las emisiones de la cadena de suministro con la verificación independiente, en consonancia con la preferencia de los reguladores por evidencia auditable y en tiempo real. [1] SGS, “Product Carbon Footprint”, sgs.com
La monitorización remota habilitada con IA transforma los modelos de prestación de servicios
Las herramientas de inteligencia artificial automatizan las comprobaciones visuales repetitivas, predicen fallos en los equipos y permiten una monitorización continua de la calidad sin necesidad de presencia in situ. Los gemelos digitales recrean virtualmente los activos físicos, lo que permite a los inspectores identificar anomalías y validar los parámetros de rendimiento casi en tiempo real. Los principales proveedores de TIC informan de reducciones de hasta el 50 % en las visitas de campo tras adoptar el análisis de imágenes y la fusión de sensores con IA. El ahorro en tiempo de desplazamiento y la aceleración de los ciclos de retroalimentación permiten reasignar a técnicos cualificados a tareas de mayor valor, a la vez que reducen el tiempo de inactividad del cliente. La creciente aceptación de los certificados emitidos a distancia por parte de los organismos reguladores de Norteamérica y Europa está acelerando la implantación a gran escala de estas plataformas.
La certificación de seguridad ciberfísica impulsa la demanda de pruebas de IoT
La convergencia de las regulaciones de ciberseguridad y seguridad funcional está generando nuevos requisitos para los dispositivos conectados. El programa estadounidense Cyber Trust Mark, administrado por UL Solutions, estipula pruebas acreditadas según ISO/IEC 17025 y certificación ISO/IEC 17065 antes de que los productos IoT de consumo puedan mostrar la etiqueta voluntaria. Las normas europeas como ETSI EN 303 645 y la próxima CENELEC EN 18031 añaden capas adicionales de pruebas de seguridad obligatorias. TÜV SÜD emitió el primer certificado de ciberseguridad IoT de consumo para los dispositivos Roomba de iRobot en 2025, lo que destaca una ventaja de ser pionero para los laboratorios con experiencia especializada. [2] TÜV SÜD, “Helping iRobot Achieve Internet of Things Cybersecurity”, tuvsud.com La adquisición por parte de Bureau Veritas de la empresa holandesa de ciberseguridad Secura subraya un impulso estratégico más amplio entre los establecidos para integrar la capacidad de pruebas cibernéticas dentro de las carteras tradicionales de evaluación de conformidad.
La complejidad de la cadena de suministro global intensifica la garantía de terceros
Con procesos de compras que abarcan múltiples regímenes jurisdiccionales, los fabricantes consideran cada vez más la verificación independiente como una garantía contra fallos de cumplimiento. El Programa de Verificación de Proveedores de SGS ahora abarca auditorías de capacidad, gestión de calidad y controles ambientales en más de 100 países. La organización International Featured Standards introdujo su Verificación de Procesos de la Cadena de Suministro en 2025, que exige evaluaciones anuales validadas por auditores de los riesgos relacionados con las materias primas. Estos avances ilustran la creciente convergencia de las soluciones de trazabilidad digital con las auditorías in situ, lo que genera una demanda de modelos de servicio híbridos que consoliden las métricas ESG, de calidad y de seguridad bajo un único marco de aseguramiento.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Reducción de márgenes debido a la competencia de precios | -0.6% | Global (en particular Asia-Pacífico) | Corto plazo (≤ 2 años) |
| Fricciones comerciales y normas nacionales divergentes | -0.4% | Corredores EE.UU.-UE-China | Mediano plazo (2-4 años) |
| Autocertificación OEM mediante gemelos digitales | -0.3% | Centros de fabricación avanzados | Largo plazo (≥ 4 años) |
| Escasez de talento en áreas de pruebas especializadas | -0.5% | Global (agudo en centros especializados) | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La compresión de márgenes debido a la competencia de precios presiona los modelos tradicionales
Miles de pequeños laboratorios compiten en nichos de análisis mercantilizados, lo que reduce el poder de fijación de precios para ensayos rutinarios de productos químicos, materiales y productos de consumo. Los grandes proveedores están respondiendo migrando a ofertas de monitorización continua por suscripción y verificación ESG con abundante información, con el objetivo de desviar la atención de los clientes del precio unitario hacia la creación de valor. Sin embargo, la creación de plataformas digitales, la integración de sensores IoT y la formación del personal en análisis de datos implican importantes inversiones de capital que afectan de forma desproporcionada a las empresas medianas. La consiguiente brecha en el coste del servicio podría ampliar la brecha entre los líderes globales y los especialistas regionales.
La escasez de talento en dominios especializados limita el crecimiento
La rápida innovación en baterías, tecnología inalámbrica avanzada y biotecnología está creando demanda de ingenieros de pruebas con habilidades altamente específicas. Por ejemplo, las evaluaciones de fuga térmica bajo UN 38.3 y ECE R100 requieren expertos familiarizados con los protocolos de seguridad de vehículos eléctricos, pero pocos programas académicos abordan este nicho. Una encuesta de Nature a laboratorios de terapia celular en 2024 informó vacantes persistentes para tecnólogos capacitados en asuntos regulatorios y Buenas Prácticas de Fabricación. [3] Nature, “Laboratorio de procesamiento de terapia celular: una pesadilla de contratación de personal”, nature.com Los proveedores están intensificando las academias internas, los módulos de aprendizaje remoto y las campañas de reclutamiento internacional, pero las limitaciones de capacidad a corto plazo siguen siendo un cuello de botella para las líneas de servicio de alto crecimiento.
Aumento de los plazos de entrega debido a las complejas cadenas de suministro globales
Las rutas de componentes extendidas exacerban los conflictos de programación entre la producción y la certificación. El índice de equipos de construcción de SourceBlue aumentó un 2.9 % interanual en el tercer trimestre de 3, reflejando los retrasos en las entregas de instrumental especializado. En el sector de dispositivos médicos, la norma ISO 2024 exige una clara asignación de funciones entre proveedores de múltiples niveles; la documentación incompleta suele dar lugar a nuevas auditorías. El proveedor de logística XMAE atribuye el 13485 % de los retrasos en los envíos a la falta o inexactitud de los Certificados de Conformidad. Por lo tanto, las empresas deben integrar controles de cumplimiento en las primeras etapas del ciclo de desarrollo del producto o se arriesgan a retrasar la entrada al mercado y a incurrir en costos irrecuperables.
Análisis de segmento
Por tipo de servicio: Pruebas de dominio en medio de la aceleración del crecimiento de la certificación
Las pruebas representaron el 61.25 % de la cuota de mercado de certificación de inspección de pruebas en 2025, lo que subraya su papel fundamental en el desarrollo de productos y los ciclos de cumplimiento normativo. Las estrictas normas de ciberseguridad automotriz y las complejas características de la radiofrecuencia 5G impulsan a los laboratorios a invertir en cámaras de ondas milimétricas y sistemas inalámbricos. El tamaño del mercado de certificación de inspección y pruebas para la evaluación de baterías también está en expansión, ya que UL Solutions amplía sus laboratorios cerca de los principales centros de producción de vehículos eléctricos para respaldar los protocolos de desbordamiento térmico y vibración.
Se prevé que los servicios de certificación, aunque más pequeños, registren la tasa de crecimiento anual compuesta (TCAC) más rápida, del 4.88 %. Nuevos programas como Cyber Trust Mark exigen que los organismos acreditados por la norma ISO/IEC 17065 autoricen las etiquetas de ciberseguridad, lo que genera fuentes de ingresos adicionales para las empresas con las acreditaciones adecuadas. Los estándares ESG vinculados a la verificación de la huella de carbono impulsan aún más la demanda, convirtiendo la certificación en una prioridad estratégica para los proveedores que buscan un crecimiento con margen de maniobra. La inspección se sitúa entre ambos segmentos, beneficiándose de los mandatos de verificación de la cadena de suministro, pero enfrentando la presión de sustitución de las herramientas visuales remotas basadas en IA.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por tipo de abastecimiento: Servicios subcontratados Capitalice la complejidad
Los servicios externalizados dominaron el mercado de certificación de pruebas e inspección en 2025, con una cuota del 74.65 %, ya que los fabricantes recurrieron a la experiencia de terceros para adaptarse a la proliferación de estándares. Los laboratorios independientes ofrecen ventajas de escala en ámbitos con alta inversión de capital, como la compatibilidad electromagnética y las pruebas de abuso de baterías de alta energía, mientras que su presencia global ayuda a los clientes multinacionales a armonizar los procesos de cumplimiento. La tendencia es más marcada en la electrónica de consumo, donde los ciclos rápidos de actualización de modelos favorecen a los laboratorios externos con instalaciones de vanguardia.
Los programas internos siguen siendo esenciales para las entidades de ciencias de la vida, servicios públicos y defensa que insisten en la confidencialidad de los datos y el control operativo, pero su cuota de mercado se está reduciendo gradualmente. Están surgiendo enfoques híbridos: los fabricantes de equipos originales (OEM) de automoción mantienen bancos de validación de diseño, pero externalizan las pruebas de homologación de tipo a organismos acreditados para acceder al mercado global, lo que ilustra cómo la supervisión interna y la certificación externa pueden coexistir para optimizar los recursos.
Por sector industrial: el liderazgo en bienes de consumo se ve desafiado por la aceleración del sector alimentario
Los bienes de consumo y el comercio minorista lideraron el mercado de pruebas y certificación de inspección con una participación del 13.12 % en 2025, lo que refleja la continua demanda de controles de calidad, programas de auditoría social y etiquetas de ciberseguridad para dispositivos domésticos inteligentes. Se espera que la Marca de Confianza Cibernética de la FCC impulse aún más el volumen de pruebas para monitores de actividad física, electrodomésticos conectados y accesorios activados por voz.
Se prevé que los alimentos, la agricultura y las bebidas experimenten la tasa de crecimiento anual compuesta (TCAC) más rápida, del 6.15 %, hasta 2031, a medida que los organismos reguladores endurecen los protocolos de trazabilidad y seguridad en las importaciones. El Programa de Importadores Voluntarios Calificados de la FDA permite la entrada acelerada a EE. UU. de los proveedores extranjeros que cumplen con las normas, pero solo después de que auditores externos como SGS confirmen el cumplimiento de los Análisis de Peligros y los Controles Preventivos Basados en el Riesgo. El marco "de la granja a la mesa" de Bureau Veritas incorpora auditorías previas en la explotación para reforzar las declaraciones de procedencia, lo que indica una transición hacia la certificación integral en todas las cadenas agroalimentarias.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por modo de prestación de servicios: los servicios digitales remotos transforman los modelos tradicionales
Las visitas in situ aún representaron el 44.62 % de los ingresos en 2025, ya que los inspectores emitieron certificados de soldadura, informes de cumplimiento de la construcción y aprobaciones de equipos que los reguladores prefieren presenciar físicamente. Sin embargo, esta proporción se está inclinando gradualmente hacia análisis externos, respaldados por la información en tiempo real.
La entrega remota/digital es el subsegmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 6.78 % a medida que los laboratorios implementan cámaras con IA y paneles de control en la nube. Tata Consultancy Services ha demostrado la automatización basada en la nube que permite a equipos de ingeniería dispersos realizar pruebas de infoentretenimiento de vehículos en hardware físico a través de portales web. Los servicios de laboratorio siguen prosperando en áreas que requieren atmósferas controladas (abuso de baterías, compatibilidad electromagnética, composición química), pero se complementan cada vez más con sensores que activan automáticamente las pruebas de laboratorio cuando los datos de campo superan los umbrales críticos.
Análisis geográfico
Mercado de pruebas, inspección y certificación en la región Asia-Pacífico
Asia-Pacífico sigue siendo el eje de la demanda, con una participación del 47.05 % en 2025, y se espera que crezca a un ritmo acelerado del 5.28 % durante el período de pronóstico. La región se ve impulsada principalmente por la expansión de la presencia manufacturera en China, India, Vietnam e Indonesia, y por el aumento de las normas nacionales en los sectores de la electrónica, la automoción y las energías renovables. Los grupos internacionales de TIC han incrementado las inversiones en laboratorios cerca de las gigafábricas de baterías para vehículos eléctricos de la región para cumplir con los crecientes requisitos de certificación local. El aumento del consumo de la clase media también está fomentando la concienciación sobre las etiquetas de seguridad de los productos, lo que acelera la penetración en el mercado de los proveedores de garantía externos.
Mercado de pruebas, inspección y certificación de Norteamérica
Norteamérica ocupa la segunda porción más grande del mercado de certificación de pruebas e inspección, respaldada por sólidos sectores como el aeroespacial, el de dispositivos médicos y el de electrónica avanzada. La Marca Cyber Trust demuestra la voluntad regulatoria de ser pionera en el etiquetado voluntario de ciberseguridad, impulsando la acreditación de laboratorios en pruebas inalámbricas, criptográficas y por aire. La seguridad alimentaria continúa impulsando un volumen constante de inspecciones, ya que los importadores buscan la Certificación de Importador Calificado para obtener la autorización expedita de la FDA.
Mercado europeo de pruebas, inspección y certificación
Europa se beneficia de un sólido marco regulatorio que integra directivas ESG, ciberseguridad y seguridad funcional automotriz. El liderazgo del continente en medidas de economía circular, como el Reglamento de Deforestación de la UE y el CBAM, impulsa a los exportadores de todo el mundo a obtener certificados de sostenibilidad verificados. Las normas R155 y R156 de la CEPE/ONU para la ciberseguridad automotriz y la gestión de actualizaciones de software han generado nuevos programas de homologación, lo que ha impulsado a los proveedores de TIC a establecer vías especializadas para el análisis de amenazas, las pruebas de penetración y la validación segura de actualizaciones.

Panorama regulatorio
La regulación sigue siendo un factor determinante en la demanda de garantías acreditadas por terceros, ya que la acreditación y el reconocimiento de la evaluación de la conformidad determinan qué laboratorios y organismos de certificación pueden respaldar los flujos de productos transfronterizos. En Estados Unidos, la Comisión Federal de Comunicaciones (FCC) emitió una norma definitiva en mayo de 2026 (con vigencia a partir del 15 de junio de 2026) que refuerza la integridad de la autorización de equipos mediante la introducción de una Lista de Orientación de Preaprobación (PAG, por sus siglas en inglés) para organismos de certificación de telecomunicaciones y hace hincapié en las pruebas realizadas en laboratorios de pruebas de confianza ubicados en Estados Unidos o en países con acuerdos comerciales recíprocos, lo que endurece el perímetro de cumplimiento para los organismos de certificación y pruebas de equipos de telecomunicaciones.
En Europa, el ámbito de cumplimiento normativo se está ampliando más allá de la seguridad tradicional de los productos, abarcando regímenes digitales y sanitarios que requieren auditorías exhaustivas. La Ley de Servicios Digitales de la UE exige auditorías anuales independientes de terceros para las plataformas y motores de búsqueda en línea de gran tamaño designados, lo que incrementa la demanda de pruebas auditables, pruebas de controles y garantías externas alineadas con los códigos de conducta aplicables. Por otra parte, la Comisión Europea publicó el Reglamento de Ejecución (UE) 2026/977 para definir requisitos uniformes de gestión de la calidad y procedimientos para los organismos notificados que realizan evaluaciones de conformidad en el marco de los sistemas sanitarios de la UE, reforzando así el rigor de los procesos y las expectativas de documentación en todas las actividades de evaluación acreditadas.
Análisis de la cadena de valor
La cadena de valor de TIC comienza con la elaboración de normas y reglamentos (normas ISO/IEC, esquemas sectoriales y organismos reguladores nacionales), para luego pasar a la acreditación y supervisión a través de organismos nacionales de acreditación alineados con marcos internacionales. La prestación de servicios se realiza a través de proveedores de TIC, incluyendo laboratorios de ensayo para la validación analítica con equipos de alta exigencia, operaciones de inspección para la ejecución en campo, como auditorías, comprobaciones de integridad de activos y vigilancia, y organismos de certificación que proporcionan la acreditación formal según la norma ISO/IEC 17065 y esquemas relacionados. El proceso concluye con la emisión del certificado, la vigilancia continua y la recertificación, así como la presentación de informes de datos a los sistemas de calidad del cliente, portales de adquisiciones y presentaciones a los organismos reguladores, con el uso de plataformas de trazabilidad digital para mantener registros de evidencia a lo largo de las cadenas de suministro de múltiples niveles.
Los insumos clave incluyen mano de obra técnica calificada, instrumentos calibrados y materiales de referencia, métodos validados y acreditaciones reconocidas que respaldan la aceptación de certificados a nivel internacional. Los cuellos de botella se relacionan cada vez más con el talento especializado y los requisitos de reconocimiento específicos de cada jurisdicción, que afectan el rendimiento en ámbitos de alta demanda como la ciberseguridad, las pruebas de baterías y las telecomunicaciones. La intensidad de la aplicación de la normativa en cada país también influye en la distribución de la carga de trabajo entre puertos, fábricas y laboratorios, por ejemplo, mediante una aplicación más estricta de la certificación de productos y las auditorías en el marco del control de calidad de la Oficina de Normas de la India en 2026, lo que ha aumentado la importancia de la capacidad de pruebas local, las verificaciones de la documentación del importador y la preparación de las fábricas para las auditorías en las categorías reguladas.
Panorama competitivo
El mercado global de certificación de pruebas, inspección y ensayos está moderadamente concentrado: los 10 principales proveedores controlan una parte significativa de los ingresos totales, dejando espacio para especialistas regionales y disruptores digitales. Las fusiones y adquisiciones estratégicas están transformando el campo. La adquisición por parte de Nordic Inspekt Group de Testpartner Gruppen, con sede en Noruega, en abril de 2025, amplió su presencia en ensayos no destructivos y certificación de soldadura. [4] Qben Infra AB, “Platform company signature SPA to acquire TIC specialist,” view.news.eu.nasdaq.com La desinversión de Bureau Veritas en 2024 de su división de análisis de alimentos a Mérieux NutriSciences liberó capital para buscar servicios de aseguramiento ciberfísico y ESG de mayor margen.
La adopción de tecnología es la principal palanca de diferenciación. SGS integra su red global de laboratorios con la validación de datos de la cadena de suministro basada en blockchain, mientras que Bureau Veritas integró el laboratorio holandés de ciberseguridad Secura en su división de productos de consumo para acelerar la capacidad de pruebas de dispositivos conectados. UL Solutions está ampliando sus bancos de pruebas globales de baterías y 5G para consolidar su liderazgo en áreas críticas para la seguridad. El interés del capital privado se mantiene sólido: Sansidor, respaldada por IK Partners desde 2024, está consolidando una plataforma de 18 proveedores especializados en seguridad hídrica, protección contra incendios y pruebas eléctricas, lo que ilustra el impulso de compra y construcción en nichos fragmentados.
Las startups emergentes se centran en software de inspección visual basado en IA y en motores de generación de informes automatizados. Sin embargo, barreras como los costes de acreditación, el reconocimiento cruzado global de certificados y la reputación deficiente siguen obstaculizando a las empresas establecidas. El panorama resultante combina gigantes con un enfoque de escala, empresas de mediana capitalización con presencia regional y empresas digitales ágiles que compiten por velocidad y especialización.
Líderes de la industria de pruebas, inspección y certificación
SGS SA
Oficina Veritas SA
Grupo Intertek plc
TÜV SÜD AG
TÜV Rheinland AG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Junio de 2026: SGS lanzó SGS Compass, una solución de gestión de riesgos y cumplimiento de la cadena de suministro basada en datos, centrada en la trazabilidad de los proveedores y la visibilidad de los riesgos. La estandarización de la garantía amplía la oferta de SGS más allá de las auditorías puntuales, abarcando la monitorización digital continua y dando soporte a modelos de prestación de servicios híbridos que combinan la validación de datos con servicios de inspección y certificación específicos.
- Junio de 2026: Intertek anunció una oferta final en efectivo recomendada por Isotope Bidco Limited, una empresa propiedad de los fondos EQT. Esta transacción posiciona a Intertek para acelerar su capacidad de inversión y la configuración de su cartera en áreas de aseguramiento de alto crecimiento, como energías renovables, cumplimiento digital y servicios de laboratorio especializados.
- Abril de 2026: Bureau Veritas firmó un acuerdo para adquirir Lotusworks con el fin de desarrollar una plataforma para la puesta en marcha y el aseguramiento de la calidad de activos críticos, dirigida a los servicios de centros de datos y semiconductores. Esta operación refuerza la presencia de Bureau Veritas en el ámbito de la puesta en marcha y la preparación operativa, donde los clientes adquieren servicios de verificación estructurada para las fases de construcción, entrega y rendimiento continuo.


Alcance del informe de mercado global de pruebas, inspección y certificación
El mercado puede definirse como los ingresos generados por los proveedores que ofrecen soluciones TIC a diversos usuarios finales. El alcance del estudio incluye el mercado por tipo de servicio para servicios de prueba e inspección y servicios de certificación con varios tipos de abastecimiento, como verticales subcontratados e internos para usuarios finales, incluidos bienes de consumo y venta minorista, alimentos y agricultura, petróleo y gas. , construcción e ingeniería, energía y productos químicos, fabricación de bienes industriales, transporte (ferroviario y aeroespacial), industrial y automotriz, y otros sectores verticales de usuarios finales que operan en todo el mundo.
El mercado de pruebas, inspección y certificación está segmentado por tipo de servicio (servicio de pruebas e inspección y servicio de certificación), por tipo de abastecimiento (subcontratado e interno), por vertical de usuario final (bienes de consumo y venta minorista, alimentos y agricultura, petróleo y gas, construcción e ingeniería, energía y productos químicos, fabricación de bienes industriales, transporte (ferrocarril y aeroespacial), industrial y automotriz, otros verticales de usuario final) y por geografía (América del Norte [Estados Unidos, Canadá], Europa [Reino Unido, Alemania, Francia, España, Noruega, Resto de Europa], Asia-Pacífico [China, Japón, Corea del Sur, India, Resto de Asia-Pacífico], América Latina [Brasil, México, Resto de América Latina], Medio Oriente y África [Arabia Saudita, Emiratos Árabes Unidos, Qatar, Turquía, Nigeria, Resto de Medio Oriente y África]). El informe ofrece pronósticos de mercado y tamaño en valor (USD) para todos los segmentos anteriores.
Por tipo de servicio
| Pruebas |
| Inspección |
| Certificación |
Por tipo de abastecimiento
| En casa |
| Outsourced |
Por sector vertical
| Bienes de consumo y venta minorista |
| TIC y Telecomunicaciones |
| Automoción y transporte |
| Aeroespacial y defensa |
| Petróleo, Gas y Petroquímica |
| Energía y servicios Públicos |
| Fabricación y maquinaria industrial |
| Productos químicos y materiales |
| Construcción e Infraestructura |
| Ciencias de la vida y salud |
| Alimentos, agricultura y bebidas |
| Otros (Medio Ambiente, Sostenibilidad, etc.) |
Por modo de prestación del servicio
| En el sitio |
| Fuera del sitio/Laboratorio |
| Remoto / Digital |
Por geografía
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Sudeste de Asia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
| Por tipo de servicio | Pruebas | ||
| Inspección | |||
| Certificación | |||
| Por tipo de abastecimiento | En casa | ||
| Outsourced | |||
| Por sector vertical | Bienes de consumo y venta minorista | ||
| TIC y Telecomunicaciones | |||
| Automoción y transporte | |||
| Aeroespacial y defensa | |||
| Petróleo, Gas y Petroquímica | |||
| Energía y servicios Públicos | |||
| Fabricación y maquinaria industrial | |||
| Productos químicos y materiales | |||
| Construcción e Infraestructura | |||
| Ciencias de la vida y salud | |||
| Alimentos, agricultura y bebidas | |||
| Otros (Medio Ambiente, Sostenibilidad, etc.) | |||
| Por modo de prestación del servicio | En el sitio | ||
| Fuera del sitio/Laboratorio | |||
| Remoto / Digital | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Sudeste de Asia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de Africa | |||


Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de pruebas, inspección y certificación en 2026?
Está valorado en 275.56 millones de dólares en 2026, con una CAGR proyectada del 4.62 % hasta 2031.
¿Qué tipo de servicio domina el gasto?
Los servicios de pruebas lideran con una participación del 61.25 % gracias a la validación obligatoria del rendimiento en los dominios de automoción, electrónica y baterías.
¿Qué impulsa el crecimiento más rápido dentro de las ofertas de servicios?
La certificación es el segmento de más rápido crecimiento, expandiéndose a una CAGR del 4.88 % a medida que las normas ESG y de ciberseguridad agregan nuevos requisitos de etiquetado.
¿Por qué están ganando popularidad los servicios TIC externalizados?
La complejidad regulatoria y los equipos de prueba que requieren gran inversión de capital hacen que los laboratorios externos sean más rentables, lo que impulsará los servicios subcontratados a una participación del 74.65 % en 2025.
¿Qué región muestra el mayor potencial de crecimiento?
Se espera que Asia-Pacífico registre la expansión más rápida, con una CAGR del 5.28 %, durante el período de pronóstico debido a la reubicación de la fabricación y al fortalecimiento de los estándares nacionales en los sectores de la electrónica y las energías renovables.
¿Cómo está cambiando la tecnología los modelos de distribución de las TIC?
La monitorización remota habilitada por IA y los gemelos digitales están reduciendo las visitas in situ, lo que permite una garantía continua y transforma los flujos de trabajo de inspección tradicionales.
Última actualización de la página:



